氢燃料电池降本真相,系统单价从9500元/kW跌到1500元
 广告
先看一个降本数字:燃料电池系统单价从 2021 年的 9500 元/kW,降到了 2026 年的 1500 元/kW 左右。五年跌到原来的六分之一。这是嘉世咨询这份氢燃料电池行业报告里最有分量的一条主线。
降本来自两头:一头是催化剂、质子交换膜、双极板、气体扩散层四大核心材料国产化率跨越 50%,另一头是西北绿氢出厂成本逼近 15 到 20 元/公斤。
氢能能不能商业化,答案不在实验室,在那张全生命周期成本表上。
下面从技术路线、产业历程、产业链、下游场景、市场测算和竞争格局依次讲。
图源:《2026氢燃料电池行业报告》(第3页) · 原文
一、PEMFC 为什么成了交通领域的唯一主流
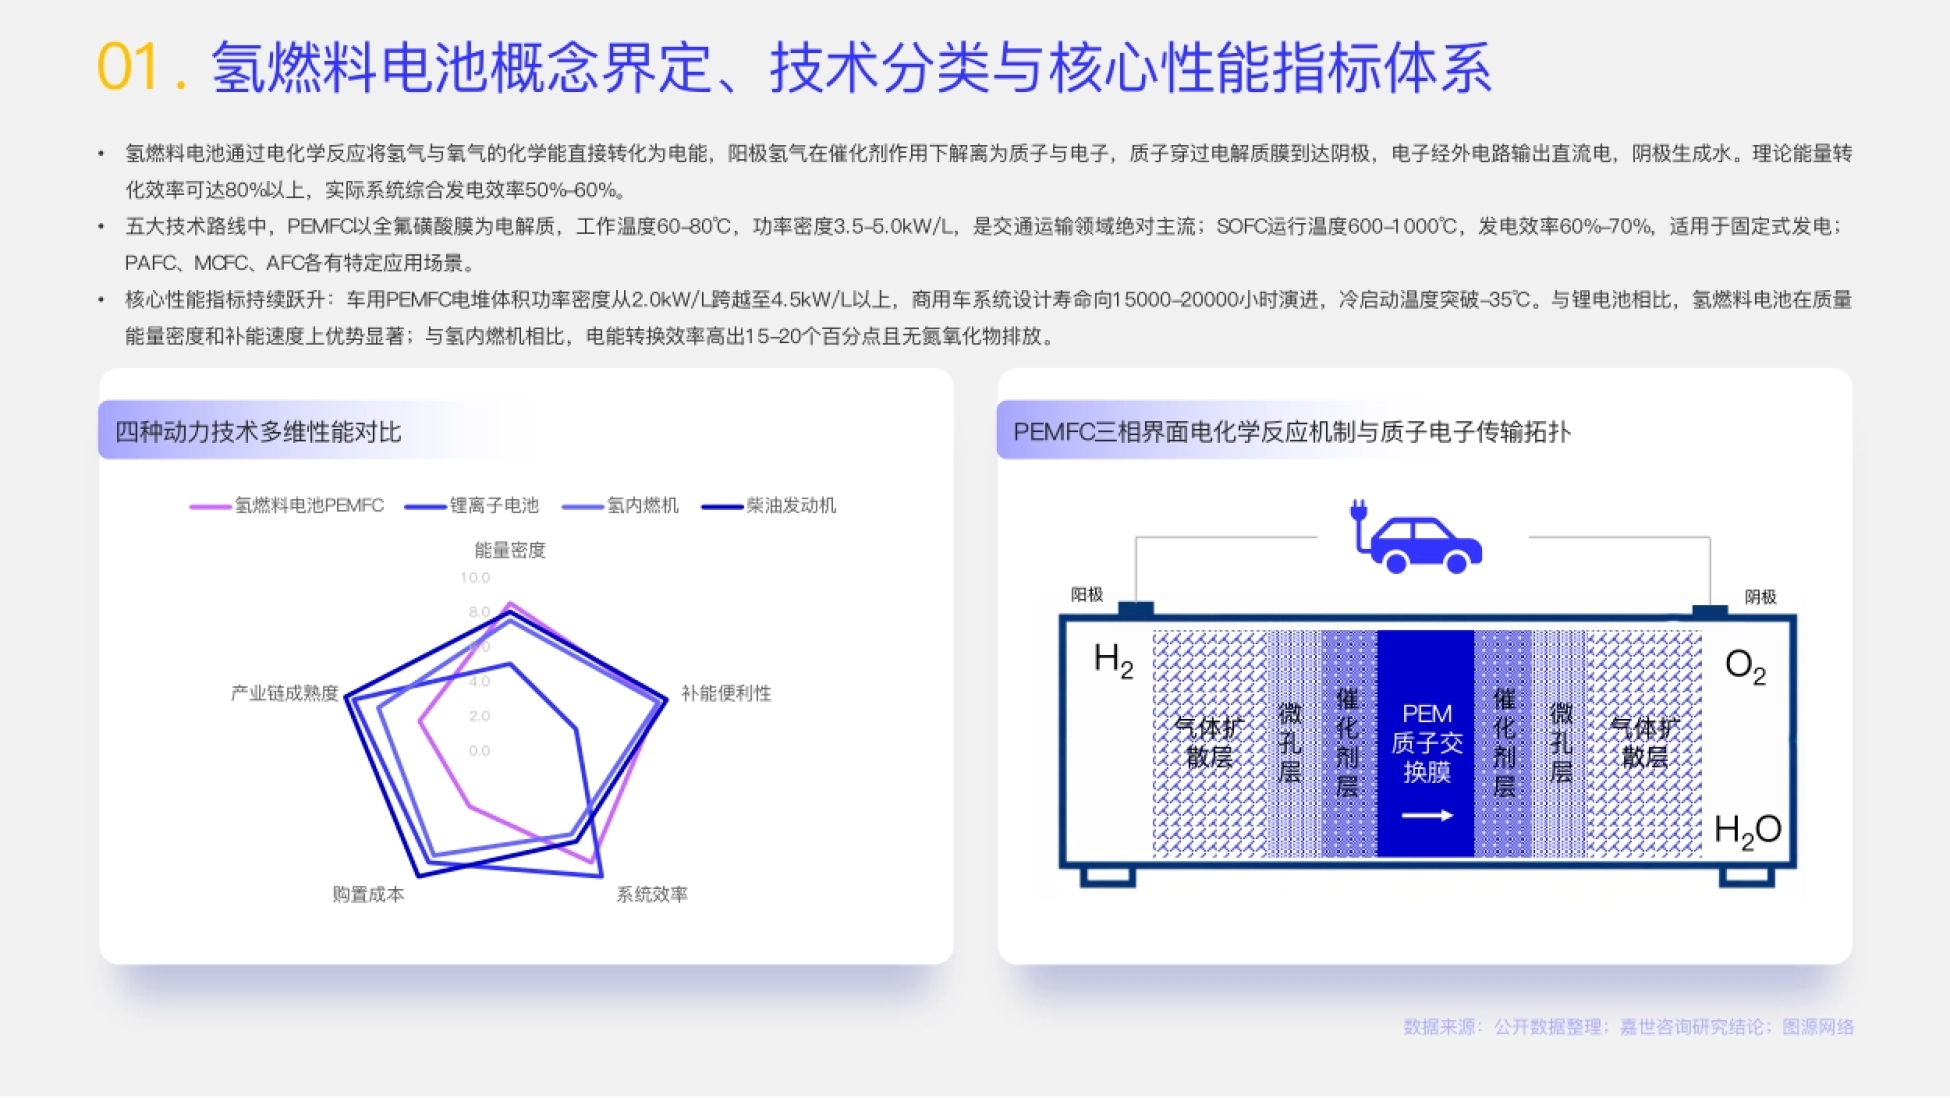
报告先做了技术路线的界定。氢燃料电池通过电化学反应把氢气和氧气的化学能直接转成电能,阴极只生成水。理论上能量转化效率可达 80% 以上,实际系统综合发电效率在 50% 到 60% 之间。
在五大技术路线里,PEMFC 以全氟磺酸膜为电解质,工作温度 60 到 80 摄氏度,功率密度 3.5 到 5.0 kW/L,是交通运输领域的绝对主流。SOFC 走的是另一条路。运行温度 600 到 1000 摄氏度,发电效率 60% 到 70%,更适合固定式发电。PAFC、MCFC、AFC 各有特定场景。
报告还给了一组关键指标:车用 PEMFC 电堆体积功率密度从 2.0 kW/L 跨到 4.5 kW/L 以上,商用车系统设计寿命向 15000 到 20000 小时演进,冷启动温度突破 -35 摄氏度。
和锂电池比,氢燃料电池在质量能量密度和补能速度上优势显著;和氢内燃机比,电能转换效率高出 15 到 20 个百分点,且没有氮氧化物排放。
报告画了一张四类动力技术的多维对比图,能量密度、补能便利性、系统效率、购置成本、产业链成熟度五个维度一起看。
结论很明白:氢燃料电池不是全能选手,它在长续航、高载重、快补能这三个条件同时成立的场景里才有压倒性优势。
氢能的机会不在和电车抢短途,而在电车够不着的地方。
图源:《2026氢燃料电池行业报告》(第4页) · 原文
二、二十年三个阶段:从跟跑到局部领先
报告把中国氢燃料电池产业划成四个阶段,脉络很清楚。
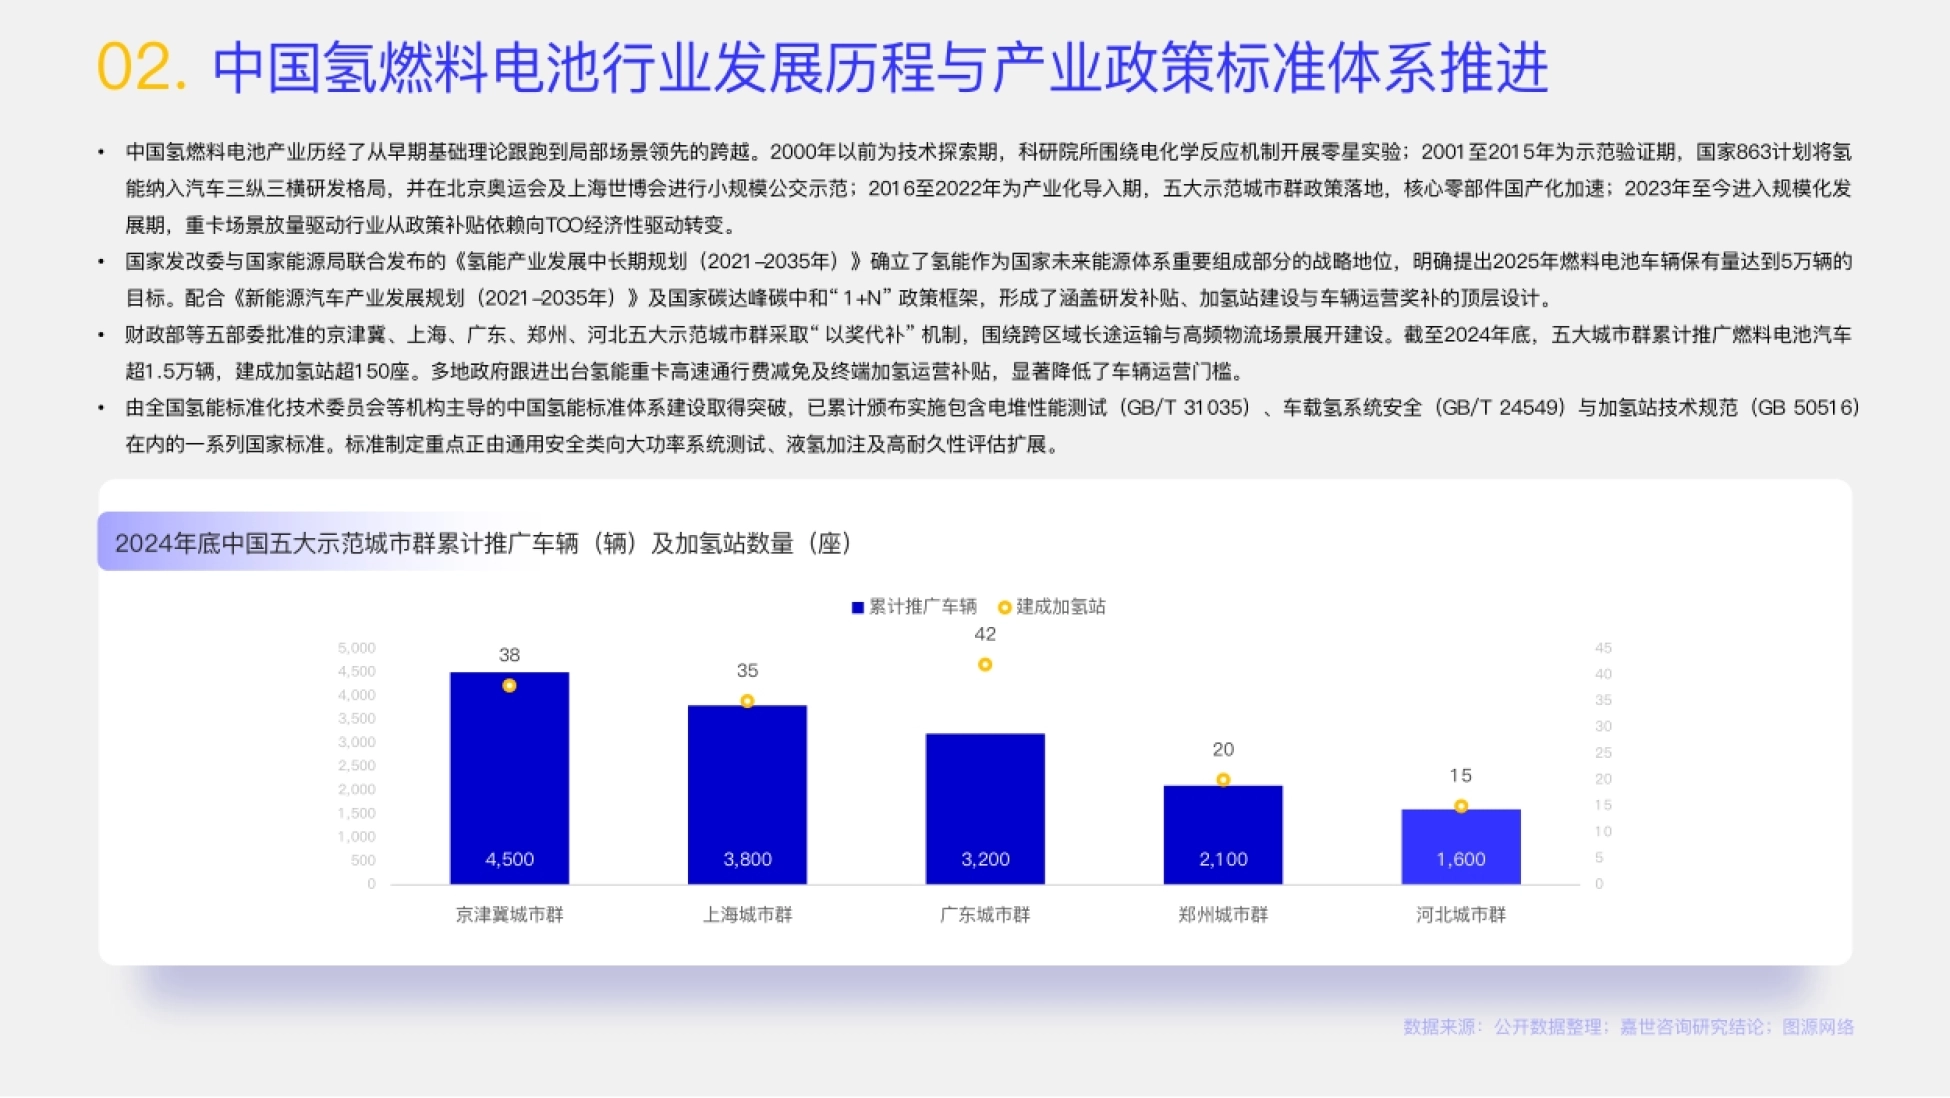
2000 年以前是技术探索期,科研院所围绕电化学反应机制做零星实验;2001 到 2015 年是示范验证期,国家 863 计划把氢能纳入汽车三纵三横研发格局,并在北京奥运会和上海世博会做小规模公交示范。
2016 到 2022 年是产业化导入期,五大示范城市群政策落地,核心零部件国产化加速。2023 年至今进入规模化发展期,重卡场景放量,行业从政策补贴依赖向 TCO 经济性驱动转变。
政策框架有三层。《氢能产业发展中长期规划(2021—2035 年)》确立氢能的战略地位,明确 2025 年燃料电池车辆保有量达到 5 万辆的目标。第二层是《新能源汽车产业发展规划(2021—2035 年)》和碳达峰碳中和"1+N"政策框架,覆盖研发补贴、加氢站建设与车辆运营奖补。
第三层是财政部等五部委批准的京津冀、上海、广东、郑州、河北五大示范城市群,采取"以奖代补"机制,围绕跨区域长途运输和高频物流场景建设。
截至 2024 年底,五大城市群累计推广燃料电池汽车超 1.5 万辆,建成加氢站超 150 座。多地还跟进出台氢能重卡高速通行费减免和终端加氢运营补贴。
标准体系也在补。已累计颁布电堆性能测试、车载氢系统安全、加氢站技术规范等一系列国家标准,重点正从通用安全类转向大功率系统测试、液氢加注和高耐久性评估。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
政策把门推开,真正把车开进去的是成本。
图源:《2026氢燃料电池行业报告》(第5页) · 原文
三、四重驱动力:政策、经济、社会、技术同时发力
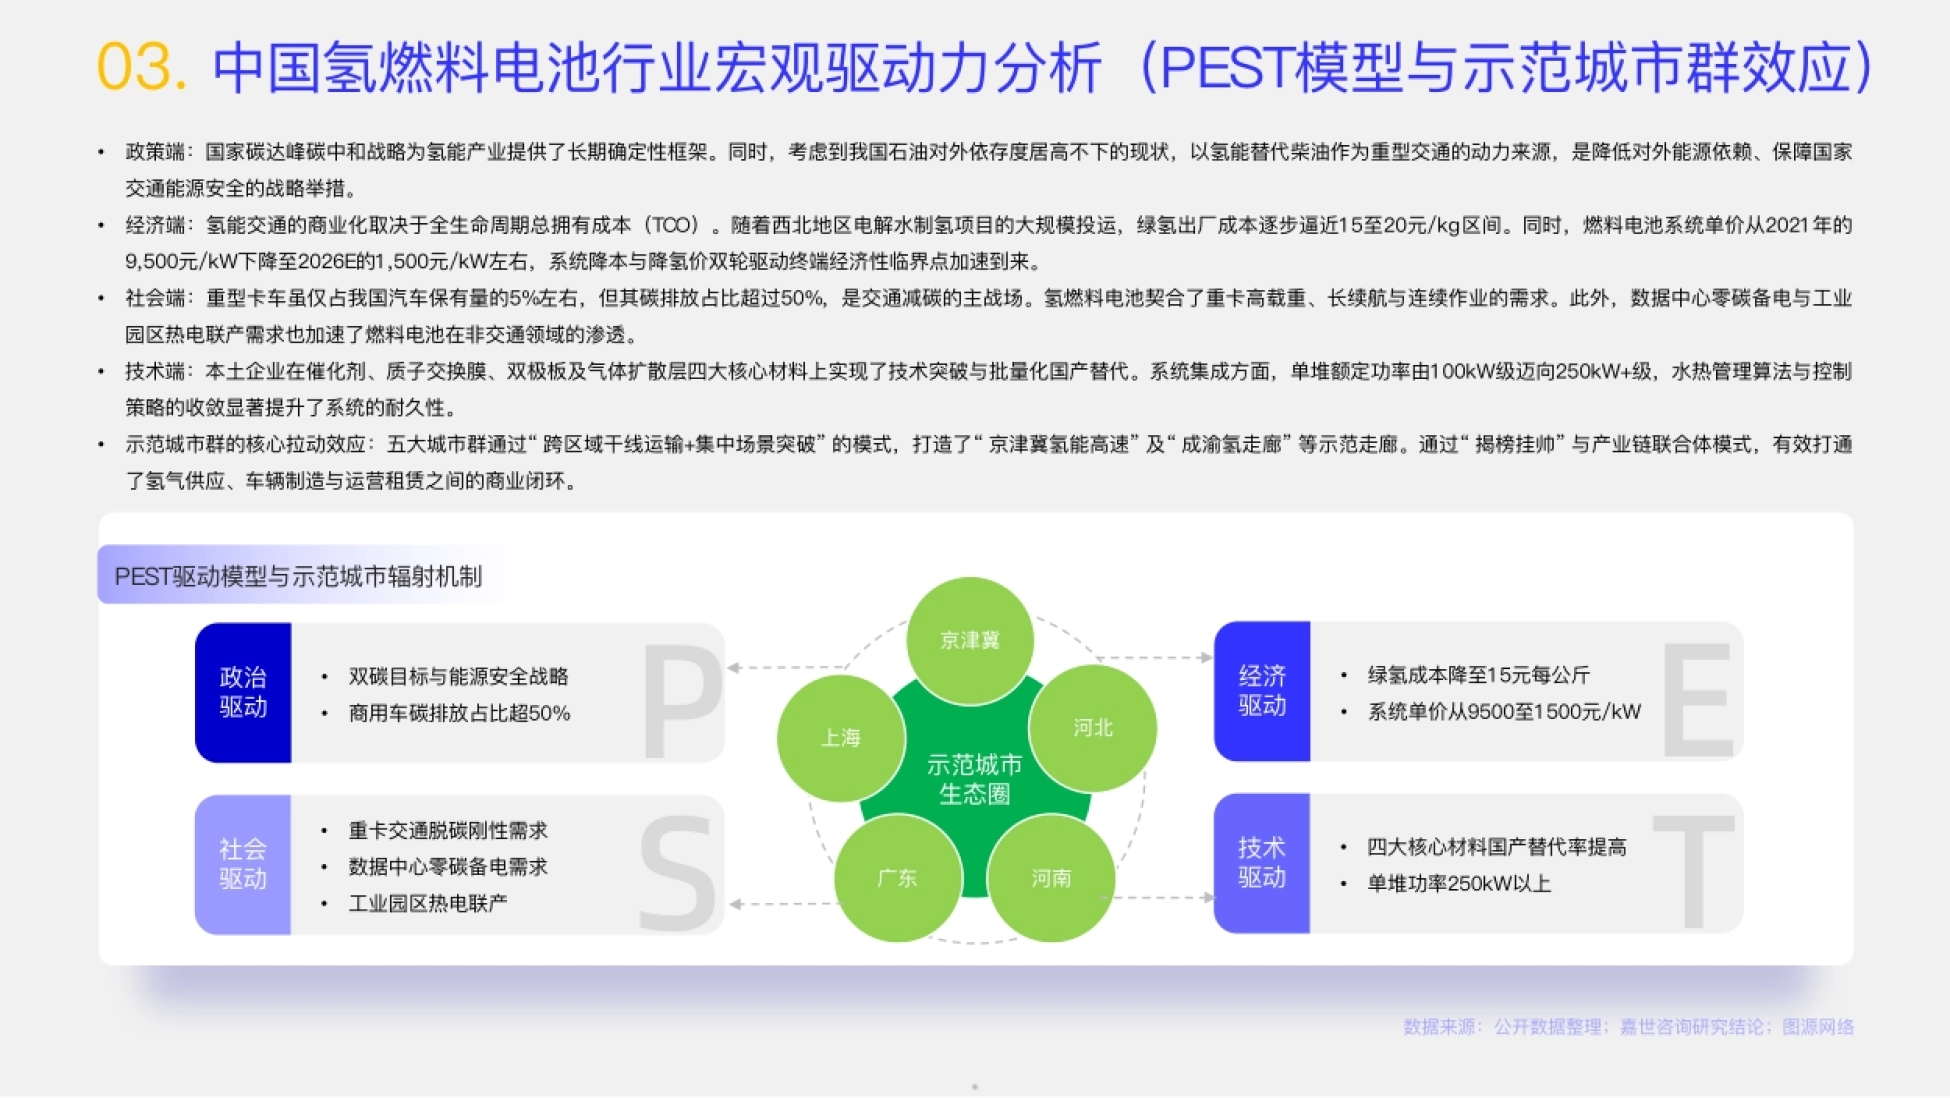
报告用 PEST 模型拆了行业的宏观驱动,四端各有逻辑。政治端的核心是双碳战略加能源安全。我国石油对外依存度居高不下,用氢能替代柴油作为重型交通的动力来源,是降低对外能源依赖的战略举措。
经济端的关键在两个价格。一个是绿氢出厂成本,随着西北电解水制氢项目大规模投运,逐步逼近 15 到 20 元/公斤;另一个是系统单价,从 9500 元/kW 降到 1500 元/kW 左右。
社会端有一组很少被提到的数据:重型卡车虽然只占我国汽车保有量的 5% 左右,但碳排放占比超过 50%。
这就是为什么减碳的主战场不在乘用车,而在重卡。报告同时提到,数据中心零碳备电和工业园区热电联产也在加速燃料电池在非交通领域的渗透。
技术端是四个材料的国产替代加系统集成能力。单堆额定功率由 100kW 级迈向 250kW+ 级,水热管理算法与控制策略的收敛显著提升了耐久性。
报告还讲了示范城市群的拉动机制:通过"跨区域干线运输加集中场景突破",打造了"京津冀氢能高速"和"成渝氢走廊"等示范走廊。
用"揭榜挂帅"和产业链联合体模式,把氢气供应、车辆制造、运营租赁之间那条断掉的商业闭环打通。
重卡占车辆数的 5%,却占碳排放的一半,这就是氢能的靶心。
图源:《2026氢燃料电池行业报告》(第6页) · 原文
四、钱在产业链上怎么分:电堆占 60%,膜电极占 75%
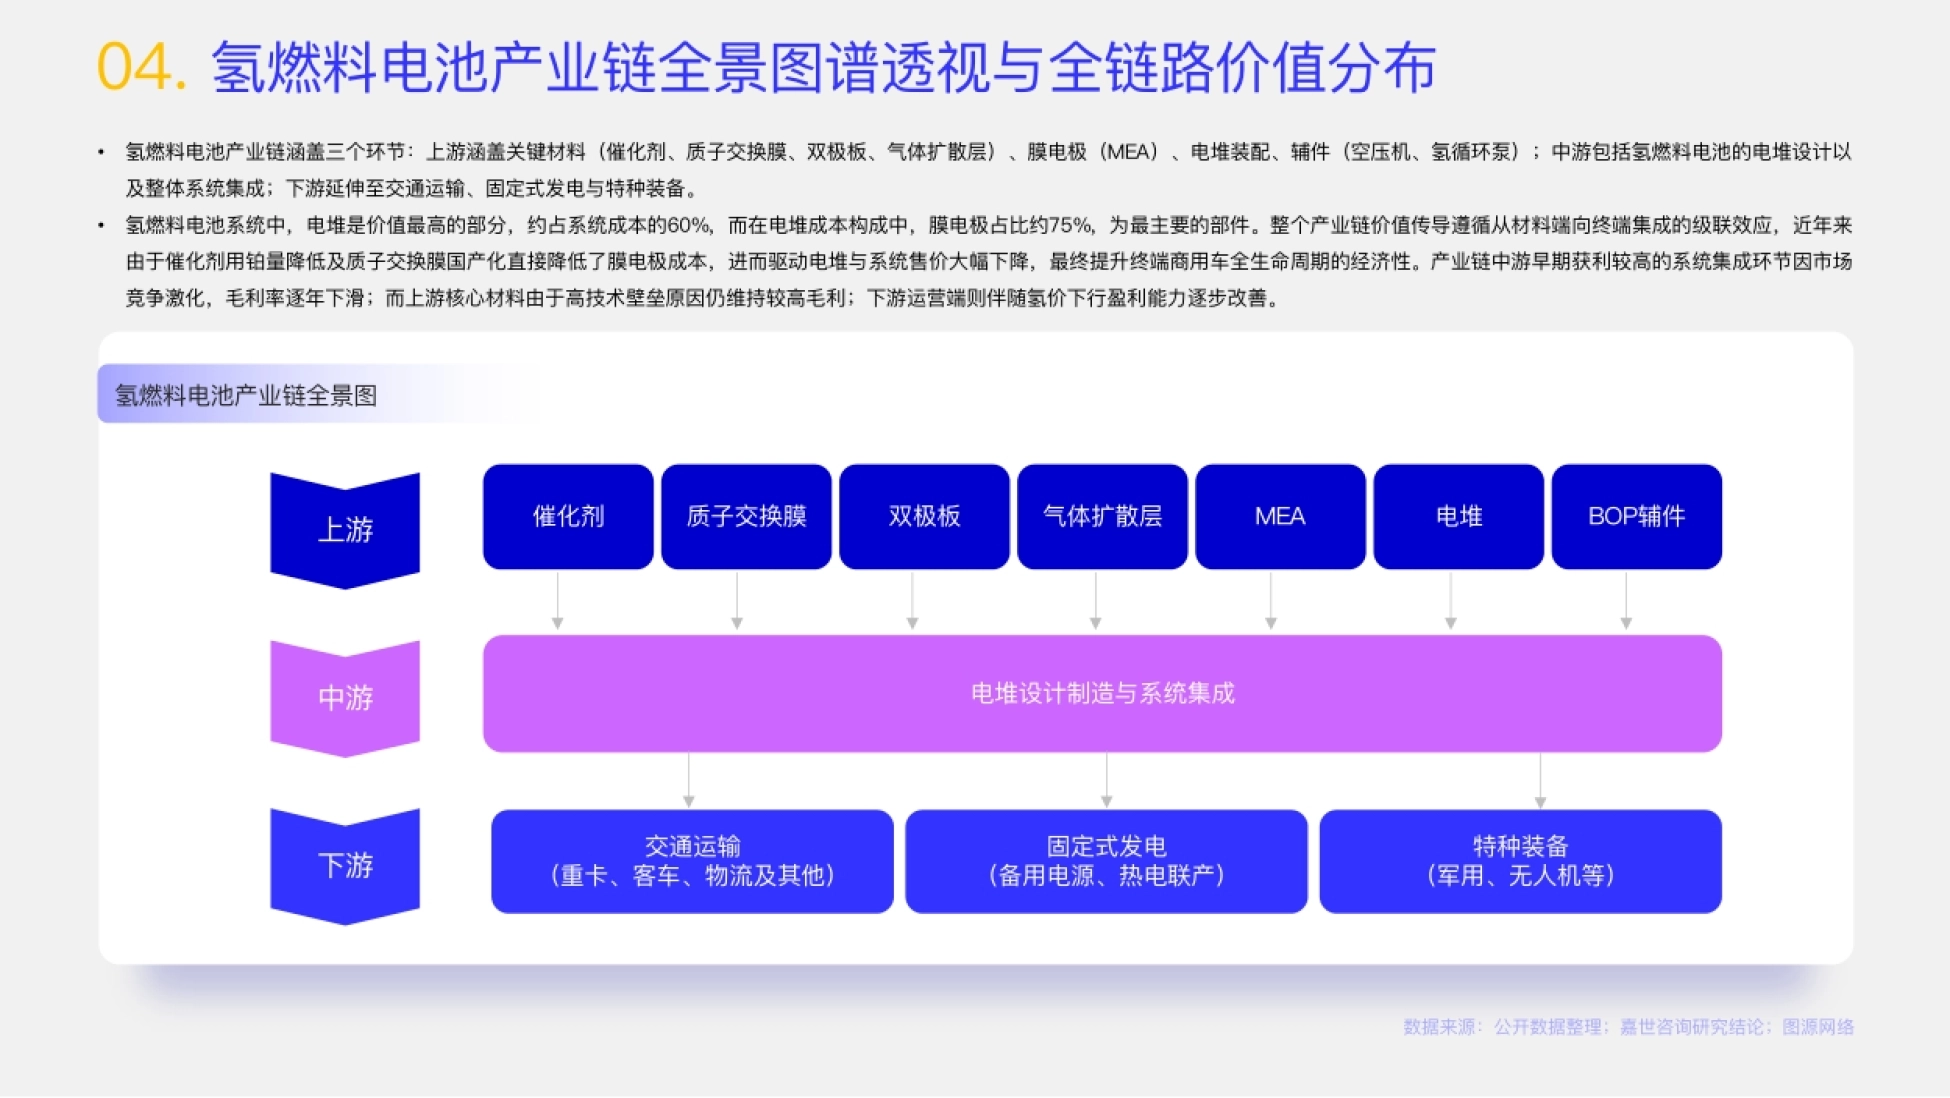
报告给了产业链的三段划分和一组价值占比,对判断谁在赚钱很有用。上游是关键材料与部件:催化剂、质子交换膜、双极板、气体扩散层,以及膜电极、电堆装配和空压机、氢循环泵等辅件。
中游是电堆设计与系统集成,下游延伸到交通运输、固定式发电和特种装备。价值分布上,电堆约占系统成本的 60%;而在电堆成本构成里,膜电极又占约 75%。
报告把这条传导链叫级联效应:催化剂用铂量降低和质子交换膜国产化,直接压低膜电极成本,进而带动电堆与系统售价下降,最后改善终端商用车的全生命周期经济性。
有意思的是各环节的赚钱状态并不一样。中游早期获利较高的系统集成环节,因市场竞争激化,毛利率逐年下滑。上游核心材料由于技术壁垒高,仍维持较高毛利;下游运营端则伴随氢价下行,盈利能力逐步改善。
这条结构决定了一件事:单纯做系统组装的企业,护城河会越来越浅。
毛利还在上游,规模还在中游,改善在下游,三段各有各的活法。
图源:《2026氢燃料电池行业报告》(第7页) · 原文
五、上游四大材料:国产化率过了 50% 这条线
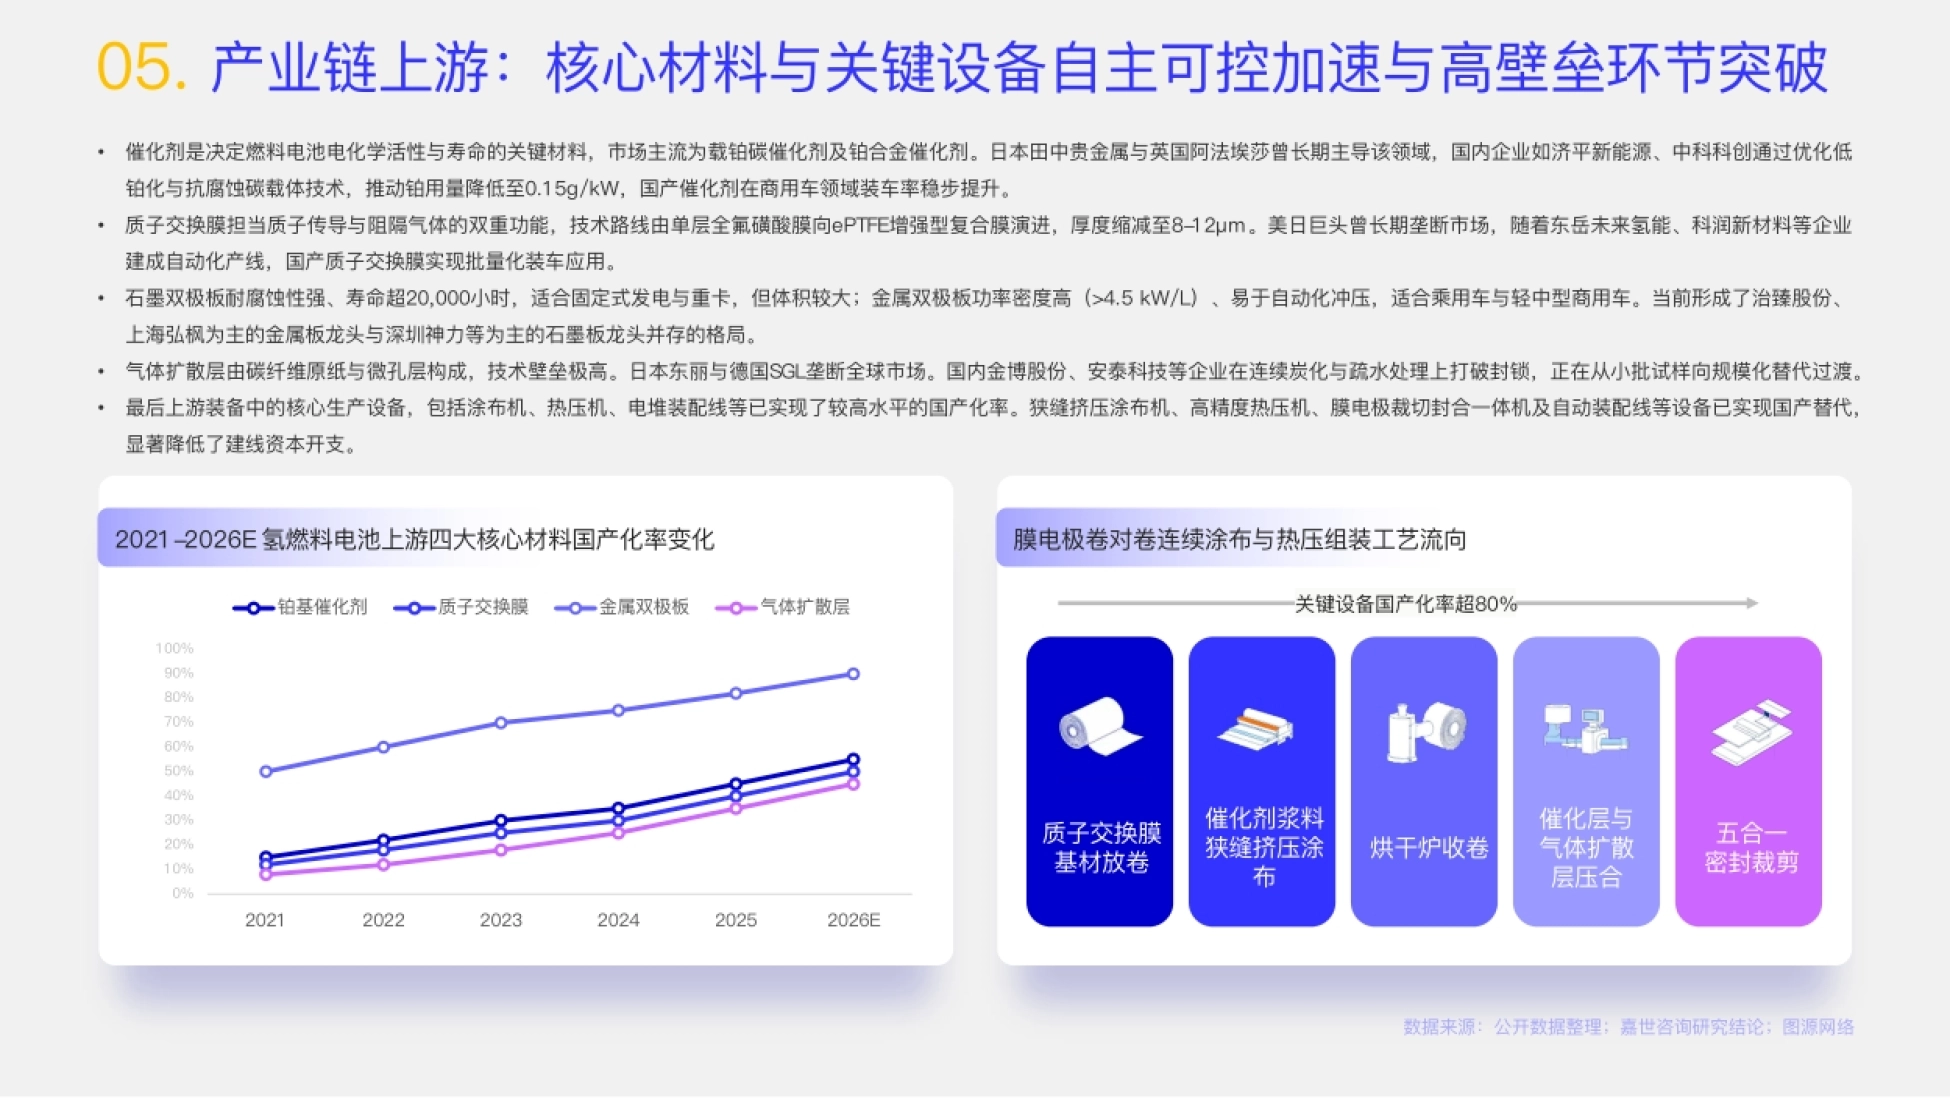
报告对四大核心材料逐一做了拆解,每一类都有一个标志性进展。催化剂方面,市场主流是载铂碳催化剂和铂合金催化剂。日本田中贵金属和英国阿法埃莎曾长期主导。
国内企业通过低铂化和抗腐蚀碳载体技术,把铂用量降到 0.15 g/kW,国产催化剂在商用车领域的装车率稳步提升。质子交换膜承担质子传导和阻隔气体的双重功能。技术路线由单层全氟磺酸膜向 ePTFE 增强型复合膜演进,厚度已缩到 8 到 12 微米。
美日巨头曾长期垄断,随着国内企业建成自动化产线,国产质子交换膜已经实现批量化装车应用。
双极板分两条路。石墨板耐腐蚀性强、寿命超 20000 小时,适合固定式发电与重卡,但体积较大;金属板功率密度高、易自动化冲压,适合乘用车与轻中型商用车。
目前形成的是金属板龙头与石墨板龙头并存的格局。气体扩散层由碳纤维原纸和微孔层构成,技术壁垒极高,此前被日本东丽和德国 SGL 垄断,国内企业正从小批试样向规模化替代过渡。
报告在制造端也给了结论:涂布机、热压机、电堆装配线等核心生产设备已实现较高水平国产化,关键设备国产化率超 80%,显著降低了建线资本开支。
报告另有一张 2021 到 2026 年的国产化率曲线,铂基催化剂、质子交换膜、金属双极板、气体扩散层四条线一起往上走。
降本不是某一家的功劳,是四类材料同时过了及格线。
图源:《2026氢燃料电池行业报告》(第8页) · 原文
六、中游两条路线:自研电堆还是外购集成
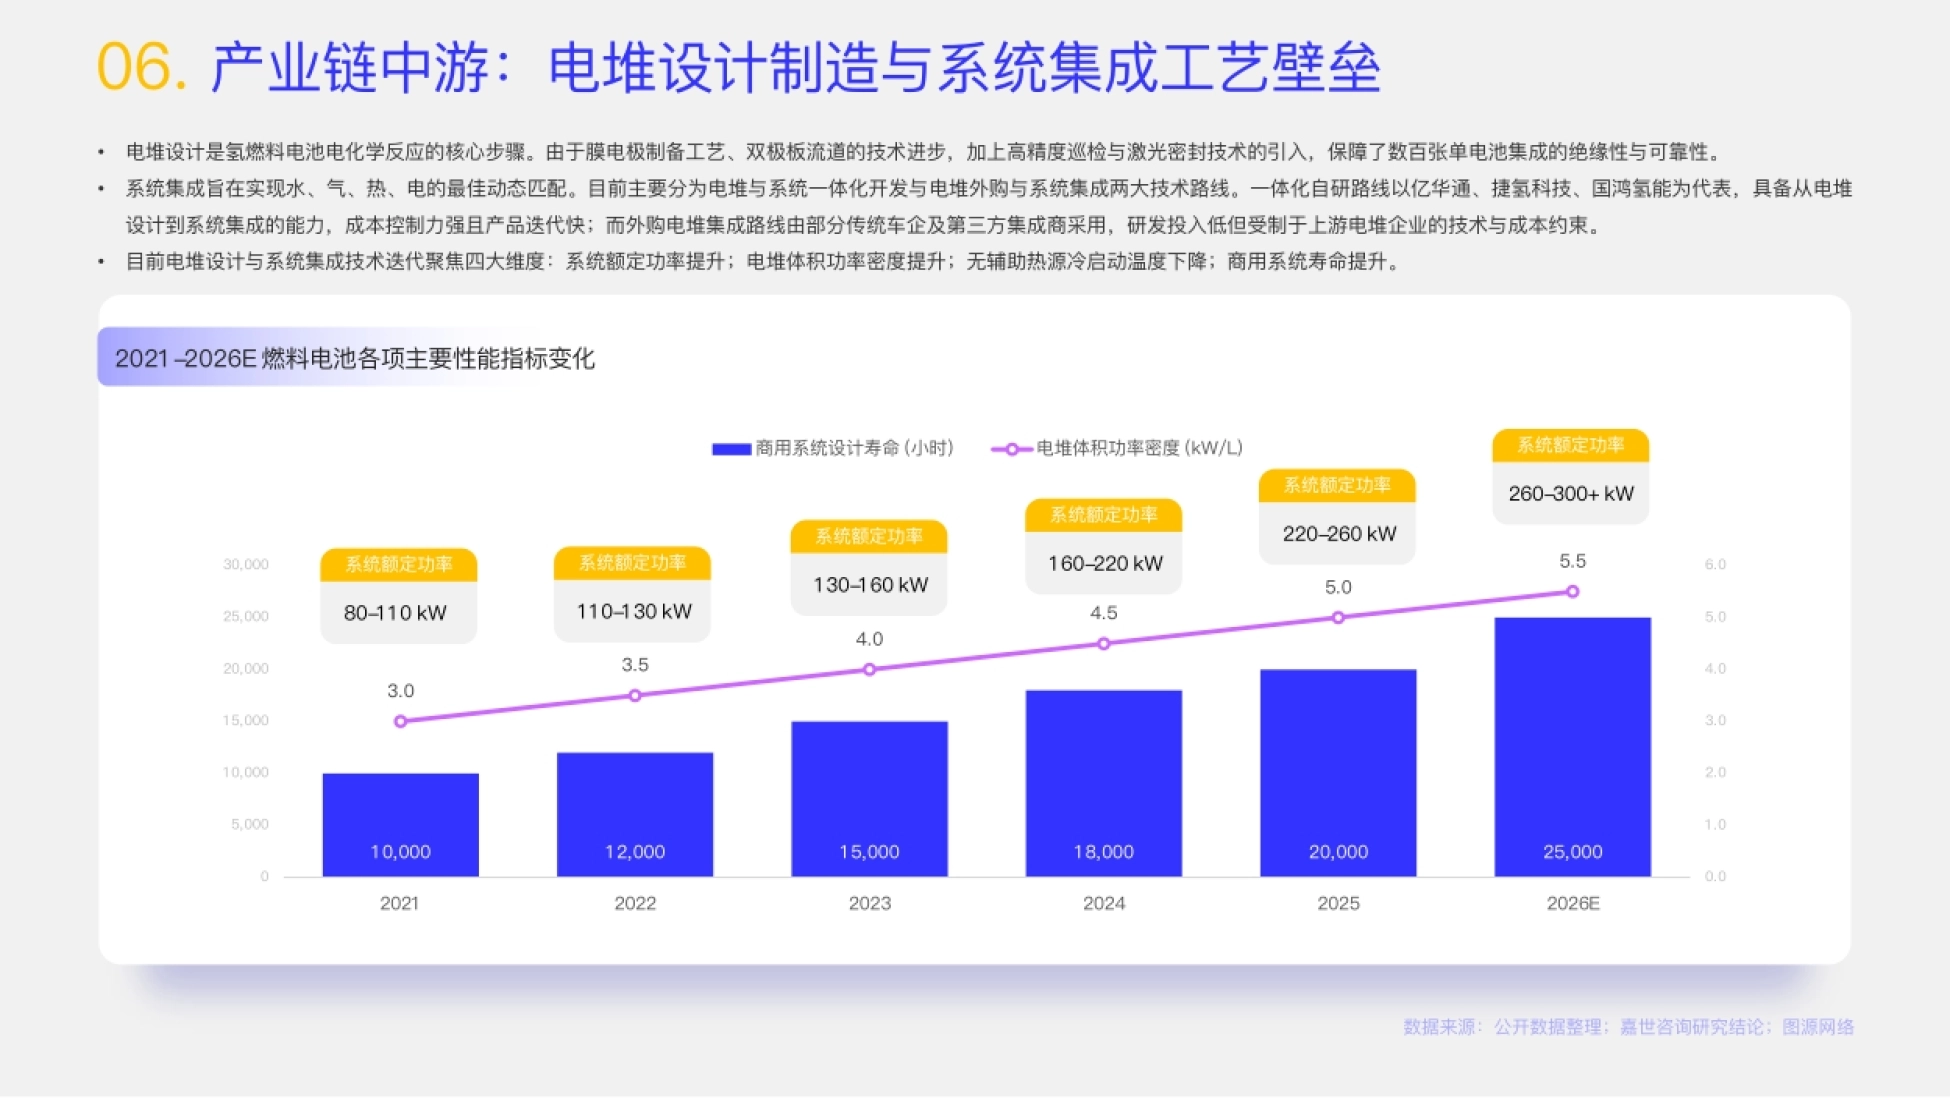
中游的工艺壁垒,报告讲得比较细。电堆设计是电化学反应的核心环节,膜电极制备工艺、双极板流道技术进步,加上高精度巡检与激光密封技术,保证了数百张单电池集成的绝缘性与可靠性。
系统集成要解决的是水、气、热、电的最佳动态匹配。这一步决定了整机效率和使用寿命。报告把市场分成了两条技术路线。第一条是电堆与系统一体化开发,代表企业有亿华通、捷氢科技、国鸿氢能,成本控制力强,产品迭代快。
第二条是外购电堆加系统集成,多由部分传统车企和第三方集成商采用,研发投入低,但受制于上游电堆企业的技术与成本约束。
技术迭代聚焦四个维度:系统额定功率提升、电堆体积功率密度提升、无辅助热源冷启动温度下降、商用系统寿命提升。
这四项在报告里都有对应的年度曲线。系统额定功率从 2021 年的 80 到 110kW,逐步走到 2026 年的 260 到 300kW 以上。商用车设计寿命从 10000 小时往上走到 20000 到 25000 小时,电堆体积功率密度从 3.0 kW/L 走到 5.5 kW/L 附近。
外购路线的省,是省在今天的研发投入,贵在明天的议价权。
图源:《2026氢燃料电池行业报告》(第9页) · 原文
七、下游两条腿:重卡吃掉大半,固定发电做第二曲线
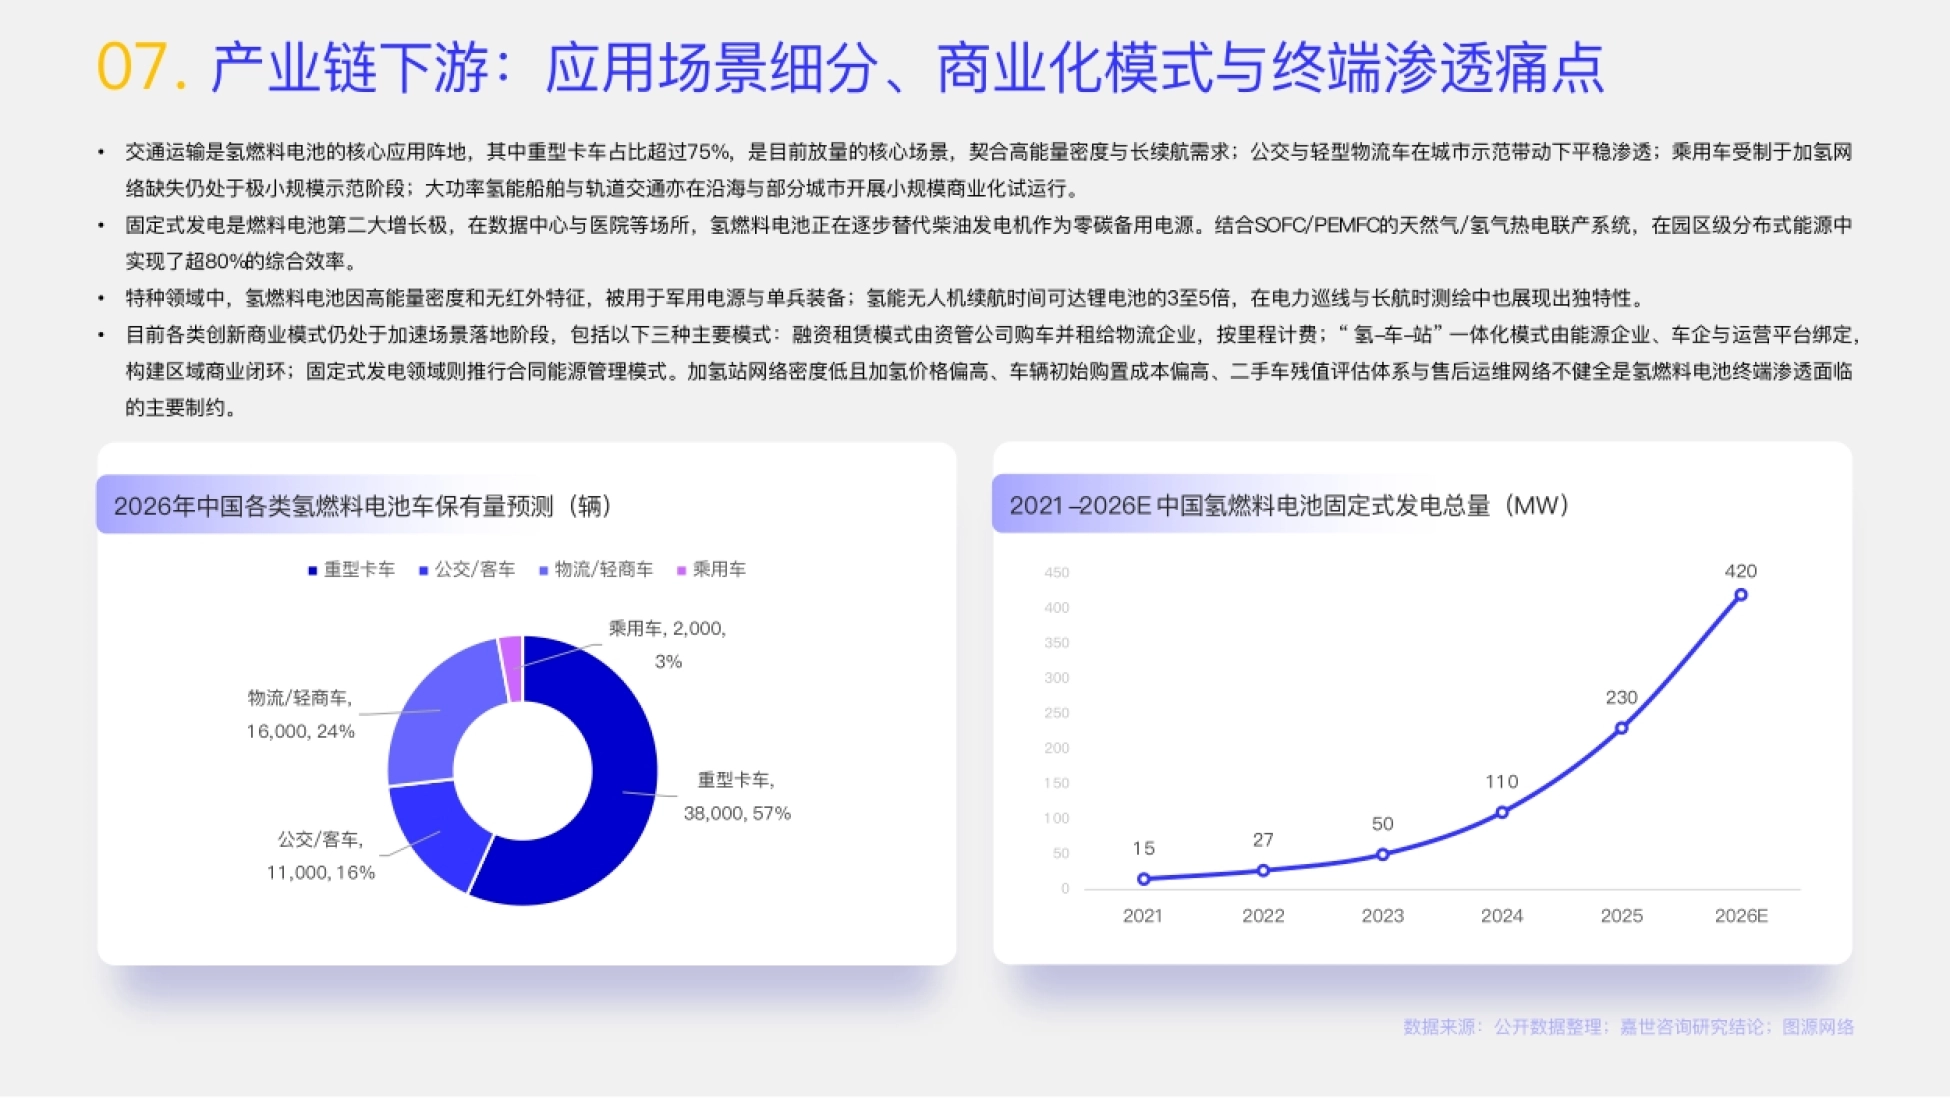
交通运输是氢燃料电池的核心应用阵地,报告给的结构数据很集中。从车辆保有量看,2026 年重型卡车预计 38000 辆,占 57%;物流与轻商车 16000 辆,占 24%;公交客车 11000 辆,占 16%;乘用车只有 2000 辆,占 3%。
但如果只看交通领域内部的销量结构,重卡占比超过 75%。它是目前放量的核心场景,契合高能量密度和长续航需求。
公交与轻型物流车在城市示范带动下平稳渗透;乘用车受制于加氢网络缺失,仍处于极小规模示范;大功率氢能船舶与轨道交通在沿海和部分城市做小规模商业化试运行。
固定式发电是第二大增长极。在数据中心、医院等场所,氢燃料电池正逐步替代柴油发电机作为零碳备用电源。报告给了一个很有说服力的数字:结合 SOFC 和 PEMFC 的天然气或氢气热电联产系统,在园区级分布式能源中可实现超 80% 的综合效率。
这个板块的装机量增长很快,从 2021 年的 15MW 涨到 2025 年的 230MW,2026 年预计 420MW。特种领域是第三条线。氢燃料电池因高能量密度和无红外特征,被用于军用电源与单兵装备;氢能无人机续航可达锂电池的 3 到 5 倍。
商业模式上,报告列了三种:融资租赁由资管公司购车再租给物流企业、按里程计费;"氢-车-站"一体化由能源企业、车企与运营平台绑定;固定式发电领域推行合同能源管理。
制约也很明确:加氢站网络密度低且加氢价格偏高,车辆初始购置成本高,二手车残值评估体系与售后运维网络不健全。
重卡是入口,固定式发电才是第二增长极。
图源:《2026氢燃料电池行业报告》(第10页) · 原文
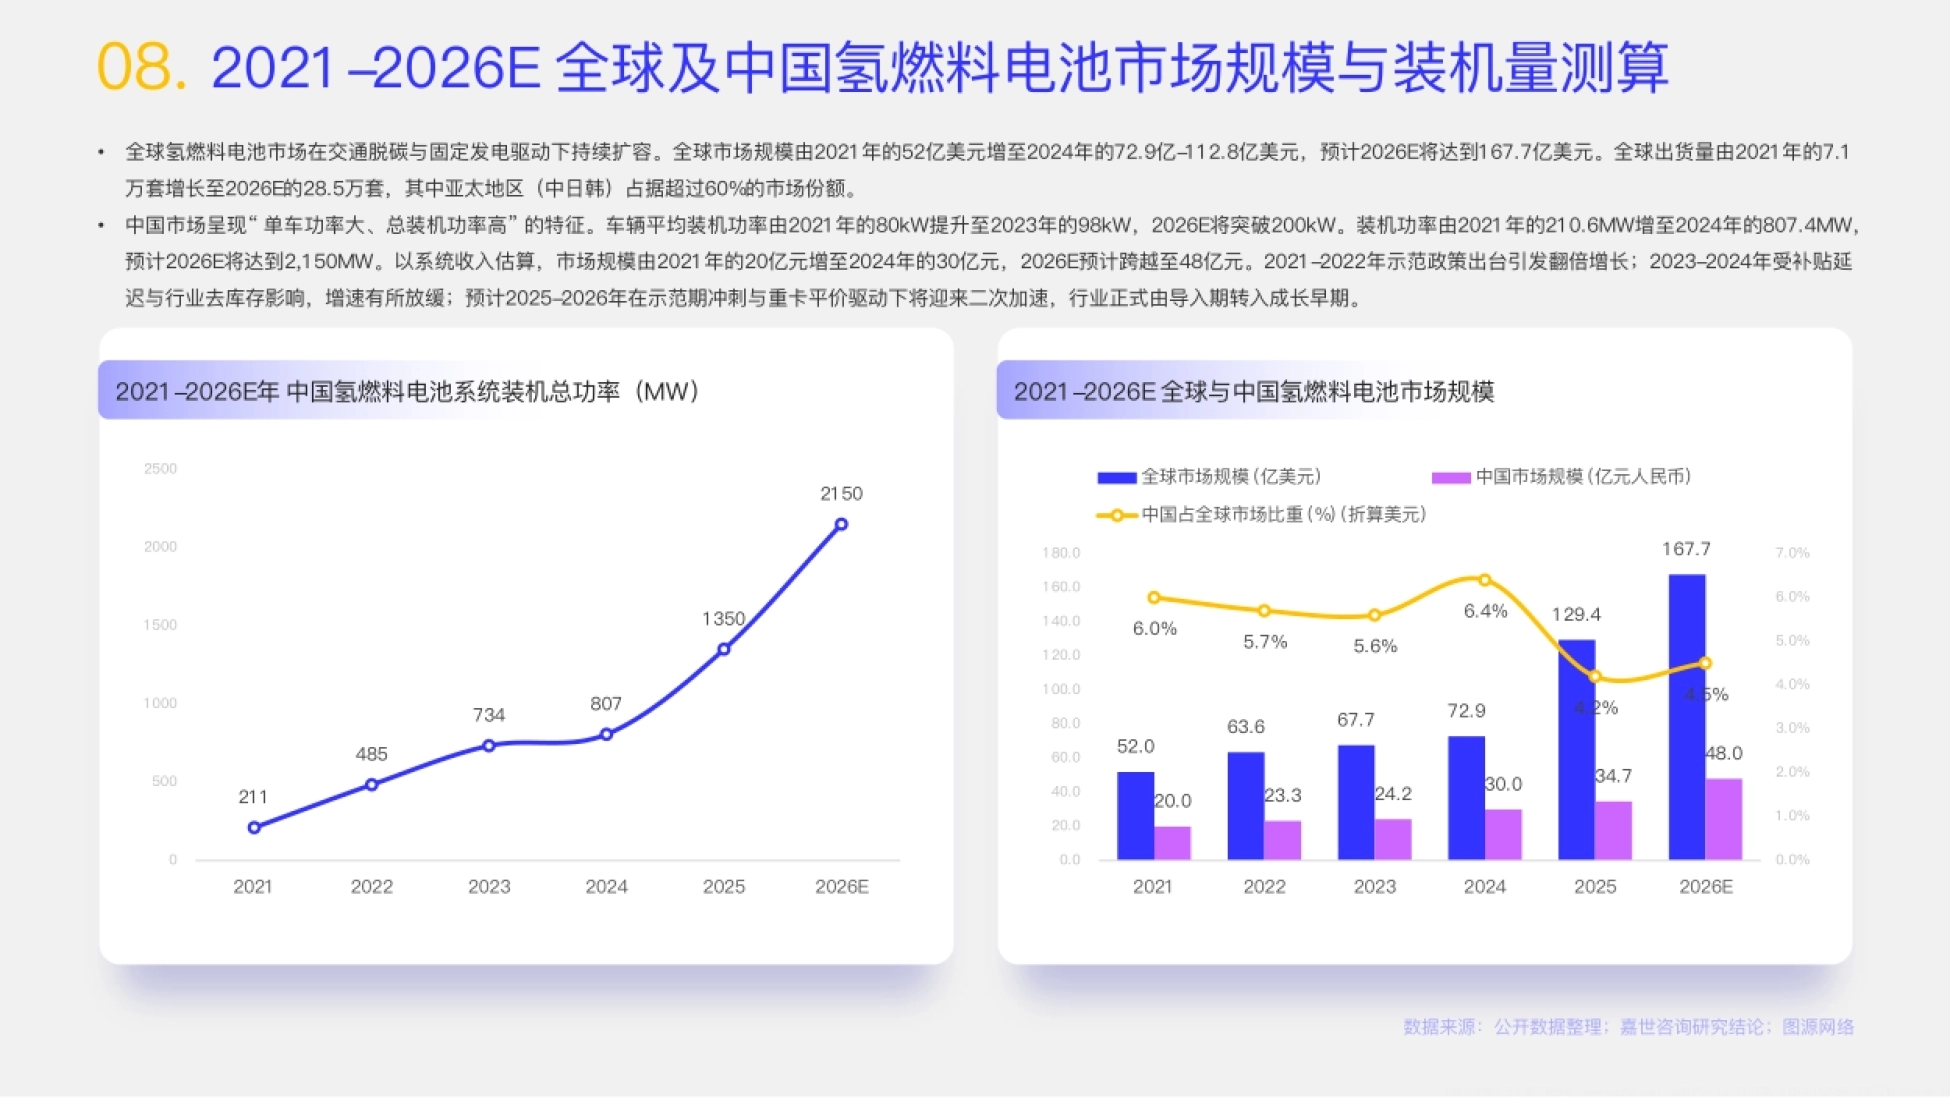
八、市场测算:中国装机两年翻五倍,2026 年冲 2150MW
这一组数据是判断行业节奏的关键。全球市场方面,规模从 2021 年的 52 亿美元增至 2024 年的 72.9 亿美元,报告给的 2024 年区间是 72.9 到 112.8 亿美元,2026 年预计达到 167.7 亿美元。
全球出货量从 2021 年的 7.1 万套增至 2026 年的 28.5 万套,其中亚太地区(中日韩)占据超过 60% 的市场份额。中国市场呈现"单车功率大、总装机功率高"的特征。车辆平均装机功率从 2021 年的 80kW 升到 2023 年的 98kW,2026 年将突破 200kW。
装机总功率从 2021 年的 210.6MW 增至 2024 年的 807.4MW。按报告曲线,2025 年是 1350MW,2026 年预计 2150MW。换算一下,四年左右装机功率涨了十倍,其中 2025 到 2026 这一年几乎再翻一倍。
市场规模以系统收入估算,从 2021 年的 20 亿元增至 2024 年的 30 亿元,2026 年预计跨越到 48 亿元。
报告对节奏的解释很清楚:2021 到 2022 年示范政策出台引发翻倍增长;2023 到 2024 年受补贴延迟与行业去库存影响,增速放缓;2025 到 2026 年在示范期冲刺与重卡平价驱动下迎来二次加速。
结构上,交通运输占中国市场 80% 以上,固定式发电占 10% 到 15%,便携式与特种领域占 3% 到 5%。固定式发电内部,备用电源占 50%,分布式热电联产占 35%,微电网发电占 15%。
2026 年的二次加速,靠的不是补贴加码,是重卡算得过来账了。
图源:《2026氢燃料电池行业报告》(第12页) · 原文
九、竞争格局:CR5 先降后升,组装型企业正在出清
报告把全球格局划成五个竞争区域。日本以丰田、本田为代表,在乘用车与材料专利上有优势,核心材料自给率高;韩国以现代为主,主导乘用车与商用车出口。
欧洲的博世、SFC Energy、PowerCell 聚焦重卡与轨道交通集成;北美的 Plug Power、康明斯、巴拉德在叉车与固定发电上占优,但材料进口依赖度偏高。中国凭借商用车市场,在 PEMFC 系统装机与批量化制造上领跑,全产业链国产化在加速。
国内集中度走的是一条先升后降再升的曲线。2021 到 2022 年示范初期,CR5 已超过 70%,龙头包括国鸿氢能、亿华通、重塑集团、国电投氢能与捷氢科技。
2023 到 2024 年随着车企自研系统投产,CR5 微降到 62% 到 65%。报告预计 2025 到 2026 年随着行业淘汰重组,CR5 会回升到 70% 以上。上游自主化也在同步推进:双极板国产化率超 80%,膜电极达 75%,质子交换膜与催化剂预计 2026 年国产化率将达 50% 以上。
报告对市场阶段的判断是已经进入淘汰洗牌期。缺乏电堆自研能力、依赖外购组装的系统厂商面临出清,具备全产业链自研能力并绑定主流车企渠道的龙头企业将占据主要份额。
它把市场分成三个梯队:专业系统龙头、车企背景系统企业、跨界与区域型企业。报告预计第二梯队可能并购缺乏资金但具备技术的电堆企业,第三梯队加速淘汰。
报告还拿亿华通做了标杆拆解。2021 到 2023 年营收分别为 6.29 亿元、7.38 亿元、8.01 亿元;2024 年降到 3.67 亿元,2025 年降至 2.59 亿元,归母净利润亏损 6.71 亿元。应收账款高企是共同难题,客户补贴发放周期长导致回款慢。但研发费用率 2021 到 2025 年始终维持在 20% 左右的高位。
报告最后列了四大机遇与四大挑战。机遇是重卡规模化放量、绿氢与加氢网络协同、固定式发电拓展、全产业链国产替代深化。
挑战是加氢站布局滞后——单站初期建站成本约 1200 万到 1500 万元;系统购置与运维成本仍偏高,部分地区加氢价格还在 35 到 50 元/公斤;核心材料耐久性有待验证;行业政策依赖度较高。
报告原文件、全部图表和测算口径都在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。