AI时代内容不是更便宜了,而是更贵的资产
 广告
本文解读:《2026AI浪潮看内容与聚合平台价值几何-华鑫证券》 · 共 46 页 · 原文
AI 让内容生产变便宜了,但报告认为优质内容反而更值钱了。华鑫证券这份专题的推理链条很清楚:工业时代的价值看规模效应,移动互联网看网络效应, AI 时代看的是智能复利,企业价值从资源占有转向组织和调度资源的能力。
落到内容上,AI 是双刃剑。创作门槛降低会稀释中腰部内容公司的护城河, 但 AI 供给的通货膨胀同时拉高了优质 IP 的稀缺性,竞争能力从产能走向资产。
几个关键数字:2026 年国内 AI 剧漫剧市场规模将达 400 亿元、同比增长 138%; 全球 AI 聚合平台 2030 年 189 亿美元,年复合增速 22.3%;全球 AI 游戏 2034 年 123 亿美元。
供给越多,能站住的内容越少——这才是AI给内容行业上的第一课。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第1页)
一、AI时代拼的是智能复利,不是规模
报告先做了一次历史切片:技术革命改变生产要素,进而改变生产方式。
工业时代看中生产规模,规模效应决定成本曲线;移动互联网看中连接规模, 互联网把连接成本压到接近于零,节点越多网络价值越大,于是用户规模成了平台估值的主要参考。
AI 时代看什么?报告的回答是智能复利,并把它分成三个阶段。
第一阶段,通用人工智能已成为可规模化调用的社会基建;第二阶段,AI 从聊天助手进入智能体阶段, 开始解决真实世界问题;第三阶段,应用涌现,从聚合平台到垂类应用百花齐放。
报告认为当下的 AI 应用系统还处在线性扩张模式,原因是 AI 暂时不对结果负责,结果仍要人确认。
它打了个比方:工业时代早期机器已经出现,但规模经济还没展开;互联网早期连接成本已经降低, 但网络效应还没形成垄断。今天的 AI 就在这个位置上。
这个阶段正是智能复利的窗口期——技术能力已经跃升,但价值创造机制和市场竞争机制还在孕育。
AI 现在还不能对结果负责,所以它创造的价值也还停在人力替代水平。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第2页)
二、从千人一面到一人千面,边界让位于意图
报告用一个递进描述竞争环境的变化:工业时代是千人一面,互联网是千人千面,AI 时代是一人千面。
对应的商业形态也在变。AI OS 作为新系统,把大模型放进系统底层当内核,把智能体当作基本调度单元, 职责从管理 CPU 和内存,变成管理意图理解、Agent 调度、上下文记忆、工具调用和算力分配。
如果企业商业模式建立在 AI OS 之上,就从移动互联网的交易撮合,走向实时资源节点的调度。
平台竞争的重心也随之转移:从争夺用户与交易频次,转向谁能成为行业资源调度标准的制定者; 从网络效应的连接关系,转向行业资源调度规则的实时操作系统。
报告给出的判断是,企业在 AI 时代的业务边界会让位于意图边界。
过去是先有资源才有资格竞争,现在是有调度能力就能调用别人的资源。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第3页)
三、88% 试过了,只有 14% 真拿到价值
报告引了两组数据,放在一起看很有意思。2026 年约 88% 的中国企业已跨过 AI 应用试点阶段,但只有 14% 的企业实现了价值提升。这个落差说明,企业竞争的问题已经从“是否具备智能化基础”,变成“能否把智能化投入转化为竞争优势”。
外部环境也在加速。2026 年从 AI 部署到价值兑现,中国企业数字化转型提速; 2026 年 9 月,美国把政府文件中的 AI 改称 SI(超级智能),SI 从技术想象升级为政策与资本共同议题。
阿里在 2025 年 9 月给出的 ASI 三阶段路线可以对照看:第一阶段智能涌现, 第二阶段自主行动、AI 掌握工具使用和编程能力辅助人,第三阶段自我迭代、通过连接物理世界实现自学习。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
智能的量级也在变。报告统计,全球大语言模型周度 Token 消耗从 2026 年 2 月的 9.8T 增长到 10 月的 176T, 2 月 2 日到 10 月 5 日累计消耗 2013T。
88% 和 14% 之间那道沟,就是这一轮所有AI服务商的生意空间。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第4页)
四、内容重估:门槛低了,护城河反而更深
报告对内容行业的判断分成两面。悲观的一面:AI 让内容创作门槛大幅降低,中腰部内容公司的护城河会被稀释。 这件事已经在发生——平台上的新剧集供给曾高速扩张,如今转入收缩,赛道进入优胜劣汰阶段。
乐观的一面:能成为 IP 的内容门槛在拔高。AI 内容供给的通货膨胀,反过来拉高了优质 IP 内容公司的竞争力。
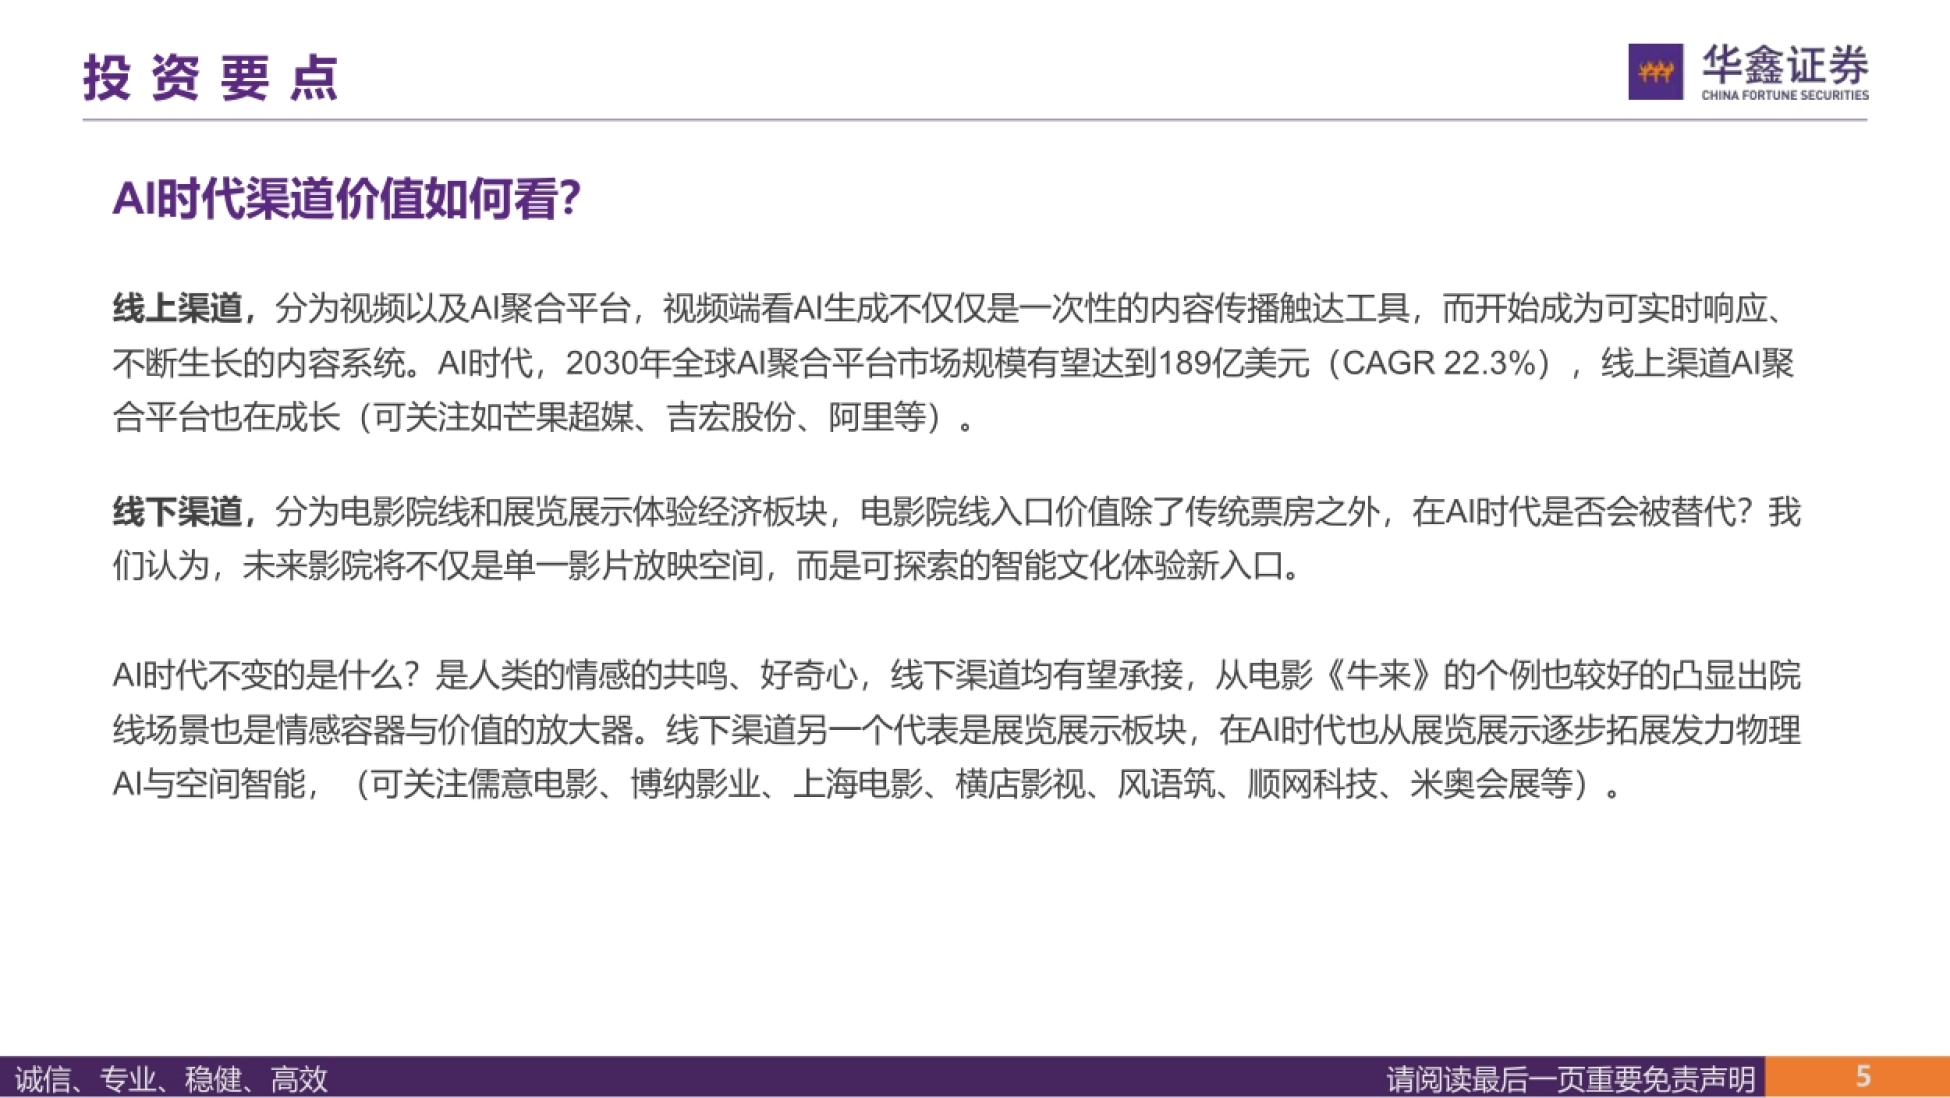
AI 对内容行业真正的价值,在于资产可以持续复用、边际成本持续递减。 报告引用了人民日报评论里的一个词——文化体力,指观影、艺术欣赏这类文化活动所需的时间、注意力和耐心。 它不只是消耗品,也是一种再生品。
所以内容企业的竞争能力,会从产能走向资产,从单点灵感走向系统化运营。
AI 能生成一百万条内容,但没人能保证其中有一条值得被记住。
图源:《2026AI浪潮看内容与聚合平台价值几何》(第5页)
五、AI剧漫剧 400 亿,竞争下一站是质量
2026 年国内 AI 剧漫剧市场规模将达 400 亿元,同比增长 138%,这是报告给出的最具体的一个数。
但同一份报告也指出,抖音平台上的新剧集供给已经从高速扩张转入收缩,说明赛道进入优胜劣汰阶段。 短剧行业不仅面临质量门槛,还承受平台分成政策调整带来的成本压力。
真正的分水岭是内容从短到长。2026 年 7 月纯原生内容作品《桃花潭记》上安徽卫视; 9 月《后西游记》登陆湖南卫视、芒果 TV;AI 电影《三星堆未来往事》登陆院线。
《后西游记》的数据可以说明问题:芒果 TV 正片播放量超 4.7 亿, 在猫眼拿下全网热度总榜和电视剧热度榜双榜第二。
报告也保持克制:AI 短剧目前还无法承制偏厚重现实题材,仍以大众碎片化娱乐消遣为主; 但随着字节 Seedance2.5、MiniMax H3 等模型推进长叙事能力,AI 长片创作才有可能。
138% 的增速买来的是一堆片子,能上星的只有那么几部。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第6页)
六、聚合平台 189 亿,按调用量抽成
渠道端分为新增和存量两类,新增主要是 AI 聚合平台。报告给出的规模是:2030 年全球 AI 聚合平台市场有望达到 189 亿美元,年复合增速 22.3%。 驱动力是企业 AI 项目预算增加、数据产品上市更快、以及个性化客户体验需求上升。
竞争格局分成三类:第一类是独立 API 聚合,以 OpenRouter 为代表,中国企业吉宏股份推出了 TokGate 平台; 第二类是企业软件平台,如亚马逊 Bedrock、谷歌 Gemini Enterprise,OpenAI 与 Anthropic 也在向企业直销; 第三类是云厂商的原生聚合服务,如 IBM、Cloudflare、Databricks。
商业模式高度一致:按调用量抽取服务费。这意味着聚合平台的收入直接跟 Token 消耗挂钩, 它的增长曲线本质上是 AI 应用活跃度的函数。
吉宏股份的说法值得记一下:平台接入 70 个大模型,但接入数量不会成为壁垒, 核心是 FDE 工程交付机制,把长期跨境经营积累的场景、数据与经验转成可对外输出的生产力。
聚合平台的护城河不在接了多少模型,在能不能把模型交付进客户的流程里。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第7页)
七、院线和展馆,AI替代不了两个东西
存量渠道主要有两块:电影院线和展览展示。院线的疑问很直接:AI 时代影院会不会被替代?报告的判断是不会,但它的角色要变。 未来影院不只是单一影片放映空间,而是可探索的智能文化体验新入口。
它给出的理由是,AI 时代有两件事不变——人类的情感共鸣和好奇心。电影《牛来》被当作例子, 说明院线场景同时是情感容器和价值放大器。
展览展示是另一条线,而且正在往物理 AI 与空间智能延伸。企业可以借助空间智能把线下展会高精度复刻到线上, 也可以用 Agent 自动控制展馆物理设备,把“AI 加展览”从辅助工具升级成可自主执行的服务链路。
再加上机器人、Agent 应用、AI 眼镜这些新终端,线下入口的价值被重新定义了一遍。
AI 能生成一部电影,但没法替你在黑暗里跟一群人一起看完它。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第8页)
八、AI游戏和AI电影,空间不算小
报告把游戏和电影单列出来,是因为两者都是现金流比较确定的场景。全球 AI 电影制作市场规模有望从 2025 年的 39 亿美元增至 2032 年的 189 亿美元,年复合增速 25.1%; 全球 AI 媒体娱乐市场从 2025 年的 31 亿美元增至 2034 年的 209 亿美元,年复合增速 23.7%。
AI 在电影里的落点很具体:剧本开发、选角分析、制作规划、视觉特效和后期剪辑, 把数据驱动的工具塞进整条制作流程。
游戏侧,全球 AI 游戏市场有望从 2025 年的 22 亿美元增至 2034 年的 123 亿美元,年复合增速 21%; 全球 AI 动漫市场从 2026 年的 32.3 亿美元增至 2030 年的 92.8 亿美元,年复合增速 30%。
2026 年 10 月,谷歌与 Unity Software 达成战略合作,拟推出整合式游戏开发平台, 把谷歌的 AI 能力、十亿级用户产品生态和 Unity 的开发技术放在一起。
报告对游戏行业特别看好的一点是,它有丰富的交互场景、数字化生产体系和成熟商业模式, 是人工智能落地最深的行业之一,AI 游戏的黑马供给还可能撬动新的预期。
动漫 30% 的增速最快,因为它的生产流程最标准化,最容易被AI接管。

图源:《2026AI浪潮看内容与聚合平台价值几何》(第9页)
九、八家公司在报表里的位置
报告给了两张关注公司盈利预测表,覆盖院线、剧集、游戏、出版和聚合平台几类。院线侧,儒意电影 2026 年预计每股收益 0.58 元,博纳影业从 2025 年的亏损转为 0.16 元; 上海电影、横店影视也在名单里。
内容侧,芒果超媒 2026 年预计 0.82 元,华策影视 0.15 元,奥飞娱乐 0.13 元,中信出版 0.87 元。游戏侧,恺英网络 2026 年预计 1.22 元,吉比特 26.8 元,完美世界 0.59 元,姚记科技 1.23 元, 顺网科技 0.67 元;聚合平台相关的是吉宏股份 0.76 元。
这些预测都在报告评级体系里给了买入,但盈利预测本身建立在游戏和影片上线节奏之上, 这也是报告在风险提示里专门点出的一条。
政策端给了铺垫。2026 年 10 月国务院《发展新质生产力的意见》提出全面实施“人工智能+”行动, 加快智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用。
风险写得很全:AI 生产的文化产品不受欢迎、AI 应用不及预期、产品商业化低于预期、 影片与游戏上线不及预期、推荐公司业绩不及预期。
这份 46 页报告的完整盈利预测表、全球市占率数据与全部图表,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
AI 解决了产能,接下来要回答的是内容凭什么被看。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。