AI把电要得太急,数据中心为啥开始改到工厂里流水线生产?
 广告
这份报告来自仲量联行,全名《2026 模块化数据中心:从创新到必然——AI 基建超级周期下的中国机遇与全球实践》。它讲的其实是一个很朴素的变化:数据中心正在从工地搬到工厂。
先看几个数字。仲量联行《2026 年全球数据中心展望报告》指出,2026 至 2030 年全球将新增近 100GW 数据中心容量。总容量会从 103GW 爬到 200GW,几乎翻倍,背后需要高达 3 万亿美元的总投资,其中 1.2 万亿美元会变成房地产资产价值。
到 2030 年,模块化系统和微型数据中心的年销售额将达到 480 亿美元,五年复合年增长率 35%。
一边是算力按秒烧钱,一边是工地按年交付——这个错位就是模块化真正被需要的原因。
中国正站在浪潮中央:2025 年中国模块化数据中心市场规模已突破 280 亿元人民币,占全球份额近 30%,同比增长率 26%。下面按速度、全球实践、市场规模、三大驱动力、融资逻辑和展望六个部分,把这份报告拆开讲。

图表来源:《2026模块化数据中心:从创新到必然》(第封面页) · 查看完整报告

图源:《2026模块化数据中心:从创新到必然》(第2页) · 阅读原文与全部图表
一、交付周期从年缩到月,GPU 等不起串行施工
AI 时代,交付速度本身就是生产力。每一张 GPU 不是在设计模型,就是在生产词元(Token),闲置一天都是浪费。据国家数据局数据,截至 2026 年 3 月,中国日均 Token 调用量已超过 140 万亿,较 2024 年初增长超过 1,000 倍。
谁先建好数据中心,谁就先坐上牌桌。但传统建设方式是典型的串行施工:土建、供配电、冷却、网络、安防、消防十几道工序环环相扣。这一点在《智算中心趋势报告:智能算力规模超1882EFLOPS》里有更细的口径拆解,感兴趣可以翻过去看。
仲量联行报告显示,2025 年全球 57% 的数据中心项目经历了三个月或更长的施工延误,50MW 项目平均建设周期长达 18 个月。设备平均交付周期已达 33 周,较 2020 年前水平增长 50%。分地区看,中国通常 6 至 12 个月,美国 12 至 18 个月,日本和欧洲甚至超过 30 个月。
模块化集装箱方案打破了这个瓶颈:90% 以上的结构施工、机电安装和内部装修在工厂完成,现场只需吊装拼接。报告列出的交付周期对比很直观:阿里云 CUBE 5.0 在乌兰察布只需 100 天,贵州首个浸没式液冷"算力方舱"3 个月。
海外案例同样快:中集 CIMC 马来西亚柔佛州 60MW 项目 10 个月,Fluidstack 为 Anthropic 建造的 GW 级项目 6 个月。作为参照,传统超大规模数据中心的建设周期是 2 至 3 年。仲量联行还预测,新的区域组装枢纽可把物流成本降低 40%,实现八周交付。
缩短的不只是单个项目的工期,而是整个行业的交付标准。

图表来源:《2026模块化数据中心:从创新到必然》(第3页) · 阅读原文与全部图表
二、从中国工厂发货到世界各地的集装箱算力
报告的第二部分把镜头拉到全球,中国是绝对主角。凭借完备产业链和制造能力,中国已成为全球模块化数据中心建设的领跑者。2025 年中国模块化数据中心出口金额同比增长 32.4%,主要流向中东、东南亚及非洲。
本土供应链成熟度也明显提升,国产化率已达 75% 以上,说明这套能力不是靠进口拼出来的。区域需求同样在涨。仲量联行亚太区数据显示,2025 至 2030 年亚太数据中心容量将从 32GW 增长至 57GW,年复合增长率 12%。
其中第三方托管(Colocation)以 19% 的增速领跑,而企业自建数据中心容量预计下降 6%,企业正加速向云端迁移。国内的标杆案例是阿里云 CUBE 5.0。它把供电、冷却、安防、智能化和消防五大系统的整体模块化率从 30% 提升至 90%。
效果也很硬:单位面积算力密度达到上一代的 5 至 10 倍,单位千瓦建设成本降低 10% 以上,产品一次性测试通过率接近 100%。
它已在内蒙古乌兰察布、宁夏中卫等数据中心试点运行,并取得欧洲 CE 认证和东南亚 IEC 产品准入;2026 年阿里云计划把模块化产能提升两倍以上。
另一个案例在贵州。算力方舱 2026 年 8 月在贵安新区建成投运,是贵州首个浸没式液冷数据中心。40 英尺标准集装箱内布设 4 台浸没式液冷机柜,最优 PUE 值不超过 1.15,明显优于全国数据中心 1.34 的平均水平。
它采用工厂一体化预制、现场吊装接入的方式,整体工期仅 3 个月,较传统方案缩短超 80%,初期建设投资节约 40% 至 50%。中集集团(CIMC)累计交付的模块化预制数据中心装机容量已超过 1,000MW,客户覆盖马来西亚、印度尼西亚、中东、意大利等地。
国际一侧也不缺案例。Fluidstack 与 Anthropic 的组合最受关注:Fluidstack 今年 1 月完成 8.3 亿美元 A 轮融资,估值 75 亿美元。它正在主导 Anthropic 总额 500 亿美元的美国数据中心建设计划,靠工厂预制模块把 GW 级项目的建设周期从 18 至 24 个月压到 6 个月。
Runware 推出的 Sonic 推理舱在 20 英尺集装箱内集成约 1,200 颗 GPU 和 1MW IT 算力,交付周期约 3 周,2026 年下半年在美欧部署。此外,Armada 完成 2.3 亿美元 B 轮融资,与江森自控合建亚利桑那工厂制造模块化单元;LG CNS 在釜山部署 50 单元模块化 AI 数据中心园区。
仲量联行预测,模块化行业未来几年会经历重大整合,最终留下约五家主要厂商。设计形态也会升级,从集装箱单元进化为 10MW 以上的可扩展大型模块;到 2028 年全球可能运营超过 15,000 个微型数据中心。
中国输出的是产能和标准,而不只是产品。
图片来源:《2026模块化数据中心:从创新到必然》(第8页) · 下载报告全文
三、280 亿元的市场背后,是政策把它当工业产品在做
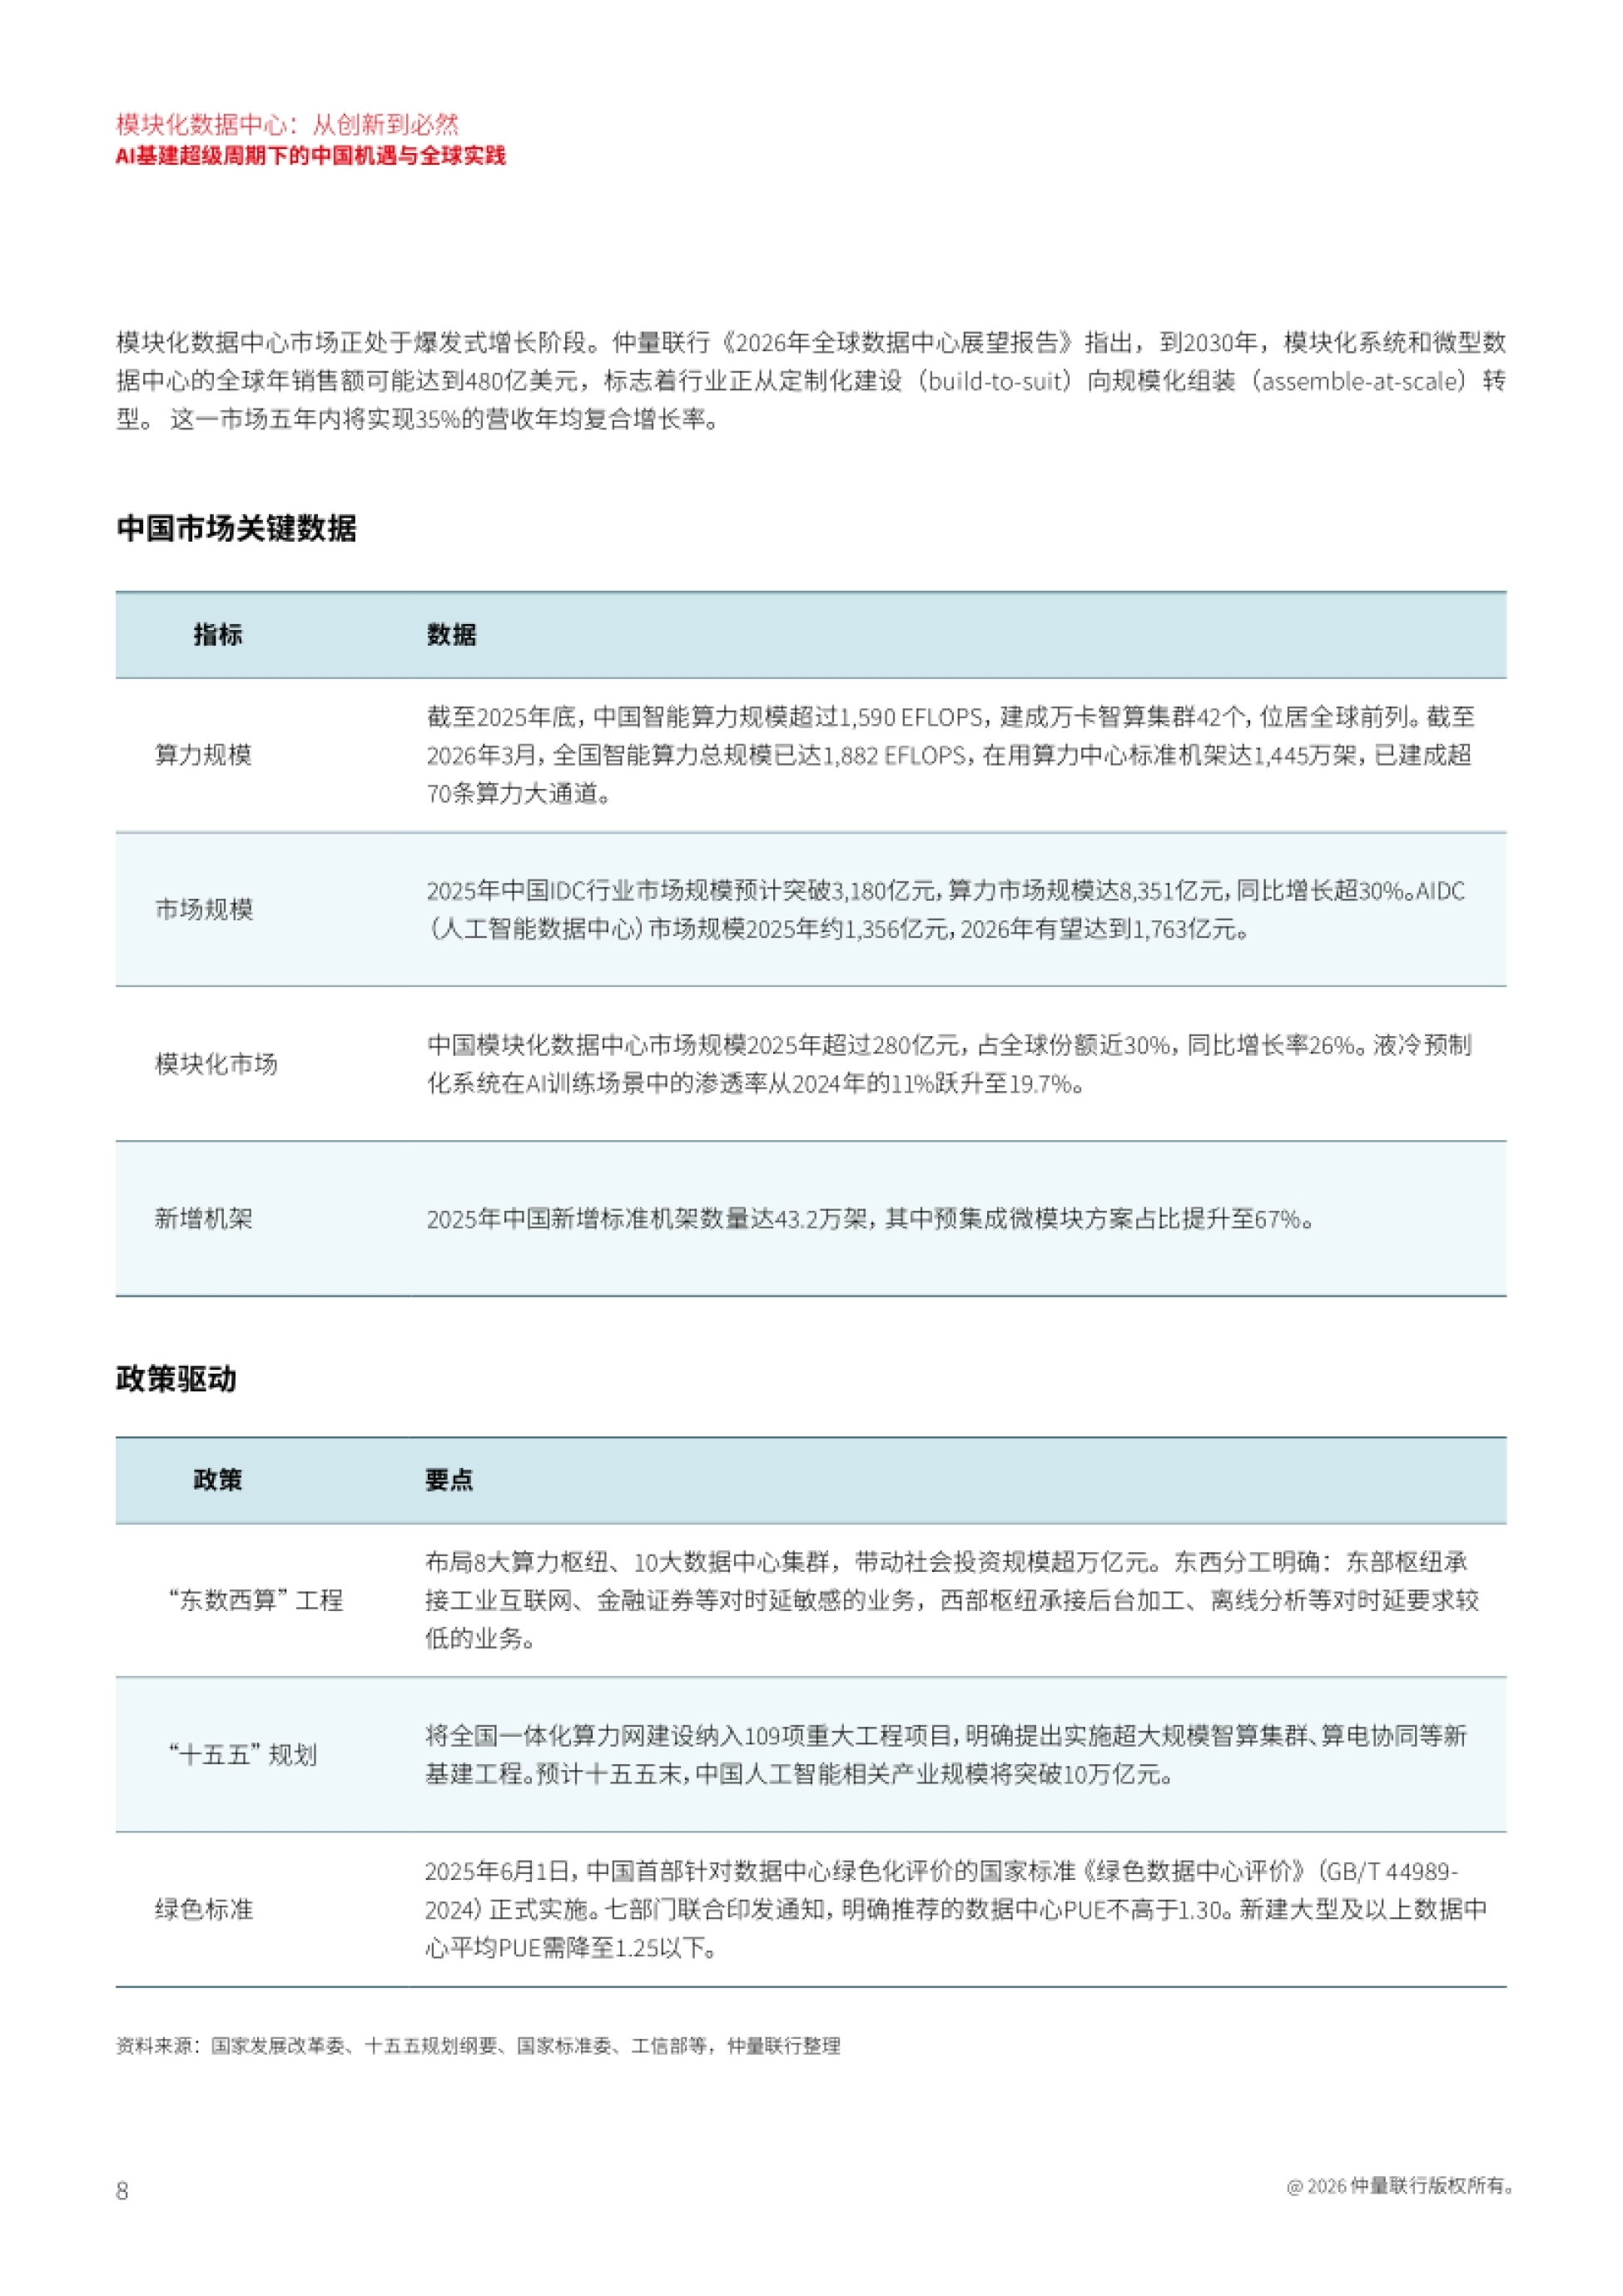
报告用一整章的数据说明,模块化已经不是概念,而是有规模、有政策的产业。仲量联行《2026 年全球数据中心展望报告》指出,到 2030 年模块化系统和微型数据中心的全球年销售额可能达到 480 亿美元,五年营收年均复合增长率 35%。
这意味着行业正从定制化建设(build-to-suit)转向规模化组装(assemble-at-scale),交付逻辑被彻底改写。中国市场的数据同样密集。截至 2025 年底,中国智能算力规模超过 1,590 EFLOPS,建成万卡智算集群 42 个,位居全球前列。
到 2026 年 3 月,全国智能算力总规模已达 1,882 EFLOPS,在用算力中心标准机架 1,445 万架,已建成超 70 条算力大通道。市场层面,2025 年中国 IDC 行业市场规模预计突破 3,180 亿元,算力市场规模达 8,351 亿元,同比增长超 30%。
其中 AIDC(人工智能数据中心)市场规模 2025 年约 1,356 亿元,2026 年有望达到 1,763 亿元。新增机架更能看出结构变化:2025 年中国新增标准机架 43.2 万架,其中预集成微模块方案占比提升至 67%。
液冷预制化系统在 AI 训练场景中的渗透率,也从 2024 年的 11% 跃升至 19.7%。政策是这一切的底座。"东数西算"工程布局 8 大算力枢纽、10 大数据中心集群,带动社会投资规模超万亿元。
东西分工写得很明确:东部枢纽承接工业互联网、金融证券等时延敏感业务,西部枢纽承接后台加工、离线分析等要求较低的业务。
"十五五"规划把全国一体化算力网建设纳入 109 项重大工程项目,明确实施超大规模智算集群、算电协同等新基建工程。绿色标准也在收紧。2025 年 6 月 1 日,中国首部数据中心绿色化评价国家标准《绿色数据中心评价》正式实施。
七部门联合印发通知,明确推荐的数据中心 PUE 不高于 1.30,新建大型及以上数据中心平均 PUE 需降至 1.25 以下。
政策真正的作用,是把工程项目变成了可量产的工业产品。

图源:《2026模块化数据中心:从创新到必然》(第9页) · 下载报告全文
四、速度、成本、电力,三条线把模块化逼成必选项
为什么是现在?报告给了三大结构性驱动力,每一条都指向同一结论。
速度即护城河
当英伟达新一代 GPU 以 90% 更低的推理成本迭代时,数据中心每延迟一个季度投运,就意味着损失约一个硬件世代的竞争地位。
传统 24 至 36 个月的建设周期不是慢,而是战略性损失,这也是模块化最先被接受的理由。
我们在整理《莱坊2026数据中心地图集解读》时也碰到过类似的分歧,那里的结论可以拿来对照。
工厂经济超越现场经济
工厂预制的成本优势是结构性的,源于可重复工艺、机器人自动化和供应链聚合。仲量联行指出,AI 专用设施的技术改造投入可超过每 MW 2,500 万美元,往往高于壳体和核心结构的建设成本。
中国一侧的数据也在印证:2026 上半年预制建筑出口增长 45%,数据中心是关键增量;电力模块与制冷模块自主化率分别达 82% 和 76%。
报告援引行业判断——未来数据中心会像服务器一样,每个模块标准化、版本化生产。
电力灵活性
AI 基础设施的新瓶颈是电力而非硅片。主要市场的平均电网接入等待时间已超过四年。模块化数据中心自带电池储能系统(BESS)和微电网,可以部署在电力受限或搁浅的园区旁,绕开排队等电的老问题。
贵州算力方舱直接部署于变电站、零碳园区,正是算电协同的生动实践。2026 年政府工作报告首次写入算电协同,提出实施超大规模智算集群、算电协同等新基建工程,把算力网与水、电放在同等位置。
仲量联行还指出,电池储能成本在部分部署中已降至每千瓦时 90 美元以下,为电网灵活性和可再生能源配套提供了实打实的支撑。
传统资产会分层,而不是被简单替代
报告特别提醒,模块化并非完全替代传统数据中心,而是一场资产分层。AI 专用新建项目里,模块化已成默认选择,传统建设方式将逐步退出这一细分市场。
设计承载 5 至 15kW/机柜的传统数据中心面对 100kW+ 的 AI 负载,改造成本往往高于新建,不能改造的资产将降级为低密度稳态负载资产。
混合园区则成为主流范式——园区本身是传统房地产,内部建筑日益模块化。仲量联行技术服务董事总经理 Peter Skae 指出,多栋适中规模建筑的模块化策略可加速上市、简化管理、增强冗余。
面向投资者,报告给出四条建议:用功率密度、供电余量、制冷架构、楼面荷载建立 AI 适配性评估框架;利用模块化的标准化特性做 ABS 融资。
选址逻辑也要从靠近用户转向靠近电力,亚太 2025 至 2030 年将新增约 25GW 容量,集中在电力富集的次级市场。最后一条是组合策略:保留传统数据中心承接稳态负载,用模块化数据中心捕获 AI 增量。
这不是新旧替代,而是一次资产分层。
五、融资利率差 0.9 个点,资本开始向模块化倾斜
模块化不只在改建设方式,也在改 AI 基础设施的融资逻辑。仲量联行指出,2026 至 2030 年全球数据中心产业需要约 8,700 亿美元的新增债务融资。
投资者的兴趣会持续强劲,原因也直白:需求旺盛、供给受限、回报可观、AI 潜力巨大。报告预测 2026 年数据中心开发融资将再创纪录,全球数据中心交易量将适度增长。
2026 年 7 月,BlackRock 的 AIP、MGX 和 GIP 财团以 400 亿美元完成收购 Aligned Data Centers。随后该项目完成 11.83 亿美元资产支持证券化(ABS),较初始 9.05 亿美元目标超额增发 30%,90% 以上抵押租金来自投资级租户。
更值得关注的是,模块化项目正在拿到更优的融资条件。据行业数据,模块化数据中心项目融资利率约 3.2%,传统项目约 4.1%。在一个 1 亿美元的项目里,10 年期融资可节省约 800 万美元,这个利差直接提升项目内部收益率(IRR)。
更大的动作来自产业侧。英伟达联合阿波罗、贝莱德、黑石、博枫、高盛、KKR 六大机构搭建了 5,000 亿美元 AI 算力融资平台。它的意义在于把 GPU 从硬件产品重塑为可融资、可投资的标准化资产类别,贝莱德 CEO 拉里·芬克将其比作 1970 年代 MBS 的诞生。
中国一侧同样火热。据国家数据局披露,东数西算工程带动社会投资规模超万亿元,"十五五"期间人工智能相关产业规模预计突破 10 万亿元。
地方补贴也在跟进,贵州自 2026 年 4 月 1 日起施行新版算力券管理办法,购买智能算力可按合同有效金额的 30% 给予激励。
资本愿意给更低的利率,说明模块化已经过了被质疑的阶段。
那这轮周期最后会走向哪里,报告在结尾给出了判断。
换个角度看同一件事,《联合国投资报告拆解:2025全球FDI涨6%》算的是另一笔账。
六、下一代 AI 基础设施,会在工厂里造出来
报告的结论很干脆:模块化集装箱数据中心已完成从创新方案到必然选择的跨越。速度差距、成本差距、电力灵活性差距和融资利率差距,四个维度指向同一方向——下一代 AI 基础设施将在工厂中制造,而非在工地上建造。
仲量联行描绘的 2030 年图景是:全球数据中心容量接近翻倍,AI 算力需求占据半壁江山,模块化建设成为超级周期的核心交付方式。
在中国,东数西算工程已覆盖 8 大算力枢纽,算电协同首次写入 2026 年政府工作报告,万卡集群在贵安、和林格尔、芜湖相继落地。
对中国而言,这是独特的历史机遇。中国拥有全球最完备的制造业产业链、高效的行政审批流程以及持续扩张的可再生能源装机规模。
2025 年中国模块化数据中心出口同比增长 32.4%,国产化率已达 75% 以上,中国有能力把它从工程项目转化为可量产的工业产品并向全球输出。
对投资者和运营商来说,核心机会在于精准识别具备区位优势、稳定能源供给、高端算力适配以及成熟资本退出渠道的资产。
能整合设计、制造、运输、交付和运营全链条能力的企业,将在这一轮 AI 基础设施超级周期中捕获最大价值。想把这份报告里的完整图表和交付周期对比都过一遍,可以到运营动脉(www.yydm.cn)检索原文。
工地上造数据中心的时代还没结束,但胜负手已经搬进了工厂。
《2026 模块化数据中心:从创新到必然》讲了什么?
这是仲量联行发布的数据中心行业报告,围绕 AI 基建超级周期,系统梳理模块化集装箱数据中心的兴起逻辑、全球实践与中国机遇。
报告分六部分:交付速度革命、全球实践案例、市场规模与政策、三大结构性驱动力、融资优势,以及 2030 年展望,核心判断是模块化已从边缘创新方案变成 AI 时代基础设施建设的默认选择。
模块化数据中心能把交付周期缩短多少?
报告给出的对比很直接:传统超大规模数据中心建设周期为 2 至 3 年,而模块化方案中阿里云 CUBE 5.0 在乌兰察布只需 100 天。
贵州首个浸没式液冷"算力方舱"整体工期仅 3 个月,较传统方案缩短超 80%;Fluidstack 为 Anthropic 建造的 GW 级项目也从行业标准的 18 至 24 个月压缩至 6 个月。仲量联行还预测,新的区域组装枢纽可实现八周交付周期。
中国在模块化数据中心领域处于什么位置?
中国是全球模块化数据中心建设的领跑者。2025 年中国模块化数据中心市场规模超过 280 亿元,占全球份额近 30%,同比增长率 26%。
同年出口金额同比增长 32.4%,主要流向中东、东南亚及非洲,本土供应链国产化率已达 75% 以上。截至 2025 年底,中国智能算力规模超过 1,590 EFLOPS,建成万卡智算集群 42 个。
为什么说模块化已经从"可选"变成"必选"?
报告给出三大结构性驱动力。一是速度:2025 年全球 57% 的数据中心项目经历三个月以上延误,设备平均交付周期达 33 周。
二是成本:工厂预制带来可重复工艺、机器人自动化和供应链聚合的结构性优势,AI 专用设施技改投入可超过每 MW 2,500 万美元。三是电力:主要市场平均电网接入等待时间已超过四年,模块化自带储能和微电网可绕开这一瓶颈。
模块化项目的融资优势体现在哪些数据上?
据行业数据,模块化数据中心项目融资利率约为 3.2%,传统数据中心项目约为 4.1%;在一个 1 亿美元的项目中,10 年期融资可节省约 800 万美元。
此外,2026 至 2030 年全球数据中心产业需要约 8,700 亿美元新增债务融资;英伟达联合六大金融机构搭建了 5,000 亿美元 AI 算力融资平台,把 GPU 重塑为可融资的标准化资产类别。如果你关心的正是半导体设备,《半导体设备:海外创新高,国产补缺口》值得一起读。
相关报告解读推荐
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《智能焊接机器人蓝皮书:2030年市场60亿元》——讲的是2030年市场60亿元
《沙利文AIT蓝皮书:过敏治疗走向对因干预》——主线是过敏治疗走向对因干预
《AI时代公关:黄金24小时压缩到6小时》——报告指出,生成式AI在2026年完成从创新工具到行业基础设施的转型,公关行业迈入人机协同主导的

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。