大家到底愿意为什么内容掏钱,克劳锐这份报告把账算明白了
 广告
克劳锐指数研究院出了份报告,叫《2026 付费内容及用户消费趋势研究报告》。它想回答的问题其实很朴素:现在的人,到底愿意花多少钱、为什么样的内容掏钱?
样本来自克劳锐线上调研,共 N=1230 名用户,数据收集周期是 2025 年 8 月。先说结论。71.8% 的用户表示,未来一年愿意为内容增加投入或保持现有消费水平。
超七成用户有不同程度的复购行为,所谓"一锤子买卖"只是少数。
它最反直觉的一点是:用户付费看的不是值不值,而是不看下去难不难受。
下面按模式、赛道、定价、人群、行为、留存和趋势,把这份报告拆开讲。

图片来源:《2026付费内容及用户消费趋势研究报告》(第2页) · 查看完整报告
一、先说清楚它统计的是什么,不是视频会员也不是直播打赏
报告在开篇就把"付费内容"的边界划得很清楚,免得读者误会。它指的是针对图文、短视频、音频等内容的单次付费或订阅。
但不包括在腾讯视频、爱奇艺、优酷、芒果TV、咪咕视频等平台开通会员收看或超前点播。秀场等直播间的打赏不算,付费只为守护作者、不求回报的支持行为,同样不算。
调研方式是克劳锐线上调研,样本量 N=1230,数据收集周期为 2025 年 8 月。换句话说,它统计的是"专门为某一篇图文、某一集音频、某一部短剧单独掏的那笔钱"。
把边界划得足够清楚,后面每一个数字才真正有分量,这份报告的克制反而更可信。
图片来源:《2026付费内容及用户消费趋势研究报告》(第6页) · 阅读原文与全部图表
二、平台把付费的"基建"搭好了,创作者开始直接卖内容
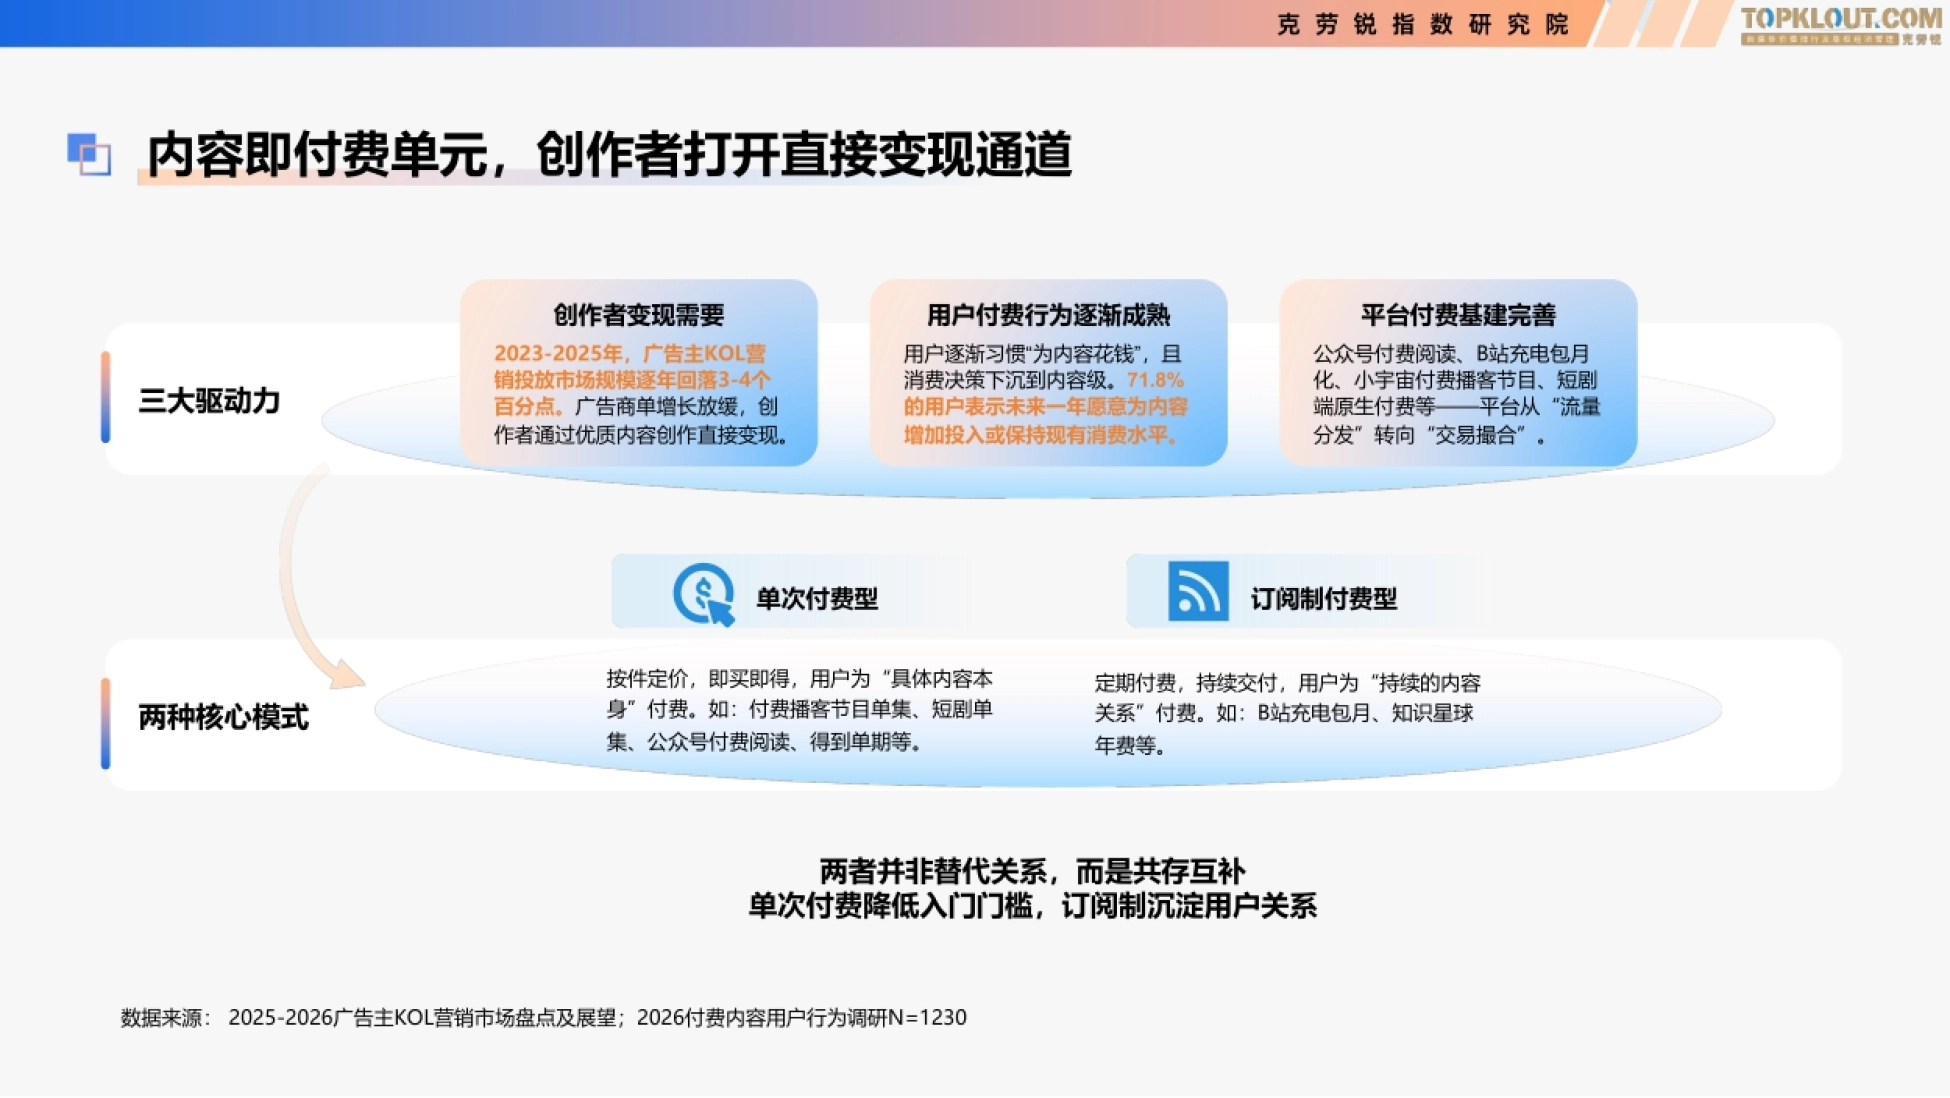
报告把付费内容市场的升温,归到三大驱动力上。第一是用户付费行为逐渐成熟,消费决策已经下沉到"内容级"——为具体某一集、某一篇买单。
第二是平台付费基建完善:公众号付费阅读、B站充电包月、小宇宙付费播客、短剧端原生付费,平台正从"流量分发"转向"交易撮合"。
第三是创作者变现需要。2023 至 2025 年,广告主 KOL 营销投放市场规模逐年回落 3 至 4 个百分点。广告商单增长放缓,创作者只能靠优质内容创作直接变现。
在模式上,报告把它分成两类。单次付费型按件定价、即买即得,用户为"具体内容本身"付费,比如付费播客单集、短剧单集、公众号付费阅读。
订阅制付费型定期付费、持续交付,用户为"持续的内容关系"付费,比如 B站充电包月、知识星球年费。报告特别强调:两者不是替代关系,而是共存互补——单次付费降低入门门槛,订阅制沉淀用户关系。
一个负责拉新,一个负责留存,两条腿走路才是付费内容真正的商业逻辑。

图源:《2026付费内容及用户消费趋势研究报告》(第7页) · 查看完整报告
三、各条赛道的数字都在涨,用户已经开始规模化付费
模式讲完,报告用四条赛道的数据证明:用户为具体内容付费,已经从边缘探索走向大规模渗透。短剧最快。微短剧的付费用户比例,从 2024 年 1 月的 40.5% 飙升至 2025 年 2 月的 48.8%。
B站充电也不慢。2026 年一季度,充电月均付费用户数量同比增长 40%。音频端,2025 年小宇宙新增 6.4 万余个播客节目和近 70 万个单集,单档头部付费节目销售额可达数百万至千万级。
知识付费的盘子则在变大:2026 年市场规模预计达 570 亿元,同比增长 18.8%,付费用户规模突破 4.32 亿人。用户年均知识消费支出提升至 380 元,复购率超过 65%。
报告由此归纳出一条规律:内容决定付费模式——故事适合包月,知识和情绪适合单集或整季,社群适合年费。
真正的增长动力,是创作者想变现和用户习惯成熟的双向匹配,而非平台流量红利。

图源:《2026付费内容及用户消费趋势研究报告》(第9页) · 查看完整报告
四、定价的核心不是"值不值",而是用户"不看下去很难受"
报告里最有意思的一段是定价,它没有谈成本,而是谈心理。报告给出一组定价锚定:包月制对标"1 杯奶茶钱",单集制对标"1 本书的钱",年费制对标"1 顿饭的钱"。
这种"1 杯奶茶钱"的锚定,能够跨越不同内容形态反复奏效。具体到数字:B站充电主流 12 至 30 元;小宇宙单集播客 6 至 15 元,名人整季可达 199 至 299 元。
短剧单集 1 元起、整季 10 至 50 元;知识星球年费 99 至 365 元,部分专业社群可达 999 至 1999 元。公众号单篇 3 至 12 元;得到单期课程 19.9 至 99 元,订阅专栏 199 元/年。
报告因此说,付费内容定价考量的不是"值不值",而是用户"不看下去很难受"的情绪强度。在生态层面,报告还画了一张"四象限":以关系类型和内容驱动两个维度,分出充电追更型、社群学习型、即买即看型、按需获取型。
它的提醒是:内容质量只是入场券,真正决定变现上限的,是创作者能否在对应象限里建立清晰的交付预期。
价格只是调节阀,真正决定用户掏不掏钱的,是不看下去很难受的那股情绪。

图片来源:《2026付费内容及用户消费趋势研究报告》(第10页) · 查看完整报告
五、近一半人免费付费各看一半,付费更像是一个独立选项
用户到底怎么看免费和付费的关系?报告用两组数据回答。第一组是消费现状:44.1% 的用户表示免费内容和付费内容比例差不多,29.6% 主要看免费、偶尔为内容付费。
另有 16.5% 主要浏览付费内容,9.8% 几乎只看付费内容。第二组是关系认知:35.9% 的用户认为免费是了解创作者的窗口、付费是更深入的体验,32.2% 觉得免费内容已经够看。
还有 17.1% 认为付费内容可有可无。报告据此判断,用户对"免费到付费"的递进关系认知并不强。换句话说,付费内容对多数人而言仍是"独立选项",而不是"必然升级"。
我们在整理《快手2026 618报告:1.2亿人消费AI搜索+132%》时也碰到过类似的分歧,那里的结论可以拿来对照。
人群画像也很有嚼头。Z世代(25 岁以下)偏长视频和知识驱动,B站充电 25 岁以下用户 TGI 达 117。月收入 2 万以上人群偏情绪娱乐,短剧付费 TGI 为 109;26 至 30 岁青年职场人知识产品主导、情绪娱乐辅助。
50 岁以上的银发群体则偏休闲放松,短剧付费 TGI 也有 113。
付费这件事没有标准用户,不同年龄、不同收入的人,是在为完全不同的理由买单。
六、谁在花、花多少、为什么花
报告的数据部分,把"花钱"这件事拆得很细。先看模式偏好:41.0% 的用户单次付费和订阅都用,视内容喜好和需求而定;30.3% 偏爱包月或包年订阅制;18.9% 只用单次付费。
从平台数量看,45.9% 的用户会在 2 到 3 个平台持续付费,28.5% 没有持续付费,仅 8.6% 在 4 个及以上平台持续付费。再看金额和频率:用户月均付费内容花费在百元以下的占 73.2%,其中最集中的档位是 51 至 100 元。
购买频率则以"每月 2 到 3 次"为主,占 30.2%。报告把这种特征概括为"小额高频"。为什么会掏钱?47.7% 的人说是因为"认为内容有意义、能学到知识或技能",这是价值驱动。
其余动机分散在"免费看完想看更多"(25.9%)、"想知道故事后续"(23.7%)、"支持喜欢的作者"(23.4%)等,情感与关系动机构成辅助支撑。付费前用户也不是冲动下单。最常见的三个动作是:看简介、大纲或目录,对比同类价格,问朋友或在社群里征求意见。
决策影响因素评分里,"付费内容主题吸引力"以 3.81 分(满分 5 分)排第一,内容永远排在价格前面。
说到底,付费不是一时的冲动消费,而是一次会提前做足功课的理性决策。
七、留人的是质量,赶人的是钱包
用户会不会一直付费?报告从复购、涨价、留存三方面给了答案。复购率相当高。75.7% 的用户有不同程度的复购行为,知识星球的持续复购或续费比例甚至达到 70.9%。
短剧因为低单价、高频消费、内容更新快,复购尤其活跃;得到单期课程则偏系统化,用户学完一门往往会转向下一位老师。
那什么让人留下来?排第一的是内容质量(保持高水平或比免费内容有增量),占 49.6%。其后是"没有好的替代内容"(30.2%)、"与付费用户的互动"(29.2%)、"更新频率稳定"(27.7%)。
什么让人离开?排第一的却很意外——"经济因素(超出接受范围或缩减开支)",占 45.5%。"内容质量下降"只排到 23.1%。报告解释:质量是慢变量,价格和经济是快变量,后者一个波动就能立刻改变行为。
同一条线索,我们在《功能型镜架白皮书:82%家长愿为专业付费》里做过更细的拆解,可以对照着看。
涨价之后也一样,只有 10.6% 的人直接放弃,多数人会减少购买频率(26.4%)或保持观望(17.9%)。至于未来,27.2% 的用户愿意增加投入,44.6% 愿意保持现有水平,合计 71.8%;另有 24.4% 的"视内容情况决定"用户,被视为可争取的增长空间。
能让用户留下来的从来是稳定的好内容,劝退他们的往往是最现实的钱包。
八、三个案例和四条趋势,付费正在变成用户关系的过滤器
报告最后用三个案例和一组趋势收尾,落点很统一。第一个案例是 B站 up 主食贫道的充电专属视频《首尔夏天》,走的是人格认同型的情感驱动。
创作者本人在镜头里,用自己的人格去体验,让观众感觉不是被介绍首尔,而是被邀请跟着一个具体的人去首尔。第二个案例是得到《万维钢·精英日课6》,走订阅方法论,年度日更,靠"每天都在场、每年都在迭代"的稳定承诺。
第三个案例是小宇宙播客"知行小酒馆"的《投资大师系列》,用主理人加两位垂直专家的固定班底,加上体系化专题和混合定价。
趋势层面,报告给出三条:从补充走向主流、从信息走向情绪、从单一走向组合。挑战也很实在:内容产能瓶颈、价格天花板、创作者利润被分成压缩。
机会则是垂类深耕、跨平台组合,以及从单次付费向订阅升级。报告最后把付费内容分成两条主线——情绪消费线和知识消费线,并强调它们各自独立、互不替代,专注一条线才能建立品牌定位。
想把这 40 多页的图表和数据完整看一遍,可以上运营动脉(www.yydm.cn)检索原文。
说到底,付费内容的真正价值不只是内容变现,它更是一个筛选用户关系的过滤器。
这份报告是谁做的,研究的是什么?
报告由克劳锐指数研究院出品,全名《2026 付费内容及用户消费趋势研究报告》。它研究的是用户为图文、短视频、音频等内容单次付费或订阅的行为与趋势,调研方式为克劳锐线上调研,样本量 N=1230,数据收集周期为 2025 年 8 月。
报告里的"付费内容"具体指什么?
指针对图文、短视频、音频等内容的单次付费或订阅。但不包括在腾讯视频、爱奇艺、优酷、芒果TV、咪咕视频等平台开通会员收看或超前点播,不包括秀场等直播间的打赏,也不包括付费仅为守护作者等不求回报的支持行为。
用户为内容付费的主要原因是什么?
排第一的是价值驱动——47.7% 的用户表示因为"认为内容有意义、能学到知识或技能"而付费。其后依次是免费看完想看更多(25.9%)、想知道故事后续(23.7%)、支持喜欢的作者(23.4%)、朋友或网友推荐(23.2%)等,情感与关系动机共同构成辅助支撑。
用户一个月大概会为内容花多少钱?
报告显示这是典型的"小额高频"消费:月均花费在百元以下的用户占 73.2%,其中最集中的档位是 51 至 100 元。购买频率则以每月 2 到 3 次为主,占 30.2%。
用户为什么会停止付费或订阅?
核心原因是经济因素——45.5% 的用户选择"超出接受范围或缩减开支时就停止",这远远高于"内容质量下降"(23.1%)。报告解释:质量是慢变量,价格和经济是快变量,一个波动就能立刻改变用户行为。
报告对未来趋势给出了哪些判断?
报告认为付费内容正从补充走向主流、从信息走向情绪、从单一走向组合。同时它提醒,付费内容的真正价值不限于内容变现,更是用户关系升级的过滤器;胜负手在于产出的质量、体系与稳定性。
相关报告解读推荐
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《健康消费:从完美状态到动态调节》——主线是从完美状态到动态调节
《IP授权消费白皮书:理性筛选时代来临》——数字100联合全球授权展·
《任拓2026皂类电商大数据报告解读》——落点在洗发皂80倍场景化细分领涨

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。