四足机器狗中国销量占全球七成,35.5亿的盘子为啥还难赚钱
 广告
这份报告来自亿欧智库,全名《2026 中国四足机器人商业化研究报告》。它要回答的问题很直接:四足机器狗已经能跑能跳能爬楼,为什么还没变成一门能稳定赚钱的生意。
报告先给了一个漂亮的数字。2025 年中国四足机器人市场规模约 35.5 亿元,预计到 2030 年会涨到 160 亿元,年复合增长率 36.22%,中国已是全球最大的单一市场。
再补一个更猛的:消费级四足机器人的销量,2025 到 2030 年的年复合增速高达 79.05%,行业级也有 33.76%。但漂亮数字的另一面,报告写得很克制——2025 年全球 70% 以上的销量来自中国厂商,行业却整体呈现"技术领先、落地超前、盈利偏弱"的特征。
卖得最多,却还没跑通怎么赚钱,这才是四足机器人最真实的处境。
下面按背景、历程、规模、政策、产业链、商业模式、应用场景、企业案例的顺序,把这份报告拆开讲。
图表来源:《2026中国四足机器人商业化研究报告》(第1页) · 查看完整报告
一、全球七成销量来自中国,报告却说这才刚到"技术领先"
先厘清一个概念。四足机器人是一种仿生腿足式机器人,模仿狗、猫等动物的四肢结构和行走方式,靠复杂的机械结构与控制算法,再配上传感器、驱动器、控制系统,让它能在多种复杂地形里稳定行走、执行任务。
报告按应用领域把它分成三档:特种级、行业级、消费级。三档的价格差得很开,特种级单机 50 万元以上、部分型号可达百万级,行业级 10 万到 30 万元、高配也能摸到 50 万,消费级则只要 0.5 万到 3 万元。
价格差异背后是市场特征不同。特种级高附加值、小批量、强定制;行业级处于商业落地的核心位置,价值与规模并重;消费级是出货量主力,价格敏感,靠规模驱动。
报告给行业的定性只有八个字:技术领先、落地超前、盈利偏弱。行业已经具备量产万台的硬件能力,却还没有具备规模盈利的商业能力,距离大规模普及与稳定盈利仍有结构性瓶颈。
硬件先跑到了终点,生意还停在半路。

图源:《2026中国四足机器人商业化研究报告》(第4页) · 下载报告全文
二、走了六十多年,四足机器人终于到了"能卖"这一步
报告用一张发展历程图,把这条路分成了五个阶段。20 世纪 60 年代起步,到 1980 年前是研究起步阶段,重点是多足步行的可行性;1980 到 2005 年进入广泛研究期,计算机与控制技术的快速发展推动了系统研究。
2005 年是关键节点。波士顿动力推出 BigDog,实现高动态与强环境适应能力,又推出 LS3,把这一领域带进高动态、高负载的新阶段。
2010 年前后是产业化应用探索期。中国在国家层面开始系统布局,863 计划设立"高性能四足仿生机器人"项目,推动技术向工程化转化。
2022 年至今进入产业加速发展阶段。中国真实场景的落地和规模化应用进展明显,产业化特征进一步凸显,报告对当下阶段的判断很明确:四足机器人已经进入商业化落地阶段。
从实验室里学会走路,到货架上标好价签,这一步走了六十多年。
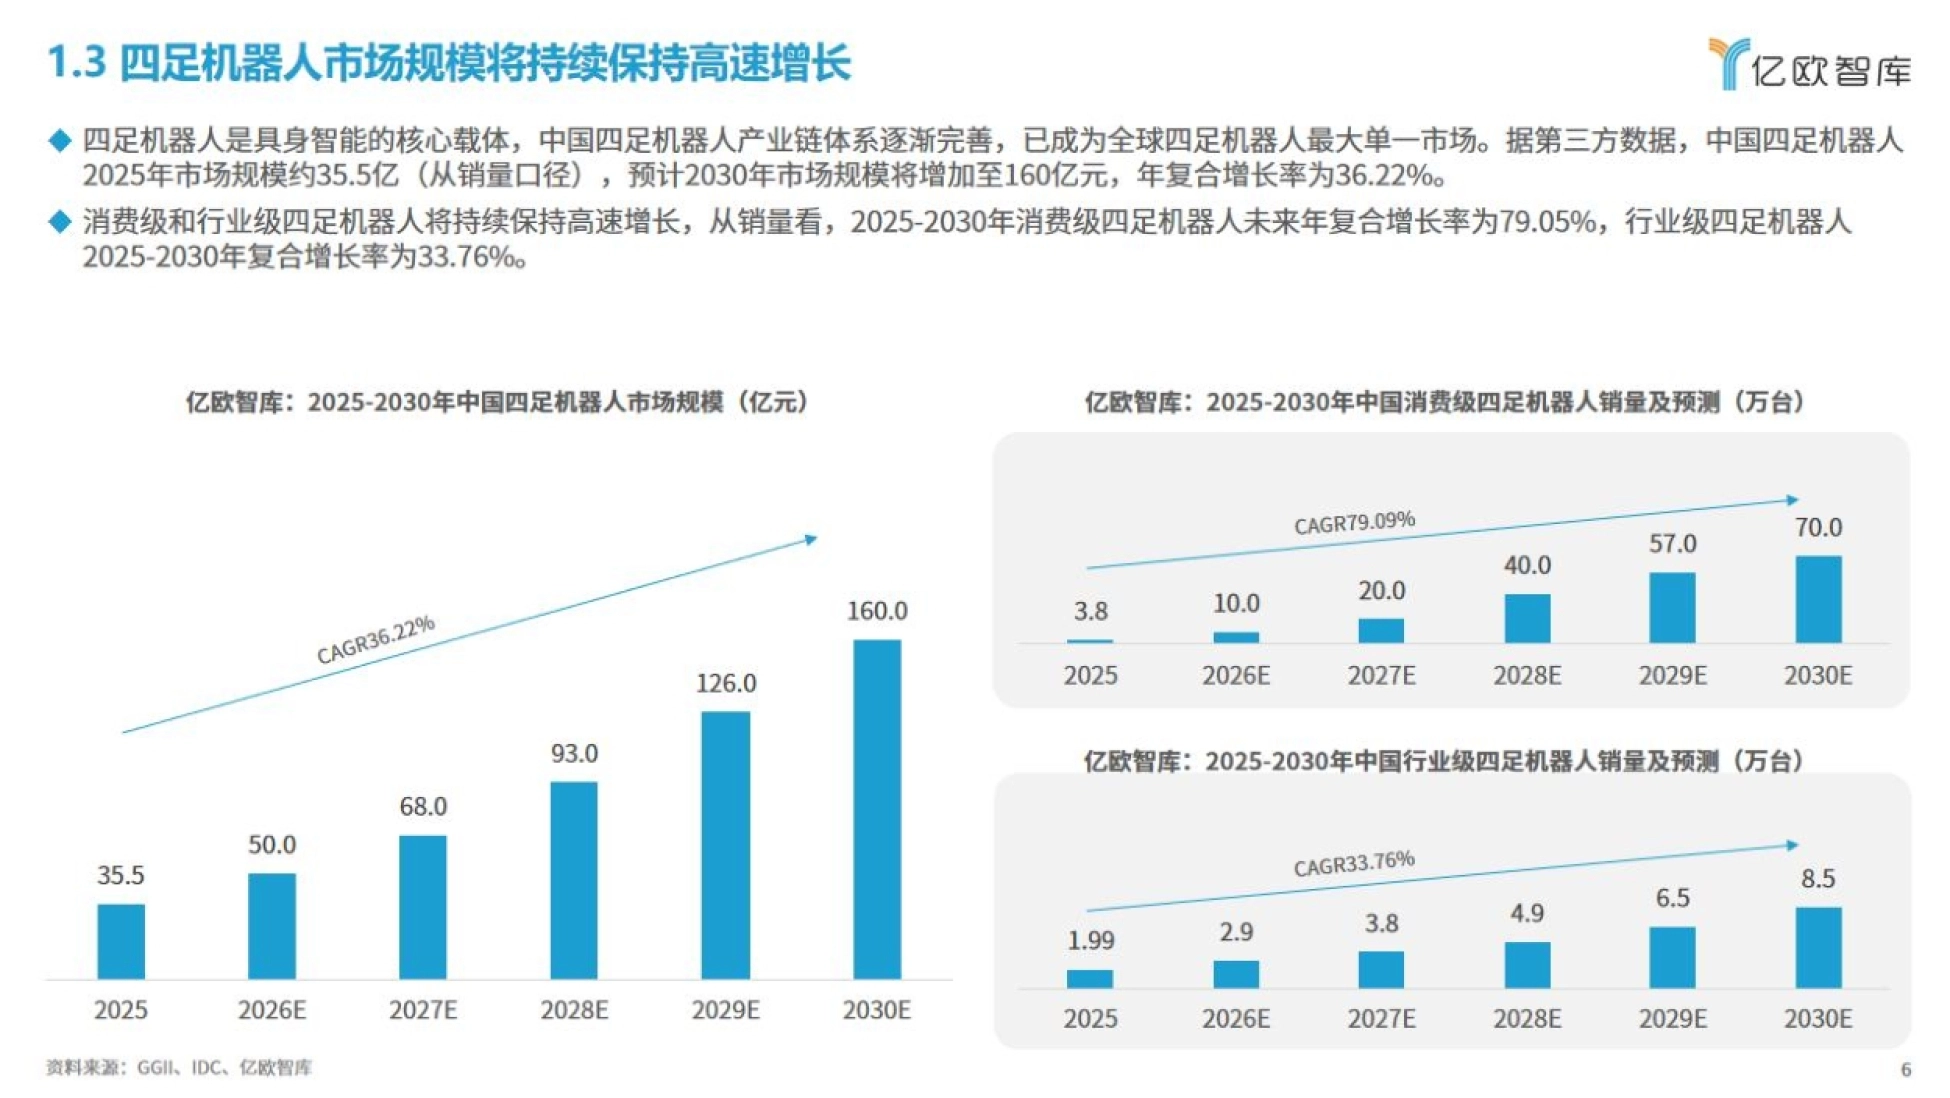
图表来源:《2026中国四足机器人商业化研究报告》(第6页) · 下载报告全文
三、2025 年 35.5 亿,2030 年要冲到 160 亿
规模是这份报告里最直观的一段。据第三方数据,中国四足机器人 2025 年市场规模约 35.5 亿元(销量口径),预计 2030 年将增加至 160 亿元,年复合增长率 36.22%。
拆开看,增长主要来自消费级和行业级两条线。从销量口径,2025 到 2030 年消费级四足机器人的年复合增长率为 79.05%,行业级为 33.76%。把视角拉到小吃行业报告,《小吃行业报告:2026市场规模有望破万亿》里的样本会更完整一些。
报告把增长动能归成四股力量的共振。第一股是供应链降本,核心零部件国产化率已接近 80%,单机成本下降,消费级价格降低一半以上,正在触碰消费临界点。
第二股是 AI 大模型。VLA 大模型商业化部署,让机器人能实现"感知—理解—执行"的闭环;端侧大模型 AI 芯片方案加速落地,响应延迟降到毫秒级。
第三股是政策推动应用。"十五五"规划把具身智能列为未来产业核心赛道,杭州等城市已出台地方性法规,把四足机器人纳入政府采购鼓励范围。
第四股是场景从可选变刚需。电力、石化、矿山招工难又高危,四足机器人是填补人力空缺的优解——国家电网 2026 年就规划采购 5000 台四足巡检机器狗。
需求不再是"要不要用",而是"不用不行"。
四、政策与标准:机器人被写进"十五五",团标先行、国标接棒
报告说,四足机器人是具身智能最有可能率先规模化商业落地的品类,也因此最先吃到政策红利。
国家级层面,"十五五"规划纲要在 2026 年 3 月把机器人列为"新兴产业"支柱,把具身智能列为"未来产业"先导——这是第一次在顶层规划里把两者分置两层定位。
更早的信号在 2025 年 12 月,中央经济工作会议明确强调"人工智能+具身智能"行动,要求加快四足机器人等前沿技术的产业化进程。
地方政策则更直接。广州市工信局 2026 年 6 月出台措施,标杆应用示范单项目最高补贴 100 万元;杭州高新区 2026 年 5 月的征求意见稿提出,企业购买人形、四足机器人用于研发和场景适配,按研发费用的 30% 补贴,单家最高 200 万元。
标准体系是另一条主线。报告形容节奏是"团标先行、国标接棒":电力、工业巡检、特种行业的团体标准已经在用,国家级标准《四足机器人技术规范》《四足机器人能耗测试方法》正在公示。
再往前追,2024 年 6 月工信部把高性能四足机器人纳入《首台(套)重大技术装备推广应用指导目录》,提供保险补偿机制,降低用户试用风险,加速产品在电力、石化等领域的首次应用。
政策不再只是"支持",而是从研发一路铺到了采购。

图源:《2026中国四足机器人商业化研究报告》(第8页) · 获取《2026中国四足机器人商业化研究报告》完整版
五、核心零部件国产化率超 75%,高端芯片仍卡着
报告把产业链分成上游、中游、下游三层。上游是产业的基石,包括传感系统、驱动系统、控制系统、电池、结构件等。目前国内已覆盖减速器、电机、传感器、控制器、电池等关键环节,但高端芯片、部分高精度传感器仍存在竞争压力。
中游是价值创造的核心环节。整机企业与解决方案商把机器人硬件和面向特定场景的软件算法、数据服务深度绑定,为客户提供"一站式"或定制化的行业解决方案。
下游是价值的实现端。报告说,四足机器人正从"炫技"走向"实用",从少数试点迈向大规模商业化落地,应用场景是产业价值的最终兑现处。
国产化程度用数字说话。报告称核心零部件整体国产化率已突破 75%,但高精度减速器、编码器、力传感器及部分核心芯片仍存在进口替代空间。
分项来看,无框力矩电机国产化率超过 85%,关节模组 80% 到 90%,激光雷达超过 70%;而伺服驱动器只有 35% 到 45%,行星滚柱丝杠 20% 到 30%,六维力传感器 27% 到 30%,编码器整体约 40%。
成本差异也很明显。国产谐波减速器价格通常是进口的 50% 到 80%,国产关节模组价格只有进口的二分之一到三分之一,国产激光雷达价格仅为进口的三分之一。
能用国产的已经先国产,卡脖子的那几颗芯片,才是下一步的胜负手。
六、卖产品、卖方案、租着用:三种赚钱方式,毛利差在哪
报告把商业模式拆成了三条并行的路。
第一条是产品售卖。典型形态是标准硬件,客户是消费个人和中小企业,核心特征是一次交易、毛利率高、客户粘性低,报告举例宇树科技的毛利超过 50%。渠道以直销为主、经销为辅,线上走电商平台,线下靠体验店加区域代理覆盖长尾市场。
第二条是解决方案。形态是软硬一体加定制开发加长期维护,客户多为大型国央企、行业头部和政府消防部门,客单价 30 万元以上,交付周期长,毛利中等,在 45% 到 55% 之间。
第三条是租赁与运营,也就是 RaaS。按月或按次付费加软件订阅,面向临时场景和预算敏感的中小企业,特点是现金流稳定、客户粘性高、毛利率偏低但客户生命周期价值高。
租赁这条路的规模已经不小。据机构预测,2026 年中国机器人租赁市场规模预计突破 100 亿元,目前相关企业已经超过 15 万家。
报告还观察到,头部企业往往横跨多个层级,以某一种模式为锚再向上向下延伸。比如宇树全层级覆盖,云深处科技行业纵深、以解决方案模式为主,七腾机器人则把设备销售和租赁结合起来。
卖硬件赚差价,卖方案赚服务费,租出去赚的是现金流。
七、特种最确定、工业是主战场、消费还在等刚需
报告把应用场景分成特种、工业、消费三类,三者的成熟度差别很大。
特种场景的商业化确定性最高。石化防爆、排爆、应急救援、军事警用等场景高风险、高价值、高付费,机器人可替代人进入危险环境。缺点是成本高、可靠性要求高、场景闭环不足,续航短板也还在。
工业场景是规模商业化的核心增长市场,集中在电力巡检、治金冶炼、煤矿勘探等领域,主要承担巡检、探测、数据采集。产品价格因配置差异较大,基础款约 4 万元,定制化方案可达 20 万到 30 万元。
报告认为,巡检是四足机器人进入工业市场的最佳切入口——高频刚需、流程标准化、数据有价值。但挑战同样明确:作业资质、续航与负载、高端传感器和边缘计算芯片对进口依赖仍高,部分任务还要人工遥控或预设程序。
消费场景处在快速增长的早期阶段。场景以演艺展示、科教实训、户外露营辅助、宠物陪伴看护为主,单价低但规模效应最显著。在租赁市场,四足机器人已占到总库存的 40%。
报告点出消费级的软肋:目前的需求偏情绪驱动,尚未形成稳定的刚需使用场景,购买更多基于科技兴趣和体验,规模商业化仍面临需求刚性不足、成本较高、智能化水平有限等挑战。
先在高危处站稳,再往产线走,最后才是客厅。

图源:《2026中国四足机器人商业化研究报告》(第9页) · 获取《2026中国四足机器人商业化研究报告》完整版
八、五家企业的打法,和行业还差的那口气
报告用一整章讲企业案例,一共挑了五家。宇树科技成立于 2016 年,是国内少数实现电机、控制、算法、整机全栈自研的足式机器人企业。产品覆盖 GO 系列(消费级)、B 系列(工业级)、A 系列(行业级),四足机器人累计销量超 33000 台,全球市场份额连续多年第一。
具微科技专注轮式四足机器人,走"本体—数据—大脑"三层闭环。它取得全球首张轮足机器人防爆认证,能在化工厂危险区域作业;整机续航 8 到 12 小时,负载 200 到 400 公斤,已获相关行业龙头订单。
如果你关心的正是具身智能报告拆解,《具身智能报告拆解:中国出货量占全球74%》值得一起读。
云深处科技是行业级应用的早期探索者,2025 年具身智能机器人收入占主营业务收入的 95.69%,产品覆盖电力巡检、应急消防、警务安防等场景,形成了绝影 X 系列、山猫 M 系列等标准化方案。
东软集团走的是解决方案路线,采用"终端+边缘+云+AI"一体化架构。在电力智能巡检案例中,它把单日综合巡检里程提升 3 倍以上,隐患识别率超过 90%,而人工只有 2.94%。
璇玑动力成立于 2024 年 6 月,核心部件自研率超过 90%,自研的轴向磁通电机一体化关节模组峰值扭矩达 600N·m,扭矩密度 240N·m/kg。成立仅两年,专利申请已达 130 余件。
案例之外,报告也列了行业要跨过的几道坎:技术泛化能力不足、成本与供应链仍有高端短板、标准化与生态缺失、场景碎片化,以及消费级刚需模糊。
想把这 50 多页的图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
企业已经把产品做出来了,行业还差的那口气,是把产品变成稳定生意。
这份《2026 中国四足机器人商业化研究报告》主要讲了什么?
报告由亿欧智库发布,共四章:四足机器人发展背景分析、商业化分析、企业案例,以及技术与市场趋势展望。
主线是:四足机器人已经进入商业化落地阶段,硬件能力领先,但规模盈利还没有跑通,行业整体呈现"技术领先、落地超前、盈利偏弱"的特征。
中国四足机器人市场到底有多大?
2025 年中国四足机器人市场规模约 35.5 亿元(销量口径),预计 2030 年增至 160 亿元,年复合增长率 36.22%,中国已成为全球最大的单一市场。从销量口径看,2025 至 2030 年消费级四足机器人年复合增长率 79.05%,行业级 33.76%。
为什么说四足机器人"卖得最多却难赚钱"?
2025 年全球 70% 以上的销量来自中国厂商,但行业已有量产万台的硬件能力,却还没有具备规模盈利的商业能力,订单仍以"验证性采购"为主。
消费级价格已下探到万元以内,多数用户仍不知道买回家做什么;工业巡检虽是最成熟的赛道,也没有达到万台级常态化采购规模。
核心零部件的国产化情况如何?
报告称核心零部件整体国产化率突破 75%,其中无框力矩电机超 85%、关节模组 80% 到 90%、激光雷达超 70%。但伺服驱动器只有 35% 到 45%,行星滚柱丝杠 20% 到 30%,六维力传感器 27% 到 30%,编码器整体约 40%,高端编码器和车规级 AI 算力芯片仍部分依赖进口。
四足机器人有哪些商业模式和应用场景?
商业模式分三条:产品售卖(一次交易、毛利高)、解决方案(客单价 30 万元以上、毛利 45% 到 55%)、租赁与运营 RaaS(现金流稳定、客户粘性高)。应用场景分特种、工业、消费三类:特种确定性最高,工业是规模化主战场(基础款约 4 万元),消费级仍处于市场教育阶段。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《机器人白皮书拆解:2025年3810亿,10年后能到2万亿吗》——但增长最快的不是工厂里的工业机器人,而是家用服务机器人——到2035年将吃掉32%的市场。
《商业航天报告:2.83万亿市场的发射缺口》——报告显示,2025年全球商业卫星产业规模达3030亿美元,占全球航天经济总量的71%
《头豹泳池机器人出海报告:国产品牌游向新蓝海》——切口是国产品牌游向新蓝海

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。