TikTok电商新兴市场怎么选?墨西哥西班牙马来西亚
 广告
先给结论:三个站点里,墨西哥适合吃增量、西班牙适合抢早期窗口,马来西亚拼的是本地化和节日节奏,选哪一站要看你的品类在哪个市场已经跑通。
这份报告最硬的一组数是墨西哥的。2025 年 2 月,墨西哥 TikTok 电商市场商品数只有 8024 件,销量 5.01 万件;到 4 月,商品数变成 36970 件,销量飙到 79.01 万件。
两个月,平台上架的货翻了四倍多,卖出去的件数翻了十几倍。这个速度在任何市场都不常见。
墨西哥站真正的门槛不是流量,而是 4 月环比增速从 688.05% 掉到 100.11% 之后的持续性。
下面按平台底盘、三个站点的市场基础、销售额轨迹、品类结构、达人生态、机会与挑战,把这三个市场摊开讲。
图源:《2026TikTok电商新兴市场》(第2页) · 原文
一、先把盘子看清:全球电商十二年要翻四倍
报告开篇给的是全球盘子。2024 年全球电商市场规模已达 18.77 万亿美元,预计到 2034 年增长至 75.12 万亿美元。2024 到 2034 年的复合年增长率是 14.9%,也就是说十年间这个市场还要再翻四倍。这是个相当稳定的长期斜率。
增量从哪来?报告指向拉美和东南亚。2023 年全球电商零售额增速排名前十的国家里,墨西哥以 25.1% 位居首位。排在其后的是菲律宾、马来西亚等地,增长动能主要来自本地消费习惯的转型和线上渠道渗透的加深。
人口的年轻化、数字基础设施的普及、移动支付的成熟,是这些市场电商起量的三块垫脚石。对跨境卖家来说,这条线的意义在于,成熟市场的增长已经趋缓,新站点才是第二曲线所在。
新兴市场不是备选项,而是全球电商增速榜上占满前十的位置。

图源:《2026TikTok电商新兴市场》(第5页) · 原文
二、TikTok 的底子:95 分钟日均时长、20.5 亿用户
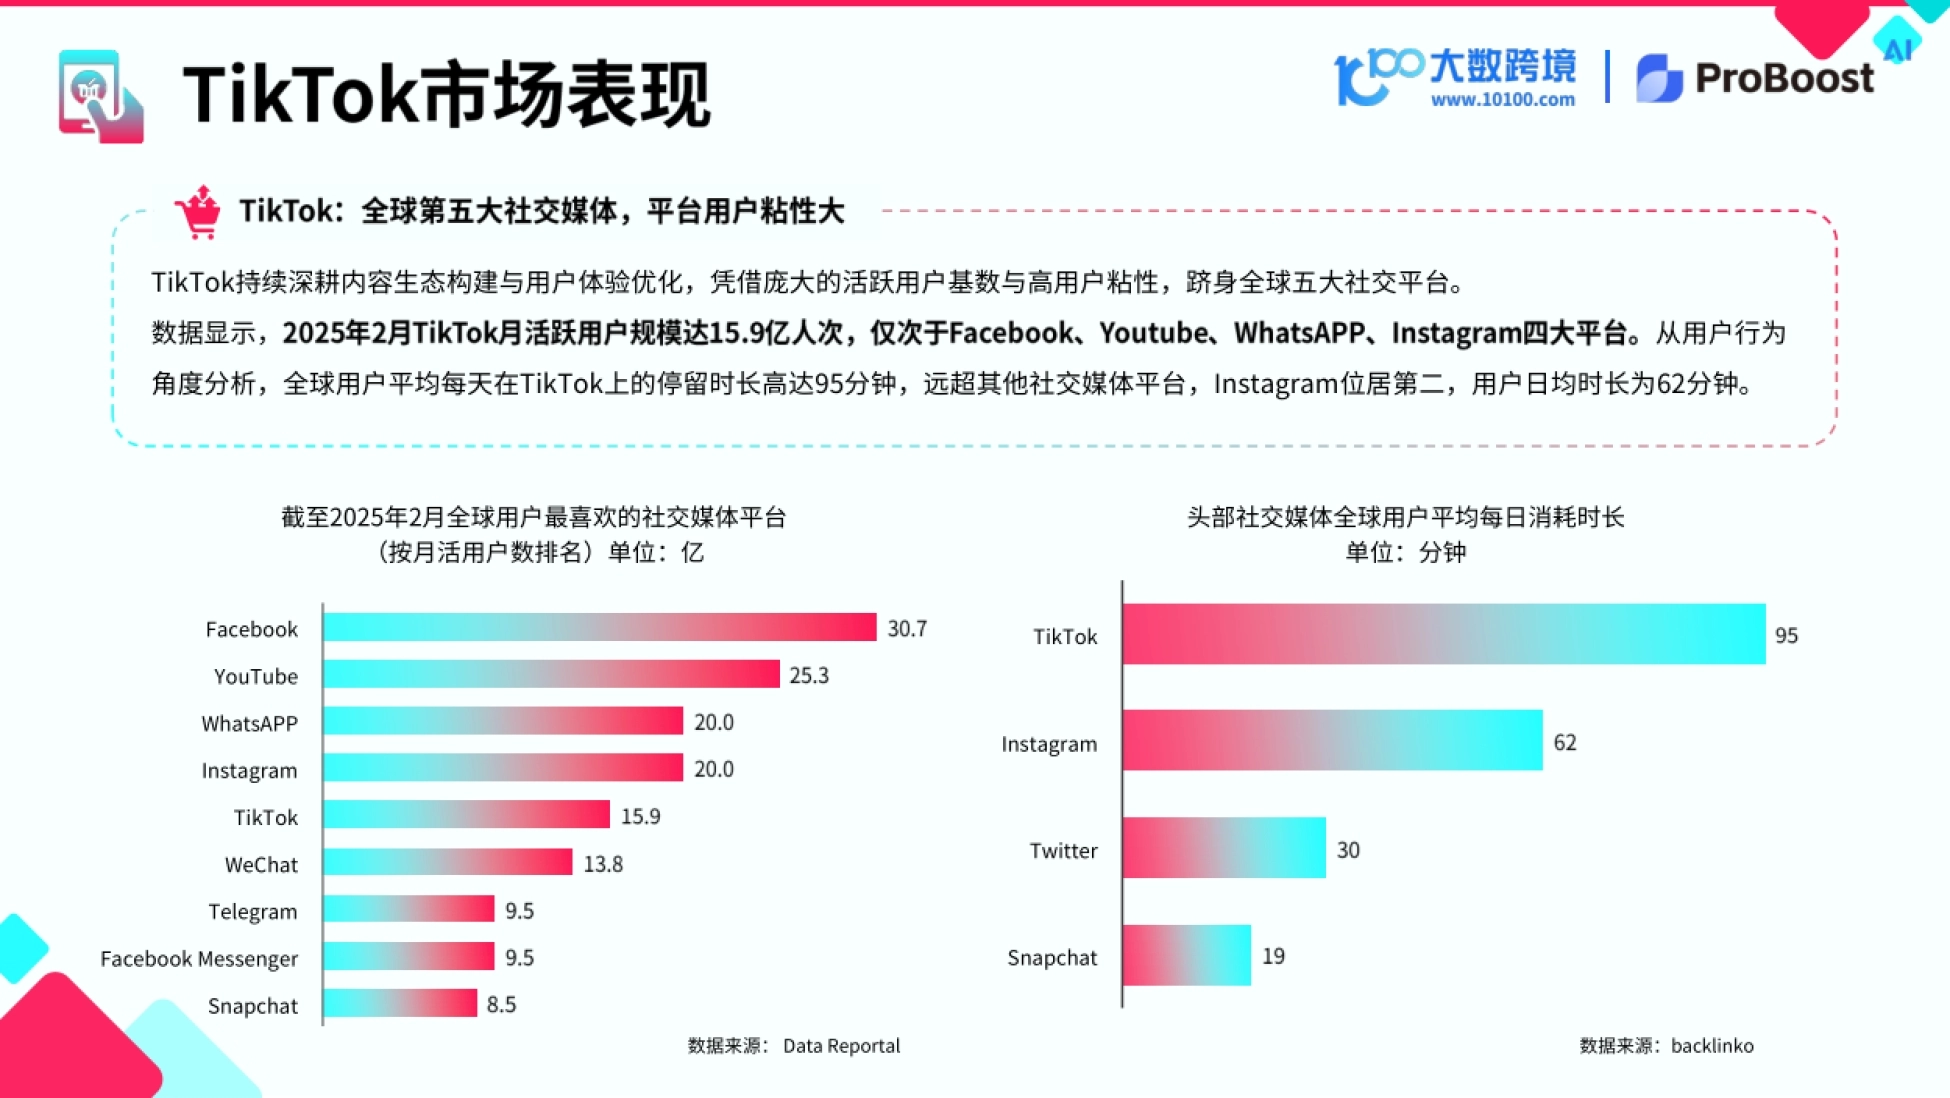
社交电商能不能成,先看平台本身的粘性。报告给的第一个数是使用时长。全球用户平均每天在 TikTok 上停留 95 分钟,在头部社交平台里排第一。Instagram 以 62 分钟位居第二,差距不小。
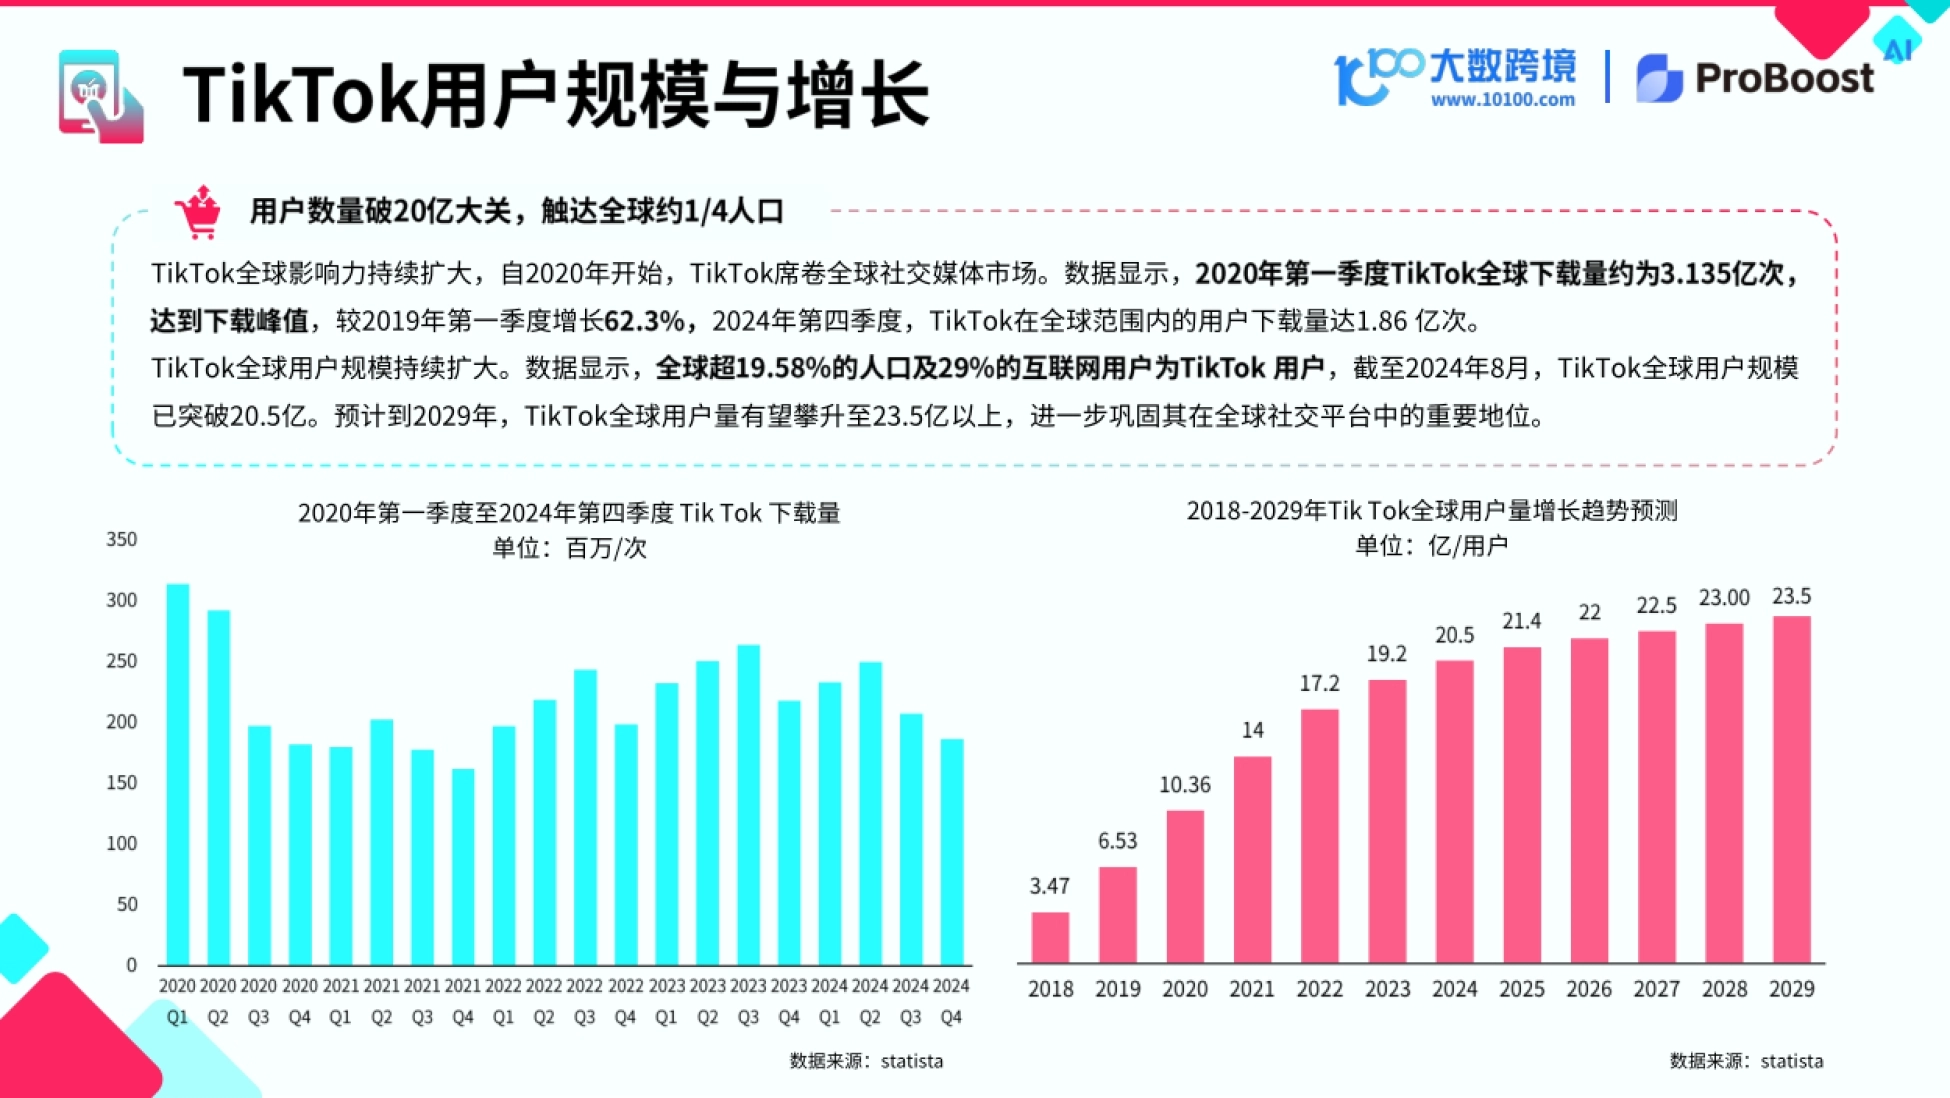
用户规模上,截至 2024 年 8 月,TikTok 全球用户已突破 20.5 亿,报告预计到 2029 年有望攀升至 23.5 亿以上。2024 年第四季度,TikTok 全球下载量达 1.86 亿次,热度没有明显衰减。
用户结构也值得看。截至 2025 年 2 月,男女用户占比分别为 55.7% 和 44.3%;18 至 34 岁占 69.4%,其中 25 至 34 岁占 36.1%,是最大的一块。这拨人是数字原生代,对新内容形态和社交购物接受度高,正是社交电商最需要的用户盘。
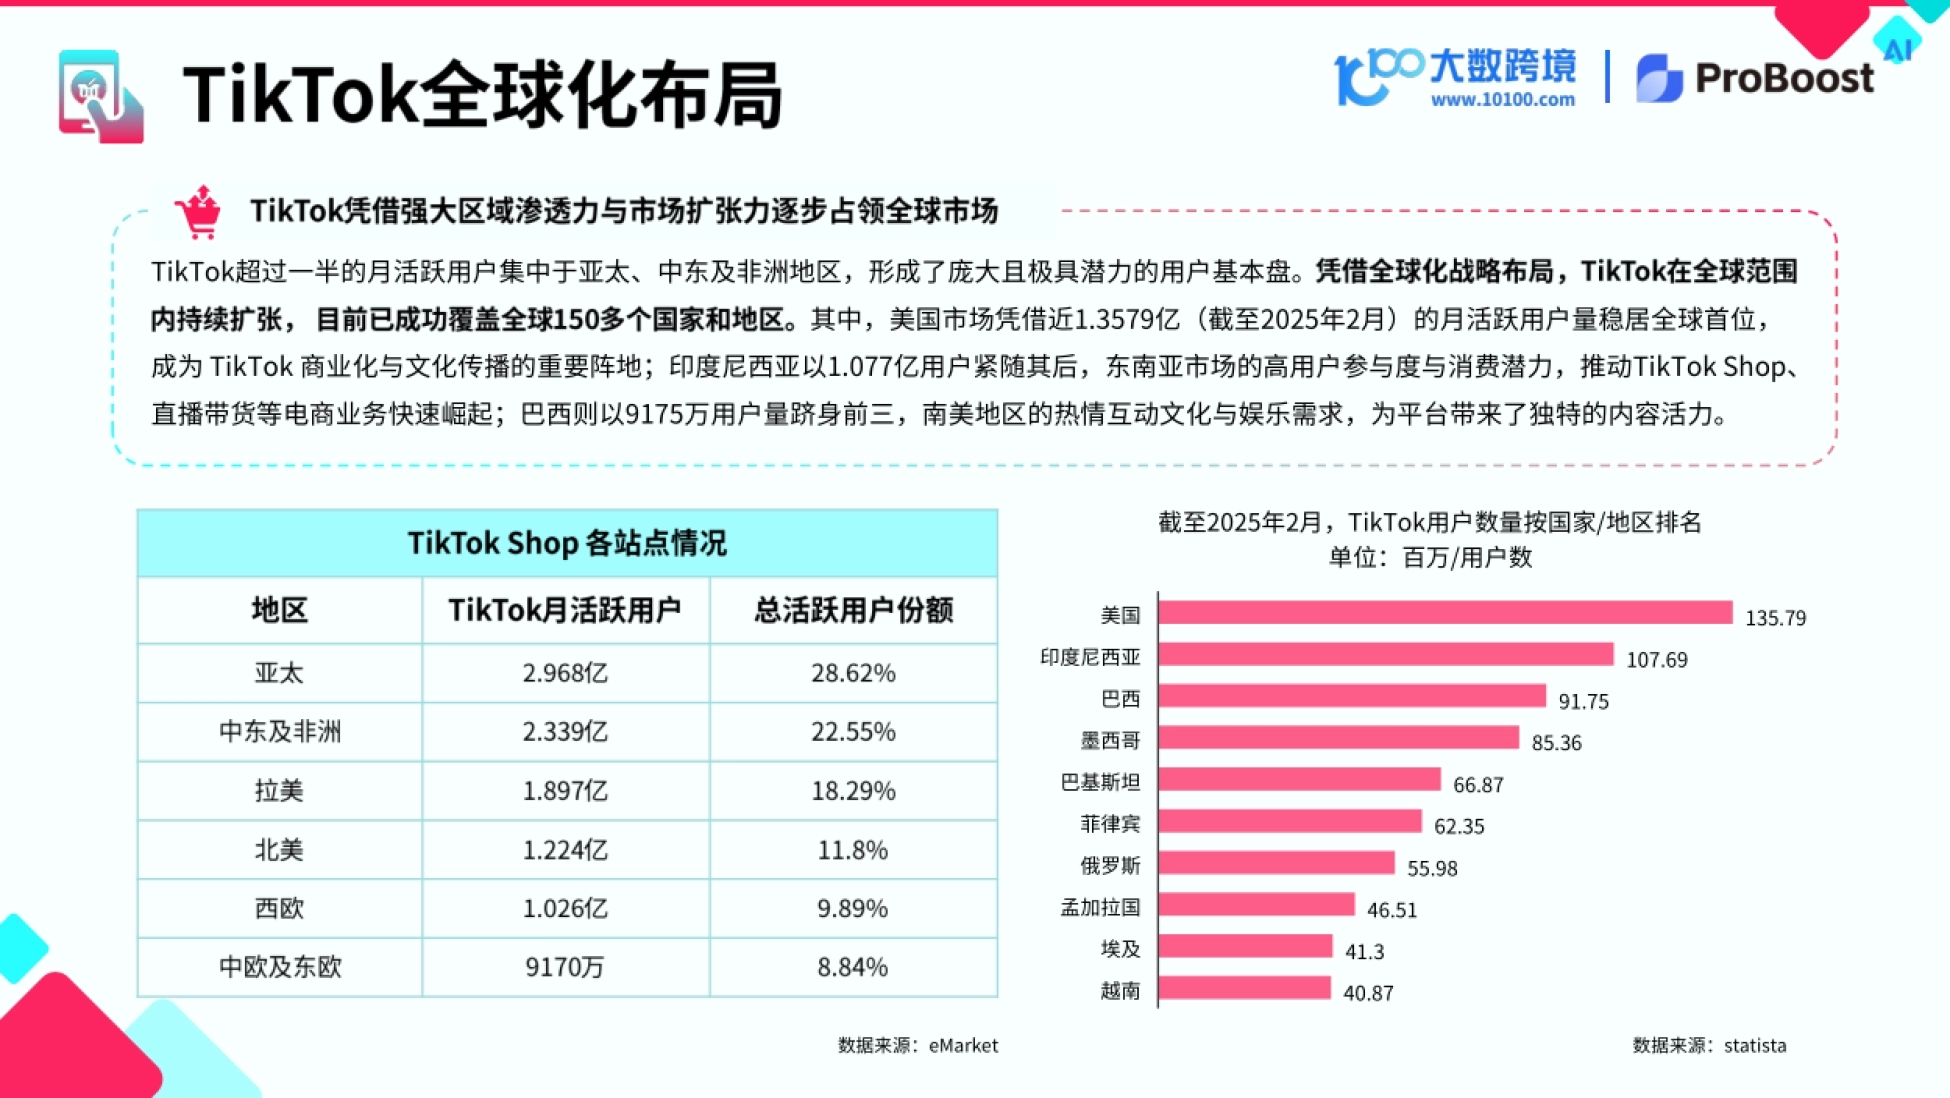
按国家看,截至 2025 年 2 月,美国月活约 1.3579 亿居首,印尼 1.077 亿第二,巴西 9175 万第三。
图源:《2026TikTok电商新兴市场》(第6页) · 原文
三、站点铺开的时间表,决定了各市场的成熟度
理解三个站点的差异,得先看 TikTok Shop 的扩张节奏,不同市场上线的年份直接决定了本地生态的成熟度。东南亚是最早的一批。2022 年上线新加坡、越南、菲律宾,加上此前已在运营的印尼,形成了广泛的基底。
英国是较早开展业务的国家之一,2023 年 9 月美国站上线,2024 年底西班牙和爱尔兰开通,2025 年 1 月墨西哥站上线,5 月进入日本。报告给了一组 2024 年的规模排序:美国小店预估数量 25.6 万居首,印尼 19.4 万,越南 15.1 万,泰国 15 万,马来西亚 10.7 万,菲律宾 9.9 万,英国 4.4 万,新加坡 1.4 万。
同期的增速排名里,美国同比 689% 排第一,新加坡 482%、英国 263%、越南 258%、马来西亚 249%。但另一个指标更能反映真实体量:美国站单店月销售能力在 70 万至 80 万美元区间,泰国、印尼在 50 万至 60 万,越南、马来西亚 20 万至 30 万,新加坡只有 3 万至 4 万美元。
上线越晚的市场,基数越小、增速越猛,单店产出却常常低一个量级。
图源:《2026TikTok电商新兴市场》(第7页) · 原文
四、墨西哥:两个月,商品数从 8024 件到 36970 件
墨西哥是报告投入最多笔墨的站点,因为它把「新站点起量有多快」演了一遍。先看市场底座。墨西哥是拉美第二大经济体,2023 年 GDP 达 1.79 万亿美元,互联网渗透率预计到 2029 年提升至 98%。
电商规模上,2025 年约 327.9 亿美元,预计 2030 年达到 611.4 亿美元,预测期复合年增长率 13.27%。再看平台数据。2025 年 2 月商品数 8024 件、销量 5.01 万件;4 月商品数 3.70 万件、销量 79.01 万件。销售额从 2 月的 62.09 万美元涨到 4 月的 979.1 万美元。
环比增速的走向要特别注意:3 月销售额月环比 688.05%,4 月降到 100.11%。意思是 4 月的绝对额还在涨,但增速已经掉下来了。这种曲线通常意味着第一波铺货红利过去,接下来拼的是供应链和运营效率。
报告也确认,月新增视频和直播数在这段时间同步增长,内容供给是和商品供给一起起来的。

图源:《2026TikTok电商新兴市场》(第8页) · 原文
五、墨西哥的品类:美妆个护一家拿走三分之一
墨西哥站的热销品类集中度很高。报告的数据显示,美妆个护以 33.56% 的销售额占比排第一。通信电子排第二,占比 19.54%,销售额约 312 万美元;健康类第三,占 18.81%,约 278 万美元。
剩下的是厨具 5.59%、女装与内衣 3.64%、运动户外 3.59%、家用电器 2.85%、鞋类 2.07%,其他占 9.45%。值得注意的是单品层面的结构。在 2025 年 2 到 5 月的热门商品里,健康补充剂的销售额和销量双双领先。
报告的解释是消费者健康意识提升带来的长期利好,短期热度仍会维持。音频类产品如耳机、扬声器也在稳步增长。美容器在科技护肤趋势下被看作新的增长点,智能手表等可穿戴设备的渗透率还有提升空间。
美妆吃份额、健康吃增速、通信电子吃客单,墨西哥的三条腿并不一样粗。

图源:《2026TikTok电商新兴市场》(第10页) · 原文
六、西班牙:欧洲第四,但社交电商还处在教育期
西班牙是三个站点里市场最成熟、但社交电商最不成熟的一个。规模上,2025 年西班牙电商收入预计 398.1 亿美元,到 2029 年将达 548.1 亿美元,复合年增长率 8.33%,在欧洲排第四,仅次于英国、法国和德国。
竞争格局很清楚:亚马逊依靠成熟运营占据重要位置,本土百货 El Corte Inglés 有品牌认知,而速卖通、Temu、Shein 等中国平台靠性价比切入。但 TikTok 在西班牙的用户基础很好。2022 年用户规模约 1267 万,预计到 2027 年增至 1536 万,用户黏性高、年轻用户占比大。
平台侧的数据也在动。2025 年 3 月商品数 4785 件,4 月增至 7431 件;同期销量从 7.284 万件升到 15.123 万件,几近翻倍。报告把这段时期定性为「短视频与直播电商仍处于发展初期」,市场教育还在进行,流量尚未进入高成本阶段。这是门槛最低的窗口期。
西班牙最值钱的不是规模,而是它还没被抢完的获客成本。
图源:《2026TikTok电商新兴市场》(第4页) · 原文
七、西班牙的品类:通信电子略高于美妆,健康排第三
和墨西哥明显不同,西班牙的第一大品类是通信电子,销售额占比 20.59%,美妆个护 19.94% 紧随其后,两者几乎打平。健康类占 11.94% 排第三,食品饮料 10.71%,女士衣物 8.21%,行李及箱包 4.70%,收藏品 4.05%,家用电器 3.47%,其他 16.38%。
单品层面,健康补充剂明显领先:销量 2.104 万件,销售额超过 54.5 万美元,远高于其他品类。耳机、卷发直发器、香水排在后面,反映的是市场对时尚科技与香氛个护的持续需求。
报告的趋势判断是,健康补充剂会维持高景气;耳机、香水这类兼具功能与个性表达的产品,有望在品质消费带动下继续增长。
对卖家来说,西班牙的品类结构和墨西哥高度重合,但排序不同,同一个货盘需要换一套主推逻辑。
图源:《2026TikTok电商新兴市场》(第9页) · 原文
八、马来西亚:美妆加穆斯林时尚,占了半壁江山
马来西亚的结构最特殊,因为文化因素直接决定了品类分布。美妆个护以 19.37% 占比排第一,穆斯林时尚产品占 19.94%,销售额 3.9 亿美元,两相加起来接近四成。
食品与饮品占 13.18%,女装及内衣 8.16%,通信电子 5.17%,健康 4.85%,家居用品 4.74%,户外运动 4.66%。单品上,服饰套装凭借成熟度和高频消费稳居主导,销量和销售额双强;方形头巾契合本地宗教文化与审美,单价低但销量可观。
市场底盘也不弱。2023 年马来西亚 GDP 达 4000 亿美元,2025 年电商规模预计 122.6 亿美元,2030 年将增至 239.3 亿美元,年复合增长率 14.32%。竞争却最激烈。Shopee 稳居第一,月均访问量约 3700 万次,Lazada、Mudah 等本土平台也在。
马来西亚的机会藏在节日里,挑战藏在 Shopee 已经建好的支付和物流里。
九、达人生态:谁在带货,决定你要不要进场
报告给三个站点都做了达人和销量的交叉分析,这部分对算投产比最有用。墨西哥的情况是,美妆个护和通信电子的达人集中、带货能力强,女装和男装处在第二梯队,潮流配件、运动户外居中,汽车与摩托、箱包相对滞后。
西班牙的规律类似,美妆、电子、女装领涨;母婴用品、家具、书籍杂志在达人资源和销售转化上都处在低位,潜力没被挖掘。
马来西亚的数据最能说明体量:美妆个护领域活跃带货达人超过 20 万人,相关商品销量突破 8000 万件。食品饮料、家居用品、女装的达人数量分布在 5 万至 15 万区间,销量稳定,适合慢慢做。
报告特别提醒了达人成本的问题:头部资源高度集中在美妆、时尚,合作成本居高不下。中小商家多靠 1 万到 10 万粉丝的腰尾部达人拓市场,但冷启动周期长达 3 到 4 个月,流量投入压力不小。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
十、三个站点的机会与坑,一句话总结
报告给每个站点都列了机会和挑战,把它拼起来看,三个市场的分工其实很清晰。墨西哥的机会是年轻人群占比高、社媒使用活跃,消费者对新兴品牌和中国商品接受度高,社交电商链路顺畅。
挑战是美客多、亚马逊、Shein 已经占住主导,价格竞争白热化;平台内部达人资源争夺也很激烈。西班牙的机会是信任仍在建立期、流量成本还低,高性价比与社交属性的商品匹配度高。
挑战是本地品牌在加速布局,消费者对社交电商的信任基础弱,头部达人合作门槛持续升高。马来西亚的机会是多民族多元文化带来的高频节日,开斋节、屠妖节、春节、圣诞都能做促销,提前 3 到 4 个月规划选品即可。
挑战是 Shopee、Lazada 深耕多年,支付、物流、信任度都占优,TikTok 电商若不转向交易闭环,容易沦为流量跳板。报告的完整图表、三站品类明细和达人数据,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。