


海外资产配置怎么做?20%美股指数基金对普通人就够了
 广告
先给答案:对绝大多数境内投资者来说,海外资产配置的方式很简单,拿一部分钱长期持有低成本的标普 500 指数基金,再配一点美国国债压波动,不要择时,也不要挑主动基金。
有知有行这份 2026 版的海外投资白皮书,用三十年的数据把这个结论又验了一遍。只投 A 股的话,1995 年初到 2025 年底年化收益 9.55%,中间要承受 49.06% 的波动和 70.59% 的最大回撤。
而 80% A 股加 20% 美股的组合,年化收益是 10.81%,波动率降到 40.41%,最大回撤收窄到 -64.52%。收益高了,风险反而小了。
仅仅分出去 20% 的钱,就把一半以上的波动和回撤压力卸掉了。
下面按市场占比、本土偏好、历史回测、指数基金、择时、股债搭配、投资通道、汇率、空间这几件事,把这份白皮书讲清楚。
图源:《海外投资白皮书2026版》(第3页) · 原文
一、海外投资到底在投什么:先看市场有多大
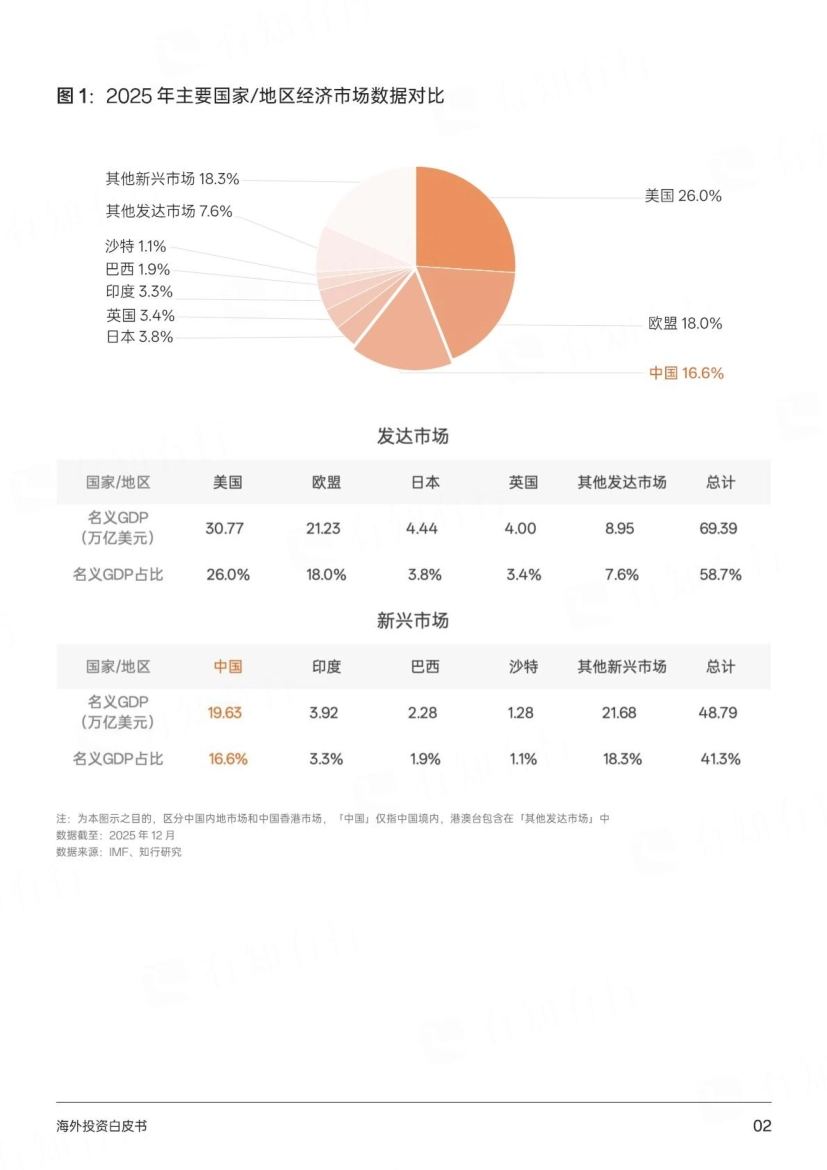
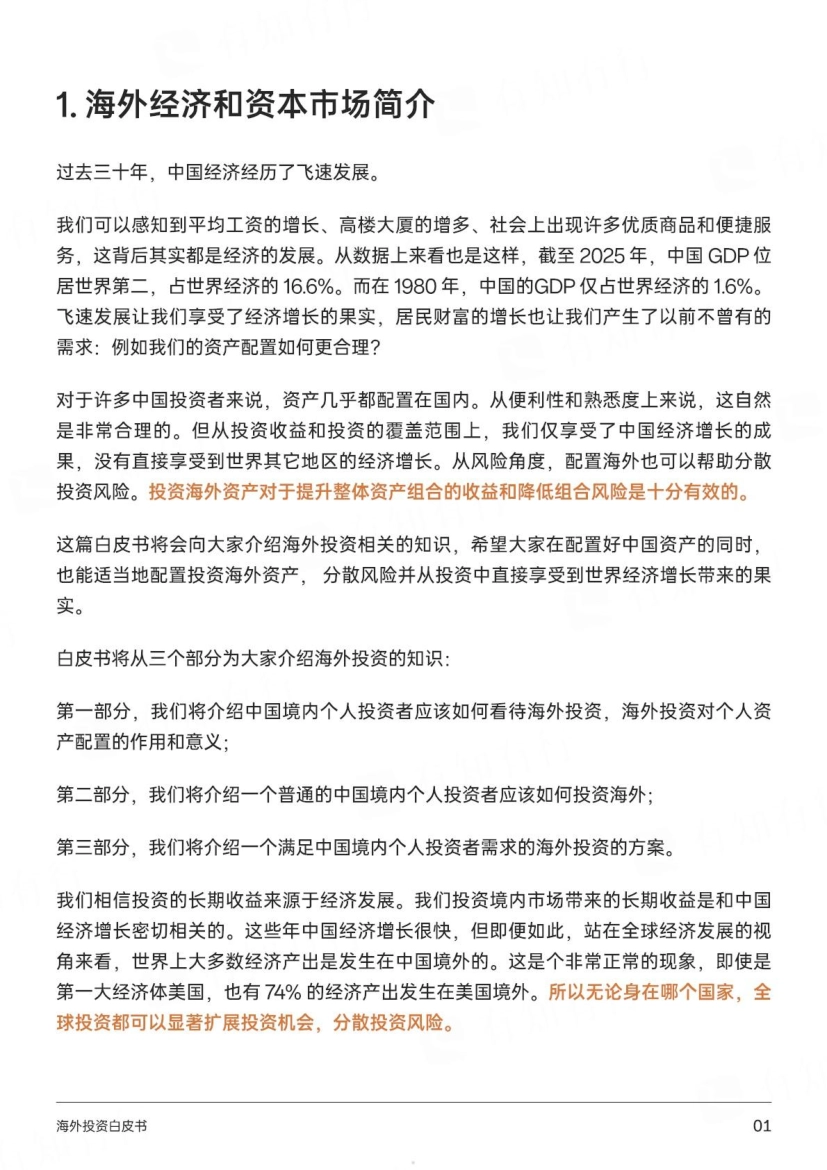
报告开头先摆了一组坐标,说海外投资不是回避中国,而是别只押注中国。截至 2025 年,中国 GDP 占全球的 16.6%,1980 年这个数字只有 1.6%。经济体量上来了,居民财富的管理需求才跟着出现。
但全球的经济产出大头仍然在境外。报告举了美国的例子:就连第一大经济体美国,也有 74% 的经济产出发生在美国境外。
股票市场的分布更极端。2025 年全球股票总市值约 149 万亿美元,美国一家占 47%,中国 A 股占 10%。换句话说,美股体量约等于海外市场的一半。
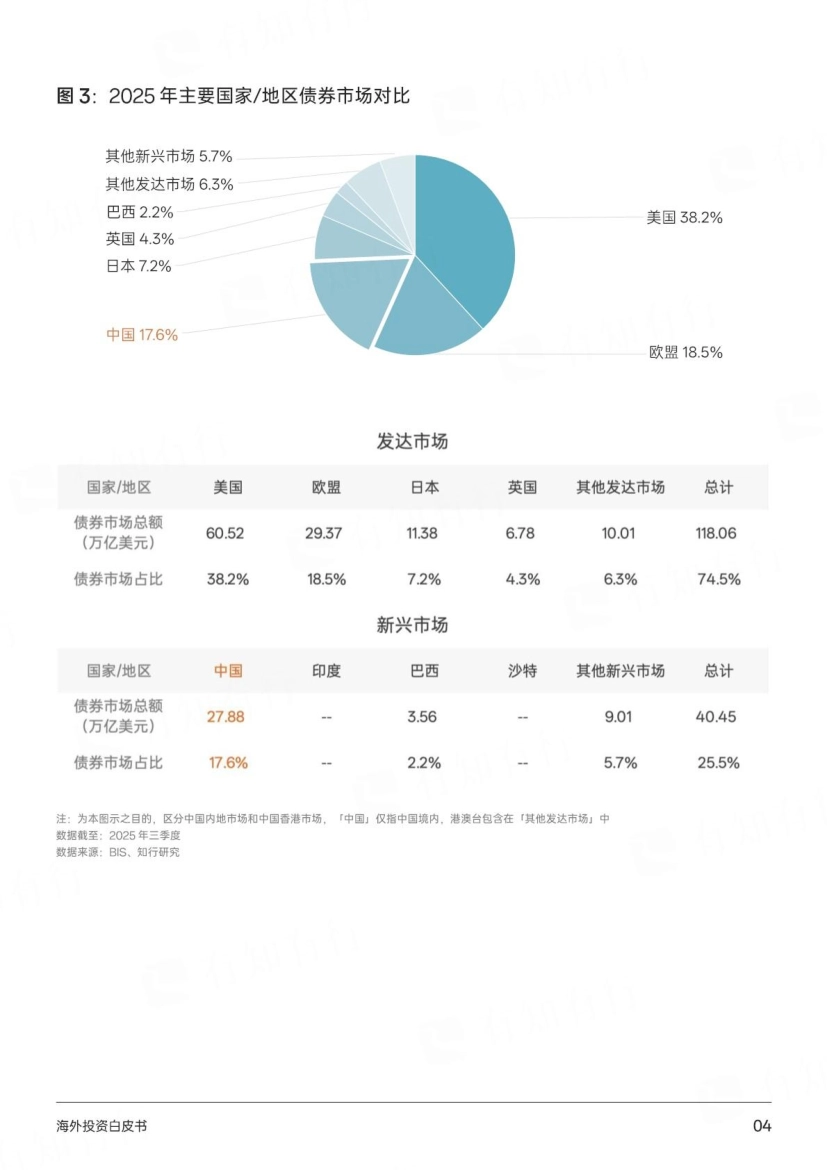
债券市场同样如此,美国占 38.2%,欧盟 18.5%,中国 17.6%。这是判断优先级的第一层依据:要分享全球经济增长的成果,就得先够得着最大的那块。
报告也提到,中国境内投资者目前能买到的海外产品渠道和标的不多,所以只能先抓最主要的市场,再谈其他。
全球三分之二的经济产出在中国之外,家庭资产却几乎全在国内,这就是配置的缺口。
图源:《海外投资白皮书2026版》(第6页) · 原文

图源:《海外投资白皮书2026版》(第7页) · 原文
二、本土偏好是全世界通病,中国人尤其重
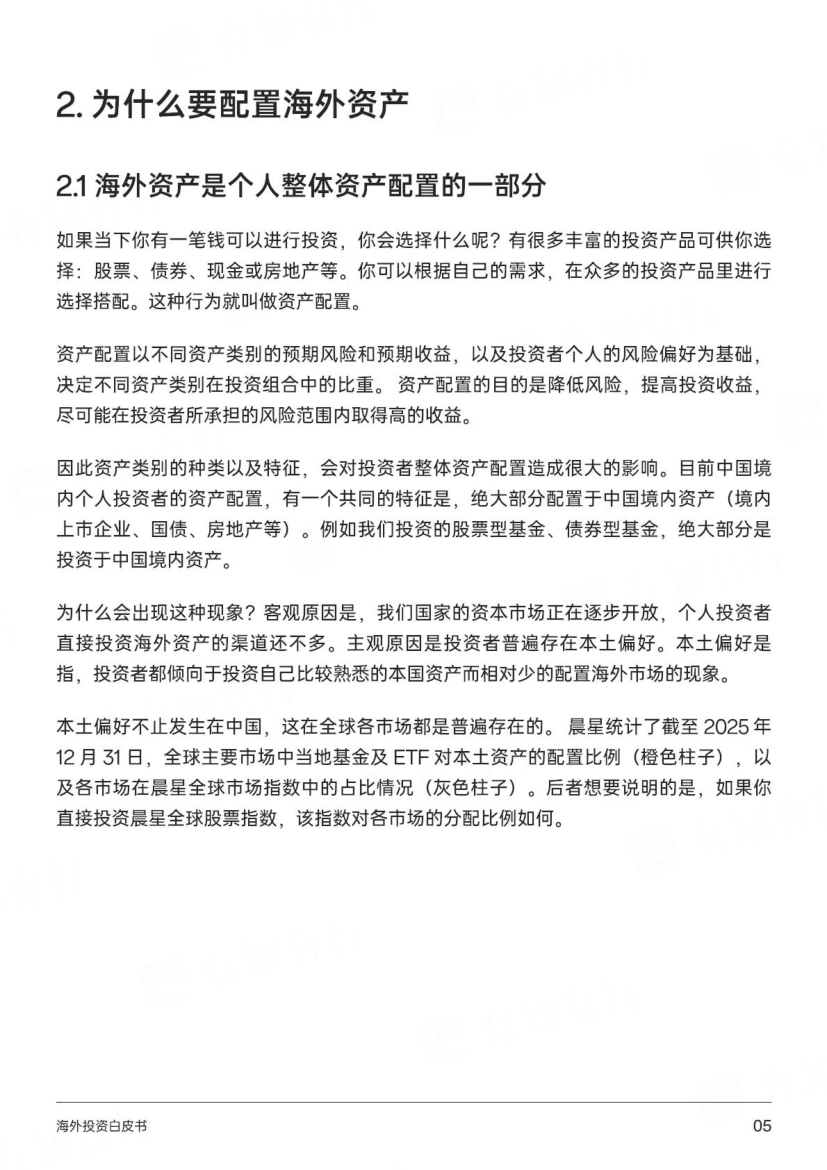
报告引了晨星的统计,覆盖全球主要市场,看两件事:当地基金和 ETF 配置本土资产的比例,以及该市场在晨星全球股票指数中的权重。
两条横线放在一起,几乎每个市场都是本地基金远高于本地市场应有的权重。这不是中国特有的问题,但中国境内的情况尤其突出。
报告给的现象很直观:中国境内股票型基金投资 A 股企业的比例基本是 100%。而股票型基金恰恰是普通人构建组合最常用的工具。
原因分成客观和主观两半。客观上是资本市场的开放还在推进,个人直接投资海外资产的渠道不多。主观上是本土偏好,人总是更熟悉自己身边的货币、经济和市场,投资本地更省心,成本也更低。
报告的态度是不指责这种偏好,而是把它当成既定条件,然后指出它带来的配置缺口。
本土偏好不需要被克服,但它的后果需要用配置手段对冲。
图源:《海外投资白皮书2026版》(第8页) · 原文
三、三十年回测:收益变高、波动变小的那二十分之一
这是整份白皮书最核心的一节。报告用万得全 A 代表 A 股,用标普 500 全收益指数代表美股,每年末再平衡。100% A 股的三十年年化收益是 9.55%,100% 美股是 11.14%,而 80% A 股加 20% 美股是 10.81%。
单看收益,这个数比纯美股低,但比纯 A 股高,已经算是取了中间偏上的位置。更关键的是风险这一栏。80%A 股加 20% 美股的波动率是 40.41%,比纯 A 股低了 8.65 个百分点;最大回撤 -64.52%,也明显浅于 70.59%。收益往上、风险往下,这在组合理论里是最难得的结果。
报告还给了更激进的档位做参照:70/30 年化 11.28%、波动 36.23%;50/50 年化 11.89%、波动 28.41%。坡度很平缓,说明每一档都有意义。报告还给了更激进的档位做参照:70/30 年化 11.28%、波动 36.23%;50/50 年化 11.89%、波动 28.41%。坡度很平缓,说明各档都有意义。
近三年的实盘样本也印证了同一件事。2023 年 7 月 21 日至 2026 年 4 月 30 日,标普 500 年化 19.79%,万得全 A 年化 12.95%,组合相较纯 A 股年化提高 1.47%,波动率降低 3.62%,最大回撤收窄 6.49%。
图源:《海外投资白皮书2026版》(第9页) · 原文
四、为什么有效:两个市场的相关性只有 0.08
分散能降风险,前提是两边不同步。报告给的数字很清楚:1995 至 2025 年,万得全 A 和标普 500 的相关系数是 0.08,最近十年也只在 0.2 到 0.3 之间。这个数值接近零,意味着两个市场长期看基本各走各的。报告还按五年一段做了对照,能看出周期的错位。
2006 到 2010 年,万得全 A 年化 31.96%,同期标普 500 只有 2.29%。而 2016 至 2025 这十年,情况反了过来,美股明显跑赢 A 股。报告还比了波动特征:美股相对成熟,波动小于 A 股。近二十年标普 500 平均年化波动率约 17%,同期万得全 A 在 54% 左右。
两个市场涨跌不同步、波动强度不同,组合在一起才能互相中和。这也是为什么只分出去两成,效果就那么明显。报告提醒,这种互补不是故事,而是由市场结构造成的,理解它比记住结论更重要。
相关性 0.08 是这整套结论的物理基础,没有它,20% 的配置不会有这么好的效果。

图源:《海外投资白皮书2026版》(第10页) · 原文
五、买什么:指数基金比主动基金更靠谱
报告用一个反常识的事实切入:在以机构为主的美股市场里,主动基金想跑赢指数非常难。美国个人投资者的交易量只占总成交约 20%,其余八成以上由机构完成。信息传递快、定价效率高,普通人想靠选股打败对手,胜算很低。
标普公司的统计更直白:过去 25 年里,有 22 年超过一半的主动型大盘基金跑输标普 500,平均每年约 65%。把时间拉长,跑输的比例继续上升。报告给的平均值:五年维度约 80%,十年维度约 85%。十年以上还能跑出正超额收益的主动基金,只剩不到 5% 到 10%。
费用是另一层优势。报告对比了费率,QDII 指数基金管理费 0.64%、托管费 0.16%,而 QDII 主动基金是 1.20% 和 0.20%。收益不可控,费用却是当下就发生的。所以对大多数个人投资者来说,投资美股比较好的标的是指数基金,长期目标就是拿到市场平均收益。
图源:《海外投资白皮书2026版》(第5页) · 原文
六、择时:晨星的数据说它贡献的是负收益
报告专门拿一节来批择时,理由是很多投资者的亏损不是来自选错标的,而是来自频繁进出。它引了晨星对美国战术型资产配置基金的统计。这类基金会根据短期判断调整股债比例,主动做择时。
把它们和经典的 60/40 股债组合放在一起从 2000 年 12 月比到 2026 年 4 月,结论是这类基金远远跑输,基金经理的择时操作反而贡献的是负收益。
原因和前文一样:美股的价格里很快就有信息,任何基于预测的操作都很难持续占便宜。连专业团队都做不到,个人更难。
报告因此给出的建议是,长期持有固定比例的配置型组合,大概率优于预判市场、主动调整股债仓位。这一条对刚入门的投资者尤其重要,它把投资简化为两件事:选对标的、拿住不动。
择时的人越努力,往往离市场平均收益越远。
七、股债搭配:70/30 是省心的降波方案
全仓股票即使标的是美股,波动仍然不低。报告用 1926 至 2025 年的 SBBI 数据回测了加入长期国债的效果。100% 美股大盘股的年化收益 10.49%,波动率 19.58%。换成 70% 美股加 30% 美国长期国债,年化 9.32%,波动率降到 14.17%。
再往平衡的方向走,50/50 的组合年化 8.31%,波动率 11.23%。收益让出一个百分点出头,波动却砍掉了四分之一以上,这笔交换对长期持有很划算。
原因有两条。第一,股和债本身就是相关性较低的两类资产;第二,美国国债在股市恐慌时往往是避险去处,有对冲作用。
报告也说得克制:2018 年和 2022 年都出现过股债同跌,但多数年份里,股票表现不佳时长期国债能起到安全垫的作用。关于具体比例,报告没有给标准答案,而是让投资者看两件事:这笔钱的期限,和自己的风险承受能力。

图源:《海外投资白皮书2026版》(第4页) · 原文
八、怎么买:QDII 和互认基金,先算清额度和到账时间
大多数境内投资者没法直接开海外账户,能用的通道主要是 QDII 基金和香港互认基金。
两者法律地位不同。QDII 依境内法规设立、经证监会批准募集资金投向境外;互认基金在香港设立运作、受香港证监会监管,经中国证监会注册后在内地销售,也叫北上基金。
最大的现实约束是额度。截至 2026 年 4 月,外汇局批准的 QDII 累计额度为 972.8 亿美元,还要涵盖所有公募和专户产品,包括港股产品,真正能用在海外上的规模有限。
额度紧张时,基金公司只能限购,这对靠定投持续投入的人来说很麻烦。报告在开篇也承认,这是过去三年投资者最突出的痛点之一。
互认基金另有两条限制:总额度达到等值 3000 亿元时暂停申购;内地销售规模不得超过基金总资产的 80%。到账速度也要提前算。QDII 赎回一般 T+7 到 T+10 日到账,互认基金通常 T+5 到 T+9 日,都比普通公募慢不少,资金安排不能卡得太紧。
税收方面,报告提到 QDII 投资美股股息的预扣税为 10%,美债利息美国政府不征税,资本利得也不针对非居民征收。
九、汇率:对货币基金影响最大,对股票最小
用人民币买海外资产,中间过了两道换汇,汇率变动必然影响最终收益,报告专门拿一节讲透。它比了 1996 年以来每五年用美元和人民币计价投资标普 500 的表现。1996 到 2005 年差别不大,因为 USD/CNY 一直稳定在 8.28 左右。
2005 年汇改之后人民币升值,USD/CNY 从 8.28 降到 6.49,那段时间用人民币买标普 500 的收益低于美元口径。近十年反过来,USD/CNY 从 6.49 升到 7.03 左右,人民币口径的收益高于美元口径。汇率变动对同一笔投资的影响,有时比资产本身的涨跌还大。
更值得注意的是,汇率对不同资产的影响强度不一样。货币类资产受影响最大,因为本身波动就小,汇率一动就主导收益。
债券次之,需要叠加利率、久期、信用等多重因素;股票受影响最小,因为市场短期走向和经济周期的影响更大。报告因此建议,不要试图预测长期汇率方向,但要在配置时知道这笔钱未来是什么货币支出。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
十、还差在哪:标的少、债基贵、另类缺
报告的最后一节讲的是现状的不足,这部分读起来比结论更有用,因为它决定了以后还能怎么改。第一是市场覆盖。目前 QDII 股票基金的规模主要集中在港股和美股,截至 2025 年末,港股基金规模占比 56.03%,美股 38.27%,日本仅 1.34%,欧洲 0.88%。
第二是海外债。市面上还没有投资美债指数的 QDII 或互认基金,只能选主动管理的海外债产品。而这类产品只披露前五大持仓,普通投资者很难看清全貌。
第三是资产类别。美国小盘股、价值股的相关标的缺失,黄金、REITs 等另类资产可选产品也很少。等待合适的标的出现,是报告给出的现实态度。
第四是比例。报告强调配置比例要结合个人情况,境外资产占个人资产多少、股债怎么分,都该在实际操作里慢慢校准。
先用 20% 把长期框架搭起来,比等着一个完美方案更划算。
白皮书的原文、三十年回测的完整表格和全部图表,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







