AI搜索时代怎么做品牌营销?智能眼镜手环戒指的打法
 广告
先给答案:AI 搜索把消费者的决策入口往前挪了一大步,品牌要做的不再是抢关键词,而是让大模型在被提问时愿意提到你、并且说对。
第一财经商业数据中心的报告给了两个反向变化:2026 年 6 月国内 AI 原生应用月活 4.99 亿,同比增长 85.4%;同期传统搜索的人均使用次数下降 19.1%,使用时长下降 13.5%。
钱也跟着走了。2026 年第一季度,国内 GEO 服务商市场规模达到 16 亿元,相当于 2025 年全年规模,已是 2025 年同期的 6.4 倍。
搜索框还在,但消费者第一次把「买哪个」的判断题交给了算法。
下面按决策入口的变化、四类触点、三类数据、三个品类的真实提问、品牌 AI 心智格局、信源偏好、T.A.L.K 模型和案例,讲清这份报告。
图源:《2026品牌营销策略洞察》(第3页) · 原文
一、入口变了:AI 月活 4.99 亿,传统搜索在掉
报告把变化拆成三方:用户在迁移,平台在打通,品牌在占位。用户侧的数最硬。2026 年 6 月国内 AI 原生应用月活达 4.99 亿,同比增长 85.4%;同期传统搜索人均使用次数下降 19.1%,使用时长下降 13.5%。
平台侧在做交易闭环。千问接入淘宝、支付宝、闪购、飞猪、高德,支持对话选品、比价、下单和售后;豆包接入抖音商城商品卡。
2026 年春节活动期间,千问完成超过 1.2 亿笔消费者订单;豆包从 8 月起成为抖音特定成交渠道,可独立结算和归因。12% 的抽佣比例还高于抖音站内。
品牌侧的动作是采购。2026 年以来已有近 15 家消费企业公开招标 GEO 服务,覆盖食品饮料、家电、汽车、医药健康、电商、家化六个行业。
更值得留意的是广告的位置。2026 年二季度,购物类广告成为 ChatGPT 上曝光量第一的广告类型,占比 31.1%,其广告年化营收运行率约 10 亿美元。
广告主和平台的资金同时往这里挪,说明这不是一次营销工具升级,而是渠道更替。

图源:《2026品牌营销策略洞察》(第5页) · 原文
二、四类触点不是替代关系,是互嵌
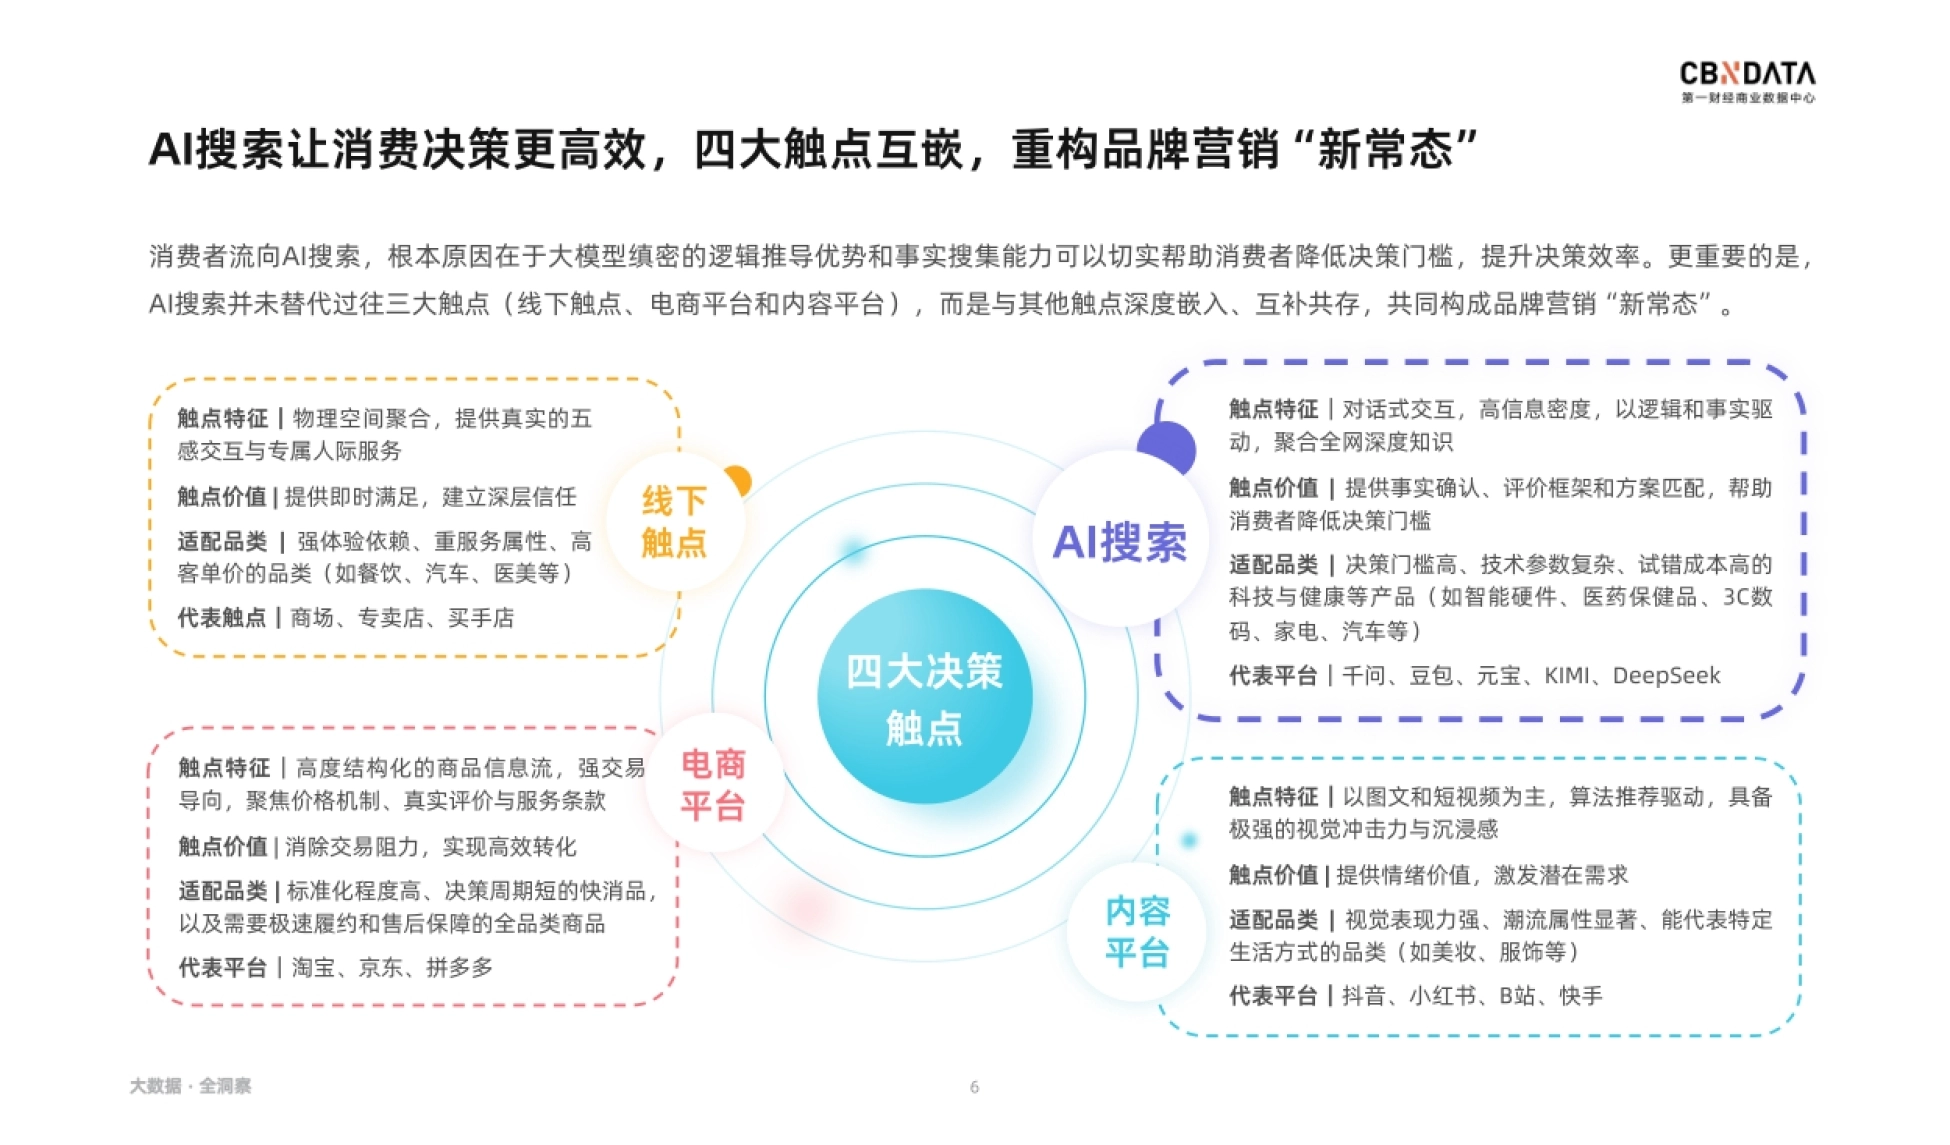
报告做了一个很克制的判断:AI 搜索没有替代线下、电商和内容平台,而是和它们深度嵌在一起。线下触点的价值是提供真实的五感交互和专属服务,适合强体验依赖、重服务属性、高客单价的品类,比如餐饮、汽车、医美。
电商平台是高度结构化的信息流,强交易导向,价值在消除交易阻力;内容平台靠图文短视频做情绪价值,激发潜在需求。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
AI 搜索的特征是对话式交互、信息密度高、以逻辑和事实驱动。它解决的是事实确认、评价框架和方案匹配。所以它天然适配决策门槛高、参数复杂、试错成本高的品类,报告点名的是智能硬件、医药保健品、3C 数码、家电、汽车。
这四类触点拼起来,就是报告说的营销新常态:每个触点负责决策链的一小段,谁都不能单打。
AI 搜索不是新渠道,而是决策链中间新长出来的那一环。
图源:《2026品牌营销策略洞察》(第6页) · 原文
三、三类数据:提问、回答、信源,一次交互三个视角
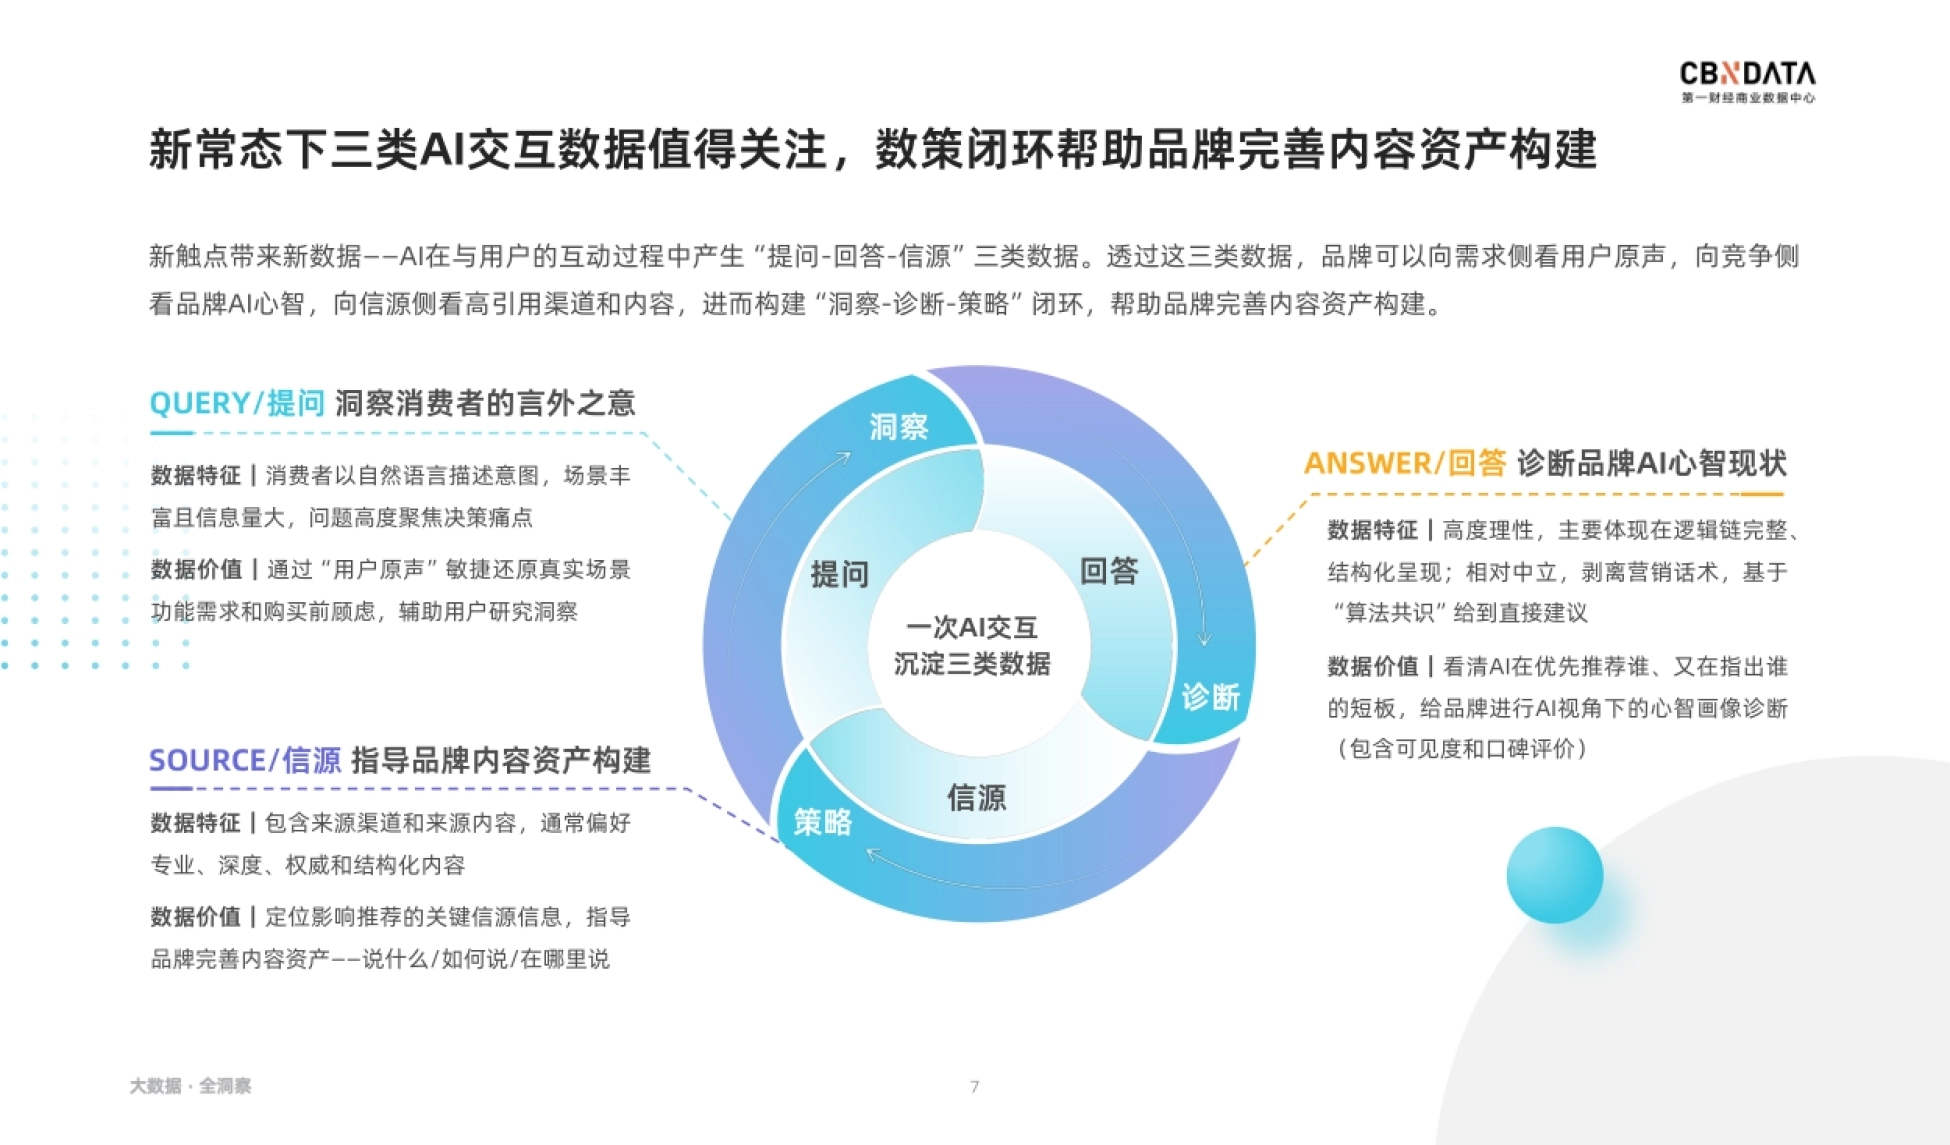
报告认为 AI 搜索最容易被忽略的价值,是它留下了一种新数据。第一类是提问,用户用自然语言描述意图,场景丰富、信息量大,问题高度聚焦决策痛点。它的价值是还原用户原声。
第二类是回答,特征是高理性、结构化呈现,剥掉营销话术,基于算法共识给出直接建议。它诊断的是品牌在 AI 眼里的心智画像。
第三类是信源,包含来源渠道和来源内容。大模型通常偏好专业、深度、权威和结构化的内容,这一类数据直接指导内容资产怎么建。
三类数据串起来就是一个闭环:向需求侧看用户原声,向竞争侧看品牌 AI 心智,向信源侧看高引用渠道。报告把它概括成洞察、诊断、策略三步。听起来抽象,落到执行就是先看问题、再看排名、最后改内容。
图源:《2026品牌营销策略洞察》(第7页) · 原文
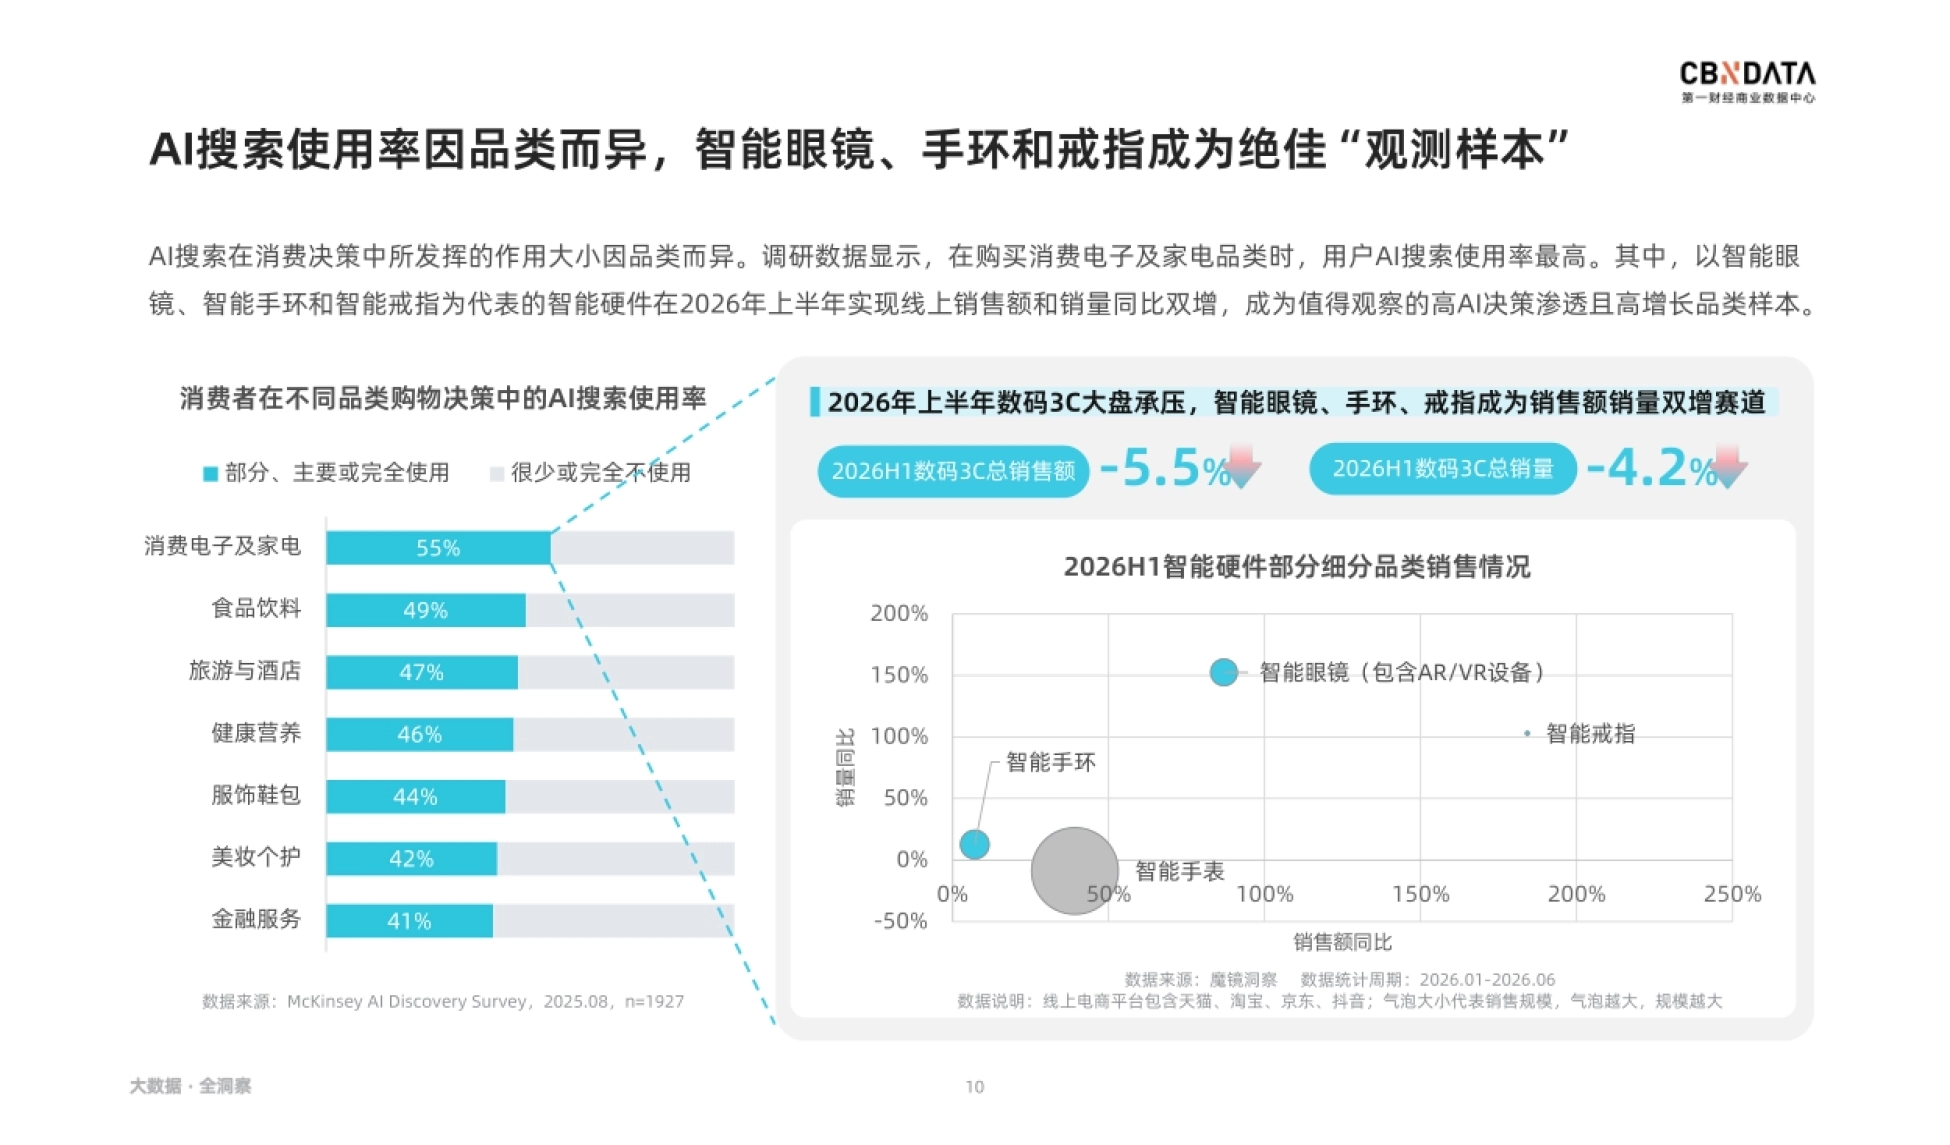
四、为什么是智能硬件:AI 使用率 55%,还逆势双增
报告为什么选智能硬件做样本?因为它同时满足两个条件:AI 决策渗透高,市场还在增长。先看渗透率。调研显示,消费电子及家电品类的 AI 搜索使用率是 55%,在七类品类中最高;食品饮料 49%,旅游与酒店 47%。
排在最后的金融服务是 41%。也就是说,即便最不容易被 AI 影响的品类,也有四成用户在用。再看市场。2026 年上半年数码 3C 大盘承压,总销售额下降 5.5%、总销量下降 4.2%。
但智能眼镜、智能手环、智能戒指三个细分品类实现了销售额和销量的同比双增。大盘在跌,它们在涨,同时又是 AI 决策渗透最高的一类商品。这就是报告选择它们做观察样本的原因。
AI 使用率 55% 的品类里出现逆势增长的三个小品类,这组样本的可读性远高于大盘数字。
图源:《2026品牌营销策略洞察》(第2页) · 原文
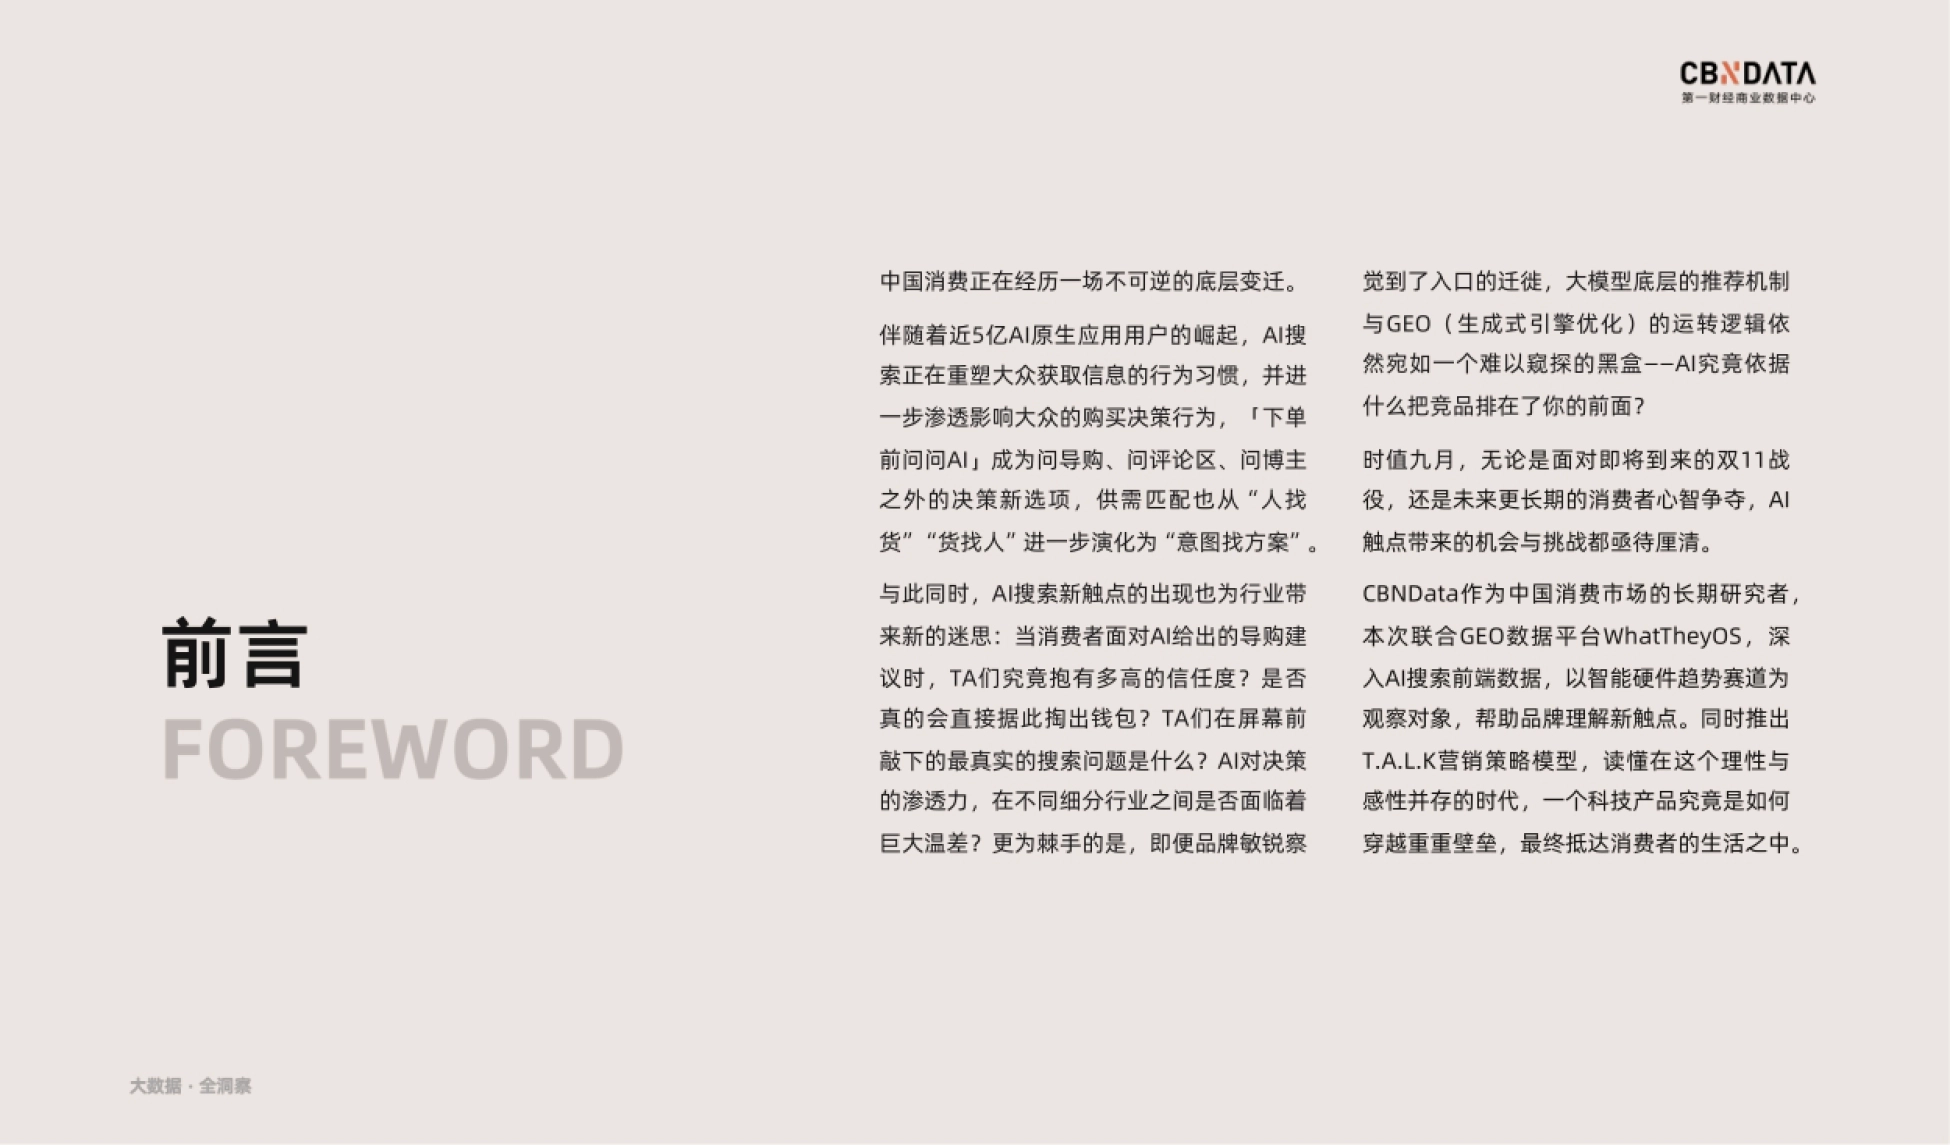
五、用户到底在问什么:眼镜问适配,手环问性价比,戒指问值不值
这一节是整份报告最有实操价值的地方,因为它直接给了用户的原始提问。整体上,选购对比和产品认知是三个品类共有的高频问题类型。往下拆,差异就出来了。
智能眼镜的兴趣人群最关心人群适配。近三个月里,近视适配相关提问达 23.8 万次以上,典型问法是「近视眼能戴 AI 智能眼镜吗」。
手环的人群关心高性价比,女生智能手环怎么选的提问量在 8 月超越学生群体,升至人群之首。戒指关心的是购买价值,大量问题围绕「智能戒指好吗值得买吗」「和智能手表比哪个实用」展开。
从增速看,问题池还在快速膨胀。智能眼镜是提问次数最多的品类,智能戒指是增长最快的。报告据此给了一个判断:这些问题本身就是选品、内容和投放的清单,比问卷更接近真实意图。
把这三个品类的高频问题叠起来看,几乎就是一张现成的详情页改稿清单。

图源:《2026品牌营销策略洞察》(第8页) · 原文
六、三个品类的机会:近视适配、女性市场、价值论证
把提问按机会方向归档,报告给三个品类各指了路。智能眼镜的机会第一是近视适配。这个方向的问题背后是一整套配镜方案,从一体式镜片、磁吸卡扣到独立屈光调节,正在往自动调节度数演进。
其次是场景化种草,电影和游戏 IP 联动相关的游戏观影提问达 32.6 万次以上;第三是线下体验,本地渠道提问 2.6 万次以上,问的是某地有没有、哪里能试戴。
智能手环的机会在女性市场。报告举了两个案例:佳明 CIRQA 提供适配较细腕围的 S 到 M 尺码,用夜间皮温改善经期预测;小米做独立销售的蚕丝针织腕带。
还有一块是服务。连接与操作类的提问达 14.6 万次以上,华为在官网按不同手机系统给连接微信的教程,就是在降低上手门槛。
智能戒指的关键是价值论证,消费者要三样东西:有哪些功能、值不值得买、和别的品类比强在哪。产品 Q&A 和线下试戴缺一不可。
三个品类的共同点是,用户的疑问都很具体,具体到能直接改写详情页的第一屏。
图源:《2026品牌营销策略洞察》(第10页) · 原文
七、风险在哪:考试红线、监测准确性、安全事件
报告专门做了一节风险分析,这部分对品牌公关更有用。智能眼镜最大的风险场景是考试。相关提问 7.2 万次以上,典型问法是「考试能戴 AI 眼镜吗」「哪里能买到考试用的 AI 眼镜」。
按《国家教育考试违规处理办法》,携带可发送或接收信息的设备应认定为作弊,成绩无效。报告指出这会同时带来公关、监管、市场三重风险。
应用场景的风险提问里,考试占 90%,开车占 10%。此外健康安全顾虑的提问达 32.7 万次,集中在视力影响、辐射担忧、隐私泄露。
手环的核心阻力是监测功能。相关提问 7.9 万次以上,问的是能不能测房颤、心率准不准、热量消耗准不准;健康安全顾虑 6.5 万次,涉及手腕发红、睡眠影响、孕妇辐射。
戒指的风险是信任。连接不上、怎么辨别真假成为高频问题;2025 年 9 月三星 Galaxy Ring 卡住用户手指的事件,以及后续电池安全争议,给整个品类蒙上阴影。

图源:《2026品牌营销策略洞察》(第9页) · 原文
八、品牌 AI 心智:雷鸟、华为小米、RingConn 各占一头
报告提出了一个「AI 心智—现实市场」双域矩阵,把 AI 提及率和线上市场份额放在同一张图上,分四种玩家。两个都高的叫市场引领型,市占率在头部、AI 认知也高;AI 高但卖得少的叫 AI 心智倒挂型,说明品牌建设与销售之间有断层。
这一类最值得回头看:AI 里人人都在提你,货架上却没人下单,问题多半出在转化环节而非认知环节。报告建议逐项排查定价、生态接入、评论区口碑和渠道。
卖得好但 AI 认知低的是销售牵引型,更依赖效果营销;两个都低的是长尾聚焦型,还能在垂直场景里找位置。
落到智能眼镜,报告筛了市场规模前十的品牌。结果里,雷鸟在 8 月同时引领 AI 心智和现实市场,华为、小米、千问这类生态型玩家各有优势。
Rokid、讯飞、INMO 属于强功能性玩家,XREAL、VITURE 主攻 AR/XR。卖点提及率前三的是生态联动 66%、性价比 60%、佩戴舒适 60%。智能手环是双头部格局,华为和小米的 AI 提及率均达 100%;戒指赛道最集中,RingConn 占据约半数线上市场份额,但跨界玩家正在涌入。
在这套矩阵里,AI 提及率不到 100% 的品牌,都还有一段认知要补。

图源:《2026品牌营销策略洞察》(第4页) · 原文
九、大模型信源偏好:新闻最多,导购最不吃香
如果只想拿走一个结论,就是这一节。大模型引用什么内容,决定了 GEO 该做什么。智能眼镜的信源里,新闻资讯占 44.3%、社交媒体 23.2%、金融财经 12.4%、电商平台 8.4%。政府机构协会只有 2.4%。
不同模型偏好不同:豆包对抖音的引用偏好显著更高,DeepSeek 的第二大信源是政府机构协会。高引用内容的特征也很清楚:多维对比类内容引用度高于基准 14.3%,分场景建议高 11.9%,权威发布高 9.6%。
手环那边更有意思。细分人群建议、榜单推荐、专业分析都高于基准,而被判定为高商业性的导购内容,引用度低于基准 18.2%。
戒指的信源里新闻占比最高,达 51.0%,权威发布的内容引用度高于基准 22.7%,选购方案高 13.4%。翻译成一句话:软文和水军那套在 AI 面前失效了,能被引用的内容要有事实、有比较、有出处。
导购内容被压低 18.2%,恰恰说明 AI 在替消费者做「反营销」的筛选。
十、T.A.L.K 模型与三个案例:真金白银换来的经验
报告的结论落在模型和案例上,前者给框架,后者给证据。T.A.L.K 对应四个痛点:知识的诅咒、信任在滑坡、缺少连接、交易摩擦力高。
T 是价值转译,用 FABS 把参数翻译成场景价值;A 是信任语料,靠技术、背书和 AI 防线搭多层信任墙;L 是破壁连接,用多元触点和创意建情感纽带;K 是转化闭环,消除摩擦。
报告特别强调,这四个动作不在同一条时间线上。T 和 A 决定的是问询环节,L 决定的是知晓和吸引,K 收的是行动,顺序反了效果会打折。
案例里最完整的是雷鸟。7 月底到 8 月底,它的 AI 整体提及率从 62.1% 升到 93.1%,首推率从 11.2% 升到 23.1%,线上销售额环比增长 225.8%,市占率排名升到第一。
佳明的路径不同。作为无屏手环的后来者,它靠本土化内容资产和垂类媒体,用错位竞争切入,8 月底品牌 AI 提及率达到 40%。OURA 的做法是把自己定义成品类定义者。8 月底它的 AI 整体提及率 90.6%、首推率 65%,全球市场份额 74%,然后才启动 IPO。
三个案例的共同点:AI 心智不是喂语料喂出来的,是整合营销打出来的。
报告原文、双域矩阵的全部原图和三个案例的时间线,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。