


AI教育的钱到底被谁赚走了,2026上半年五个变化值得看
 广告
AI 教育讲了三年,2026 年上半年终于开始见到钱了。月狐数据这份报告给了两条线:一条是政策,2026 年 4 月教育部等五部门印发《「人工智能+教育」行动计划》,明确到2030 年基本形成深度融合格局。
另一条是财报,一起教育2026 年一季度营收同比增长359%,毛利率提到61.9%;好未来学习机 T6 旗舰机型最高定价12999 元。
AI 从成本项变成利润项,是这一轮 AI 教育拐点最实在的证据。
下面按政策、技术、产品、商业化、出海和趋势六段,把这份 25 页的报告讲清楚。

图源:《2026上半年AI+教育发展洞察》(第2页) · 原文
一、三个阶段的坡:从工具叠加爬到原生融合
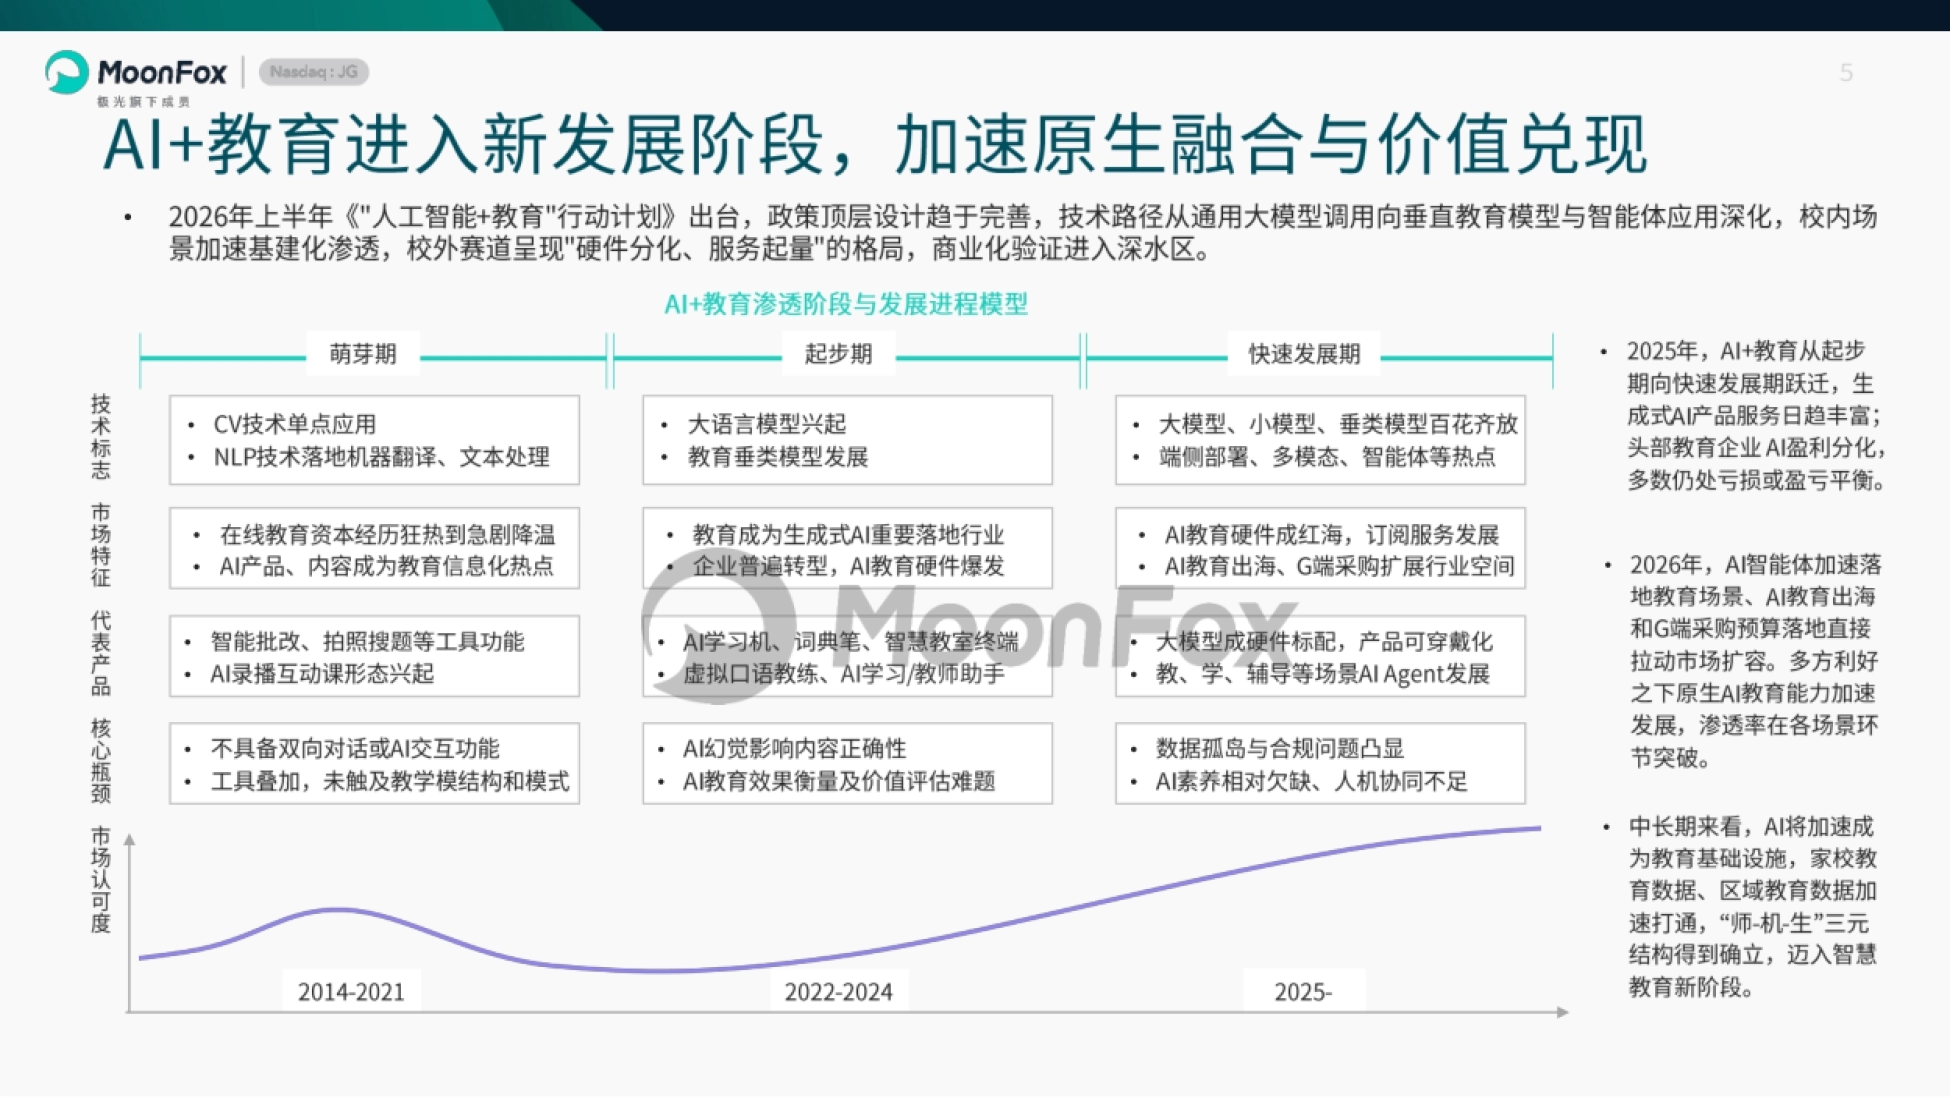
报告先画了一条发展阶段曲线,分萌芽期、起步期、快速发展期三段。萌芽期是2014 到2021 年。技术上以计算机视觉单点应用和自然语言处理落地为主,产品是智能批改、拍照搜题,以及 AI 录播互动课。
那一代的瓶颈很清楚:不具备双向对话能力,工具叠加,没触及教学模式本身。起步期是2022 到2024 年。大语言模型兴起,教育垂类模型出现,AI 学习机、词典笔、智慧教室终端成了主角,教育成为生成式 AI 的重要落地行业。
这一代的瓶颈换成两个:AI 幻觉影响内容正确性,AI 教育效果难以衡量。快速发展期从2025 年起。多模型百花齐放,端侧部署、多模态、智能体成为热点,AI 教育硬件进入红海,订阅服务起步,出海和 G 端采购开始扩容。
新瓶颈也换了:数据孤岛与合规问题凸显,AI 素养相对欠缺、人机协同不足。报告的判断是,中长期 AI 会成为教育基础设施,家校数据与区域教育数据加速打通,确立「师—机—生」三元结构。
每一阶段真正的门槛,不是模型多大,而是能不能解决上一阶段留下的信任问题。

图源:《2026上半年AI+教育发展洞察》(第3页) · 原文
二、政策:一张从国家战略到区域部署的传导网
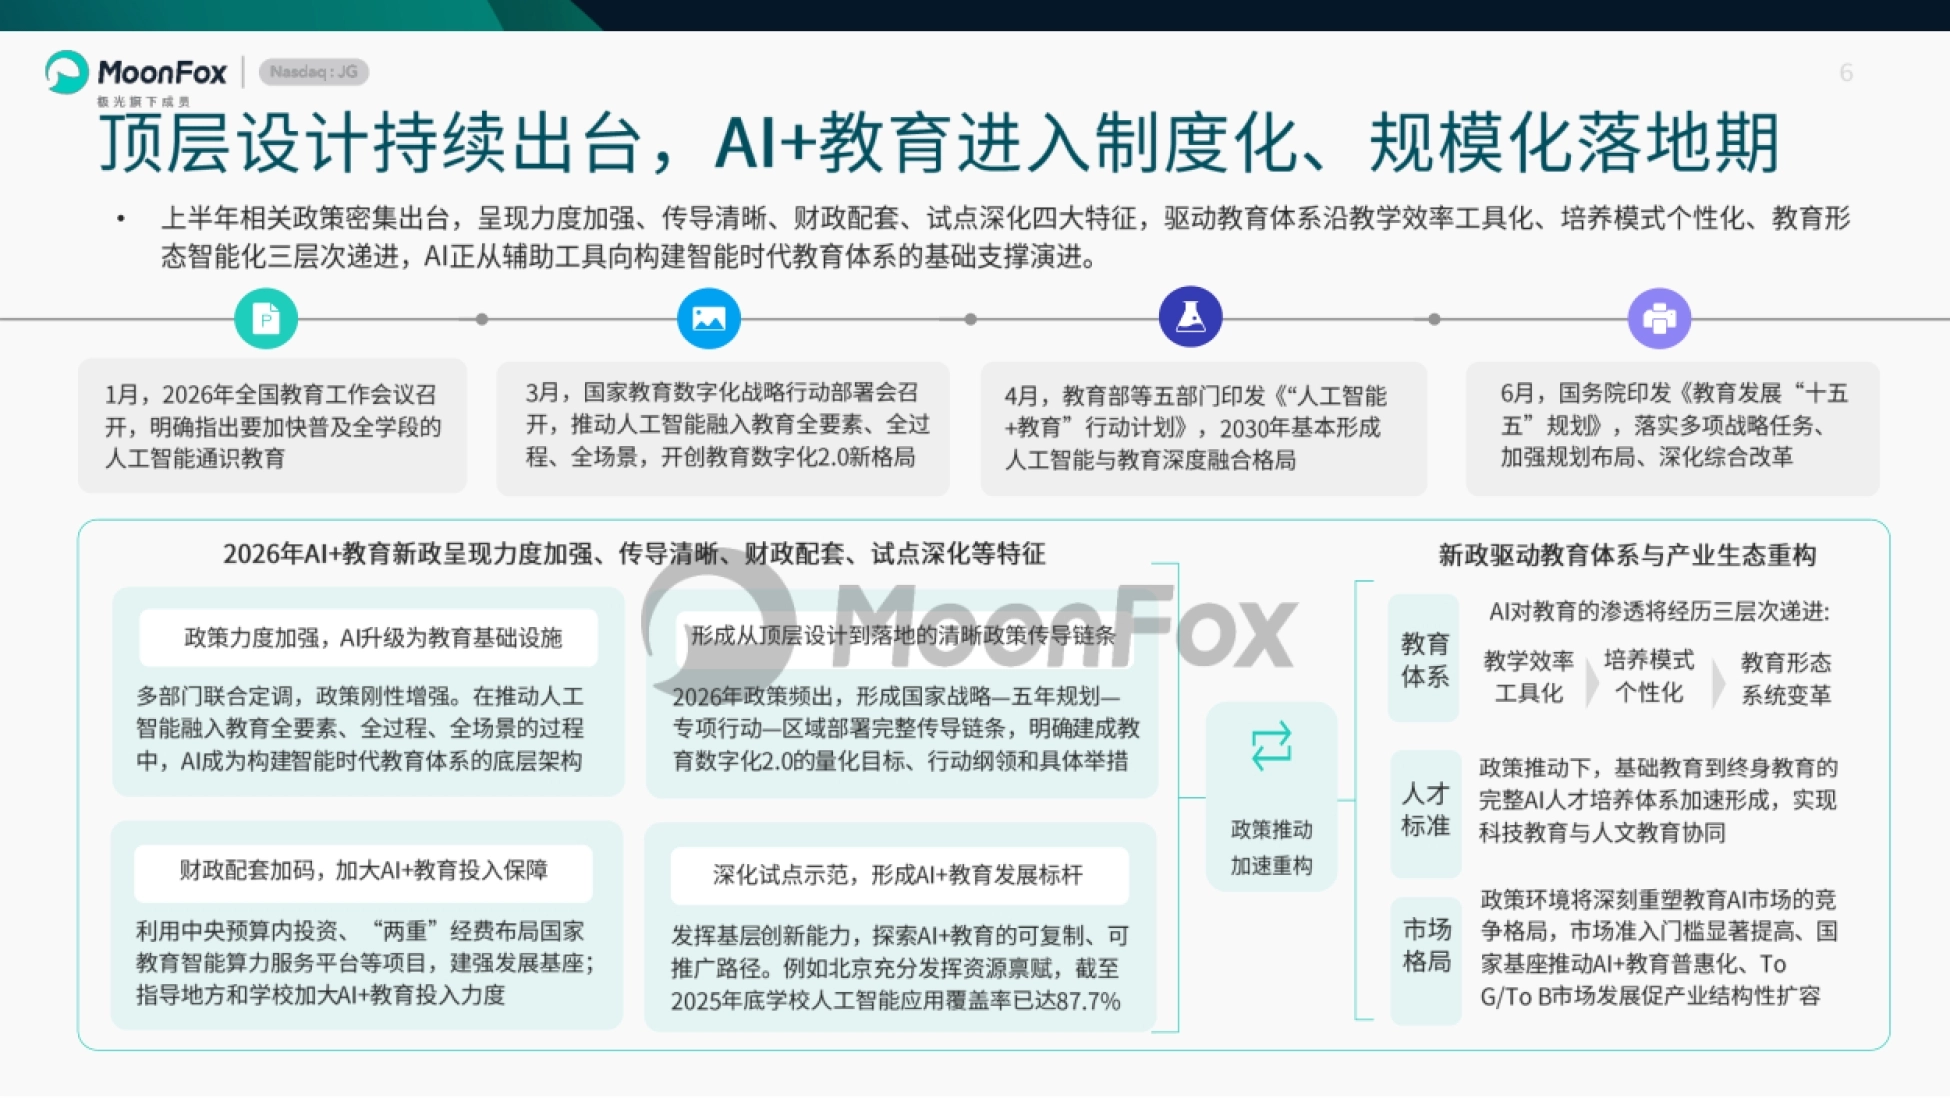
2026 年上半年的政策密度很高,报告按月份排了一遍。1 月,全国教育工作会议召开,明确要加快普及全学段的人工智能通识教育。
3 月,国家教育数字化战略行动部署会提出,推动人工智能融入教育全要素、全过程、全场景,开创教育数字化2.0 新格局。4 月,教育部等五部门印发《「人工智能+教育」行动计划》;6 月,国务院印发《教育发展「十五五」规划》。
报告把这轮政策归纳成四个特征:力度加强、传导清晰、财政配套、试点深化。传导链条是完整的:国家战略到五年规划,再到专项行动,最后落到区域部署,形成了量化目标和具体举措。
财政这块的动作也具体,报告提到利用中央预算内投资和「两重」经费布局国家教育智能算力服务平台等项目。试点层面有个数很好用:截至2025 年底,北京学校人工智能应用覆盖率已达87.7%。
政策对产业的影响分三条:市场准入门槛显著提高,国家基座推动 AI 教育普惠化,To G 和 To B 市场带动产业结构性扩容。
政策不只给钱,更在重新分配谁能进场。
图源:《2026上半年AI+教育发展洞察》(第4页) · 原文
三、技术:三类模型分工,智能体接棒
报告把技术侧拆成两块:模型分层与智能体落地。模型分三类,各有短板。通用大语言模型泛能力好,可适配各学科日常需求,2026 年以来推理逻辑和长上下文大幅增强,但内容准确性仍需人工核验。
教育垂类大模型用真实学情数据训练,融合学科知识图谱与教学方法,优势是专业性强、能做数据闭环,代价是研发成本高、需要海量教研数据。
轻量化模型参数小、适合端侧部署,用在课堂实时互动、学习平板和离线学习场景,局限是深度推理要靠端云协同。真正的变量是智能体。报告用了一个有说服力的对比:传统智适应教育的三重天花板。
一是静态知识图谱,靠人工标注知识点关联,覆盖不了学生思维路径的多样性。二是诊断维度有限,主要靠答题正确率推断掌握程度,抓不到注意力变化和情绪状态。
三是交互被动,系统等学生提问才响应,缺乏主动规划和适时干预。AI 智能体用「感知、规划、执行、反思」的闭环打破了这三条,能多模态感知表情、笔迹和行为轨迹,能持续更新画像、闭环优化策略。
从等待提问到主动干预,这是智能体和普通 AI 工具最本质的差别。
图源:《2026上半年AI+教育发展洞察》(第5页) · 原文
四、产品:C 端硬件承压,B 端和 G 端接盘
产品这块,报告把 C 端和 B/G 端拆开看,走势相反。C 端硬件的主力是综合智能学习设备,包括 AI 学习机、学习平板和家教机,功能集中在精准学习、智能伴学、练习批改和学情诊断。
这个赛道的状态是存量博弈,头部马太效应强化,消费重心上移,中端爆量。
细分品类各有活法。AI 词典笔和答疑笔以网易有道为代表,战略重心从硬件向服务转型;素质教育硬件有多模态能力提升和品类扩容;智能学习灯则深耕刚需场景。
软件侧三类:拍照搜题做大模型实时理解题、多步推理加启发式讲解;语言学习强在实时发音反馈;全科辅导把「启发式」设计做成差异化方向。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
但市场表现给了一盆冷水:个人消费级智能教育硬件在2026 上半年表现承压,核心品类 AI 学习机出货量同比有所下滑。所以报告说,智能体能力与专业内容成了新护城河。
B/G 端相反,正在进入政策采购加规模化落地期。本地或边缘部署成为标配,为的是教育数据安全合规;教师助手也从备课插件演进成全流程 AI 智能体。
C 端卖不动硬件的时候,B 端在按预算表采购,这是两条完全不同的生意节奏。
图源:《2026上半年AI+教育发展洞察》(第6页) · 原文
五、成熟度:校外辅导和语言学习跑在最前面
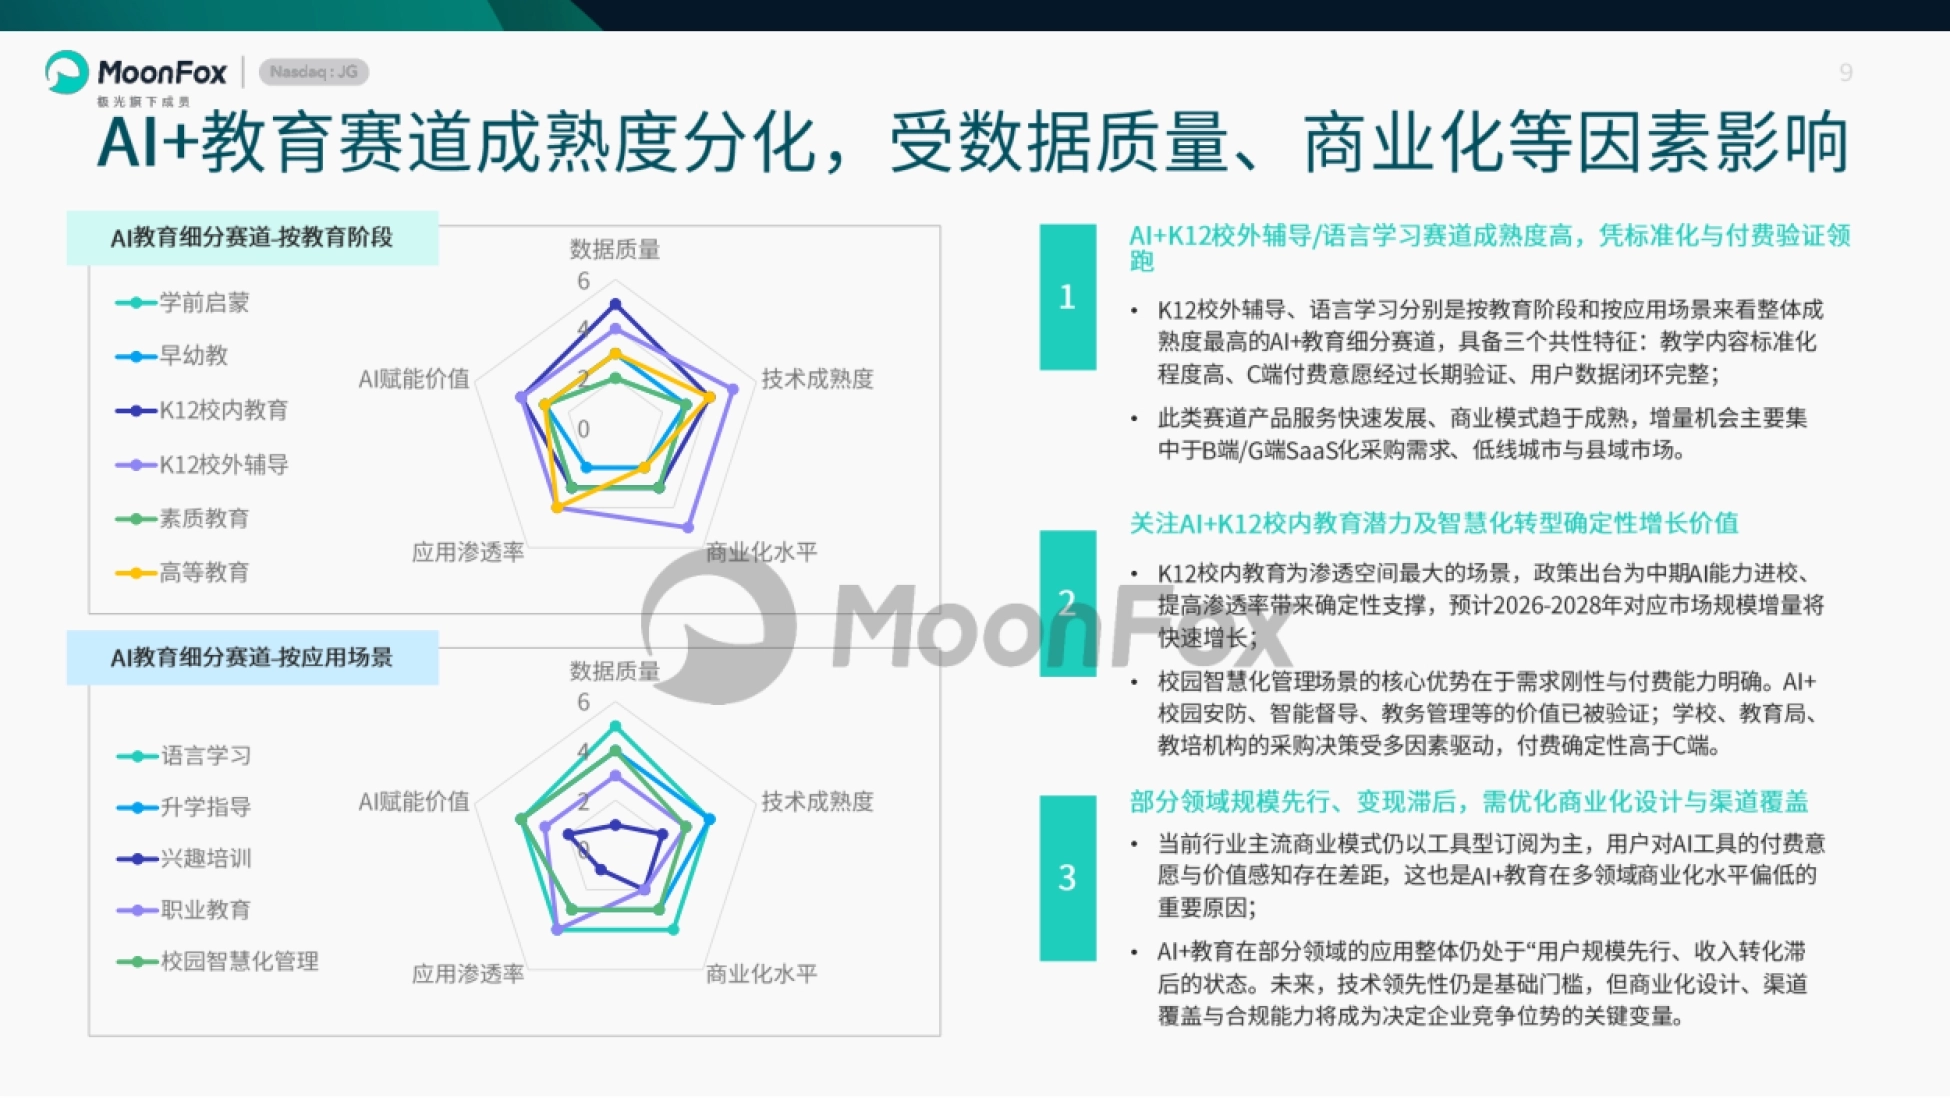
报告做了一张成熟度矩阵,横轴按教育阶段和应用场景各排一遍。结论是,按教育阶段看,K12 校外辅导成熟度最高;按应用场景看,语言学习成熟度最高,两者都是行业公认的标杆赛道。
这两个赛道有三个共性:教学内容标准化程度高,C 端付费意愿经过长期验证,用户数据闭环完整。它们的增量机会已经转向 B 端和 G 端的 SaaS 化采购,以及低线城市与县域市场。
渗透空间最大的是 K12 校内教育。政策出台为中期 AI 能力进校、提高渗透率带来确定性支撑,报告预计2026 到2028 年对应市场规模增量将快速增长。
校园智慧化管理也值得看,需求刚性强、付费能力明确,AI 加校园安防、智能督导、教务管理的价值已验证。问题出在商业化上。当前行业主流模式仍是工具型订阅,用户对 AI 工具的付费意愿与价值感知存在差距。
报告的原话是,部分领域仍处于「用户规模先行、收入转化滞后」的状态。
技术领先是门票,商业化设计、渠道覆盖和合规能力才是排名。

图源:《2026上半年AI+教育发展洞察》(第7页) · 原文
六、三个热点:智能体、商业化、出海
第二章讲2026 年上半年的市场热点,一共四条,前三条最值得说。特征是智能体崛起。政策端把智适应教育从行业自发探索升级为战略任务,技术端智能体成为新范式,资本端已经锚定这个方向。
企业侧落地很快。好未来推出面向教师的桌面智能体九章龙虾,学而思发布原生伴学智能体;新东方志愿通用多位 AI 规划师 Agent 做升学决策。
面向中小学教师的飞象老师2025 年底发布,2026 年 5 月推出2.0 版本,并入驻国家智慧教育公共服务平台。
高校侧也铺开了。浙江大学做全域校园智能体平台「浙大先生」,西安交通大学做「交晓智」Agent 管理平台,中国人民大学上线新生攻略智能体,海南大学自研「小海」。
第二个热点是商业化兑现。报告判断 AI 已经形成免费增值、订阅、直销、广告等多元模式。
三条路径各有账算:硬件加内容闭环,用户生命周期长但研发和库存压力大;AI 工具订阅制,边际交付成本低但有付费转化天花板;全链路解决方案,客单价高但要靠政策红利。
第三个热点是出海进入2.0 阶段。核心竞争力从单一产品升级为学习能力、教育理念、教学方法和生态的综合输出。
出海1.0 卖 APP,出海2.0 卖的是教学方法和标准。
图源:《2026上半年AI+教育发展洞察》(第9页) · 原文
七、财报里的证据:三家公司的三条路
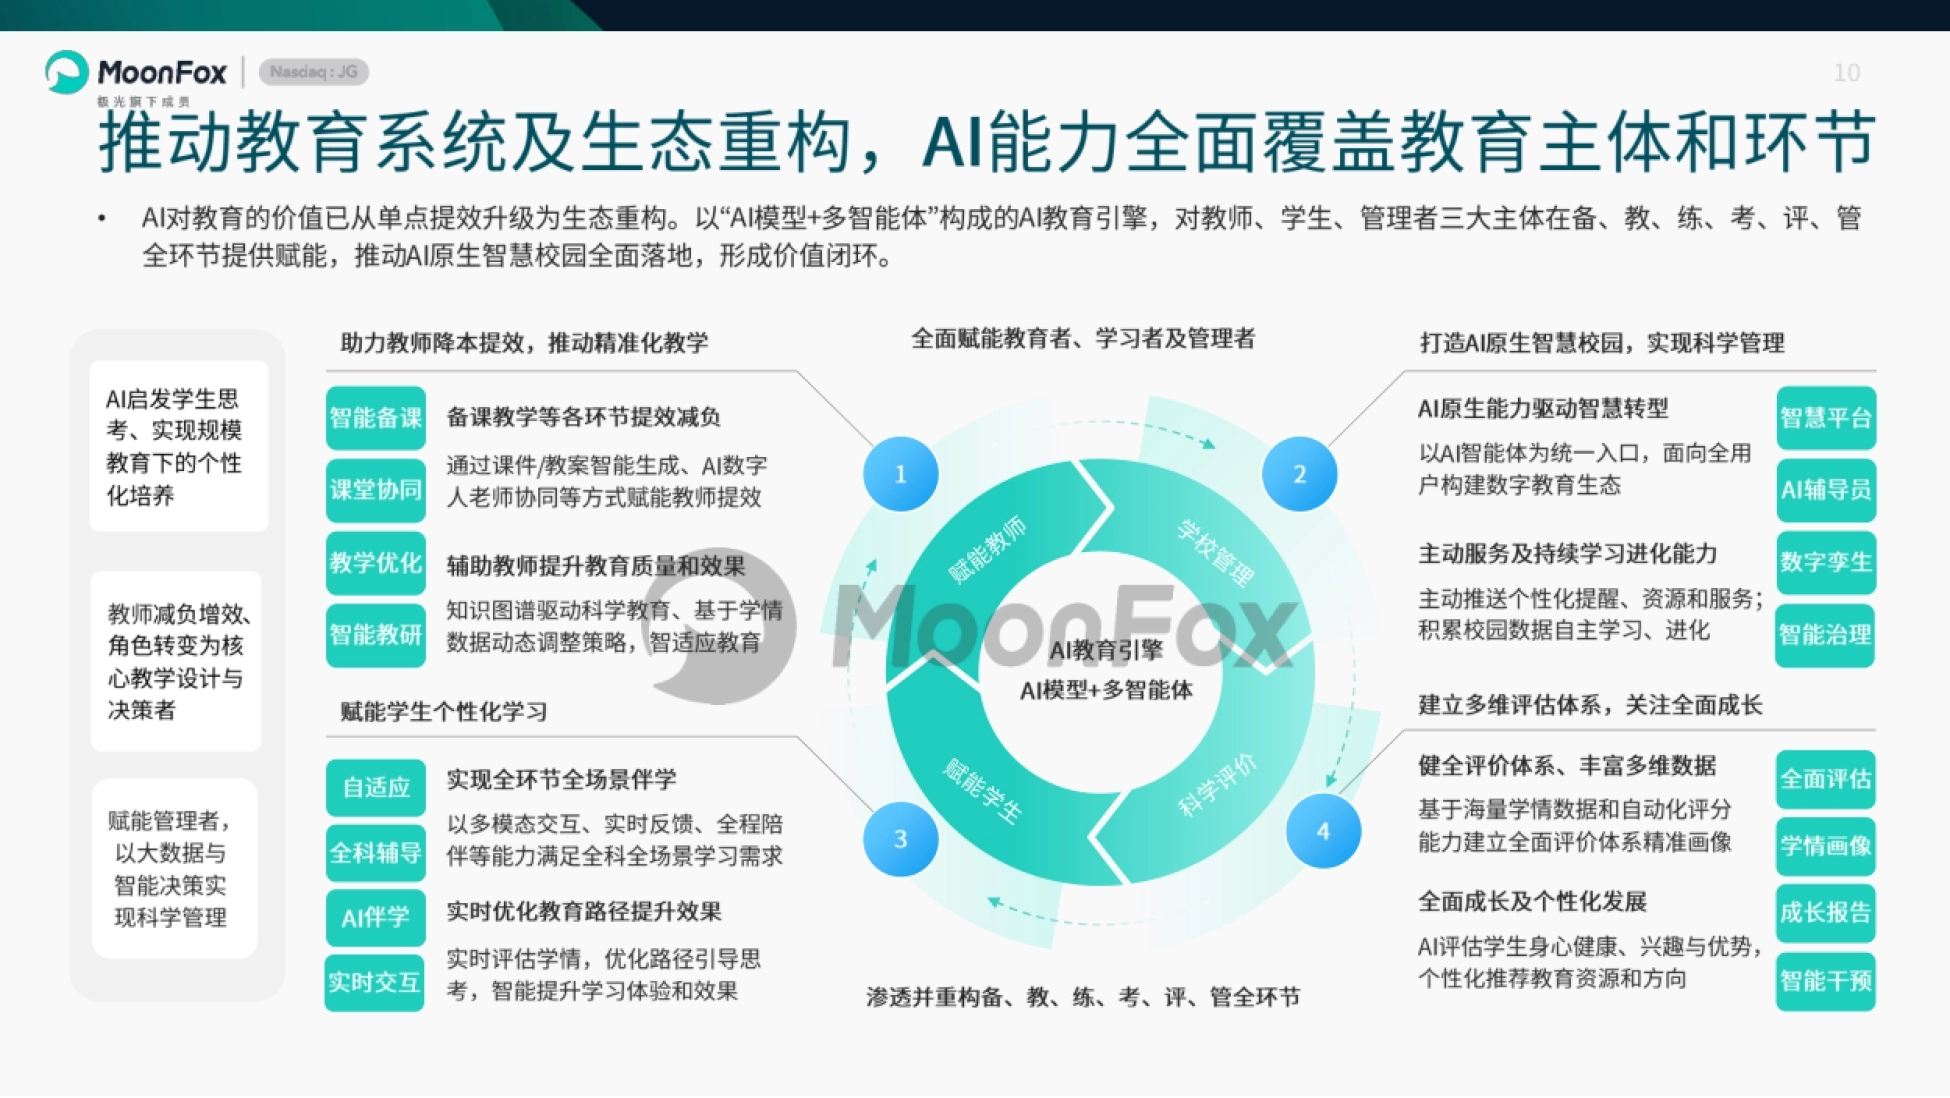
报告的案例部分给三家头部公司画了三条不同的路径。好未来走的是智能硬件规模化。2027 财年第一季度,每周活跃的学习设备超200 万台,设备活跃率约80%,单设备日均使用时长约1 小时。
产品端往高端走,2026 年 6 月发布的学习机 T6 系列旗舰机型最高定价12999 元,瞄准高端家庭教育消费。报告认为,持续丰富产品组合有望拉高利润水平。
一起教育把自己重新定位成 K12 智能教育平台,做 ToC、ToG、ToB 三端协同。2026 年第一季度营收9945 万元,同比增长359%;毛利率大幅提升到61.9%,同比提高25.7 个百分点;净亏损同比收窄37.4%。
高途的路径是战略先行。2025 年提出「All with AI,Always AI」,2026 年升级为「Scale with AI」,把 AI 深度融入教学、教研、学习服务和运营体系。报告的整体判断是,国内在线教育行业已逐步走出转型阵痛期,2026 年上半年出现清晰复苏信号,生成式 AI 落地是核心驱动。
三条路里两条靠硬件和平台,一条靠战略口号落成组织能力。
图源:《2026上半年AI+教育发展洞察》(第10页) · 原文
八、竞争升维:技术趋同之后拼什么
报告数了数场上的玩家,2026 年已经形成五类主体同场竞技。技术系深耕,以科大讯飞、松鼠 AI 为代表,从 AI 技术底座到教育场景垂直整合,多以政企 B 端为基本盘。
教培系转型,好未来、作业帮、猿辅导用积累的教研体系、学情数据和品牌影响力放大内容优势。消费电子厂商,步步高、希沃靠线下渠道和硬件制造能力打教育硬件。
互联网大厂,字节跳动、百度靠流量和通用大模型,做工具化、轻量化产品。垂直教育机构,中公教育、粉笔这类赛道天花板较窄的,用 AI 重构模式和体验。
玩家一多,同质化就来了。报告点明,自2025 年通用大模型开源、API 门槛大降之后,AI 答疑、AI 讲题、AI 批改从少数产品的差异化卖点变成了全行业标配。
于是竞争维度从技术实力转向智能生态,分成三层。第一层专业化,教研内容和学习效果决定付费转化与留存;第二层精准化,学情画像和个性化路径靠数据资产拉开差距;第三层生态化,拼复合变现模式、智能体矩阵和全场景打通。
图源:《2026上半年AI+教育发展洞察》(第12页) · 原文
九、出海和企业:两条跨界路径值得抄
出海和跨界这两块,报告各给了两组具体案例。科大讯飞走的是国家级合作加本地化布局。2026 年 3 月与印尼金光集团旗下公司签署战略合作与合资框架协议,5 月越南教育与培训部副部长代表团到访考察。
2026 年 8 月半年报显示,境外营收同比增长160%,智慧黑板销量同比增长超80%,产品入选教育部全球人工智能教育平台海外推介名单。
网易有道靠的是多语言 AI 能力。2026 年 5 月在世界数字教育大会上宣布,联合中马院校打造 AI 教育出海新范式,参与联合编制《多语言人机交互翻译服务规范》。
报告的判断是,有道这条路径从产品服务输出升级到标准与生态共建,有望参与目标国教育技术标准制定。跨界这边,软件平台型看钉钉,硬件终端型看联想。
钉钉2026 年 5 月发布悟空教育场景 AI 解决方案,打通校园数据库、资源库和教务系统,覆盖教学、科研、管理、服务四端。联想2026 年 4 月发布教育行业 Claw AI 一体机,把学情分析细化到「单个学生乘单个知识点」;同时与作业帮合作推出 AI 学习机和 AI 智慧自习室。
报告把这两种范式说得明白:平台型企业适合做软件平台型跨界,硬件和供应链强的企业适合做硬件终端型跨界。
跨界不是抢教育公司的饭碗,是拿自己的长板换对方的内容。
图源:《2026上半年AI+教育发展洞察》(第13页) · 原文
十、往前看:全球在长,但瓶颈也很硬
第三章讲趋势,先给了全球市场的盘子。2025 年全球人工智能在教育领域的市场规模约70.5 亿美元,2026 年预计达95.8 亿美元,未来十年复合增速有望超过30%。
结构上有三个判断:全球市场集中度高,2026 年 CR5 份额超50%;中美双极格局将随出海加速形成;中短期增量主要来自新兴市场,亚太增长动能最强。
挑战也写了三条:核心技术垄断形成成本传导和生态锁定,合规成本与各国监管不确定性,以及长期效果的证据缺口。
第二个趋势是「师—生—机」三元结构。报告给了三层能力递进:AI 通识与工具素养做认知底座,AI 与学科交叉融合做专业融合,最后到价值释放。
但落地有两个硬瓶颈。一是资源供需错位,99.18% 的受访学生在用 AI,但不到三成表示学校提供了系统的 AI 课程。二是边界模糊,超六成学生对「AI 使用的合理边界」表示困惑,希望学校给出明确、可操作的指导方案。
评价体系也在跟着改。报告认为,未来的学生评价会更多依赖可采集、可分析的伴随式行为数据,生成多维成长轨迹的可视化画像。
这份报告的完整图表、C 端产品矩阵和出海案例,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







