护肤品成分怎么选?从2026上半年备案数据看谁在真涨
 广告
护肤品成分怎么选?与其看广告里谁喊得响,不如看两组数据:药监局备案了多少,电商上卖出了多少。这份报告干的正是这件事。
青眼情报统计,2026 年上半年化妆品新原料备案 116 款,同比增长 45%,备案企业 82 家。原料市场规模预计达到 1937.1 亿元。备案代表品牌在用研发投票,销量代表消费者在用钱投票。两边同时对上的成分,才算真需求。
备案决定谁能上货架,销量决定谁能活下来,两边都对上的才叫趋势。
下面按原料市场、新原料备案、热门成分、电商榜单、成分深挖和趋势判断几块讲。
图源:《2026年H1护肤品成分趋势洞察》(第2页) · 原文
一、原料市场五年翻近一半:1937 亿背后的增长节奏
报告引沙利文数据,中国化妆品原料市场规模 2022 年是 1341.1 亿元,2023 年 1426.5 亿元,2024 年 1603.9 亿元。2025 年估算 1755.7 亿元,2026 年预计达到 1937.1 亿元。四年翻了将近一半。
增速的节奏也值得注意:2023 年同比 6.4%,2024 年 12.4%,2025 年 9.5%,2026 年预估 10.3%。中间那个 12.4% 的小高峰出现在 2024 年,此后回到 10% 上下,说明行业从报复性补库存回到常态增长。
原料是化妆品的成本上游,这个体量意味着中国已经是全球最重要的原料消费市场之一,但高端原料的进口依赖仍然很高。
原料市场的增速稳在百分之十,说明这个行业已经不靠风口,靠的是持续上新。

图源:《2026年H1护肤品成分趋势洞察》(第4页) · 原文
二、新原料备案 116 款:六月单月 23 款是全年峰值
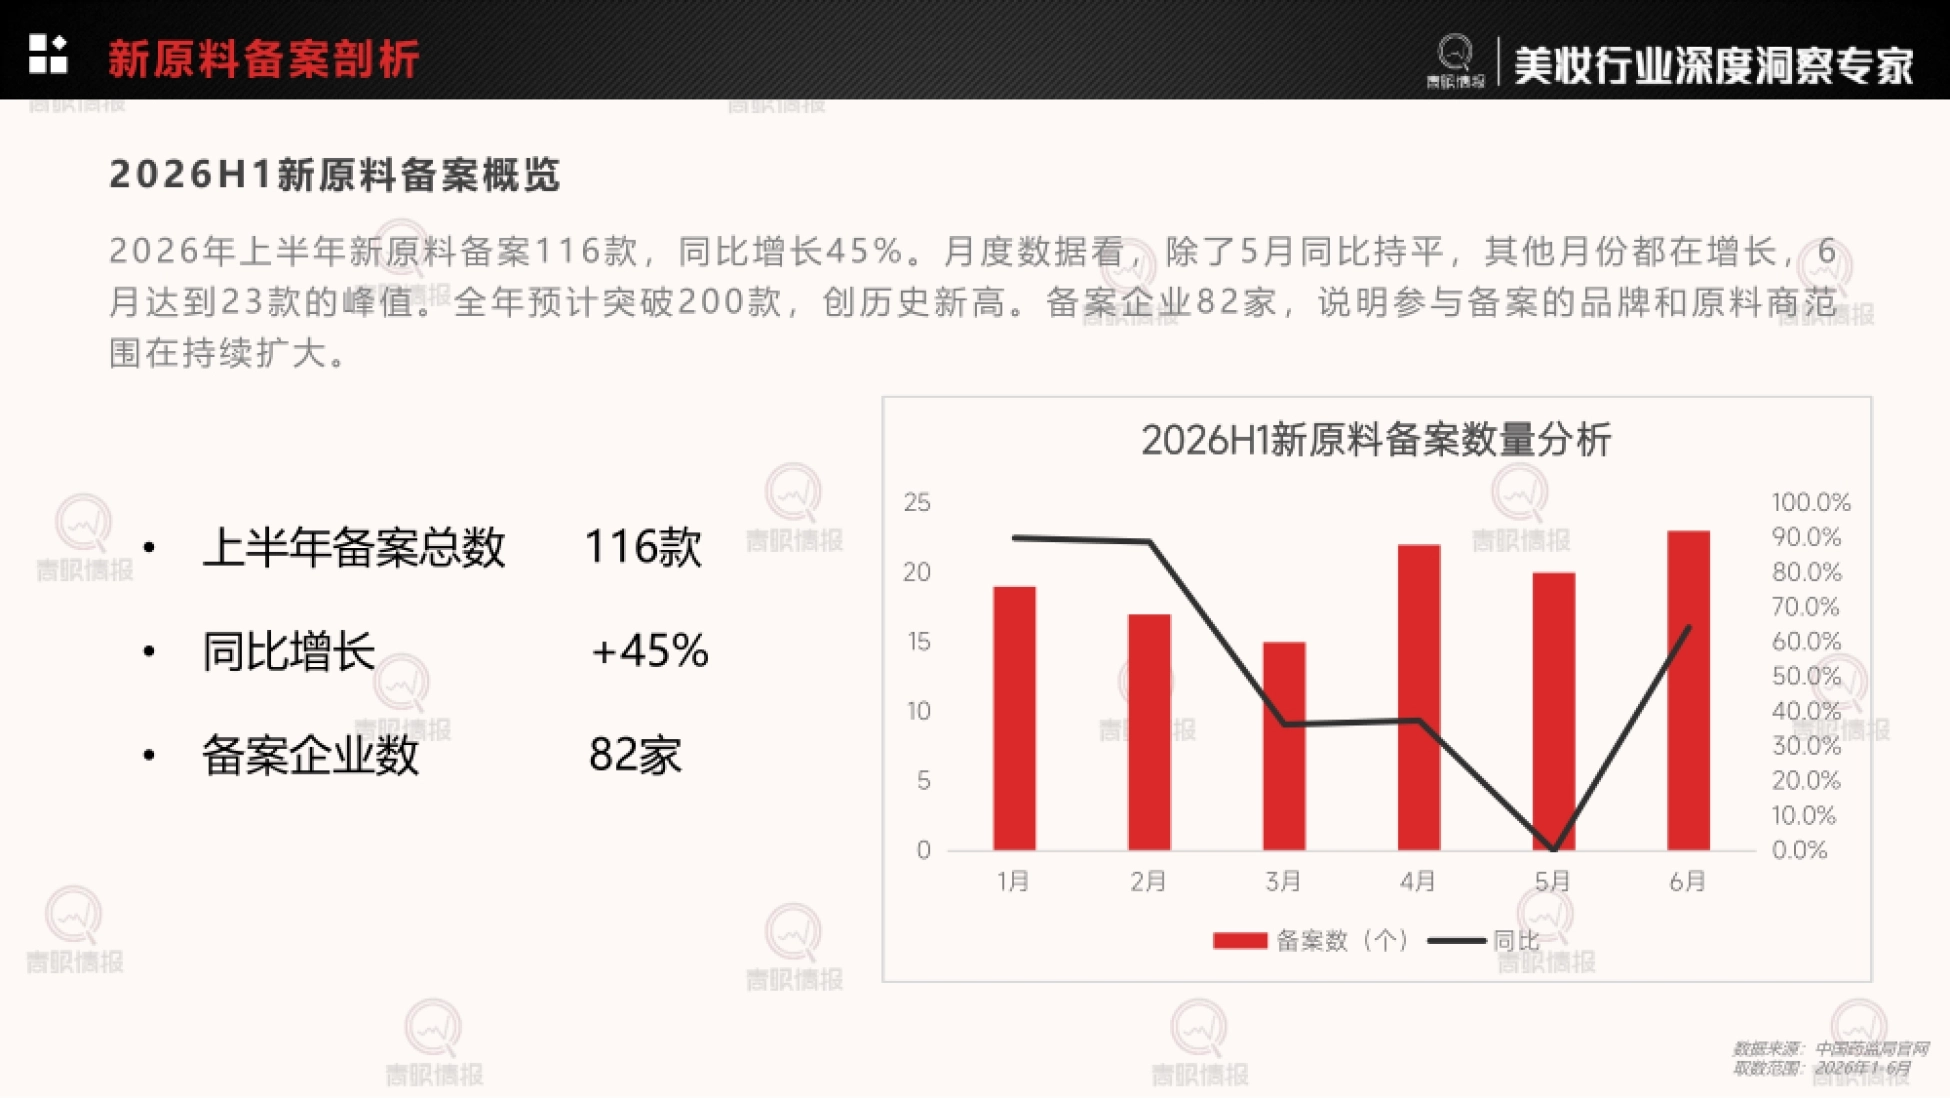
2026 年上半年截至 6 月 30 日,化妆品新原料备案数量达 116 款,同比增长 45%。月度分布很有节奏感。除 5 月同比持平,其他月份都在增长,6 月单月达到 23 款的峰值。
报告据此判断,全年预计突破 200 款,创历史新高。这个判断背后是备案周期的规律:上半年递资料,下半年集中获批。更值得注意的是备案主体在扩容。上半年备案企业 82 家,去年同期是 61 家,同比增长 34.4%。
企业数从 61 家涨到 82 家,说明参与的不只是头部原料商,中小企业和新品牌也开始自研原料。备案门槛在降,参与者在变多。
备案数涨 45%,备案企业涨 34%,说明不是少数几家在猛加量,而是入场的玩家变多了。

图源:《2026年H1护肤品成分趋势洞察》(第5页) · 原文
三、谁在领跑:元宝枫籽油三次备案,还有几款首次亮相
按单个原料的备案次数排序,元宝枫籽油以 3 次备案居首,是 2026 年新晋的热门原料。二羟基苯乙醇、金花茶花提取物、辛酸癸酸琥珀酸甘油三酯与氢化蓖麻油及 IPDI 的共聚物、β-烟酰胺单核苷酸,各以 2 次备案并列第二,其余新原料都是 1 次。
元宝枫籽油也是首次备案的新原料之一。今年 3 月由上海百雀羚率先完成备案,云南贝泰妮与上海植纳生物在 4 月陆续跟上。
这个原料的底子不错。元宝枫是我国特有的珍稀木本油料树种,籽油 2011 年获批新资源食品,富含神经酸和高比例不饱和脂肪酸。
它同时含维生素E和植物甾醇等微量活性物质,报告列出的功效方向包括屏障修护、抗炎舒缓、抗衰紧致,甚至还有情绪护肤。
另一款值得一提的新原料是六肽-125,由德清欧诗漫在 6 月备案,是我国首个来源于珍珠的多肽新原料,主打屏障修护与舒缓。
国产原料的突破不在大而全,而在一棵树、一颗珍珠这种别人没有的资源上。
图源:《2026年H1护肤品成分趋势洞察》(第6页) · 原文
四、植物源占 38.8%,但真正的变量是合成生物
从备案类型看,植物源新原料 45 款位列第一,占 38.8%;化学类原料 31 款,占 26.7%;生物技术类 29 款,占 25.0%;真菌源 6 款;动物类 5 款。植物源领先有两个推手。政策端,《支持化妆品原料创新若干规定》明确鼓励开发我国特色植物资源,符合条件的可进优先审评通道。
市场端则是消费者对天然成分和功效型产品的偏好持续升温,倒逼企业加速在植物源上布局。值得单独拎出来的是那 29 款生物技术类原料。报告指出其中多肽类占 14 款,接近一半,生物技术和植物资源正在形成双重创新引擎。
报告对三个信号的判断很直接:植物提取物是差异化基本盘,会从讲故事走向做专利;多肽是供需双重验证的确定性赛道,竞争会从有没有转向好不好;合成生物学是中期最大的结构变量。
第三条信号的落点是重组胶原蛋白和 PDRN。这两类原料正在重塑原料格局,逻辑是从摆脱自然资源依赖,走向供应链重构。
植物原料比的是谁有资源,合成生物比的是谁有工艺,后者的天花板高得多。
图源:《2026年H1护肤品成分趋势洞察》(第7页) · 原文
五、谁在备案:本土企业占 85%,诺为泰是最大黑马
上半年 82 家备案企业中,本土企业 70 家,占比超过 85%,是绝对的主力。数量上,诺为泰(昆明)与贝泰妮各以 6 款并列本土企业第一。诺为泰 2025 年才首次备案,一年就冲到并列第一。
它的打法是云南特色植物:树番茄果提取物、少花龙葵与白鬼笔子实体提取物,首款备案原料籼稻米提取物还是今年首个稻米类化妆品新原料。
第二梯队是尚捷优蓝 4 款;珀莱雅、温州古木、克琴科技、致臻志臣、广东丹兰国际、莹特丽各 3 款。从企业结构能看出两件事。一是品牌方开始自己做原料,珀莱雅、林清轩、植物医生都在名单上;二是代工厂和专业原料商也在加码。
不过报告提醒了一句现实:本土备案占比超 85%,但国内高端化妆品原料进口占比仍超 70%。备案数量领先,不等于技术领先。
备案榜上本土企业占了八成半,可高端原料的进口依赖还是七成,这才是真正要补的课。

图源:《2026年H1护肤品成分趋势洞察》(第8页) · 原文
六、供给端的黑马:水解DNA七个月备案量超去年全年
报告用 BEBD 美修大数据把功效成分分成抗皱紧致、保湿、舒缓三条赛道,各排了增速前二十,看的是含该成分的备案商品数量变化。
抗皱紧致赛道里,原胶原以 2026 年 1 至 7 月 909 个备案商品、近三年复合增速 1012.27% 排第一,是增长动能最强的黑马。水解DNA 从 2025 年的 180 个跃升到 465 个,复合增速 272.10%,报告把它归为生物技术成分异军突起的代表。
番茄提取物增速 931.99%、细小裸藻提取物 586.17%、欧洲赤松芽提取物 520.48%、菠萝蛋白酶 490.55%,植物源成分在这条赛道上占了大半。保湿赛道的冠军是东当归根水,复合增速 1362.87%,是全功效领域增速最快的成分,但备案量只有 250 个,还处在早期放量阶段。
舒缓赛道冒出个新面孔:烟酰胺腺嘌呤二核苷酸也就是 NAD+,以 282.78% 的增速进入前七,备案量从 337 个增至 400 个。反过来看也有退潮信号。白细胞提取物在抗皱榜上 2026 年前七个月只有 1259 个,2025 年是 2746 个,报告直接判定它热度退潮信号明确。
判断成分冷热不看绝对值,看今年七个月有没有超过去年一整年。

图源:《2026年H1护肤品成分趋势洞察》(第9页) · 原文
七、电商榜单:多肽占三成销售额,玻色因只有一成七
需求端的数据来自淘天和抖音 2026 年上半年 TOP50 产品榜单的产品页宣称成分统计。淘天这边,多肽类以 29.1% 的零售额占比遥遥领先,出现在 12 款产品里,意味着卖得最好的 50 款产品中近三成销售额来自含多肽的产品。
玻色因排第二,占 17.6%,6 款产品;腺苷 12.7%、透明质酸 12.3%、烟酰胺 10.2%。烟酰胺虽然占比不高,却出现在 11 款产品中,是最常见的单一成分。
品牌格局也能读出配方逻辑。多肽横跨雅诗兰黛、海蓝之谜、珀莱雅,国际大牌和国货头部都在押注;玻色因主要由欧莱雅集团自有品牌主导。
报告把成分分成两类:一类是平台型的,谁都能用,比如多肽和透明质酸;一类是独家型的,靠品牌独占建立壁垒,比如 PITERA 和 Miracle Broth。
抖音的榜单结构完全不同。TOP50 里肽类出现 15 次居首,泛醇 6 次、烟酰胺 5 次、依克多因 5 次,产品以面膜和洁面为主。原因在内容逻辑:敷膜、涂抹、起泡都是短视频的天然素材,客单价低、效果即时可见,正好匹配刷到就下单的短链路。
淘天的榜单比的是品牌力,抖音的榜单比的是能不能拍出效果。
图源:《2026年H1护肤品成分趋势洞察》(第3页) · 原文
八、水解DNA 和 PDRN:一个成分的两条路
报告单独深挖了三个成分,水解DNA 是第一个,因为它把分子量和功效的关系讲得最清楚。水解DNA 的原料主要来自鲑鱼鱼精或植物细胞,通过酶或酸碱催化把高分子 DNA 断裂成低分子量片段,最终分子量在 5000 到 15000 道尔顿。
功效有三块:光损伤修复,激活 PARP-1 修复通路,离体皮肤模型显示 UV 损伤修复率提升 18% 到 25%;抗氧化,ORAC 值达 8500 微摩尔 TE 每克;保湿,离体皮肤 TEWL 值降低 15%。
起效浓度分别是 0.1% 到 1%、0.05% 到 0.5%、0.2% 到 2%,报告写得很具体,这是判断概念添加的参照。它和 DNA 钠是同一家族的两条路。DNA 钠分子量大、渗透慢但作用更持久,水解DNA 分子量小、渗透快,品牌按产品定位选。
市场层面,含水解DNA 的备案商品 2026 年前七个月 712 个,2025 年 465 个;DNA 钠则是商品总数从 4807 增至 5460,规模大得多。产品端已经打进了高端线:兰蔻菁纯乳霜、娇兰水合青春乳液、迪奥保湿喷雾,以及百雀羚和绽美娅这类国货,都在用这个成分或它与 DNA 钠的复配。
同一个 DNA,切成小分子卖渗透,留成大分子卖持久,这就是原料商的产品分层。
九、PDRN 和环肽:医美成分护肤品化和多肽结构升级
第二个深挖的成分是 PDRN,它代表的是另一条路:从医美注射走向涂抹护肤。报告统计抖音、淘天、京东三个渠道,PDRN 化妆品销售额近三年从 921.6 万元飙升至 67167 万元,年复合增长率 753.7%。
拆开看,抖音从 2022 年的 555.3 万元涨到 2025 年的 50827.6 万元,复合增速 856.7%;淘天复合增速 571.1%,京东 551.0%。抖音是主阵地。社媒数据也支撑这个判断:皮肤抗老化以 36% 的占比成为核心关注点,PDRN 多效合一的成分特质正在被市场逐步认知。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
第三个方向是环肽。相比传统直链多肽,环肽分子结构更稳定、生物活性更强,正在成为多肽原料竞争的核心技术高地。
头部企业已经密集落子:贝泰妮的环八肽-1、珀莱雅的双环十六肽-1、湃肽生物的环 sh-五肽-46SP、天启明的环六肽-120,都已完成备案。
原料来源也在拓宽,从过去单一的化学合成,延伸到动物提取和海洋生物提取。上半年 14 款肽类新原料里,能看到贻贝、青蟹、蜜蜂、青蛙这些来源。
多肽的竞争已经从有没有这个成分,进入到了这个成分稳不稳、透不透。
十、钱往哪去:两家原料商上市,政策还在继续松绑
资本端的信号很集中。报告总结为技术驱动、资本向头部集中,珈凯生物和维琪科技两家原料商今年登陆北交所。
珈凯生物 8 月 11 日上市,募资约 1.39 亿元,被称为化妆品植物功效原料第一股;维琪科技募资约 1.96 亿元,产品已进入资生堂、雅诗兰黛采购目录。
拿到大额融资的也都是硬技术:元育生物做微藻合成,A+ 轮 1 亿元;天鹜科技做 AI 蛋白质设计,A++ 轮数亿元;君合盟生物是合成生物企业,C 轮近 2 亿元。
产业资本也在往里走。珀莱雅、欧莱雅、华熙生物通过直投或旗下基金布局上游,未名拾光的 B 轮就拿到了欧莱雅和纳爱斯的投资。
政策是另一重推力。2026 年 7 月 15 日新版《化妆品新原料注册备案及资料管理规定》施行,高风险功效范围由 10 类压缩至 5 类,毒理学试验要求从 12 项减至 7 项,部分资料由提交改为留档备查。
这一条直接降低了单个新原料的研发费用和时间,也是中小企业备案热情高涨的原因之一。
报告的结论是三个机会窗口:以 PDRN 为代表的医美成分护肤品化,以重组胶原蛋白为代表的生物技术替代,以环肽为代表的多肽结构升级。原文和全部榜单在运营动脉(www.yydm.cn)上可以对照查看。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。