2026上半年手部护理复盘:护手霜高端化,洗手液开始拼低价
 广告
2026 年上半年手部护理在主流电商卖了 20.28 亿元,同比只涨了 5.8%,增速比 2025 年全年掉了近一半。
但两条细分线正在往相反方向跑:护手霜越卖越贵,100 元以上的高价品用不到一成销量换走四成多销售额;洗手液越卖越便宜,10 元以下的低价格段销量占比升到 22.5%。
这份报告用久谦中台 2023 年 1 月到 2026 年 6 月天猫、京东、抖音三个平台的数据,把盘子、渠道、品类、价格带和品牌集中度都拆了一遍,最后落到新品趋势。
同一个货架,护手霜在做轻奢,洗手液在做日化消耗品,谁能分清这两套打法,谁就少踩坑。
下面按大盘、渠道、细分品类、护手霜、洗手液、新品趋势的顺序讲一遍,数字都来自报告原文。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第4页) · 原文
一、三年走了一个 V:2024 遇冷,2025 反弹,2026 上半年歇脚
先看总盘子。2024 年主流电商渠手部护理销售额下滑到 42.68 亿元,同比下降 2.5%,销量同步收缩到 1.18 亿件,是近三年的低点。2025 年市场明显回暖,全年销售额跃升到 48.11 亿元,同比增长 12.7%,销量 1.30 亿件,创下近年新高。
进入 2026 年上半年,销售额 20.28 亿元,同比增长 5.8%。增速放缓,但盘子仍在扩张,没有掉回下行通道。季节性权重很高。每年 10 到 12 月是销售高峰,受双 11 大促和秋冬护理需求叠加驱动,2025 年 11 月单月销售额达 7.98 亿元。
报告对品牌的建议很直白:锚定 Q4,把预算和新品资源集中投放,做旺季饱和式投放,年目标才容易冲上去。
手部护理是一门季节性极强的生意,上半年的数据只能当体温计,不能当赛跑成绩。

图源:《2026上半年手部护理市场复盘总结及新品趋势》(第7页) · 原文
二、渠道换防:京东反超抖音,天猫份额跌破五成
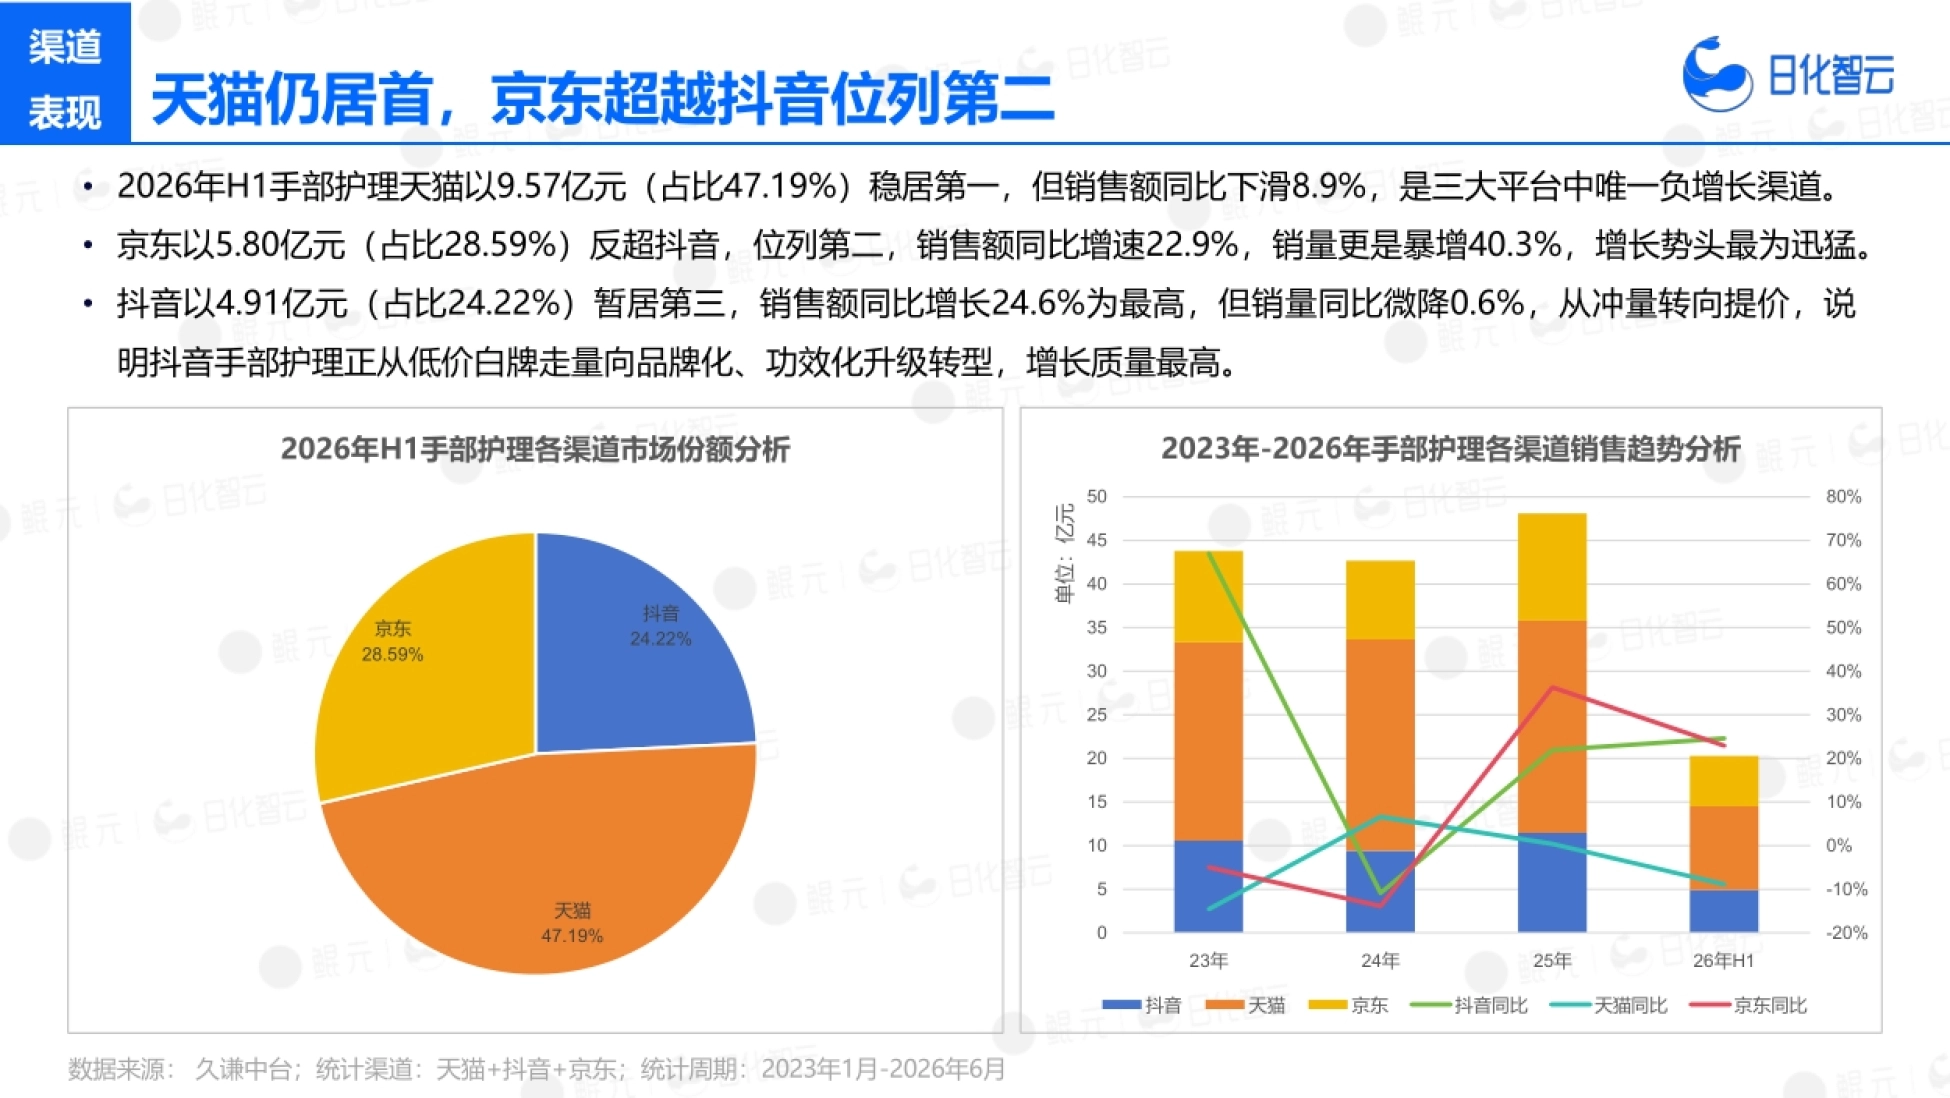
2026 年上半年,天猫以 9.57 亿元占 47.19% 稳居第一,但销售额同比下滑 8.9%,是三大平台里唯一负增长的渠道。京东以 5.80 亿元占 28.59% 反超抖音,位列第二,销售额同比增速 22.9%,销量更是暴增 40.3%,增长势头最猛。
抖音以 4.91 亿元占 24.22% 暂居第三,销售额同比增长 24.6% 为三大平台最高,但销量同比微降 0.6%。这个一增一减很有意思。抖音正在从冲量转向提价,从低价白牌走量往品牌化、功效化升级,报告判断它的增长质量最高。
一个渠道靠涨价撑销售额,一个渠道靠放量抢份额,两边的货盘结构会越拉越开,铺货和定价策略不能照抄。
天猫守份额、京东抢增量、抖音提单价,三个平台的年度 KPI 已经不能共用一套打法。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第8页) · 原文
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第9页) · 原文
三、细分品类:护手霜加洗手液,吃掉九成市场
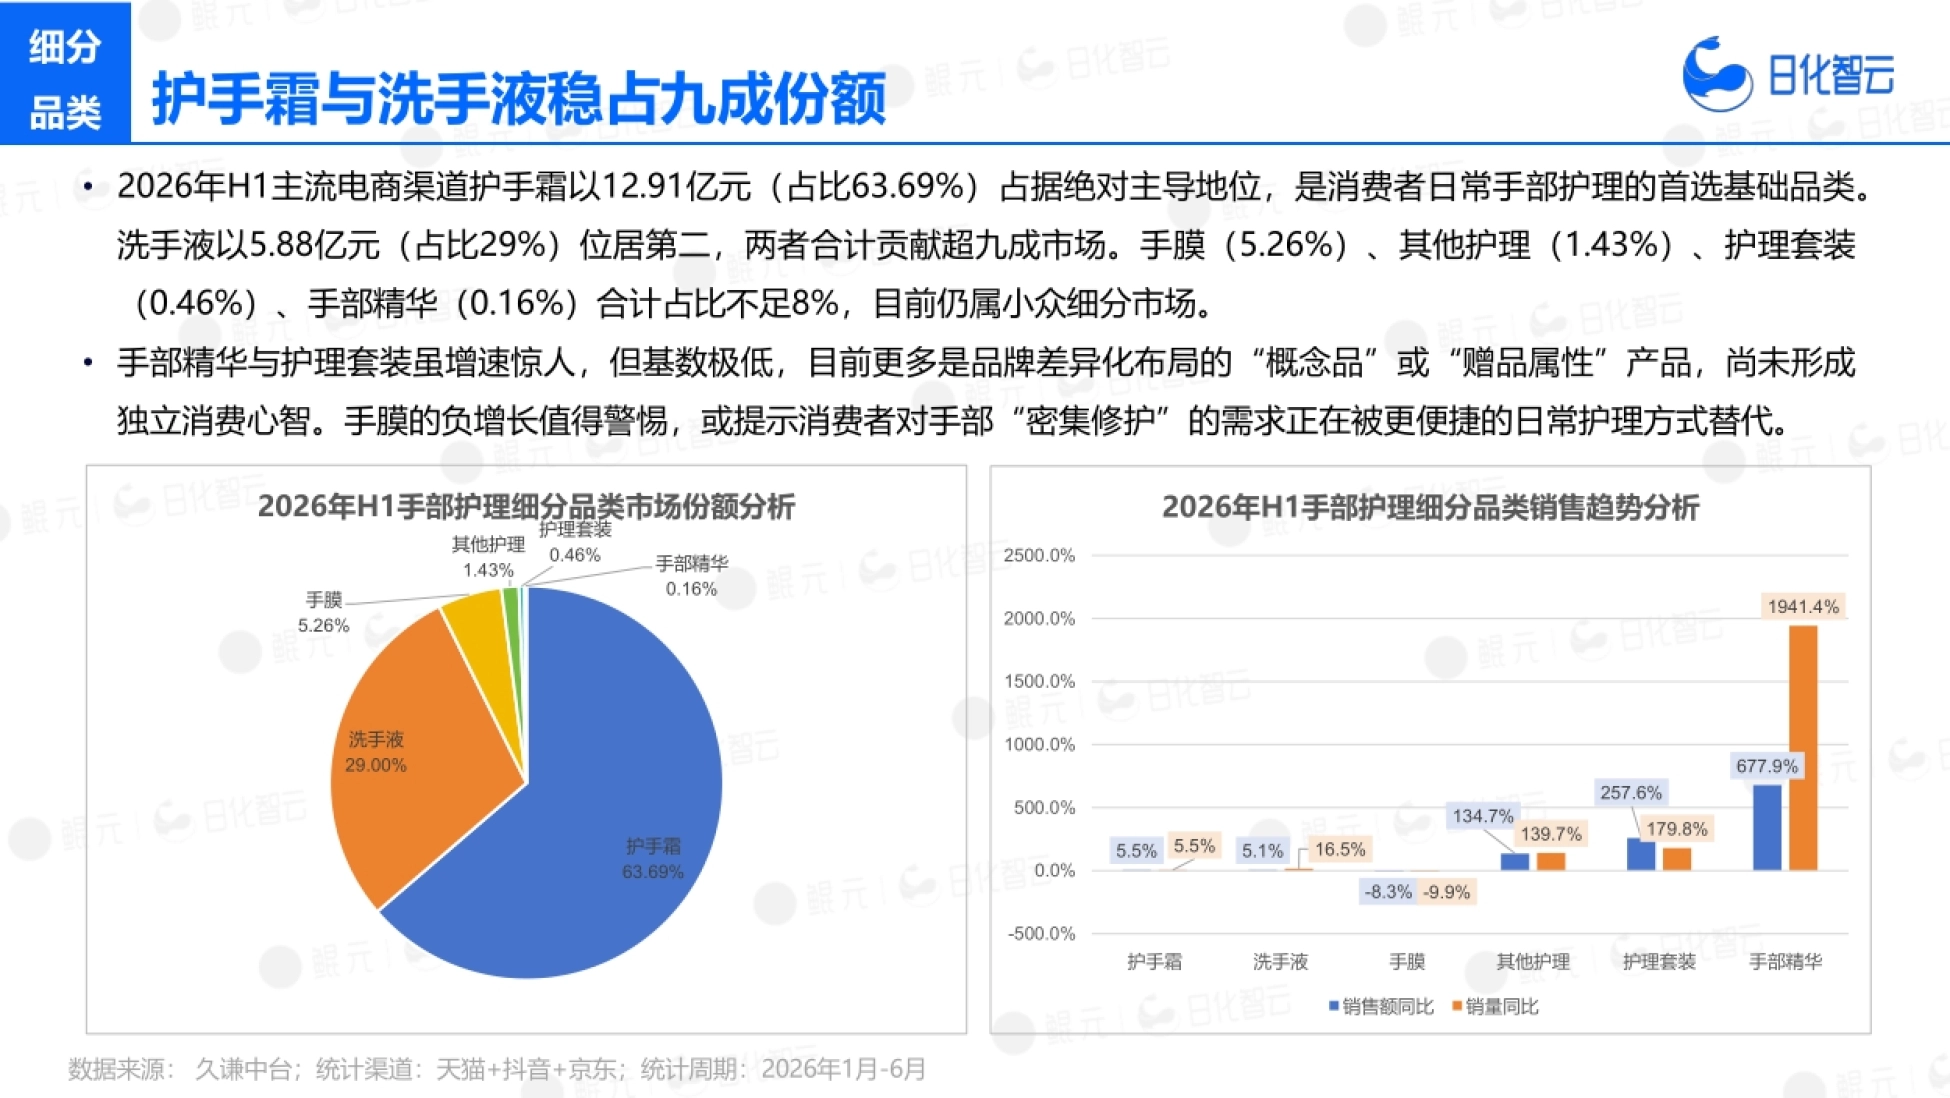
2026 年上半年,护手霜以 12.91 亿元占 63.69%,是消费者日常手部护理的首选基础品类,地位没有悬念。洗手液以 5.88 亿元占 29%,位居第二。两个品类合计贡献超过九成市场,其余都是长尾。
手膜占 5.26%,其他护理占 1.43%,护理套装占 0.46%,手部精华占 0.16%,加起来不到 8%。增速上,手部精华同比涨 677.9%,护理套装涨 257.6%,其他护理涨 134.7%,但基数太低,还撑不起第二增长曲线。
报告对这些高增长小品类给了一个冷静判断:现阶段更多是差异化布局的概念品或赠品属性产品,尚未形成独立消费心智。
唯一需要警惕的是手膜。它同比下滑 8.3%,报告认为这可能提示消费者对密集修护的需求,正在被更便捷的日常护理方式替代。
三个百分数很吓人的小品类,销量基数都还在百万级以下,短期只能当引流款来算。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第13页) · 原文
四、护手霜:高端越卖越贵,低价越卖越多
护手霜大盘从 2023 年的约 29.98 亿元,2024 年小幅回落到 29.28 亿元,2025 年反弹到 33.06 亿元,同比增长 12.9%。2026 年上半年护手霜 12.91 亿元,同比增长 5.5%。增长并不均匀,主要集中在 Q4 旺季放量,季节性特征比大盘还鲜明。
渠道上,天猫护手霜 2026 年上半年约 6.1 亿元,同比下降 10.9%,虽然以 47.55% 的份额仍居首,但已经跌破五成的心理关口。抖音护手霜 2025 年反弹到 9.19 亿元,同比增长 22.8%,2026 年上半年延续势头,同比增长 30.6%。
价格带是这份报告里最有信息量的一页。100 元以上段以 7.8% 的销量贡献 42.7% 的销售额,销售额占比较去年同期还升了 1.3 个百分点。
与此同时,25 元以下段的销量占比从 49.2% 升到 52.3%,销售额占比从 12.9% 升到 15.2%。两头同时变强,中间段被挤压:25 到 50 元段销量占比停在 26.6%,50 到 80 元、80 到 100 元段都在小幅收缩。
报告的解释是,核心用户更集中,品牌溢价反而增强,高端护手霜正在成为轻奢个护的入口单品;而低价买家则把它当高频、低决策成本的日耗品。
高端卖的是身份和香气,低价卖的是囤货和顺手,中间价位最尴尬。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第14页) · 原文
五、品牌格局:护手霜头部松动,洗手液寡头瓦解
护手霜这边,头部品牌的份额流失最剧烈。TOP10 合计份额在两年半里下降近 5 个百分点,长尾效应明显增强。欧舒丹三年稳坐第一。变化最大的是第二三名:2024 年是润培、安野屋,2025 年安野屋反超润培,2026 年上半年顺序又调回来。
真正冲上来的是香氛型品牌。香奈儿从 2025 年的第 8 位升到 2026 年上半年的第 4 位,祖玛珑进入前 6,普拉达首次进入前 10。
报告由此提出一个判断:护手霜加香氛的组合有极强的市场穿透力,消费者买它已经不只是为了保湿,更为随身携带的香气体验。
洗手液则是另一种局面。CR3 从 59.2% 跌到 50.6%,CR5 从 75.5% 降到 63.1%,寡头格局正在被逐步瓦解。但前六名很稳:舒肤佳、威露士、蓝月亮、滴露、狮王、蔬果园,两年半位次纹丝不动,合计占据市场 65% 以上。
震荡发生在腰部。花王出局,京喜自营强势跻身第 7,利尔康新晋入围,说明渠道自有品牌正在进场分蛋糕。
护手霜是香氛品牌在抢,洗手液是渠道自有品牌在抢,两种冲击的来源完全不同。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第15页) · 原文
六、搜索词拆开看:天猫要精准,抖音要氛围
天猫的词云相对聚焦,核心词就是护手霜,围绕它展开保湿、滋润、补水等修饰词。整体指向的是具体需求场景,比如手指干裂、深度滋润,而不是宽泛的品牌表达或氛围营造。
这符合货架电商的用户行为:用户带着明确需求来搜,标题要做的就是在最短字符内告诉对方,这就是我要找的产品。
抖音的词云丰富得多,功效、成分、香型、场景、人群、价格、节点几乎全覆盖。凡士林、烟酰胺、多肽、维生素 E、果酸、黄芪、绵羊油、尿素这些成分词密集出现,商家习惯用成分标签快速建立专业感。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
商品榜也能印证两端。天猫榜单头部是香奈儿、欧舒丹、普拉达,单价 264 到 680 元;国货里只有润培、安野屋靠性价比站住中低端。
抖音则是双轨制:一条是性价比走量,乎刻这类 20 到 30 元价位配达人推荐,冲百万级销量;另一条是香氛礼赠,润培、安野屋做 50 到 100 元的礼盒。
同一个品牌,在天猫要写清成分和功效,在抖音要拍出香气和场景,物料不能一稿多投。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第20页) · 原文
七、洗手液:从个护回归日化,价格带一路下探
洗手液走的是另一条周期。2023 年约 11.66 亿元,同比下降 22.7%;2024 年微降到 11.19 亿元;2025 年反弹到 12.53 亿元,同比增长 12%。2026 年上半年 5.88 亿元,同比增长 5.1%。季度分化明显,Q2 是主力:5 月增速转正到 10.5%,6 月进一步爬到 21.2%。
报告把 6 月的增长归给两个因素,618 大促拉动,加上夏季清洁需求回升。上半年其余月份并不好看,只有 2 月靠春节礼赠逆势增长。
渠道格局变化比大盘更剧烈。天猫仍以 48.25% 居首,但比 2023 年约 59% 的份额跌了近 11 个百分点。京东以 42.71% 紧随其后,差距缩小到不足 6 个百分点,2026 年上半年销售额同比增长 22.1%,而天猫同比下降 5.6%。
抖音只占 9.05%,这一年还微跌 0.7%,体量尚小,但结构很有意思:TOP10 商品全部来自品牌官方旗舰店,定价权在品牌手里。天猫的 TOP10 则是另一种生态,7 款由天猫超市销售,官方旗舰店只占 3 席,次日达、88VIP 流量和满减凑单共同构成了爆款温床。
洗手液的主战场正从天猫独大,走向天猫和京东平分秋色。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第22页) · 原文
八、洗手液的价格与功效:抑菌不再是卖点
价格带数据把趋势说得很清楚。10 元以下段销量占比从 15.4% 升到 22.5%,销售额占比从 3.4% 升到 5.1%。50 元以上高端市场全面失守,销售额占比从 34.2% 骤降到 29.9%,销量占比从 12.4% 降到 9.5%。
报告对此的判断是,消费者对洗手液的功效溢价支付意愿显著回落,这个品类正在从个护回归日化消耗品,品牌溢价能力被持续稀释。
更要紧的一句是,抑菌率 99.9% 这类功效宣称已经构不成差异化壁垒,消费者对成分参数的敏感度在钝化。能触发非计划性购买的,反而是香型创新和包装美学,樱花、玫瑰、白茶这类香型,ins 风、极简、马卡龙色系这类视觉,才是关键变量。
两个平台的人群差异也在这里分叉。天猫覆盖 C 端家庭加 B 端商用客户,看重抑菌消毒、大容量桶装、补充装、套装批发和正品保障。
抖音以 C 端居家和母婴人群为主,决策围绕感官体验,持久留香、温和不伤手、泡沫肤感,小苍兰、青苹果这类爆款香型先火起来。
当功能参数说不动人,货架上的胜负就交给香气和视觉了。
图源:《2026上半年手部护理市场复盘总结及新品趋势》(第28页) · 原文
九、新品趋势:四条线,配方、便利、情绪、包装
报告最后用英敏特 GNPD 的新品数据,给了四条趋势线,每条都配了具体产品作例子。第一条是配方生态化。配方里开始加入益生元、益生菌、后生元这类能与皮肤对话的成分,宣传语也从补水保湿转向长期健康承诺。
报告举了两个例子:iota 的护手霜含益生元和后生元,强调手掌微生态健康;Farmona 的护手霜贴合肌肤酸碱平衡,面向干性及极干性肌肤。
第二条是省时便利。过去五年带省时、快速、便于使用宣称的新品占比逐渐增多,驱动力是快速吸收见效快,以及多功能性。
韩系产品是典型样本,雪肌精把护手乳和身体乳做成一支,质地轻盈、延展性佳、快速渗透,清爽不黏腻。第三条是香型的情绪验证。品牌开始用神经科学、心理生理学和生物识别来证明情绪功效,让感性的体验有理性数据支撑。
Vyrao 的护手霜称经 IFF 健康科学项目测试,自信、幸福感和能量分别提升 87%、71% 和 22%,把好闻变成了可量化的卖点。第四条是包装互动。胶囊化、单剂量、挂链、趣味互动,把一次涂抹变成有仪式感的自我宠爱,顺便解决活性成分氧化问题。
Radieux 的弹珠护手霜要捏破再涂,把使用动作做成敲敲木头的许愿;AOC 的护手霜附赠挂链,兼顾香气、颜值和可持续理念。这份报告的原文件、全部图表和数据来源说明,都放在运营动脉(www.yydm.cn)上,搜标题就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。