


2026国际金融体系变在哪:美元仍居首,人民币只赢下贸易结算
 广告
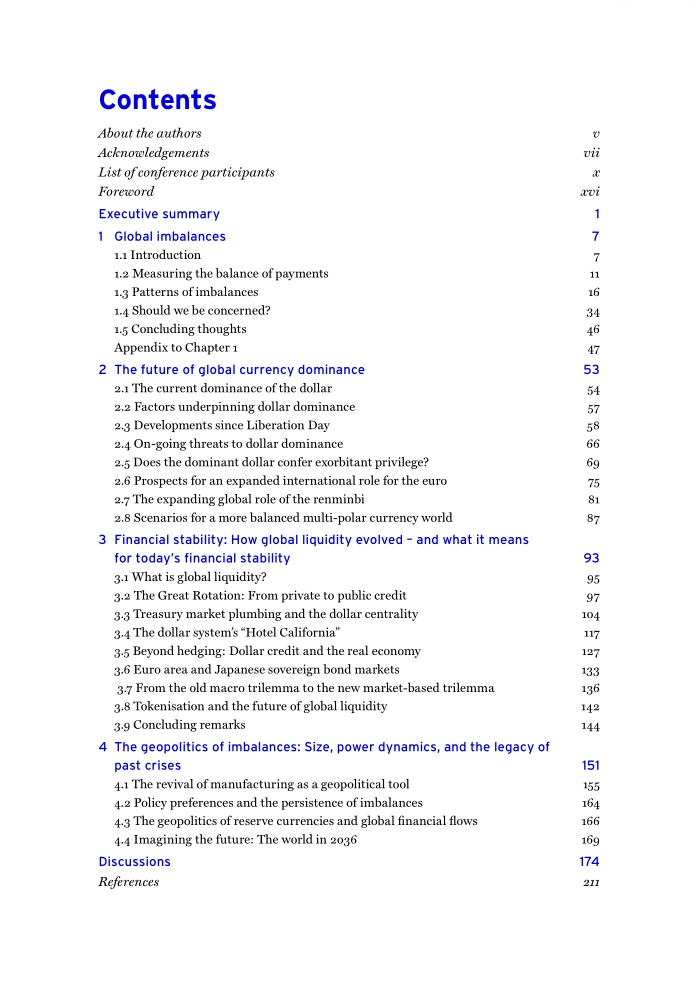
《日内瓦世界经济报告》第 29 期给的判断很清晰:现在的变化是一场转型,不是断裂。报告由 ICMB 和 CEPR 在 2026 年 9 月出版,作者是 Bruno、Kamin、Ubide 和 Tille 四位经济学家,全文围绕四点展开:全球失衡、主要货币的国际角色、全球流动性与美债市场、失衡的地缘政治。
核心答案有三句。失衡重新变大,但还没到下不来台的程度;美元仍是主导货币,欧元和人民币拿走的多是贸易结算那一块;美元体系换了引擎,从银行主导变成市场主导,经销商银行的资产负债表成了整台机器的支点。
断裂的说法太吓人,真正的变化是规则变松、伙伴变成阵营。
下面按失衡、美元、全球流动性、地缘政治和未来情景,把这份报告拆开讲。

图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第2页) · 原文
一、全球失衡为什么又回到桌面中央
报告开篇引用了一句很重的话。加拿大总理卡尼在 2026 年世界经济论坛上说,我们正处在一次断裂之中,而不是一次转型。
作者们认为这句话也可以用来描述全球金融架构:外部失衡重新变大,美元似乎在失去部分优势,金融市场结构在快速变化。
问题是,到底是断裂还是转型。报告给出的答案是转型。四条支柱分别是外部盈余与赤字的格局、主要货币的国际角色、全球债券市场的稳健性、失衡背后的地缘政治。
全球失衡指的是持续的、规模较大的经常账户盈余或赤字。它既能用流量看,也就是经常账户本身,也能用存量看,也就是净国际投资头寸,也就是一国对外资产减对外负债。
报告说,失衡在本世纪初的争论中处在核心位置,危机之后淡出,如今又回来了,而且这次集中在少数几个国家身上。
失衡重回争论中心,不是因为规模破了纪录,而是因为它出现在一个完全不同的外部环境里。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第10页) · 原文
二、规模不算破纪录,但存量的雪球越滚越大
报告指出,本轮失衡的升温打断了 2008 年全球金融危机之后到疫情前那段收窄趋势。
用国际货币基金组织的外部部门评估口径看,近年来经常账户差额的扩大只有一部分能被宏观基本面解释,剩下的是所谓超额失衡,其中也包括政策推动的部分。
从规模上说,美国赤字和中国盈余的曲线近年确实进一步分化,但当前水平并不算历史极值。报告提醒,长期偏高但不算极端的失衡,其影响可能不亚于短期极端失衡。
另一个被低估的变化是权重。中国在全球 GDP 中的份额上升,意味着同样占国内生产总值一定比例的盈余,换算成占全球产出的比例会更重。
更要紧的是存量。报告强调,即使流量的失衡不算出格,它也在持续推高存量的失衡,而存量才是决定可持续性的那一个。
美国的净国际投资头寸因此更趋负值。推高它的两股力量,一是累积的经常账户赤字,二是外国投资者持有的美国股票市值上涨。
流量看水平还能接受,存量看方向只有一个,这是报告最不放心的地方。
三、失衡背后是三国的国内问题
报告不把失衡当成纯粹的贸易摩擦问题,而是逐一指回国内。中国的部分是消费偏弱、产业政策支持过强,同时还有房地产调整带来的需求缺口。欧洲的问题是投资偏弱。美国的问题是财政赤字过大。
这三项都是本国问题,但它们的外溢效应真实存在。报告提醒,美国庞大的借贷需求可能抬高全球利率,并把资本从更贫穷的经济体那里抽走。
欧洲投资率低、部分国家财政支出克制,推高了对外盈余,也压制了贸易伙伴的需求。报告在脚注里补了一句:欧元区和美国的投资水平其实差不多,自上世纪九十年代中期以来都在 GDP 的 22% 左右浮动。
中国的盈余被讨论得最多,报告把它拆成两个问题。第一,制造业出口集中扩张,对别国是好事还是坏事。
好处是别国消费者买到便宜的制成品,生活成本下降;代价是生产者和岗位受影响,而且冲击往往集中在特定部门和地区。报告强调速度和规模都重要,渐进上升可以吸收,快速大规模涌入就会很麻烦。
第二个问题是盈余从哪来。观察者大多归因于内需偏弱,也有人认为存在出口补贴和汇率低估。报告没有下定论,只说如果后一种判断成立,国际社会的应对方式应当不同。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
报告的意思很直接:失衡是症状,处方要开在国内。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第17页) · 原文
四、美元会不会垮:报告给的答案是短期不会
这是全文最受关注的一章。作者们的结论是,美元仍将是最主要的国际货币,在可预见的未来看不到实质性改变的迹象。
争议点在一段特殊时期。2025 年 4 月 2 日那轮大幅加征关税被称作解放日,此后美元的表现从避险货币变得有点像风险资产,一度和 VIX 波动率指数同向走弱。
市场因此猜测全球投资者在抛售美国资产。报告没有顺着这个说法走,而是翻数据:那段时间美元下跌,很大程度上和全球投资者降低美元资产的对冲比例有关,而不是资金大规模撤离。
日本的持仓数据是个好例子。日本至今仍是美国国债最大的单一海外持有者,2025 年 12 月持有规模约 1.1 万亿美元。2025 年 4 月日本投资者的净卖出只有约 30 亿美元,随后又恢复买入。
真正决定美元地位的,是替补席上有没有人。报告说,欧元本该是最明显的候选,但它的国际角色目前基本还是区域性的,各国债券和资本市场分割限制了它的空间。
中国明确推动人民币国际化,重点在贸易和贸易融资。人民币的国际使用在稳步上升,但仍主要限于与中国的双边贸易。资本管制和对法治环境的顾虑,预计会继续限制它进入各国储备。
报告也列了美元的软肋:长期巨额财政赤字、对美联储独立性的施压、不可预测的贸易政策、法治方面的疑虑、与盟友的紧张关系,以及金融制裁的武器化。
美元的护城河是深度和流动性,短期的价格波动撼动不了它。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第18页) · 原文
五、欧元和人民币各自卡在哪一步
报告对两种替代货币的评估都很克制,理由却不相同。
欧元的短板在供给端。欧元区有货币却没有统一的深度债券市场,各国国债市场和资本市场彼此分割,投资者想配置欧元资产,拿不到一个像美债那样能容纳大额资金的安全资产池。
欧洲当局正在考虑措施来解决这些问题,但报告判断,近期出现实质性进展的可能性非常有限。人民币的短板在资本账户和使用场景。政策是明确的,贸易结算是抓手,但储备货币这一层受到资本管制和法治顾虑的约束。
报告的基准情景因此是渐进而非跳跃:美元在全球贸易和金融中的突出地位进一步缓慢侵蚀,欧元和人民币的使用增加,形成一个更均衡的多极货币环境,但美元仍居首位。
另外两种情景被归为下行风险。一是全球经济金融分裂成彼此独立的贸易与货币集团,二是美国政策失误导致美元地位快速下降。报告说,这两条路对全球增长和繁荣都不是好消息。
替代货币的短板不在意愿,在深度、在规则、在能不能自由进出。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第19页) · 原文
六、全球流动性换了发动机:从银行到非银
报告的第三根支柱讲全球流动性,也就是在压力时刻谁还愿意、还有能力提供美元资金。2008 年金融危机以来,这套体系发生了根本变化。过去由银行资产负债表承担中介,现在换成市场化的中介,钱从债券、回购、衍生品这些环节里流出来。
新的主角是一批非银机构:资产管理公司、对冲基金、养老金和保险公司。它们通过期货而不是直接持仓来获得美债敞口,通过回购加杠杆,通过外汇掉期管理汇率。
这些市场表面看彼此独立,报告说其实是通过经销商银行的经营连在一起的,经销商资产负债表就是整个体系的支点,也是最终约束。
美元的中心地位早就超出了各国央行的官方储备。它渗透在银行贷款、债券、外汇交易、报文系统和贸易结算里。
报告给了一个很直观的量:仅外汇掉期和远期合约中非经销商承诺交付的美元就超过 100 万亿美元,比美国国债、回购和商业票据的存量加总还多。约 90% 的外汇交易有一边是美元。
另一组数字更能说明美债的体量。美国国债可流通存量在 2007 年底到 2026 年初之间增长近七倍,而经销商资产负债表受到更严的监管约束,这就逼着发债去找更多元的买家。
外国人曾经是美债的主力买家,现在的主力是价格敏感的对冲基金和资管机构。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第20页) · 原文
七、新的市场版三难,和那个离不开的美元体系
投资人的结构变了,稳定性也跟着变。报告的评价是双面的。好的一面是,对经销商资产负债表的严格监管让金融体系的核心更安全;价格敏感的投资者在平静时期提供了更多流动性。
坏的一面是,动荡时期波动可能被放大。把主权债当成无风险资产的投资者,会发现这个假设需要打折扣。
报告用了一个比喻:新的美元流动性配置像高性能跑车,性能更高,但也需要更精细的保养。回购、期货、掉期这些管道的健康程度,以及美联储流动性工具与监管框架的匹配程度,都变得关键。
由此提出一个新三难。国际货币体系未必能同时满足三件事:财政赤字推动的美债供给持续扩张、经销商资产负债表受到严格约束、债券市场始终平稳。
三者最多同时满足两个。由于财政赤字和银行监管在政治与监管现实里基本锁定,近期能做的,是管理债券市场流动性和波动可能出现的扰动。
报告还给美元体系起了一个外号,叫加州旅馆:外国人可以在边缘退房,换一种风险形式,但因为美债市场体量太大,很难真正离开。
网络效应让这种依赖更牢固。报告说,即使美元主导地位受到致命打击,实际使用量的下降也要花相当长时间。
在美元体系里没有不被波及的选项,能选的只是以什么形式承担这份敞口。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第21页) · 原文
八、地缘政治:体量、权力与危机的回声
报告最后把镜头拉远,讲失衡背后的三股力量。第一是体量。美元之所以居中,部分原因就是美国市场规模足够大,这也是中国盈余如此受关注的原因。
第二是权力逻辑。当依赖被压缩到少数几个核心商品供应国或一种主导货币上,这件事就会获得特别高的政治可见度。报告把这种现象概括为对有限依赖的警惕。
第三是危机的回声。报告举了两个例子:中国 2015 年尝试放松资本管制时出现的市场波动,以及欧元区危机。前者塑造了中国对有限依赖的偏好,后者解释了欧洲为何迟迟不愿建立共同债券市场。
第一次中国冲击留下的记忆,同样解释了为什么各方对中国用产业政策建立主导产能格外警惕。
关于制造业回流,报告的态度很务实。制造业被重新当作地缘政治工具,但用关税解决问题应当在仔细评估成本和收益之后,采取临时、精准、范围有限的方式,作为最后手段,而不是替代国内改革的捷径。
报告认为,最理想的组合是一揽子协调政策:美国财政整固、中国支持居民消费、欧洲深化一体化并支持投资。这些政策本身就该做,只是政治上不好卖。
历史上真正改变格局的,往往不是一次冲击,而是对那次冲击的记忆。
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第24页) · 原文
图源:《中国主导贸易、美国主导货币、欧洲夹在中间》(第25页) · 原文
九、未来十年与那份可执行的清单
报告在第四章专门设了一节,想象 2035 年的世界。它的判断是:基础架构在可预见的未来不太可能瓦解,但真实的变化正在发生,政策设计必须把这些变化算进去。
世界正在往一个规则更弱、更多依靠联盟式伙伴关系的方向走,人工智能开发的地缘经济效应还让局面更复杂。对政策制定者,报告给了几条具体方向。
第一,把失衡当国内问题处理。用培训和劳动者议价能力支持岗位转换,鼓励创新,维护战略部门的长期活力,而不是指望别国先动。
第二,把金融部门的韧性放在核心位置。金融中介常常放大冲击,确保它们足够稳健,是韧性方案的关键一环。
第三,盯住美债市场的管道。回购、期货、掉期能不能稳定运转,决定了这套体系在压力下会不会卡住。报告强调,美国中长期财政整固不仅改善债务可持续性,也有助于维护金融市场正常运行。
第四,接受美元敞口无法归零的现实,把精力放在选择敞口形式上。三根支柱之间是有联动的:美元的中心地位帮助美国为外部赤字融资,而失衡又依赖资本流动和一套精心搭建的美债基础设施。
报告全文、全部图表与四个章节的完整论述,都放在运营动脉(www.yydm.cn)上,搜报告名即可打开原文。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







