2025全球轻型电动车卖了2000万辆,中国一家占六成还多
 广告
2025 年的全球轻型电动车市场,用一个数字就能概括:超过 2000 万辆,占轻型车新车销量的四分之一。
国际清洁交通委员会(简称 ICCT)这份追踪报告把中国市场、欧洲、美国、印度四大主战场和 11 个新兴市场放在一张表里比,结论是增速没停,但重心已经明显偏向中国和新兴市场。
中国卖了接近 1300 万辆,占全球约六成二,渗透率 52%;欧洲约 410 万辆,渗透率 27%;美国停在 150 万辆,渗透率 9%;印度从 12.5 万辆跳到 20.2 万辆,渗透率 4%。
全球电动车的一半以上的增量,已经由中国和新兴市场贡献。
下面按总量、集中度、产能流向、车型结构、能耗续航、四大市场和政策,把报告的重点捋一遍。

图源:《2025年全球轻型电动汽车市场追踪报告》(第2页) · 原文
一、全球 2000 万辆是怎么堆出来的
报告统计口径里的轻型车包括乘用车和轻型商用车,也就是厢式货车和皮卡;电动汽车包括纯电动和插电式混合动力两类。
2025 年,全球轻型电动汽车销量超过 2000 万辆,占轻型车新车销量的 25%。这个比例在 2024 年是 19%,2023 年是 15%。纯电动车是主力。2025 年全球纯电动车销量 1400 万辆,占电动汽车新车销量的 67%,占全部轻型车新车销量的 17%。
市场集中度仍然很高。按销量计算,中国、美国、欧洲和印度四大市场合计占全球轻型车销量的 71%,也吸走了近九成的电动汽车销量。
但边际变化在别处。2025 年,四大市场之外的其他市场合计卖出约 200 万辆电动汽车,首次超过美国市场的总销量,占这些市场轻型车新车的 10%。
其中 11 个重点新兴市场卖了约 100 万辆,占全球约 5%。2024 年这个数字约为 50 万辆,2020 年只有 1.6 万辆。
新兴市场第一次超过美国,这是 2025 年最有标志性的一次排位变化。

图源:《2025年全球轻型电动汽车市场追踪报告》(第3页) · 原文
二、四大市场看渗透率:中国过半,美国停在个位数
中国电动化已经进入规模阶段。2025 年电动汽车销量接近 1300 万辆,是 2020 年的 10 倍,占全国轻型车新车销量的 52%。欧洲约 410 万辆,占轻型车新车销量的 27%,比 2024 年提高 6 个百分点。欧洲的统计口径包含欧盟 27 国、欧洲自由贸易联盟四国以及英国。
美国 150 万辆,渗透率 9%,比 2024 年下降 1 个百分点。这个数字是在轻型车整体销量增长 2%、超过 1630 万辆的背景下出现的。印度从 2024 年的约 12.5 万辆跃升到 2025 年的 20.2 万辆,渗透率 4.1%。基数小,增速快,是印度这一年的主要特征。
如果把新兴市场单列,2025 年这 11 个国家的电动汽车渗透率合计约 10%。越南以 37% 的渗透率跑在最前面,高于欧洲。泰国 24%、土耳其 18%、印度尼西亚 16%、哥伦比亚 11%,都已经超过美国。印度尼西亚的渗透率从 2024 年的 5% 涨到 16%,涨得最快。
渗透率这张表已经把格局讲清楚了:中国过半,欧洲过半场,美国还在个位数。

图源:《2025年全球轻型电动汽车市场追踪报告》(第4页) · 原文
三、车型集中度:中国最散,印度最集中
报告用前 10 款畅销纯电车型占该市场纯电销量的比例,衡量车型集中度。按集中度从低到高排,前 10 车型在欧洲只占纯电市场的 31%,中国是 33%,美国 64%,印度 81%。
欧洲和中国属于充分竞争型,车型多、选择多。报告提到,车型数量越丰富,通常对应的渗透率越高。欧洲的赢家是大众。大众集团凭大众和斯柯达两个品牌,有 5 款车型进了前 10 榜单,占前 10 款畅销车型销量的近一半。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
美国的赢家还是特斯拉,但份额在收窄。Model Y 和 Model 3 合计占美国纯电销量的 40%,2024 年是 42%,2023 年是 49%。中国市场的看点在于新车。比亚迪和特斯拉的多款车型继续留在前 10,2025 年新上市的吉利银河星愿和小米 SU7 也拿到了较高销量。
印度最集中。名爵有 3 款车型进前 10,合计销量超过 6 万辆,占印度纯电销量的四分之一以上;塔塔 4 款车占 26%;马恒达 2 款车占 21%。
前 10 车型份额 31% 和 81% 的差距,说明市场成熟度差得很远。

图源:《2025年全球轻型电动汽车市场追踪报告》(第5页) · 原文
四、产能流向:中国产 71%,但 87% 卖给自己
这组数据打破了很多人对中国电动车只靠出口的想象。2025 年,中国生产的电动汽车约 87% 在本国销售,2024 年是 90%。欧洲、美国、印度的内销比例分别是 80%、84% 和 94%。
真正靠出口的是日本和韩国。日本生产的电动汽车 70% 出口,韩国是 56%,主要目的地是美国和欧洲。
产能分布上,中国以约 71% 的全球电动汽车产量位居首位,欧洲第二,占 17%。美国的产量占比从 2024 年的 7% 降到 2025 年的 5%,因为传统车企和纯电制造商的产量都下降了。
印度占比仍不到 1%。日本和韩国各占 2%,部分新兴市场合计 3%,都比 2024 年有所提高,报告把这看作这些市场正在成为新的电动汽车制造中心。
贸易流向方面,中国是很多地区的最大原产国:中国电动车约占印度电动车进口总量的 87%,占 11 个新兴市场进口总量的 73%,占欧洲进口总量的 60%。
美国的情况相反。进口车占美国电动车销量的 40% 以上,其中约 43% 来自欧洲,17% 来自日本。
中国是产能中心也是净出口国,但它的基本盘始终在国内市场。

图源:《2025年全球轻型电动汽车市场追踪报告》(第6页) · 原文
五、车型结构:SUV 在各市场都在往上走
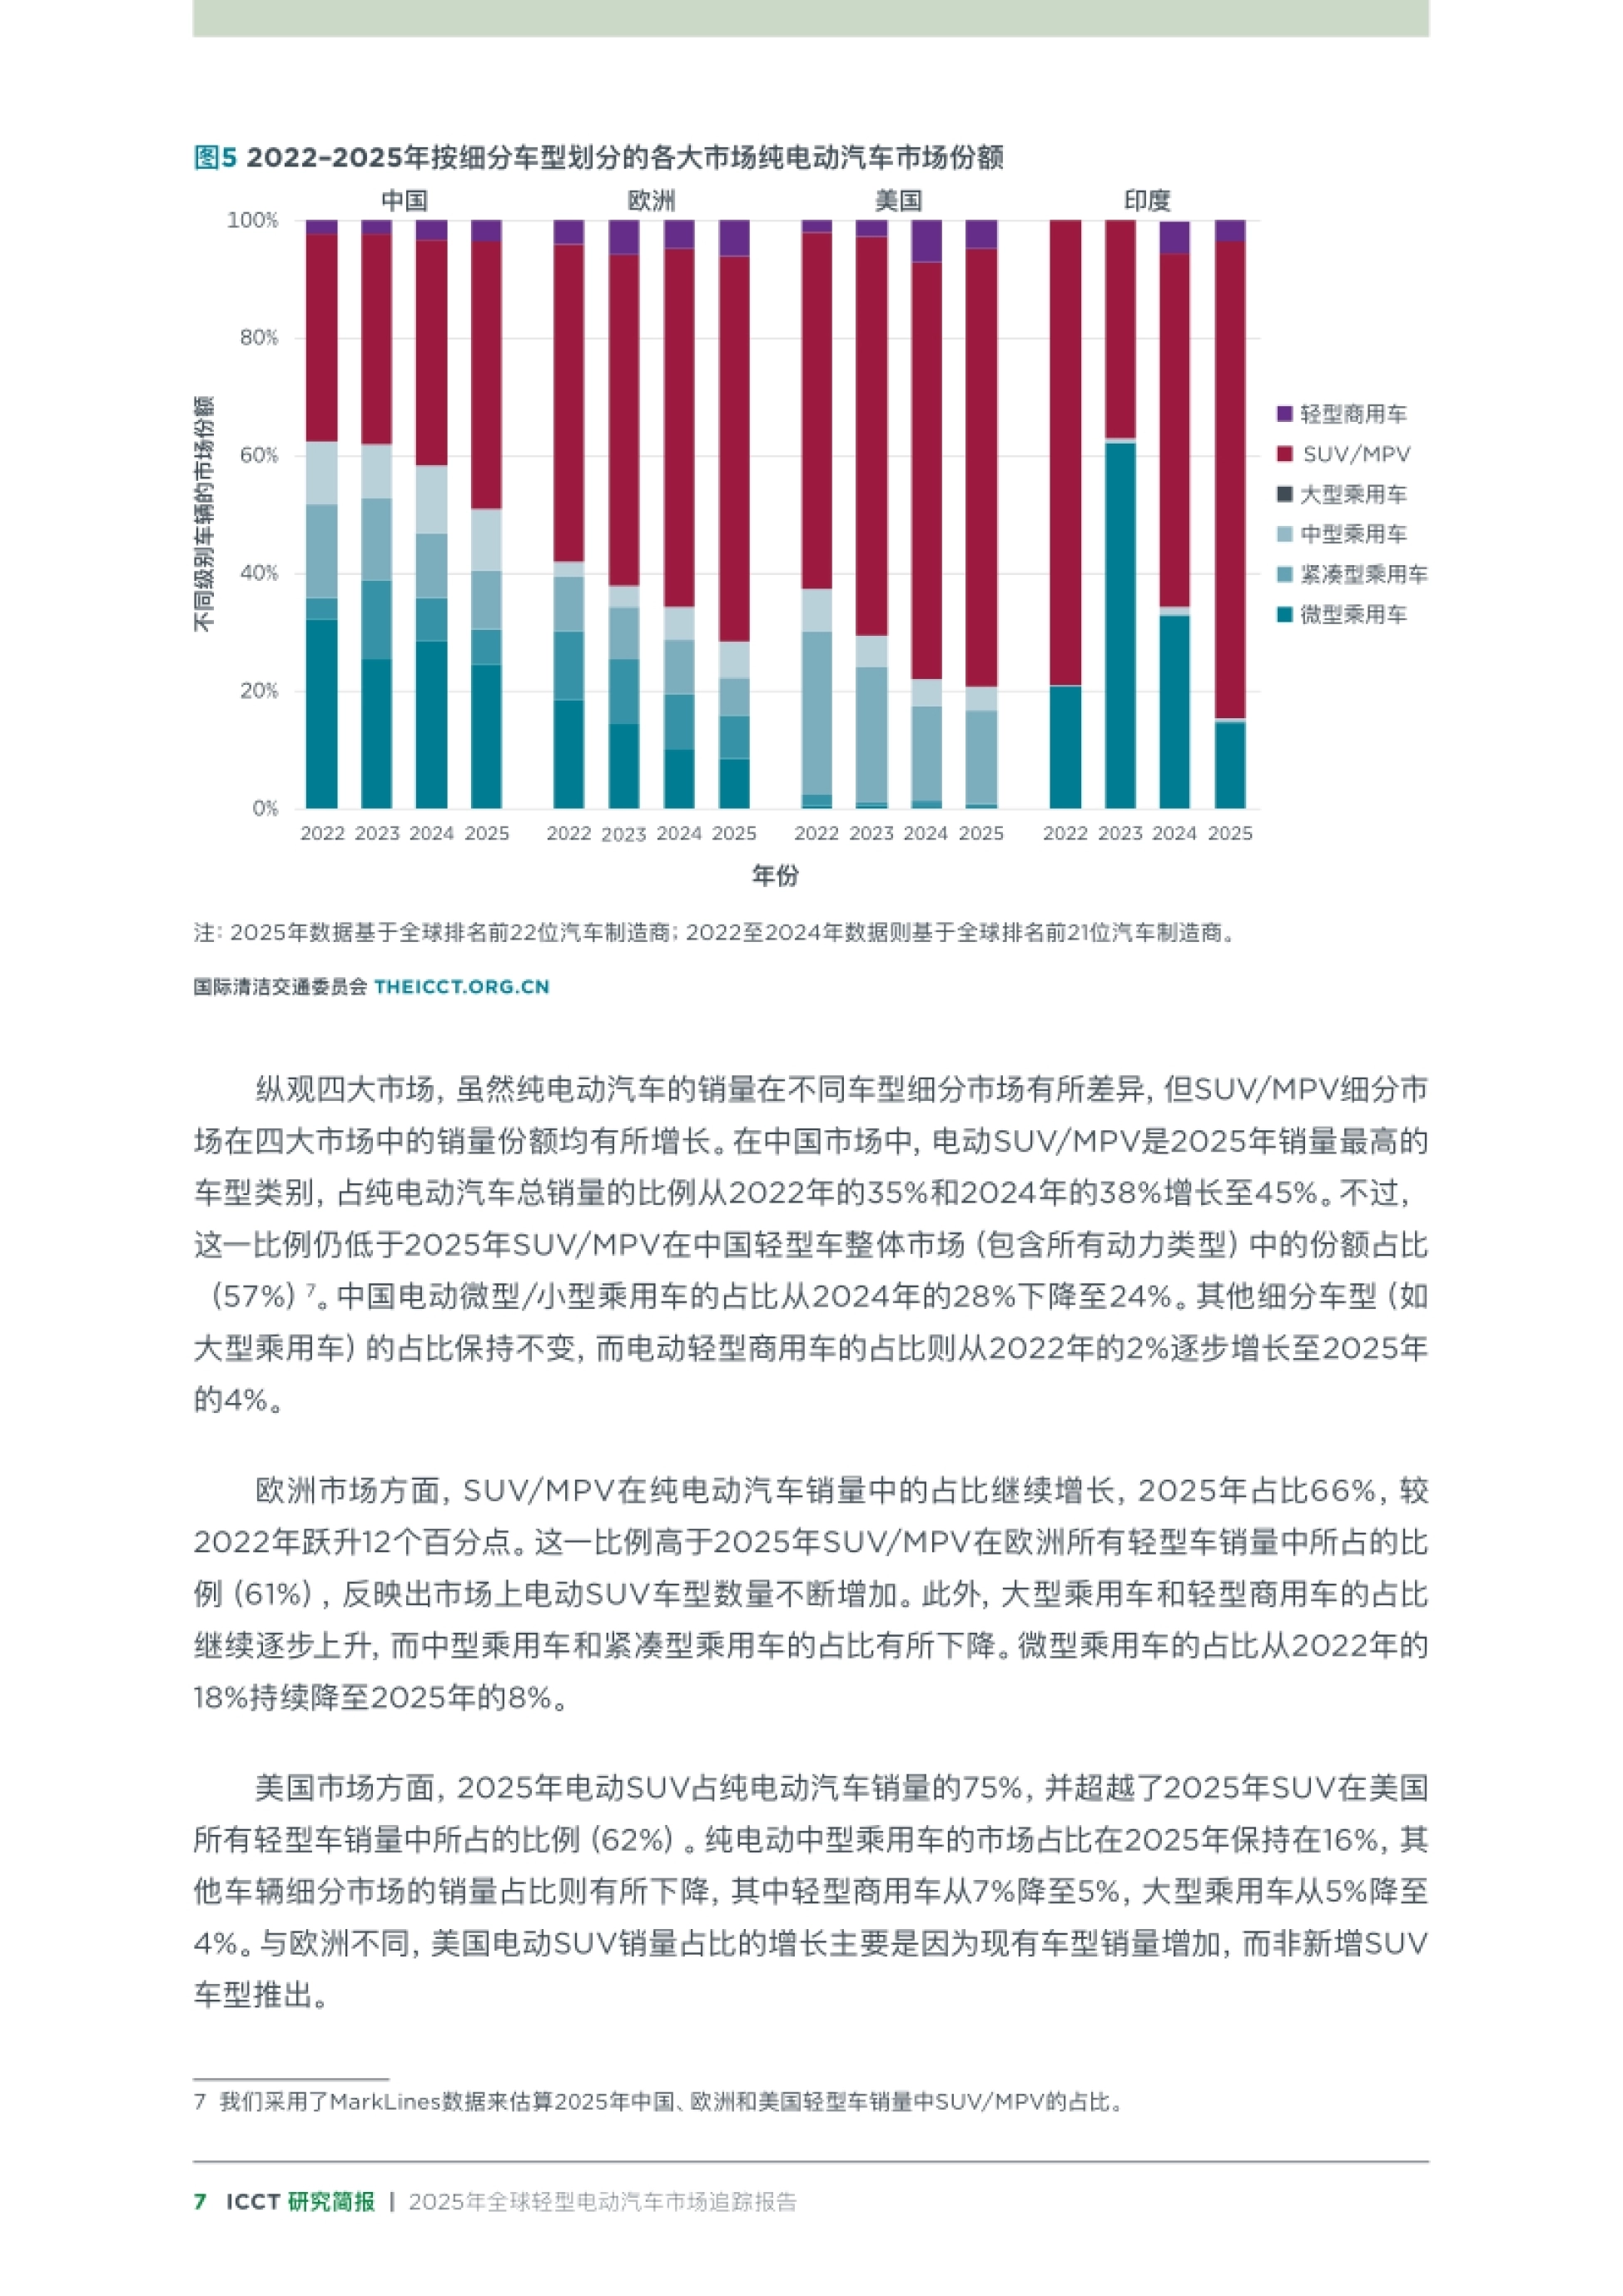
报告把纯电动车拆成轻型商用车、SUV 与 MPV、非 SUV 乘用车三类,后者再细分大型、中型、紧凑型和微型。四大市场里,SUV 与 MPV 的份额都在涨。中国 2025 年达到 45%,从 2022 年的 35% 和 2024 年的 38% 一路走上来。
不过中国电动 SUV 的 45% 仍低于 SUV 在全部轻型车里的份额 57%。也就是说,电动化在 SUV 这一块还没追上整体市场。中国电动微型和小型乘用车的占比从 2024 年的 28% 降到 24%,电动轻型商用车则从 2022 年的 2% 涨到 4%。
欧洲涨得更明显。SUV 与 MPV 在纯电销量中的占比 2025 年是 66%,比 2022 年高出 12 个百分点,还高于 SUV 在欧洲全部轻型车中 61% 的份额。欧洲的微型乘用车份额从 2022 年的 18% 一路降到 2025 年的 8%,车型结构整体变重。
美国最极端,电动 SUV 占纯电销量的 75%,高于 SUV 在美国全部轻型车中 62% 的份额,而且增长主要来自现有车型卖得更多,不是新车型推得多。
印度是变化最剧烈的一个。SUV 与 MPV 的占比从 2023 年的 37%、2024 年的 60%,一年跳到 2025 年的 80%,主要原因是马恒达被纳入统计,而它的纯电车型全是 SUV。
电动化走到 SUV 这一段,全球的偏好意外地一致。
图源:《2025年全球轻型电动汽车市场追踪报告》(第7页) · 原文
六、能耗与续航:车越大,账越贵
报告用销量加权的平均能耗比较各市场,统一折算到 WLTP 工况,单位是瓦时每公里。中国车队的平均能耗从 2022 年的 125 瓦时每公里略降到 2025 年的 119。印度从 2023 年的 86 升到 2025 年的 106,原因是新纳入的马恒达车型偏大。
欧洲和美国明显更高,2025 年分别是 148 和 151 瓦时每公里。欧洲的上升和大型 SUV 增多有关,美国在 2022 到 2024 年间普遍上升,2025 年因更高效车型卖得好才回落到 151。
续航方面,美国车队的平均水平最高。乘用车平均认证续航从 2022 年的 493 公里提高到 2025 年的 529 公里。欧洲 453 公里,中国 398 公里,印度 394 公里。2025 年除中国外,另外三大市场的平均续航都在增加,中国略有下降。
SUV 的续航差距反而不大,从印度的 424 公里到美国的 517 公里。轻型商用车方面,美国和欧洲以皮卡和厢式货车为主,续航高于中国和印度。
报告特别解释了能耗为什么重要。能耗低意味着同样电池容量能跑更远,生产和使用成本更低,电池生产和电力相关的上游排放也更少。
续航是被消费者看见的指标,能耗才是真正决定成本与排放的那一个。

图源:《2025年全球轻型电动汽车市场追踪报告》(第8页) · 原文
七、中国:目标提前完成,结构却在变
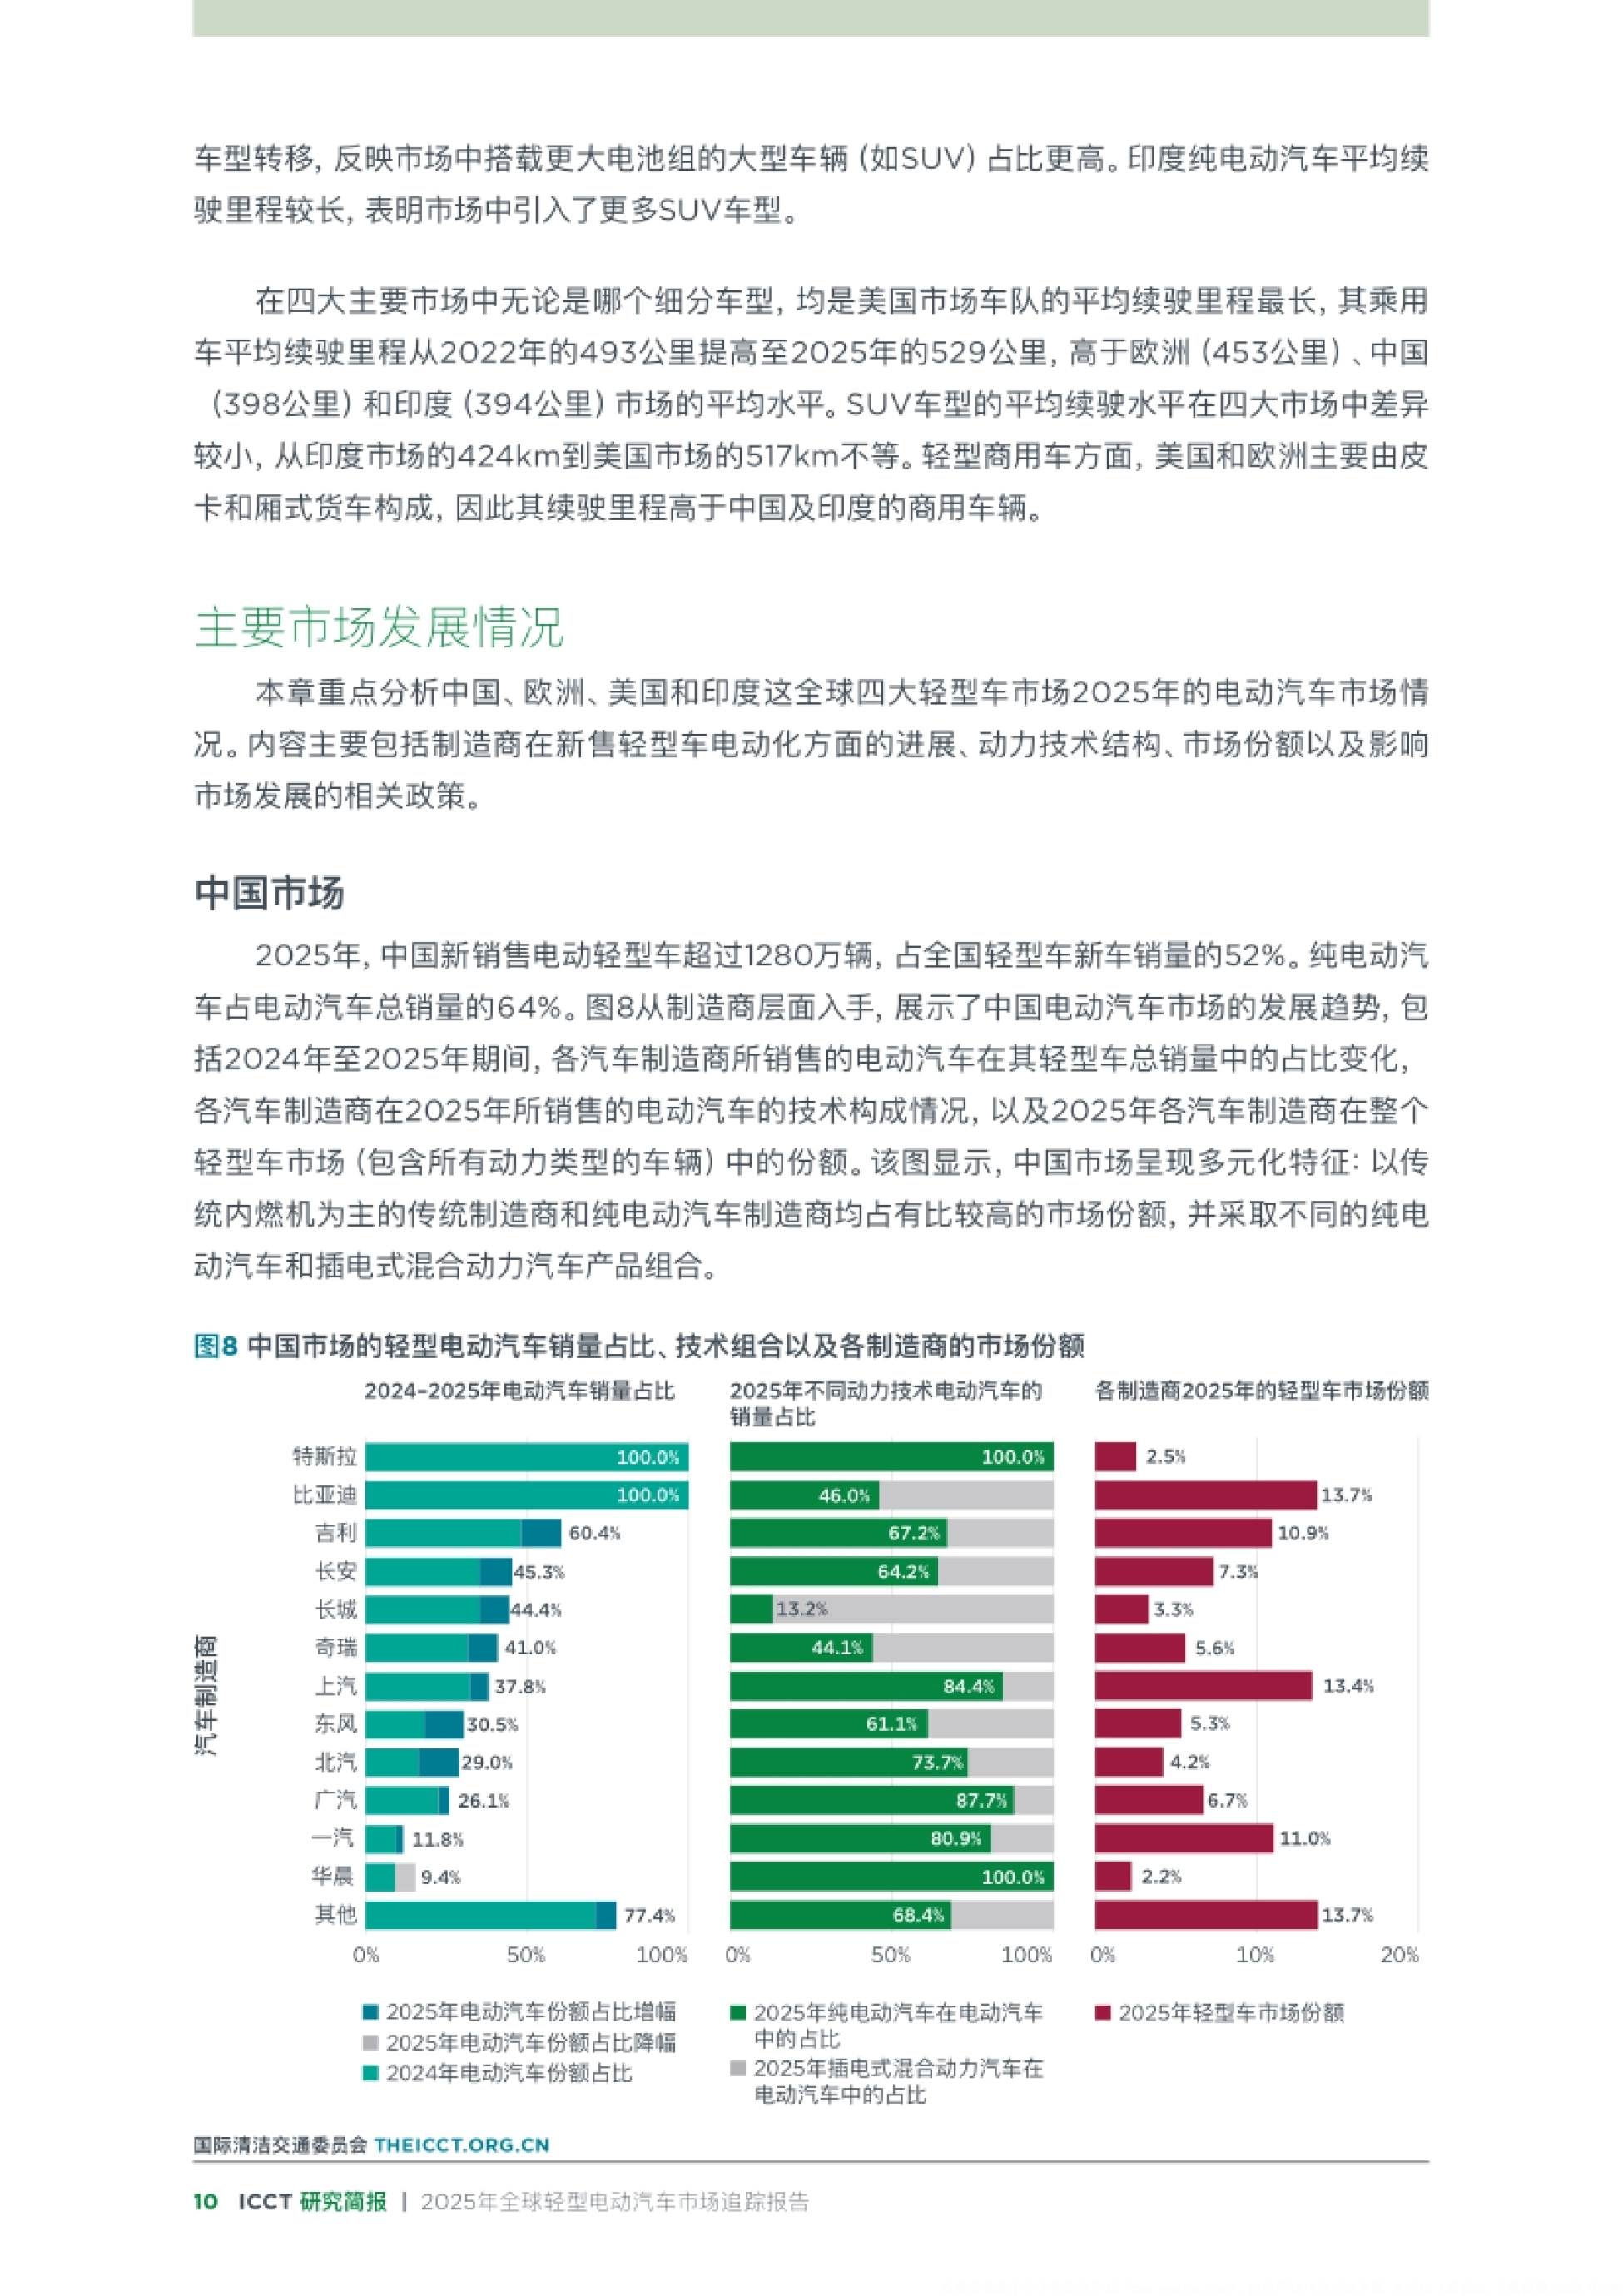
中国电动汽车的推广速度已经超过了政策目标。2025 年 52% 的渗透率,远高于《新能源汽车产业发展规划(2021—2035 年)》设定的 2025 年 20% 左右。报告还指出,中国已经实现了 2024 年初国务院提出的新增汽车中新能源汽车占比力争达到 45% 的目标。
企业格局上,只做电动车的比亚迪继续排第一,占中国轻型电动车销量的 26%,但比 2024 年下降了 7 个百分点。吉利是传统车企里转型最突出的。它的电动车份额提高 4 个百分点到 13%,销售的轻型车里有近 60% 是电动车,比 2024 年提高 12 个百分点。
除比亚迪、特斯拉这两家早就 100% 电动化的企业,2024 到 2025 年,总部在中国的十大轻型车制造商里有 9 家提高了电动化比例,北汽、吉利、东风提高 12 到 13 个百分点,华晨是唯一例外,下降了 6 个百分点。
技术路线上有一个小拐点。纯电占电动车的比例从 2024 年的 60% 回升到 2025 年的 64%,是 2021 年以来的首次回升。纯电销量同比增长 24%,达到 810 万辆;插混在 2023 到 2024 年接近翻倍后,2025 年增长 5%,达到 470 万辆,其中 26% 是增程式。
政策在收紧。双积分制度下,新能源汽车相对传统汽车产量的最低比例,将从 2025 年的 38% 提高到 2026 年的 48% 和 2027 年的 58%。
目标提前完成之后,政策开始从拉需求转向压供给端的技术门槛。

图源:《2025年全球轻型电动汽车市场追踪报告》(第9页) · 原文
八、欧洲和美国:一个靠灵活机制续命,一个在退坡
欧洲 2025 年新注册电动车约 410 万辆,比 2024 年的约 310 万辆增长 33%,占新车 27%。纯电占轻型车总销量的 18%,是历史最高。增长背后有政策的让步。欧盟通过了三年平均合规条款,允许制造商在 2025 到 2027 年间对车队排放做平均核算,而不必逐年达标。
英国的情况类似。零排放汽车强制法规也增加了灵活性安排,2025 年 7 月启动的电动汽车补贴,为部分纯电车型提供最高 3750 英镑的购车激励。
企业层面,欧洲销量前 18 的车企里有 12 家电动车占比上升。福特和大众集团同比提高 11 到 13 个百分点,沃尔沃和宝马分别是 67% 和 42%。
2025 年末,欧盟委员会提出重大修订:把原定 2035 年 100% 零排放的目标,换成 90% 的二氧化碳减排目标,剩余 10% 靠低碳钢铁和可再生燃料实现。
美国则是在退。2025 年电动车销量 150 万辆,渗透率 9%,比 2024 年低 1 个百分点。联邦税收抵免在 2025 年 9 月到期。
车企分化明显:特斯拉在美国销量下降 13%,是整体下滑的主要原因。大众集团和梅赛德斯奔驰的电动车占比各提高 5 个百分点,沃尔沃以 31% 排第二,但主要卖的是插混。
美国市场 78% 的电动车是纯电。通用把电动车占比从 4% 提到 6%,丰田从 4% 降到 3%,福特保持在 5%。
同一个 2025 年,欧洲在给目标松绑,美国在把目标往回撤。
图源:《2025年全球轻型电动汽车市场追踪报告》(第10页) · 原文
九、印度和新兴市场:政策一动,渗透率就跳
印度 2025 年新售电动车 20.2 万辆,渗透率 4.1%,本土制造商仍在领跑。名爵是最大赢家,电动车占比从 2024 年的 47% 升到 2025 年的 87%。塔塔继续排销量第一,纯电销量约 6.4 万辆,占印度轻型电动车的 32%,但比上一年的 60% 明显回落。
名爵的份额是 31%,马恒达 24%。马恒达的电动车占比从 1% 提高到 6%,主要靠新车型。车型供给扩张得很快。在售车型从 2024 年的 33 款、2020 年的 10 款出头,增加到 2025 年的 47 款以上。插混在印度几乎可以忽略,占电动车销量不到 0.1%。
印度的目标是 2030 年纯电动车占到 30%。政策抓手是更严格的第三、第四阶段燃油能效标准,加上地方投资激励和商品及服务税减免。
新兴市场方面,纯电仍是主流,占这 11 个市场电动车销量的约 67%。在越南,纯电几乎占全部电动车销量的 99%,印度尼西亚 96%,马来西亚 90%。
插混则在拉美扩张,墨西哥达到 56%,巴西 54%。南非 70%、菲律宾 54% 这类早期市场的插混比例也不低。中国车企在这些市场扩张很快。比亚迪在巴西占电动车总销量的 63%,印度尼西亚 49%,哥伦比亚 48%。越南则由本土厂商 VinFast 拿下几乎全部销量。
报告最后给了一个总量判断:即使现有目标和提案全部兑现,到 2050 年相比 2021 年基准情景可减少 340 亿吨二氧化碳,也只相当于所需减排量的 40%。
完整报告、全部图表与附录里的车型技术参数表,都在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。