2027跨境出海:服装出口微降0.2%,生意要重新做
 广告
本文解读:《2027年度跨境行业洞察-POP趋势》 · 共 23 页 · 原文
跨境生意的容错率正在消失。POP 趋势这份 2027 年度洞察给出的第一个数字就很冷淡: 2025 年 1—8 月,中国纺织品服装累计出口 1972.7 亿美元,同比微降 0.2%,能在关税博弈里守住这个数, 报告的说法是“展现出较强韧性”。
压力来自三处叠加。世界银行预测 2025 年全球经济增速从 2022 年的 3.3% 放缓到 2.3%, 近 70% 经济体增速被下调;美国自 2025 年 8 月 29 日起暂停对 800 美元以下进口产品的免税待遇; 2025 年 2 月以来对华加征关税比率被多次调整。
但报告没有停在悲观里。它把出口结构拆开看,发现纺织纱线同比涨 5.7%、面料涨 2.0%, 增速都高于整体;对亚洲市场的面料出口达 263.3 亿美元,占面料出口总额的 66.4%。
结论就落在报告反复用的两个字上:构建韧性。弹性供应链抵御风险,品牌价值思维替代卖货思维, 本土化内容建立长期用户关系,这三件事构成它的全链路解法。
低客单价的免税红利结束了,剩下的增长只能靠品牌和供应链挤出来。
图源:《2027年度跨境行业洞察》(第1页)
一、宏观三座山:需求收缩、关税与免税取消
报告把宏观环境拆成 P、E、M 三块,分别是政策变动、经济放缓与市场现状,每块都对应一个具体数字。
经济侧最直观。2025 年全球经济增速预计 2.3%,是 2008 年金融危机以来除衰退期外最慢的一年, 贸易壁垒上升和政策不确定性叠加,直接压向服装、泛时尚这类非必要复购商品。
政策侧的关键变化是小额豁免政策全面取消。过去 800 美元以下产品免税进入美国, 是低客单价跨境模式赖以成立的前提;暂停之后,成本结构从可计算变成不可计算。
报告的描述很重:此举对以低客单价为特点的跨境电商造成毁灭性打击。原因不难理解, 这类模式的毛利本就薄,税率一变,整盘账要重算。
市场侧的结论是竞争加剧。需求收缩加上政策摩擦,意味着同样的流量要花更多钱买, 同样的价格要挤出更多利润,传统依靠平台与供应链的线性模式开始显露出局限。
宏观不是背景板,它直接决定了哪些生意模型从今天起不再成立。
图源:《2027年度跨境行业洞察》(第2页)
二、出口没塌:纱线涨 5.7%,面料占亚洲 66.4%
在整体微降 0.2% 的表象下,报告找到了结构性的亮点,这也是它认为行业仍有腾挪空间的依据。2025 年 1—7 月,纺织纱线出口 86.3 亿美元,同比上涨 5.7%;面料出口 263.3 亿美元, 同比上涨 2.0%。两者增速都明显高于纺织品服装整体出口水平。
出口去向更值得注意。同期对亚洲市场出口面料 263.3 亿美元,占面料出口总额的 66.4%, 越南、柬埔寨、孟加拉国等东南亚国家是纱线和面料最重要的出口市场。
这组数据的产业含义是:成品出海受阻时,中间品仍在流动。上游纱线与面料跟着产能转移走, 下游品牌则在寻找新的终端市场,两条路径同时存在。
报告由此给出一句方法论式的判断,企业应对出口成本压力,核心在“降本、增效、拓市场”, 短期可优化供应链、用跨境电商和海外仓压物流成本,并积极申请自贸协定下的关税优惠。
成品出不去的时候,面料和纱线还在替中国纺织业赚钱。
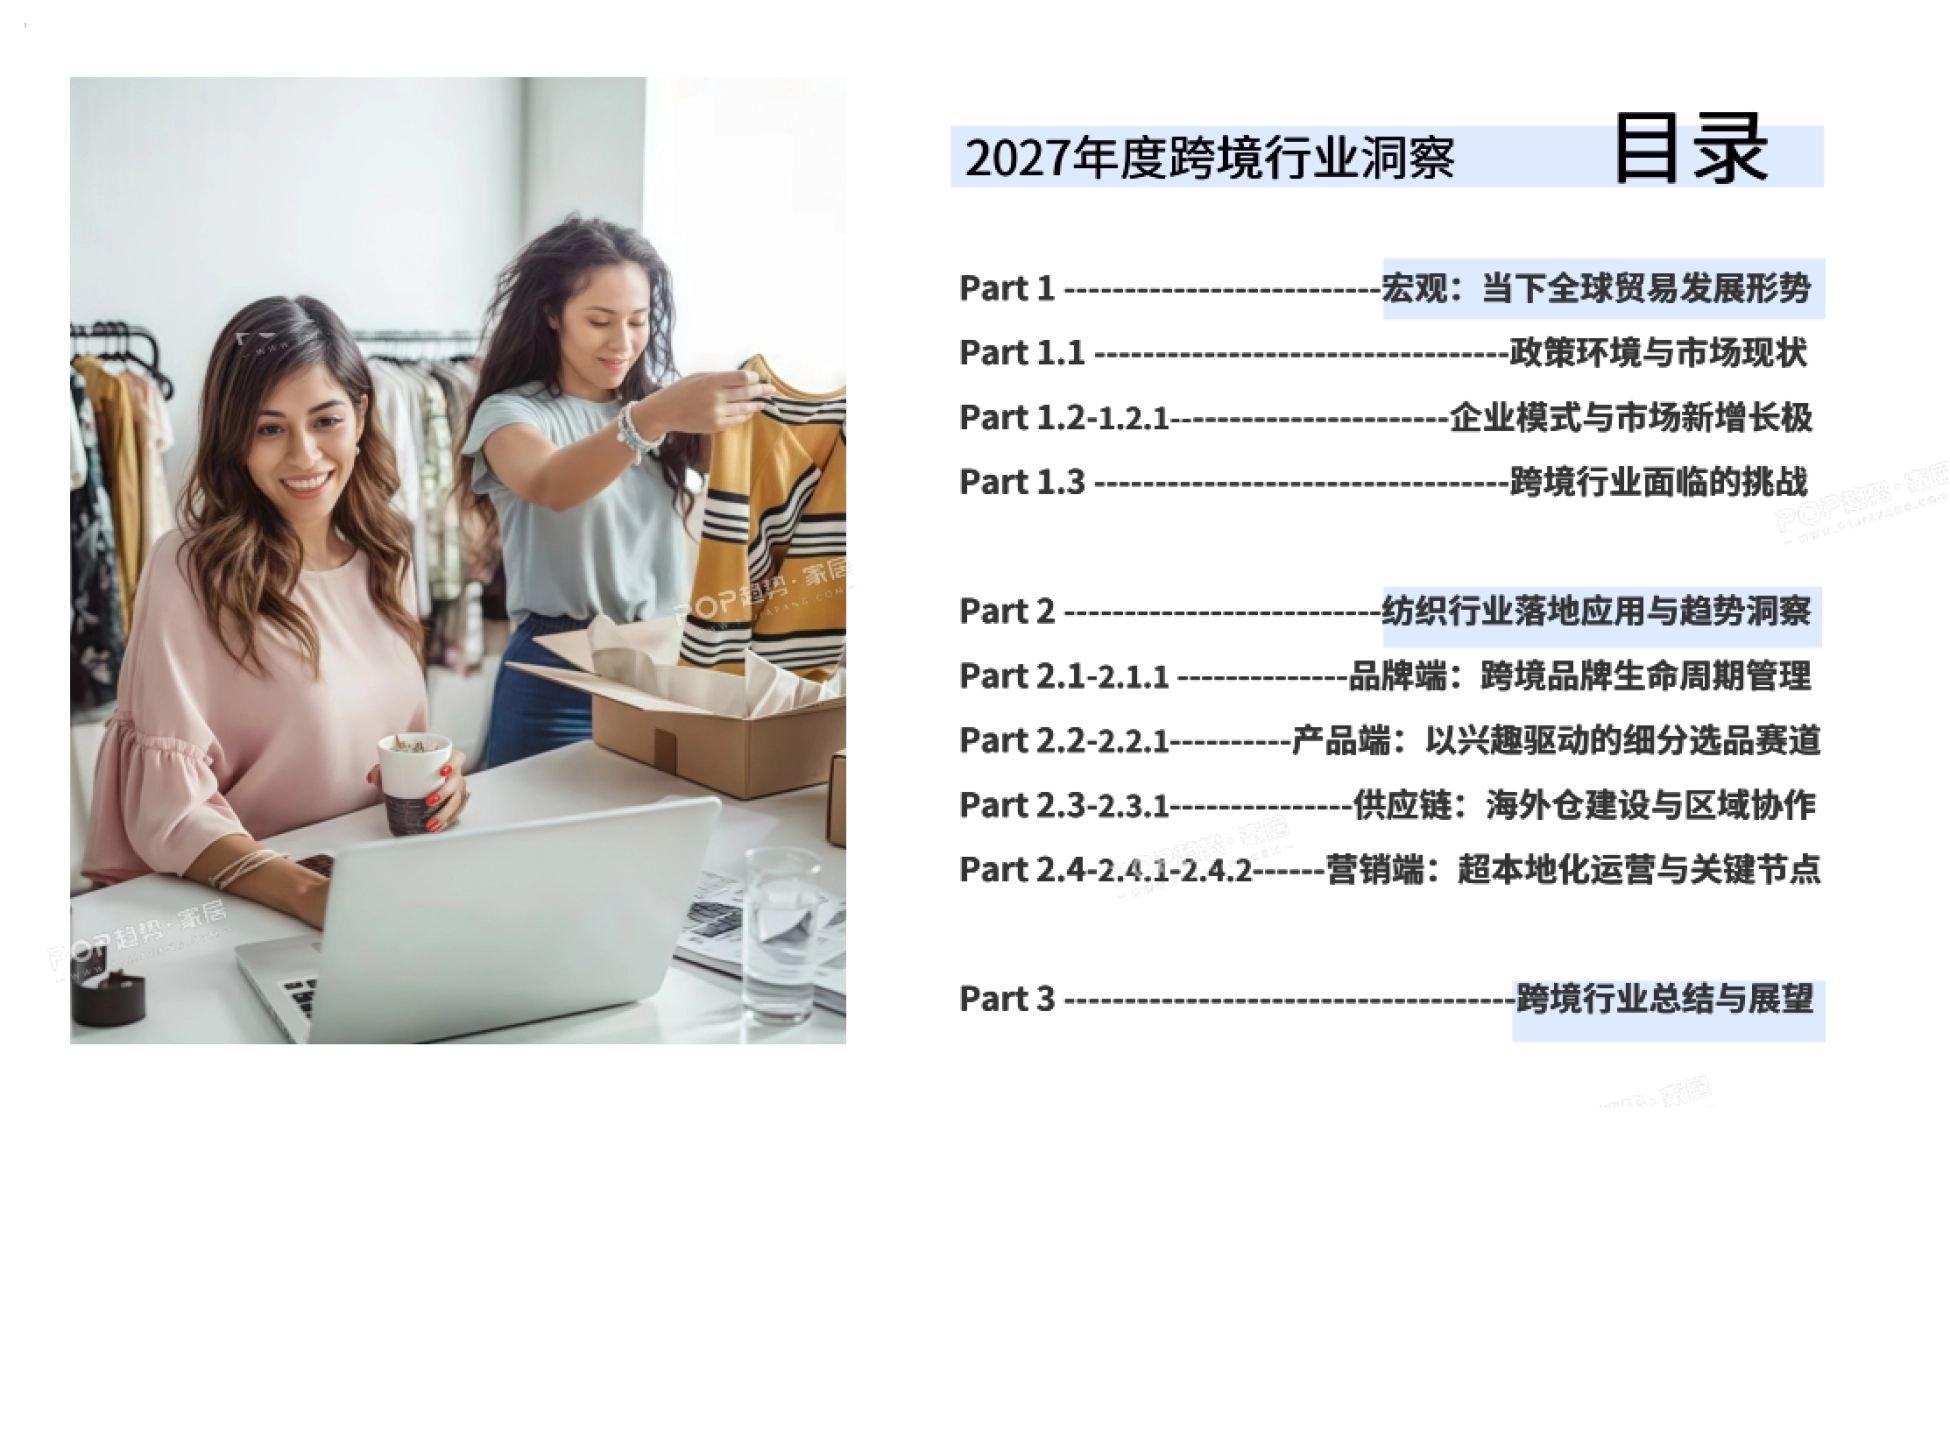
图源:《2027年度跨境行业洞察》(第3页)
三、DTC 与社交电商:TikTok Shop 半年 GMV 232 亿美元
报告认为企业模式的转变已经由市场自己完成,政策只是顺势推了一把。
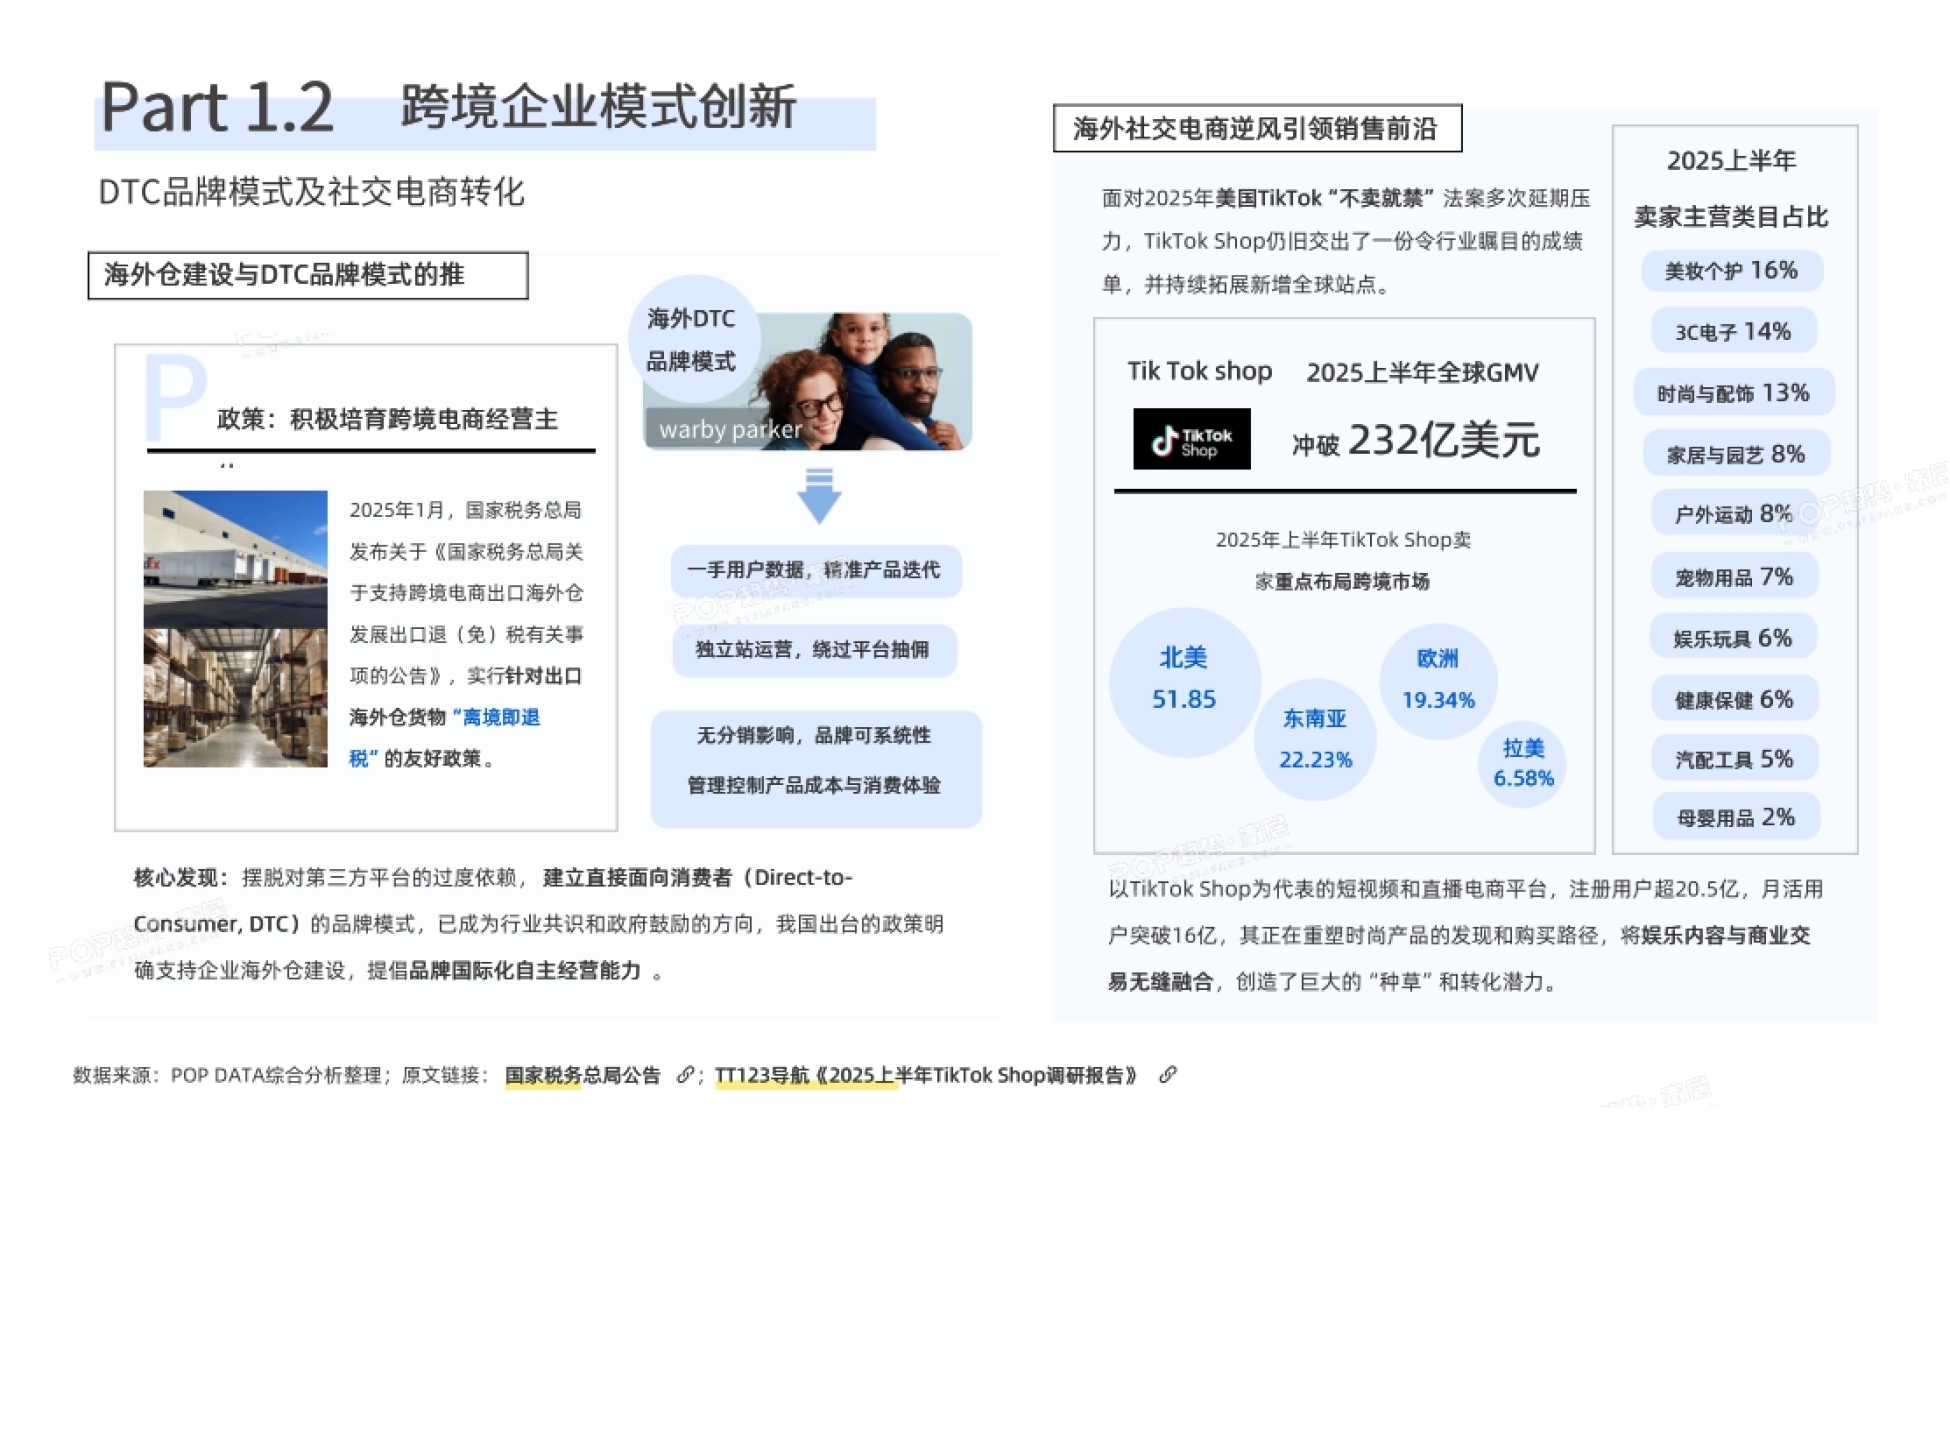
政策端有两个动作。2025 年 1 月,国家税务总局发布公告,对出口海外仓货物实行“离境即退税”, 缓解备货阶段的资金占用;同时明确支持企业建设海外仓、提升品牌国际化自主经营能力。
市场端的代表是 TikTok Shop。它注册用户超 20.5 亿,月活突破 16 亿,2025 年上半年全球 GMV 冲破 232 亿美元;卖家重点布局的市场里,北美占 51.85%,东南亚 22.23%,欧洲 19.34%,拉美 6.58%。
平台上的类目结构也透露了生意形态:美妆个护 16%、3C 电子 14%、时尚与配饰 13%、家居园艺与户外运动各 8%, 宠物用品 7%,娱乐玩具与健康保健各 6%。
DTC 被报告写成三点好处:拿一手用户数据做精准迭代、独立站运营绕开平台抽佣、 没有分销干扰所以品牌能系统管理成本与体验。这也是资本用真金白银投票的方向。
平台负责把人聚起来,DTC 负责把人留下来,两层都得有。
图源:《2027年度跨境行业洞察》(第4页)
四、新增长极:欧洲领涨,拉美非洲接棒
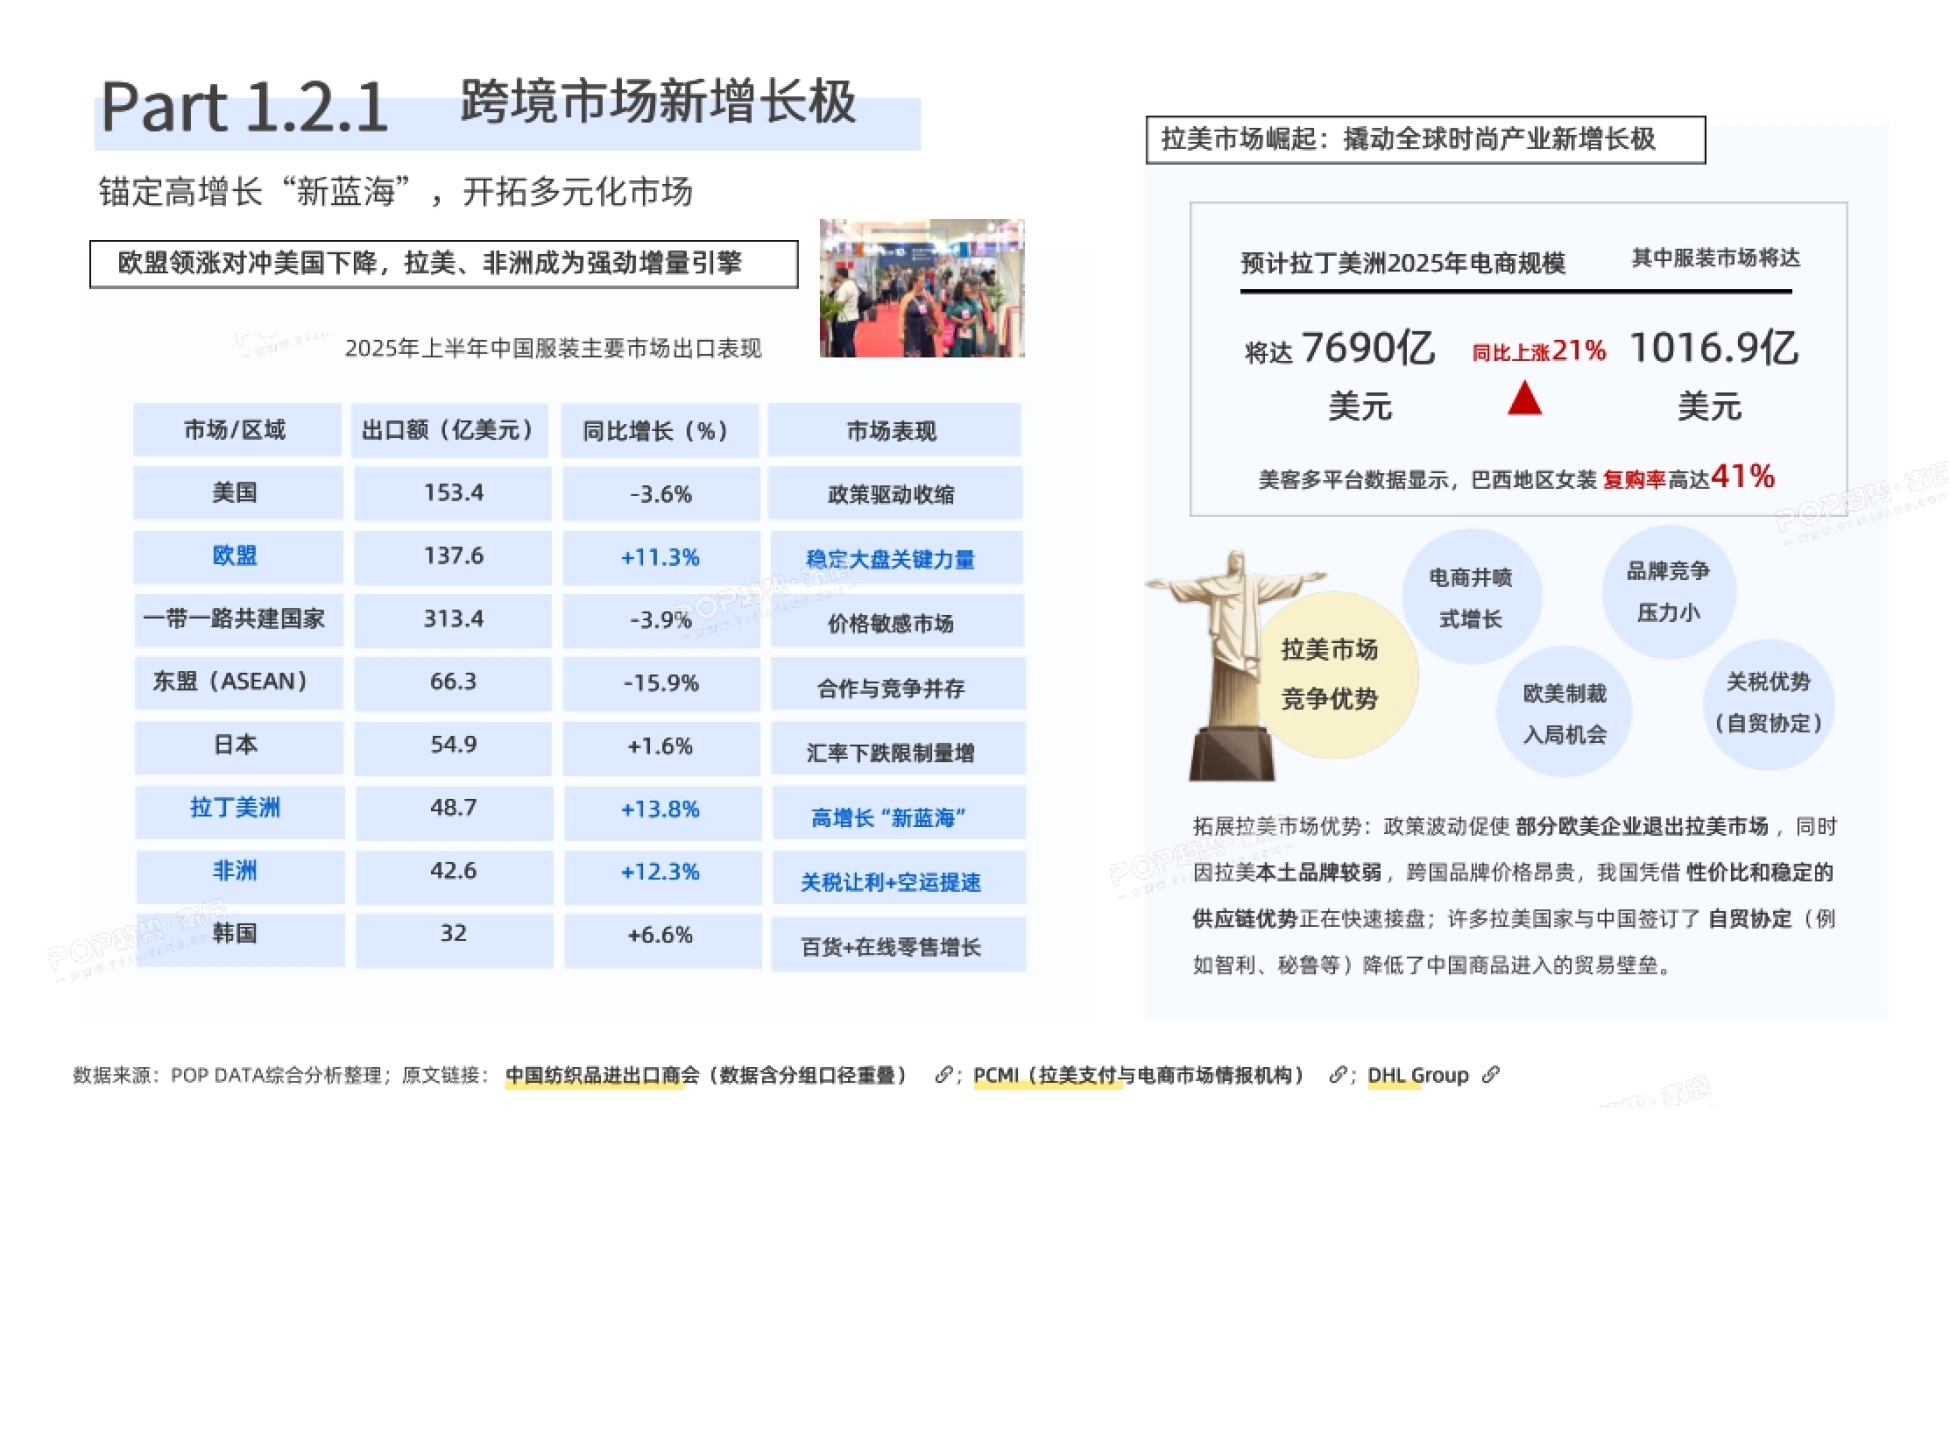
报告专门辟出一节讲“新蓝海”,核心判断是欧盟领涨对冲了美国下降,拉美和非洲成为强劲增量引擎。
2025 年上半年中国服装主要市场出口表现里,欧盟 137.6 亿美元、同比增 11.3%,是稳定大盘的关键力量; 一带一路共建国家 313.4 亿美元,但同比降 3.9%;东盟 66.3 亿美元,降 15.9%。
拉美 48.7 亿美元、同比增 13.8%,非洲 42.6 亿美元、增 12.3%,韩国 32 亿美元、增 6.6%, 日本 54.9 亿美元、仅增 1.6%;美国 153.4 亿美元、降 3.6%,属于政策驱动收缩。
拉美被单独拉出来分析。预计拉美 2025 年电商规模将达 7690 亿美元、同比增长 21%, 其中服装市场将达 1016.9 亿美元;美客多数据显示,巴西地区女装复购率高达 41%。
竞争优势被归为四条:部分欧美企业退出留下的空位、本土品牌较弱、自贸协定带来的关税优势 (智利、秘鲁等)、以及中国供应链的性价比和稳定性。
报告同时提醒风险的一面,东盟已是价格敏感市场,日本因汇率下跌限制量增,市场表现分化明显。 拓新市场不是换个发货地址,而是换一套价格与产品逻辑。
美国少掉的那部分,正在被欧洲和拉美按不同价位补回来。

图源:《2027年度跨境行业洞察》(第5页)
五、三重压力:成本刚性、ESG 门槛与流量陷阱
报告把跨境行业的挑战归成三类,每一类都直指利润表的不同位置。第一类是成本结构的刚性上涨。关税与汇率波动冲击低客单价快时尚,物流仓储费用通常占成本 15% 至 20%,报告把它称为产品成本控制里始终绕不开的一项。
第二类是被低估的 ESG 门槛。环境、社会和公司治理正从可选项变成进入主流市场的必选项, 尤其在欧洲这个稳定出口大盘的市场。
难度在于建立符合欧盟 CSRD 等高标准的管理体系,需要资金投入、外部顾问和整条供应链的改造, 而中国纺织服装上市公司的披露口径与欧盟要求之间仍有明显落差。
第三类是品牌生命周期的流量陷阱。许多品牌靠在社交媒体低成本买量卖同质化产品, 流量成本一涨或平台算法一变,业务立刻陷入困境;同时高度依赖亚马逊等单一渠道,账号受限就是生存风险。
报告给出的对策是从卖货转向经营用户关系:在产品研发、知识产权、品牌故事、用户体验和社群运营上持续投入。
流量买的是一次成交,品牌攒的才是下一次成交的资格。
图源:《2027年度跨境行业洞察》(第6页)
六、品牌端:子不语矩阵打法,毛利率 75.2%
进入落地部分,报告先看品牌端,案例是 2011 年成立、被称为“跨境鞋服第一股”的子不语集团。它的打法是全龄段多品牌矩阵。旗下有 Rich Radi Q's、Cicy Bell、Coutgo、Runcati、Wenrine、Fisoew 等品牌,覆盖女装、男装、运动、童装、女鞋,品牌的价位、风格和目标人群各不相同。
报告认为这种矩阵式结构的意义在于分散风险并捕捉不同细分机会:不把资源押在一个“超级品牌”上, 面对快速变化的潮流和平台算法时更灵活。
2025 年上半年的财报验证了这套逻辑。在行业普遍承压的背景下,子不语营收同比增长34.1%,毛利率高达 75.2%,净利润同比提升 15.9%,毛利率不降反升。
渠道结构的调整同样关键。亚马逊收入同比增长 31.9%,非亚马逊渠道收入同比增长 60%; 支撑后者的是自营独立站,以及对 TikTok Shop、TEMU 等新兴平台的积极接入。
报告也点出品牌端的市场共识:近年拿到高额融资的跨境企业,多是定位清晰、有产品溢价的 DTC 品牌, 而非传统铺货大卖;87% 的海外消费者表示愿意为信任的品牌支付溢价。
多品牌不是摊薄资源,而是把单点失败的概率摊成多个小赌注。
图源:《2027年度跨境行业洞察》(第7页)
七、产品端:宠物 POD 定制从 121.5 亿走向 378.5 亿
产品端的核心结论是需求在分化,细分品类成为穿越波动的主要抓手,报告给了两组支撑数据。
需求侧的行为在变。Marketing Science 的研究显示,TikTok 用户发现商品后立即下单的比例达 37%, 购物意愿是其他平台的 1.5 倍。基于特定兴趣(露营、垂钓、养宠、手工)的内容和产品, 拥有远高于平均水平的互动率和转化率;搜索词也越来越长尾和具体。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
供给侧的赛道在扩。2025 年至 2030 年全球美容及个人护理市场规模将达 7990.7 亿美元; 2024 年至 2030 年全球婴儿用品市场复合年增长率将达 5.9%。美欧日市场也都进入中度老龄化, 欧洲和日本老龄人口占比超 25%,银发、睡眠、工具智能化、天然成分等方向被逐一点名。
报告选出的样本案例是宠物用品叠加 POD 定制。按需打印让消费者自行定制个性化产品, Moder Intelligence 数据显示 2025 年全球 POD 定制市场规模已达 121.5 亿美元, 预计 2030 年突破 378.5 亿美元,复合年增长率约 25.52%。
执行细节也很具体:谷歌搜索里 pet customization、personalized pet 是常用关键词, 8—12 月为需求旺季;TEMU 上宠物定制的热销产品价格普遍不超过 10 美元,服饰配饰主流售价 2 至 3 美元。
小众需求一旦挂上情感,就能卖出大众市场的规模。

图源:《2027年度跨境行业洞察》(第8页)
八、供应链与营销:SHEIN 的 3 到 7 天,Cider 的一套素材
供应链部分先给痛点。亿邦智库的商家调研显示,62.5% 的商家急需科学高效的分仓策略提升物流时效, 61.2% 担心滞销积压,33.9% 受困于旺季缺货,缺少数字化 AI 工具管理库存也被反复提到。
成本结构上,物流仓储占整体经营成本 15% 到 20%,仅次于产品成本;全球仓储市场 2024 年规模 1.08 万亿美元,预计 2030 年以 8.1% 的复合增长率增至约 1.73 万亿美元。
案例是 SHEIN。它的国内中心仓按初期销售数据只把测试爆款的小批量发往海外仓, 新产品开发周期从 4 个月压缩到 3—7 天,月出新款超 100 种,走的是以销定产的柔性制造。
技术侧,SHEIN 在印第安纳州等核心海外仓大量应用 AGV 机器人、自动化分拣线和智能仓储系统, 实现从收货到出库的全流程自动化,并用算法做库存调配,打通全球库存一盘棋。
营销端的案例是 Cider 与 Parthea。Cider 定位“Z 世代最爱的时尚品牌”,专做全球 18—30 岁女性, 成立一年估值 10 亿美元,海外社媒粉丝五百万,靠的是英语系国家审美趋同下的“一套素材吃四国”。
深圳女装品牌 Parthea 则用一年时间在美国做到年销售额 3000 万美元,进入 TikTok Shop 女装类目头部, 其 TikTok Shop 美国小店累计销量超 81 万件,其中 85.3% 来自达人带货; 它做的是场景化内容,从毕业舞会到夏日度假,把产品植入向往的生活方式。
供应链快 3 天,营销快 1 个素材,叠加起来就是别人追不上的迭代速度。
图源:《2027年度跨境行业洞察》(第9页)
九、四条策略要点:从卖货思维到经营用户
报告收尾没有给宏大预测,而是把全篇压缩成四条策略要点,分别对应品牌、产品、供应链与营销四个动作。
品牌端要告别依赖单一品牌或单款爆品的“流量即销量”模式,转向战略性的品牌组合管理, 用覆盖增长市场、精准价位和风格的多品牌矩阵来分散风险。
产品端要深挖目标用户的细分消费需求,捕捉由情感和兴趣驱动的购买决策, 把服务小众需求的能力做成可规模化的购买体系,重视选品方向和产品的个性化选项设计。
供应链端要实现从面料采购到消费者手中的端到端可视性,构建高效智能的全球仓储物流网络, 从配送时效到产品标准都让商品更接近消费者,并探索更灵活的生产方式。
营销端则用“全球化 + 本地化”的布局,让品牌在不同文化语境里都能完成内容和产品的有效转化。
报告最后把落点收在可持续发展上:在当前政策波动与竞争新常态下,破局关键在于构建韧性, 完成从卖货思维到品牌价值思维的跃迁。完整版可在运营动脉 (www.yydm.cn)查看。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。