


服务消费占居民支出46.1%,毕马威说还有十个口子
 广告
本文解读:《2026十五五服务消费十大前沿趋势展望报告:重塑与增长-毕马威》 · 共 35 页 · 原文
服务消费已经是拉动内需的主力,但它离天花板还有很远。
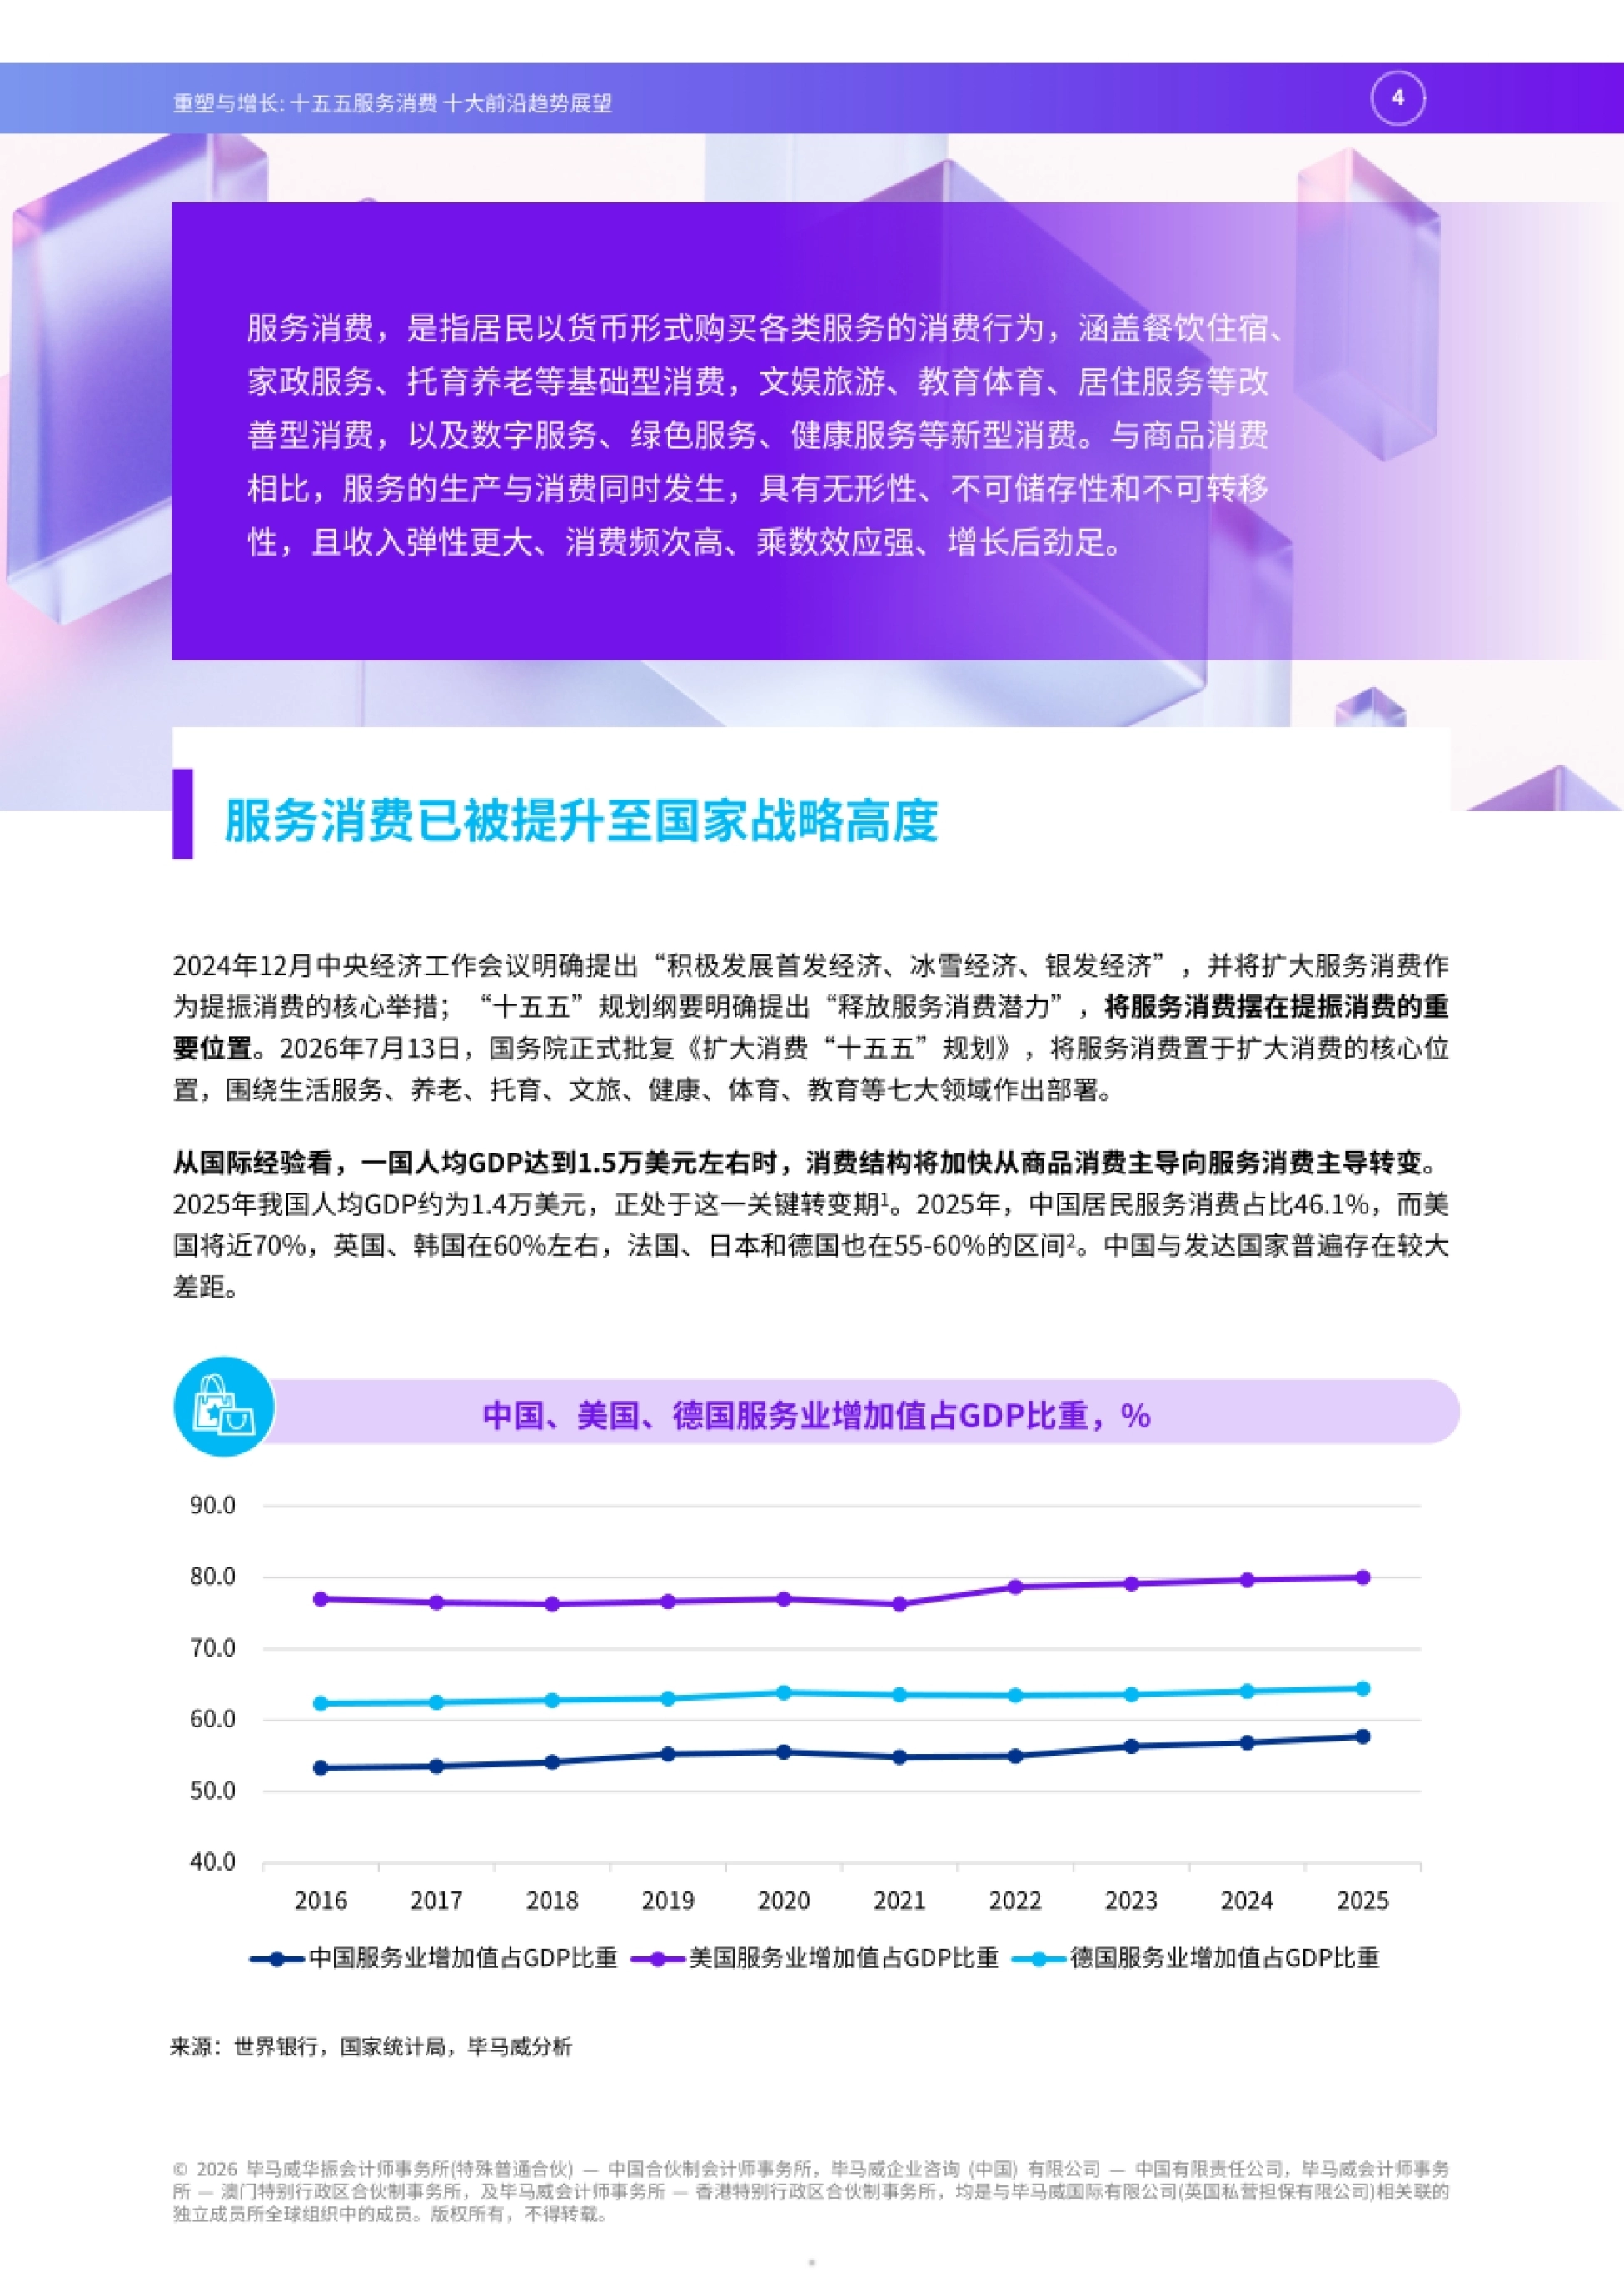
毕马威这份 35 页报告给的核心数据是:2025 年中国居民人均服务性消费支出占居民人均消费支出的46.1%,人均花到 13,602 元,比 2020 年提高 3.5 个百分点;2026 年上半年服务零售额 增长 5.3%,比商品零售额的 1.1% 快 4.2 个百分点。
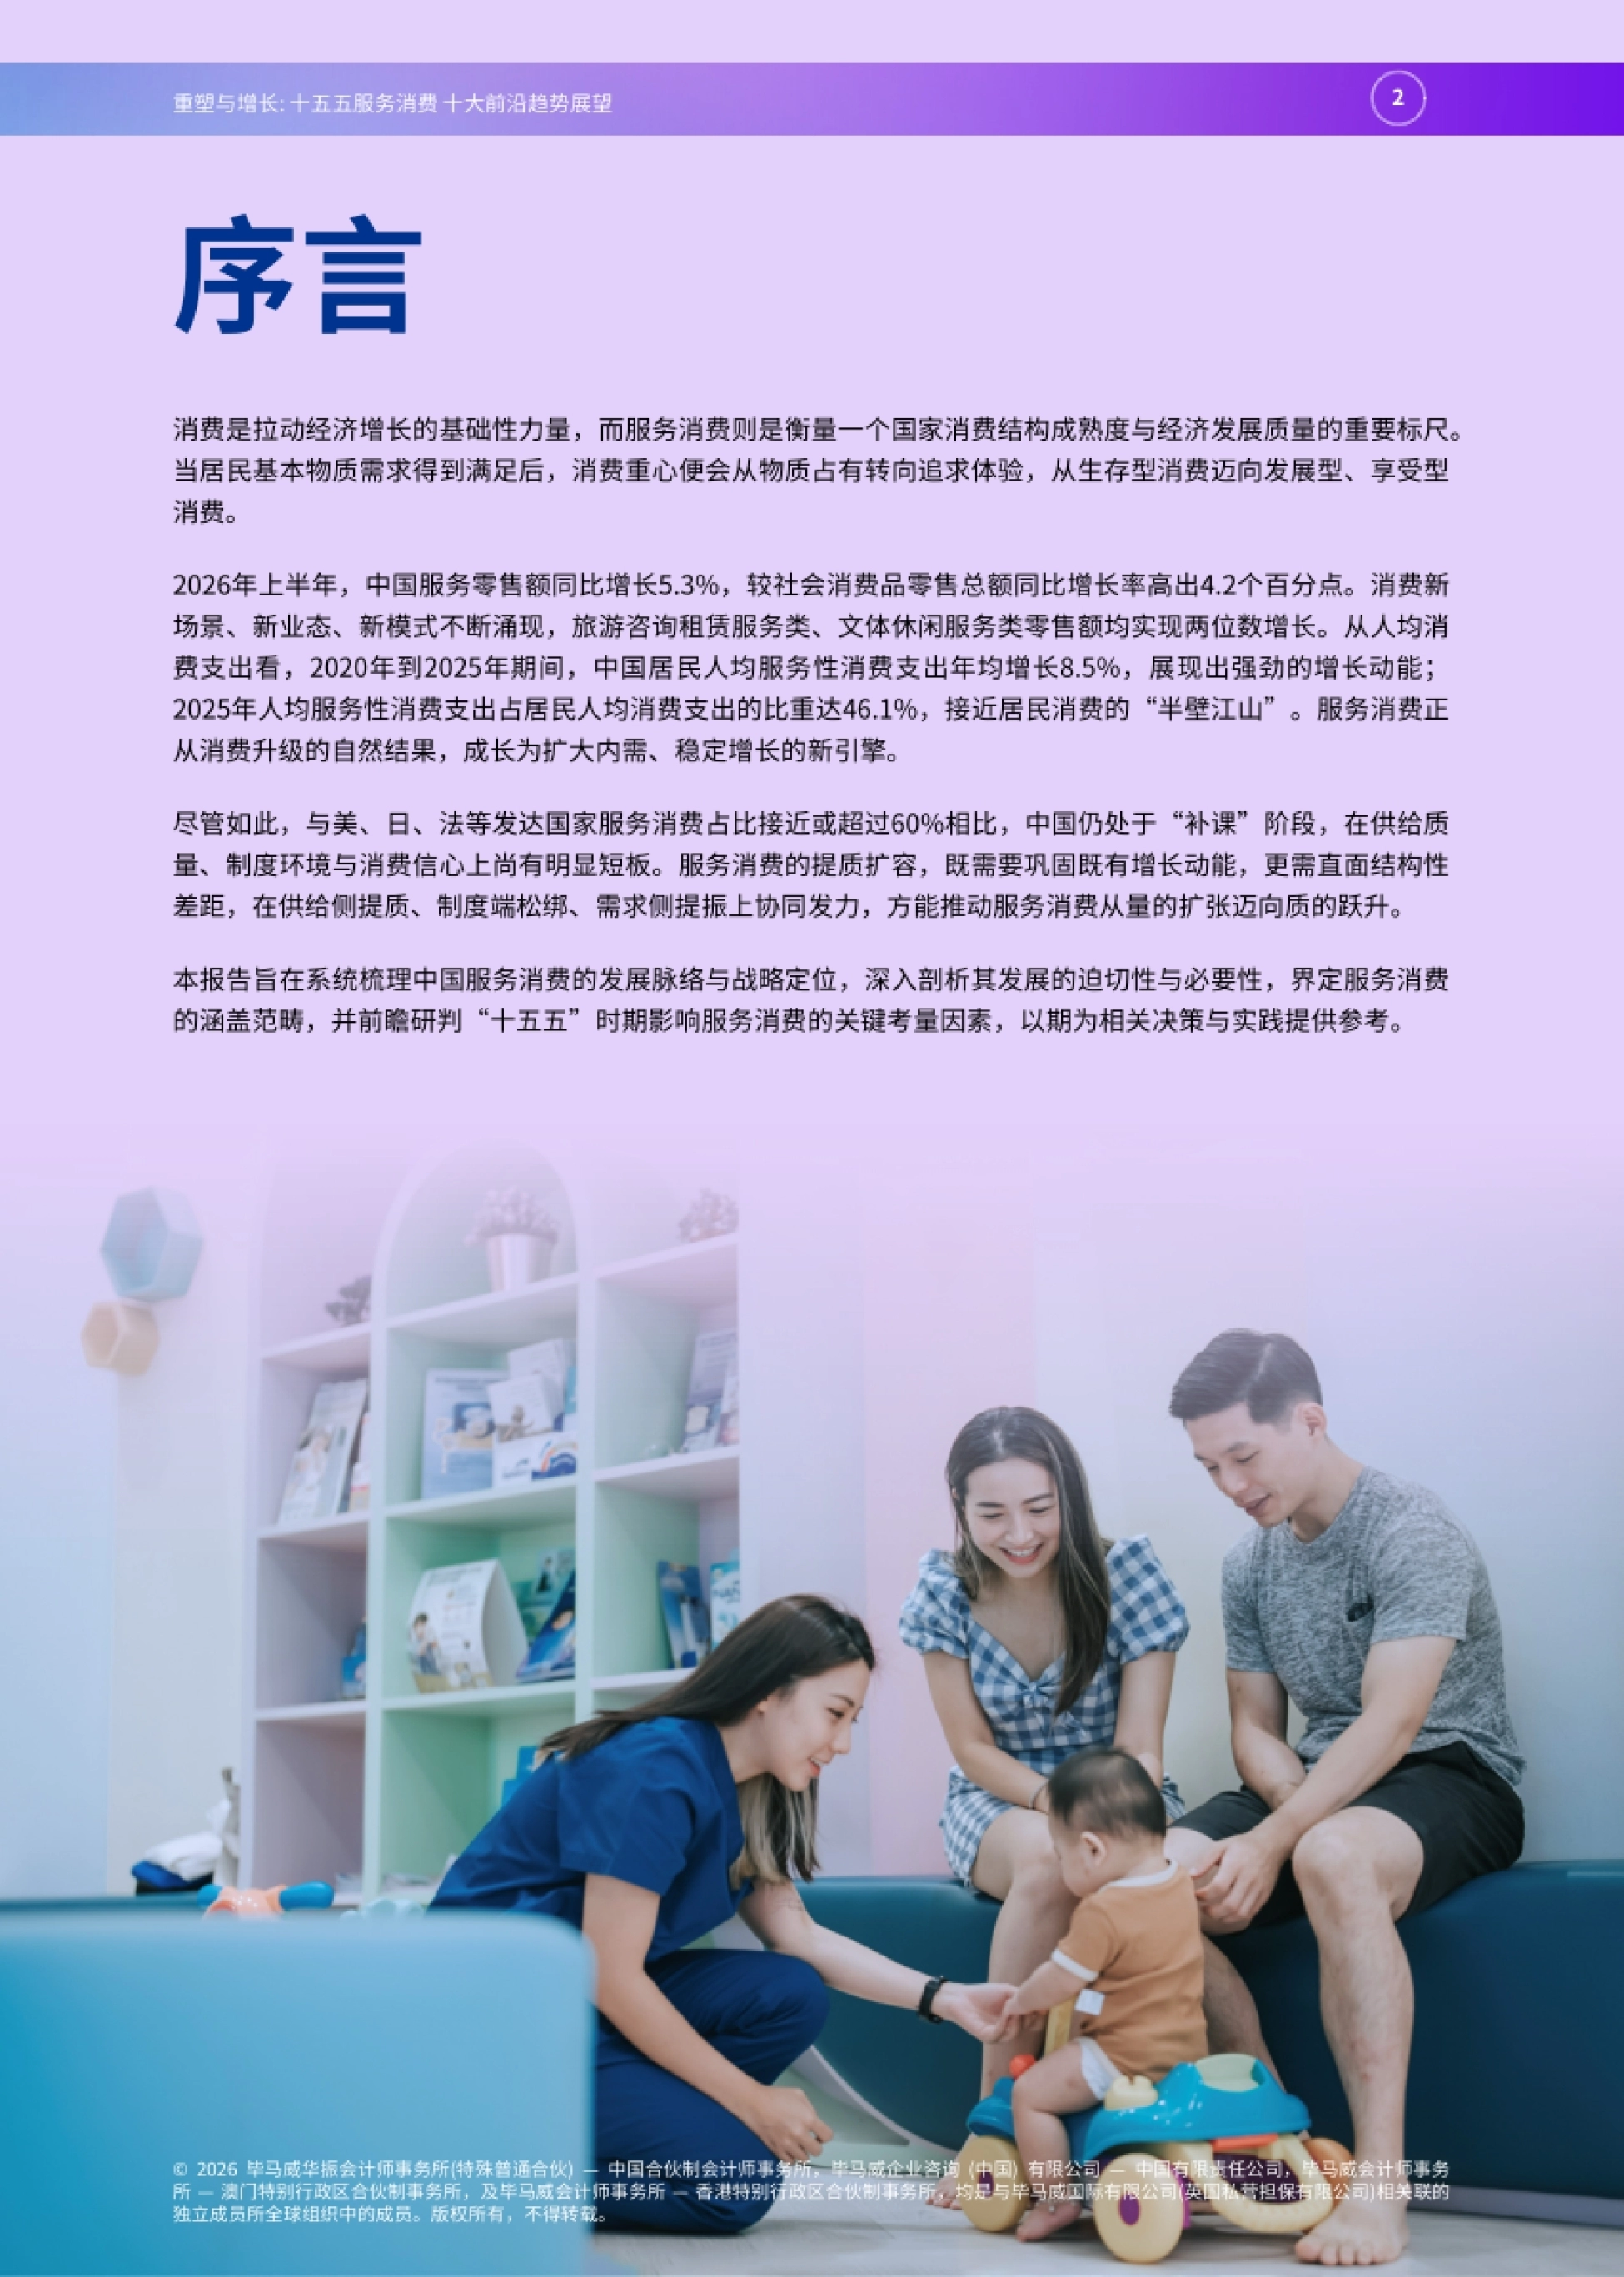
对照发达国家,美国接近 70%,英国、韩国在 60% 左右,法国、日本、德国在 55% 到 60% 区间, 中国仍在补课阶段。2025 年我国人均 GDP 约 1.4 万美元,正处在人均 1.5 万美元附近消费结构转向的关口。
服务消费的机会不在总量扩张,而在供给提质和那几个还没被填满的缺口。

图源:《十五五服务消费十大前沿趋势展望报告》(第1页)

图源:《十五五服务消费十大前沿趋势展望报告》(第2页)
一、46.1% 这个数字,卡在结构转换的门口
报告先定义了服务消费:居民以货币形式购买各类服务的消费行为,涵盖餐饮住宿、家政托育等基础型, 文娱旅游、教育体育等改善型,以及数字服务、绿色服务、健康服务等新型消费。
与商品消费相比,服务有四性:无形性、不可储存性、不可转移性,而且生产与消费同时发生; 另外收入弹性更大、消费频次高、乘数效应强。
正因如此,服务消费成为衡量一个国家消费结构成熟度与经济发展质量的重要标尺。当基本物质需求 被满足,消费重心就从物质占有转向体验。
报告还给了国际经验:一国人均 GDP 达到 1.5 万美元左右时,消费结构会加快从商品主导向服务主导转变。 中国现在正处在这一转变期。
46.1% 看着高,但离 60% 的国际均值还有十四个百分点要补。
图源:《十五五服务消费十大前沿趋势展望报告》(第3页)
二、为什么现在提服务消费:内需、民生、开放、区域
报告从四个角度解释了必要性,每一角度都对应一笔账。内需端,当前供强需弱矛盾突出,服务消费供给仍有很大缺口,家政、教育、医疗、养老的需求旺盛, 扩大服务消费能带动生产与投资增长。
民生端,服务消费横跨多个技术密集型和劳动密集型行业,就业吸纳能力强,既创造岗位也增加收入。
开放端,制造业外资准入限制已全面取消,服务业成为新一轮高水平开放重点;我国消费市场规模 位居世界第二,做大国内服务消费才能为开放提供市场基础。
区域发展端,服务消费本地化特征突出,大部分支出在本地实现,形成"消费在哪里,收益就在哪里" 的直接效应,这也是地方政府的动力所在。
本地化既是服务消费的短板,也是它最容易被地方政府接住的原因。
图源:《十五五服务消费十大前沿趋势展望报告》(第5页)
三、口径对齐:七大领域与三套统计
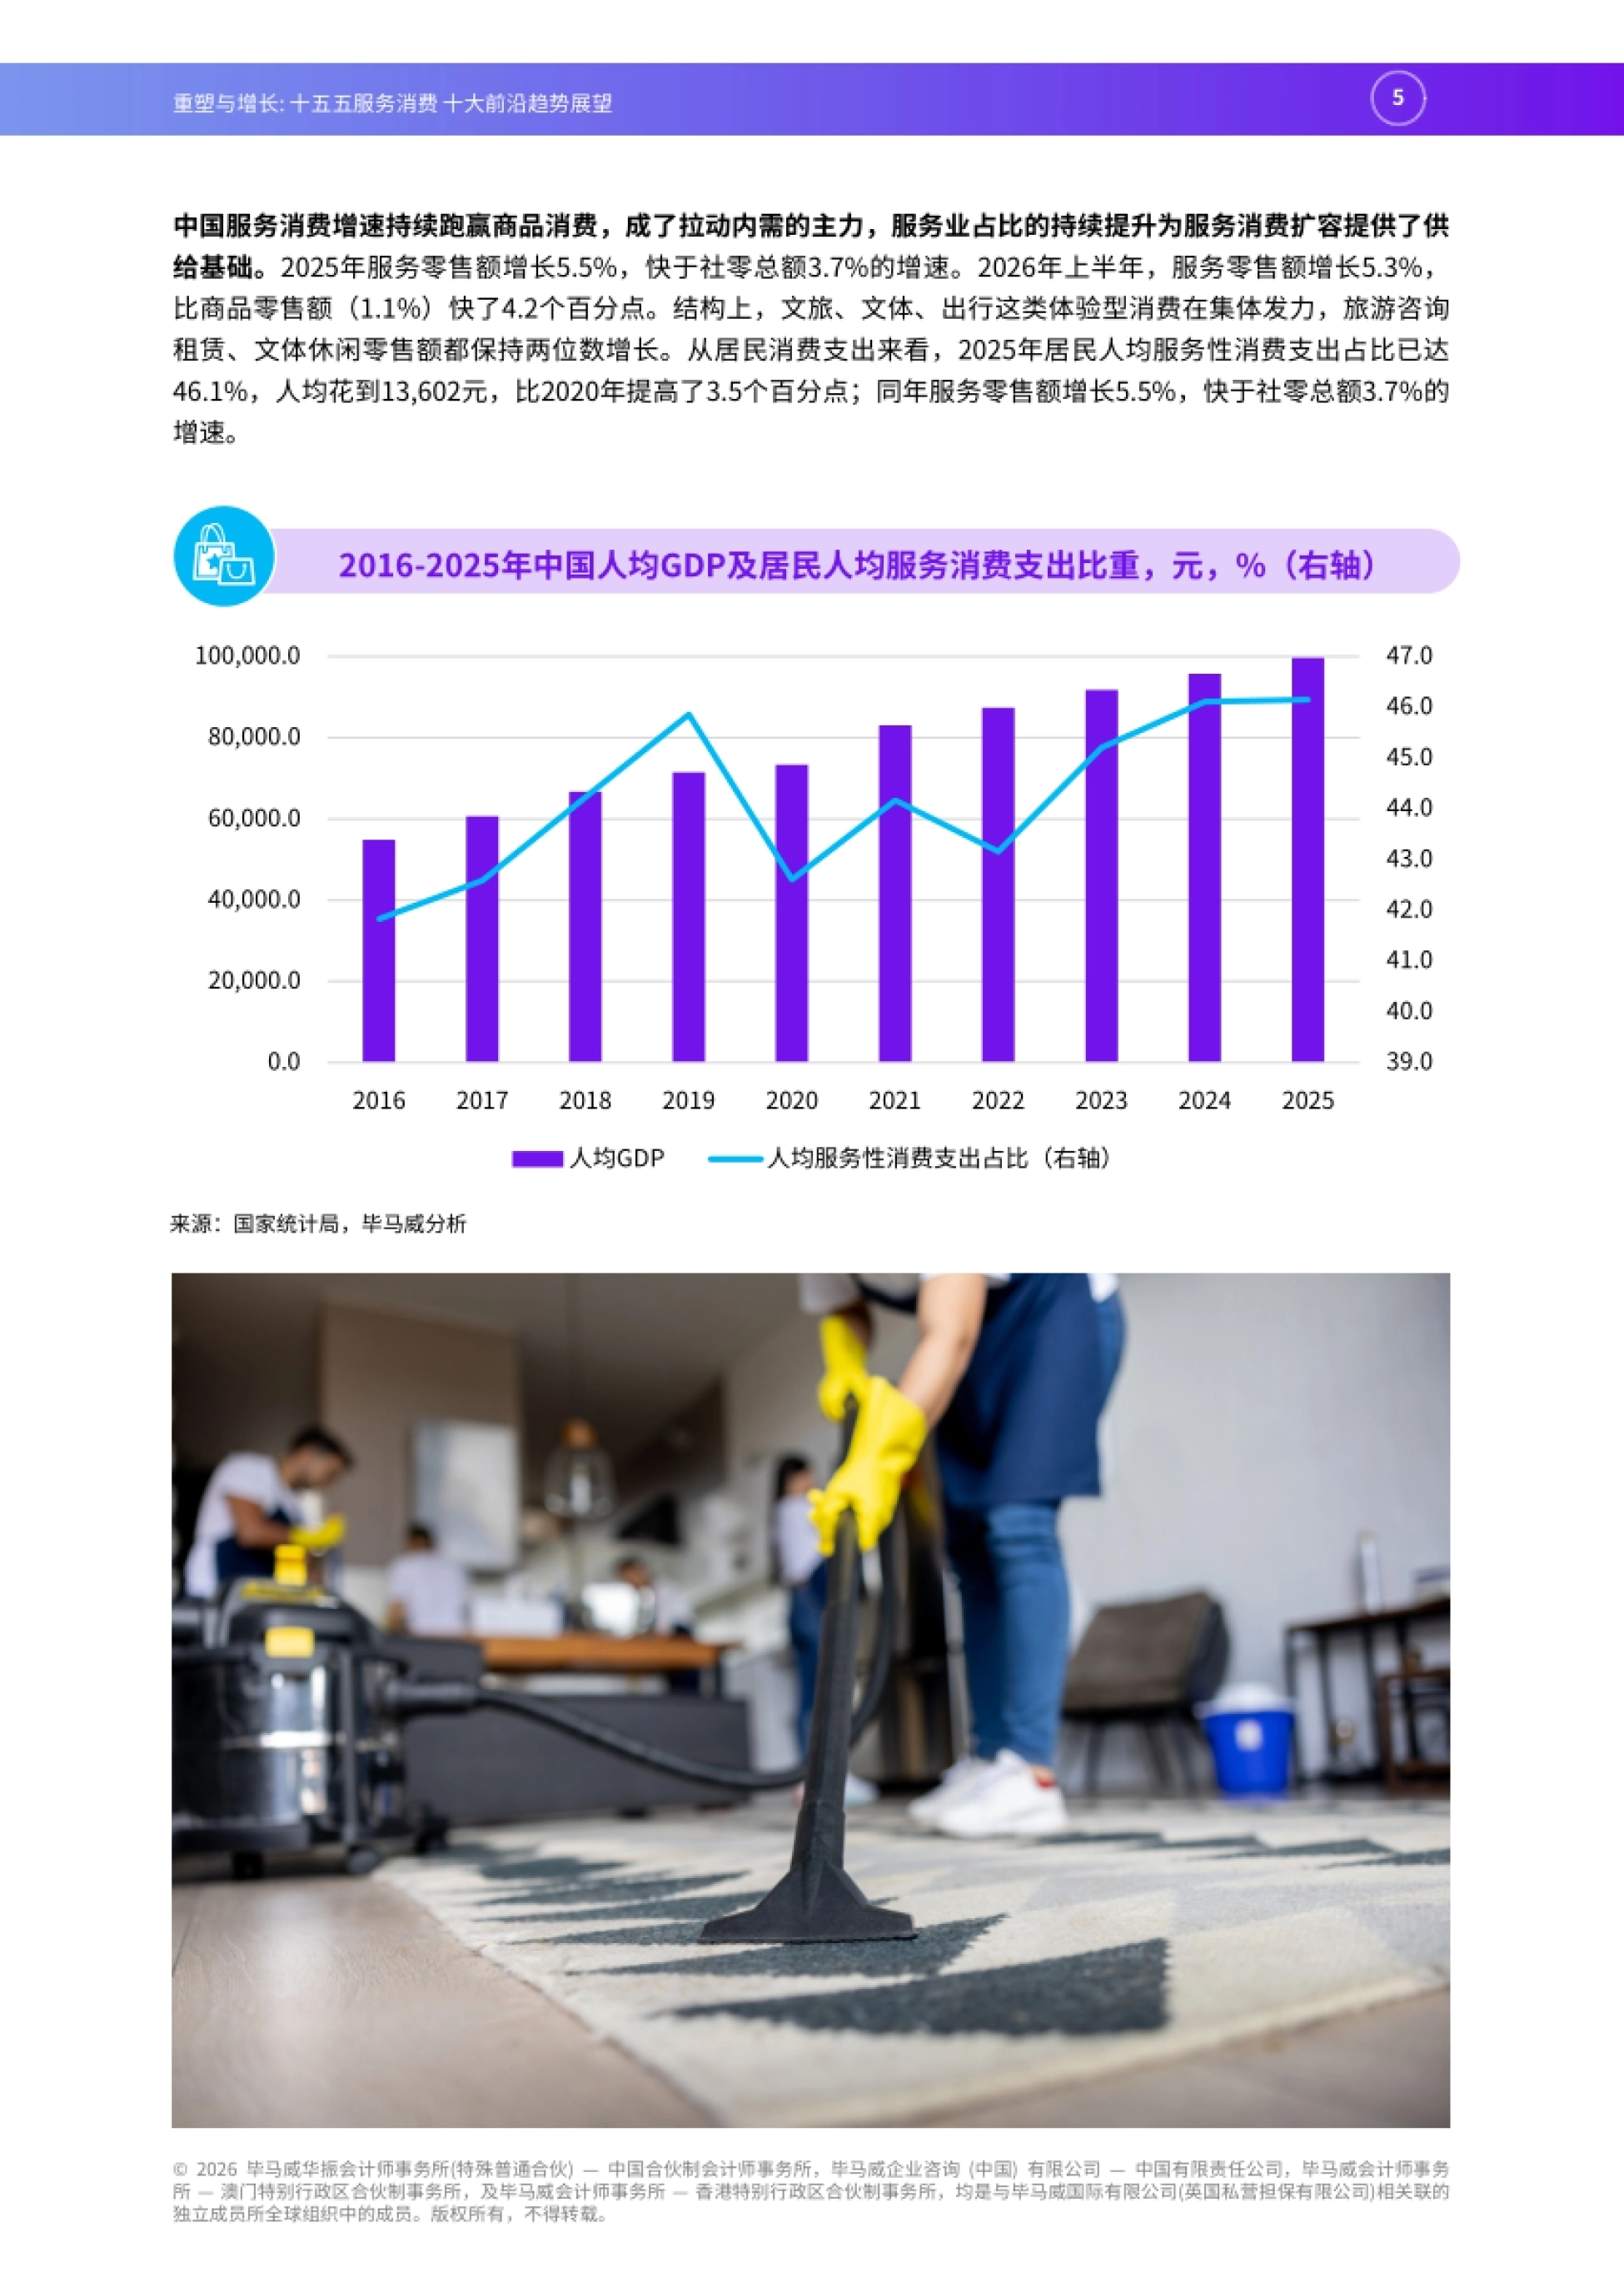
读服务消费最容易出错的地方在口径,报告专门用一页讲清了。统计上有三套口径:服务零售额(交通、住宿、餐饮、教育、卫生、体育、娱乐)、居民服务性消费支出 (住户调查)、GDP 支出法(含金融保险)。三套数不能直接比。
政策口径以 2026 年 7 月国务院批复的《扩大消费"十五五"规划》为准,明确覆盖生活服务、养老、托育、 文旅、健康、体育、教育七大领域。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
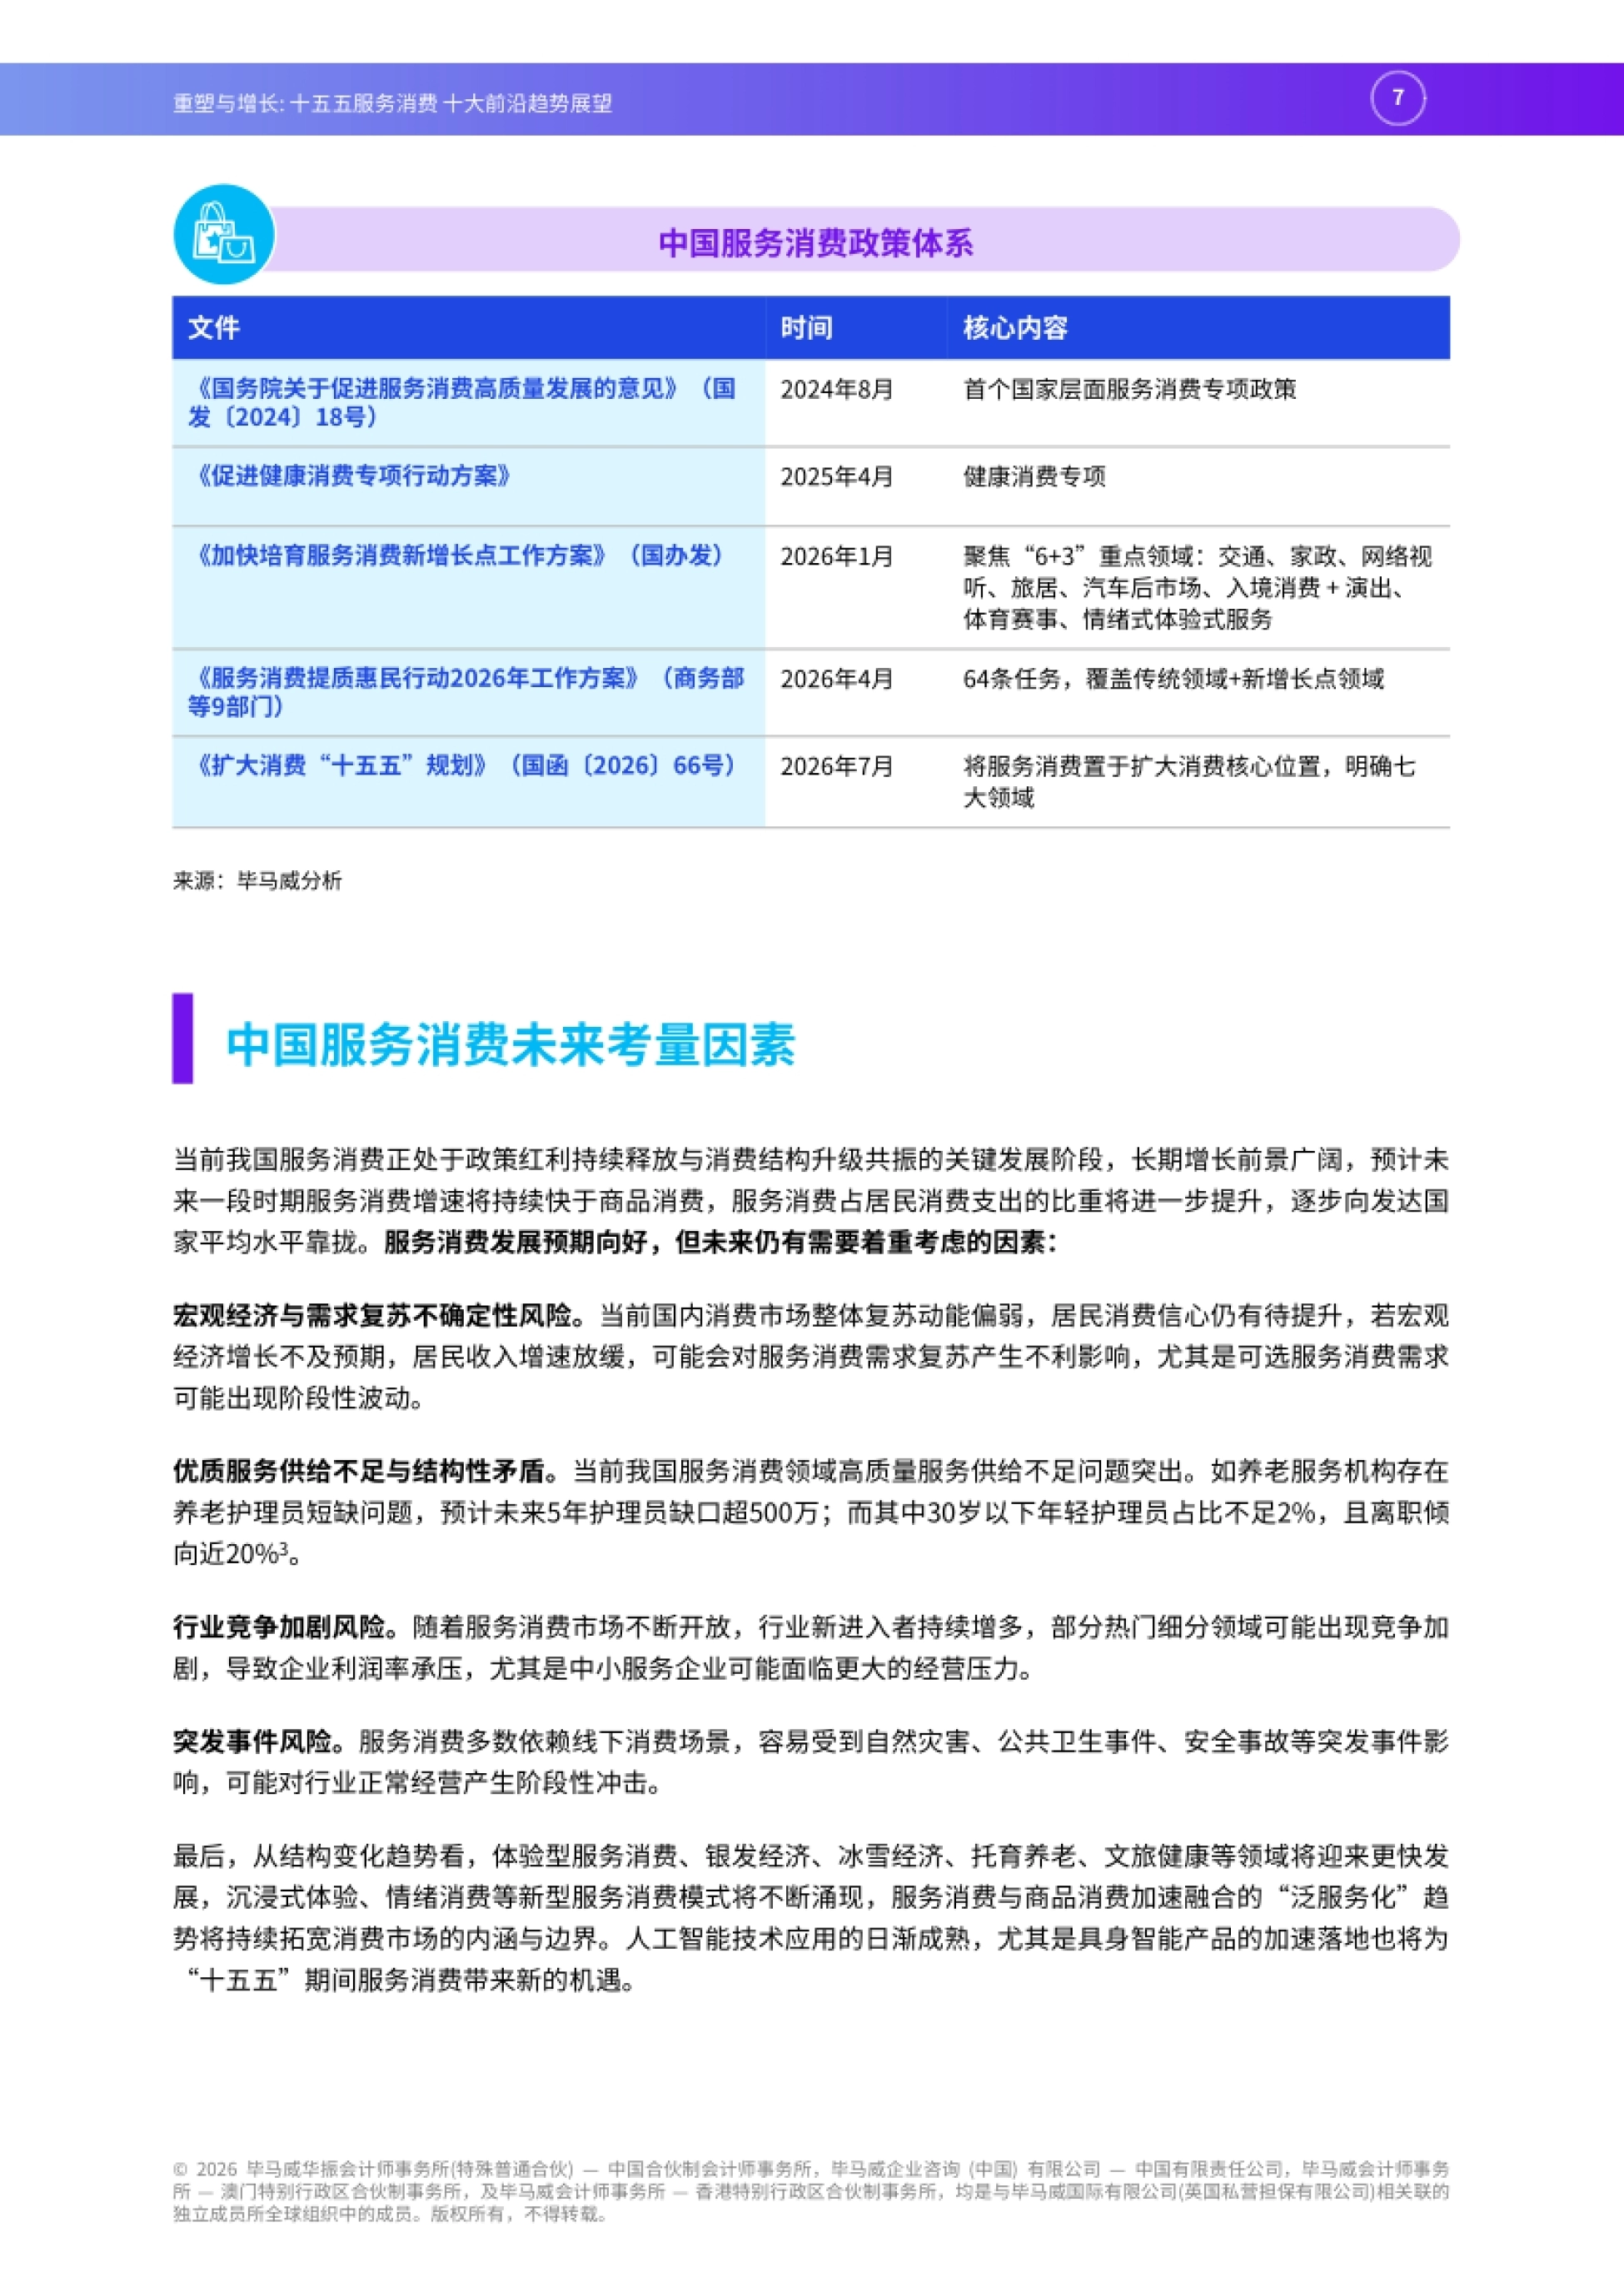
再往前,2026 年 1 月国办《加快培育服务消费新增长点工作方案》聚焦"6+3":交通、家政、网络视听、 旅居、汽车后市场、入境消费,加演出、体育赛事、情绪式体验式服务。
政策链条也拉得很长:2024 年 8 月国发 18 号文是首个国家层面服务消费专项政策,2026 年 4 月商务部 等 9 部门又出了 64 条任务的行动方案。
口径不统一是服务消费数据最大的噪音来源,比增速本身更该先对齐。
图源:《十五五服务消费十大前沿趋势展望报告》(第6页)
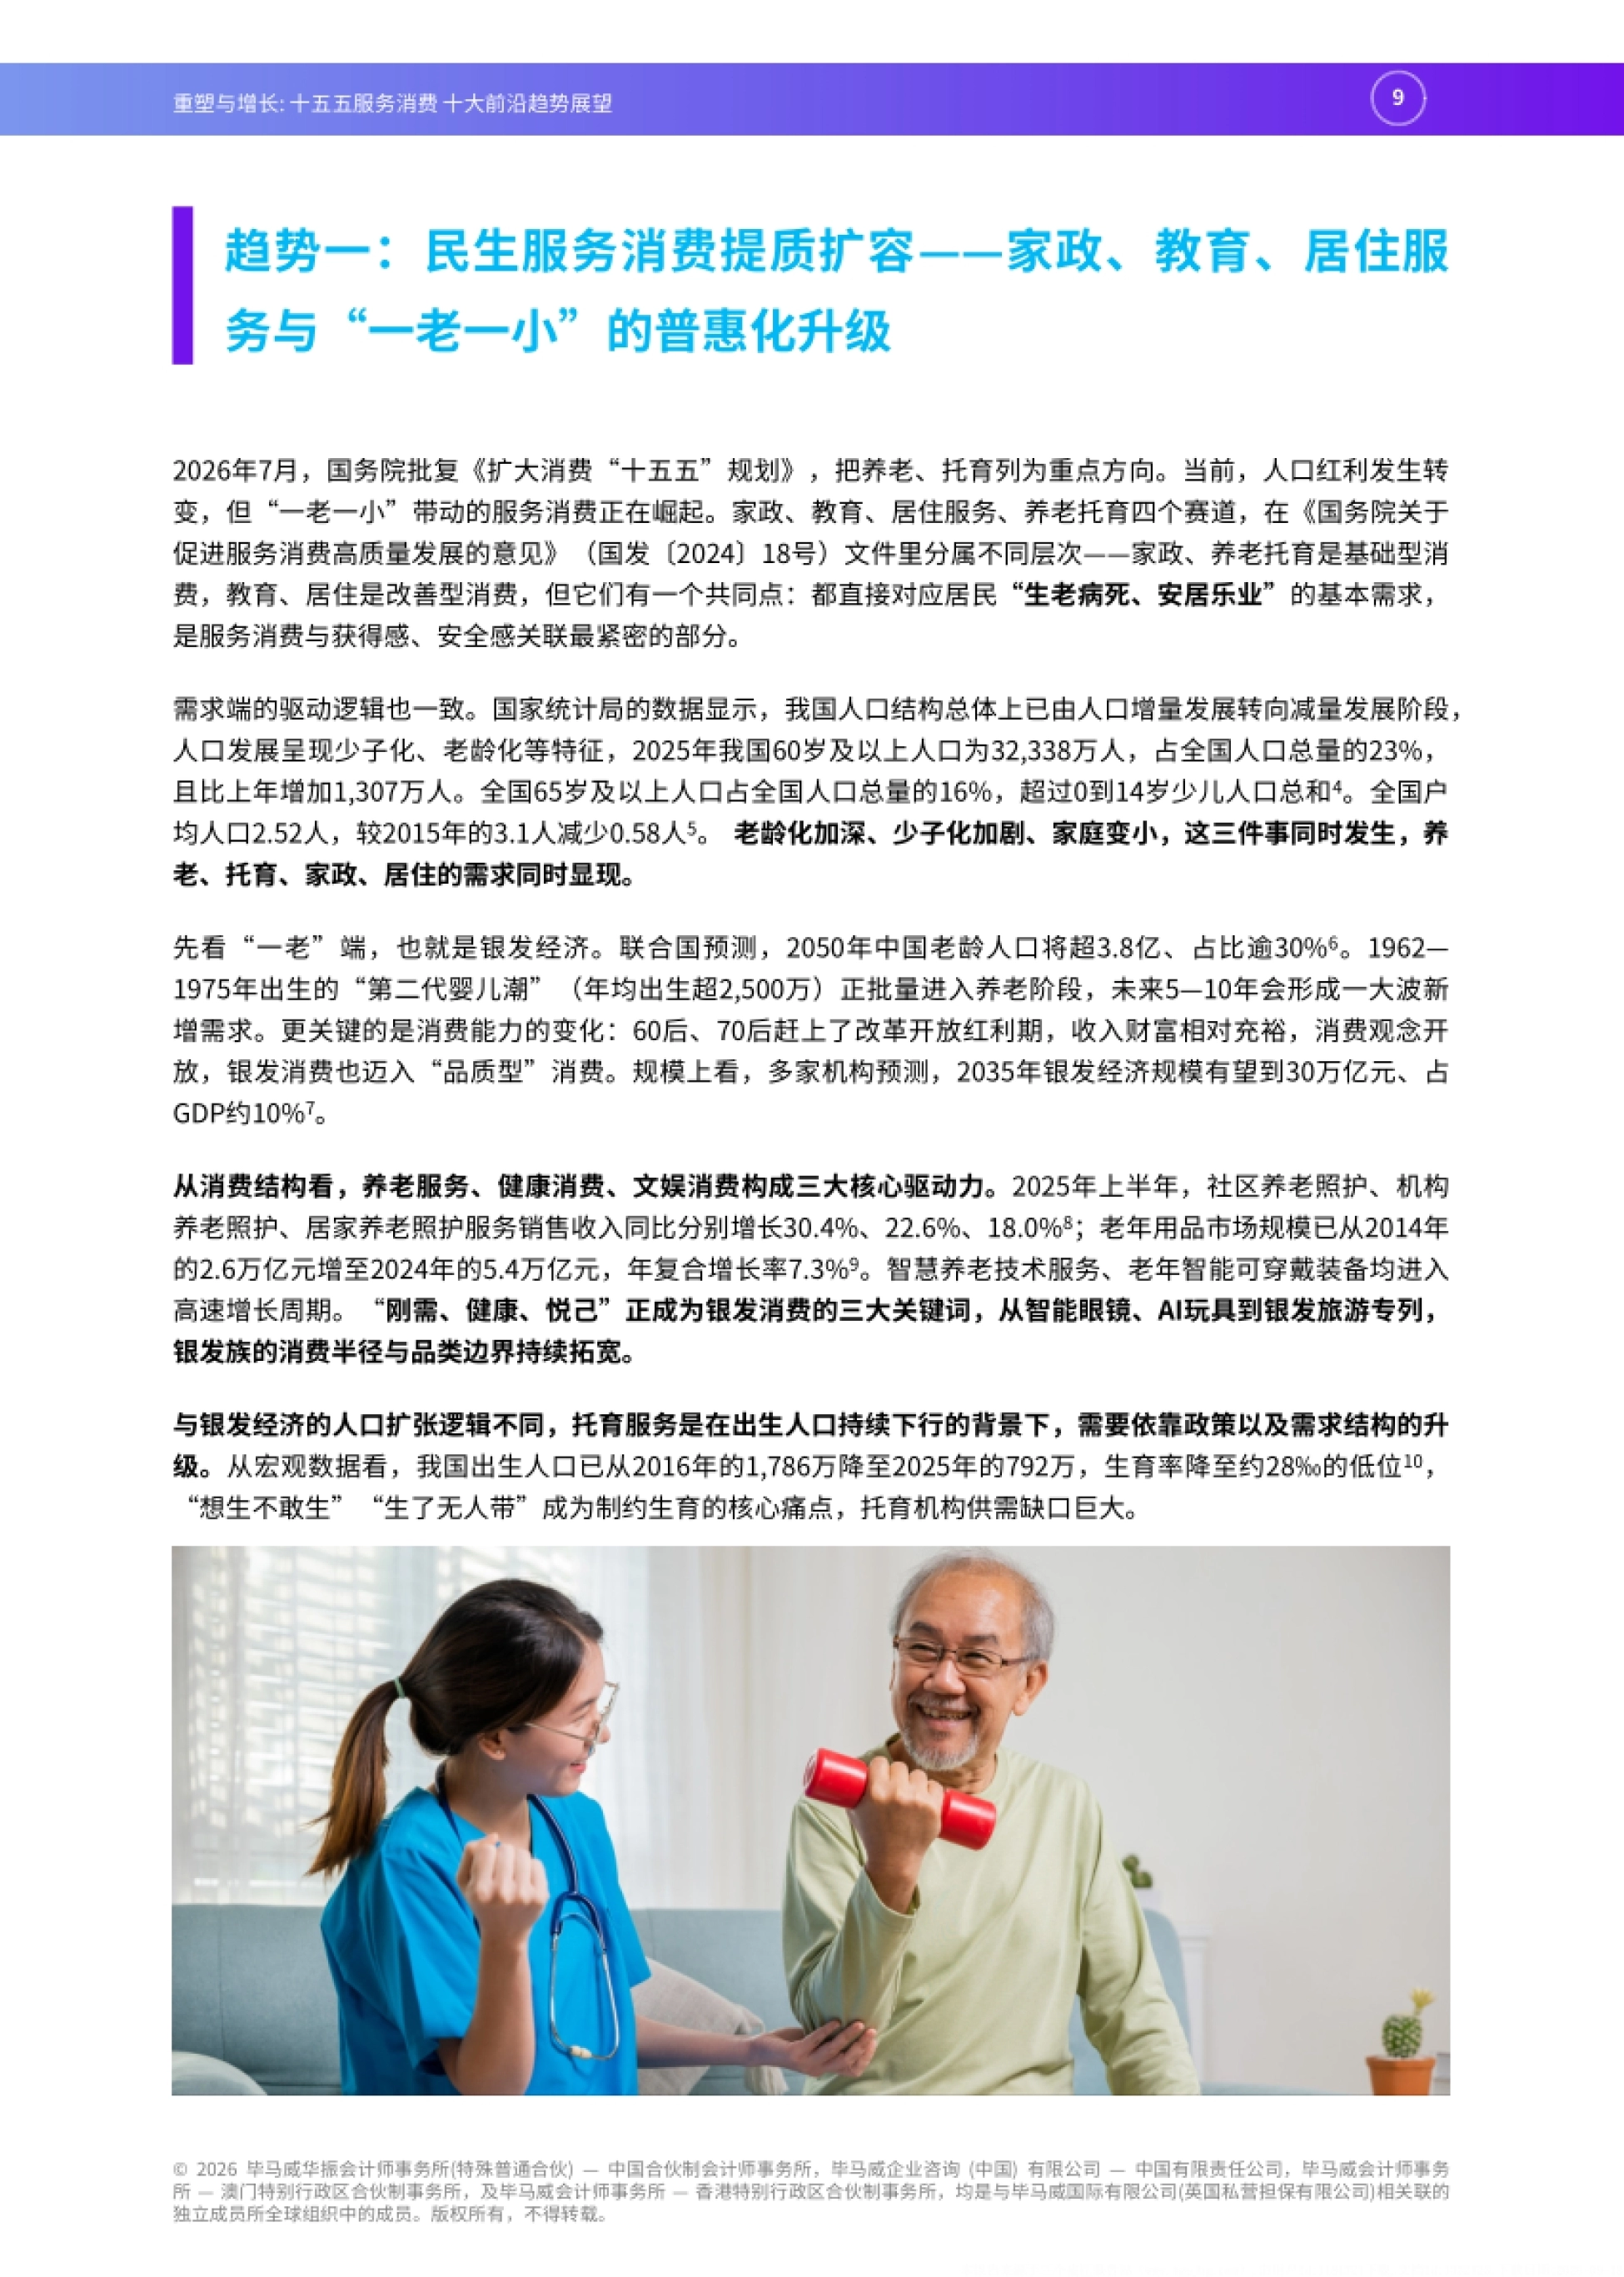
四、五个风险,护理员缺口超 500 万
报告没有只讲好话,列了四类风险加一个结构判断。第一是宏观与需求复苏的不确定性:消费市场复苏动能偏弱,居民消费信心待提升,可选服务消费 可能出现阶段性波动。
第二是优质供给不足与结构性矛盾,这组数最具体:养老服务机构的护理员预计未来 5 年缺口超 500 万, 其中 30 岁以下年轻护理员占比不足 2%,离职倾向近 20%。
第三是竞争加剧,新进入者增多,部分热门细分领域利润率承压,中小企业压力更大。第四是突发事件风险,服务消费多依赖线下场景,容易受灾害、公共卫生事件和安全事故的阶段性冲击。
报告最后加了结构判断:体验型消费、银发经济、冰雪经济、托育养老、文旅健康会更快发展, 具身智能的落地也会带来新机遇。
护理员缺口 500 万、年轻人不足 2%,这是整个银发经济最难补的一块。
图源:《十五五服务消费十大前沿趋势展望报告》(第7页)
五、一老一小:60 岁及以上人口已占 23%
十大趋势的第一条是民生服务消费提质扩容,核心是家政、教育、居住服务与"一老一小"的普惠化升级。
需求侧的驱动很硬:2025 年我国 60 岁及以上人口 32,338 万人,占全国 23%,比上年增加 1,307 万人; 65 岁及以上占 16%,超过 0 至 14 岁少儿人口总和;户均人口 2.52 人,比 2015 年的 3.1 人少了 0.58 人。
银发端的规模判断是,多家机构预测 2035 年银发经济规模有望到 30 万亿元、占 GDP 约 10%; 2025 年上半年社区养老照护、机构养老照护、居家养老照护销售收入同比分别增长 30.4%、22.6%、18.0%。
老年用品市场已从 2014 年的 2.6 万亿元增至 2024 年的 5.4 万亿元,年复合增长率 7.3%; "刚需、健康、悦己"成为银发消费的三个关键词。
托育走的是另一条逻辑:出生人口从 2016 年的 1,786 万降至 2025 年的 792 万,需求靠政策和结构升级 拉动。育儿补贴每孩每年 3,600 元,计划新增 66 万个普惠性托位。
老龄化靠人口红利推,托育靠政策补贴推,两者的商业模型完全不同。
图源:《十五五服务消费十大前沿趋势展望报告》(第4页)
六、情绪与消费医疗:两个最快的增长极
趋势二是情绪价值货币化,趋势三是健康优先下的消费医疗,这两条被报告视为最具活力的板块。
情绪侧的数据:超 7 成城镇居民处于心理亚健康状态,超 8 亿人对疗愈存在需求;18 岁及以上人群 睡眠困扰率 48.5%,覆盖超 5 亿人;成年人抑郁风险检出率 10.6%、焦虑风险检出率 15.8%。
这些"情绪赤字"正在变成消费力:超 9 成青年认可情绪价值概念,近 6 成愿意为它买单。 2026 年中国情绪消费市场规模预计达 2.7 万亿元,2029 年有望突破 4.5 万亿元。
睡眠经济 2025 年已突破 5,000 亿元,预计 2030 年破万亿;宠物(犬猫)市场 2025 年超 3,000 亿元, 2027 年有望破 4,000 亿元。
消费医疗的曲线更平滑:市场规模从 2020 年的 1.1 万亿元增至 2025 年的 1.8 万亿元,复合年增长率 近 10%,2035 年预计达 4.1 万亿元。2025 年居民健康素养水平 33.7%,人均医疗保健支出 2,573 元, 占人均消费支出 8.7%。
机会集中在三处:体重管理和毛发健康等高增长赛道、一二线向三四线下沉、国产替代之后的出海。
情绪消费是脉冲式爆发,消费医疗是十年斜坡,投资逻辑要分开写。
图源:《十五五服务消费十大前沿趋势展望报告》(第8页)
七、县域:39.1% 的社会消费品零售总额
趋势四到趋势六构成一组:外资准入、AI 加消费、县域均等化。其中县域的空间最容易被低估。县域约占全国九成国土面积、承载五成常住人口、贡献四成经济总量。2026 年 1 至 7 月,县乡消费品 零售额占社零总额比重达 39.1%,比上年同期提升 0.3 个百分点。
增速上也占优:乡村消费品零售额累计同比增长 2.4%,高于城镇 1.3 个百分点,已连续 55 个月 高于或基本持平于城镇。消费能力的基础在变:2025 年农村居民人均消费支出 20,259 元,实际增长 5.3%,快于城镇的 3.7%; 农村居民边际消费倾向 74.2%,高于城镇 11.5 个百分点。
文旅是县域最亮的一块:2026 年五一假期,县域目的地旅游产品预订热度同比上涨 128%,四线及以下 城市高星酒店预订量同比增长超 34%,县域高星酒店消费占比首次反超一线城市。
约束也很实在:县域财政实力弱,提升服务品质需要大量投入;优质教育医疗人才倾向流向大城市。
麦肯锡预测到 2030 年约 66% 的个人消费增量来自下沉市场,这个比例决定了县域不是补充市场。
图源:《十五五服务消费十大前沿趋势展望报告》(第10页)
八、出海与入境:一头出去,一头进来
趋势七和趋势八是同一件事的两面,报告给的数据对比很有意思。出海侧,2025 年我国服务进出口总额 80,823.1 亿元,同比增长 7.4%;出口 36,267.9 亿元, 增长 14.2%,明显快于进口的 2.5%,服务贸易逆差收窄至 8,287.2 亿元,比上年减少 3,439.5 亿元。
结构上,2026 年 1 至 5 月个人文化和娱乐服务出口增速高达 50.1%;2025 年旅行服务出口增长 49.5%, 规模达 3,939.8 亿元。但中国服务出口占对外贸易总出口比重约 11.5%,仍低于全球平均水平。
入境侧,2025 年入境游客 1.545 亿人次,同比增长 17.1%,已超过 2019 年同期;入境旅游消费 1,311 亿美元,增长 39.2%。2026 年上半年入境外国人 2,291.4 万人次,增长 20.4%。
驱动力来自免签和退税:截至 2025 年底单方面免签国家增至 48 国,240 小时过境免签口岸增至 65 个, 免签入境外国人 3,008 万人次,占入境外国人总数的 73.1%。
但差距也明显:2025 年境外旅客入境消费占我国 GDP 比重约 0.67%,远低于日本超 1.2%、法国意大利 约 2% 的水平。若提升到国际可比水平,将释放约 1 万亿至 3 万亿元的潜在增量。
入境消费占 GDP 只有 0.67%,这可能是十个趋势里确定性最高、也最被低估的一个。
图源:《十五五服务消费十大前沿趋势展望报告》(第9页)
九、体验与首发:18.4 万亿和 7200 家首店
最后两条趋势是文旅体展跨界化与"首"字经济,都属于体验端的增量。2025 年我国体验经济市场规模已达 18.4 万亿元,同比增长 22.6%;国内居民出游人次突破 65 亿, 同比增长超 16%,出游花费 6.3 万亿元、增长 9.5%。
需求侧的证据是:62% 的旅行者认为独特体验比住宿价格更重要,88% 的用户已形成内容驱动直接下单的 习惯,Z 世代逐步成为文旅消费主力。
首发经济的演进路径很清楚:从 2019 年国家层面提出吸引首店,到 2024 年三中全会提出"积极推进 首发经济",再到 2026 年 7 月 31 个省份在"十五五"规划纲要中均作出部署。
规模上,2025 年全年新开品质首店超 7,200 家,同比增长 16%,其中城市首店占 61%、区域首店占 18.5%, 上海一国首店占比超 30%。
补贴力度也不小:上海对亚洲及以上级别首店给 100 万元一次性奖励,北京对亚洲首店最高 500 万元, 西藏对中国内地首店给 150 万元,浙江提出到 2027 年新增城市品牌首店 2,000 家以上。
报告也在结语里给了定性:从买物到买体验的换轨,不只是统计口径的结构变化,更是增长方式、 资源配置与生活方式的多重转型。
三十五页原文连同全部图表与引文清单,都放在运营动脉(www.yydm.cn)上,搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







