二手车市场现状如何?22页报告看1月库存与价格
 广告
本文解读:《1月全国二手车市场深度分析》 · 共 22 页 · 原文
2026年开年第一个月,二手车卖出了172.92万辆,同比涨18.33%,但均价掉到6.40万元。《2026年1月全国二手车市场深度分析》由中国汽车流通协会发布,共22页,分市场概况、新能源市场、流通性分析、经销商调研四部分。
量涨价跌,是这份报告最直白的结论。总量同比涨了近两成,均价却比去年同期少了0.2万元。拆开看,增量来自SUV、MPV和商用车,跌幅集中在低价段和A级轿车。结构在往"更贵一点、更新一点"的方向挪。
卖得更多、卖得更便宜,这两件事同时发生,说明车龄和车况正在替代价格成为成交的抓手。
图源:《1月全国二手车市场深度分析》(第1页)
一、172.92万辆、1106.12亿元,1月这把火怎么烧起来的
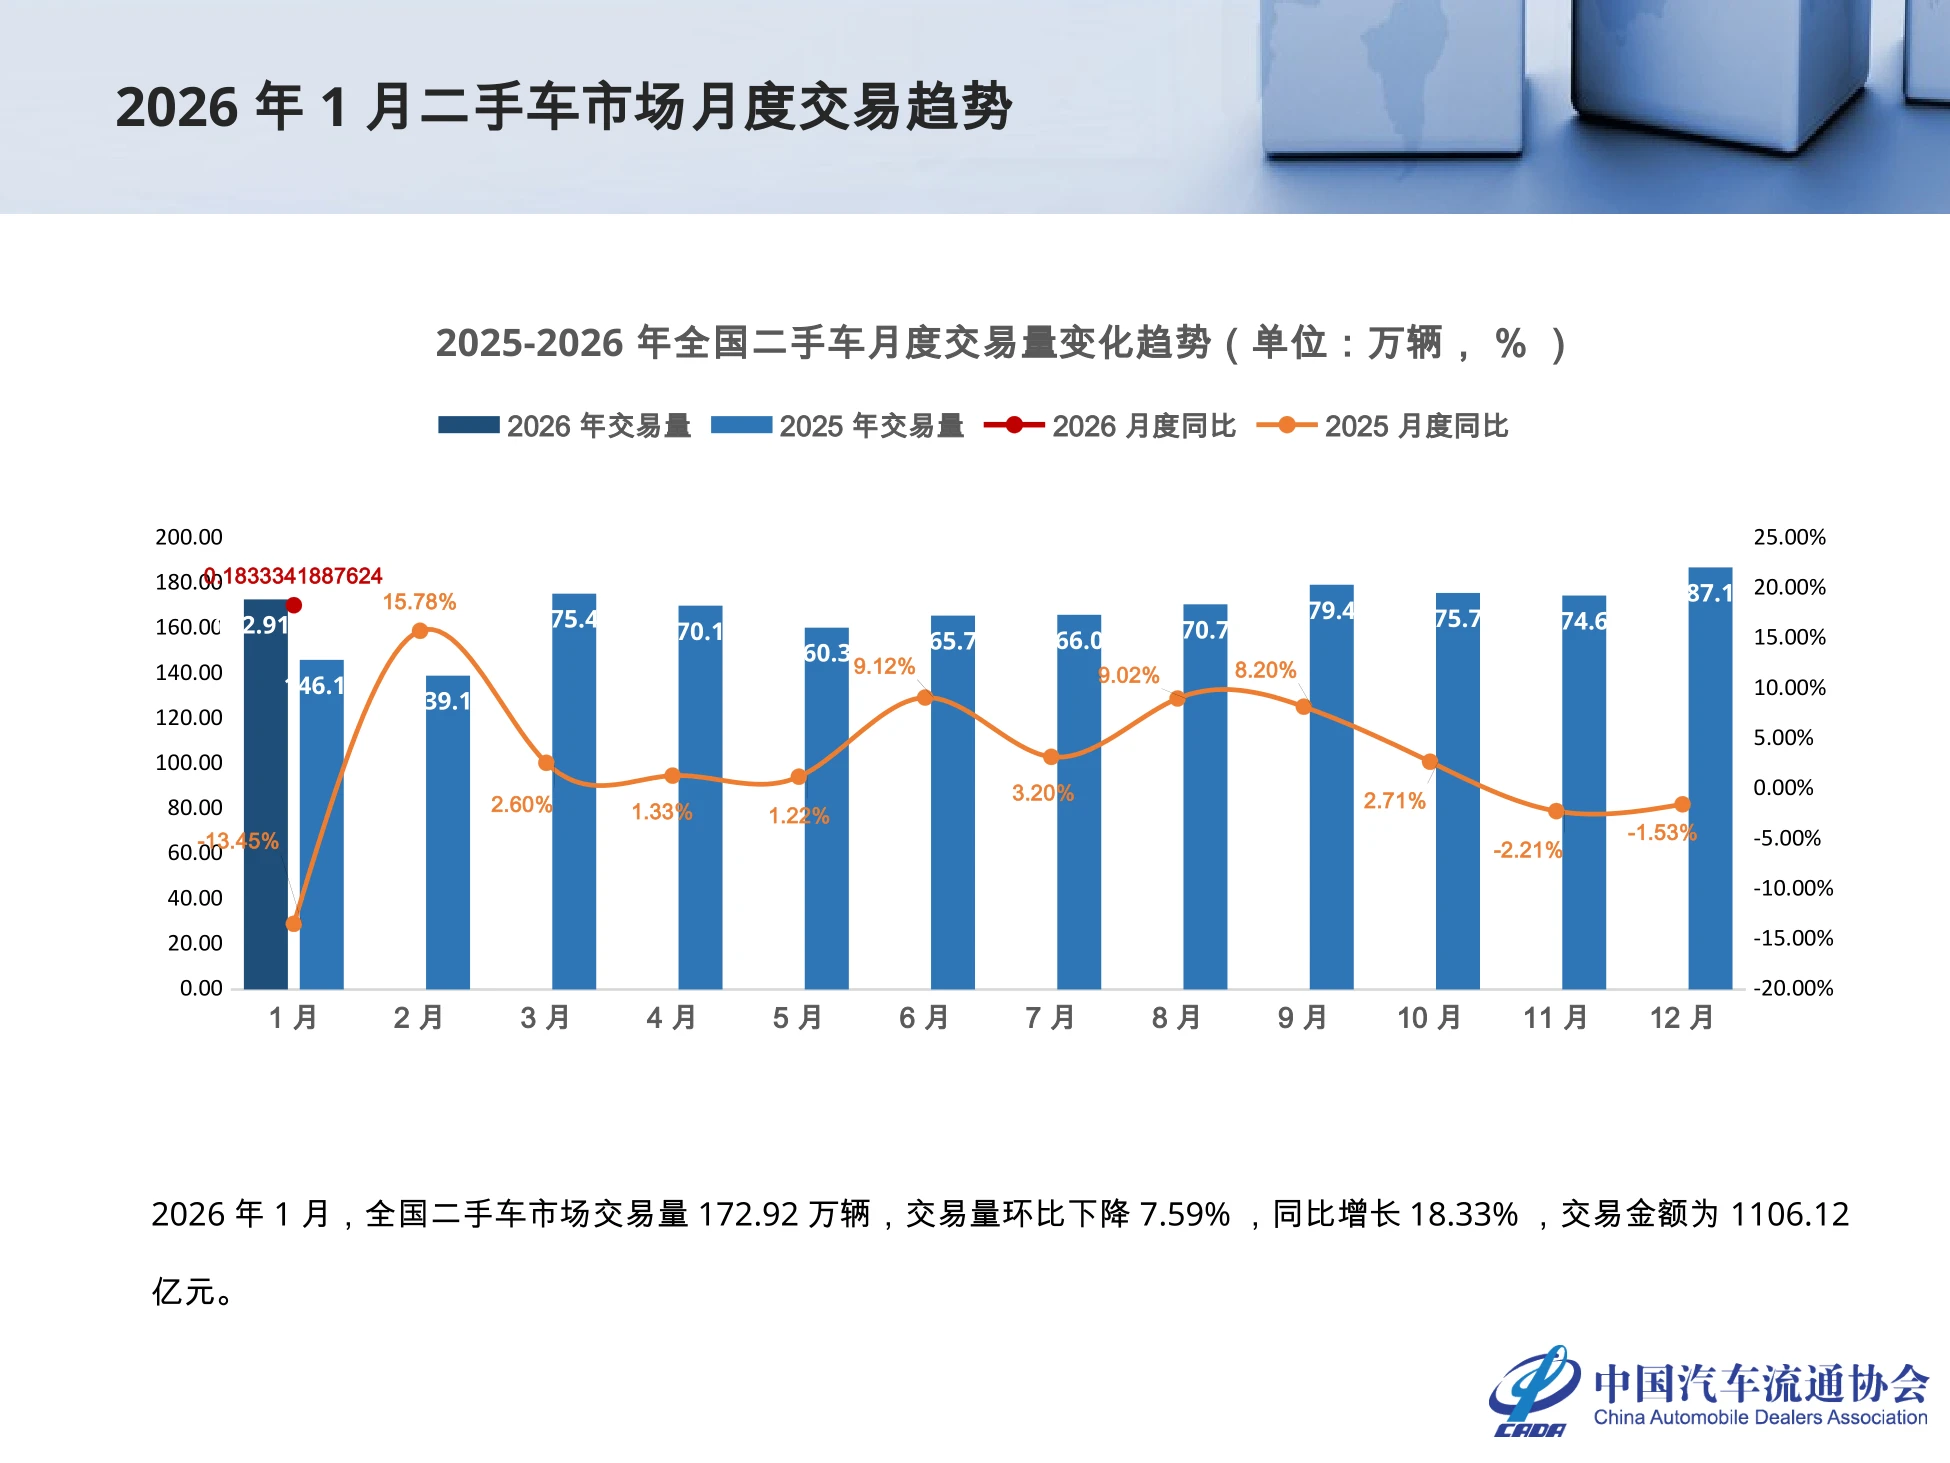
2026年1月,全国二手车市场交易量172.92万辆,交易金额1106.12亿元。同比看是18.33%的增长,环比看则是7.59%的下降。一个涨一个跌,并不矛盾。环比降是因为12月是传统冲量月,基数高;同比涨是因为去年1月有春节因素,基数低。
把这两个口径放在一起,才是1月的真实位置:绝对量在历史高位,季节性回落属于正常节奏。报告同时给出均价6.40万元,环比2025年12月减少0.05万元,较2025年同期减少0.2万元。
量增价减的组合,意味着成交结构里多了不少中低价位、刚过保的车源。把环比倒推一遍更直观。172.92万辆对应7.59%的环比降幅,意味着2025年12月的单月交易量在187万辆左右。
图源:《1月全国二手车市场深度分析》(第5页)
二、细分车型:载货车涨30.64%,MPV涨25.06%
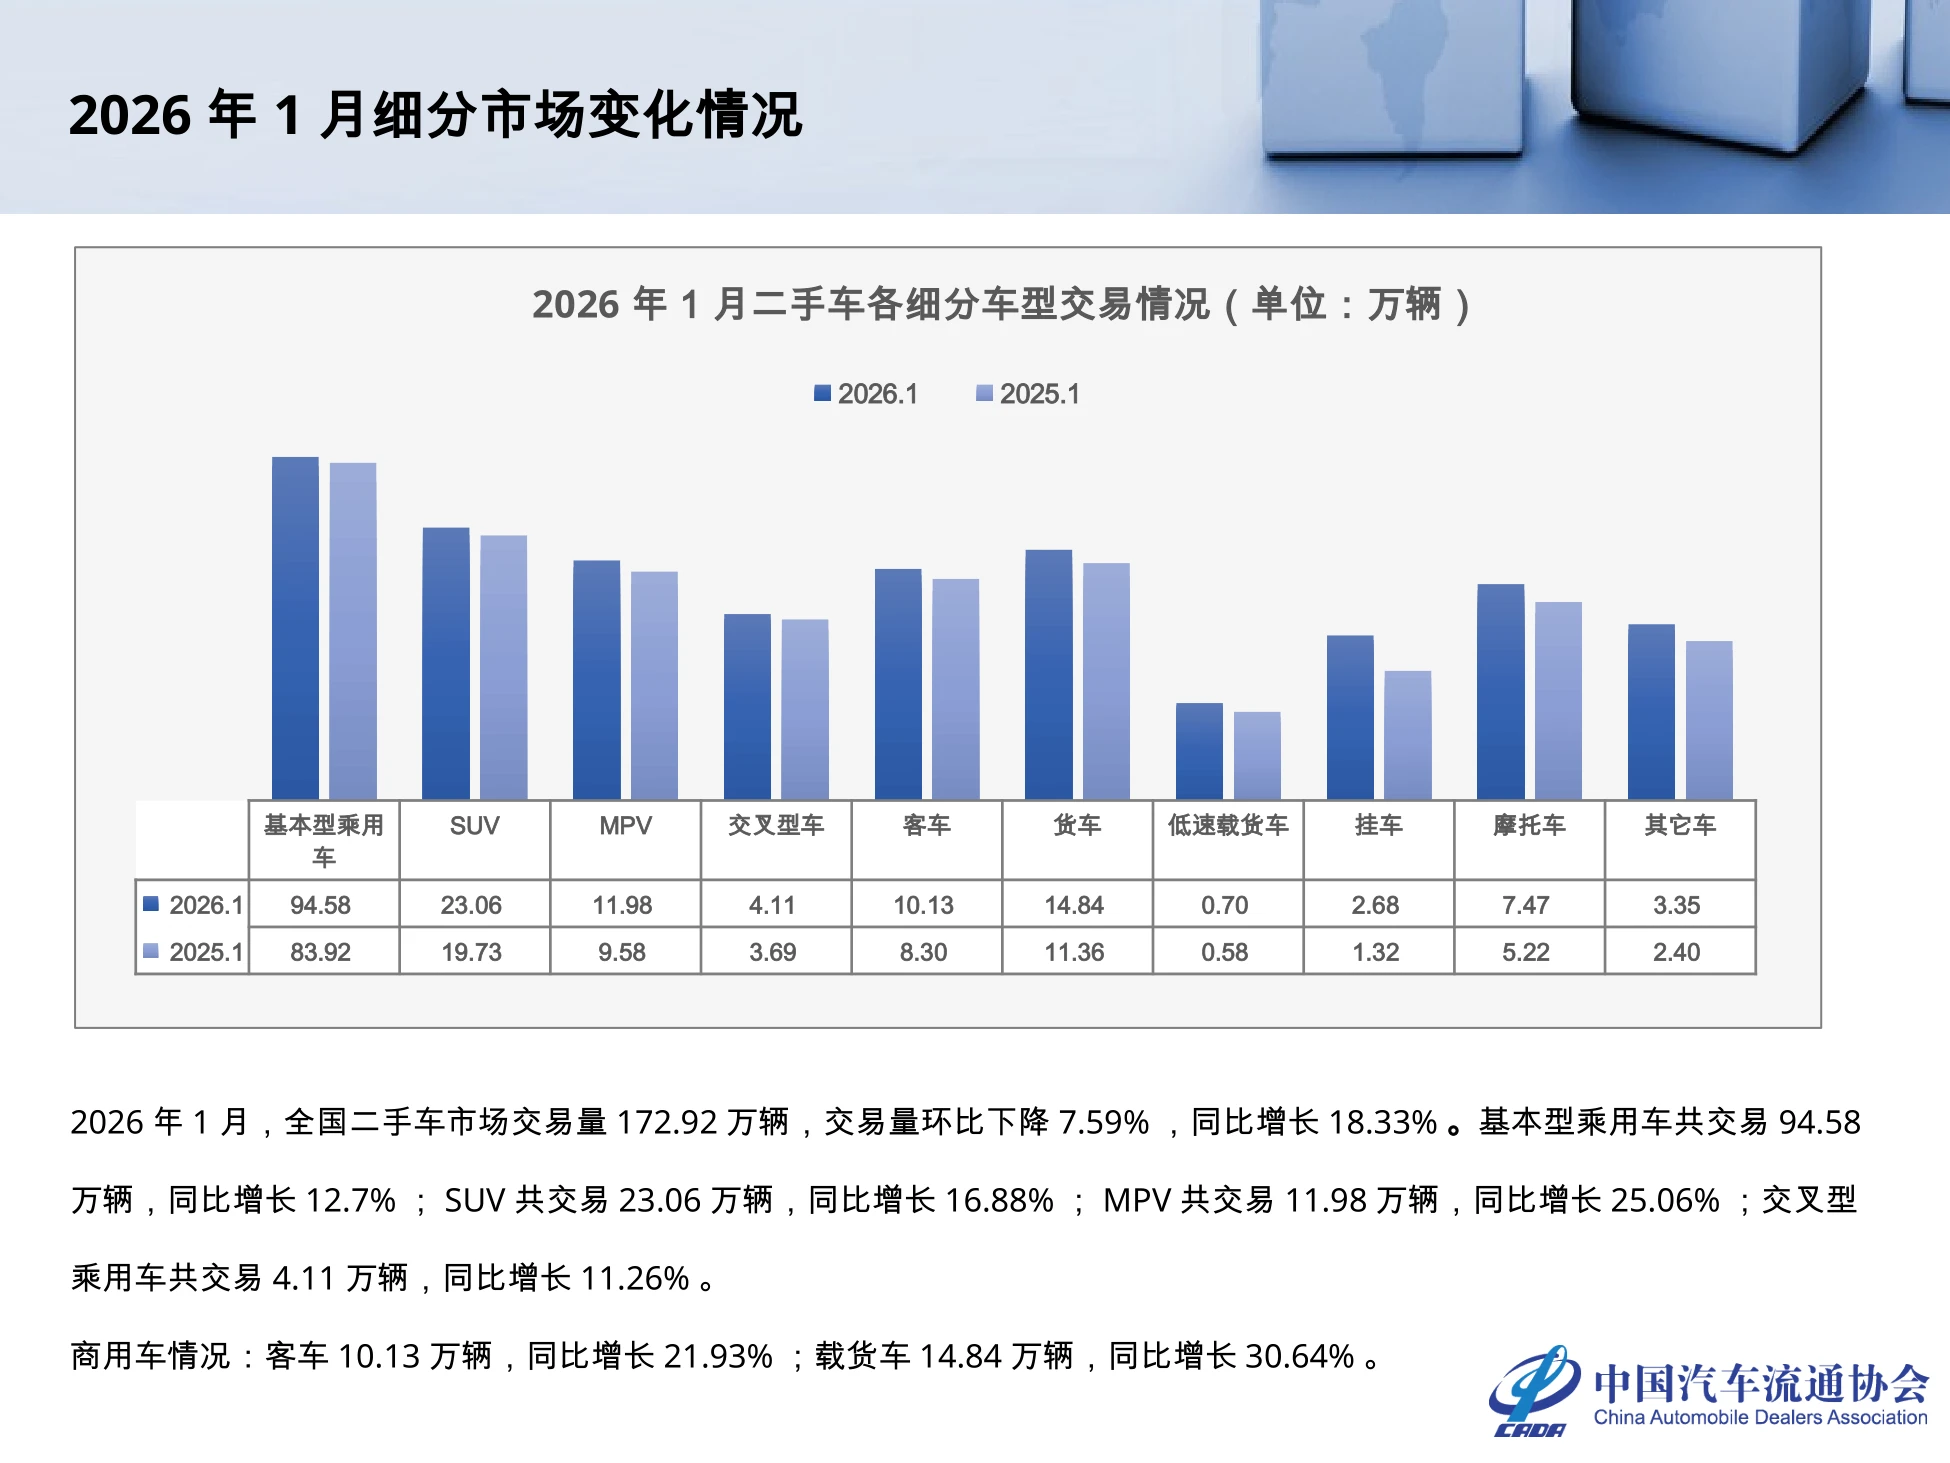
基本型乘用车仍是绝对主力,1月交易94.58万辆,同比增长12.7%,占交易量的五成以上。但增速最快的不在轿车。载货车交易14.84万辆,同比增长30.64%,是各细分里涨幅最高的。
客车交易10.13万辆,同比增长21.93%。商用车两块加起来,跑得比乘用车快得多。乘用车内部的排序也变了。SUV交易23.06万辆,同比增长16.88%;MPV交易11.98万辆,同比增长25.06%。
交叉型乘用车4.11万辆,同比增长11.26%,增速低于大盘。
商用车涨得比乘用车快,说明这轮置换的主力里,有一批是拉货、跑活的经营性需求。
这套结构说明,家庭增购和置换在往大车、多功能车走,商用车的更新需求也在集中释放。
图源:《1月全国二手车市场深度分析》(第6页)
三、A级轿车降到46.9%,B级升到25%
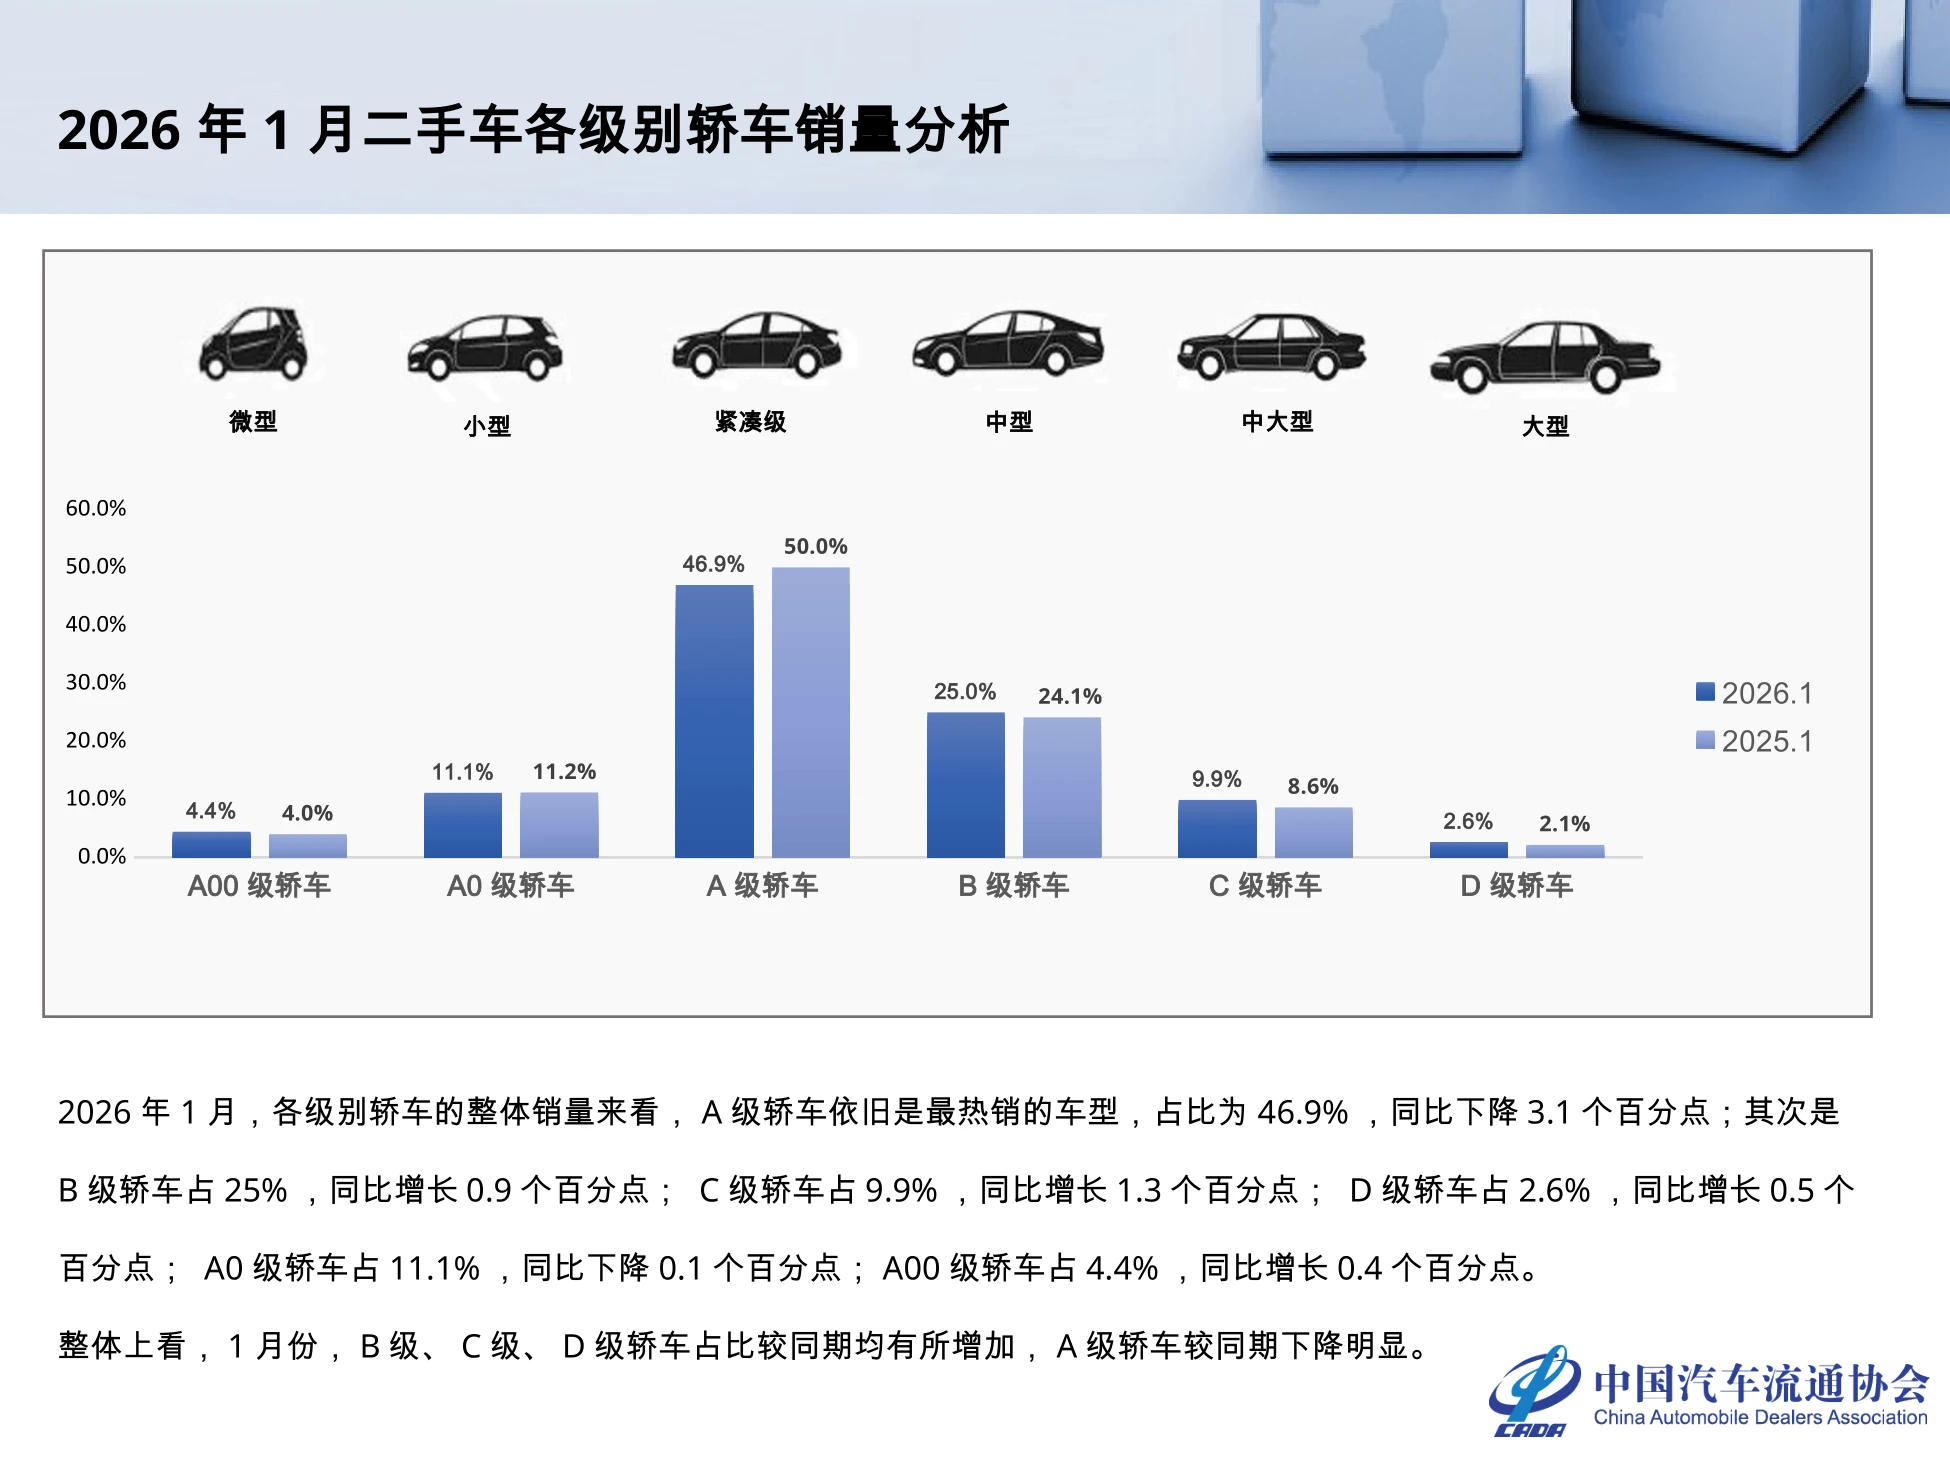
A级轿车依旧是最热销的级别,1月占比46.9%,但同比下降了3.1个百分点。接棒的是更大的车。B级轿车占比25%,同比提高0.9个百分点;C级占9.9%,提高1.3个百分点。
D级轿车占2.6%,同比提高0.5个百分点。三个更高的级别,占比全部在涨。往下走的是A0级,占11.1%,同比下降0.1个百分点;A00级占4.4%,同比提高0.4个百分点。
报告的判断是,B级、C级、D级占比同期均有所增加,A级下降明显。
二手车的消费升级不是买更贵的车,是同预算买更高一级的车。
图源:《1月全国二手车市场深度分析》(第7页)
四、车龄在变短:3年内车型占到29.29%
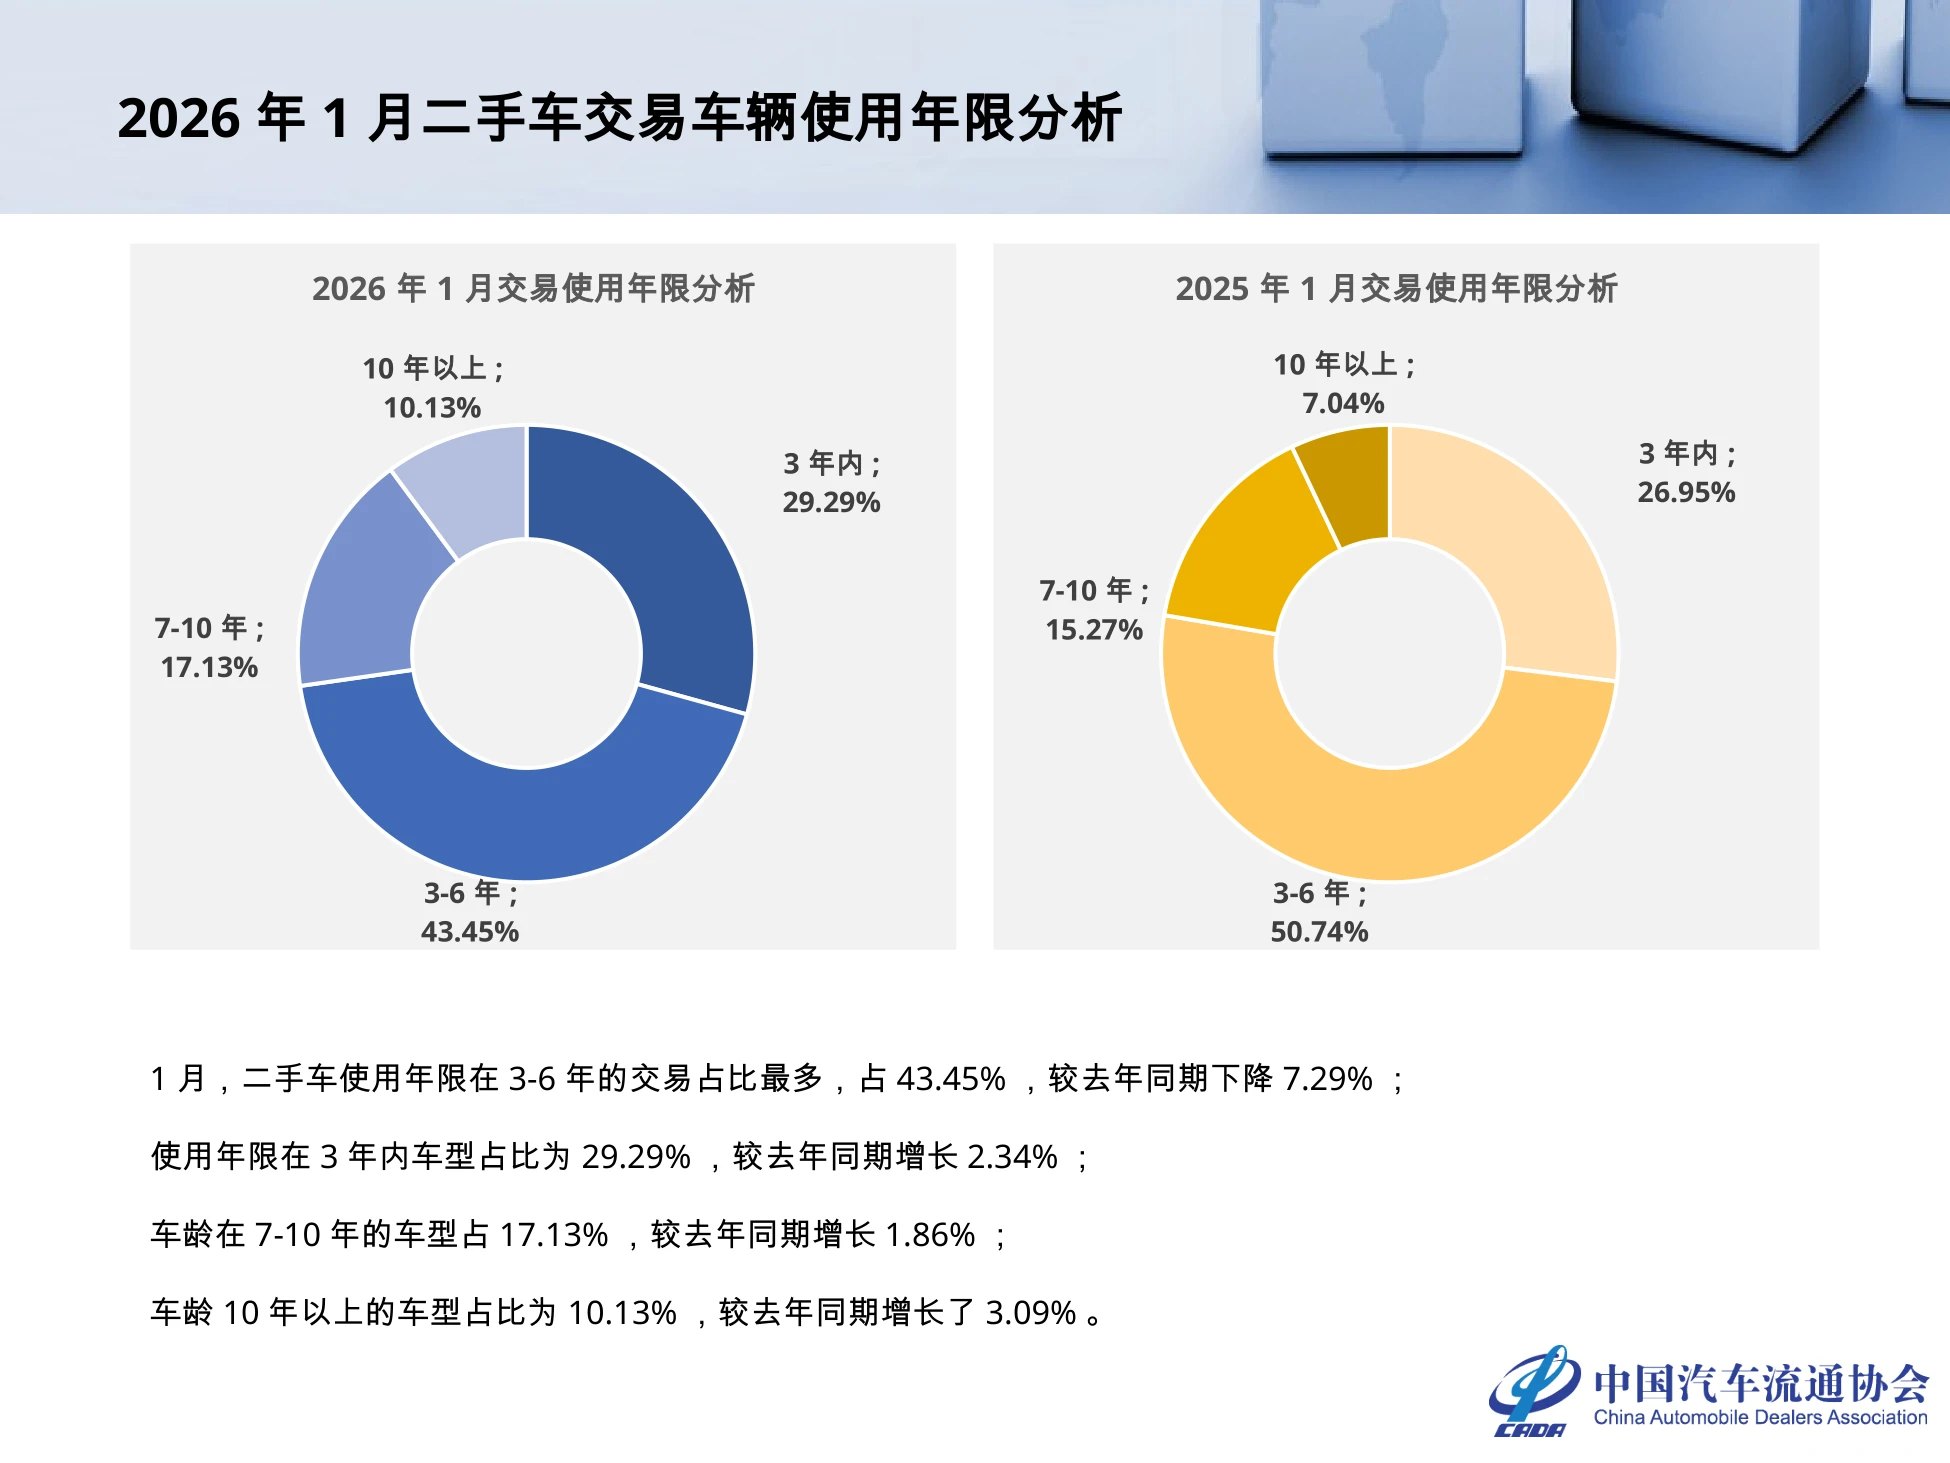
1月交易车辆里,3到6年车龄的占比最多,为43.45%,但比去年同期下降了7.29个百分点。3年内的准新车占比升到29.29%,同比提高2.34个百分点,是结构变化里最值得注意的一条。
7到10年的车型占17.13%,同比提高1.86个百分点;10年以上占10.13%,同比提高3.09个百分点。中间段在缩、两头在涨,是一个典型的两极结构:一端是刚出保的准新车,一端是低价的老车。
准新车变多,和新车价格战直接相关。新车降价之后,一批车提前进入二手市场。这一条对定价影响很直接。3年内的车源集中放量,会同时压住同款老车的成交价。
对车商来说,这意味着收车时要更看重年份,不能只盯里程和车况。
图源:《1月全国二手车市场深度分析》(第8页)
五、均价6.40万元,3万元以下占比降到27.4%
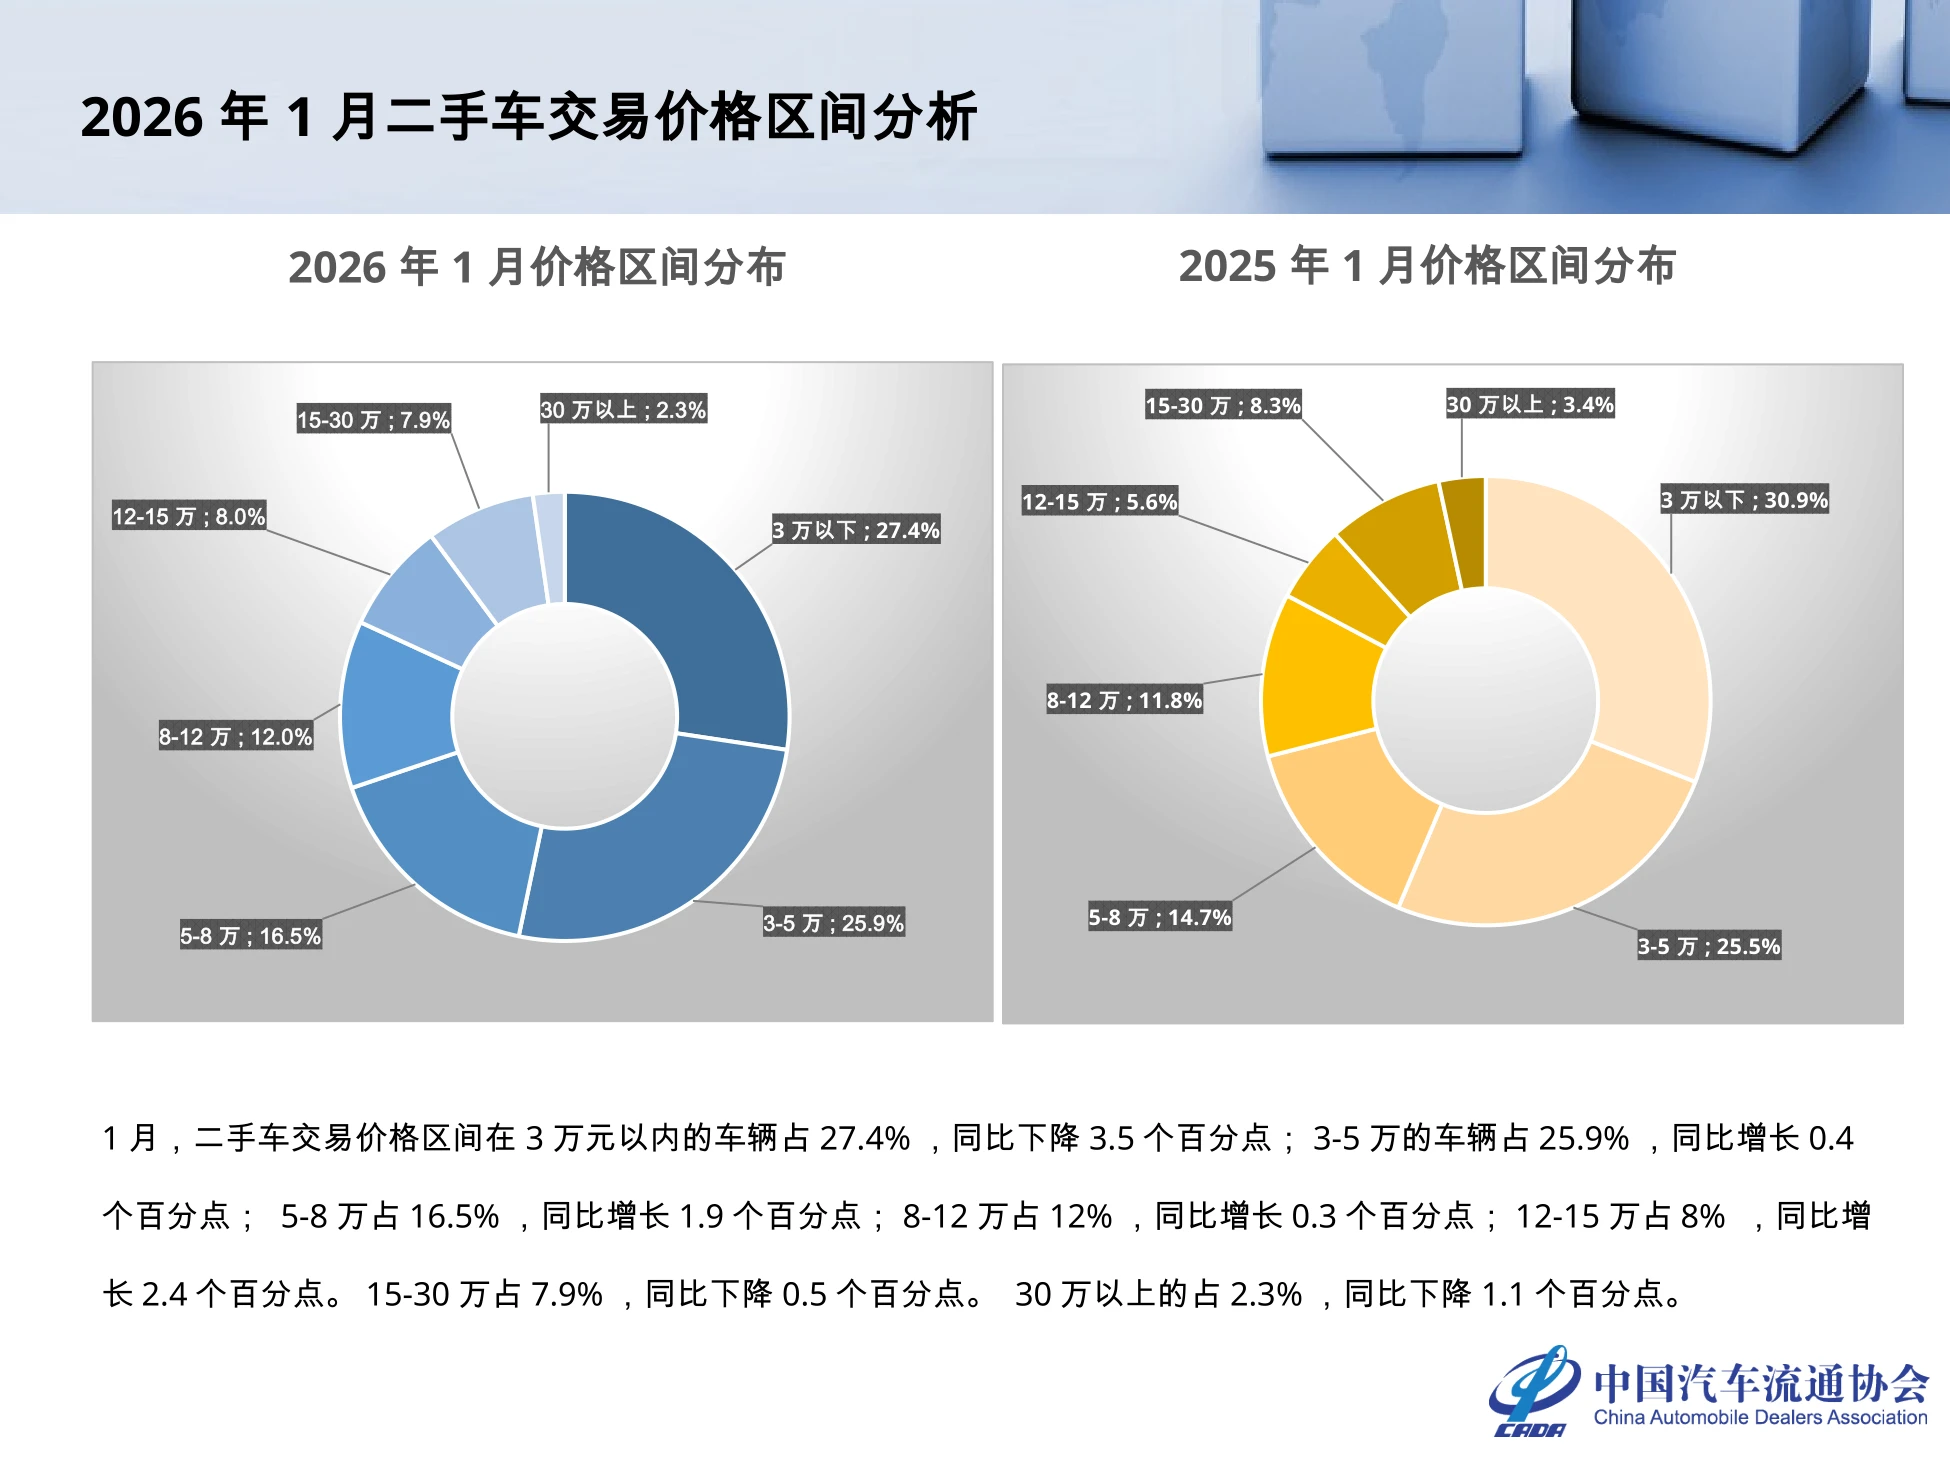
1月二手车交易均价6.40万元,环比减少0.05万元,同比减少0.2万元。价格区间分布上,3万元以内占27.4%,同比下降3.5个百分点,是各区间里跌得最多的。
3到5万元占25.9%,同比提高0.4个百分点;5到8万元占16.5%,提高1.9个百分点。8到12万元占12%,提高0.3个百分点;12到15万元占8%,提高2.4个百分点,是涨幅第二高的区间。
15到30万元占7.9%,同比下降0.5个百分点;30万元以上占2.3%,下降1.1个百分点。高价段的收缩最容易被误读成消费降级,其实是两层原因叠加:新车降价把二手高价车压下来,准新车入场又分散了需求。
价格带往下挪的这半个身位,比均价跌0.2万元更能说明车商今年的定价压力。
低价段在退、中间段在扩,说明市场的主力需求已经从"能开就行"转向"车况要过得去"。
图源:《1月全国二手车市场深度分析》(第9页)
六、区域分化:东北涨37.34%,西南只有3.53%
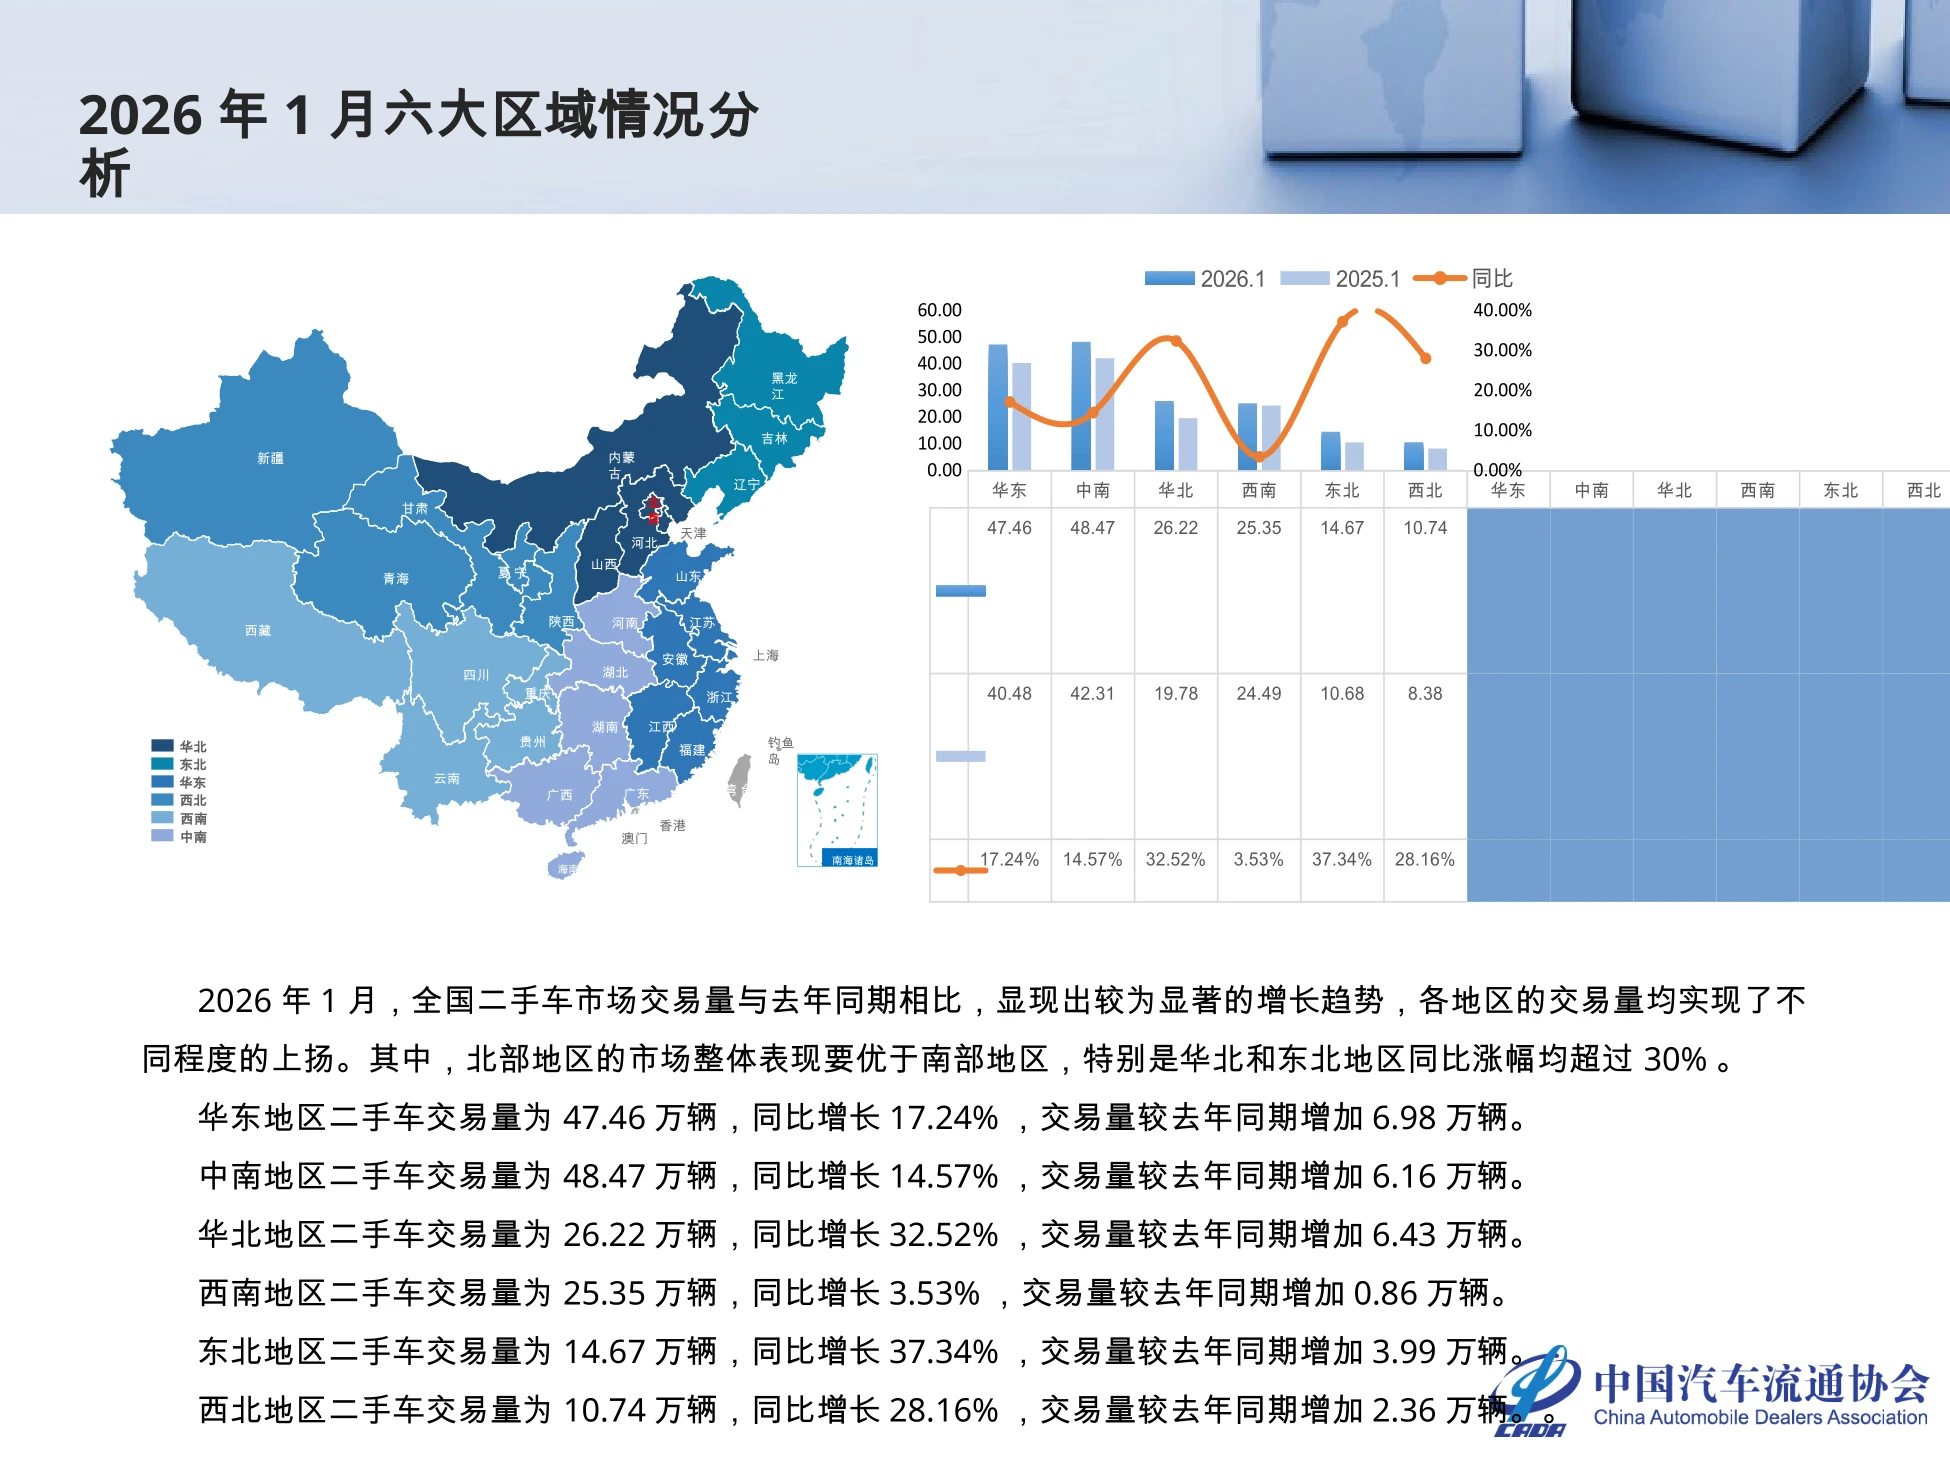
六大区域全部同比正增长,但幅度差得很远。报告的说法是,北部表现整体优于南部。中南地区交易量48.47万辆,是最大的区域,同比增长14.57%,同比多卖了6.16万辆。
华东地区47.46万辆,同比增长17.24%,增加6.98万辆,增量绝对值最大。华北26.22万辆,同比增长32.52%;东北14.67万辆,同比增长37.34%,两个区域涨幅都超过30%。西南25.35万辆,同比只增长3.53%,增加0.86万辆;西北10.74万辆,同比增长28.16%。
华北和东北的涨幅超过30%,说明这轮增量更多来自车价敏感、换车周期长的地区。
图源:《1月全国二手车市场深度分析》(第10页)
七、新能源二手车15.79万辆,同比涨73.9%
1月全国新能源二手车交易15.79万辆,环比2025年12月下降6.4%,同比去年增长73.9%。这个增速是整体市场18.33%的四倍,也是全篇最陡的一条曲线。
车型结构上,SUV占29.4%,同比提高2个百分点,是新能源二手车里份额最大的一类。A00级占17.9%,同比提高1.4个百分点;A级占16.3%,比去年同期的22.9%明显回落。
B级占11.2%,C级占6.1%,MPV占10.3%同比下降0.9个百分点。A00级同比提高1.4个百分点这一条,和燃油车市场正好相反。燃油车这边A00只涨了0.4个百分点,新能源这边是1.4个。
报告的原话是,A级与MPV的份额下降,其余各车型较同期均有不同程度增加。这份数据不含混动车型。要注意口径。这个15.79万辆不含混动,所以它描述的是纯电为主的二手新能源市场,不是全部新能源车。
图源:《1月全国二手车市场深度分析》(第3页)
八、新能源车龄与价格:2年内车型占28%
新能源二手车的车龄结构比燃油车更"年轻"。2年以内的车占28%,同比提高1.6个百分点。2到4年的占39.4%,同比下降6.9个百分点,是唯一明显下降的段位。
4到6年占16.3%,同比提高2.9个百分点;6年以上占16.3%,同比提高2.4个百分点。价格端,3万元以下占30.9%,同比下降4.3个百分点,低价车在退出。5到8万元占16.2%,同比提高4.4个百分点,是涨幅最大的区间;3到5万元占17.6%,提高3.1个百分点。
8到12万元占11.7%,下降2.6个百分点;12到15万元占10.1%,下降0.8个百分点。价格重心往下压,是所有二手新能源车商的共同处境。电池衰减的不确定性,让买家在二手环节天然要求折价。
报告没有给出残值率,但从价格分布能推出来:3万元以下的份额还有三成,说明早期低续航车型正在集中出清。
图源:《1月全国二手车市场深度分析》(第4页)
九、跨区域流通:广东转籍率38.85%,全国最高
1月全国转籍比例排名前五的省份是广东、江苏、山东、河北、北京。广东转籍率38.85%,同比提高8.1个百分点,转籍量23.86万辆,是唯一超过20万辆的省份。
江苏38.24%,同比提高8.8个百分点,但转籍量只有8.41万辆,属于高比例、小基数。山东38.22%,同比提高6.7个百分点,转籍量16.29万辆;河北37.85%,提高5.3个百分点,11.96万辆。
北京36.18%,同比下降1.1个百分点,转籍量5.11万辆,是五强里唯一负增长的。北京这条负增长值得单独看。限购城市车源外流有天花板,一旦本地成交回暖,转籍率就会回落。
转籍率排名靠前的省份,往往也是二手车定价最透明、车商最集中的地方。
转籍率整体上移,说明车源在全国范围内的重新配置在加速,本地卖不动的车正在往外流。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
十、库存周期43天,经销商在等一个信号
报告附了经销商调研:2026年2月平均库存周期43天,与1月基本持平。库存周期15天以内的企业占35.4%,较上月减少1.4个百分点。15到30天的企业占30.2%,较上月增加2.7个百分点;30天以上的占34.4%,减少1.3个百分点。
三档分布几乎均分,说明经销商的库存策略已经分化:快进快出的和压库等涨价的,各占一半。结合均价下行和准新车占比上升,压库的风险其实在变大,43天不算健康但也不算危险。
下一步该盯的是3月的成交均价和库存周期这两条线,如果均价继续下、周期继续拉长,就该主动降库存了。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。