轻型商用车市场怎么走?22页报告拆解渗透与预测
 广告
本文解读:《9月轻型商用车市场预测研究报告》 · 共 22 页 · 原文
新能源轻卡已经过了临界点,讨论"要不要转"没有意义,剩下的问题是"哪条路线在哪个场景划算"。科瑞咨询这份《轻型商用车市场预测研究报告》2026年9月发布,共22页,分行业洞察、产品趋势分析、销量预测三章。
它给出的分水岭数字是31.4%:2026年1至8月新能源轻卡累计渗透率,比2025年全年明显提升,6月单月更是冲到38.7%的历史新高。但结构很不均衡。纯电占96.3%,插混只剩3.5%,燃料电池0.1%。纯电同比增长36.6%,插混和燃料电池分别下滑34.5%和71.5%。
渗透率过了三成,竞争就从"有没有电车"变成"电车的边界在哪"。
图源:《9月轻型商用车市场预测研究报告》(第1页)
一、先看四个数:13.7万辆、30.8%、31.4%、38.7%
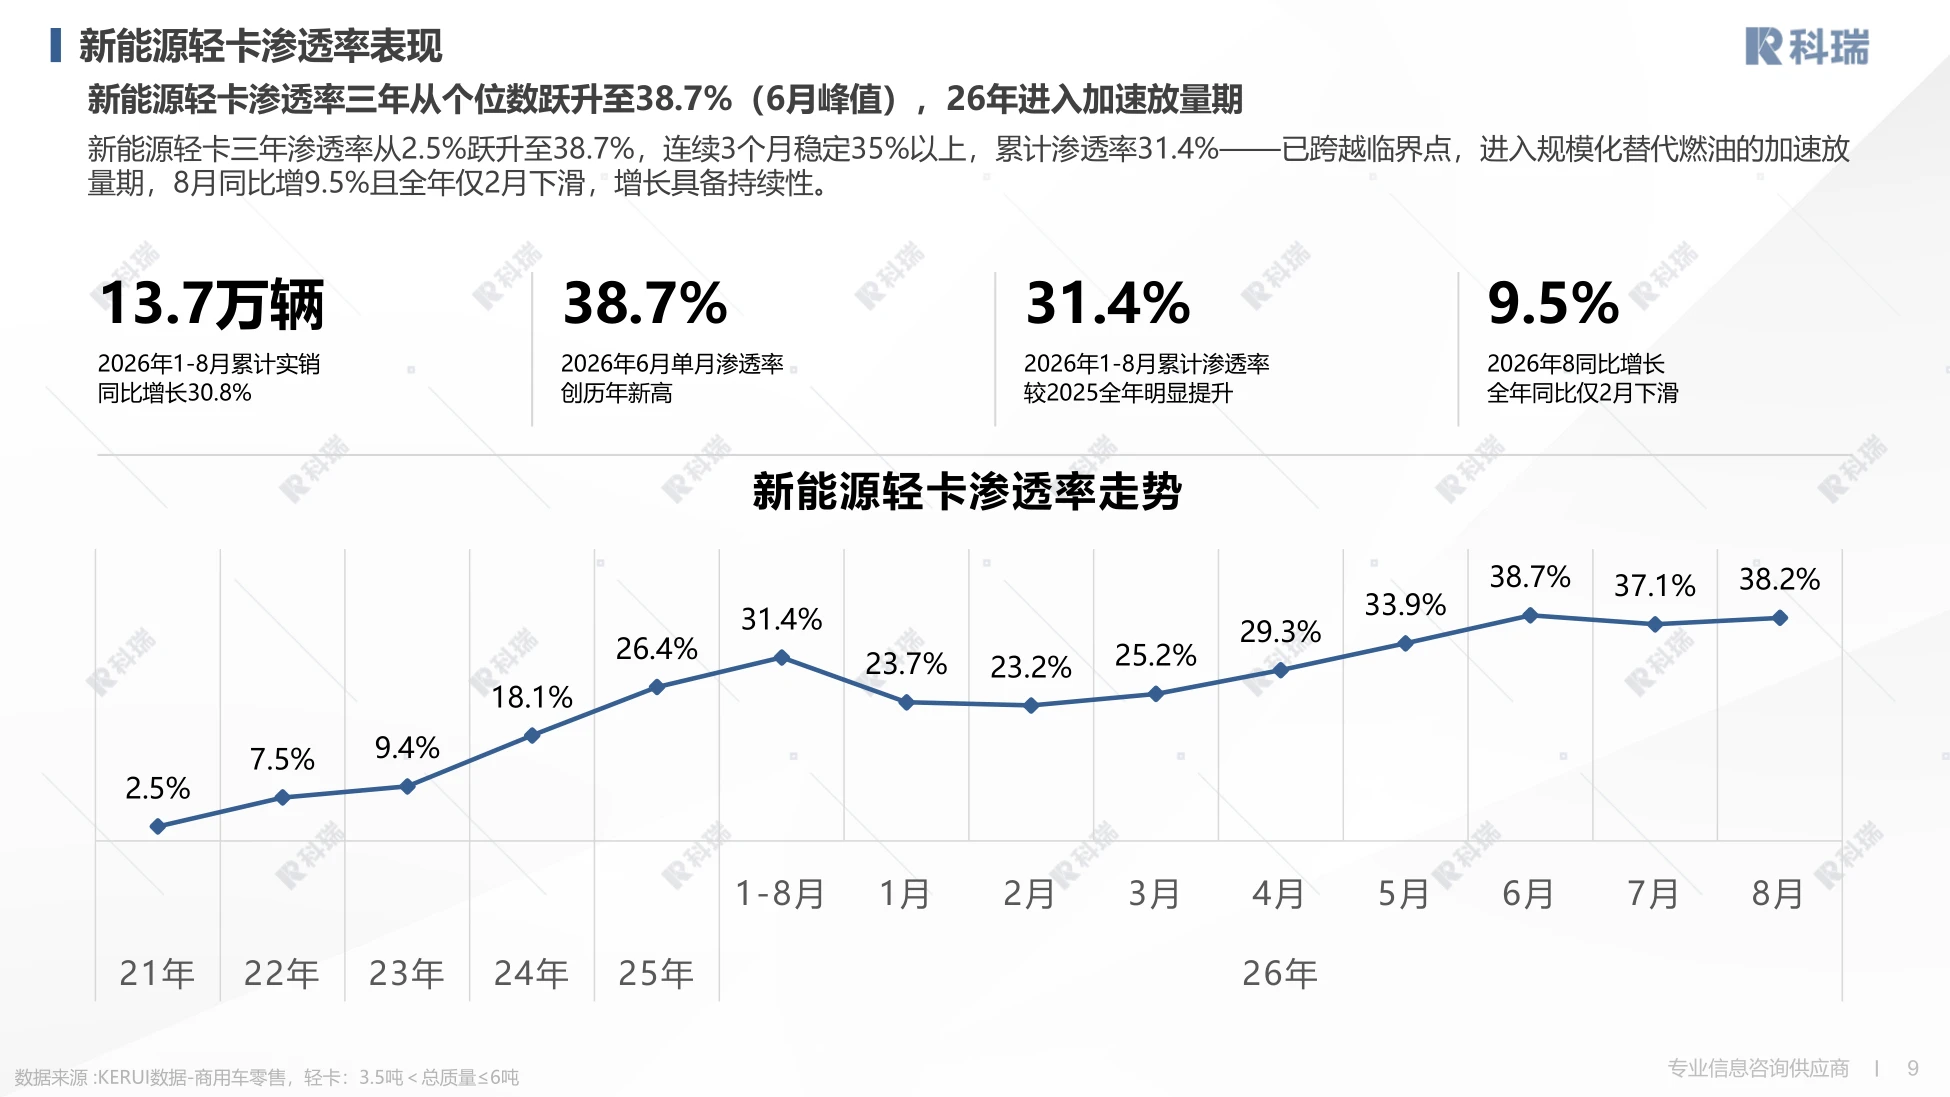
报告的口径是KERUI商用车零售数据,轻卡定义为3.5吨小于总质量、小于等于6吨。2026年1至8月累计实销13.7万辆,同比增长30.8%。这是绝对量的增长。
渗透率方面,1至8月累计31.4%,较2025年全年明显提升。单月峰值出现在6月,38.7%,创历年新高。增长质量也值得一提。2026年8月同比增长9.5%,全年只有2月出现下滑,报告称增长具备持续性。
报告还提到一个细节:新能源轻卡渗透率已连续3个月稳定在35%以上。稳定比峰值更能说明问题,它意味着这不是促销带来的短期冲高。
三年时间,渗透率从2.5%跃升到38.7%。报告的原话是,已跨越临界点,进入规模化替代燃油的加速放量期。
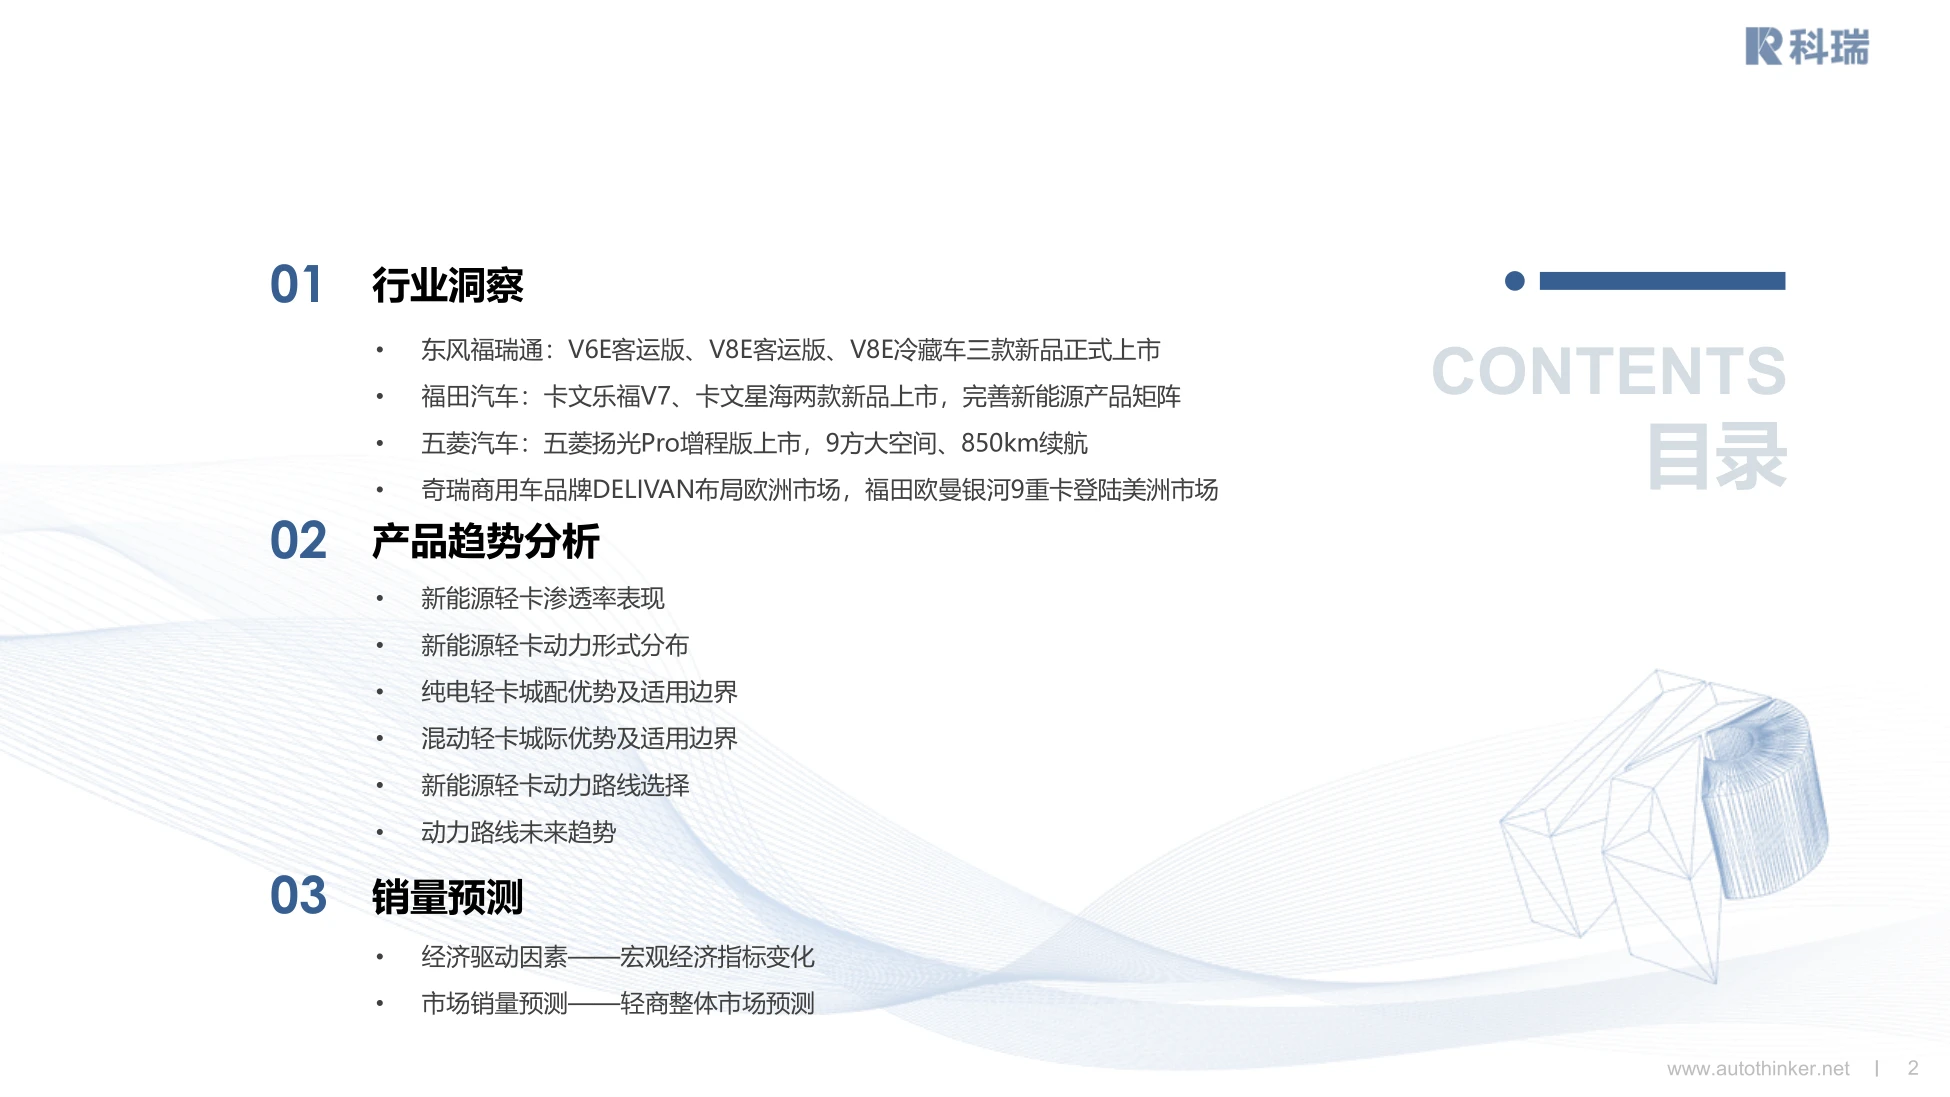
图源:《9月轻型商用车市场预测研究报告》(第3页)
二、动力路线已经收敛,纯电占96.3%
2026年1至8月,纯电动份额96.3%,插电混动3.5%,燃料电池0.1%。2025年的结构是纯电92.0%、插混6.1%、燃料电池1.8%。同比看更清楚。纯电销量13.2万辆,同比增长36.6%;插混4867辆,下滑34.5%;燃料电池189辆,下滑71.5%。
报告的判断是,动力路线加速向纯电收敛。插混虽回落至3.5%,但仍是唯一有规模的补充路线;燃料电池已边缘化。插混内部也很集中。2026年1至8月,远程的混动市场份额达74.3%,报告称之为长期霸主。
插混份额在2026年1至2月一度突破6%,说明它并非没有需求,只是需求被纯电的性价比压了回去。这个结构对判断竞争格局很有用:纯电是主战场,插混是一家独大的补充位,燃料电池短期只剩示范意义。
图源:《9月轻型商用车市场预测研究报告》(第10页)
三、纯电城配的账:5年TCO省5.33万元
报告把纯电的优势拆成五条:路权、能耗、维保、通行费、出勤效率。路权是绿牌不限行不限号,进城通行便利,直接提升日均出勤效率。能耗方面,城配场景能耗成本仅为燃油车的三分之一。
维保更直观。结构简单、无发动机养护,年保养费用从3000元降到1000元。部分城市高速通行五折,多地物流园、停车场对纯电减免停车费。
出勤效率靠2C超充,客户用餐、休息间隙补能,不影响用车。报告给了一组测算。按日均行驶200公里、电费1.5元每度、燃油6.7元每升算,纯电每公里运营成本1.1元,燃油0.76元。
按年运营6万公里算,燃料费一年省2.88万元,加保养省2000元,合计每年省3.08万元。综合运营成本,5年TCO节省5.33万元。
图源:《9月轻型商用车市场预测研究报告》(第11页)
四、纯电的边界:50公里、300公里两道线
报告没有把纯电说成万能。它明确讲,纯电经济性高度依赖"短途、固定、温暖"的运营条件,优势随里程拉长递减。四个制约被逐条列出。第一是载重叠加空调,满载加开空调工况下续航缩水20%到30%。
第二是北方续航衰减,低温下电池活性下降,冬季出勤率与运力稳定性受冲击。第三是长途与偏远地区补能不足,途中补能时间不可控。
第四是冷链长途需要兜底。日均里程超过2000公里的冷链场景,报告建议配备燃油或混动方案保证出勤。报告画了三段里程带:0到50公里是优势区,短驳转运TCO优势明显;50到300公里是拓展区,补能时间成本开始抵消经济性优势;300公里以上是突破区。
结论很实用:里程越短、线路越固定,纯电优势越大。
图源:《9月轻型商用车市场预测研究报告》(第12页)
五、混动不是替代,是补位
报告的定位很清楚:混动是针对城际、山区、寒区及无充电条件场景的场景分工方案,不是纯电的替代品。
它的优势有五条。城际运输无续航焦虑、无需途中补能,出勤节奏与燃油车一致;山区复合工况下大功率电机加发动机协同,爬坡有力。
寒区场景靠发动机余热回收给电池保温,零下20摄氏度可正常启动。合规载重上,电池小、自重轻,比大电量纯电拉得多。补能上可充电、可加油加气加醇。
报告引用了一个客户案例:车队110多辆,其中轻卡24台,短途用纯电,长途用甲醇车型,注满续航可达700到800公里。
但混动的门槛也摆得明白。购车成本高于柴油轻卡,电池加增程器双重成本叠加;个体卡友多依赖贷款,三成首付叠加月供,现金流压力显著。
维保门槛更高。混动兼具燃油与三电两套结构,保养项目增多,街边店修不了,出品牌保修期后成本陡增。
图源:《9月轻型商用车市场预测研究报告》(第13页)
六、谁该买混动:日均300到500公里
报告给了两组明确的适用对象。适合的是日均运距300到500公里的城际客户,以及充电条件不稳定的组织化客户。不适合的是日均100公里以内的纯城配用户,因为混动多付的购车款无法通过油电差价收回。
核心竞争维度也点到了。一是增程器效率,热效率决定发电成本;二是电池容量匹配,要在纯电里程与成本之间找平衡。
这条边界解释了一个现象:为什么混动份额在缩水,但远程一家能占74.3%。因为它服务的是一个不追求规模、只追求确定性的细分市场。
对车企来说,混动线的价值不在走量,而在覆盖纯电进不去的场景,维持客户不被燃油或其他路线抢走。
图源:《9月轻型商用车市场预测研究报告》(第15页)
七、不可能三角:续航、成本、补能
报告用一个"不可能三角"总结动力路线的取舍,三个角是续航、成本、补能。续航这一角,纯电相对有限;增程、混动、氢燃料无焦虑,但要么增自重、要么占空间、要么拉高成本。
成本这一角,纯电运营最省但购车高于燃油;增程与混动购车更贵;氢燃料购车最贵。报告给的购车成本排序是:燃料大于增程混动,大于纯电,大于燃油。
补能这一角,充电相对慢但便宜;加油加气加氢快但贵;加氢站极少,网络还需要时间。
报告的原话是,没有"万能路线",只有"场景最优解"。
这句判断对选车的人比任何参数表都有用。先定日均里程和补能条件,路线自然就出来了。
图源:《9月轻型商用车市场预测研究报告》(第17页)
八、六条路线的未来:没有谁会消失
报告对六条路线分别给了判断,核心观点是多元动力不是"过渡",而是"常态"。纯电是加速替代。电池成本下降叠加原生平台迭代,城配场景渗透率将持续提升,主力地位进一步巩固。
汽油柴油混动是补充方案,预计份额从4%逐步提升到10%以上。甲醇增程是远程的独家优势,加注站扩容后有望在西北和寒区率先规模化。
燃气是富气区域的生存型选择,天花板有限但短期不会消失。燃油在无补能条件的长途重载场景仍不可替代,份额持续萎缩。
氢燃料是港口、钢厂、冷链等固定线路的示范先遣队,加氢站极少、氢价高企,短期依赖政策驱动。报告的说法是,没有哪条路线会消失,只有份额与主场的重新分配。
图源:《9月轻型商用车市场预测研究报告》(第19页)
九、宏观面:PMI刚过荣枯线,锂价却涨了124%
销量预测之前,报告先过了一遍宏观指标。制造业PMI为50.6,较上月回升0.5个百分点,连续4个月处于扩张区间,新订单指数连续6个月回升。物流业景气指数50.9,较上月上升0.6个百分点。
投资端偏弱。固定资产投资同比下降,房地产投资降幅持续扩大,工程建设与地产配套货运需求持续偏弱;传统基建投资走弱,信息基建和物流新基建保持正增长。
能源价格的走势分化明显。柴油价格2026年1至8月同比下降6.9%,天然气下降21.0%,而碳酸锂上涨124%。碳酸锂涨价对纯电不是好消息,它会推高电池成本。但柴油降价同样削弱了燃油车的运营成本劣势,两个因素在互相抵消。
报告对出口的判断是,新兴市场需求维持韧性,出口延续高景气但月度增速边际放缓,外需仍是重要支撑。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
十、销量预测:298.2万辆,微增2.7%
报告的口径是轻型商用车包含轻卡、轻客、微卡三类。2025年完成290.3万辆,同比增长6.5%。2026年全年预计小幅增长2.7%,销量达到298.2万辆左右。结构上,2026年预测轻卡208.0万辆、轻客48.5万辆、微卡41.7万辆,三者相加正好是298.2万辆。
往后看,2027年预计200.0万辆、2028年198.5万辆、2029年199.0万辆、2030年199.0万辆。总量进入存量主导的横盘期。报告对阶段的概括是"沉淀调整、平稳修复"。增长动力主要来自新能源转型的深化和海外市场拓展,技术竞争聚焦智能化。
这个判断对渠道和供应链的含义是:别再赌总量反弹,把资源压在新能源结构和出口上更实际。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。