商业银行内审怎么做?50页观察拆解罚单与审计重点
 广告
本文解读:《商业银行内审观察》 · 共 50 页 · 原文
毕马威这本观察里最硬的一组数字是:2025年银行业收到5036张罚单,罚没25.58亿元。《2025年度商业银行内审观察》共50页,毕马威2026年2月发布,分监管规则追踪、监管处罚洞察、敏捷审计专题、内审理论动态、内审国际动态五章。
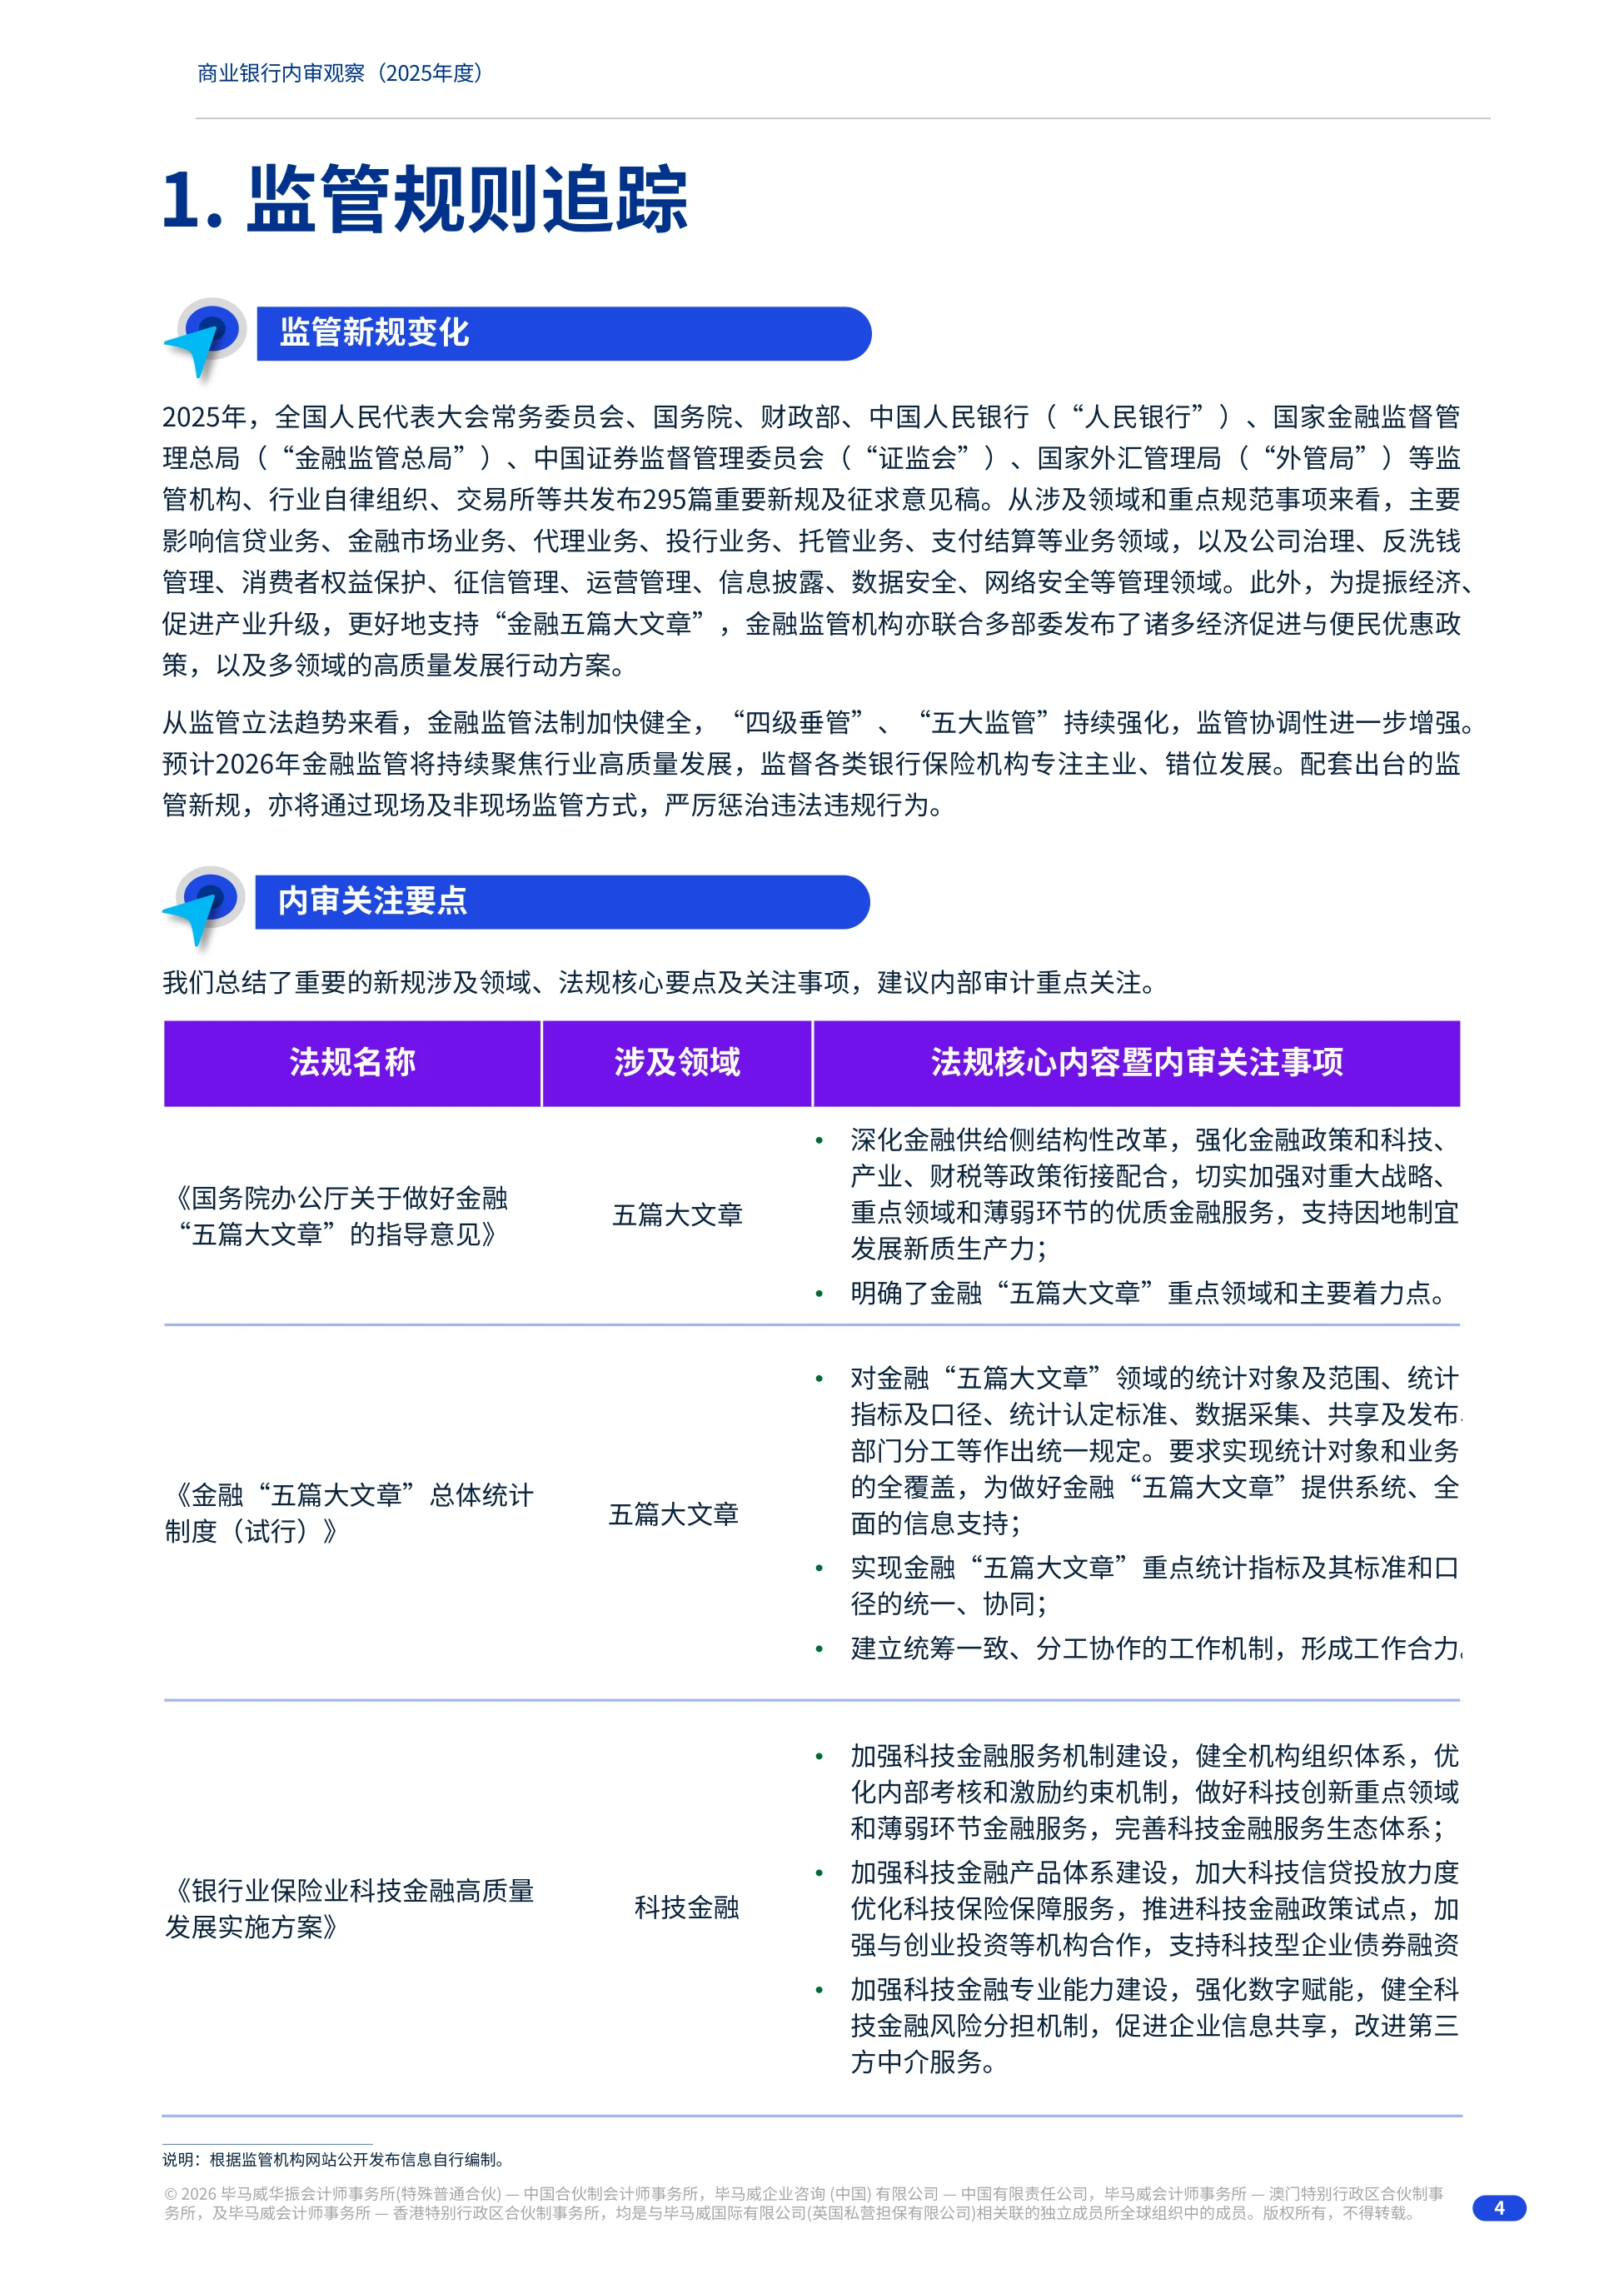
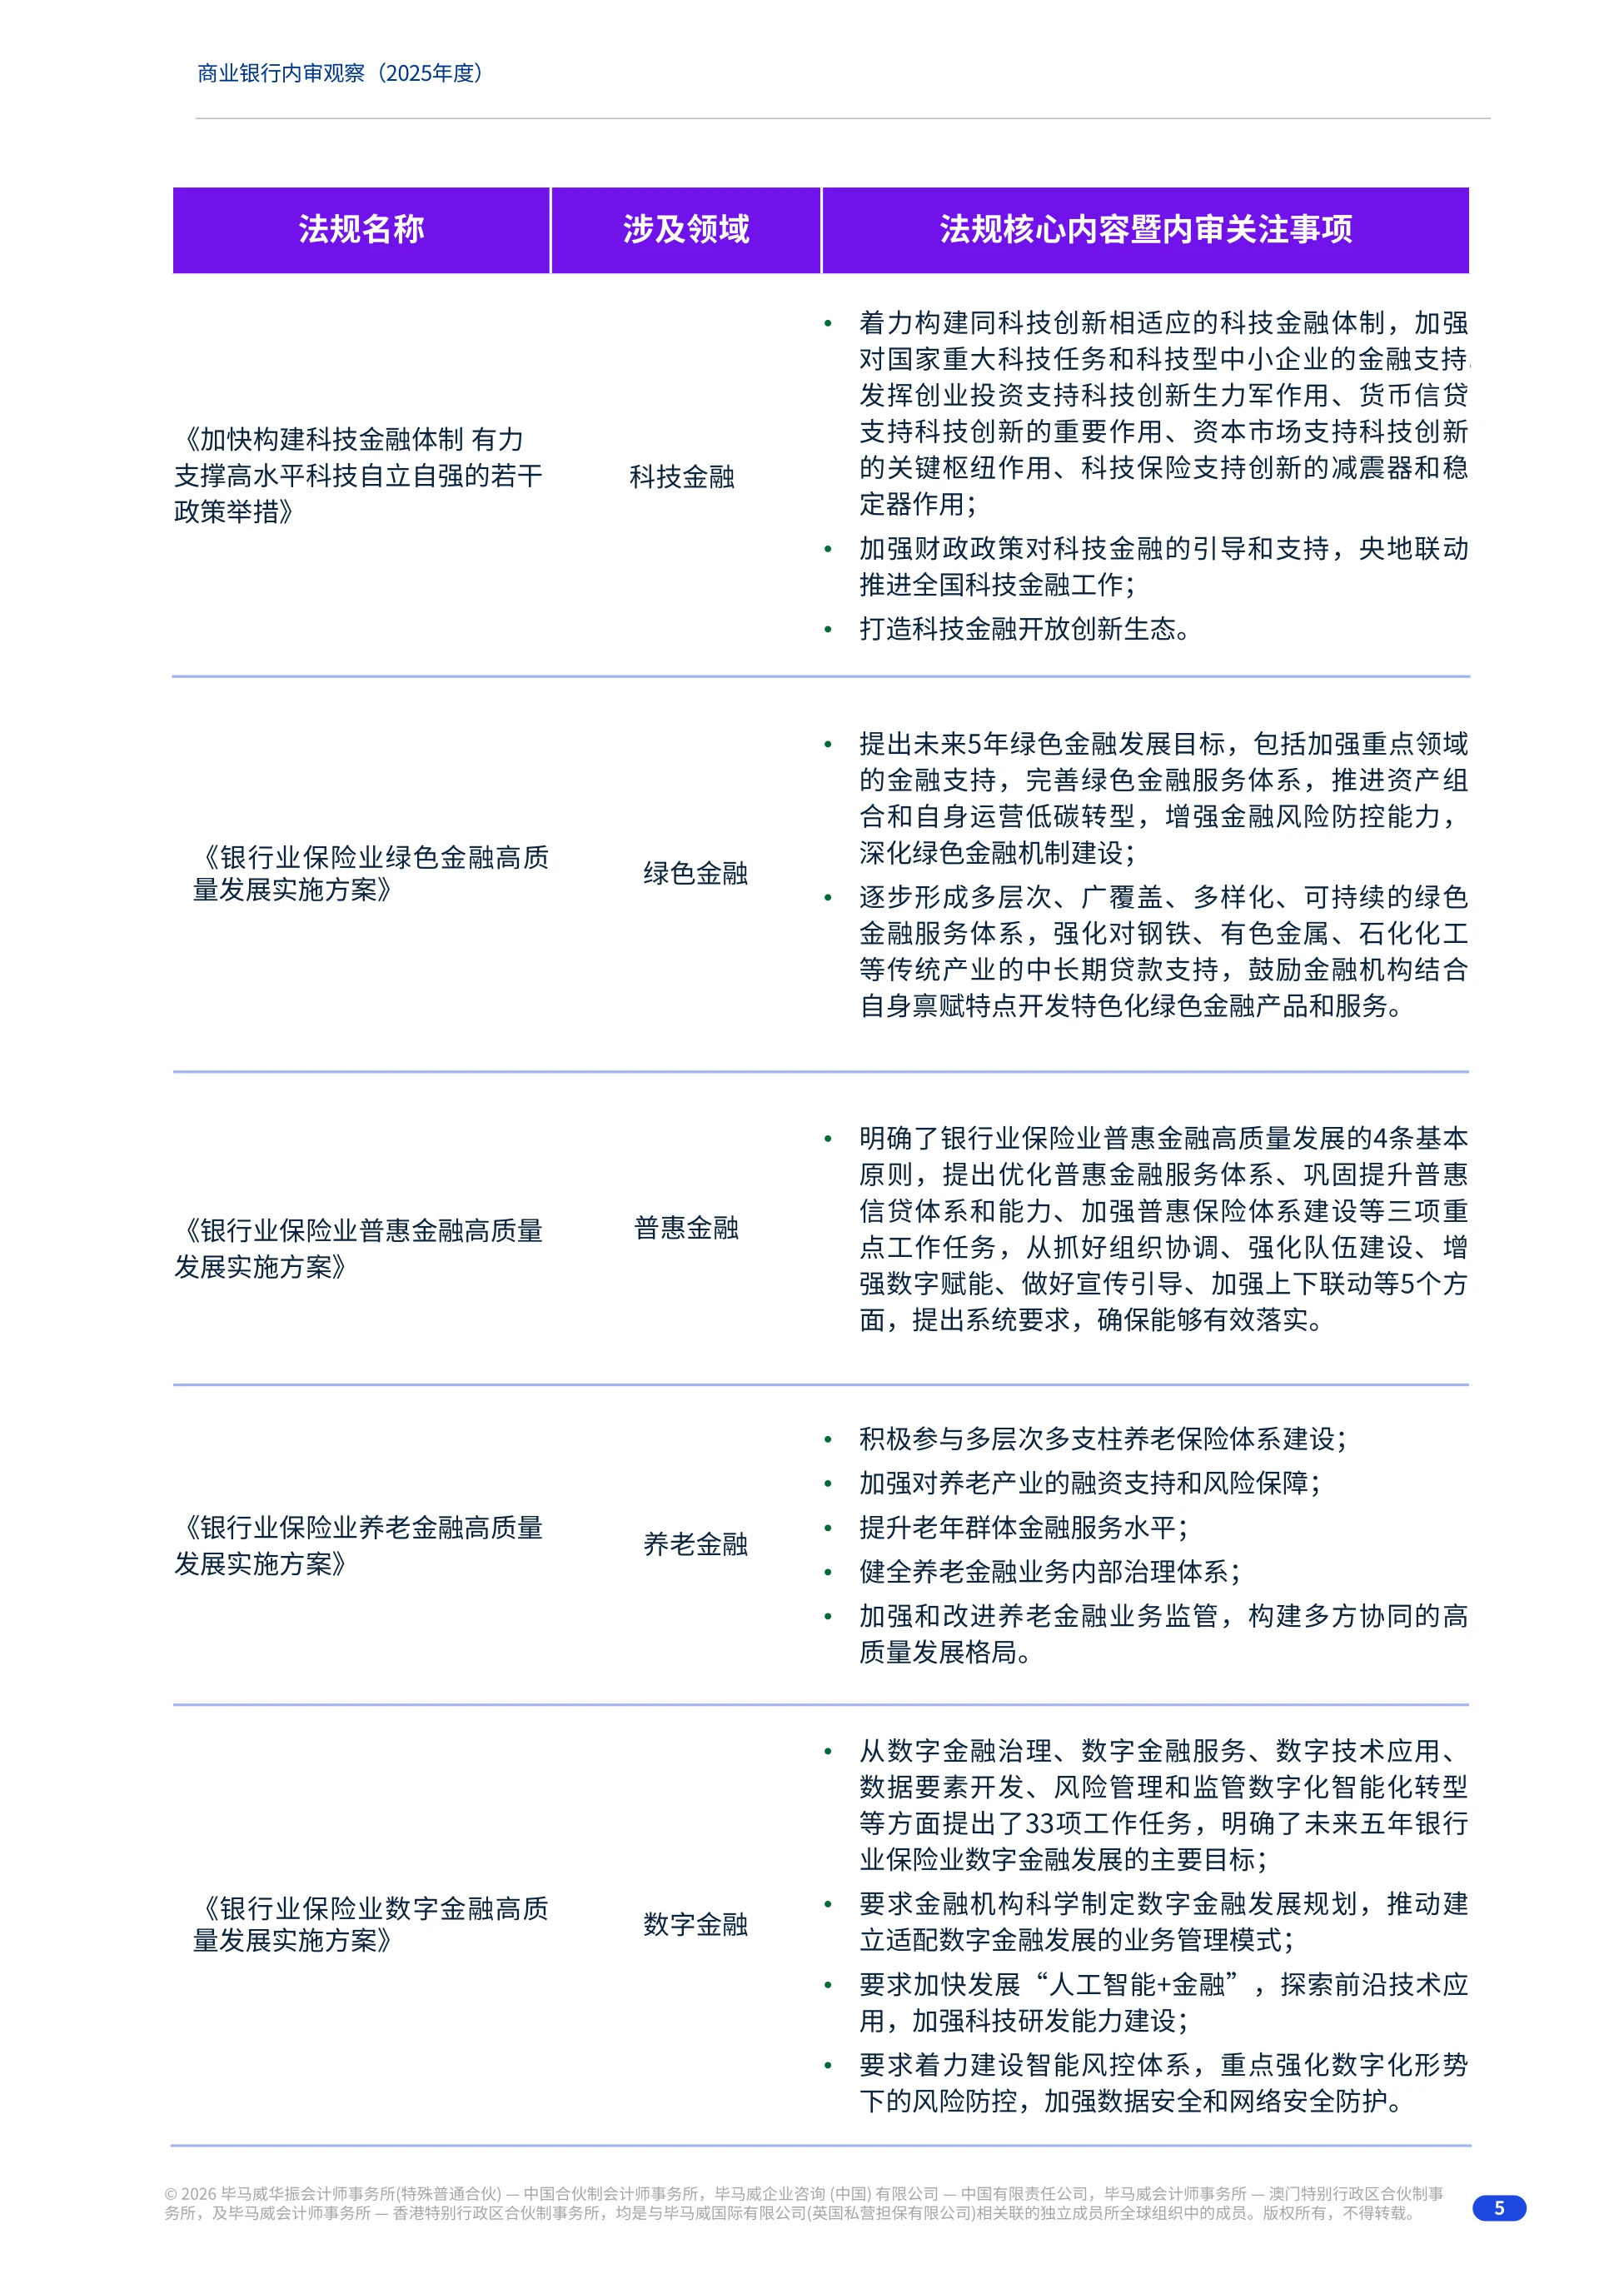
它不是在讲理论,而是把新规、罚单、案例、国际同业动作摆在一起,给内审部门一份年度对照表。2025年监管机构和自律组织共发布295篇重要新规及征求意见稿,重点压在五篇大文章和托管、适当性、信息披露上。
罚单数量和去年基本持平,罚没金额却在涨——这句话对内审的意思是:单笔更重了。
图源:《商业银行内审观察》(第1页)
图源:《商业银行内审观察》(第3页)
一、五章结构:从新规到同业动作
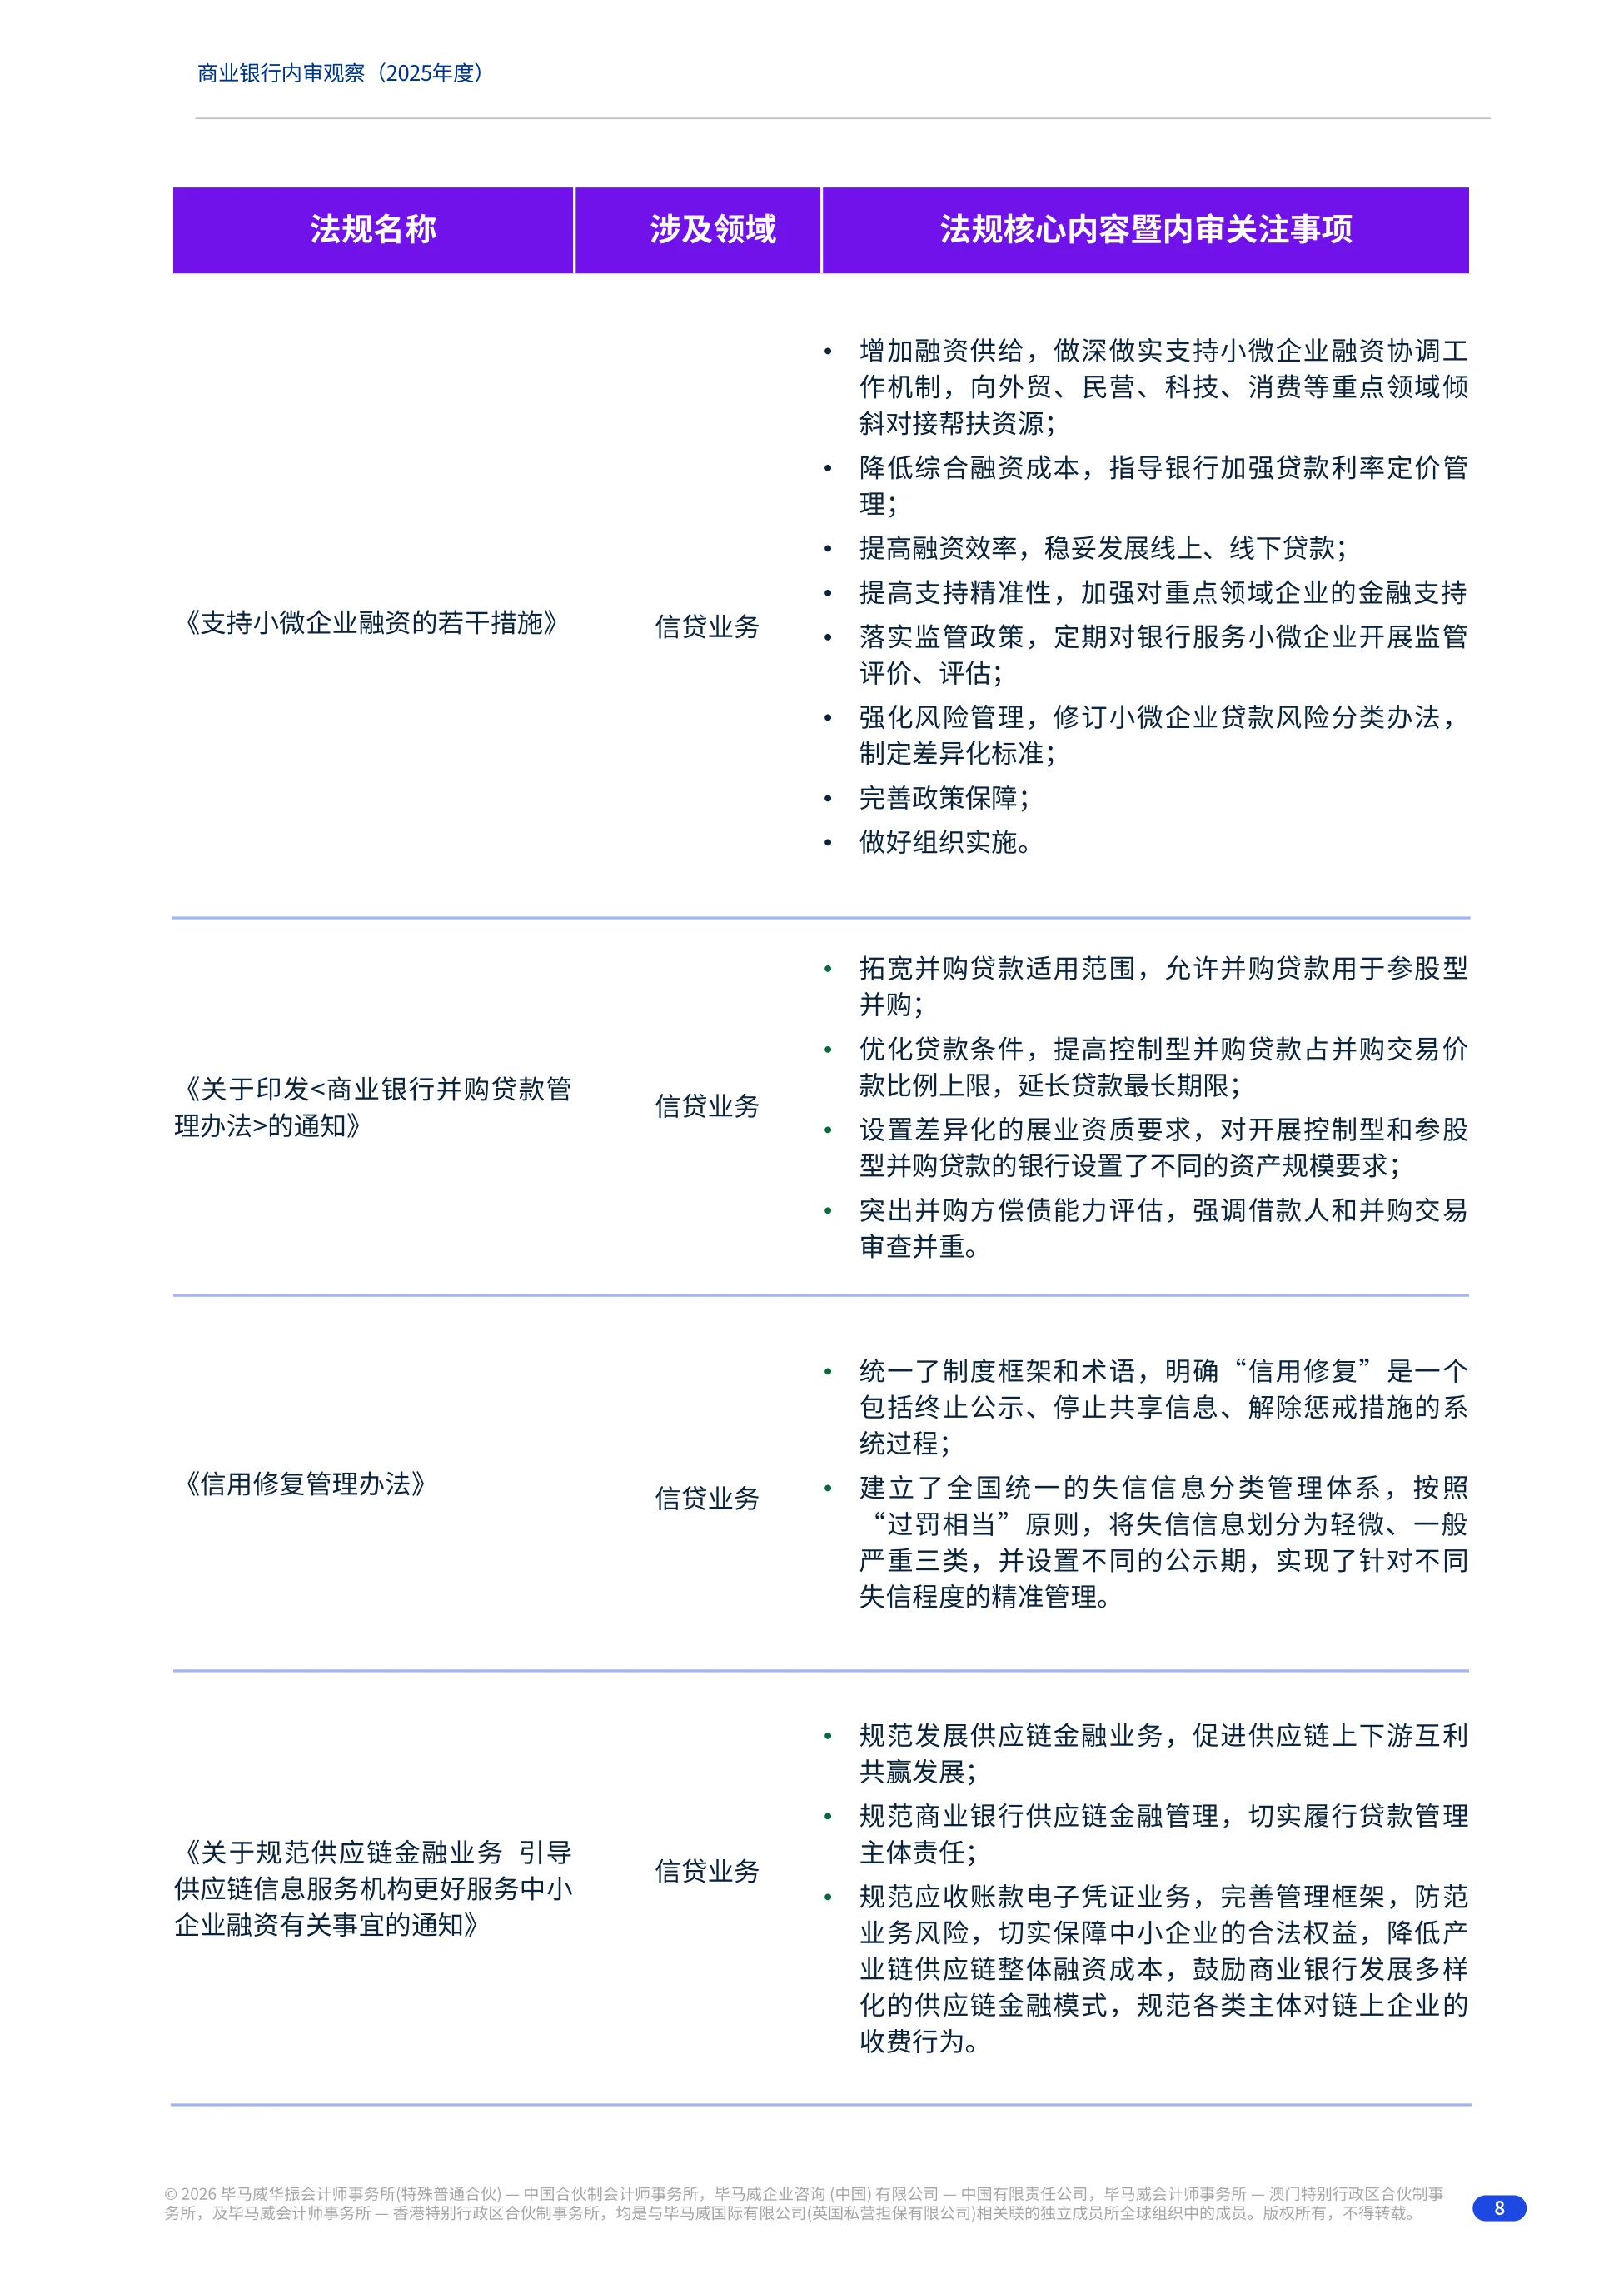
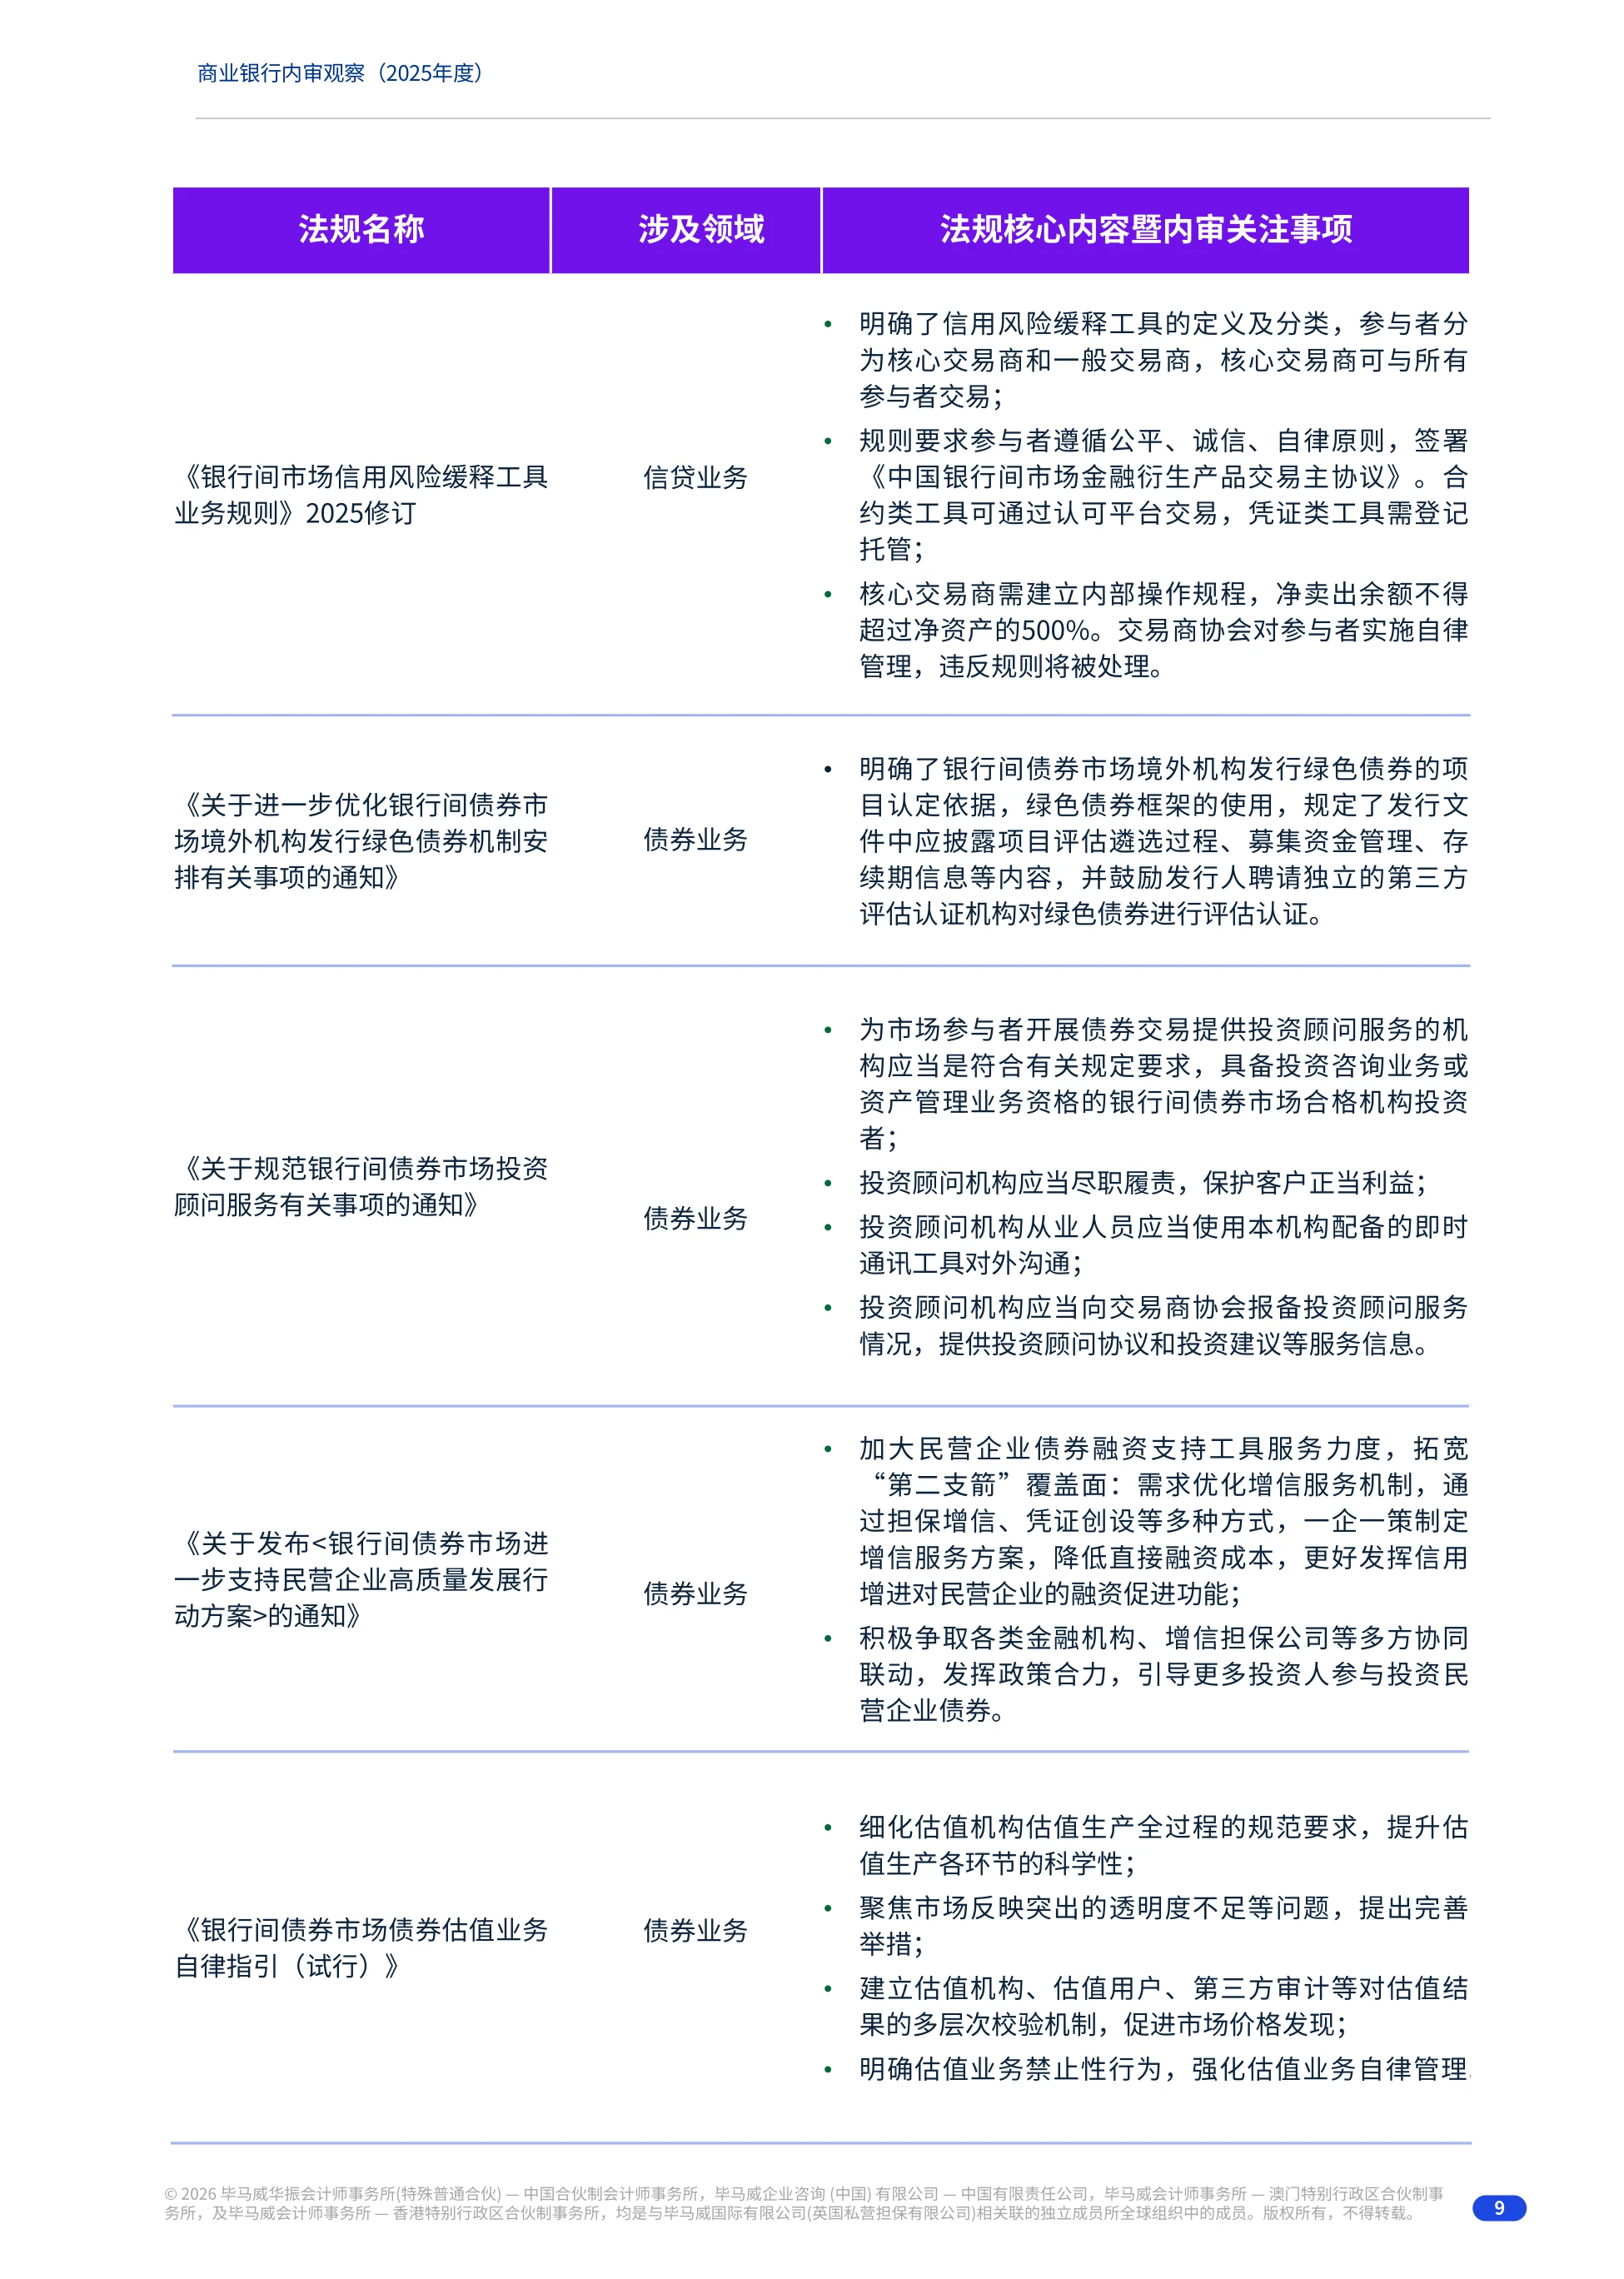
第一章追监管规则。295篇新规里,信贷、金融市场、代理、投行、托管、支付结算是被点名最多的业务领域。管理领域则集中在公司治理、反洗钱、消费者权益保护、征信、运营、信息披露、数据安全和网络安全。
第二章看罚单。第三章讲黑灰产和敏捷审计。第四章是国际内部审计师协会的四份报告。第五章是花旗、瑞银、美银的同业动作。
这个顺序是有讲究的:先看规则变没变,再看监管怎么罚,最后看别人怎么做。对一家银行的内审负责人来说,这份材料的用法是按图索骥:翻到自己关心的领域,看罚单案由和内审关注点。
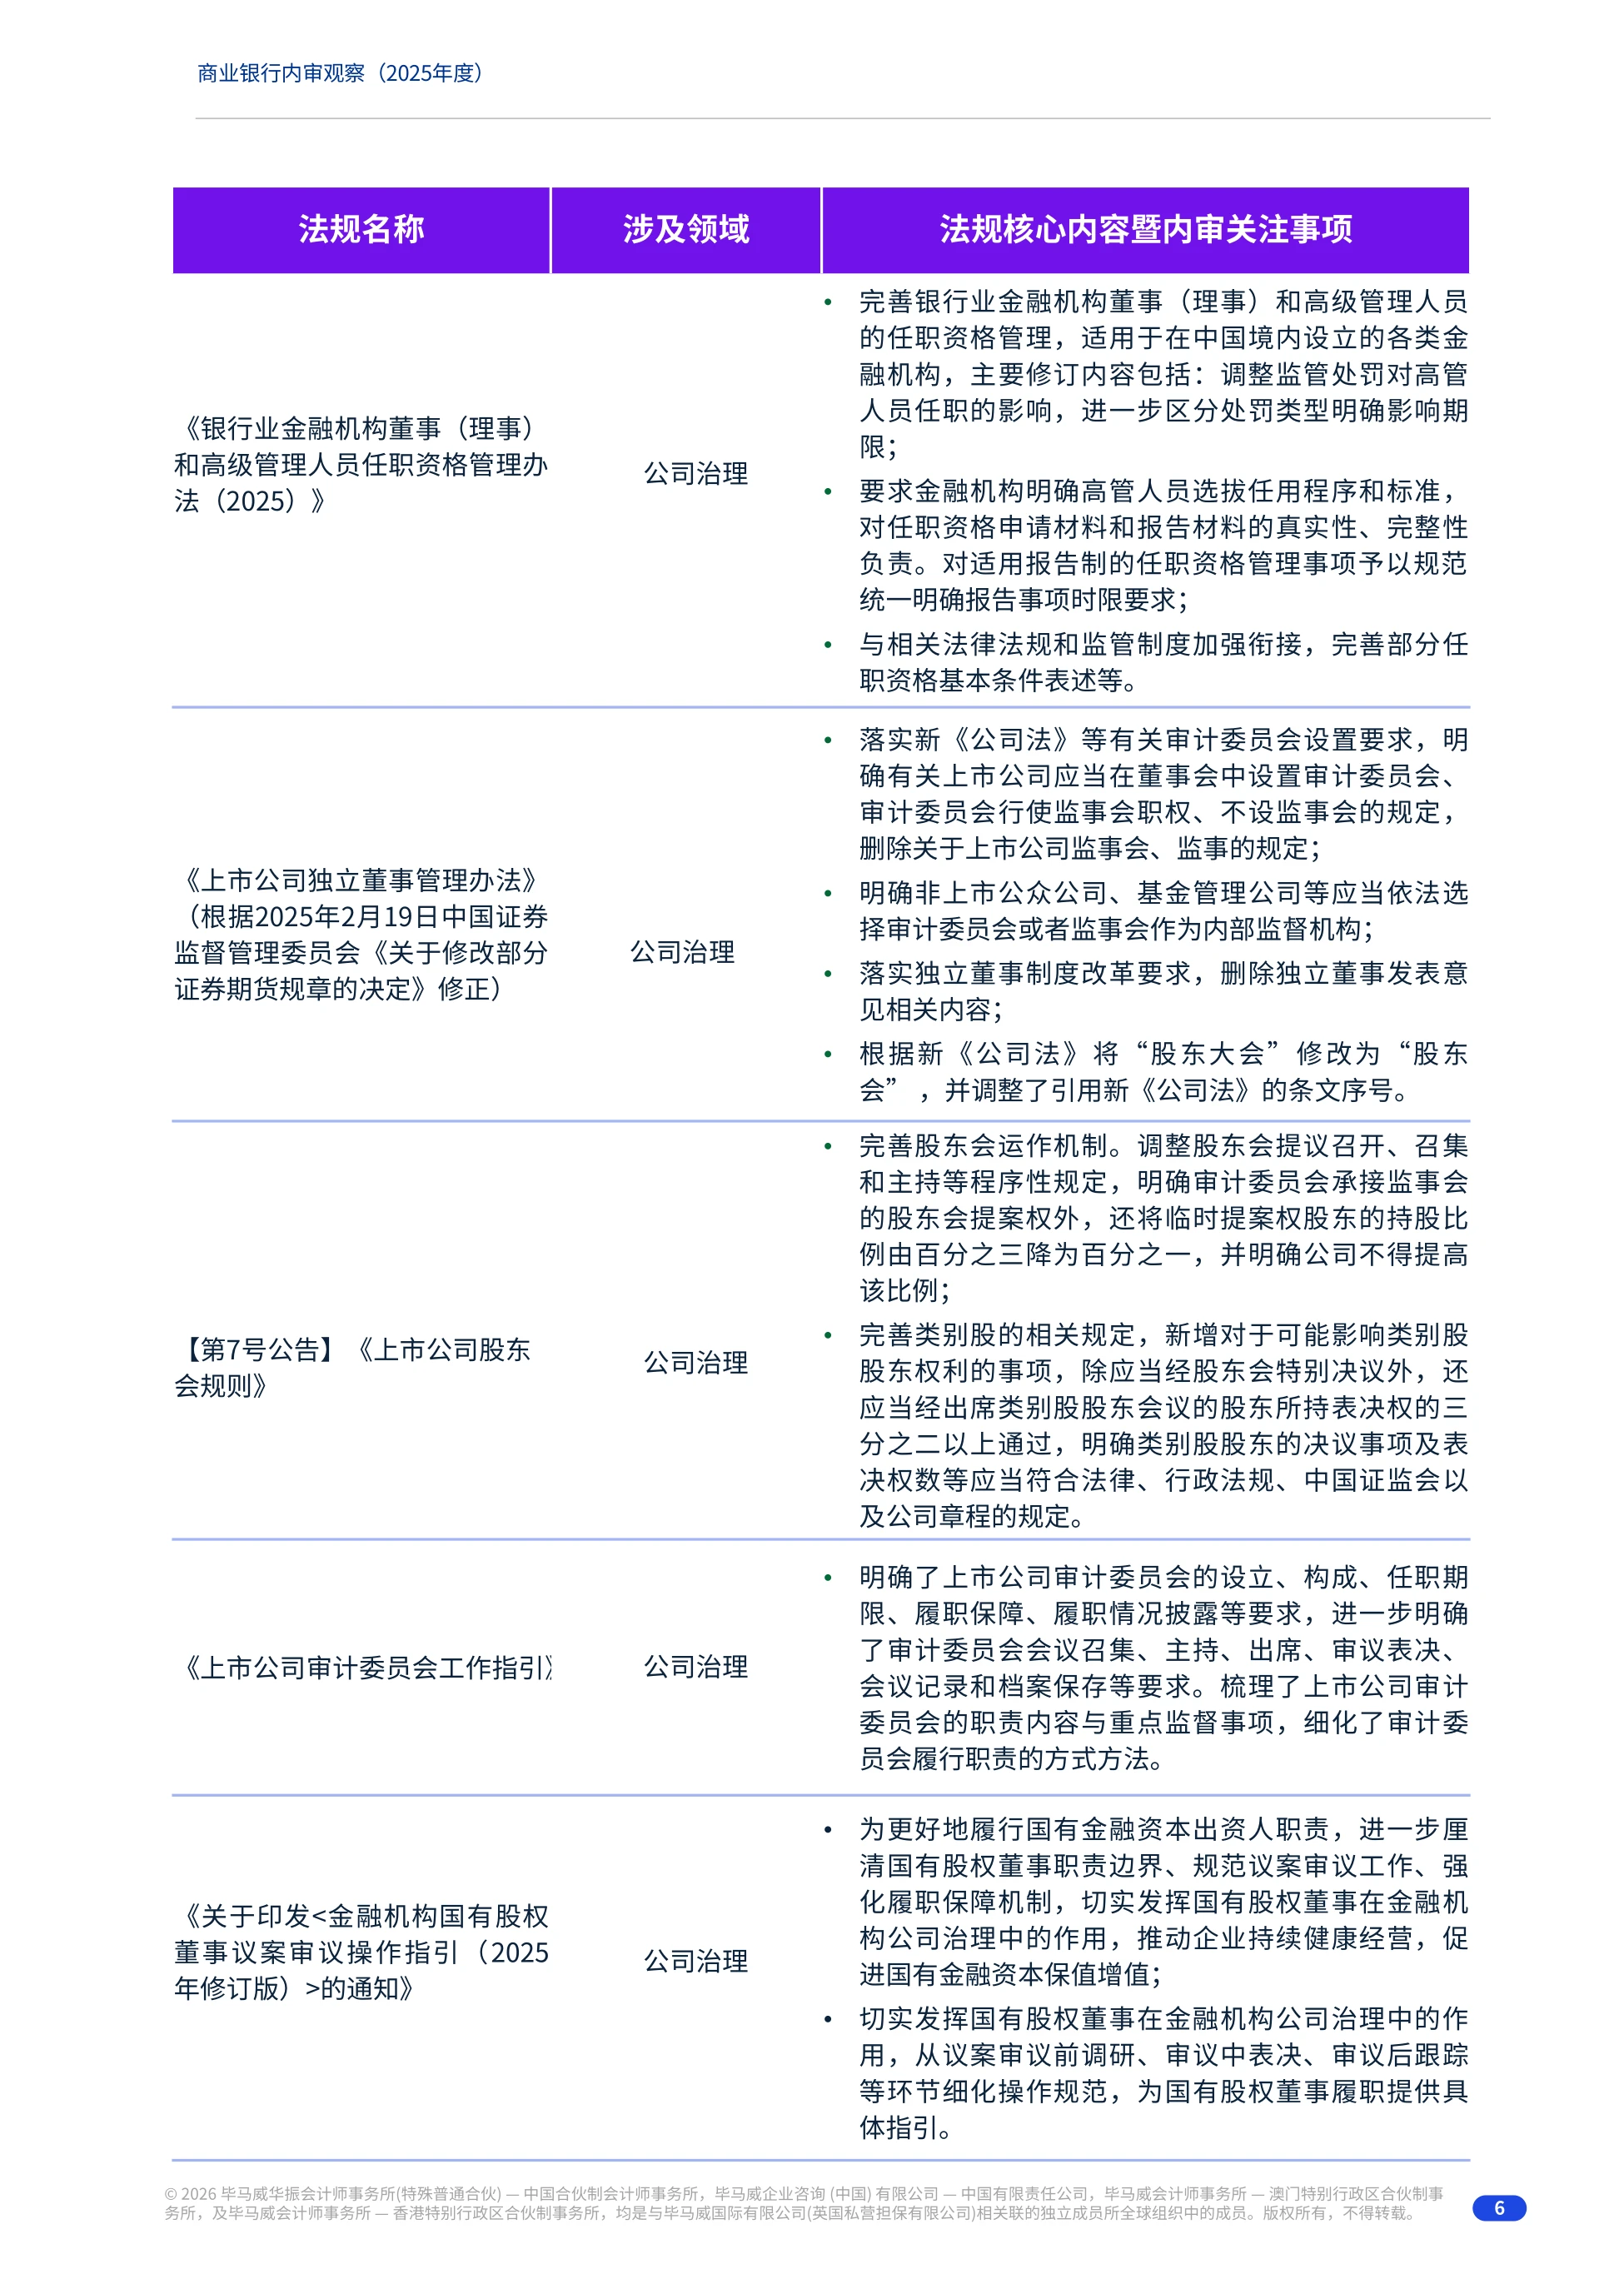
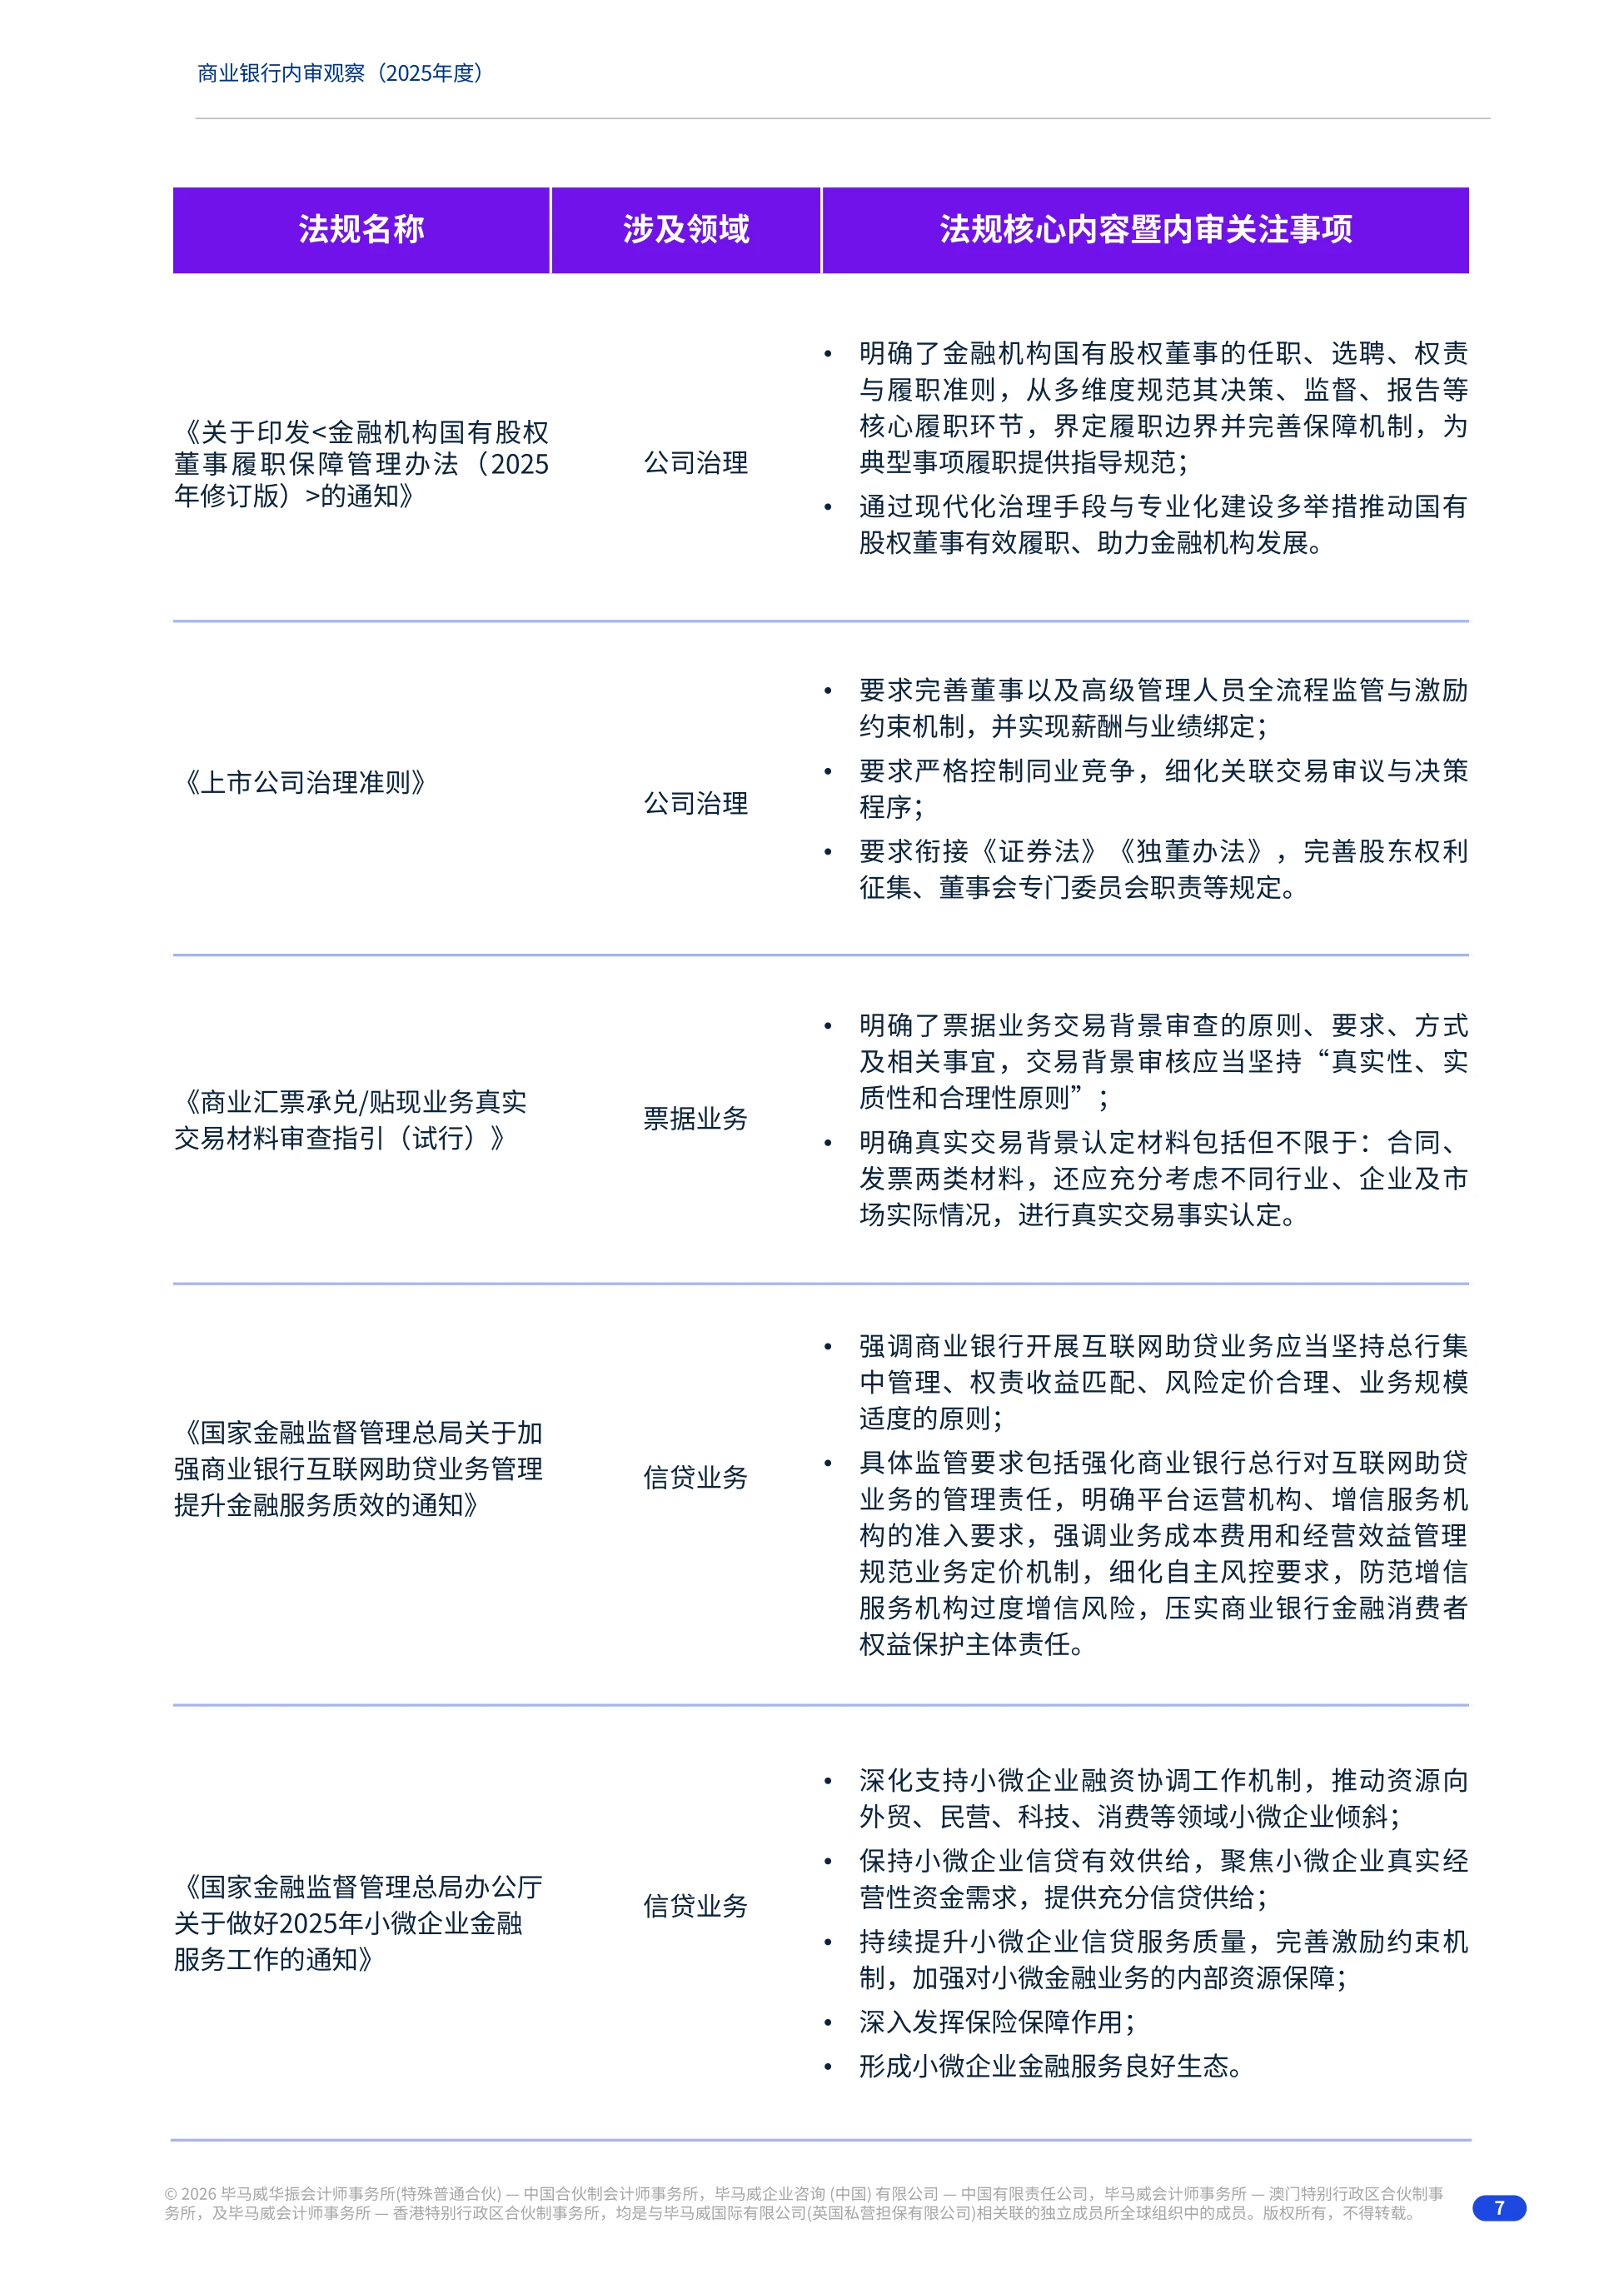
报告没有给统一模板,每个领域都是“新规要点加内审关注事项”两栏对照,可以直接搬进工作底稿。
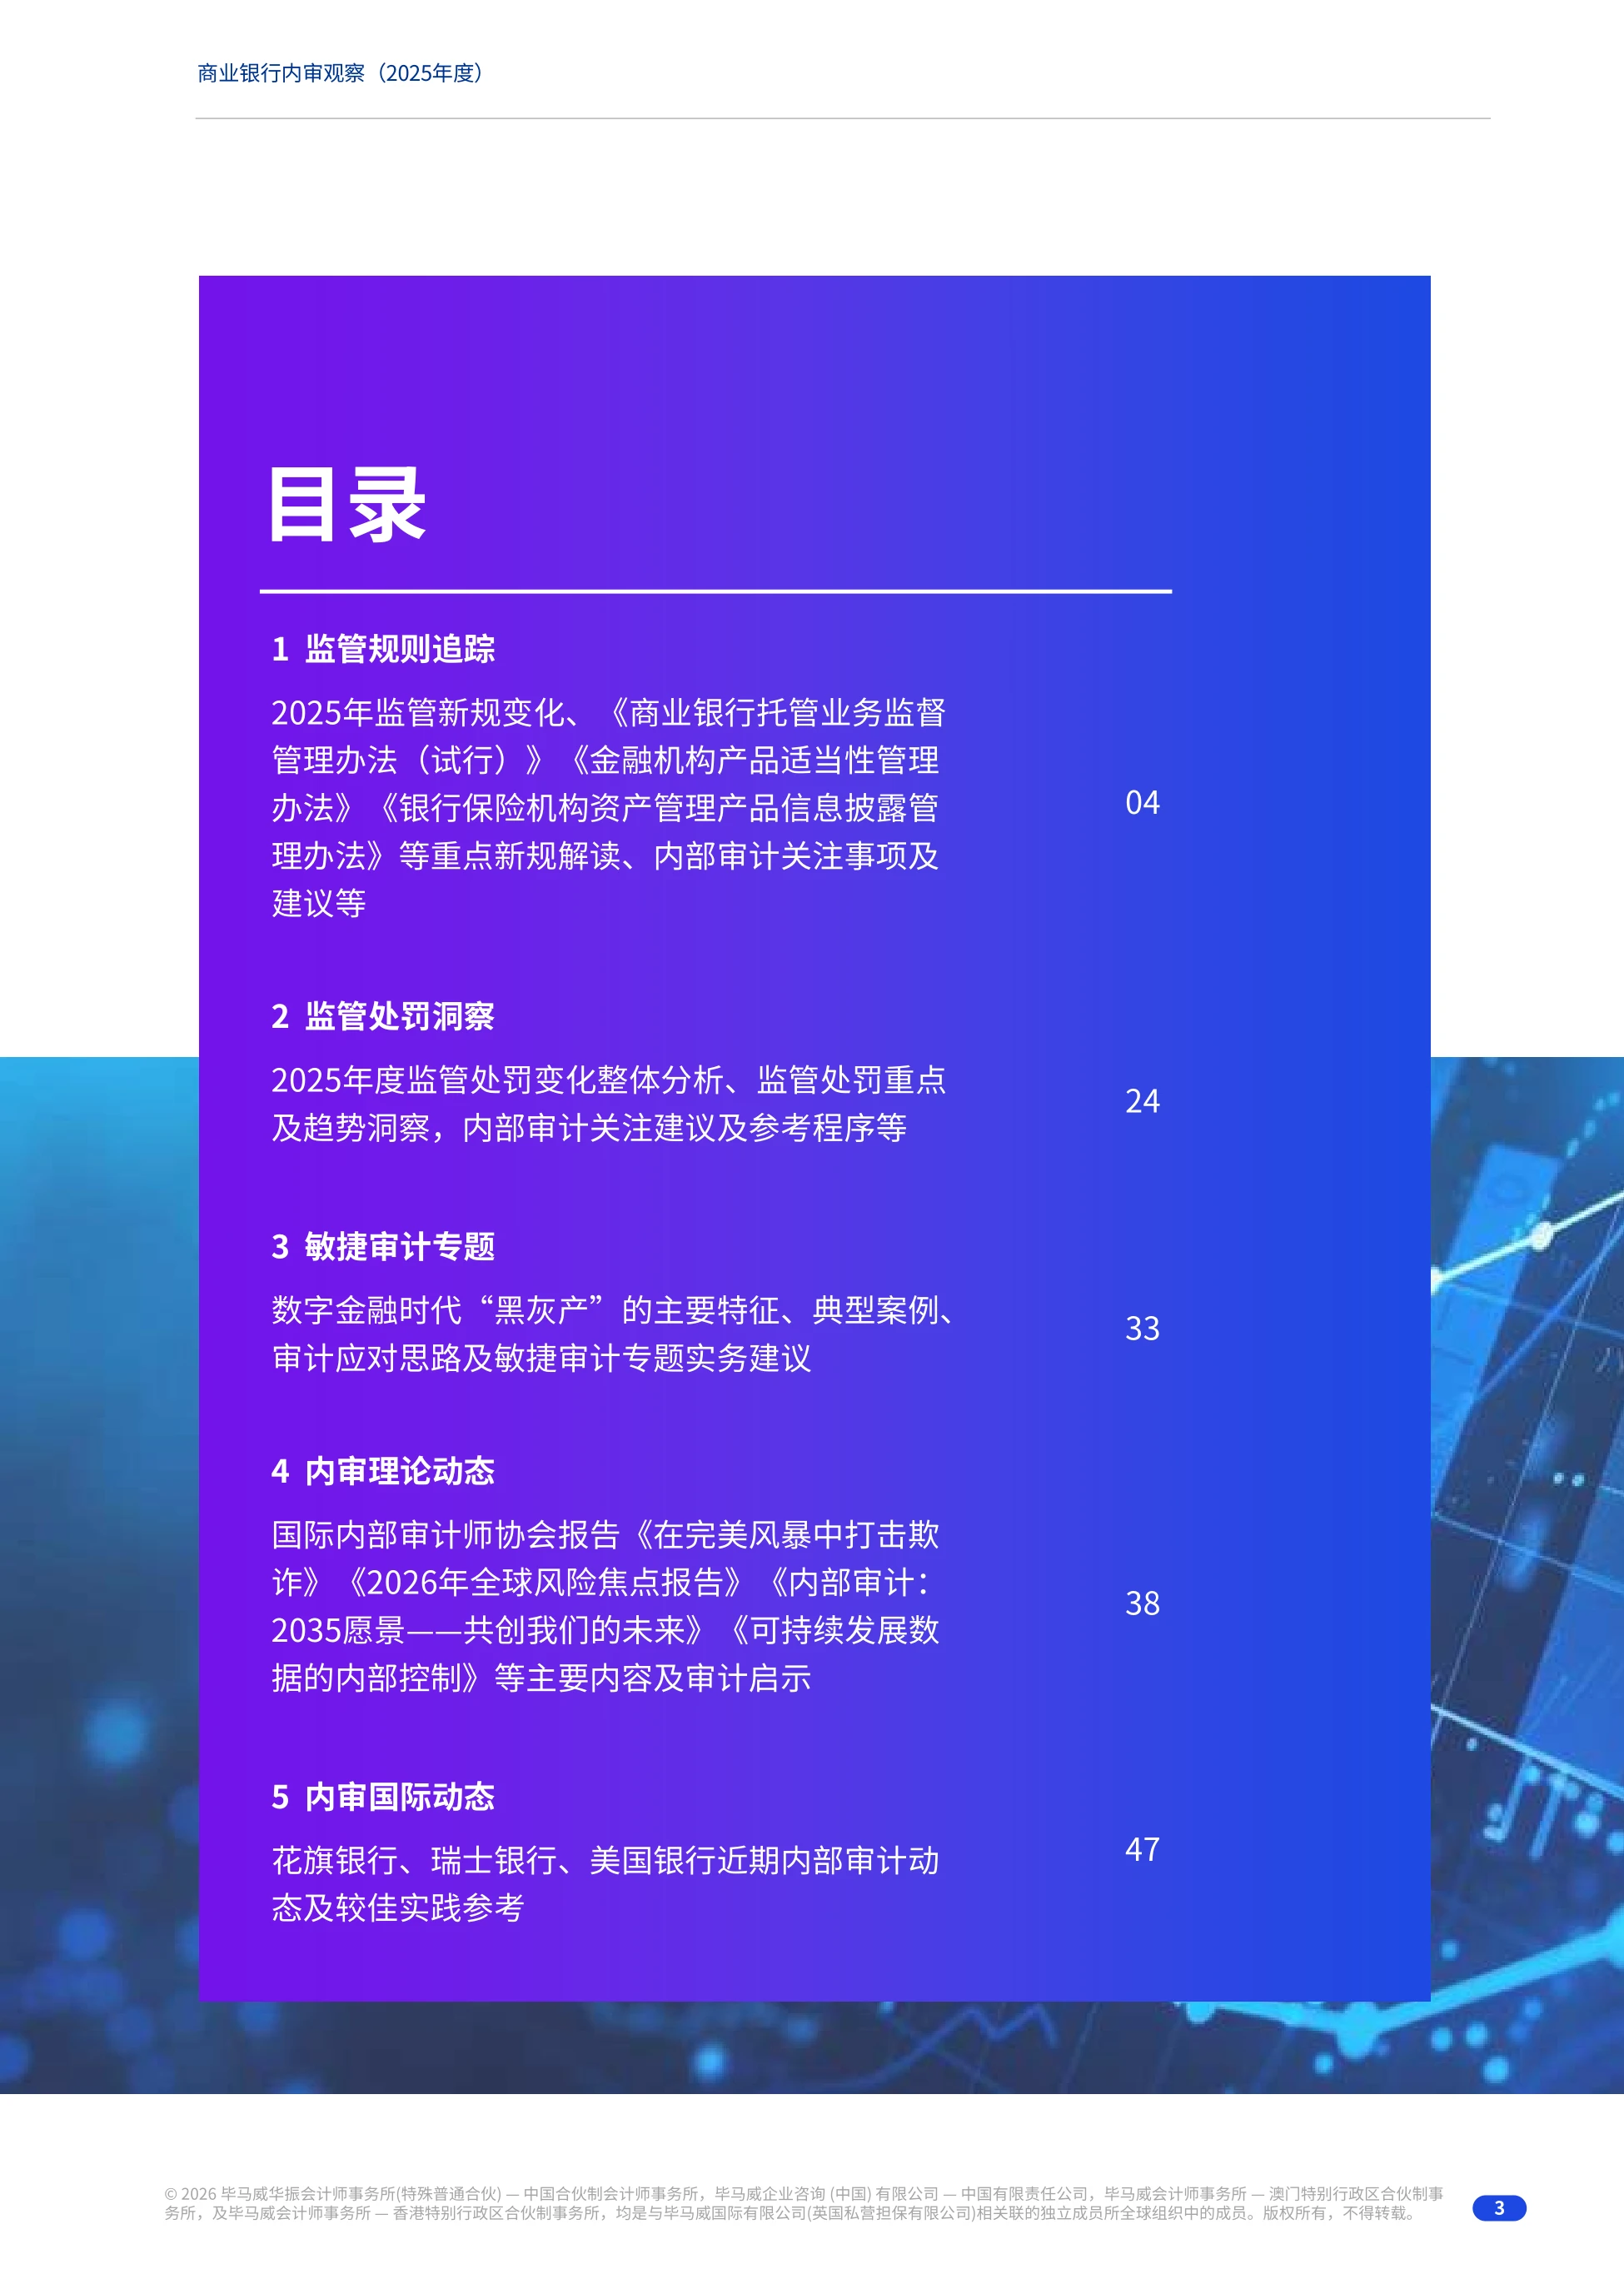
图源:《商业银行内审观察》(第4页)
二、罚单账:5036张,25.58亿元
2025年人民银行、金融监管总局、外管局及派出机构共下发罚单5036张,罚没金额25.58亿元。结构上很集中:信贷业务占37%,内控合规占27%,这两项加起来接近三分之二,剩下才是支付结算和数据治理。
按罚单数量排,后面依次是支付结算、数据治理、运营管理、代理业务、国际业务、存款和风险管理,都在个位数。报告点出两个变化:客户信息非法查询与泄露相关罚单大幅攀升,开立匿名或假名账户的处罚数量同比增幅显著。
这两类都不在传统信贷条线上,说明监管正在往数据和安全这两个底座上压。
罚单数量不增、罚没金额在涨,这种背离只有一种解释:监管开始挑着罚了。
图源:《商业银行内审观察》(第5页)
三、大额罚单:26张千万级,罚了8.05亿
千万级罚单26张,罚没8.05亿元。处罚对象从国有大行、股份行到城商行、政策性银行都有。百万级罚单433张,只占罚单总量的9%,却贡献了9.22亿元罚没款,占总额的36%。这就是“重罚典型违规”的含义。
换句话说,少数大案撑起了罚没金额的大头。数量看合规日常,金额看典型违规。对内审来说,这张分布图提示了资源该往哪放:日常检查盯高频案由,专项审计盯大额风险。
报告把这套打法总结成一句监管特征:重罚典型违规,加强行业警示。它不是随口一说,罚单金额结构就是证据。
图源:《商业银行内审观察》(第6页)
四、信贷:37%的罚单,全流程覆盖
信贷连续多年是监管重点,2025年也不例外。处罚覆盖准入、尽调、审批、放款、贷后、资金流向、风险分类、拨备、不良处置。报告列了一串具体案由:流动资金贷款额度测算不审慎、超企业资金需求发放贷款、使用错误数据测算营运资金需求。
还有一类被单独点出来:为完成政策指标或考核,给业务“贴标”,主体认定不准,特定产品适用错误。五篇大文章是重点。报告建议内审关注贴标是否准确、中小微企业划型是否准确、续贷展期是否符合条件。
业绩驱动的违规也被写明:冲时点贷款、用票据调节规模、与中介合作放贷、签空白合同。
监管的手已经伸到模型里:资金需求怎么算、数据用哪一版,内审都要能说清楚。
图源:《商业银行内审观察》(第7页)
五、票据与收费:占比小,金额大
票据是个典型例子。2025年涉票据罚单207张,只占全年罚单的4.19%,罚没却有5.36亿元,占总额的21.18%。案由集中在小微企业划型、贸易背景审查不严、保证金相关违规,以及用票据调节信贷规模。
收费领域的信号更明显:132张罚单占2.67%,罚没1.35亿元却占5.32%,罚单占比和金额占比差了一倍。这个差额说明单笔处罚变重了。报告的判断是监管对服务收费的整治力度在加重。
托管业务的变化更能看出趋势:2023年只有2笔罚单,2024年一张没有,2025年变成5张。原因是托管业务新规落地,管理全流程被纳入检查范围,投资监督和估值都成了案由。
图源:《商业银行内审观察》(第8页)
六、黑灰产:从单点欺诈到产业链
第三章是这本观察最值得看的实务部分。报告把金融黑灰产概括成三个特征:产业协同化、技术赋能化、手段精细化。
产业链分三段:前端用社交平台和短视频全国引流,中端伪造全套申请材料、控制数十家空壳公司,后端对接机构诈骗并洗钱。
技术那一层更麻烦。大数据筛“白户”和有退保意向的投保人,AI生成假证件和财报,深度伪造冒充法人过视频面签。手段精细化指的是它们懂业务。比如钻普惠贷款政策,虚构贸易背景把经营贷套去房地产。
案例一很典型:团伙冒充保险公司员工上门,骗偏远地区客户下载APP,把可贷金额说成退保金,收多退金额50%的服务费。涉案29万余元,10人被判七个月到三年三个月。案子不大,但它暴露的是客户信息在前端就泄露了。
黑灰产真正难对付的地方不在单笔金额,在于它把欺诈做成了流水线。
图源:《商业银行内审观察》(第9页)
七、敏捷审计:把审计拆小
敏捷审计是把敏捷开发的原则搬到审计上:把工作拆成更小、更频繁的交付单元,聚焦特定风险。落到黑灰产这个场景,报告给了一套具体打法,分信贷、保险、复合型犯罪三条线。
信贷线做四件事:贷前尽调整合工商、税务、司法、社保数据;资金流向做穿透追踪;合作机构穿透审计;特定群体专项审计。
保险线盯三个异常:投诉话术雷同、代理人集中、短期退保率异常;再查同一资金来源为多人投保的套佣模式。复合型犯罪那条线最重要的一句是:不要默认信任技术输出,人脸识别和声纹验证的防伪测试要进审计范围。
还有一条容易被忽略:黑灰产始于非法获取个人信息,所以数据权限、脱敏、外部接口安全都得查。这套打法的前提是数据。工商、税务、司法、社保、舆情,如果内审拿不到这些外部数据,穿透就只是句口号。
图源:《商业银行内审观察》(第10页)
八、IIA四份报告:欺诈吃掉5%收入
第四章引了国际内部审计师协会2025年的四份报告,第一份是《在完美风暴中打击欺诈》,调查了2044名专业人士。报告引用注册舞弊审查师协会的估算:各类组织每年因欺诈损失超过5%的收入,全球总额高达数万亿美元。
驱动因素排第一的是“新技术或数字系统的管控滞后”,占32%;第二是经济压力31%;第三是高层缺乏道德领导力30%。另外三份报告分别讲2026年全球风险焦点、2035年职业愿景、可持续发展数据的内部控制。
可持续那份的数据很实在:180个国家受访,59%认为数据质量差是高影响挑战,56%说技能和资源不足,49%认为缺治理框架。还有一条:只有约50%的受访者认为高层对可持续发展的领导力支持度高。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
九、同业动作:AI进了审计全流程
第五章看三家国际银行。花旗和IBM合作建了一个AI驱动的审计平台,把分析、机器学习、自然语言处理放进审计全生命周期。
平台能自动做文档分析、标记异常,减少手工工作。这已经不是辅助工具,而是流程本身。瑞银的重点在核心业务:财富管理的客户资产安全、投资合规、信息披露,加上ESG专项审计、审计委员会独立性、数据安全审计。
美国银行的数字最直接:270多个AI模型覆盖审计全流程,用于风险预测、交易监控和文档处理。三家银行还有同一个动作:调人才结构。美银2025年内审团队新增数据科学家,AI专家占比上升。
对内审部门来说,2026年最该补的不是人手,是把罚单案由翻译成审计程序的能力。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。