绿色电力怎么采购?42页报告拆四种路径与成本
 广告
本文解读:《企业绿色电力消费与采购中国市场年度报告:2025—2026年进展与“十五五”展望》 · 共 42 页 · 原文
这份报告最实用的一句话是:绿电不是一种东西,是四种东西,买错了就不算数。《企业绿色电力消费与采购中国市场年度报告:2025—2026年进展与“十五五”展望》共42页,由落基山研究所(RMI)编写。
2025年全国绿电交易电量3285亿千瓦时,同比增长38.3%;绿证单独交易6.8亿个,同比增长146%。交易、绿证、分布式、直连,四种方式在成本、灵活性、物理溯源上各有取舍,选哪种取决于你要向谁证明。
同一度绿电,卖给电网和卖给认证机构,价钱和效力都不一样。
图源:《企业绿色电力消费与采购中国市场年度报告》(第1页)
一、2025年的底数:3285亿千瓦时
先把市场的盘子说清楚。2025年全国绿电交易电量3285亿千瓦时,同比增长38.3%,占市场化交易电量的比重继续提升。绿证单独交易6.8亿个,同比增长146%,占当年绿证交易量(含绿电交易)的约73%。这个比例说明绿证仍是主流工具。
结构上有一个特点:绿证单独交易里,跨省交易比例连续两年维持在90%以上。绿证是可以跨省流动的。
绿证占了七成,说明大多数企业要的是凭证,不是物理上的那度电。
采购方式也在扩容。从早期以绿证和绿电交易为主,逐步扩展到分布式光伏自发自用和绿电直连。企业的心态同样在变。报告说,采购方从“先满足合规”转向同时考虑成本管理、资源组合和长期价格风险。
这个转变很关键:绿电正在从一项合规支出,变成一项需要专业管理的采购品类。
图源:《企业绿色电力消费与采购中国市场年度报告》(第3页)
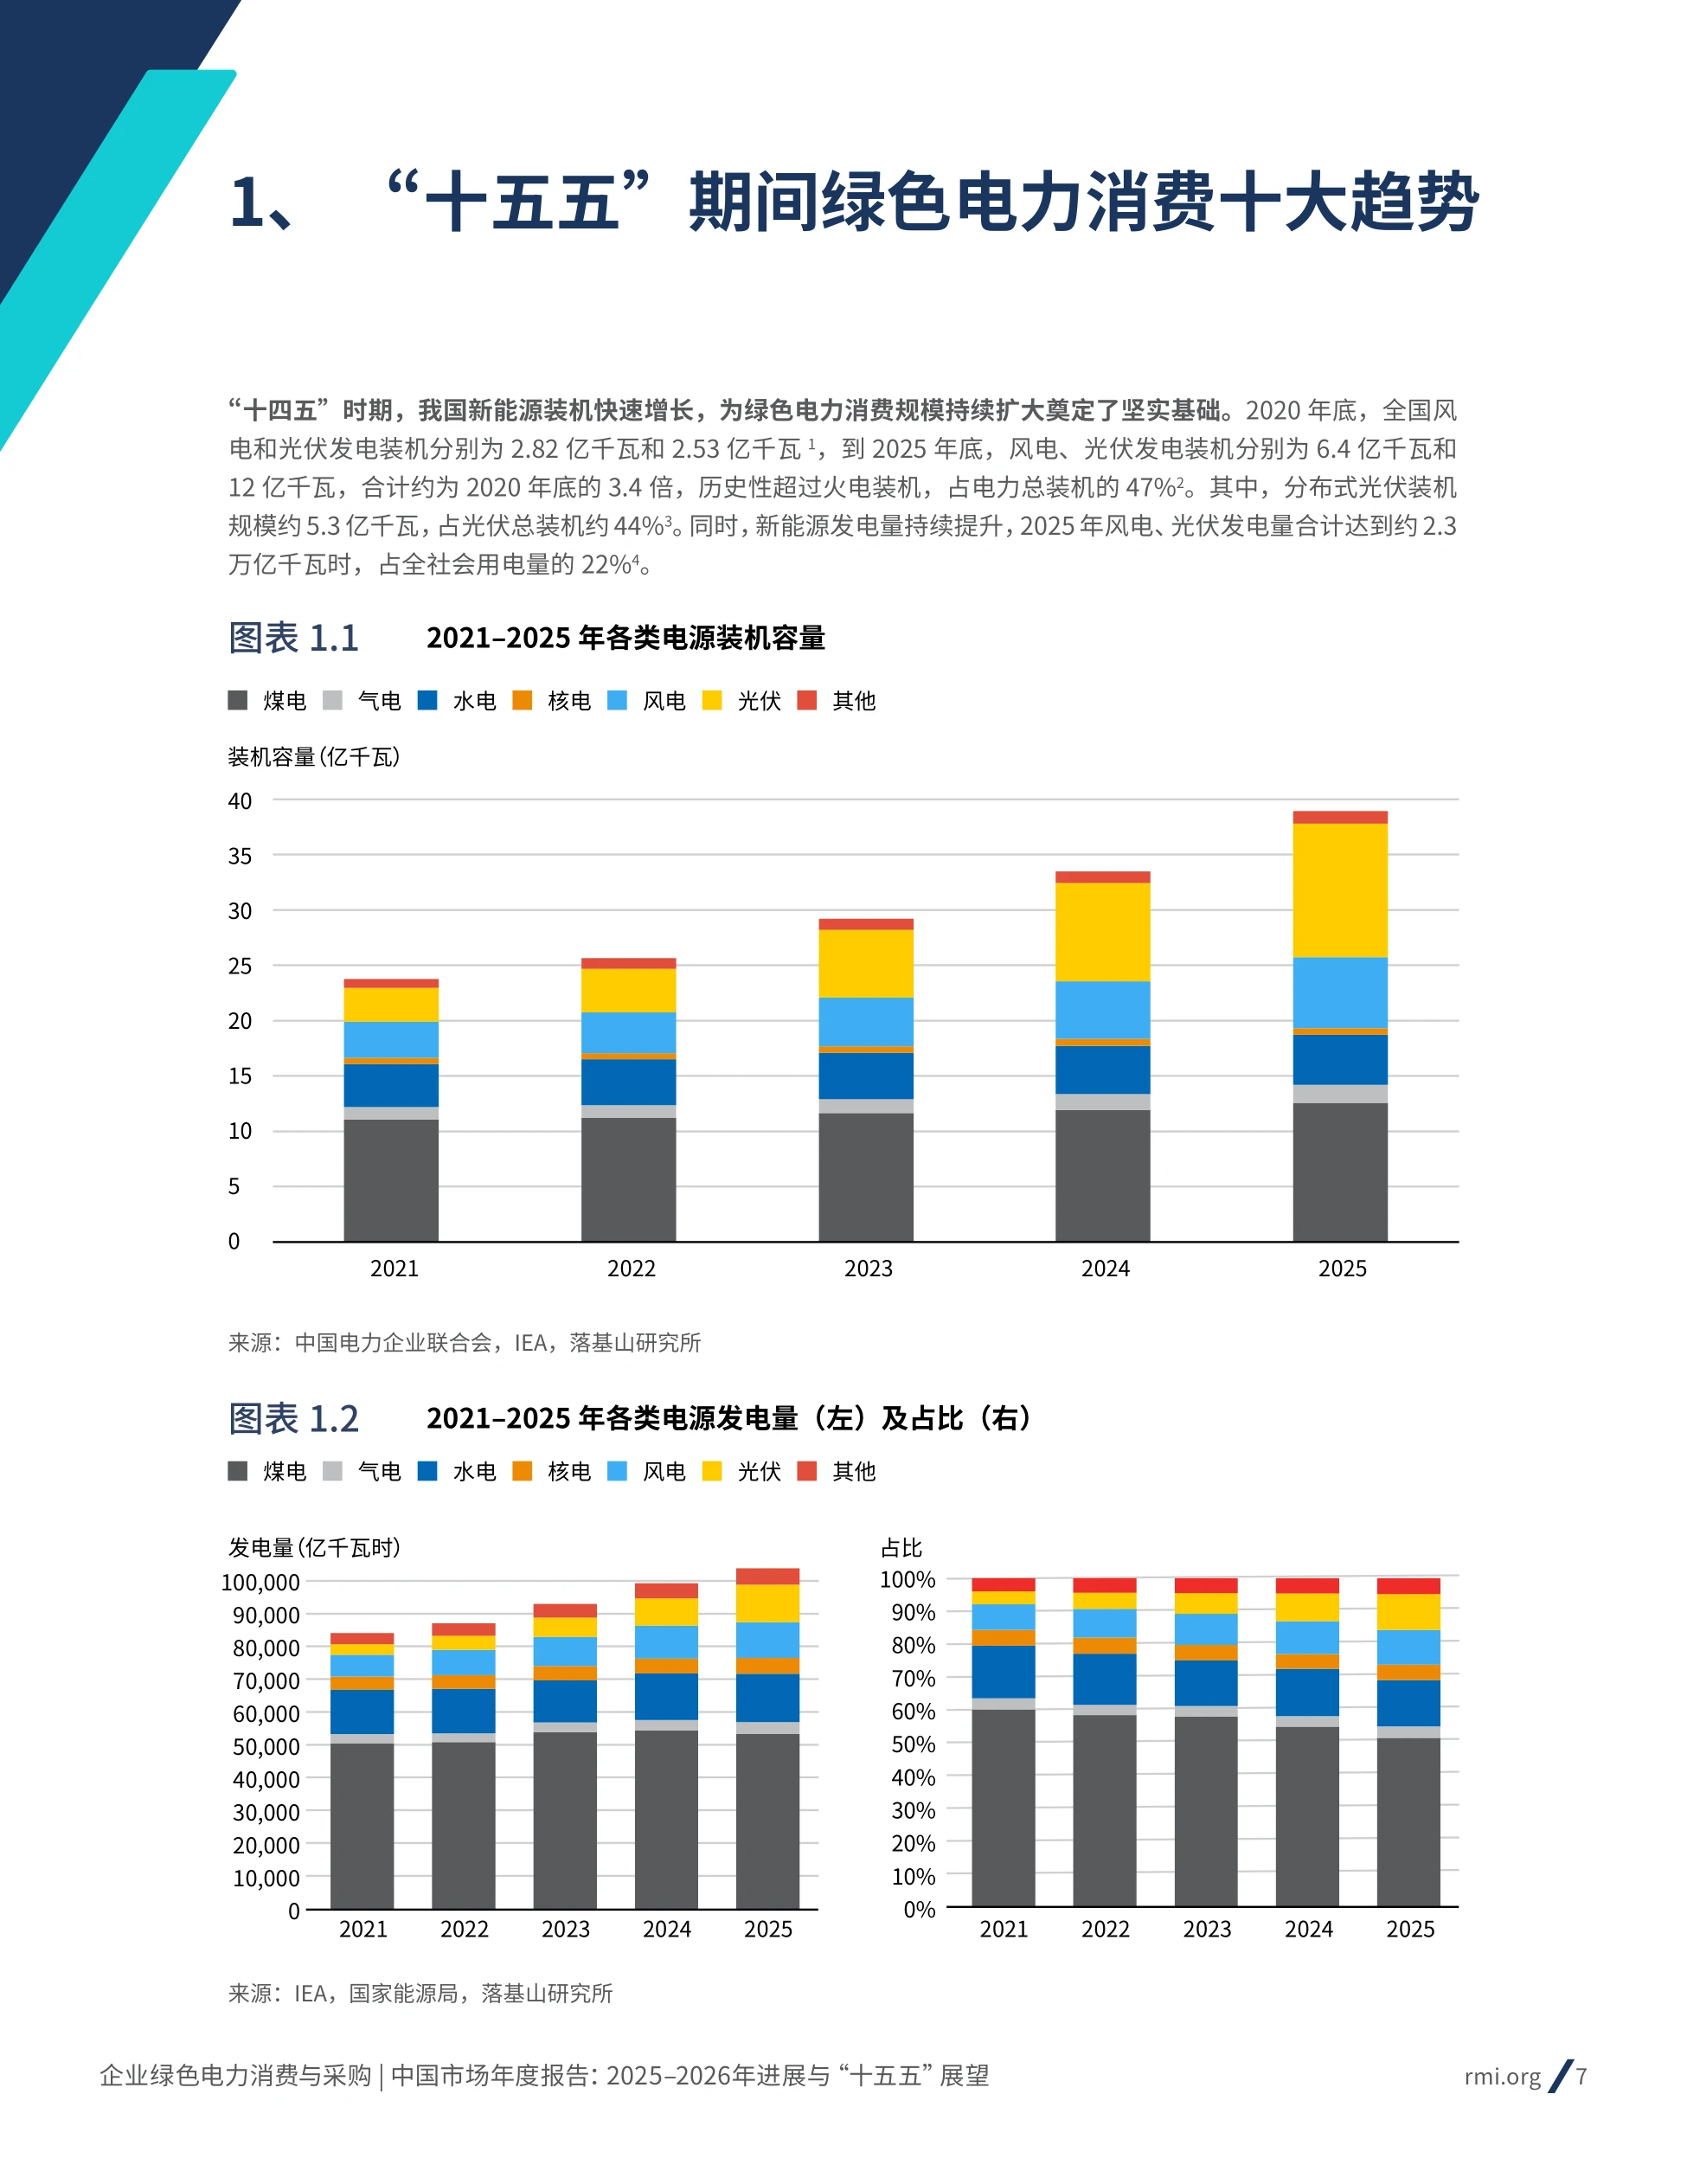
二、装机和发电:风光12亿千瓦,发电量占22%
供给侧的底子已经不一样了。2020年底风电、光伏装机分别是2.82亿千瓦和2.53亿千瓦,到2025年底变成6.4亿和12亿千瓦。两者合计约为2020年底的3.4倍,历史性超过火电装机,占电力总装机的47%。分布式光伏约5.3亿千瓦,占光伏总装机44%。
发电量也在追。2025年风电、光伏发电量合计约2.3万亿千瓦时,占全社会用电量的22%。装机和电量的占比差,就是行业常说的“装机主体”与“电量主体”之间的距离。报告把这当成“十五五”要解决的核心问题。
电力市场提供了另一条腿。正式运行或连续结算试运行的现货市场已覆盖29个省级电网,新能源上网电量原则上全面入市。
市场化的意义在于,绿电的“环境价值”可以单独定价,这才有了后面的绿证和溢价。
图源:《企业绿色电力消费与采购中国市场年度报告》(第4页)
三、十五五目标:2.8万亿到3.9万亿千瓦时
报告给了一组政策目标:2030年非化石能源消费占比达到25%,风电和太阳能发电总装机28亿千瓦以上。可再生能源发电总装机要达到35亿千瓦左右,年发电量6万亿千瓦时左右;风光发电量4万亿千瓦时以上,占全国发电量30%。
落到消费侧,报告测算到2030年绿色电力消费规模将增至2025年的2.5到3.5倍,总量2.8万亿到3.9万亿千瓦时。这个总量约占全社会用电量的21%到30%。分方式看,绿电交易增2.8到3.8倍,分布式自发自用增2.3到4.2倍,绿证增2.4到3.3倍。
绿电直连没有纳入定量测算,因为它现在的体量还太小。报告在注释里说明了这一点。值得注意的是测算口径:只算绿电交易、绿证交易和分布式自发自用三项,不含直连,也不含自建电站。
图源:《企业绿色电力消费与采购中国市场年度报告》(第5页)
四、绿电交易:溢价约10元每兆瓦时
绿电交易的核心优势是电量与环境价值绑定,一份合同同时解决“用了绿电”和“有凭证”两件事。规模上它是主力。2025年3285亿千瓦时的成交量,同比增长38.3%,是四种方式里体量最大的市场化工具。
价格上,绿电环境价值溢价均价主要在10元每兆瓦时上下波动,具体由供需、绿证价格和用户认可度共同决定。品种在变多。数年期交易被明确为最高优先顺序,截至2025年底多年期绿电协议累计成交600亿千瓦时,占累计成交量的14%。
小时级交易是新的探索。江西从2024年起试点,到2026年初已有225家用户、36家新能源企业参与,累计交易近8亿千瓦时。但小时级还很贵也很小。江苏一次月度试点只有4家主体参与,成交60兆瓦时,环境价值均价15元每兆瓦时。
十年期的合同锁的是价格,小时级的合同锁的是时点,前者省钱,后者才过得了严格认证。
图源:《企业绿色电力消费与采购中国市场年度报告》(第6页)
五、绿证:6.8亿个,越新越贵
绿证是最便宜的入口,也是最容易被低估的技术活。2025年单独交易6.8亿个,同比增长146%。价格按生产年份分层,差得很夸张:2023年及以前生产电量的绿证均价0.72元一个,2024年2.12元,2025年5.57元。
2026年3月,2026年生产电量的绿证进入市场,当月均价达到7.76元一个。新证贵,是因为很多场景要求年份匹配。年内波动也大。以2025年生产电量的绿证为例,4月均价4.12元,8月涨到8.10元,9月到12月回落到5元左右。
规律很清楚:履约窗口临近就集中采购,价格就被推高。报告建议必须用当年绿证的企业分批买,别挤在最后。规则也在收紧。绿证有效期两年,2026年1月起核销要求更严,无偿划转被取消,价格必须大于零。
图源:《企业绿色电力消费与采购中国市场年度报告》(第7页)
六、分布式与直连:物理溯源的两条路
如果认证方要的是“物理上真的用了”,前两种方式就不够,得看分布式光伏和绿电直连。分布式光伏的经济性最好,屋顶一铺就能自发自用。但受屋顶面积和发电小时数限制,能覆盖的用电量有限。
所以它更多是补充,不是主力。报告提到可以配储、聚合参与虚拟电厂,甚至汇集后参与绿电直连。绿电直连是2025年的新变量。国家层面明确了“一对一”和“一对多”两种模式,还明确了电量核算和电费计算原则。
但门槛很高:投资规模大,对负荷特征要求高,只适合用电规模大、负荷稳定、负荷率高且有长期运营需求的企业。一句话,直连是给大厂准备的。中小企业用它,经济性算不过来。
图源:《企业绿色电力消费与采购中国市场年度报告》(第8页)
七、国内规则:碳双控加最低消费比重
国内的政策约束是“两条腿”:碳排放双控,和可再生能源电力消费最低比重考核。碳双控这条线上,分布式新能源、绿电直连、省间绿电交易对应的电力排放因子可以按零计算,直接帮企业压住排放总额。
最低比重这条线扩得更快。截至2025年,电解铝已纳入强制考核,钢铁、多晶硅、水泥和国家枢纽节点新建数据中心纳入监测。
其中国家枢纽节点新建数据中心的绿电消费比例要求已达80%。这个数字对数据中心选址影响很大。
考核比号召有用:80%这个门槛一落地,数据中心的选址逻辑就得重算。
2026年起实施的实施办法还首次明确了奖惩机制,从重点用能行业和省级行政区域两个层面压实责任。所以国内绿电需求有两层:一层是企业自己想做,一层是不做就过不了考核。
图源:《企业绿色电力消费与采购中国市场年度报告》(第9页)
八、国际规则:RE100认了,CBAM更严
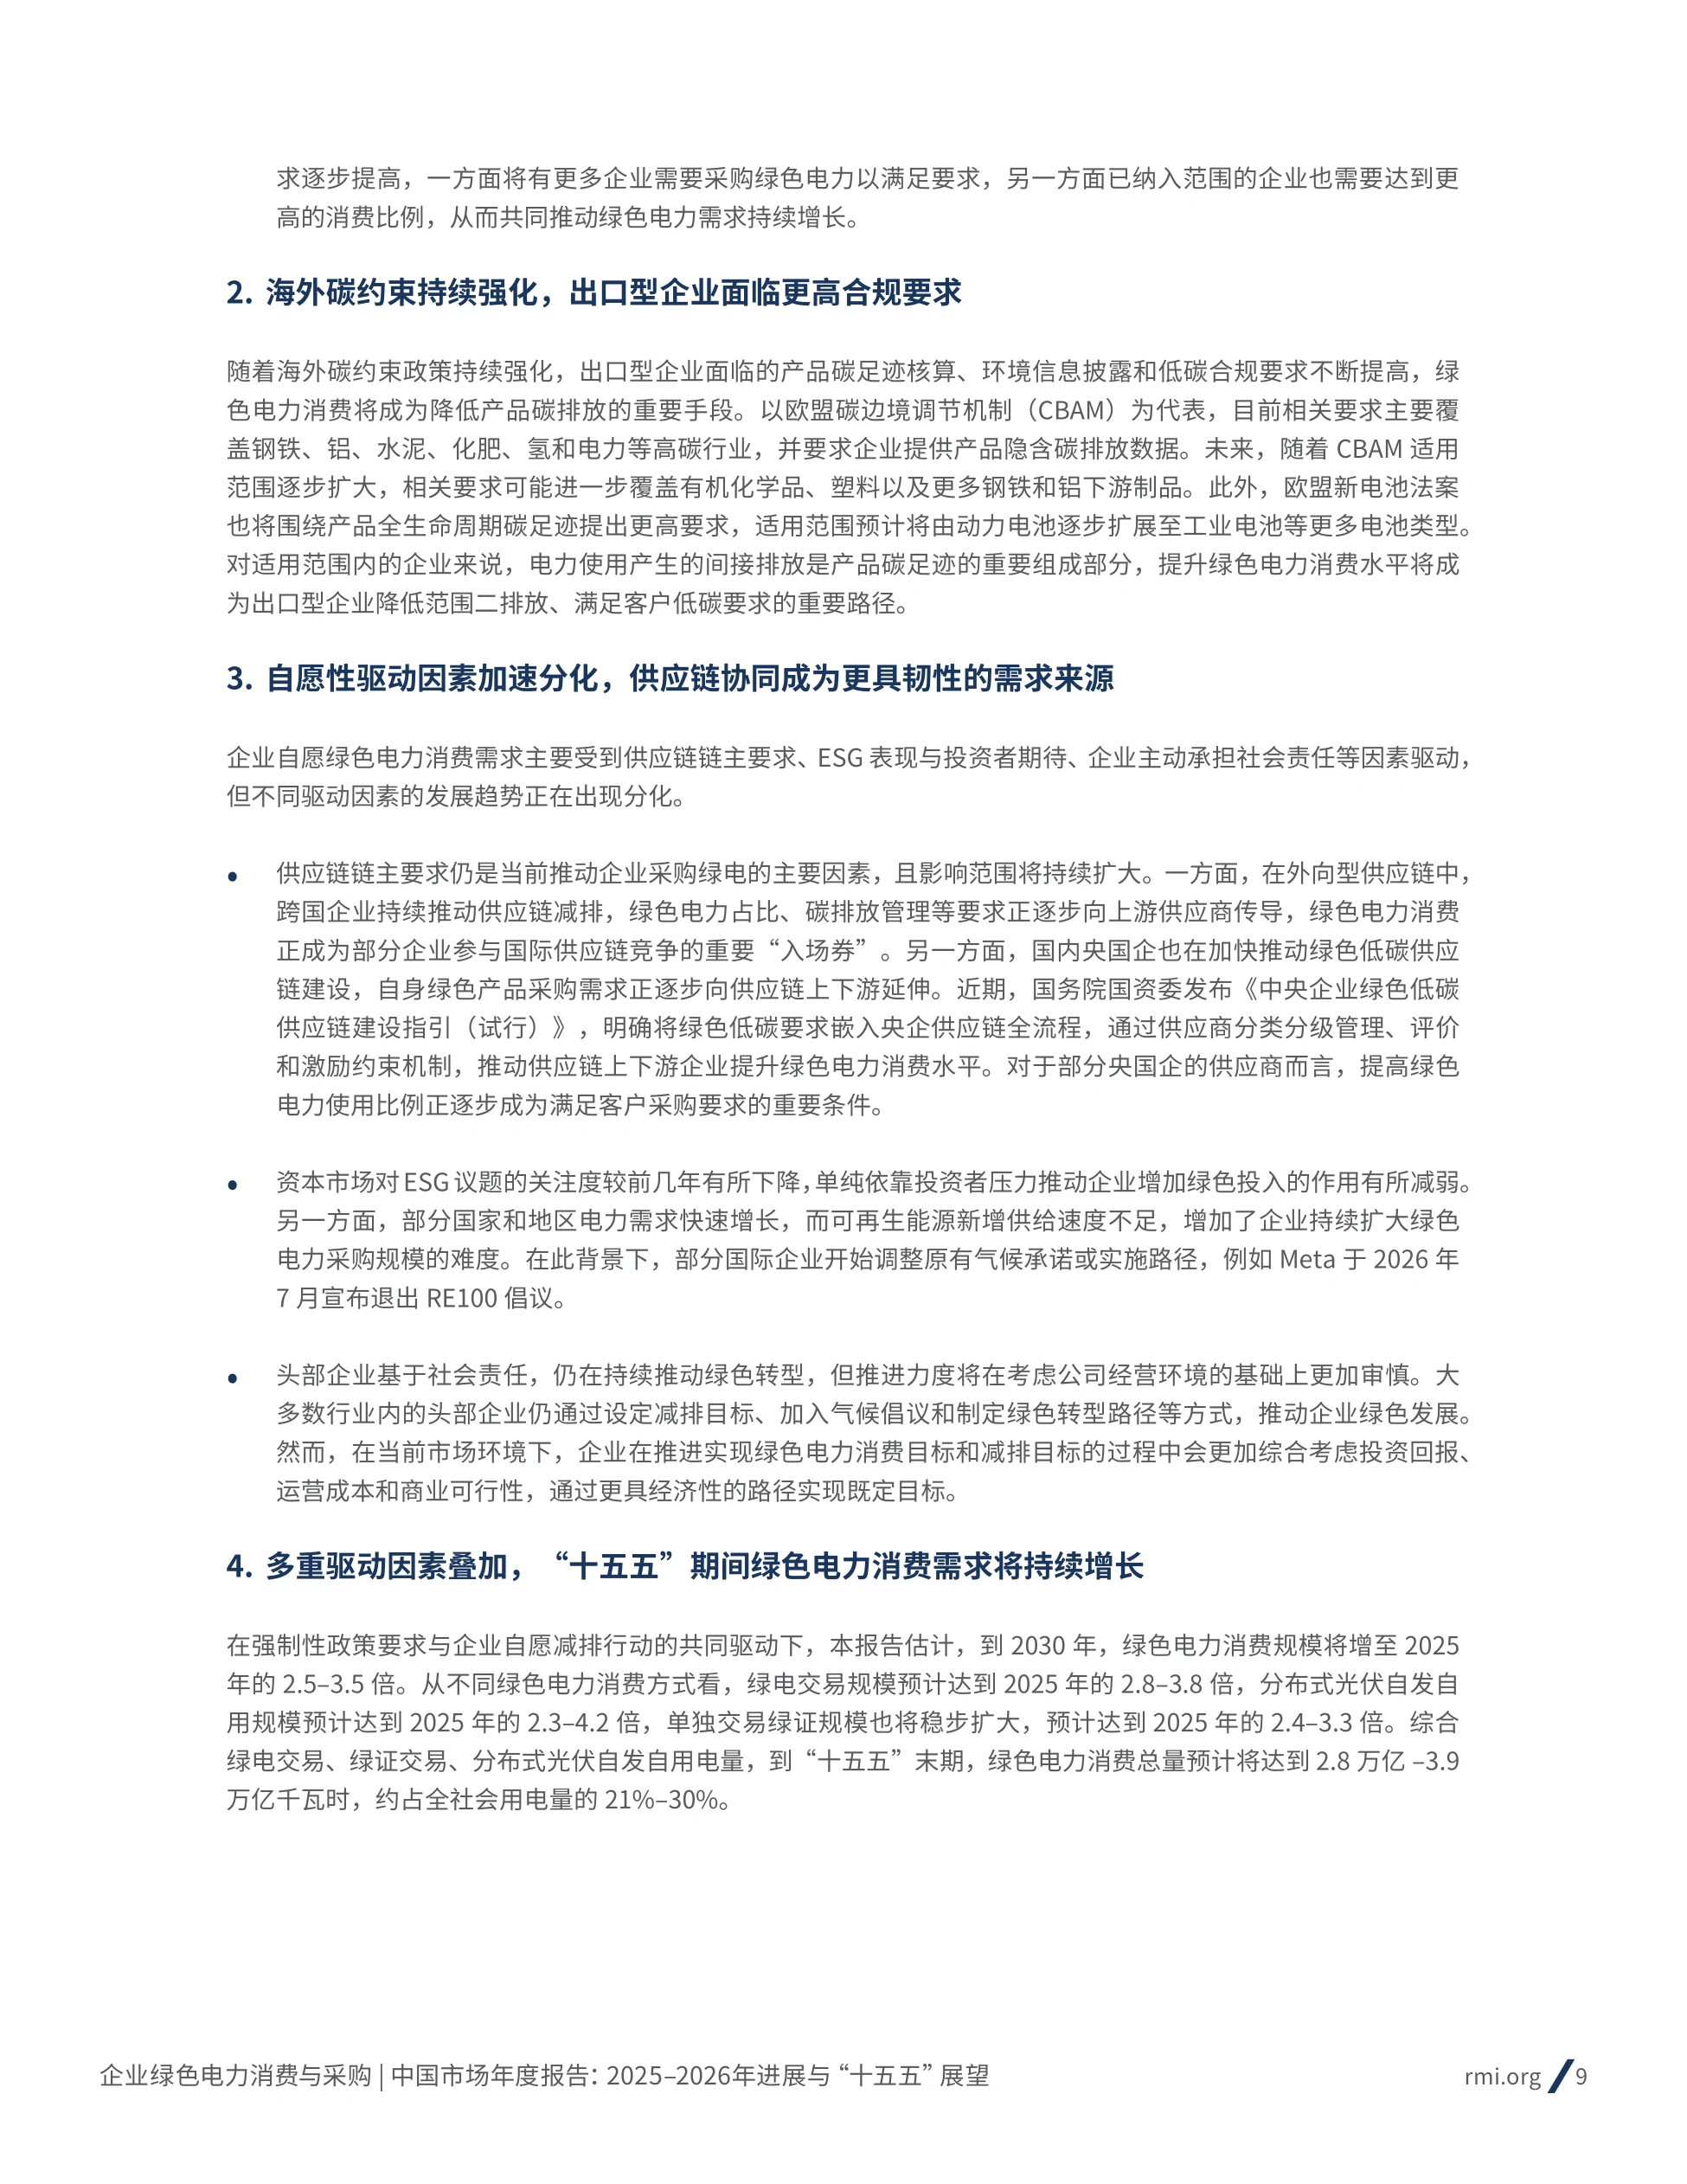
出口企业看的是另一套规则,而且这套规则正在往更细的颗粒度走。好消息是RE100。2025年3月更新的技术导则明确对中国绿证予以无条件认可,配套发布的《RE100中国实施指南》把中国的采购机制逐一对应上。
坏消息是CBAM。收费期已经启动,对使用实际排放因子的电力提出了更严格的物理连接、小时级匹配和合同证据要求。GHGP的范围二修订还在争议中。公众征询收到56个国家1072份回复,70%的受访者不支持把小时级匹配设为强制要求。
企业的态度更保守:429家回答该问题的企业里,只有12%支持,82%给出低支持或不支持。终稿计划2027年底发布。所以短期不会有一套统一的强制规则,但方向很清楚:时间精度、空间相关性、可追溯性,三个维度都在收紧。
图源:《企业绿色电力消费与采购中国市场年度报告》(第10页)
九、成本传导:B端先行,C端还早
最后一个问题是钱谁来出。报告的判断比较冷静:B端需求在加速释放,但成本传导空间仍然有限。链主企业在推。跨国公司和央国企把绿电占比、碳排管理要求往上游传,绿电正在变成供应链的“入场券”。
但供应商很难把成本加到报价里。目前只有小部分面向欧洲市场的出口企业,能按客户要求把绿电成本单列进产品价格。
更多场景下,供应商之间价格竞争激烈,采购方没有绿色溢价支付机制,成本只能自己消化。C端还处在培育期。消费者对绿色产品的支付意愿没形成,企业也担心宣传不当被指“漂绿”。
报告举了两个可参考的做法:中国移动的移动碳账户把低碳行为折成积分,京东用“青绿·减碳”标签给绿色商品做识别入口。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
绿电的成本最终要落到产品价格上,谁先跑通这条链,谁才有资格谈绿色溢价。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。