


汽车行业2026年怎么走?57页信用回顾看产销与利润
 广告
本文解读:《汽车行业信用回顾与2026年展望》 · 共 57 页 · 原文
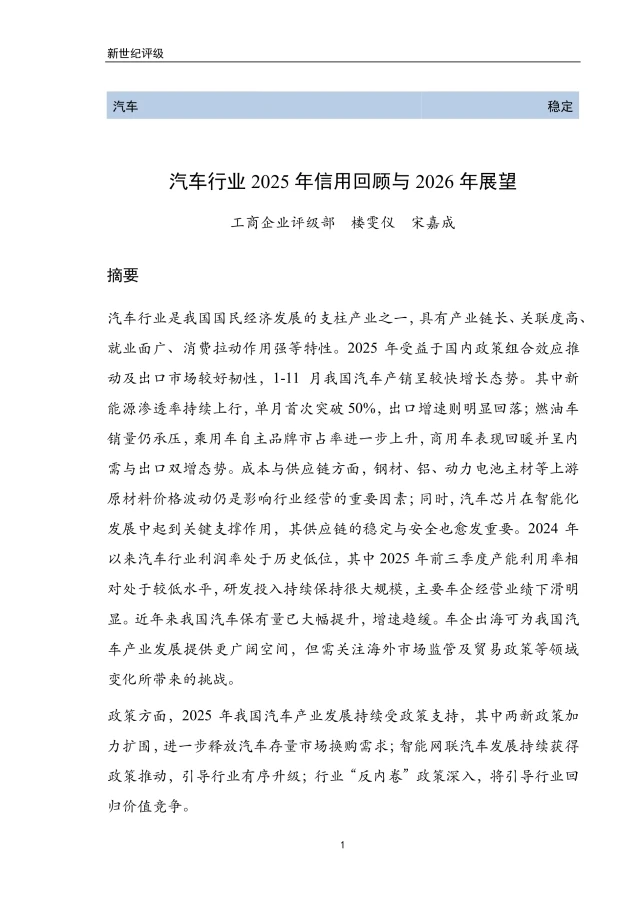
这份报告最值得记住的一句话是:2025年汽车产销创了新高,行业利润率却只有4.4%。《汽车行业2025年信用回顾与2026年展望》共57页,新世纪评级工商企业评级部撰写,给行业的信用展望是“稳定”。
它的视角和券商研报不同:不预测股价,看的是这个行业借了多少钱、还得起还不起。所以它关心的指标是利润率、产能利用率、资产负债率和研发投入,而不是月度交付榜单。
产销创新高和利润创新低同时发生,这就是2025年汽车业最真实的样子。
图源:《汽车行业信用回顾与2026年展望》(第1页)
一、评级视角:为什么关心杠杆
报告开篇先给行业定性:产业链长、关联度高、就业面广、消费拉动强,是国民经济支柱产业之一。但它的分析重点不在产业规模,而在信用:企业能不能还债,债务结构稳不稳,现金流撑不撑得住。
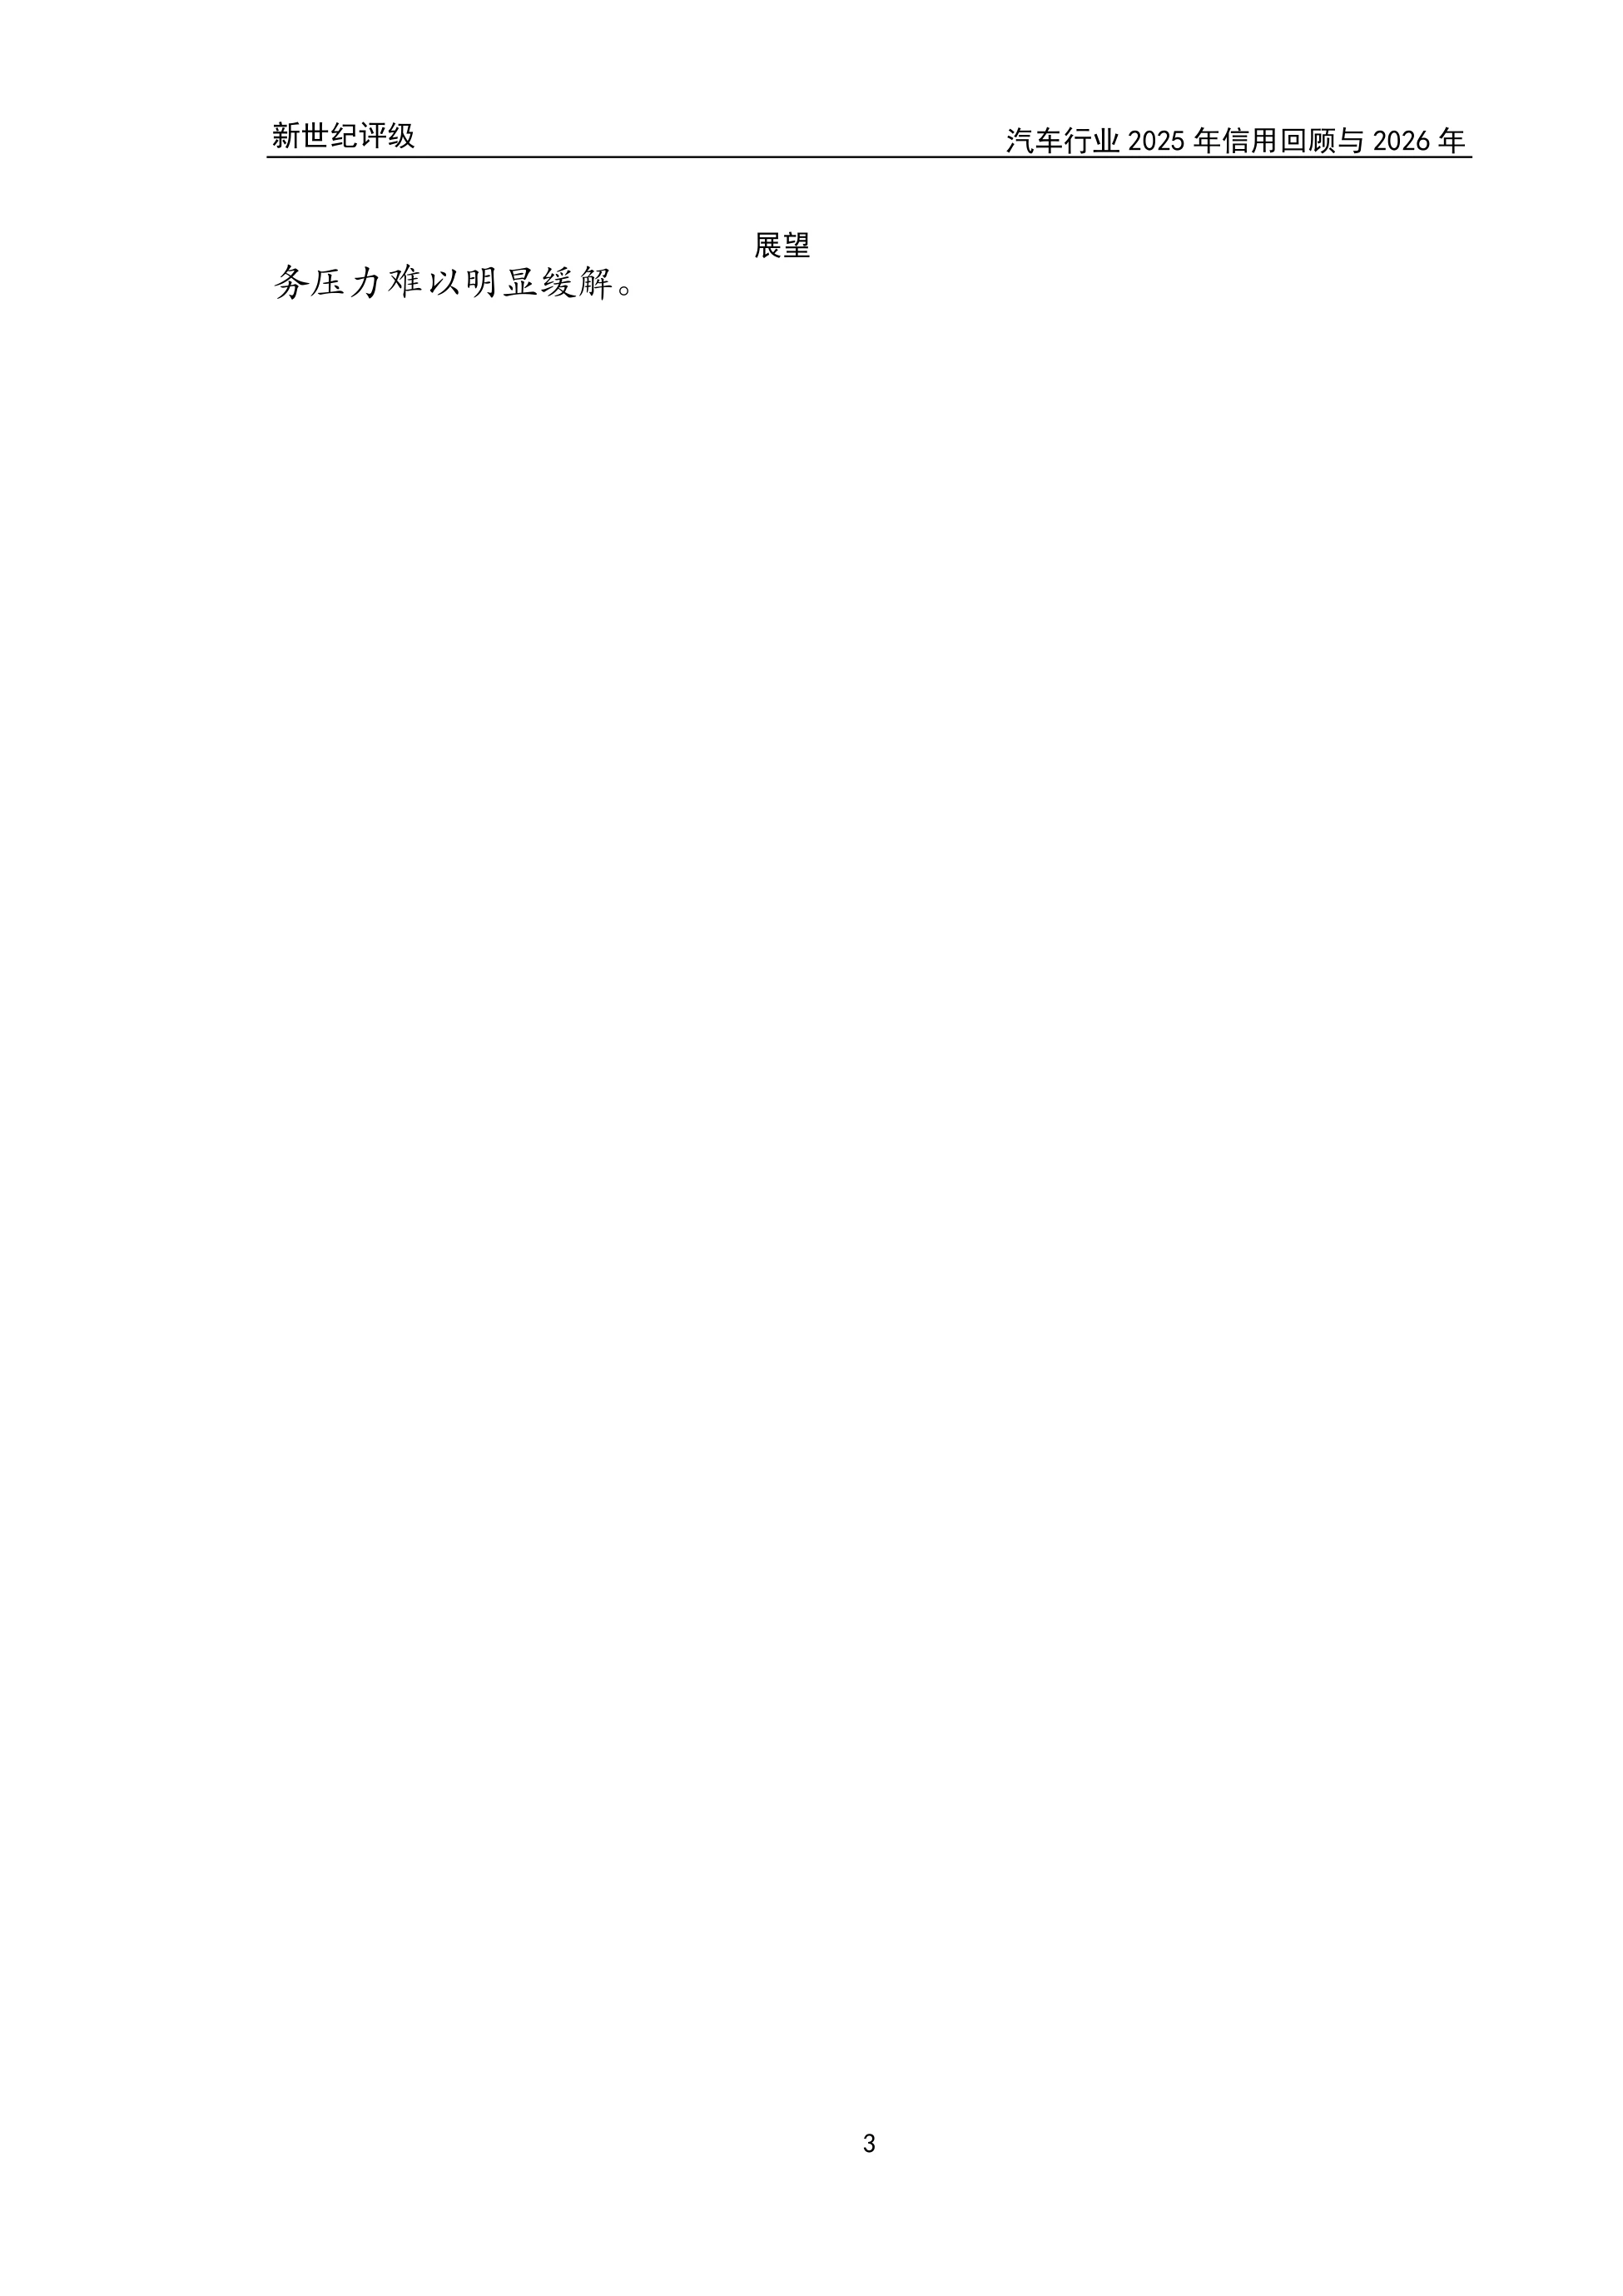
2024年我国汽车产销3128.2万辆和3143.6万辆,同比分别增长3.7%和4.5%,总量连续16年全球第一,这个基数决定了后面所有讨论。占全球比重也不低:2024年产量占34%、销量占38%,新能源销量占全球70.5%,出口585.9万辆连续两年第一。
2024年出口对总销量增长的贡献率约71%。也就是说,那一年增长的大头来自海外。这也是评级机构要盯出海的原因:一旦海外政策变了,增长的支点就跟着变。
报告把行业分成整车、零部件、经销三段,每一段的信用逻辑不一样:整车看规模和研发,零部件看客户,经销看现金流。
图源:《汽车行业信用回顾与2026年展望》(第3页)
二、2025产销:3123万辆,渗透率47.5%
2025年1-11月,我国汽车产销分别完成3123.1万辆和3112.7万辆,同比分别增长11.9%和11.4%,在内外压力下仍算不错。拆开看,国内销量2478.3万辆,同比增长9.7%,主要靠两新政策加力扩围和新车型投放。
新能源是主动力。1-11月产销1490.7万辆和1478.0万辆,同比分别增长31.4%和31.2%,渗透率达到47.5%,接近一半。单月看更清楚:10月渗透率51.6%,首次超过50%;11月进一步升到53.2%,燃油车成了少数,这个拐点的意义很大。
结构上也有变化:纯电1-11月951.5万辆,同比增长41.2%;插混526.1万辆,增长16.4%。纯电占比约64%,增速重新超过插混。报告把这归因于高压平台推广、充电功率提升和电池成本下降,纯电的性价比又回来了。
渗透率过半那一刻,燃油车从主流变成少数,前后用了不到五年。
图源:《汽车行业信用回顾与2026年展望》(第4页)
三、出口:634万辆,11月首破70万
出口是2025年另一个亮点。1-11月汽车出口634.3万辆,同比增长18.7%,占销量的比重升到20.38%,五分之一的销量靠海外消化。出口对总销量增长的贡献率约31.0%。11月单月出口72.8万辆,同比增长48.5%,历史上首次超过70万辆。
分车型看,乘用车出口539.7万辆、同比增长19.4%,商用车94.7万辆、增长14.6%,乘商两条线都在涨。但出口的结构在变。传统燃料汽车出口402.9万辆,同比下降;纯电出口147.3万辆,同比增长64.6%;插混出口84.2万辆,增长2.4倍。
插混出口基数小、增速快,是2025年最明显的一条暗线。它对应的市场是充电设施不完善地区。
燃油车出口下滑、插混出口翻倍,说明海外市场也在按能源结构重新分层。
图源:《汽车行业信用回顾与2026年展望》(第5页)
四、燃油车:从2275万到1634万
报告列了五年燃油车销量:2021年2275.5万辆、2022年1997.7万辆、2023年2059.9万辆、2024年1857.0万辆,一路往下。2025年1-11月是1634.7万辆,同比再降约2%。五年下来少掉六百多万辆,这个缺口基本被新能源车填上了,但价格不是原来的价格。
挤出效应在价格带上最明显。新能源乘用车在8万以下到25万区间全面铺开,10-15万区间增速最高。30-40万区间是唯一销量下降的价位段,说明中高端市场还没有被完全改写。
燃油车的压力会往上游传。以燃油动力系统为主导产品的零部件企业,报告判断将持续承压。
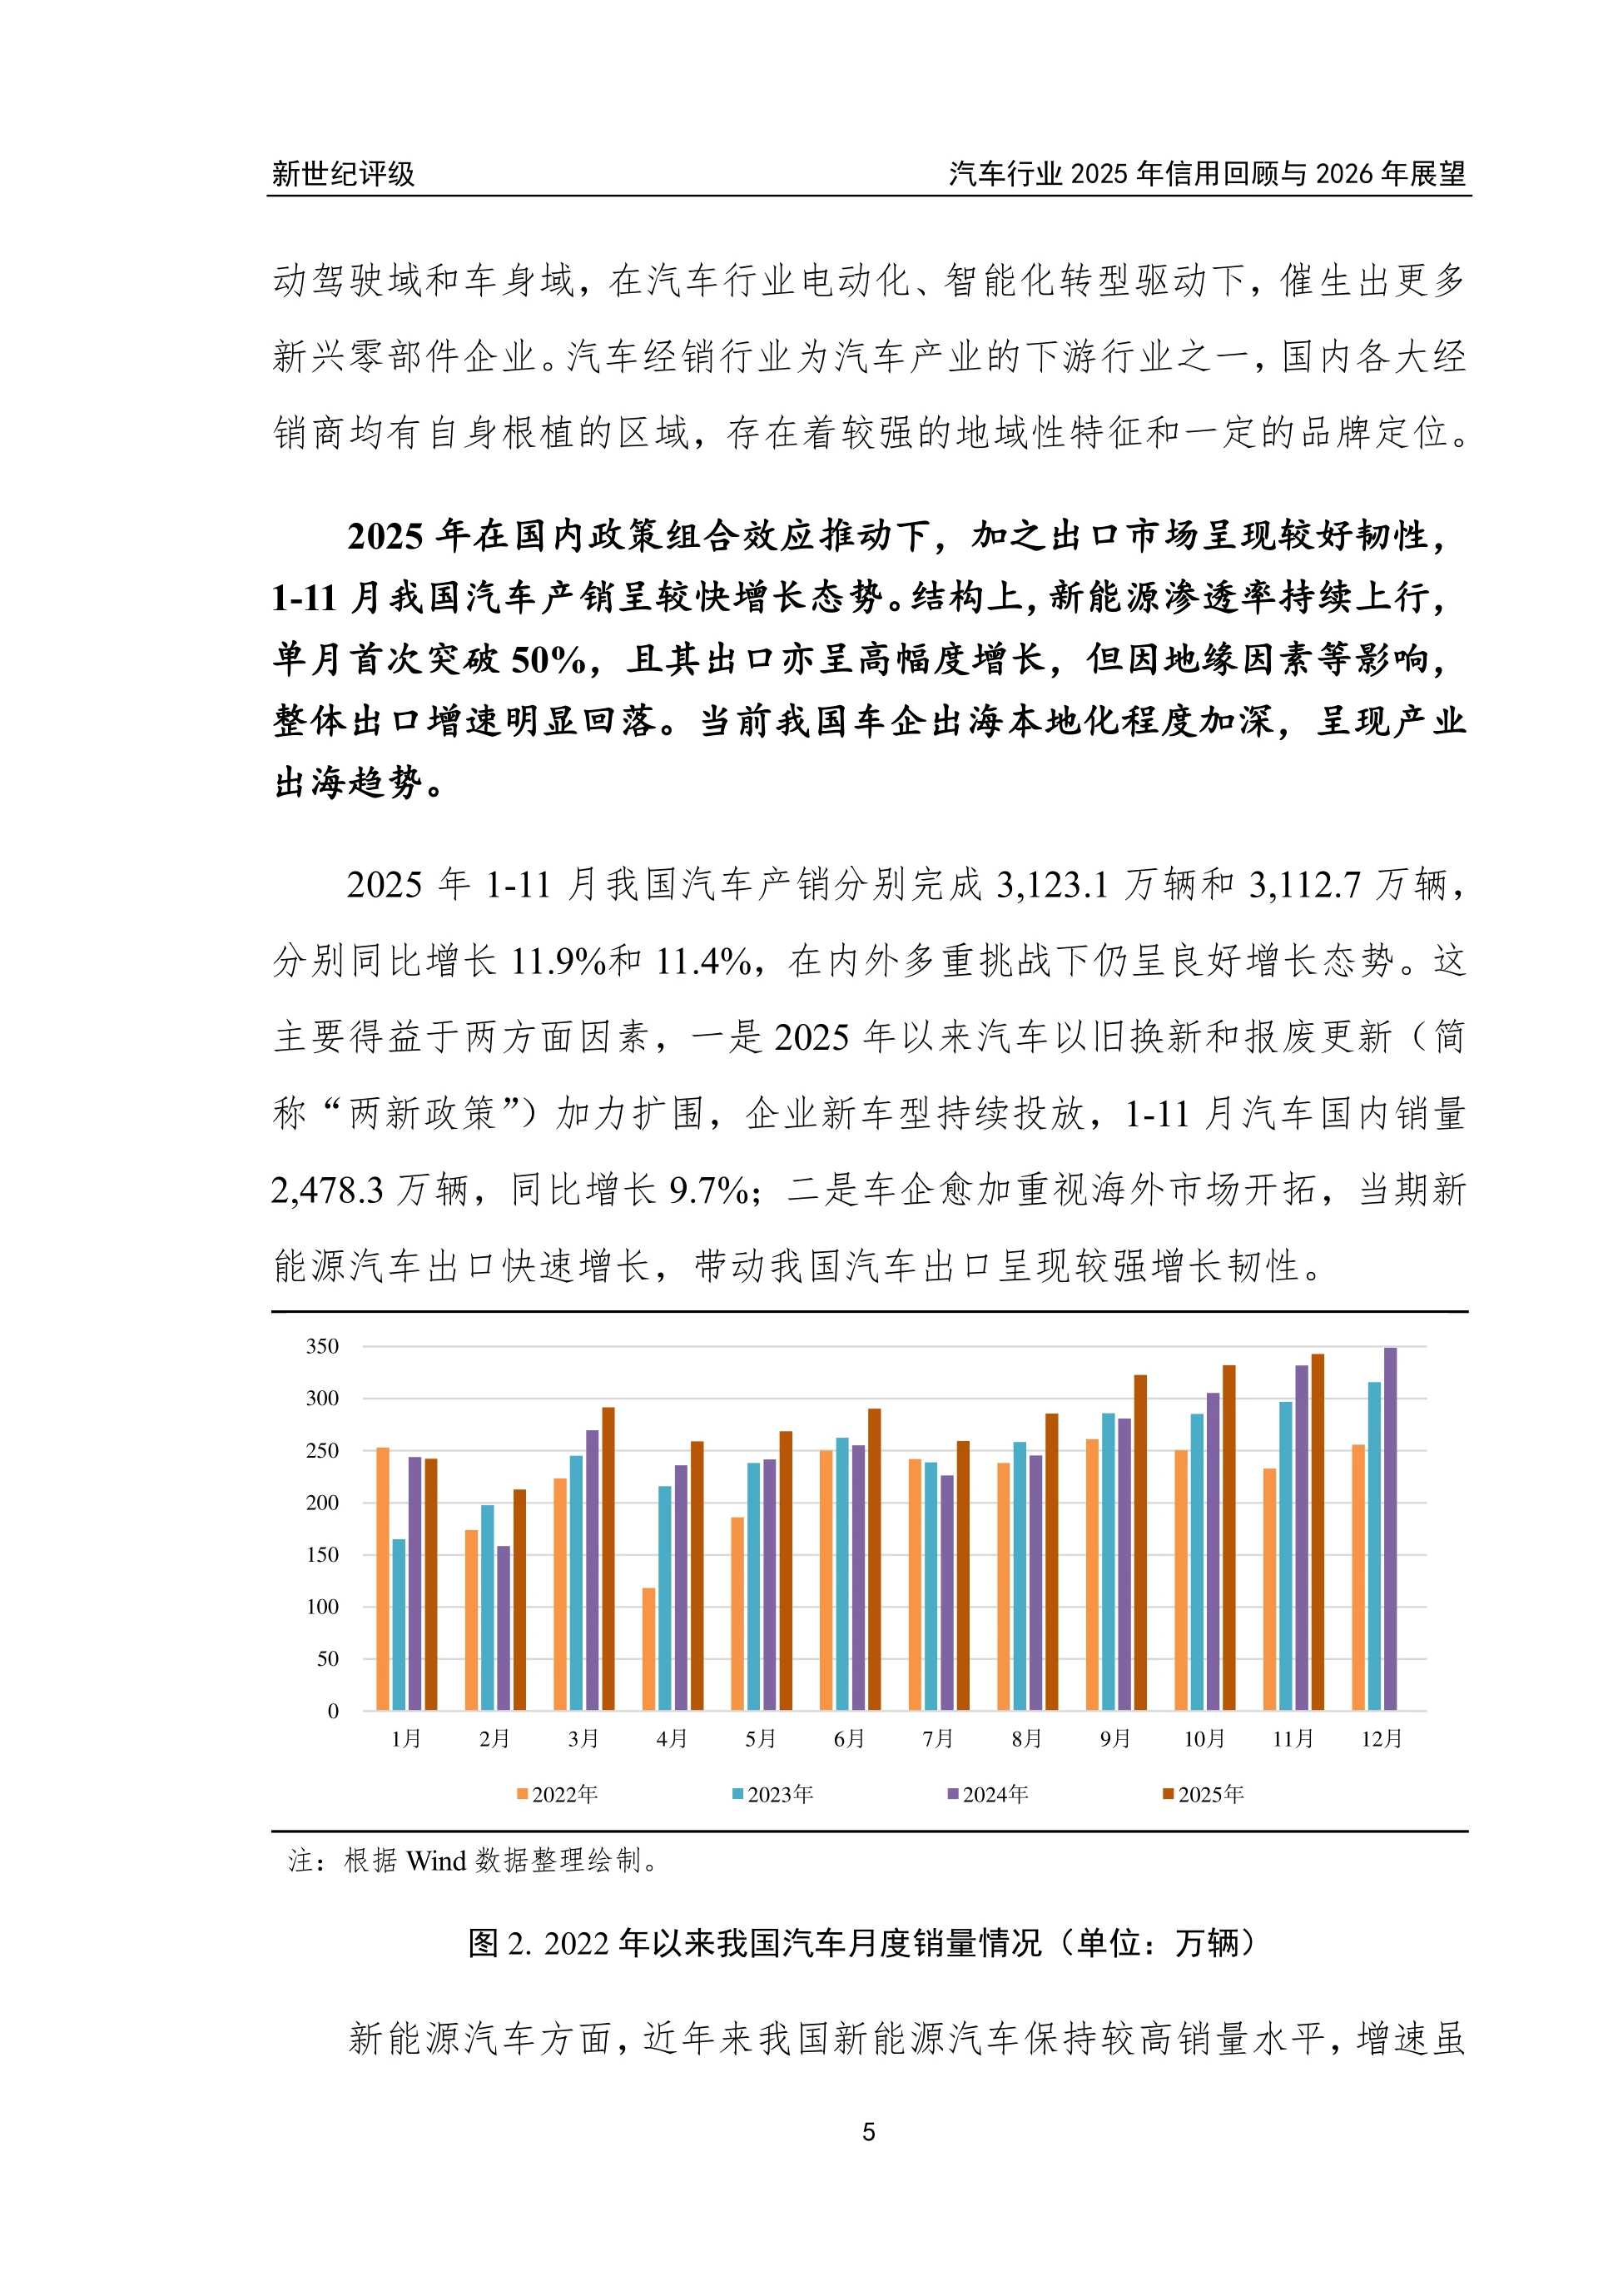
图源:《汽车行业信用回顾与2026年展望》(第6页)
五、利润:行业4.4%,样本净利降29%
利润率是这份报告最扎心的一组数:2022年5.7%、2023年5%、2024年4.3%,2025年1-11月小幅回升到4.4%,制造业里这个水平偏低。样本企业的账更直白。2025年前三季度营业收入2.81万亿元继续增长,净利润497.40亿元,同比下降29.03%。
毛利率15.10%,同比下降1.46个百分点,终端价格战打掉的就是这块空间。规模上来,单价下去。投资收益的退潮也很快。2022年投资收益占利润总额67.59%,2024年降到30.40%,2025年前三季度只有27.87%。
原因是合资联营企业不行了:燃油车业务被挤压,新能源业务还在高投入期,两头都不赚钱。报告还点了一句:行业利润主要来自出口和上游产业链,部分整车企业生存压力在加大。
增收不增利,是2025年整车企业最普遍的处境,也是评级机构最在意的信号。
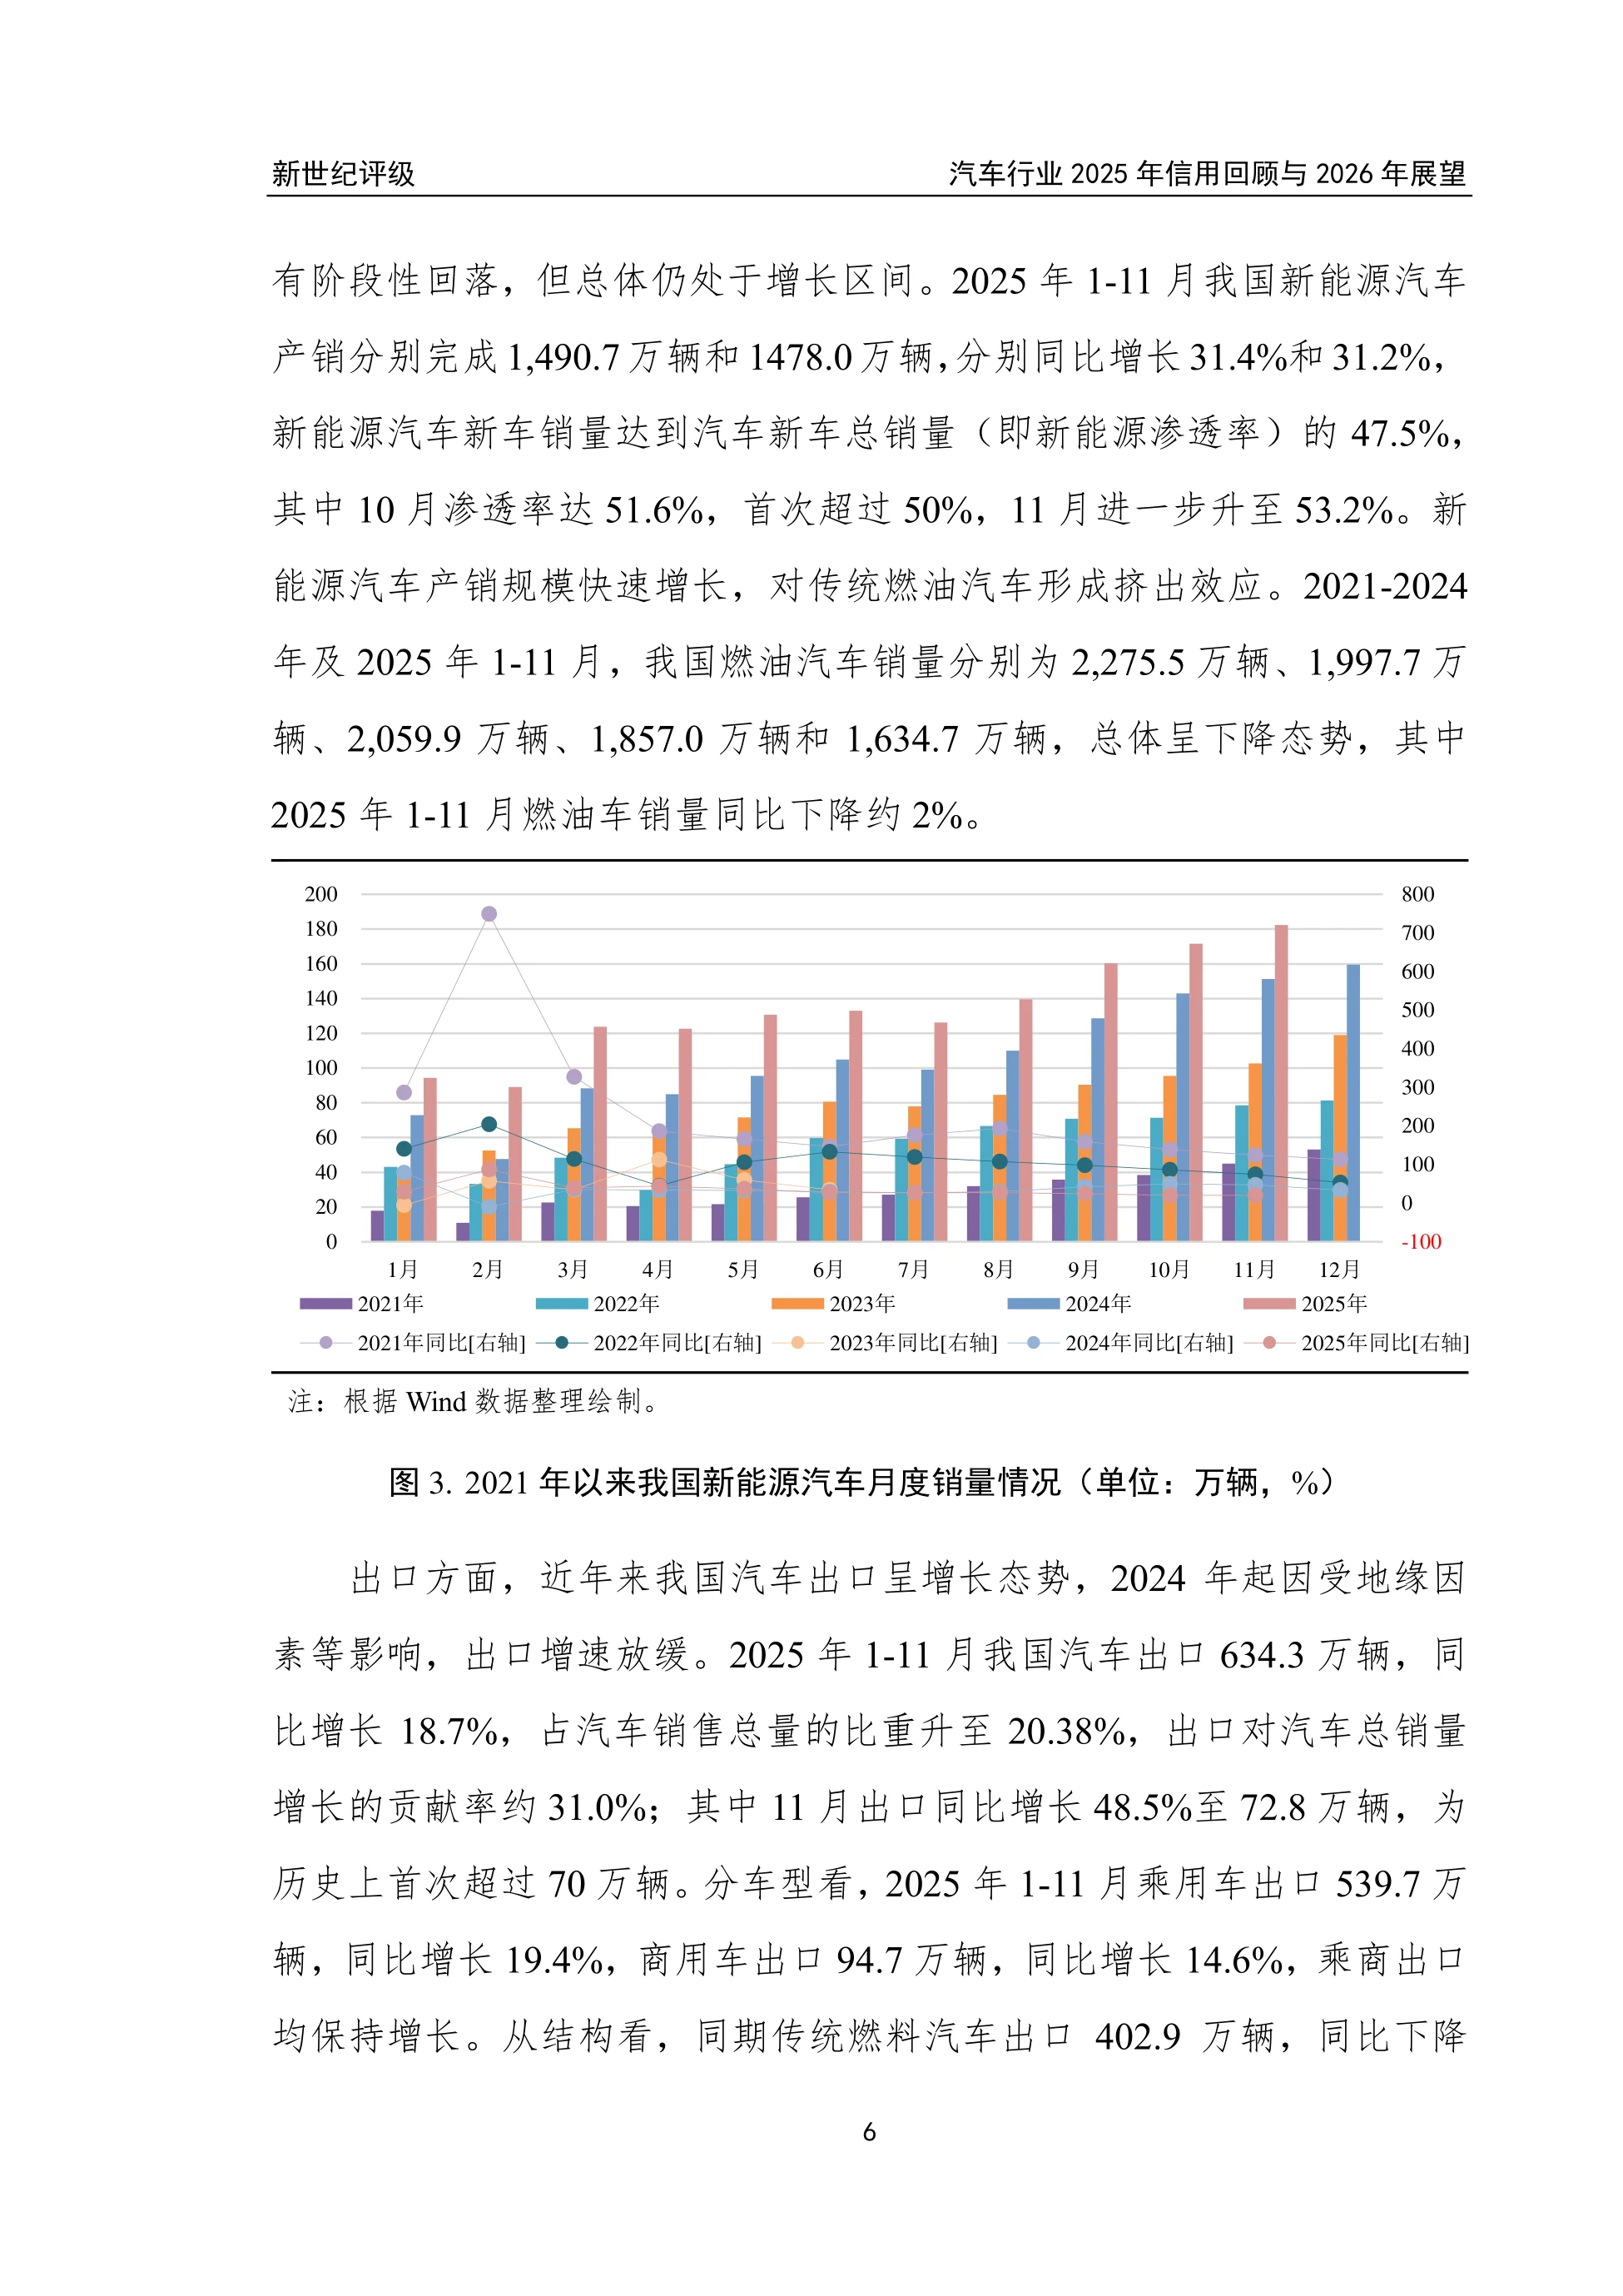
图源:《汽车行业信用回顾与2026年展望》(第7页)
六、产能与投资:72.2%和15.3%
产能利用率是一条容易被忽略的线。2022到2024年分别是72.7%、74.6%、72.2%,2025年前三季度仍是72.2%,比规上工业平均水平还低两个百分点。2024年下滑主要是燃油车需求和生产波动大;2025年前三季度靠销量回暖提升了1.9个百分点。
另一头是投资还在加速。2025年1-11月汽车制造业固定资产投资同比增长15.3%,高于制造业13.4个百分点、全国17.9个百分点。一边产能利用率低,一边投资高增长,这个组合只有一种解释:产能在往头部集中,落后产能在退出。
研发投入也在顶格跑。样本企业2024年研发支出2157.00亿元,2025年前三季度1438.87亿元,同比增长13.06%。比亚迪、吉利、上汽、广汽四家加起来就是一千二百多亿的量级,研发强度在3.5%到7%之间。
在建产能的数字更能说明问题:样本企业在建工程从7089.01亿元增到9374.52亿元,三年涨了三成多。
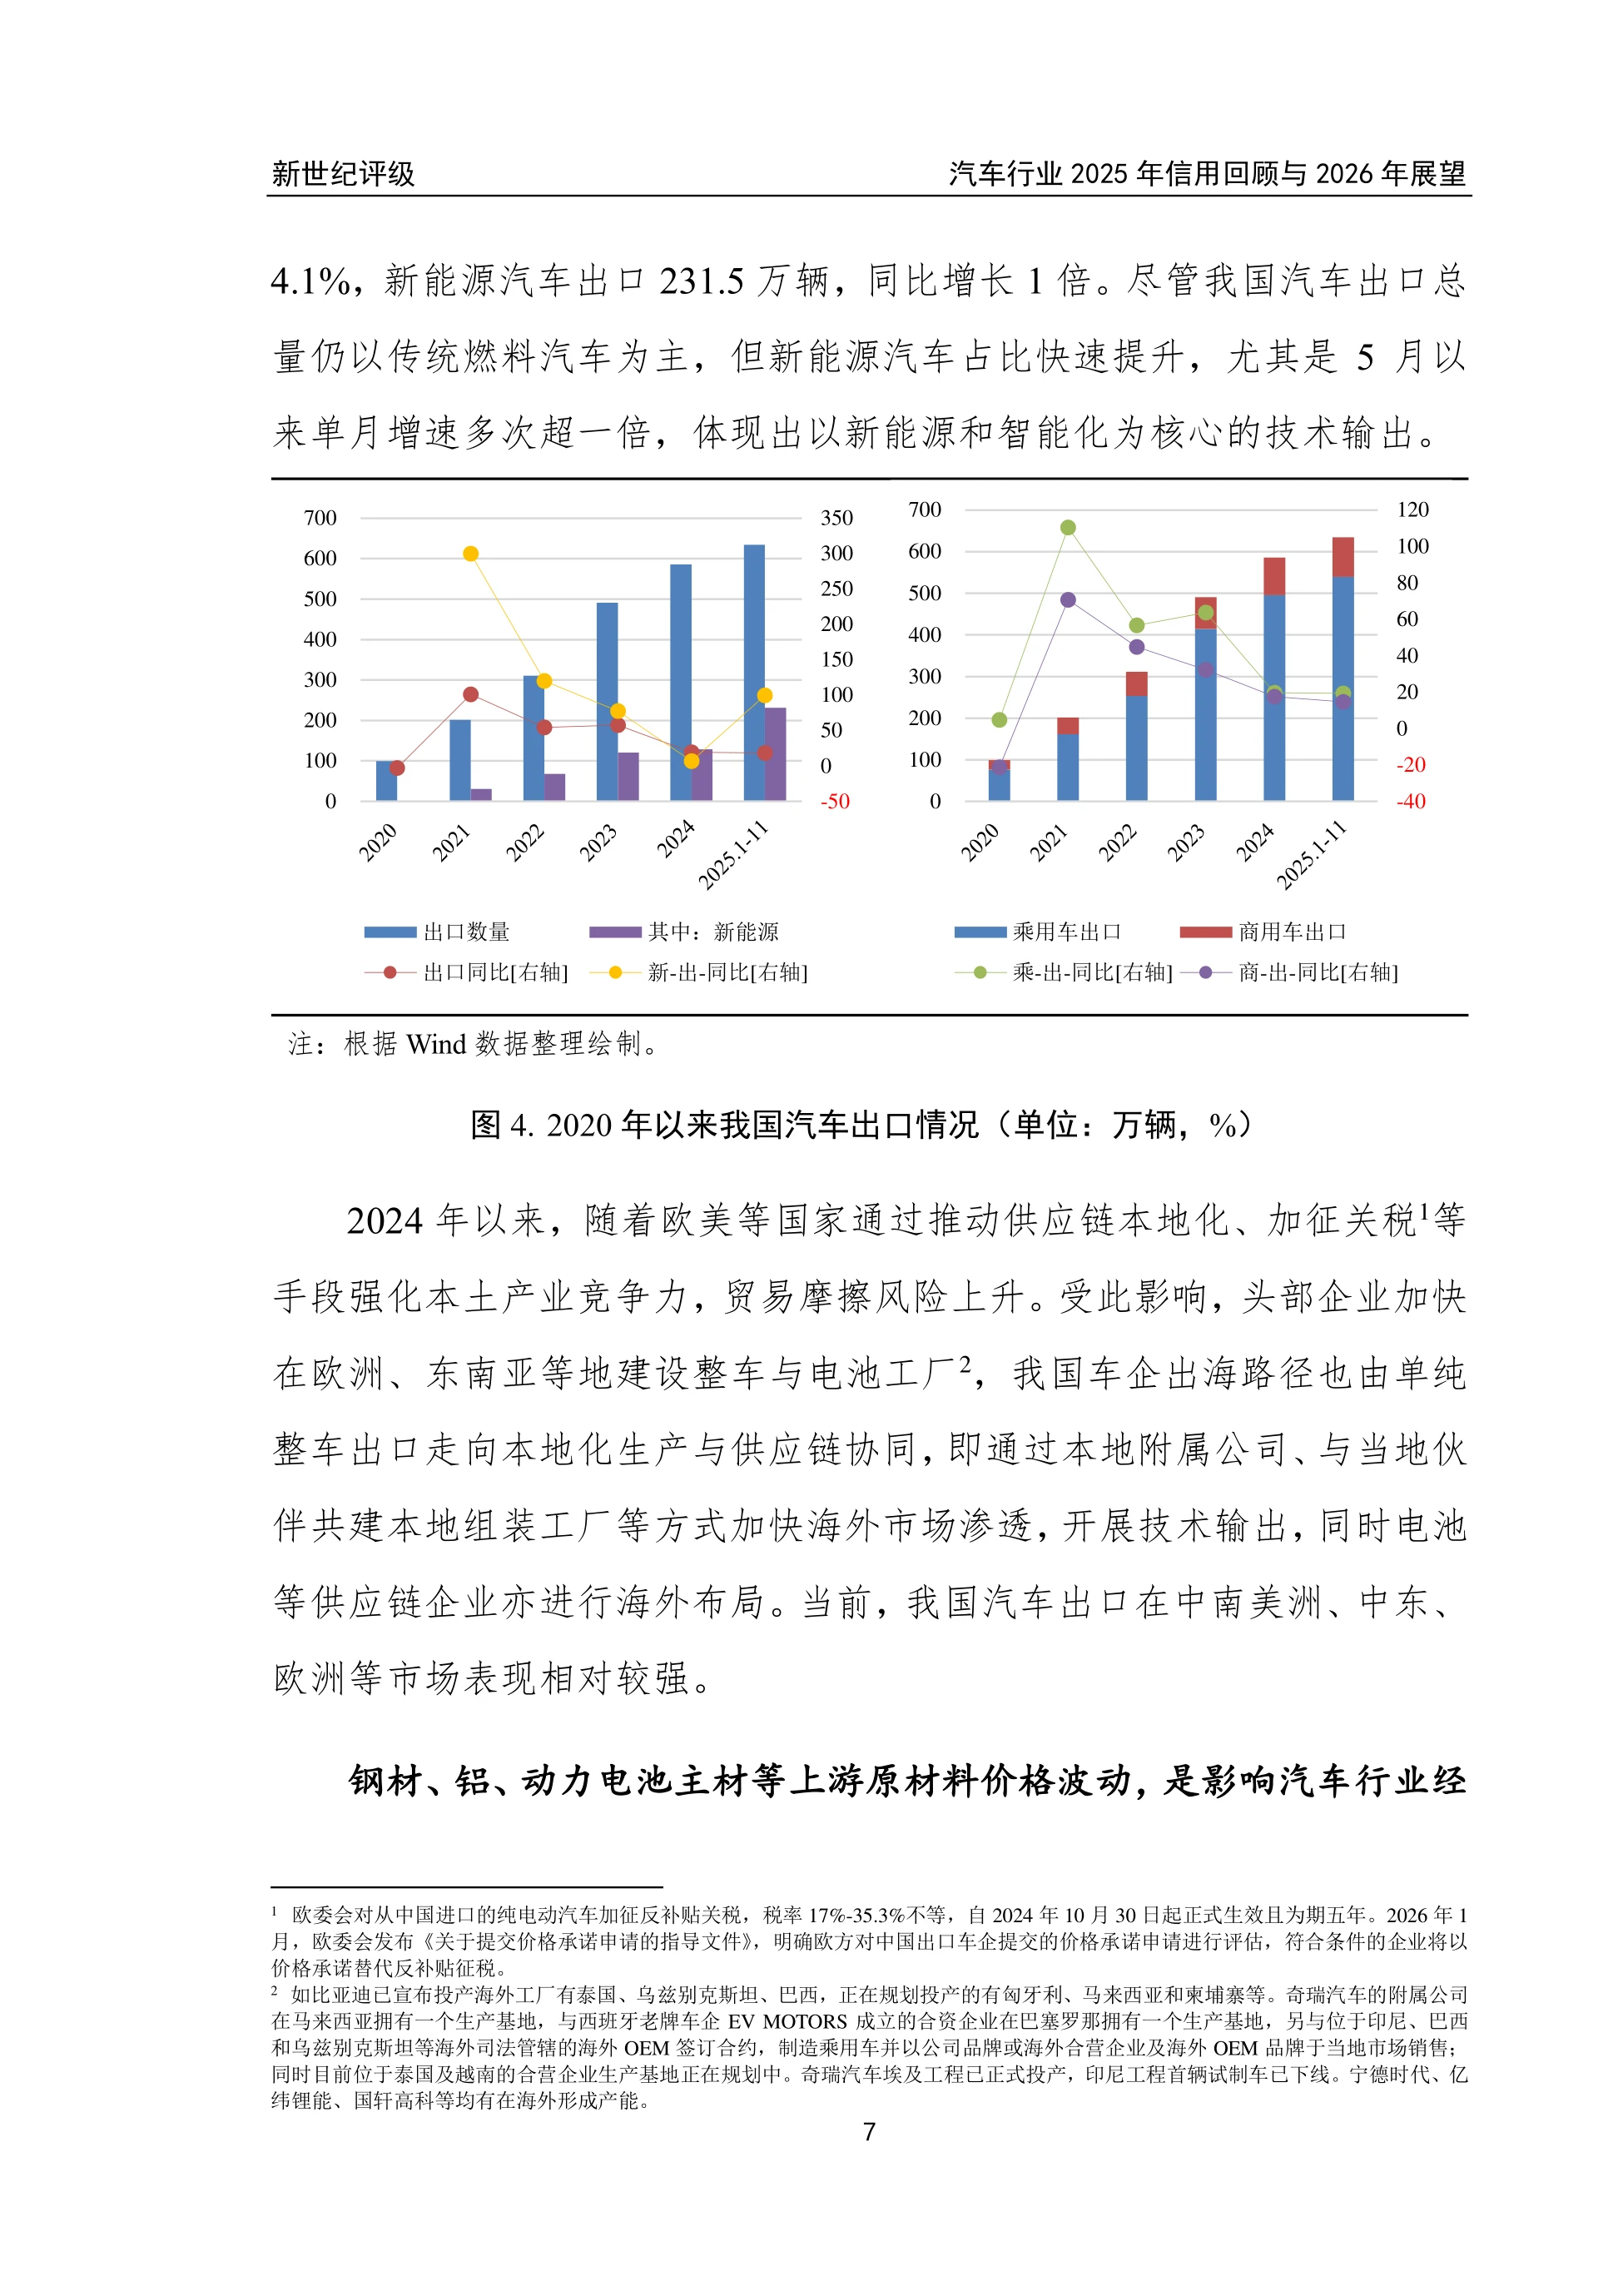
图源:《汽车行业信用回顾与2026年展望》(第8页)
七、零部件与经销商:两头受挤
零部件这一环,报告点出了两个结构性特征:客户集中度高,原材料成本占比高。它的盈利靠整车厂给的量。整车厂销量分化,零部件企业的订单、产能利用和现金流就跟着晃。
动力电池是例外。我国动力电池行业集中度很高,全球市占率进一步提升到约69.4%,格局稳定。经销商的日子更难。2024年亏损面41.7%,2025年上半年扩大到52.6%;盈利经销商比例从39.3%降到29.9%。
网点也在收缩。拥有1-2家4S店的经销商集团为2192个,同比减少10.7%,省域内经营的集团占比接近七成。新车价格倒挂、维保周期变化、渠道变革,三件事叠在一起,中短期内这个行业的运营压力很难缓解。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
整车的账期压力会先传到零部件,再传到经销商,最后落在现金流最薄的那一家。
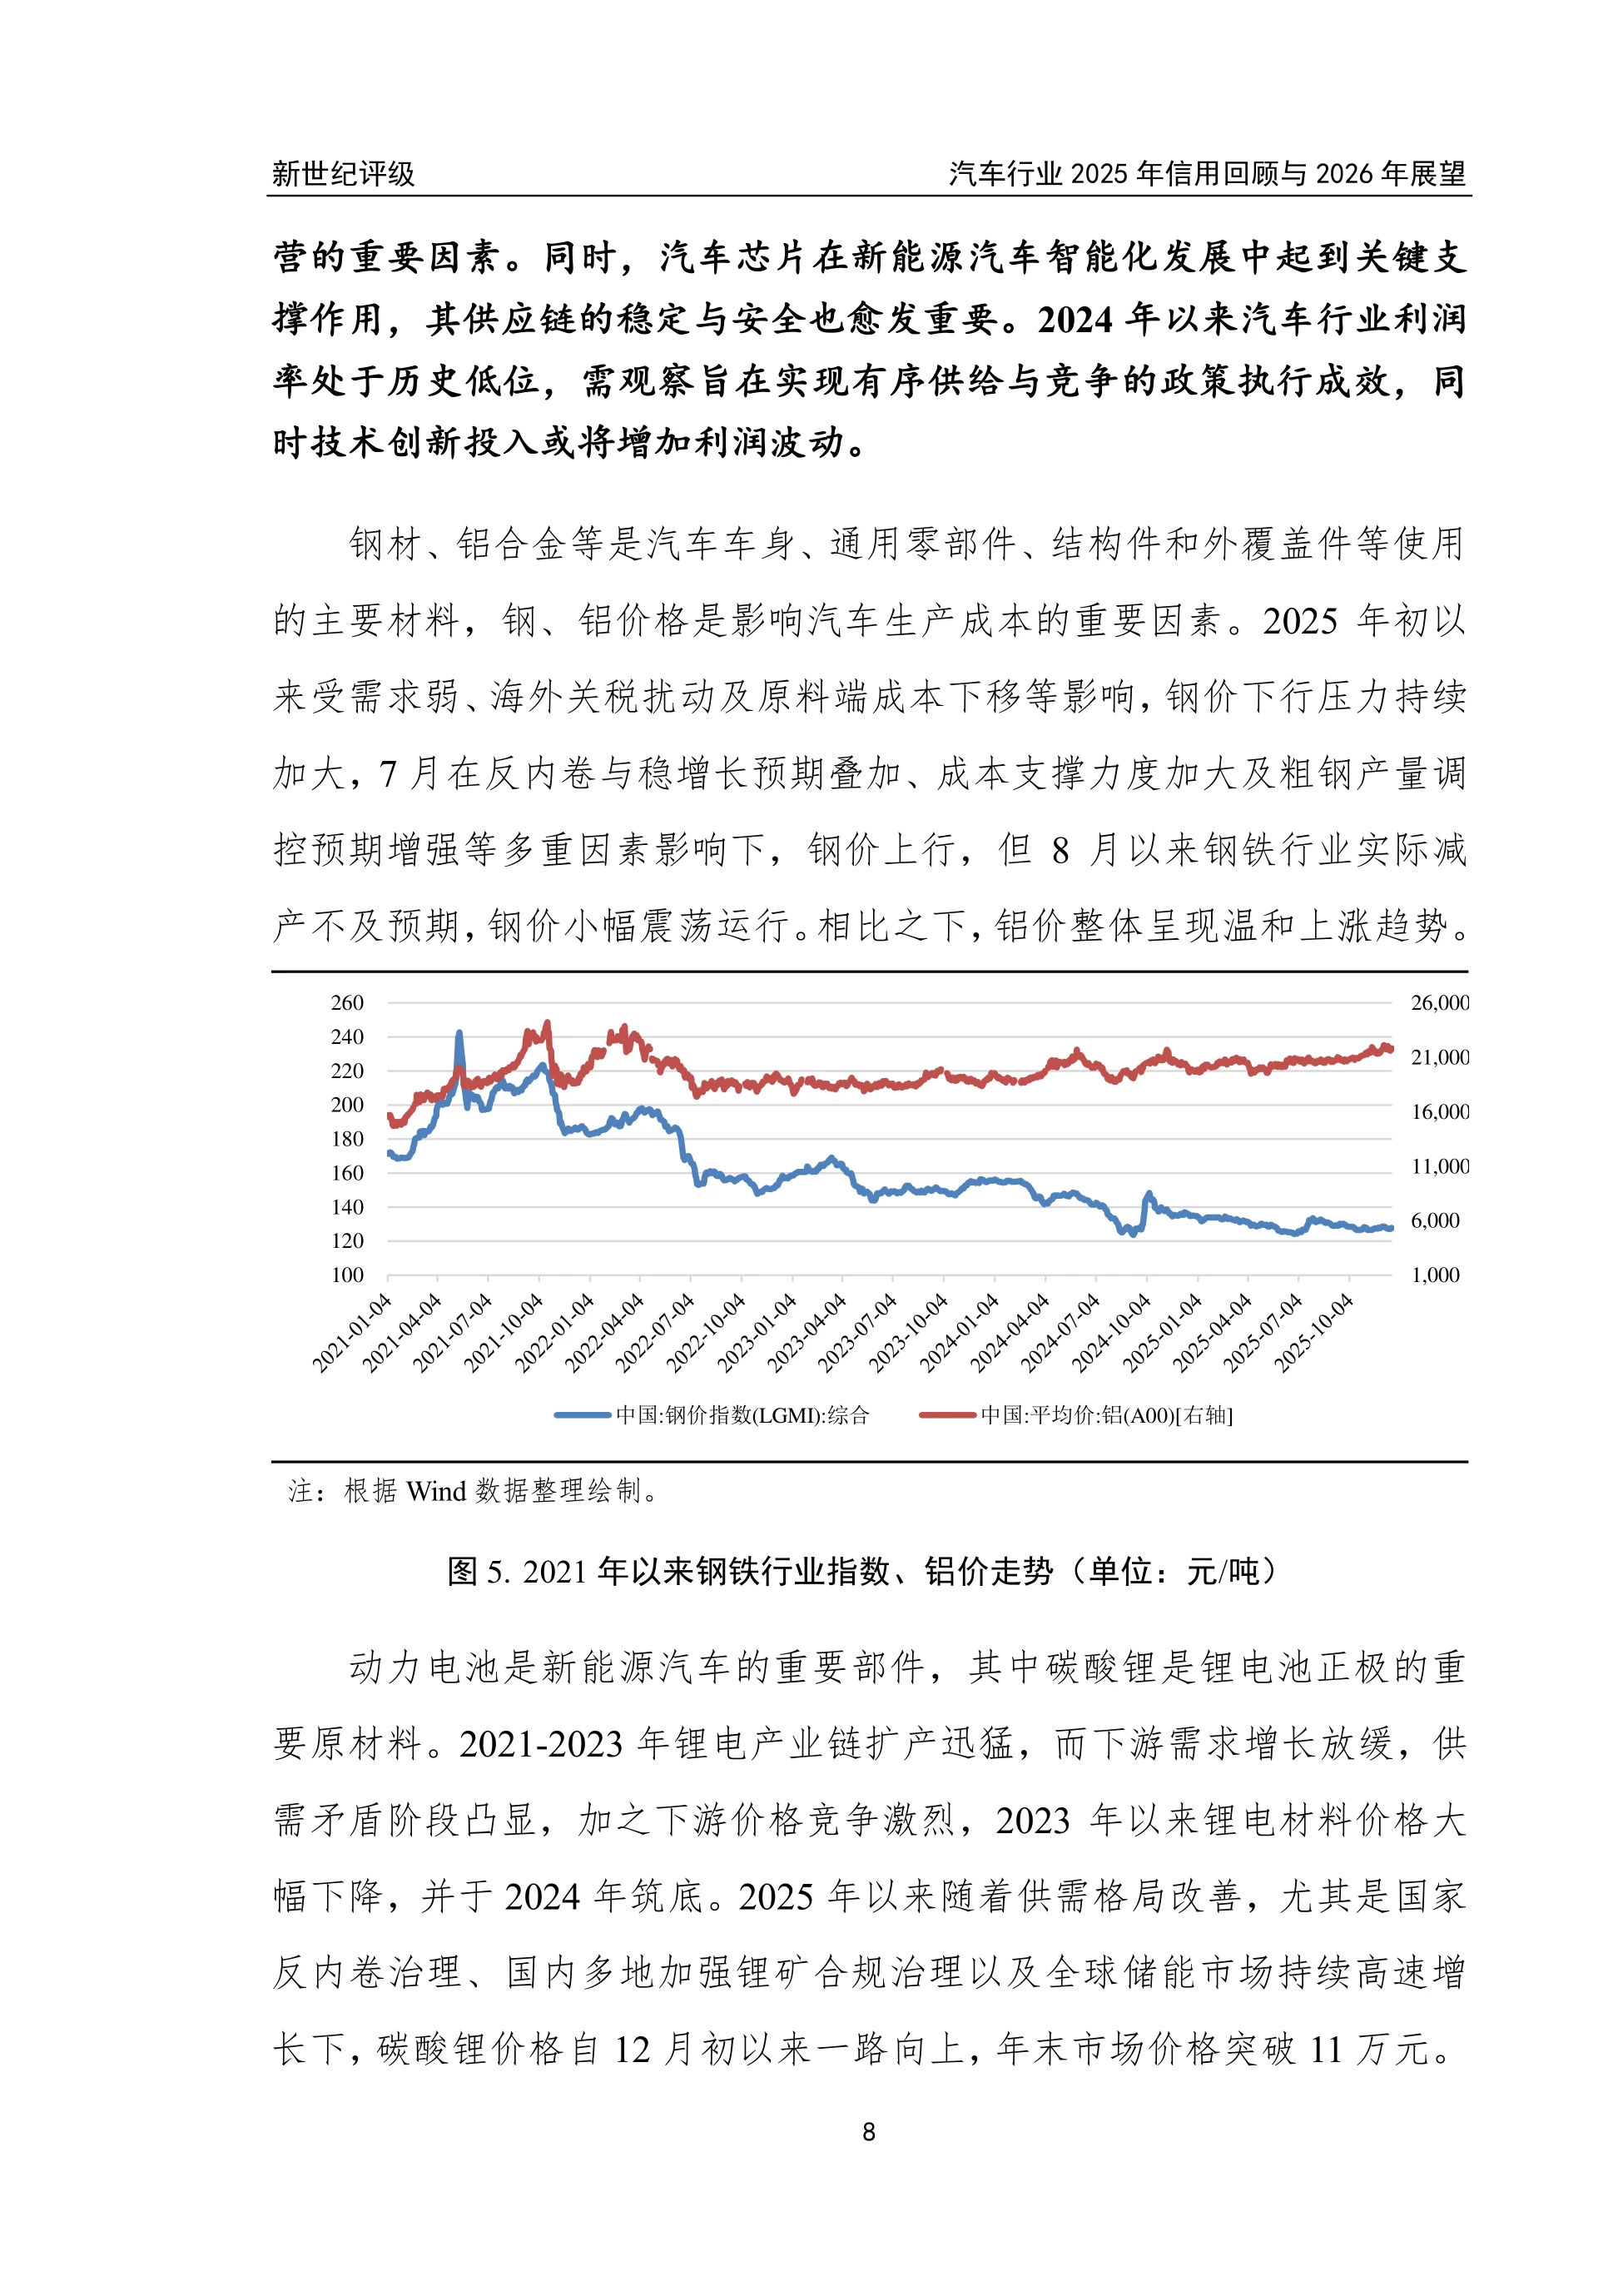
图源:《汽车行业信用回顾与2026年展望》(第9页)
八、政策三支箭:两新、智驾、反内卷
政策是2025年增长的第一推动力,报告点出三条主线:两新政策、智能网联、反内卷。两新政策指以旧换新和报废更新,2025年加力扩围,直接释放存量市场的换购需求。
购置税政策有个关键时间点:2024到2025年全额免征、每辆不超3万元;2026到2027年减半征收、不超1.5万元。这意味着2025年有一波需求前置。2026年开年要接住这个透支,难度不小,报告把这列为主要风险之一。
智能网联的渗透已经很高:L2级在燃油乘用车57.1%、新能源乘用车61.1%;L2+级在新能源乘用车25.9%。反内卷的作用是改变竞争方式。报告判断竞争重心会从价格转向规模效应、技术创新、产品体验和财务稳健度。
三支箭里,两新是短期刺激,智能网联是中期方向,反内卷是长期规则,三者的时间尺度完全不同。
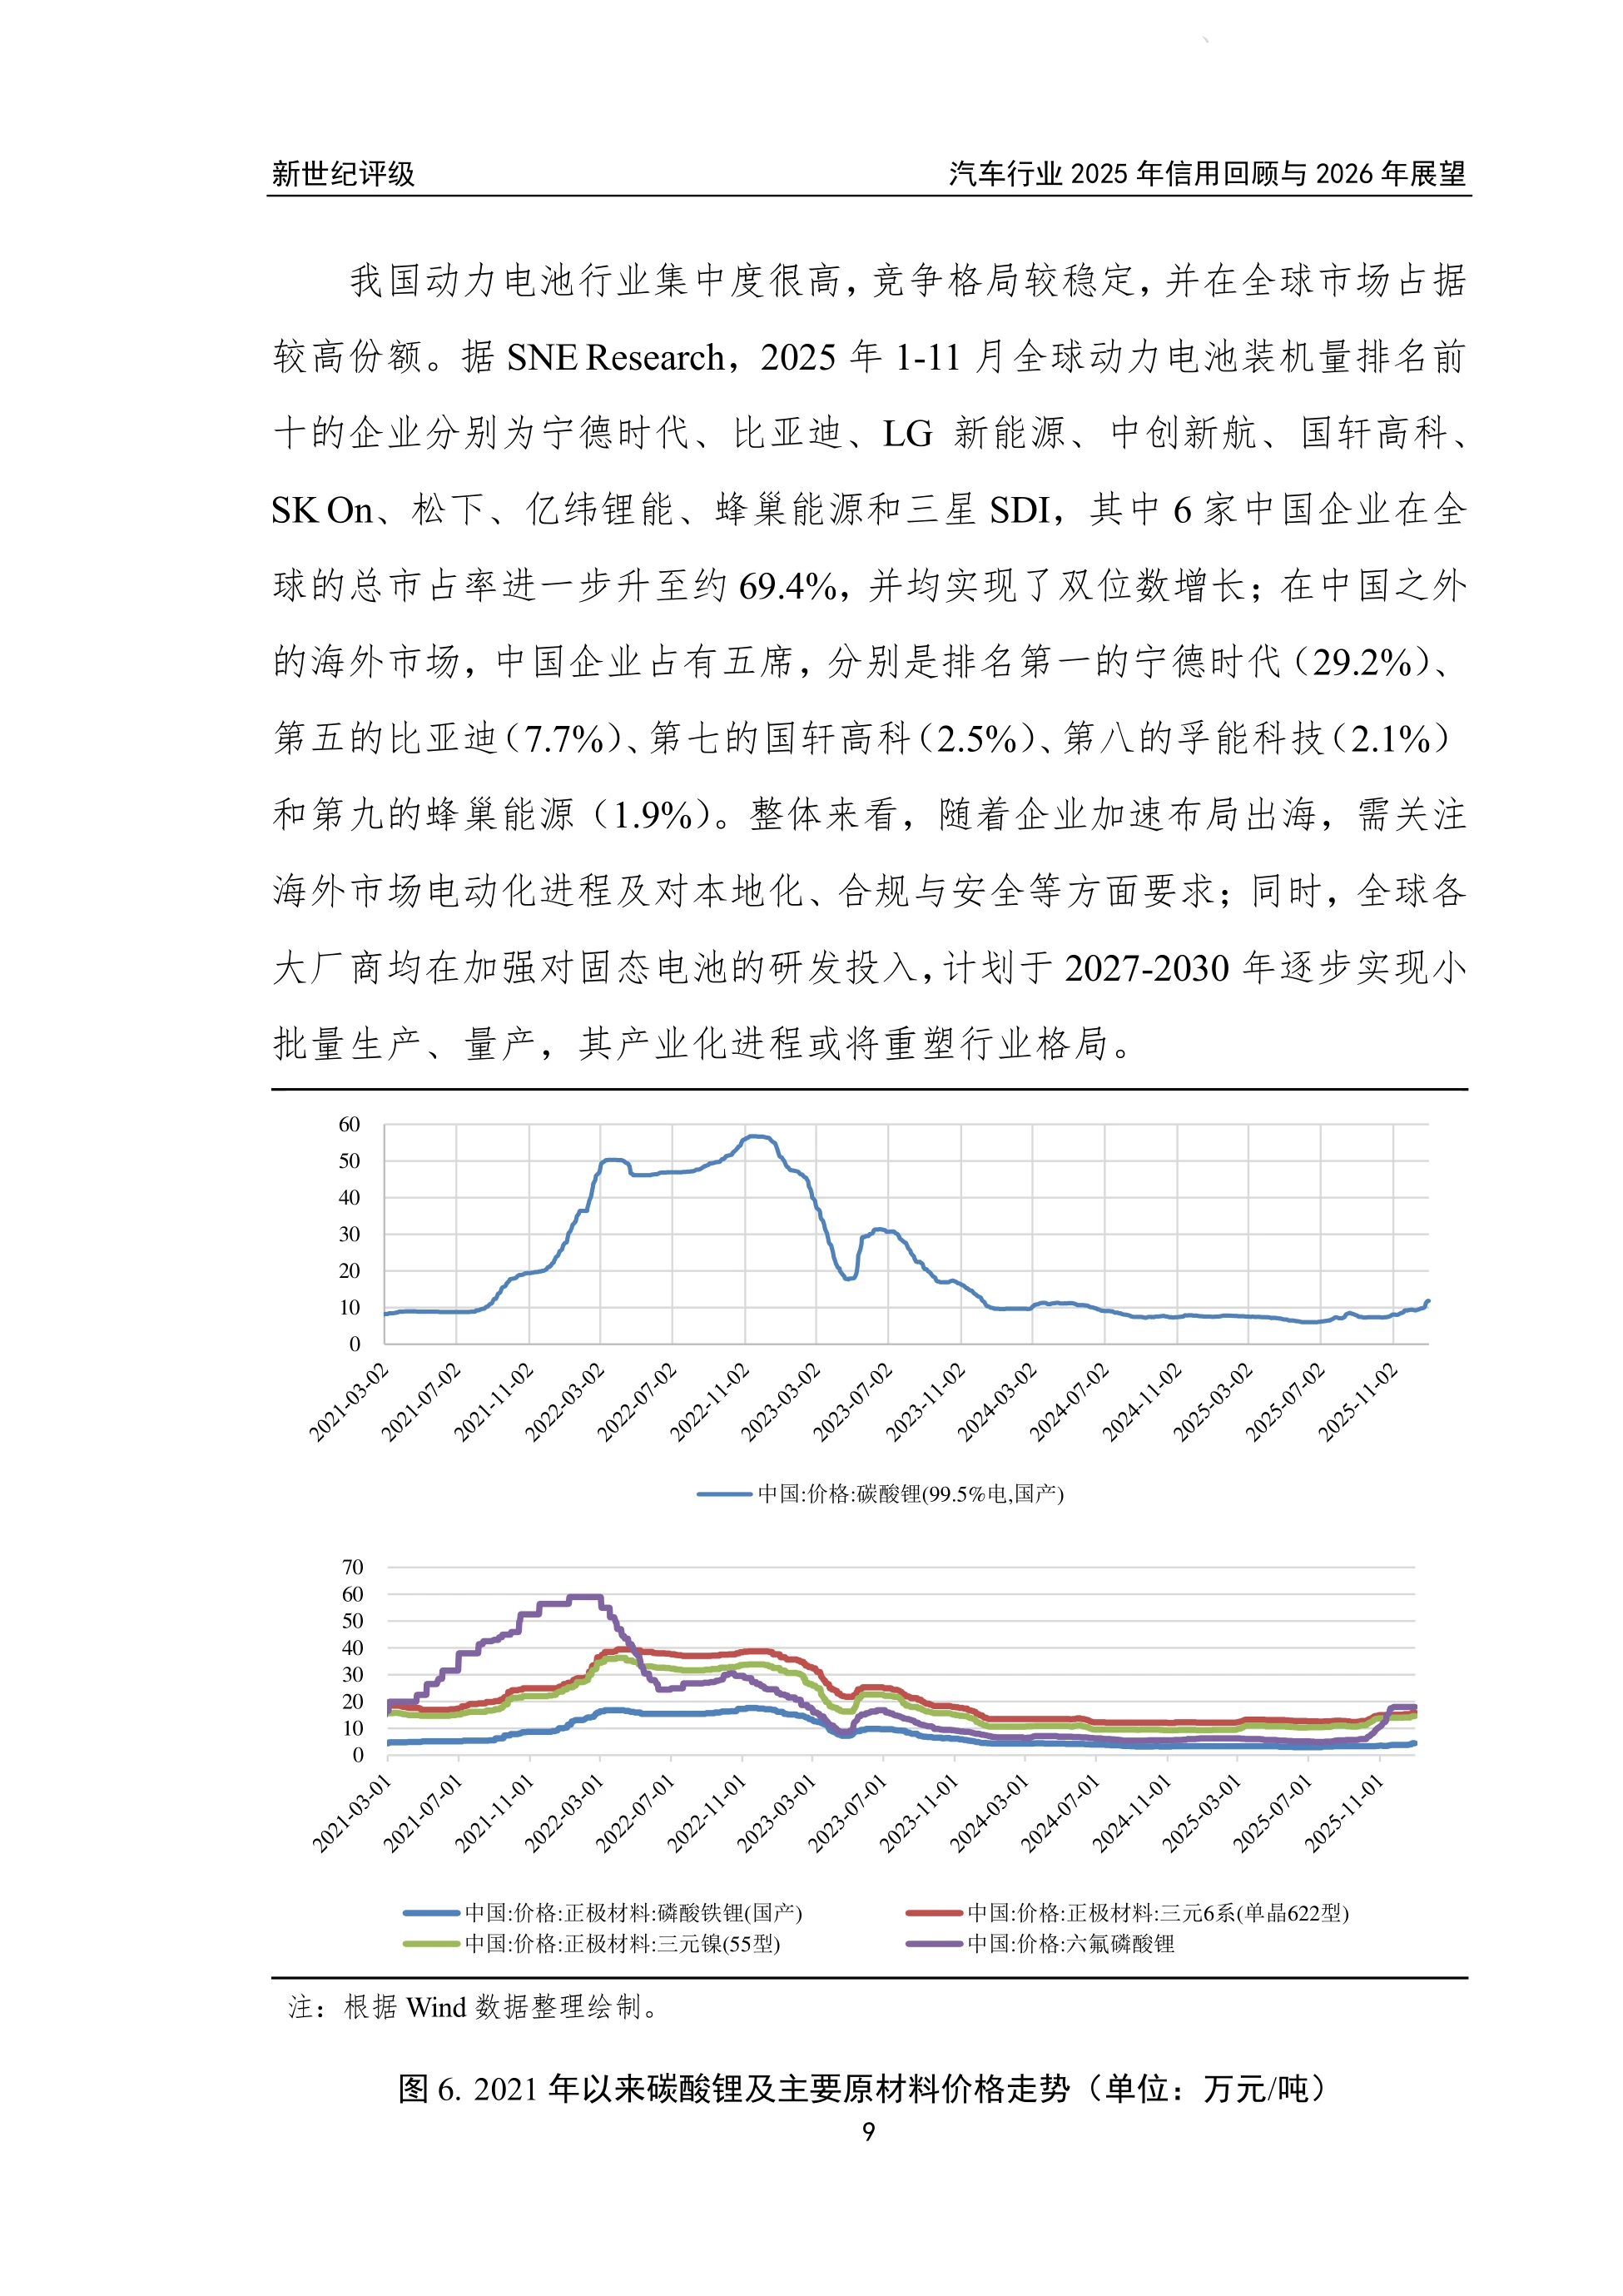
图源:《汽车行业信用回顾与2026年展望》(第10页)
九、2026展望:增速回落,分化加剧
报告对2026年的判断是:市场规模有望保持增长,但增速会有所回落,支撑和拖累同时存在。支撑来自两新政策继续优化实施,以及促消费仍是重点工作;拖累来自购置税退坡造成的需求透支、消费信心不足和贸易壁垒。
供给端的压力更直接:龙头企业高强度在建产能集中释放,供给增速快于需求,产能利用率会进一步下行。所以2026年的关键词是分化。有规模、有技术、财务稳的企业拿更多份额,非主流车企面临加速出清。
债券市场已经反映了这种分化:2025年前三季度汽车制造企业发行的债券以科创类为主,主体级别都是AAA,全年没有级别调整。
对债权人来说,这份报告最有用的一句是:行业稳定,不等于每家企业都稳定。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






