别再盯着知识付费的老玩法了,675亿里短视频最吃香
 广告
先把结论放前面:泛知识付费已经长成一个 675 亿元规模的行业,而真正把用户和创作者同时拉过去的,是短视频这个新载体。这份《2021中国泛知识付费行业报告》由巨量算数联合创业邦发布,全文 46 页。
报告的数据线很清楚。2021 年市场规模预计 675 亿元,增速虽然从 2018 年的 202% 回落,仍保持在 40% 以上;截至 2021 年 10 月,全国泛知识付费企业一共 3763 家。
供需两端同时变了。2021 年 1-9 月,抖音泛知识兴趣用户同比增长 26.4%,创作者总量增幅 75.6%,中腰部创作者的粉丝涨幅最高冲到 141.0%。用户也用脚投票:73.7% 的人选择用短视频学泛知识,远高于中长视频的 35.3% 和直播的 31.4%。载体换了,产品形态和转化逻辑跟着一起换。
一句话概括:675 亿的盘子里,短视频正在从配角变成主阵地。
下面按市场规模、投融资、载体迭代、用户、创作者和转化效果这几条线,把这份报告拆开讲清楚。

图表来源:《2021中国泛知识付费行业报告》(第2页):序言:知识获取从 1.0 时代走向 2.0 时代的演变 · 查看完整报告
图源:《2021中国泛知识付费行业报告》(第3页):报告目录:行业发展现状、供需两端趋势、解决方案、未来愿景四大板块 · 获取《2021中国泛知识付费行业报告》完整版

图片来源:《2021中国泛知识付费行业报告》(第4页):PART 1 章节页:泛知识付费行业发展现状 · 查看完整报告

图表来源:《2021中国泛知识付费行业报告》(第5页):2015-2021 年市场规模(亿元)、每年新增企业数量与增速走势 · 下载报告全文
一、675 亿的市场盘子:增速从 202% 回落,但仍在 40% 以上
先看盘子。报告给出的 2021 年泛知识付费市场规模预计为 675 亿元,这是一条从 2015 年 15.9 亿元一路爬上来的曲线。增速的拐点在 2018 年,那一年同比增速冲到 202.0%;此后虽逐年放缓,但报告强调近年一直维持在 40% 以上。
把企业数量叠上去看更有意思。截至 2021 年 10 月,全国泛知识付费企业(含产业链上中下游)共 3763 家,2015 年新增数量达到近十年峰值,此后逐年下降。
如果你关心的正是国泰海通研报,《国泰海通研报:2033年液冷市场达295亿美元》值得一起读。
报告把这两条线总结成 U 型:新玩家逐渐减少,市场规模却在快速提升,2019 年至今行业进入稳定发展阶段。
玩家在变少、盘子在变大,行业已经从抢地盘转向拼内容。
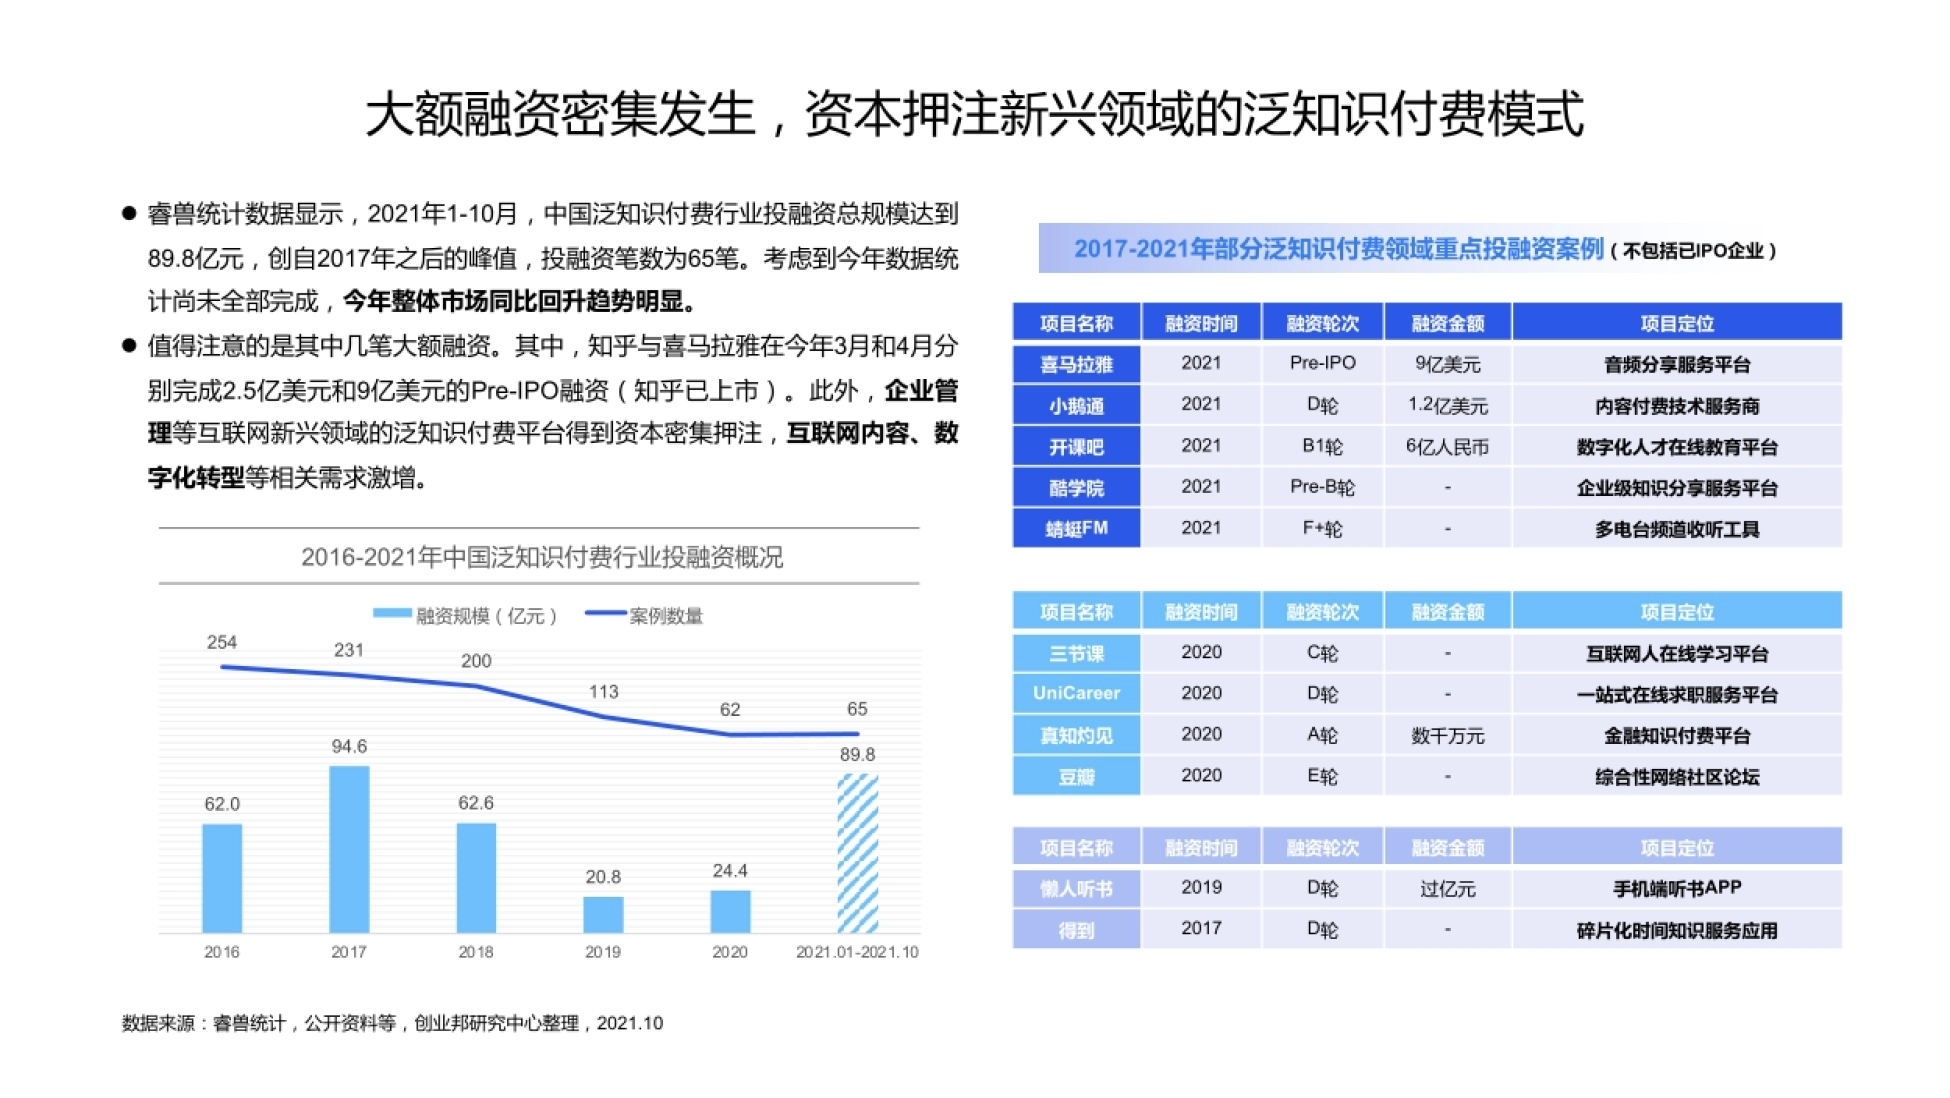
图源:《2021中国泛知识付费行业报告》(第6页):2016-2021 年投融资规模与案例数量,以及重点投融资案例列表 · 下载报告全文
二、投融资 89.8 亿、65 笔:资本创下 2017 年后的新峰值
钱有没有跟上来?报告引用的数据显示,2021 年 1-10 月,中国泛知识付费行业投融资总规模达到 89.8 亿元,投融资笔数 65 笔。这个规模是 2017 年之后的峰值。报告也提醒,当年的数据统计尚未全部完成,但同比回升的趋势已经很明显。
几笔大额融资很扎眼:知乎与喜马拉雅分别在 2021 年 3 月和 4 月完成 2.5 亿美元和 9 亿美元的 Pre-IPO 融资,其中知乎已经上市。
除了音频与内容社区,企业管理、数字化转型这类互联网新兴领域的平台也得到了资本密集押注,对应的需求在短期内快速放大。
资本重新下注,押的不是"讲课",而是能把内容变成产品的基础设施。

图片来源:《2021中国泛知识付费行业报告》(第7页):载体从图文、音频、中长视频、短视频到直播的迭代路径与场景变化 · 获取《2021中国泛知识付费行业报告》完整版
三、载体一路迭代:从图文、音频,走到短视频和直播
报告用一条时间线,把泛知识内容依托的载体做了梳理:图文资讯、音频、中长视频、短视频、直播。每一代载体的交互形式都在递进:视觉、听觉,再到视觉加听觉,最后把用户直接拉进直播间。
承载的设备也在变:从 PC,到 PC 与手机,再到汽车、智能穿戴、投影设备、智能家居生态。场景跟着一起外扩。从最早的休闲娱乐,延伸到通勤、亲子,再到企业管理、线下体验、运动健身和秀场舞台。
报告强调,技术革新的基础设施其实是连接创作端和需求端的桥梁,它的运作能力直接决定了供需能不能快速准确匹配。
换句话说,载体每迭代一次,知识付费的产品形态和场景边界就被重画一次,这也是平台能力竞争的主线。

图片来源:《2021中国泛知识付费行业报告》(第8页):2015-2021 年知识付费用户规模(亿)与渗透率走势 · 下载报告全文
四、4.3 亿用户、43% 渗透率:增长主要靠存量用户
需求端的天花板在哪?报告给出的数字是:2020 年知识付费用户规模达到 4.3 亿,在整体网民中的渗透率为 43.0%。渗透率的走势也有讲究。它在 2017 年之前增速较快,2017、2018 年之后逐步放缓,说明短期动力更多来自此前累积的存量用户。
增量市场的想象空间在哪里?报告判断,增长点可能转向下沉区域和其他学段,比如向三五线区域下沉、向中老年群体延伸。
头部资讯平台仍在收割流量。百度、今日头条、抖音和腾讯新闻在 2020 年末 MAU 都达到了亿级,并持续成为用户获取及时信息的渠道。
4.3 亿已经不少,但 43% 的渗透率说明,更下沉、更年长的人群才是下一块蛋糕。

图表来源:《2021中国泛知识付费行业报告》(第9页):PART 2 章节页:泛知识付费行业供需两端趋势洞察 · 查看完整报告

图源:《2021中国泛知识付费行业报告》(第10页):需求端章节:用户画像与学习行为的总入口 · 阅读原文与全部图表
五、用户画像:31-40 岁是主力,男性比女性更多
报告基于 2021 抖音泛知识付费用户调研(样本 N=2462)给出了人群画像。年龄集中在 18-40 岁,其中 31-40 岁占比最高,达到 32.4%;其次是 18-25 岁的 27.5%,对应职场中坚力量和刚入行的年轻人。
性别上男性更多,兴趣人群里男性占 59.2%、女性占 40.8%。区域分布里最惹眼的是"相对低线区域"占到 70.0%。学习动机也变了。兴趣需求以 65.7%排在第一位,社交需求 46.0%、生活需求 45.0%,职业需求 42.9% 反而排到最后。
但落到实际场景,职场提升还是最成熟的那一个。报告的应用场景分布里,职场提升以 46.3%居首,和抖音端的热词搜索互相呼应。
嘴上说是兴趣,身体还是为职场买单——这就是泛知识付费最真实的用户状态。
六、搜索热词:研究生考试涨 215%,学习越来越碎片化
报告用抖音端的搜索数据看用户主动性。2021 年 1-9 月,泛知识付费兴趣用户(对相关内容点赞超过 2 次)同比增长 26.4%,逐月搜索量均高于上一年。
热词的分化更明显:研究生考试搜索增幅 215.3%、大学考试 208.5%、家庭教育 186.1%、短视频直播 170.1%、金融财会 166.2%。再往后是公考求职 139.9%、资格证书 130.5%、知识付费 119.4%、设计创作 107.2%。报告认为,用户圈层正在逐渐分化。
学习时长则相当克制:约 55%的用户每周学习总时长在 3 小时以内,每周超过 10 小时的仅占 11.1%。时段分布也说明问题,50.3% 的用户把学习放在工作日晚上休息时间,中午休息 31.6%,通勤路上 30.1%。
这也解释了短视频为什么受欢迎:它天然适配被切碎的时间,用户不是不肯学,而是只肯用零散的间隙来学。
七、供给端爆发:创作者总量一年涨了 75.6%
需求端分化,供给端也在换人。报告指出,更多技能傍身的创作者不断涌入,这批人不同于传统教育机构,正在改写内容供给侧。
抖音端数据最有代表性:2021 年 1-9 月与泛知识相关的创作者总量增幅高达 75.6%,创作达人数量增幅也维持在附近的 75.0%。创作者画像也很有辨识度:女性占主流,31-40 岁年龄层创作者最多,一线与新一线区域偏好度高,但下沉趋势已经开始显现。
报告同时提到一个不太乐观的现实:供给端逐步稳定后,二八分布的"马太效应"出现,头部创作者占据约 80% 的流量池。
人越来越多、流量越来越集中,这才是新创作者最需要正视的开局。
八、中腰部迎来机遇:粉丝增幅最高冲到 141.0%
不过报告并不悲观,它专门用一节讲中腰部的机会。此前多载体、多形态的涌现,给优质内容的中尾部创作者腾出了空间。
数据很直接:2021 年 1-9 月,中腰部创作者在不同粉丝基数上的粉丝增幅分别达到 113.6%、141.0%和 120.9%。对比一下就更能看出分量:同期 0-500 粉丝段增幅只有 51.6%,1 万以上粉丝段为 75.0%,中间层的涨幅明显更高。
报告把中腰部的生存之道拆成三件事:内容创作的持续成长、产品形态化、早中期流量获取,其中产品形态化是核心环节。
具体载体也给了例子,比如订阅专栏、讲座课程包、线上线下营、付费社区,让创作者找到和内容契合度更高的产品形态。
头部的红利在收窄,中腰部真正的机会,是把内容做成可持续卖的产品。
九、试听课包与转化:短视频平台初步转化率 56.1%
产品形态优化里,最直观的尝试是把传统试听课前置成"试听课包"。但报告坦言,用户对它的评价褒贬不一。价格上,44.6%的用户会购买 10-100 元区间的课包,34.2% 选择 10 元以下的课包,可见低价仍是敲门砖。
而在决策因素里,讲师能力以 44.4%高居首位,课包价格 43.3% 紧随其后,远远甩开视觉设计这类包装要素。转化率方面,资讯类平台在使用课包前后都最高,音频类提升最可观;作为新兴载体的短视频类平台,初步转化率达到 56.1%,仅次于资讯类。
短视频新型课包的优势被总结为"同等时间内输出更多有效信息",让用户在试听环节全身心沉浸,转化效果达到 50.0%。报告由此判断,以抖音及旗下学浪为代表的短视频载体正在异军突起,试听课包在用户群中的实用性不断增强。
说到底,课包只是钩子,讲师才是钩尖——用户最后掏不掏钱,看的还是那个人讲得行不行。
十、直播与终局:优质内容是不变的那个杠杆
直播类平台被报告单独拎出来讲。2021 年 1-9 月,抖音端直播创作者数量同比增长 58.8%,直播达人量增长 55.9%,直播企业号增幅更是达到 103.6%。
直播间的观看数据同样在涨,场均观看人次约为大盘的 3.3 倍、场均评论数量约为大盘的 4.2 倍。报告也提醒,直播学习很少独立存在,它的流量多来自所依托生态的原有载体,比如学浪依托抖音、头条、西瓜形成的学习闭环。
再看终局。报告认为行业会沿"工具—流量—生态"三个属性循序渐进地迭代,生态属性更强的平台,对创作者的助益更大。至于行业价值,报告给出一个远景数字:随着成人就业技能提升,我国中等收入群体比重有望在 2035 年达到 45.4%。
无论载体、呈现形式还是渠道怎么变,报告反复强调的只有一件事:优质内容始终是王道。想把这 46 页报告里的完整图表和数据都翻一遍,可以到运营动脉(www.yydm.cn)检索原文。
工具会过时、流量会迁移,只有内容本身,才是这个行业真正能沉淀下来的东西。
关于这份报告的常见问题
2021 年泛知识付费行业的市场规模到底是多少?
报告给出的 2021 年市场规模预计为 675 亿元。增速在 2018 年达到 202% 的峰值,此后逐年放缓,但近年一直维持在 40% 以上。截至 2021 年 10 月,全国泛知识付费企业(包含产业链上中下游)共计 3763 家,2015 年新增企业数量为近十年峰值。
2021 年这个行业的投融资情况怎么样?
2021 年 1-10 月,泛知识付费行业投融资总规模达 89.8 亿元、共 65 笔,是 2017 年之后的峰值。其中,知乎与喜马拉雅分别在 2021 年 3 月和 4 月完成 2.5 亿美元和 9 亿美元的 Pre-IPO 融资,知乎已上市。
用户更喜欢用什么载体学泛知识?
调研显示,用户在短视频端口获取并学习泛知识的人数占比最高,约 73.7%;其次是中长视频约 35.3%,直播和纯文字素材都在三成左右。
选择学习平台时,课程内容(58.8%)和课程讲师(36.7%)被赋予很高的考虑权重,完课率与荐课匹配效果也是重要决策因素。
创作者和用户规模有哪些关键数字?
2020 年知识付费用户规模达 4.3 亿,渗透率 43.0%;2021 年 1-9 月,抖音泛知识兴趣用户同比增长 26.4%。供给端,2021 年 1-9 月泛知识相关创作者总量增幅达 75.6%,中腰部创作者粉丝增幅分别为 113.6%、141.0% 和 120.9%。
试听课包能带来多高的转化?
短视频类平台初步转化率达到 56.1%,仅次于资讯类平台;在课包辅助优化下转化效果可达 50.0%,与音频类持平。课包价格上,44.6% 的用户会选 10-100 元区间,34.2% 选择 10 元以下;决策因素里讲师能力以 44.4% 居首。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《亿欧AI芯片报告:1425亿五年冲万亿》——同一个大话题下的另一条支线
《新材料报告:7.5万亿产业的国产替代机会》——报告显示,2025年中国新材料产业规模达7.5万亿元,2035年预计达28万亿元
《艾媒口腔医疗报告:市场规模2498亿》——一颗牙的背后,藏着近2500亿的市场。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。