310起融资562亿,食品饮料新锐品牌靠什么打动人?
 广告
这份《2021 中国新锐品牌发展研究:食品饮料行业报告》共 41 页,由巨量算数联合 36 氪研究院发布,基于公开研究资料和 2497 份有效消费者问卷。
报告要回答的核心问题只有一个:食品饮料新锐品牌为什么能起来,又靠什么继续活下去。
资本端先给了答案的正面。IT 桔子数据显示,2021 年 1 月到 10 月,我国食品饮料行业投资事件高达 310 起,总投资金额达 562.36 亿元;融资千万以上及 IPO 的新锐品牌中,食品饮料品牌占比最高,达 56.1%。
但消费端给出了更严格的答案:57.4% 的消费者会先看配料表里的低脂、低糖、低钠、低卡信息,41.5% 的购买动机是犒劳自身,68.3% 的受访者近期买过国潮品牌食品饮料。
一句话概括:资本把新锐品牌捧起来,能不能留下消费者,取决于健康、情绪和文化这三件事。
下面按研究方法、资本、产品、供应链与渠道、营销、健康、情感、国潮、趋势的顺序拆开讲。
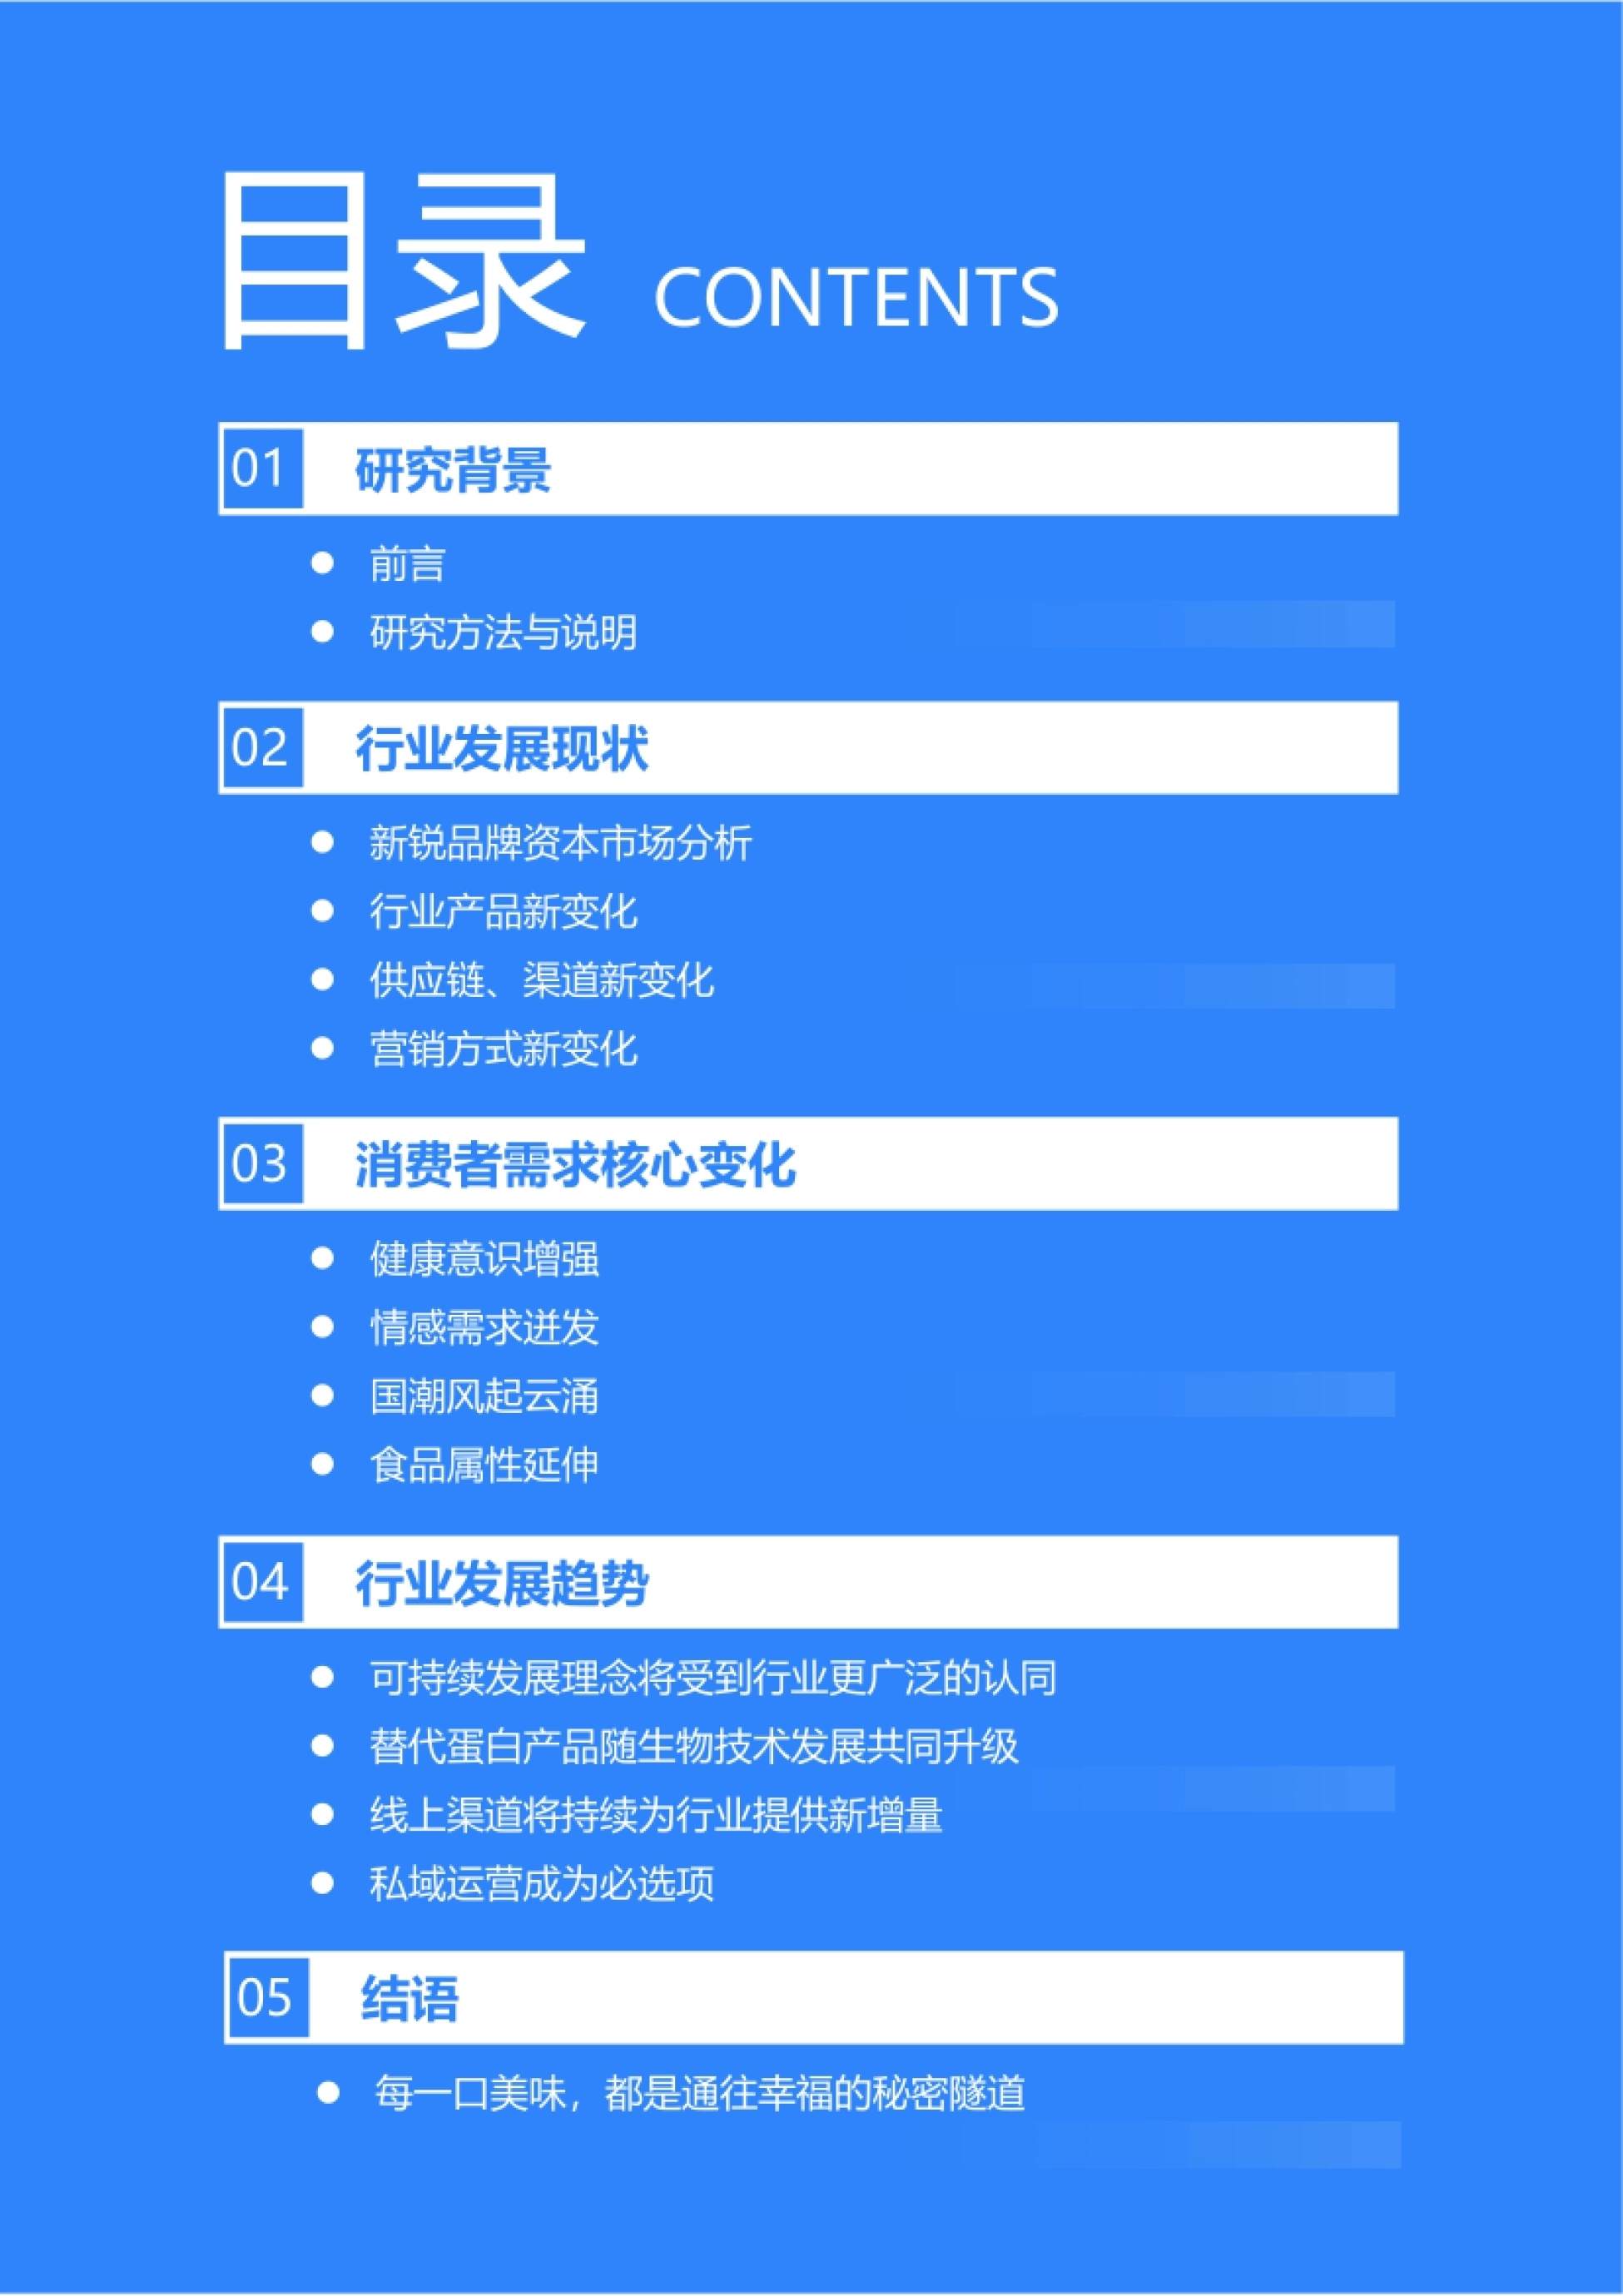
图表来源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第2页):目录页:研究背景、行业发展现状、消费者需求核心变化与行业发展趋势四大板块 · 阅读原文与全部图表
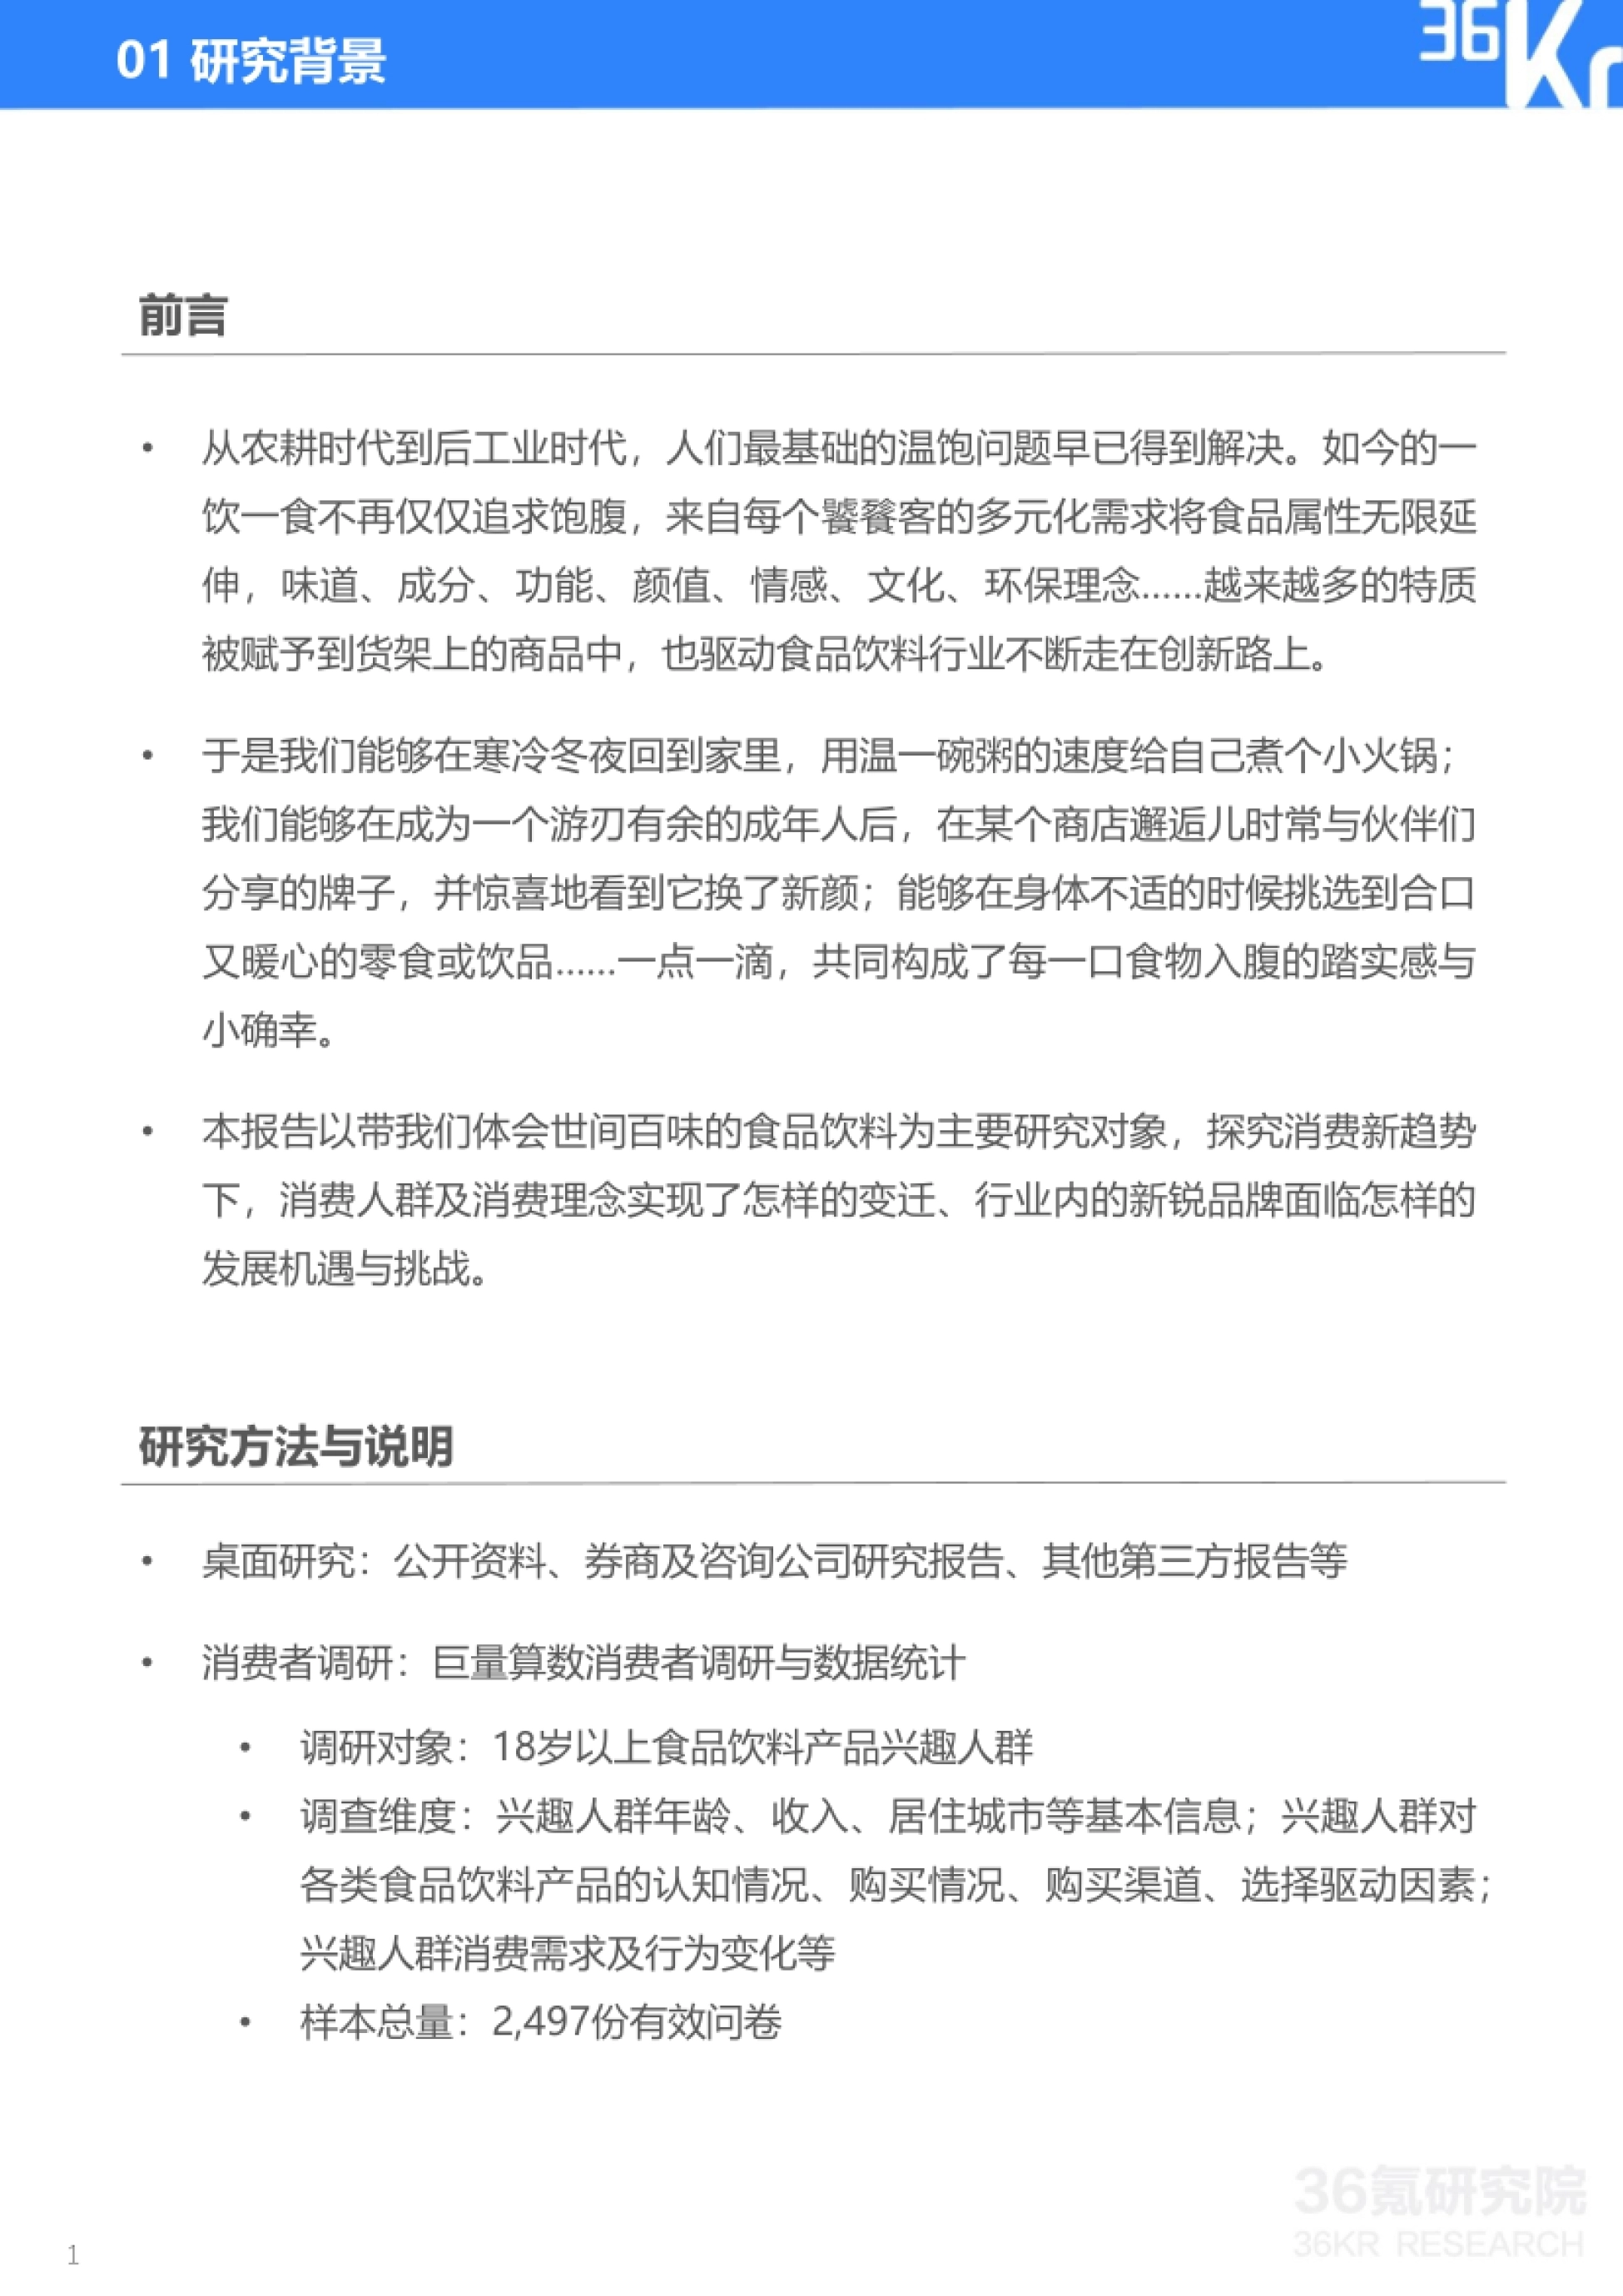
图源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第3页):研究背景与方法:前言、桌面研究来源与 2497 份有效问卷的调研维度 · 下载报告全文
一、这份报告怎么读:2497 份问卷,回答四组问题
报告先给"新锐品牌"下了定义:依托互联网及新媒体高速发展,在产品、渠道和营销手段上进行创新,从而高效触达新消费人群的品牌。
研究方法上,报告以公开资料、券商及咨询公司研究报告做桌面研究,同时做了消费者调研,回收有效问卷 2497 份。
调研对象是 18 岁以上的食品饮料产品兴趣人群,维度覆盖年龄、收入、居住城市等基本信息,以及对各类产品的认知、购买与选择驱动因素。
报告把食品饮料拆成方便速食、休闲零食、功能性食品饮料、乳制品、植物基蛋白饮、新式茶饮、含酒精饮品和咖啡饮品等细分品类。
整份报告围绕四组问题展开:资本怎么看这个行业、产品和渠道在怎么变、消费者需求变了什么、行业接下来往哪走。

图片来源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第4页):行业发展现状章节页:资本市场分析、产品、供应链渠道与营销方式四个观察角度 · 获取《2021中国新锐品牌发展研究:食品饮料行业报告》完整版
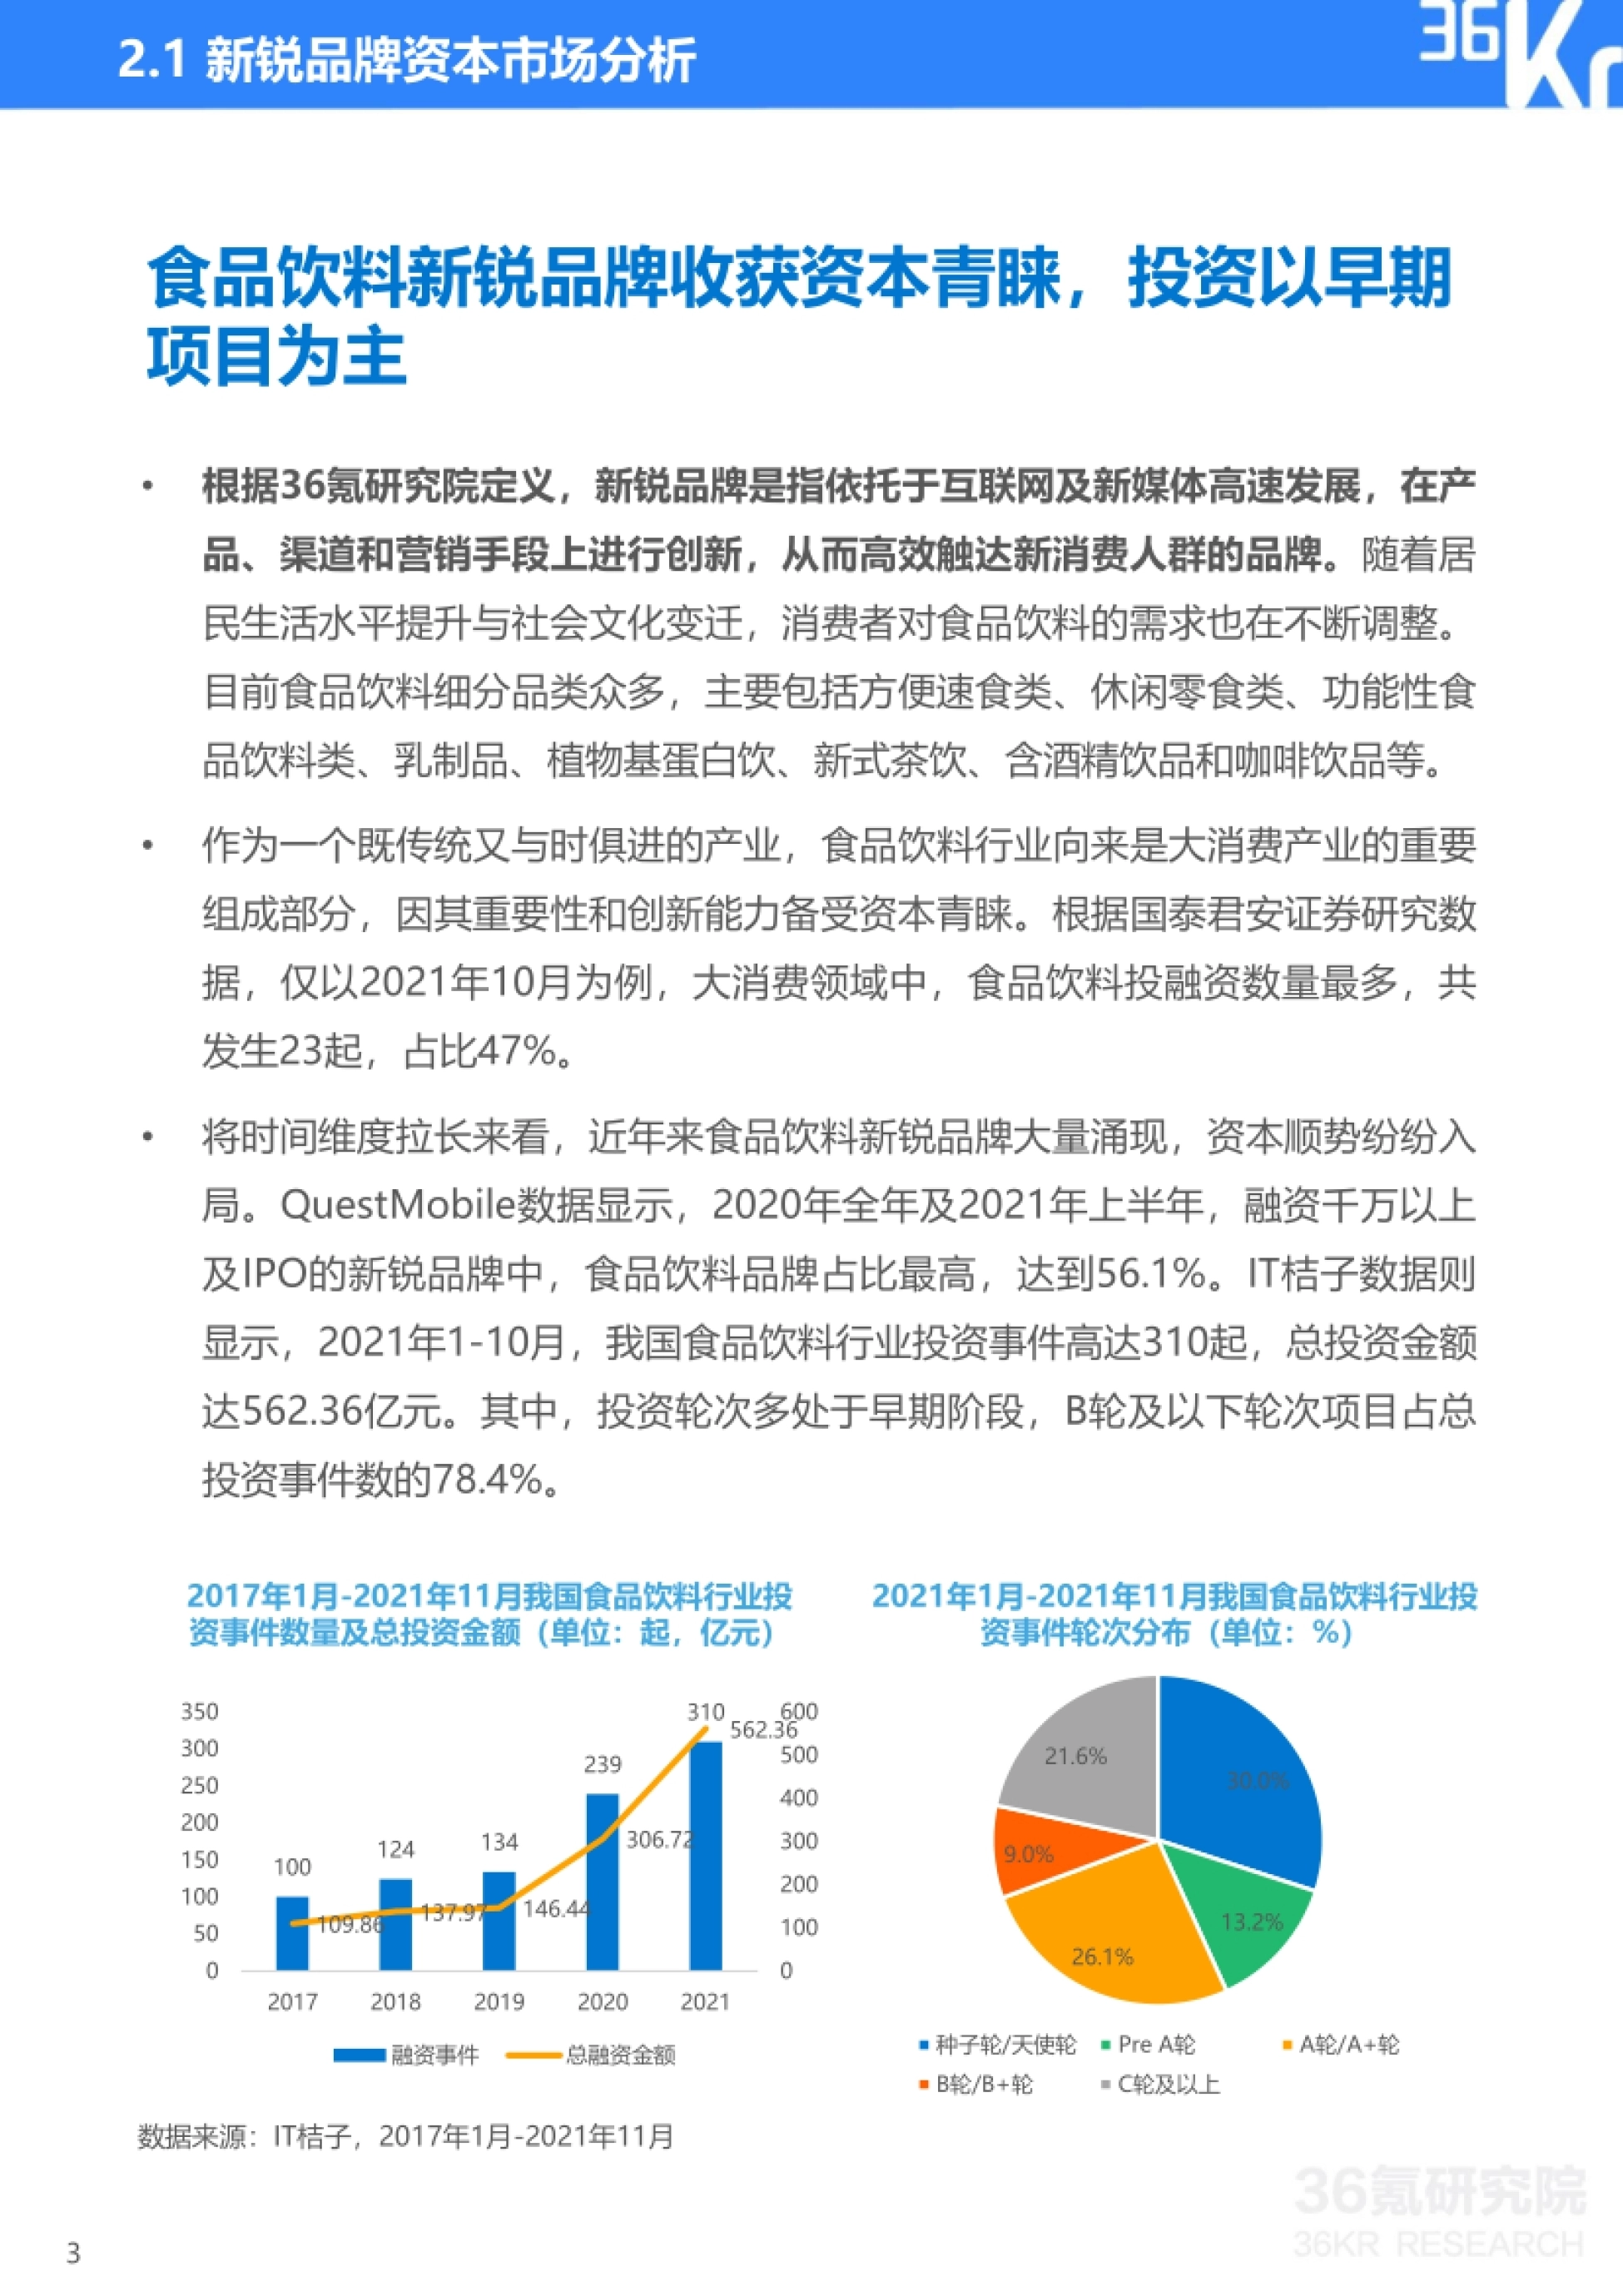
图源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第5页):新锐品牌资本市场分析:投资事件与总金额走势、投资轮次分布与三大梯队 · 阅读原文与全部图表
二、资本先动了:310 起融资 562 亿,近八成还在 B 轮及以下
第一组问题交给数据回答。根据国泰君安证券研究数据,仅以 2021 年 10 月为例,大消费领域中食品饮料投融资数量最多,共发生 23 起,占比 47%。
把时间拉长,IT 桔子数据显示,2021 年 1 月到 10 月,我国食品饮料行业投资事件高达 310 起,总投资金额达 562.36 亿元。这条曲线本身也很陡:2017 年到 2021 年,投资事件从 100 起涨到 310 起,投资金额从 109.86 亿元涨到 562.36 亿元。
如果你关心的正是汽车消费洞察,《汽车消费洞察:燃油车占比不足15%》值得一起读。
QuestMobile 的口径是,2020 年全年及 2021 年上半年,融资千万以上及 IPO 的新锐品牌中食品饮料品牌占比最高,达到 56.1%。但钱多不等于项目成熟。报告显示投资轮次多处于早期阶段,B 轮及以下轮次项目占总投资事件数的 78.4%。
具体分布上,种子轮/天使轮占 30.0%、A 轮/A+ 轮占 26.1%、C 轮及以上占 21.6%,两头都不小,中间反而偏窄。
310 起、562 亿,但近八成还在 B 轮及以下,这是一个"钱很多、项目更早"的市场。

图表来源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第6页):食品饮料产品多维度迭代创新:产品更健康、消费场景化与国潮概念兴起 · 获取《2021中国新锐品牌发展研究:食品饮料行业报告》完整版
三、产品在变:更健康、更场景、更国潮
资本之后看产品。报告把食品饮料的产品变化归纳成三条线:产品更加健康、消费场景化更加突出、国潮概念兴起。健康这条线最直观。巨量算数数据显示,2021 年第三季度,抖音电商滋补膳食类店铺数量环比增长 64.7%,相关产品数量环比增长 109.6%。
场景化是第二条线。报告点名的热门消费场景包括办公室下午茶、运动健身、户外野餐、聚会时光以及熬夜加班。
国潮是第三条线。报告观察到,众多传统国牌靠跨界合作、改良产品迎来市场新机遇,同时大量新兴本土品牌涌入市场,收获年轻人喜爱。
这三条线并不是并列的卖点,而是同一批消费者在身体、时机与文化认同上的三重诉求。
健康讲身体、场景讲时机、国潮讲认同,产品创新其实是把这三件事做成了配方。
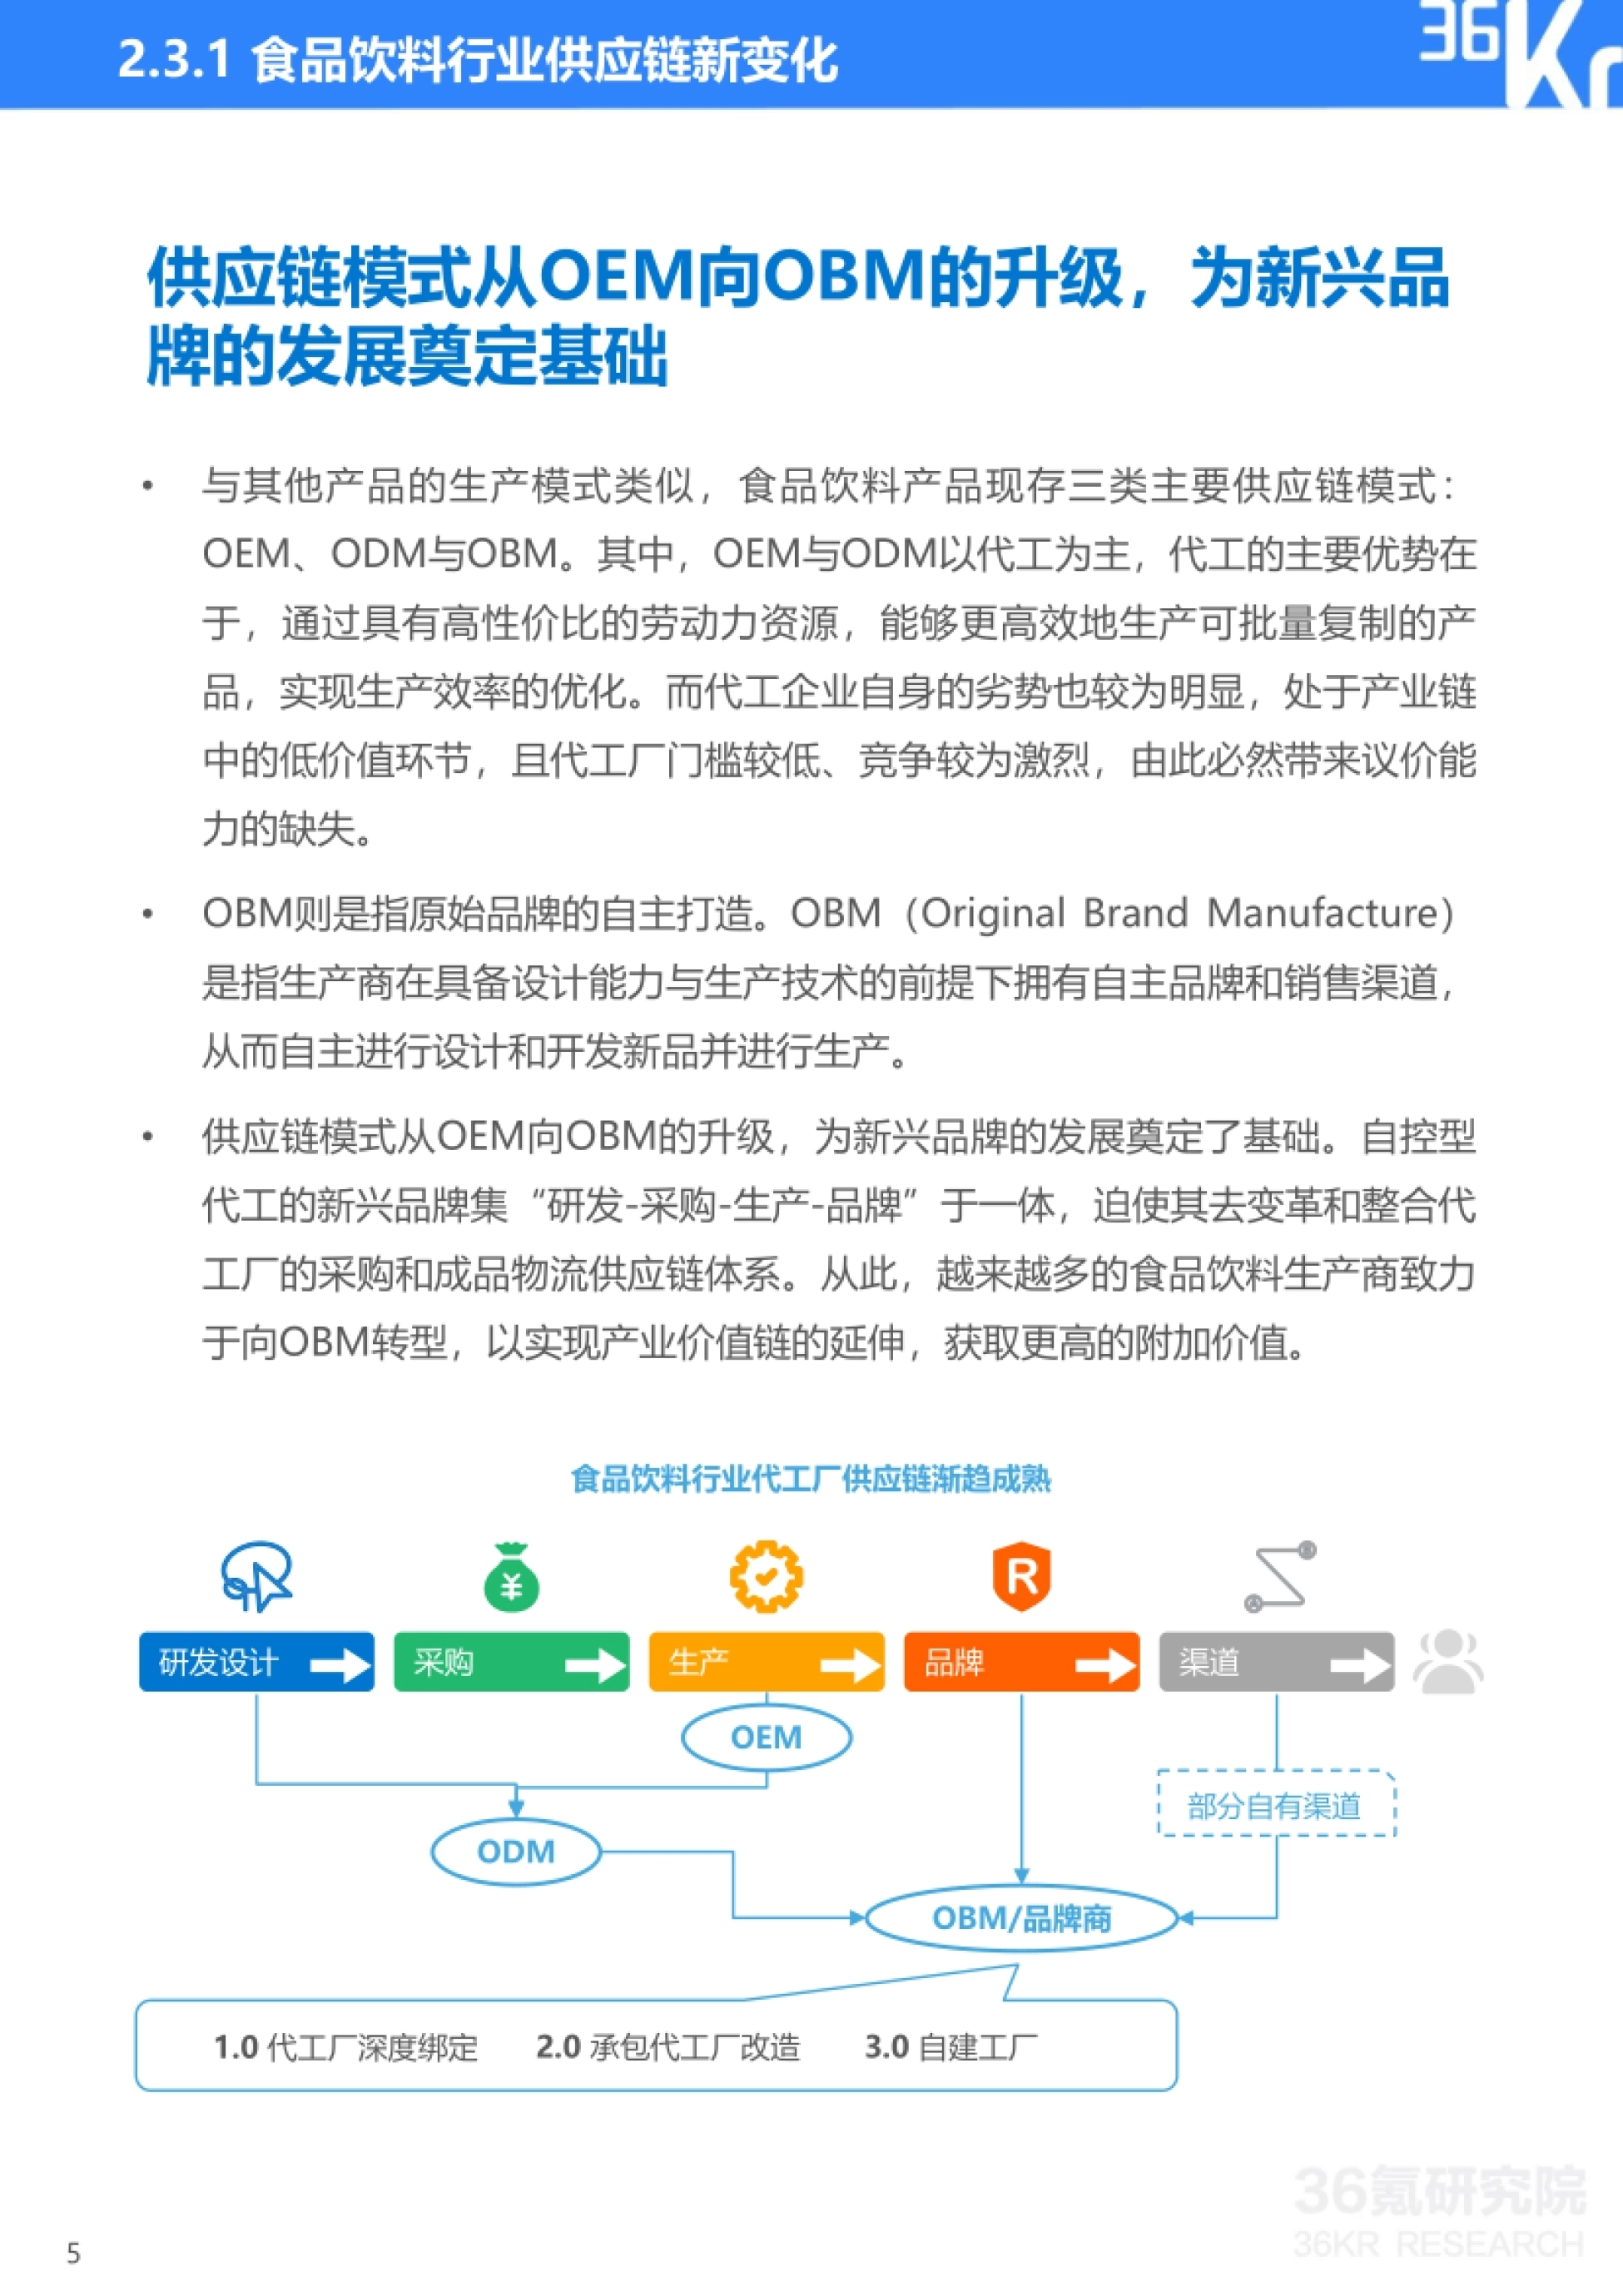
图源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第7页):供应链模式升级:OEM/ODM 向 OBM 转型,以及代工厂供应链成熟的三个阶段 · 获取《2021中国新锐品牌发展研究:食品饮料行业报告》完整版
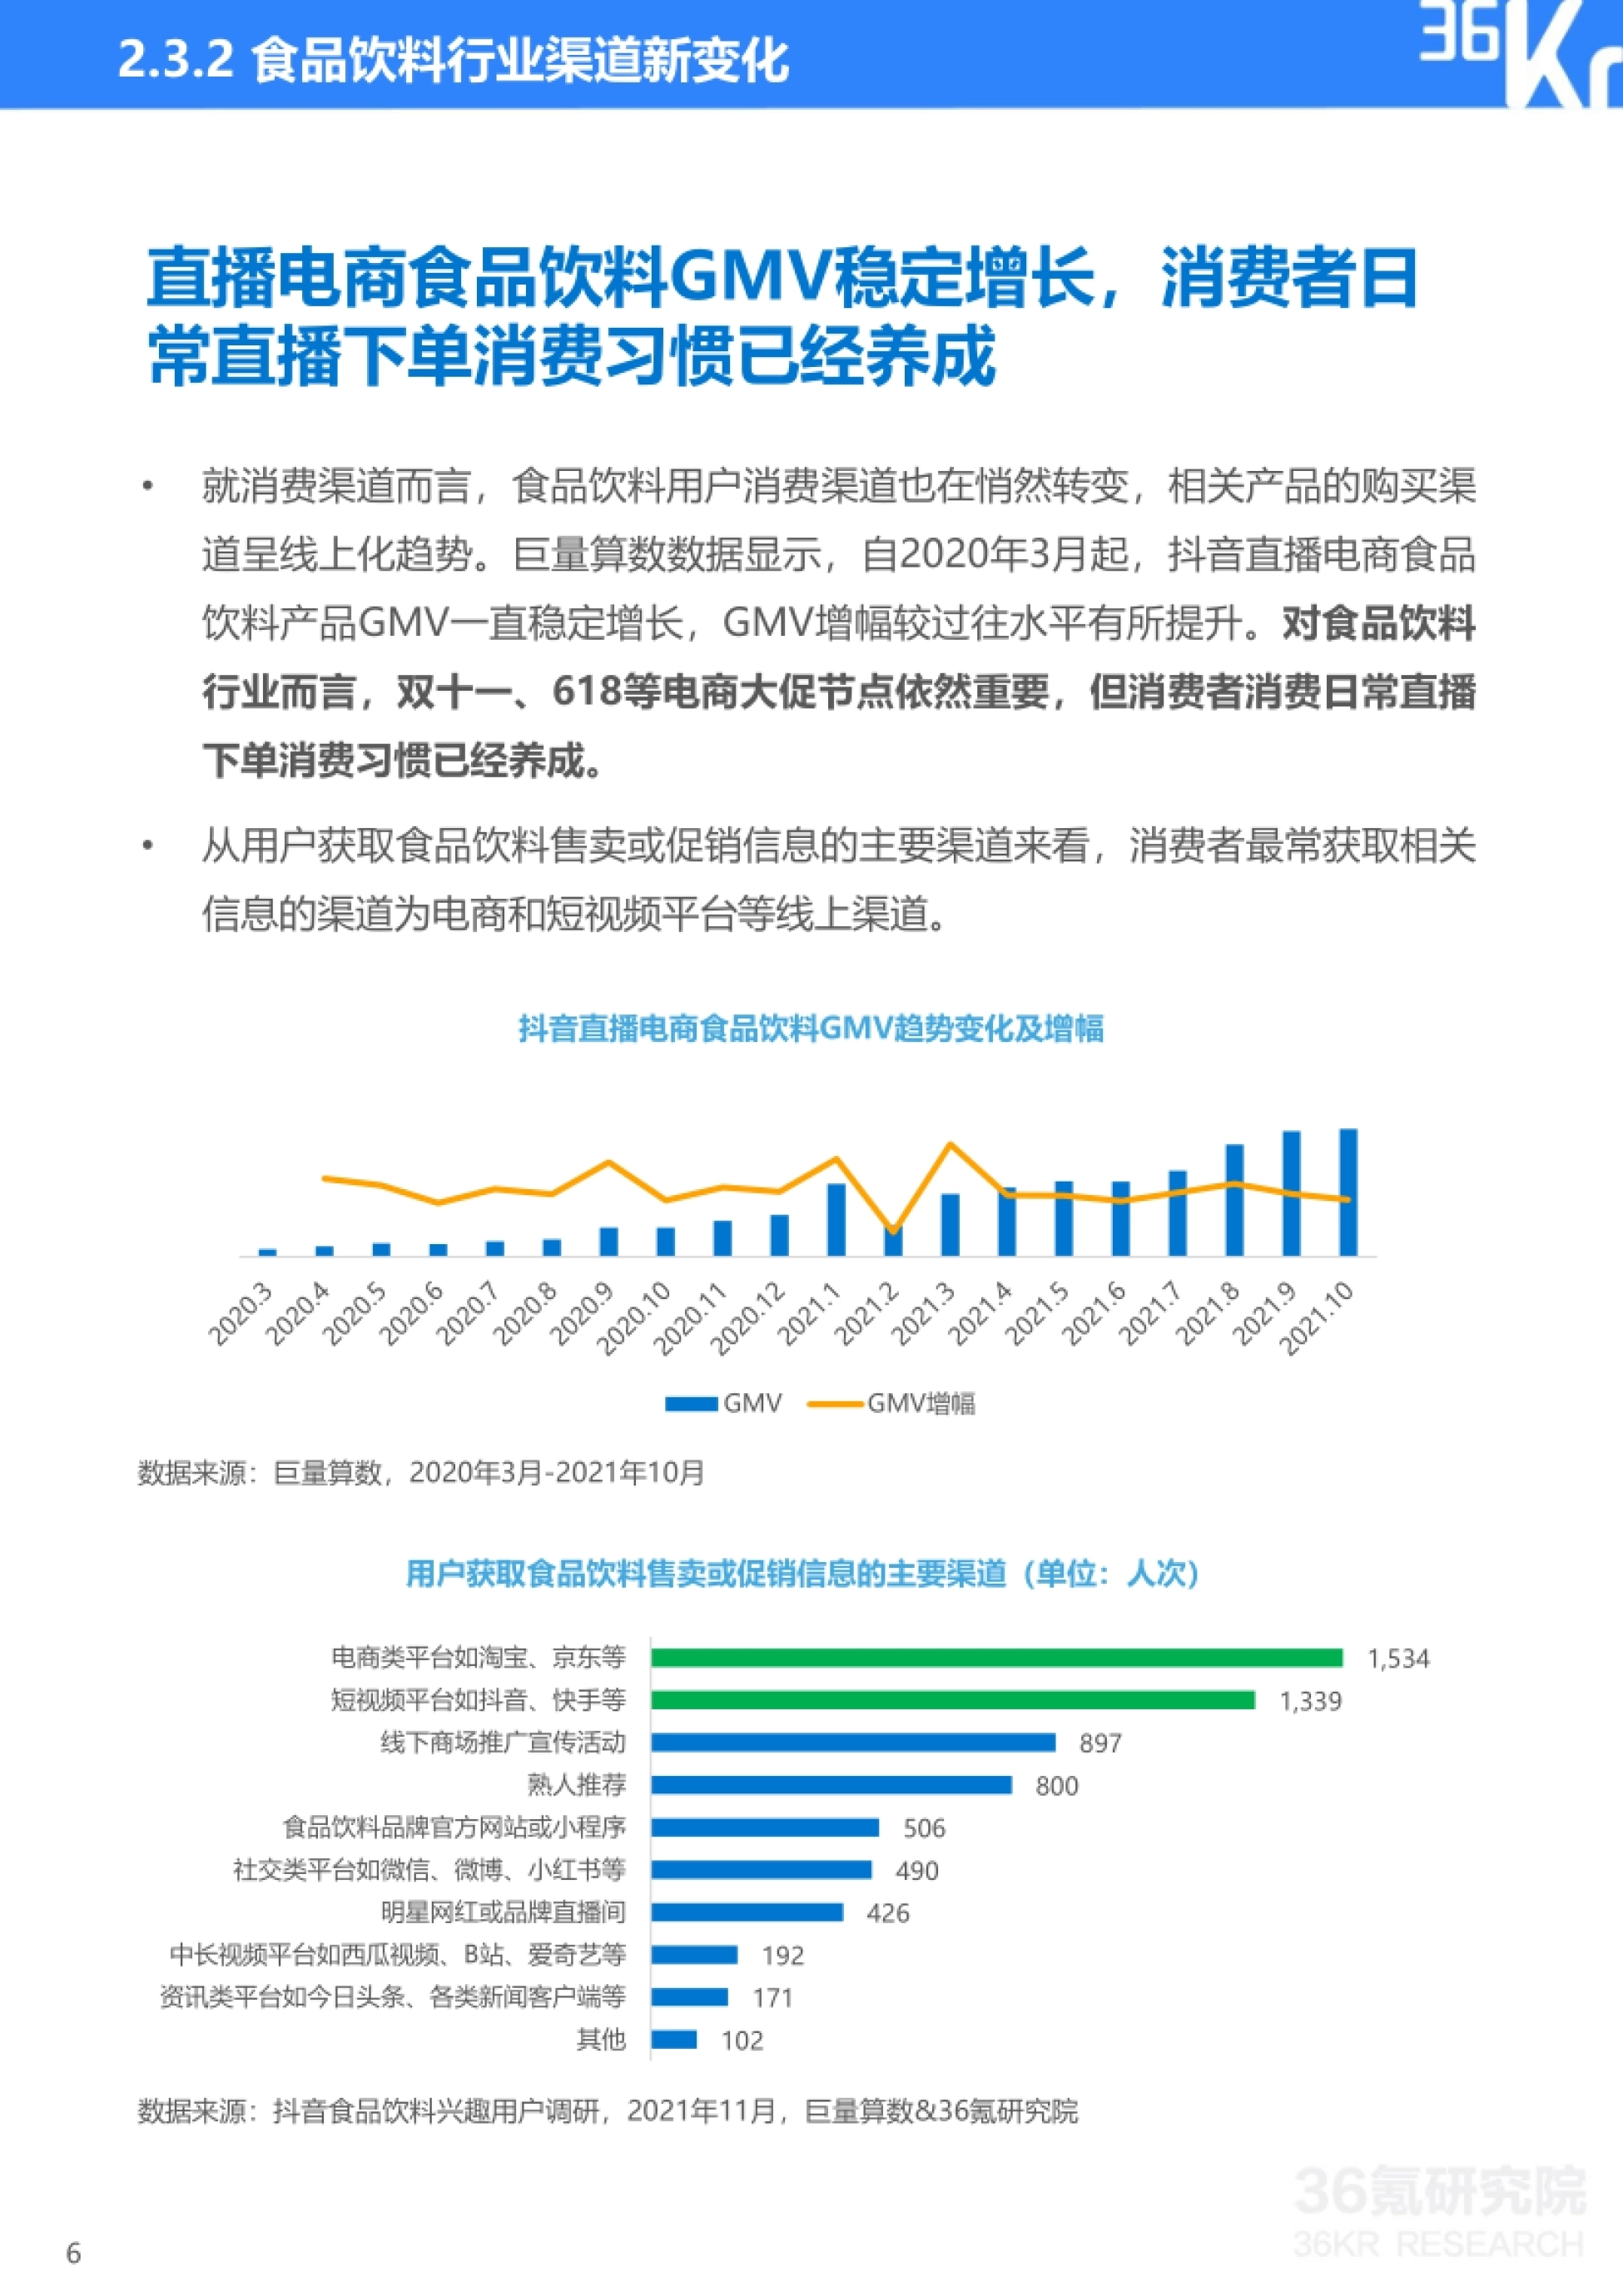
图源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第8页):渠道线上化:抖音直播电商食品饮料 GMV 趋势与用户获取促销信息的渠道排序 · 阅读原文与全部图表
四、供应链与渠道:从代工到自有品牌,直播下单成了日常
产品变化的背后是供应链的变化。报告把食品饮料的供应链模式分成三类:OEM、ODM 与 OBM。OEM 与 ODM 以代工为主,优势是能借助高性价比的劳动力资源高效生产可批量复制的产品,劣势则是处在产业链的低价值环节,议价能力缺失。
OBM 则指原始品牌的自主打造,生产商在具备设计能力与生产技术的前提下拥有自主品牌和销售渠道,自主开发新品并生产。
报告认为,供应链从 OEM 向 OBM 升级为新兴品牌发展奠定了基础,也让代工厂的采购和成品物流供应链体系被迫跟着变革。渠道一侧,购买行为明显线上化。巨量算数数据显示,自 2020 年 3 月起,抖音直播电商食品饮料产品 GMV 一直稳定增长。
同一条线索,我们在《微播易酒业AI营销白皮书:92%消费者买酒前先搜》里做过更细的拆解,可以对照着看。
报告特别提到,双十一、618 等电商大促节点依然重要,但消费者日常直播下单的消费习惯已经养成。调研也印证了渠道迁移:用户获取食品饮料售卖或促销信息的主要渠道里,电商平台和短视频平台排在前两位。
从代工转自有品牌,从大促转日常直播,供给端和需求端同时换了轨道。

图片来源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第9页):营销方式变化:黄金单品等三种模式、小熊饼干话题案例与投稿量增长趋势 · 阅读原文与全部图表
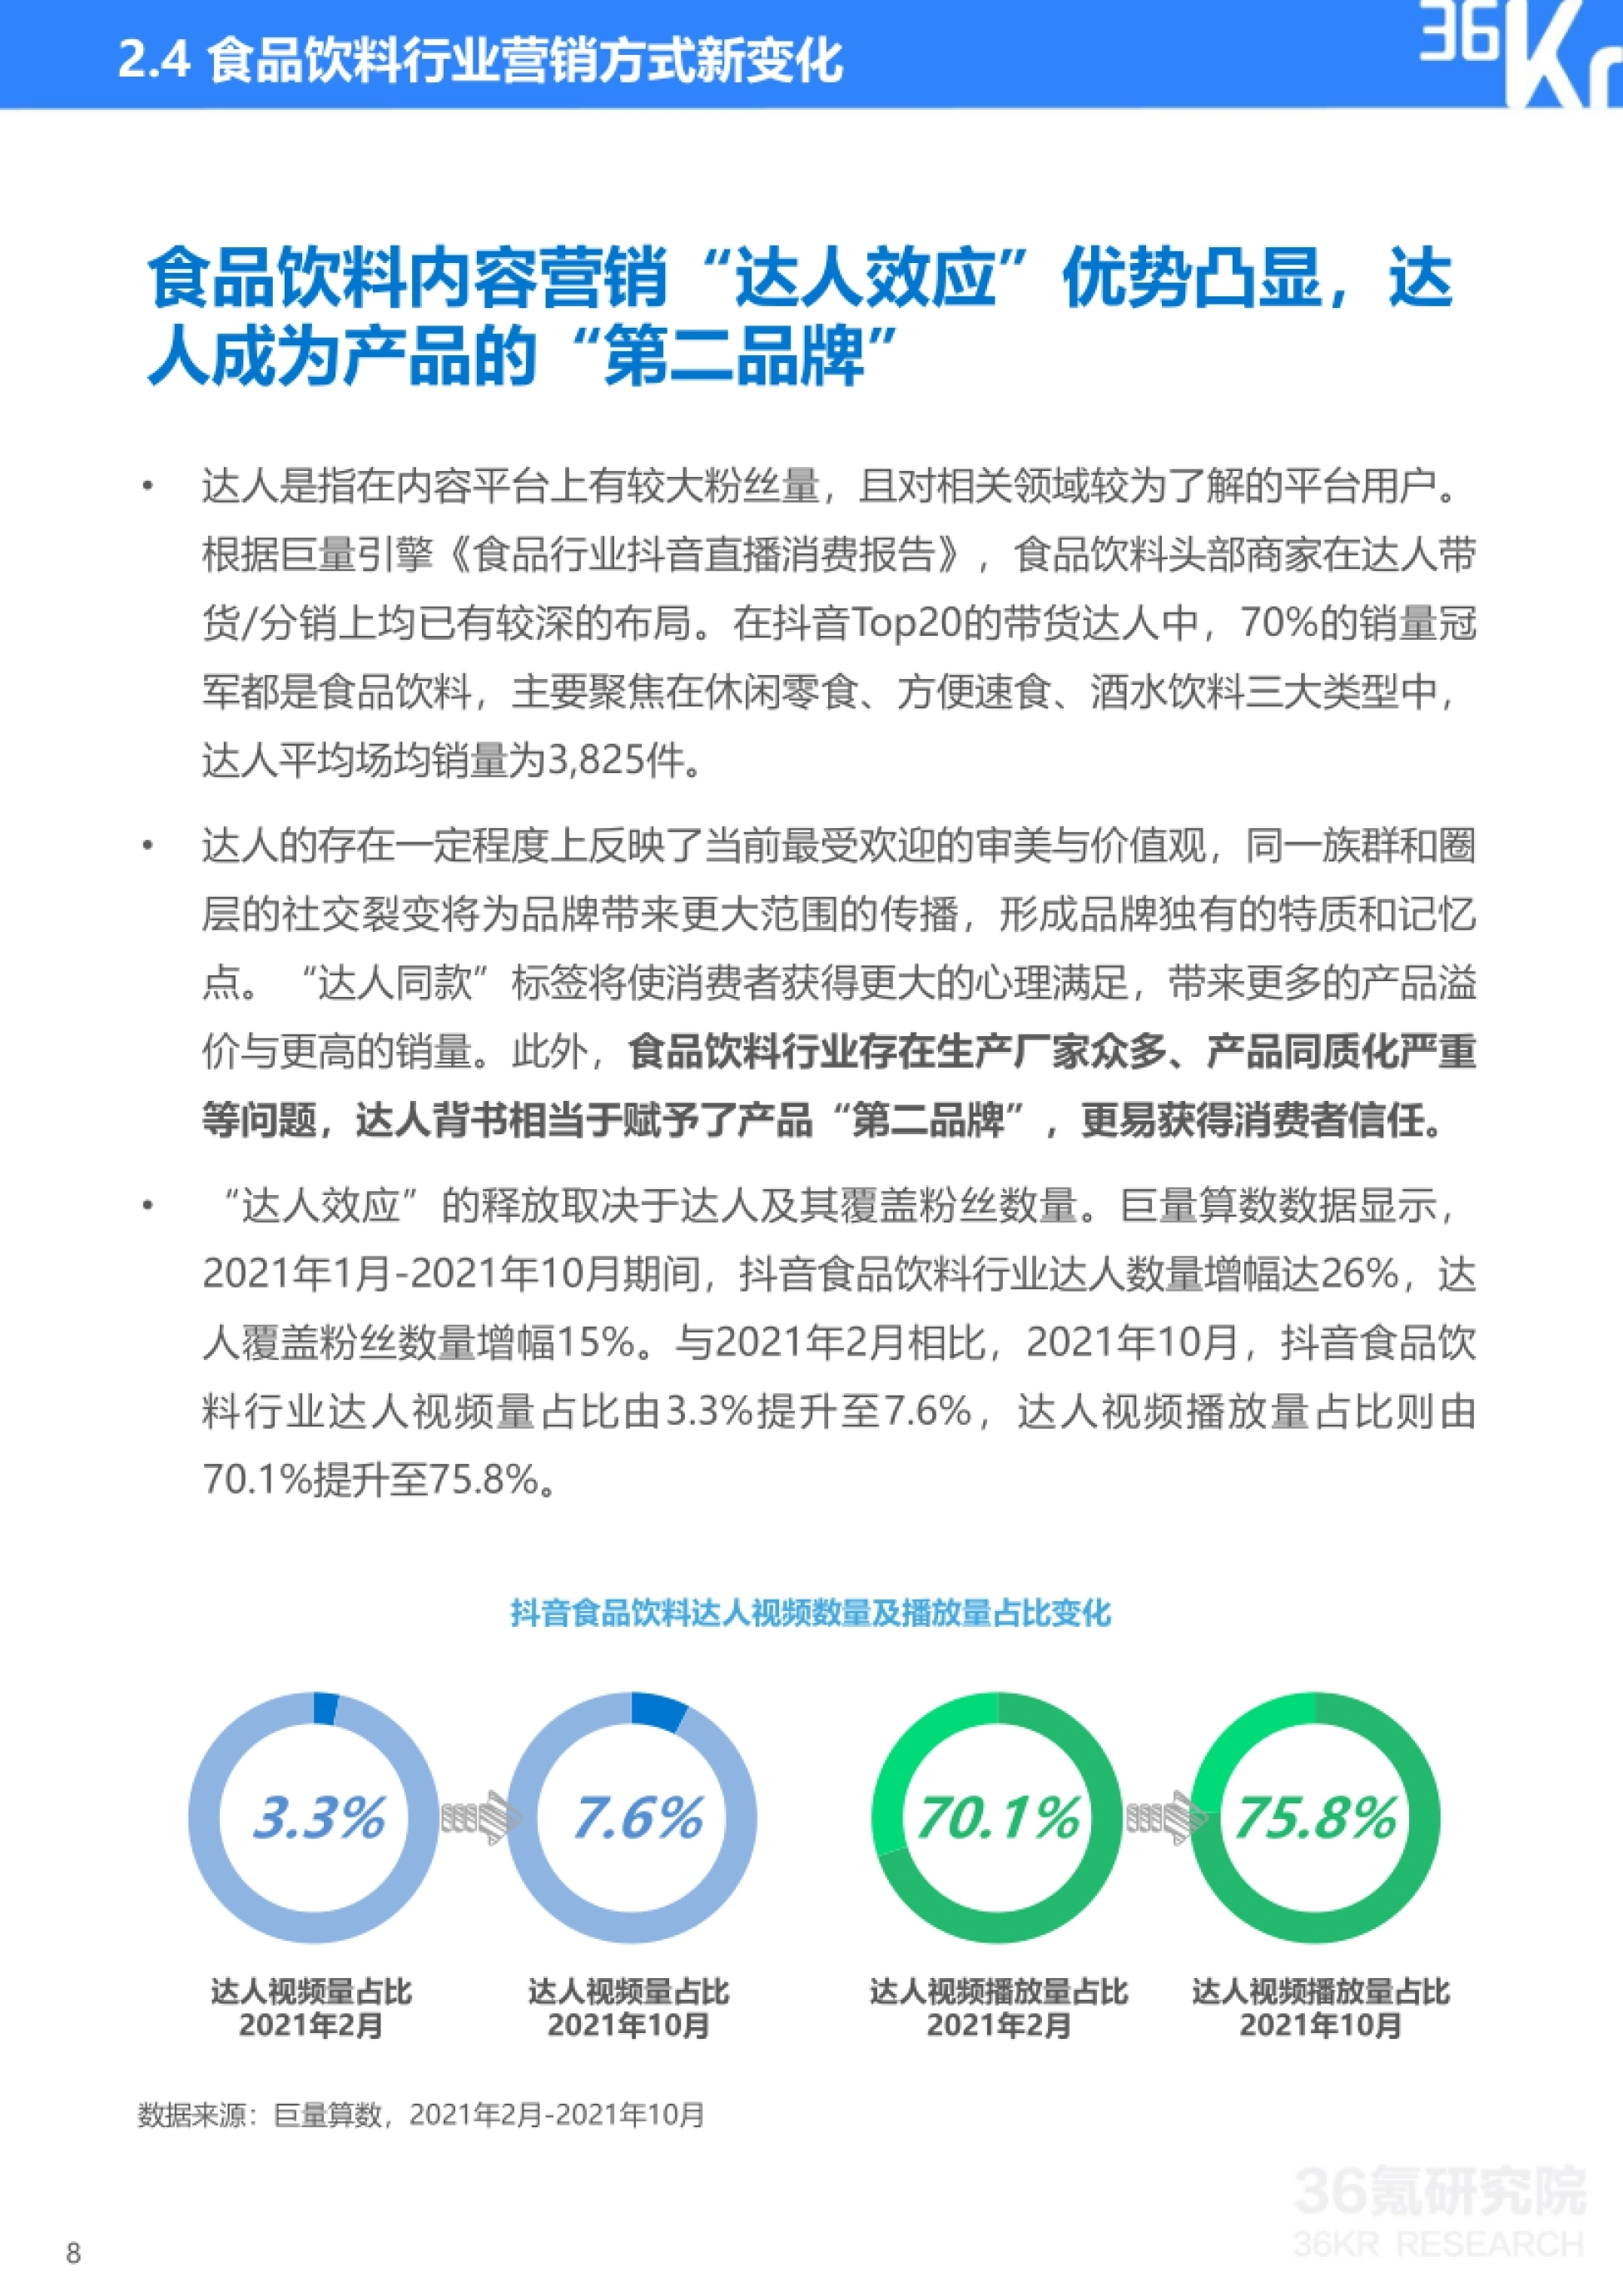
图源:《2021中国新锐品牌发展研究:食品饮料行业报告》(第10页):达人效应:达人视频量占比由 3.3% 升至 7.6%、播放量占比由 70.1% 升至 75.8% · 阅读原文与全部图表
五、营销新打法:黄金单品、内容种草,还有达人的"第二品牌"
营销方式上,报告先总结了三种成熟模式:黄金单品驱动、新品上市驱动和核心渠道驱动。黄金单品驱动是通过某一单品的持续传播和曝光实现高投入高回报,再反哺企业本身;新品上市驱动是靠新增 SKU 获取市场增量。
第三种是核心渠道驱动,集中资源在单一售卖渠道建立竞争优势,打造特定消费场景下的营销壁垒。
报告举了小熊饼干的例子:一位用户发现把小熊饼干摇晃 15 分钟就能揉成球,品牌顺势发起 #小熊饼干摇成球 话题,邀请 20 余位头部达人参与创作,话题播放量直逼 4 亿。
内容成为新的杠杆。2021 年 1 月到 10 月,抖音食品饮料相关内容创作者数量同比增长 18.3%,投稿量与创作者数量一直保持稳定增长。
达人则被报告称为产品的"第二品牌"。在抖音 Top20 的带货达人中,70% 的销量冠军都是食品饮料,主要集中在休闲零食、方便速食、酒水饮料三大类型,达人平均场均销量为 3825 件。
达人的权重还在上升:2021 年 10 月对比 2 月,达人视频量占比由 3.3% 提升到 7.6%,达人视频播放量占比由 70.1% 提升到 75.8%。
内容种草加上达人背书,等于给同质化严重的食品饮料产品补上了一层信任。
六、消费者的第一诉求是健康:57.4% 的人先看配料表
报告后半段转向消费者,第一组结论是健康意识的影响在持续放大。调研显示,消费者最关注要素中排名靠前的大多与健康相关:关注配料表中低脂、低糖、低钠、低卡等信息的比例最高,达到 57.4%。
35.5% 的消费者会根据自身健康相关的特质选购产品,34.4% 会主动选择滋补膳食类等功能性食品饮料。谁更在意健康?报告给出的答案有两个:80 后群体整体对健康属性关注度较高;女性在三低食品和滋补膳食类食品上的 TGI 均显著高于男性。
内容是健康意识的放大器。与 2020 年相比,2021 年 1 月至 10 月抖音上低钠内容播放量同比增长 299%、低糖增长 166%、低脂增长 129%、低卡增长 84%,平均涨幅超过 100%。
兴趣用户同步增长:2021 年 1 月到 10 月,抖音成分健康兴趣用户增长数同比提升 82%;2021 年第三季度,抖音滋补类商品 GMV 环比增长 97.3%。健康已经不是加分项,而是入场券,这一点在内容和成交两端同时成立。
七、情感与颜值:41.5% 为犒劳自己,19.5% 是"颜控"
除功能需求外,报告专门拆解了情感类需求:犒劳自身、社交属性与审美需求。41.5% 的消费者表示选购某种食品饮料的原因是犒劳自身,19.5% 会根据自身审美需求选购包装精致、有设计感的产品,11.5% 偏爱可以与人分享的产品。
社交场景里的饮品选择也有明确分层:聚会时最受欢迎的前三类是果汁类饮品 37.2%、新式茶饮 31.8%、啤酒 31.7%。性别差异很明显。选择啤酒作为聚会饮品的男性消费者最多,占比 42.9%;女性则更喜欢果汁类饮品和新式茶饮,占比分别为 41.3% 和 45%。
"颜控"人群的画像也很清楚:在关注食品饮料产品外包装的消费者里,61.3% 是女性,69.7% 是 18 到 30 岁的年轻人。报告还统计了不同关注点的内容播放量增幅,除口味、功能这类基本属性外,人们对包装设计与品牌代言等内容也较为关注。
41.5% 为犒劳自己、19.5% 为颜值买单,功能之外的情绪价值正在被重新定价。
八、国潮那张牌:68.3% 买过,农科院内容涨 493.8%
国潮是这份报告里数据密度最高的一章,报告把它定义成传统文化基因与时下潮流的融合。报告把国潮品牌分成三类:以大白兔、旺仔为代表的老国货品牌;钟薛高、元气森林等新锐国牌;以及各地农科院研发的宝藏国货。
调研显示,68.3% 的受访者表示近期购买过国潮品牌食品饮料产品,其中一半以上买过老国货品牌。拆开看更清楚:51.2% 的消费者购买过老国牌产品,30.9% 买过新兴国牌,15.1% 买过各地农科院生产的宝藏国货。
驱动因素方面,排名前三的分别是怀旧情怀、想尝试老牌子的新品和信赖国货品质,占比依次为 55.2%、41.5% 和 40.9%。热度仍在往上走。2021 年 1 月到 10 月,抖音食品饮料国潮产品兴趣用户量增幅达 135%;农科院产品相关内容播放量在 2021 年 10 月同比增长 493.8%。
人群与地域分布上,18-23 岁消费者对国潮产品的兴趣最强(TGI 161),内容播放量排名第一的省份是广东、排名第一的城市是重庆。
68.3% 买过、兴趣用户涨 135%、农科院内容涨近五倍,国潮已经从一阵风变成一批品牌的新底盘。
九、往后看:替代蛋白、线上增量,私域成了必选项
最后一章,报告给出四个行业趋势判断,其中三个最值得从业者记住。其一是可持续发展理念将被行业更广泛认同。报告认为它的定义已延伸到产品全生命周期,从采购、生产、分销到消费和处置,政府、企业与消费者都要参与。
其二是替代蛋白随生物技术共同升级。替代蛋白主要有植物蛋白、昆虫蛋白、微生物蛋白和细胞蛋白四类,其中植物蛋白发展最为可观。
报告引用天风证券研究所预测,全球植物肉产品市场规模将以每年 15% 的复合增长率增长,到 2025 年将达到 279 亿美元。
人群侧也有信号:抖音植物蛋白产品兴趣人群中,18-23 岁消费者 TGI 高达 211,女性 TGI 显著高于男性;购买驱动因素里,绿色低碳可持续理念占 30.1%,仅次于健康低卡。换个角度看同一件事,《娱乐及媒体展望:2030年4.18万亿与AI变量》算的是另一笔账。
其三是线上渠道持续提供增量。报告引用数据称,点赞抖音食品饮料相关内容越多的用户购买渗透率越高,点赞 20 次以上的用户购买渗透率可达 33%;2021 年 1 月到 10 月直播创作者数量同比增长 35%。
报告另外把私域运营列为必选项:抖音食品饮料品牌企业号数量从 243.7 万个增至 473.7 万个、同比增长 94.4%,蓝V覆盖粉丝量较 2021 年 2 月增长 15.8%。
想逐页看这份 41 页报告的全部调研数据和品牌案例,可以到运营动脉(www.yydm.cn)检索原文,站内还有大量食品饮料赛道的同类报告可以横向对照。
报告的结语写得很温柔:每一口美味,都是通往幸福的秘密隧道。
关于这份报告的常见问题
报告是怎么定义"新锐品牌"的?
按 36 氪研究院的定义,新锐品牌是指依托互联网及新媒体高速发展,在产品、渠道和营销手段上进行创新,从而高效触达新消费人群的品牌。
报告的研究方法包括公开资料及券商、咨询公司报告的桌面研究,以及回收 2497 份有效问卷的消费者调研。
2021 年食品饮料行业的投融资情况如何?
IT 桔子数据显示,2021 年 1 月至 10 月我国食品饮料行业投资事件 310 起,总投资金额达 562.36 亿元。投资轮次偏早期,B 轮及以下轮次项目占总投资事件数的 78.4%;2021 年 10 月,大消费领域食品饮料投融资共 23 起、占比 47%。
消费者最看重食品饮料的什么?
调研显示,57.4% 的消费者关注配料表中低脂、低糖、低钠、低卡等信息,35.5% 会根据自身健康特质选购,34.4% 会选择滋补膳食类等功能性产品。
功能之外还有情感需求:41.5% 的购买原因是犒劳自身,19.5% 会为包装设计感买单,11.5% 看重产品的社交分享属性。
国潮在食品饮料行业到底有多热?
68.3% 的受访者表示近期购买过国潮品牌食品饮料产品,其中 51.2% 买过老国牌、30.9% 买过新兴国牌、15.1% 买过各地农科院的宝藏国货。2021 年 1 月至 10 月,抖音食品饮料国潮产品兴趣用户量增幅达 135%,各地农科院产品相关内容播放量在 2021 年 10 月同比增长 493.8%。
达人带货在食品饮料行业有多重要?
在抖音 Top20 的带货达人中,70% 的销量冠军都是食品饮料,主要集中在休闲零食、方便速食、酒水饮料三大类型,达人平均场均销量为 3825 件。
2021 年 10 月对比 2 月,达人视频量占比由 3.3% 提升到 7.6%,达人视频播放量占比由 70.1% 提升到 75.8%,报告因此把达人称为产品的"第二品牌"。
延伸阅读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《食品饮料2026秋季策略:底部显现》——同一批数据支撑的另一个视角
《艾媒口腔医疗报告:市场规模2498亿》——一颗牙的背后,藏着近2500亿的市场。
《IP授权消费白皮书:理性筛选时代来临》——数字100联合全球授权展·
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。