147亿次播放背后,抖音新茶饮的消费者到底长啥样?
 广告
这份《新茶饮消费者数据洞察报告》来自巨量引擎城市研究院,统计的是2022年1到6月的抖音内容与用户调研,全文只有13页。它要回答的问题很直接:新茶饮的消费者到底是谁,他们在抖音上怎么被种草、又在哪里下单。
结论先给:仅2022年6月,抖音新茶饮内容播放量就超过147亿,点赞2.8亿+、评论4700万+;蜜雪冰城被搜索2400万次排第一;35%的人直接在短视频平台下单。
而撑起这一切的是女性和年轻人:他们扛起了内容热度,男性忠诚度最高(30%),年轻人反而最不专一(11%)。报告用"百亿次遇见和三亿次心动"形容这股热度,也用"女性博爱、男性专一"概括人群差异。
它分成新兴内容、新的发现、新式下单、新型互动、核心人群、喜好倾向、功能创新、享用场景、心动密码九个板块,节奏非常紧凑,数据密度也高。
一句话概括:新茶饮的战场,已经从口味挪到了短视频和搜索。
下面按内容、搜索、下单、打卡、人群、原料、功能、场景八条线索,把这份报告拆开讲,最后再看它给品牌留下了哪些可操作的信号。

图片来源:《新茶饮消费者数据洞察报告》(第2页):内容大盘:6月茶饮内容播放量超147亿、点赞2.8亿+、评论4700万+ · 下载报告全文
一、半年时间,抖音新茶饮内容播放量冲到147亿
先说内容大盘。这份报告的数据口径是2022年1到6月,样本覆盖抖音上的茶饮内容与相关用户行为,用来观察新茶饮在短视频里的生长速度。
报告把上半年抖音茶饮内容的走势画成一条上行的曲线:6月对比1月,相关视频数增加58%,播放量也呈逐月递增的趋势。到2022年6月单月,茶饮内容播放量超过147亿,点赞量2.8亿+,评论量4700万+。
这三个数字分别对应"看、赞、说"三种行为:播放量代表规模,点赞代表喜好,评论代表参与,说明内容不仅数量庞大,而且能引发共鸣。
报告用一句话概括这个现象:餐饮和新茶饮持续发展,在互联网内容消费日趋丰富的背景下,新茶饮的相关内容生态也在持续丰富。
对品牌来说,这意味着抖音已经不只是曝光渠道,而是新茶饮与消费者建立第一印象的地方,谁在这里缺席,谁就少了一块最大的流量入口。
内容越多、互动越密,品牌被看到的概率就越大,这是新茶饮在抖音上的第一层逻辑:先有内容热度,才谈得上后面的生意。
但热度本身并不等于生意。真正决定结果的,是热度能不能被搜索和下单接住,接下来的每一章都在回答这个问题。报告的数据来源统一标注为"巨量引擎城市研究院,2022年1-6月",内容量级来自抖音内部数据平台,用户行为则来自抽样调研。
需要说明的是,58%的视频数增幅和147亿的播放量,指向的是内容供给和内容消费同时扩张,而不是一笔偶发的流量投放。

图表来源:《新茶饮消费者数据洞察报告》(第3页):品牌搜索:蜜雪冰城搜索2400万+次,古茗、茶百道、喜茶均超1000万次 · 下载报告全文
二、搜索是最直接的信号,蜜雪冰城2400万次排第一
如果说播放量代表"被刷到",搜索就代表"主动找"。报告发现,2022年上半年用户在抖音搜索新茶饮品牌的次数整体呈显著上升趋势。
具体到品牌,蜜雪冰城的搜索次数最多,高达2400万+,是这份报告里最醒目的单个数字。排在它后面的是古茗、茶百道和喜茶,搜索次数均超过1000万次,构成第二梯队。
报告的解释是双向的:抖音内的新茶饮内容为用户提供热点信息和种草内容,用户又通过搜索主动寻找自己关注的新茶饮品牌。
也就是说,内容和搜索在互相喂饭。内容越火,被搜的次数越多;被搜得越多,平台越愿意继续给相关内容流量,形成正循环。
这条线索很关键。内容负责制造热点,搜索负责把热点变成意向,两者叠加才是完整的种草链路,缺了哪一环都接不住需求。
在抖音的语境里,搜索量往往比播放量更能反映真实的购买意向,因为它代表用户愿意多花一步去找你。值得注意的是,搜索行为的增长与内容供给的增长基本同步,说明这套链路不是一次偶然爆点,而是一条正在固化的长期趋势。
对区域中小品牌来说,搜索量同样是可经营的指标:热点话题、门店活动、达人视频,都会一点点把它推上去。这一点在《缔铎新茶饮白皮书:近13万家店消失资本重估》里有更细的口径拆解,感兴趣可以翻过去看。
能被用户主动搜出来的品牌,才算真正拿到了下一轮竞争的入场券。
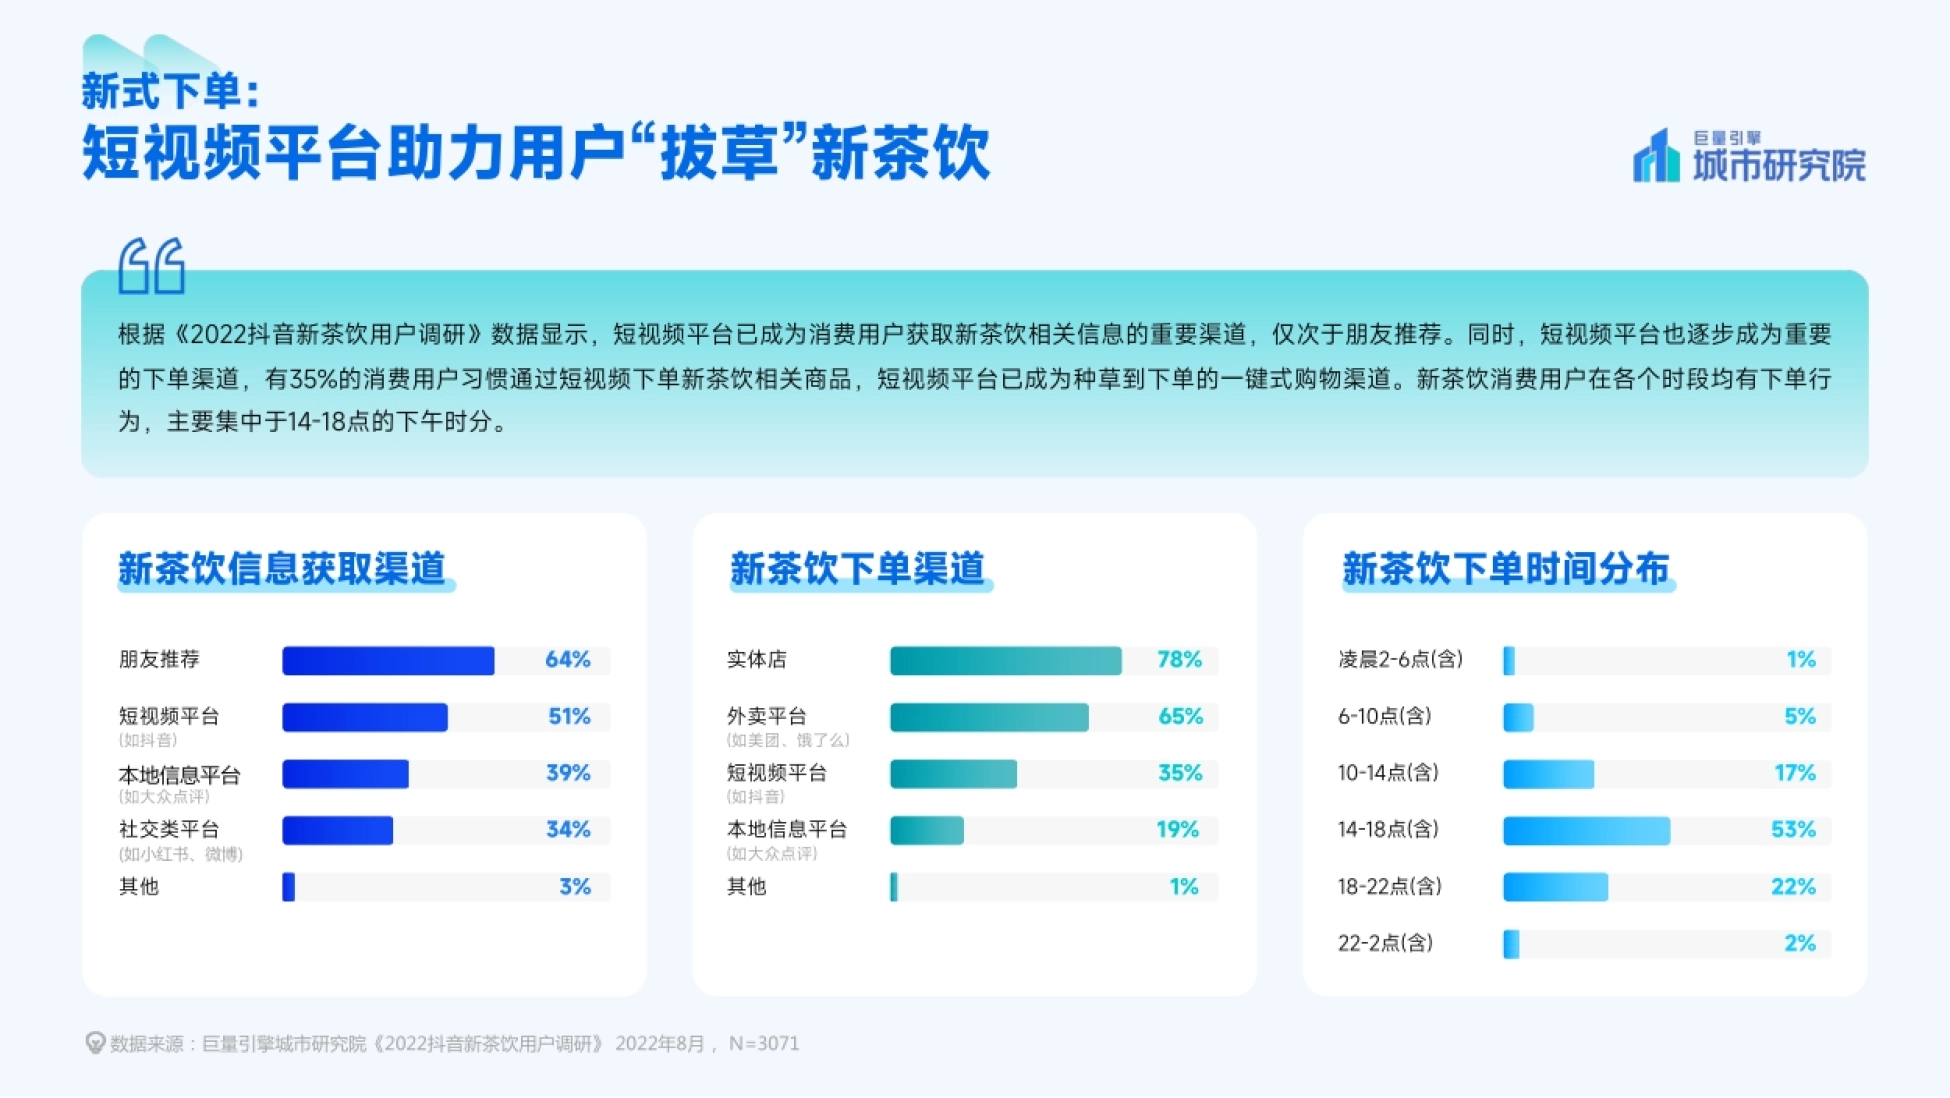
图片来源:《新茶饮消费者数据洞察报告》(第4页):下单渠道:短视频平台占35%,下单时间53%集中在14-18点 · 查看完整报告
三、短视频不只是种草,35%的人直接在平台下单
到了"拔草"环节,报告引用了《2022抖音新茶饮用户调研》。在信息获取渠道里,朋友推荐以64%排第一,短视频平台以51%排第二。也就是说,短视频已经超过本地信息平台(39%)和社交类平台(34%),成为仅次于口碑的种草渠道。
更值得注意的是下单渠道:实体店78%、外卖平台65%之后,短视频平台以35%排到第三,占比甚至高于本地信息平台(19%)。报告因此把短视频称为"从种草到下单的一键式购物渠道",用户不必跳转到其他平台,就能在看到内容的同时完成购买。
下单时间上,53%集中在14到18点的下午时段,18到22点占22%,10到14点占17%,三个时段合计超过九成。凌晨2到6点只有1%,6到10点5%,22点到2点2%。可以看出新茶饮的消费时段高度集中在白天,尤其是午后。
这对品牌的启示很直接:投放和直播的黄金窗口,应该跟着用户的下午茶时间走,而不是铺满全天。报告还强调,抖音生活服务业务的发展完善了抖音内的餐饮交易生态,用户可以在平台内完成从种草到下单的完整链路。
把信息和交易放在同一个平台里,用户少跳一次应用,就少一层流失,这正是35%直接下单能够成立的前提。
换个角度看同一件事,《任拓2026皂类电商大数据报告解读》算的是另一笔账。
新茶饮的消费节奏很固定:下午茶是绝对主场,短视频只是把决策提前了。
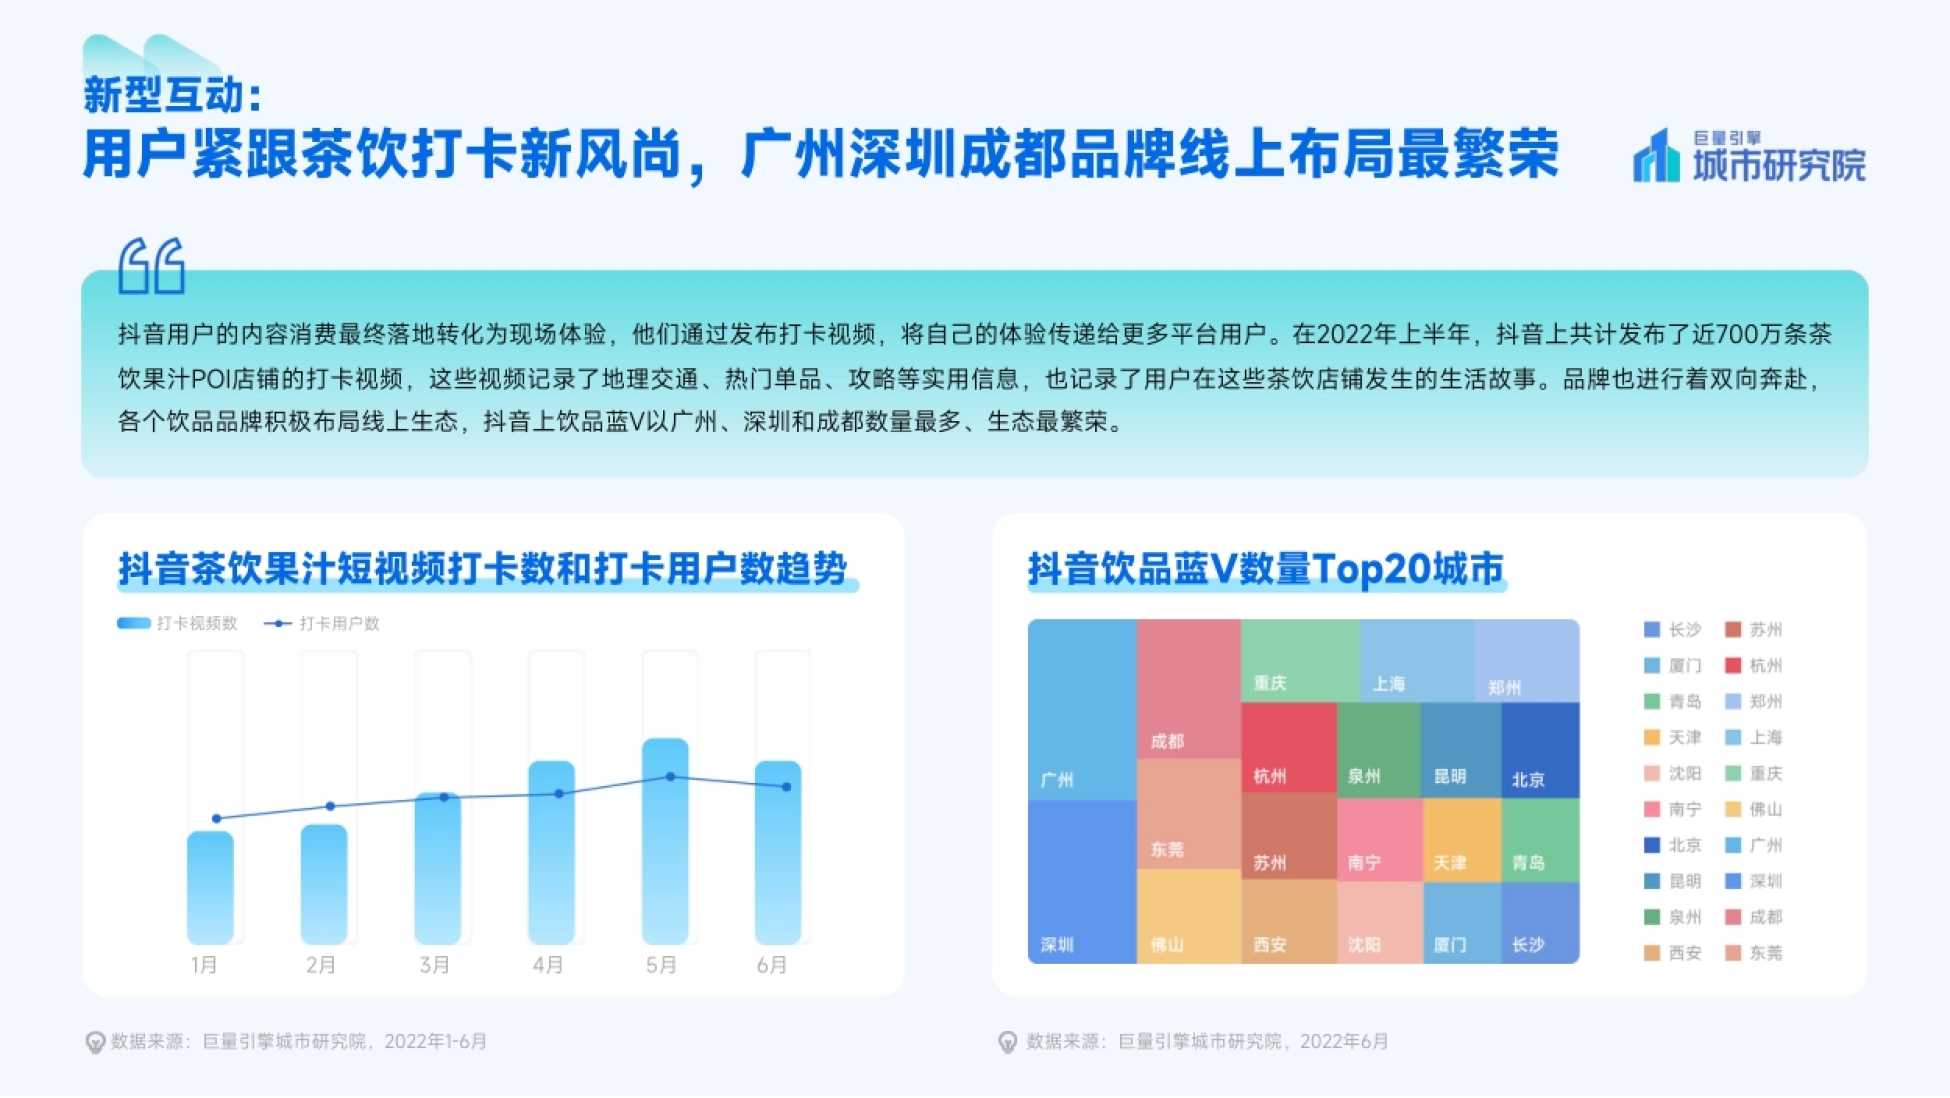
图片来源:《新茶饮消费者数据洞察报告》(第5页):门店打卡:近700万条POI打卡视频,广州、深圳、成都蓝V最多 · 下载报告全文
四、近700万条打卡视频,广州深圳成都的蓝V最密集
内容消费最终会落到线下体验。2022年上半年,抖音上共计发布了近700万条茶饮果汁POI店铺的打卡视频。报告说,这些视频记录了地理交通、热门单品、攻略等实用信息,也记录了用户在这些茶饮店铺发生的生活故事。
换句话说,一家门店的线上形象,很大程度上是由用户一条条打卡内容拼出来的,而不是品牌自己写出来的。品牌端也在做"双向奔赴":各个饮品品牌积极布局线上生态,抖音上饮品蓝V以广州、深圳和成都数量最多、生态最繁荣。
这三座城市刚好也是新茶饮品牌竞争最激烈的地方,蓝V密度高,说明品牌已经把它当成必争的线上阵地。
报告还给出了抖音茶饮果汁短视频打卡数和打卡用户数的月度趋势,两条线同样呈上升走势,说明到店分享正在变成一种日常习惯。
对门店而言,能拍、能取景、能出片的场景,本身就是一种广告位;消费者帮你拍的内容,比品牌自说自话更有说服力。打卡内容的价值不只在于曝光,它同时把门店位置、热门单品、到店攻略这些决策信息补全了,缩短了其他人的决策时间。
一个城市里蓝V越多,内容供给越密,用户刷到的概率越高,也越容易形成"到处都有人在喝"的氛围。
内容做热、到店打卡、城市铺量,这条顺序正在决定一个茶饮品牌的线上存在感。

图片来源:《新茶饮消费者数据洞察报告》(第6页):人群画像:女性、年轻人为消费主力,男性忠诚度30%、年轻人仅11% · 下载报告全文
五、女性"博爱"、男性"专一",年轻人忠诚度反而最低
人群画像这一章,报告用TGI说明:抖音茶饮果汁消费用户以女性和年轻人为主,两项TGI分别高达115和150。TGI高于100,就说明这类人群比大盘更偏好相关内容。女性115、年轻人150,意味着他们是这份报告里最核心的消费主力。
地域上,消费用户的线级分布较为平均,一线到五线城市都有覆盖,说明新茶饮早已不是少数城市的专属消费。更有意思的是忠诚度差异。男性品牌忠诚度最高,有30%的消费者会持续购买自己喜欢的品牌;女性这一比例是14%。
按年龄看,18-25岁只有11%的人会坚持复购,25-30岁升到20%,30-40岁26%,40-50岁33%,50-60岁达到39%。报告用"女性博爱、男性专一"概括这个反差:女性愿意尝试更多品牌,男性更容易认准一家长期喝下去。
年轻人的低忠诚度则提示品牌,光靠一款爆品留住他们很难,必须持续给出"新"的理由,否则很容易被下一个小众品牌分流。
报告提到,不同性别和年龄的人群对新茶饮品牌表现出品牌忠诚度的差异,这种差异会直接影响投放节奏和产品策略。
对主打年轻人的品牌来说,复购要更多依靠新品节奏和会员机制;而对成熟客群,稳定口味和熟悉的品牌记忆更重要。
年纪越大越"认牌子",年轻人则更像在尝鲜,这对品牌留客提出了更高要求。
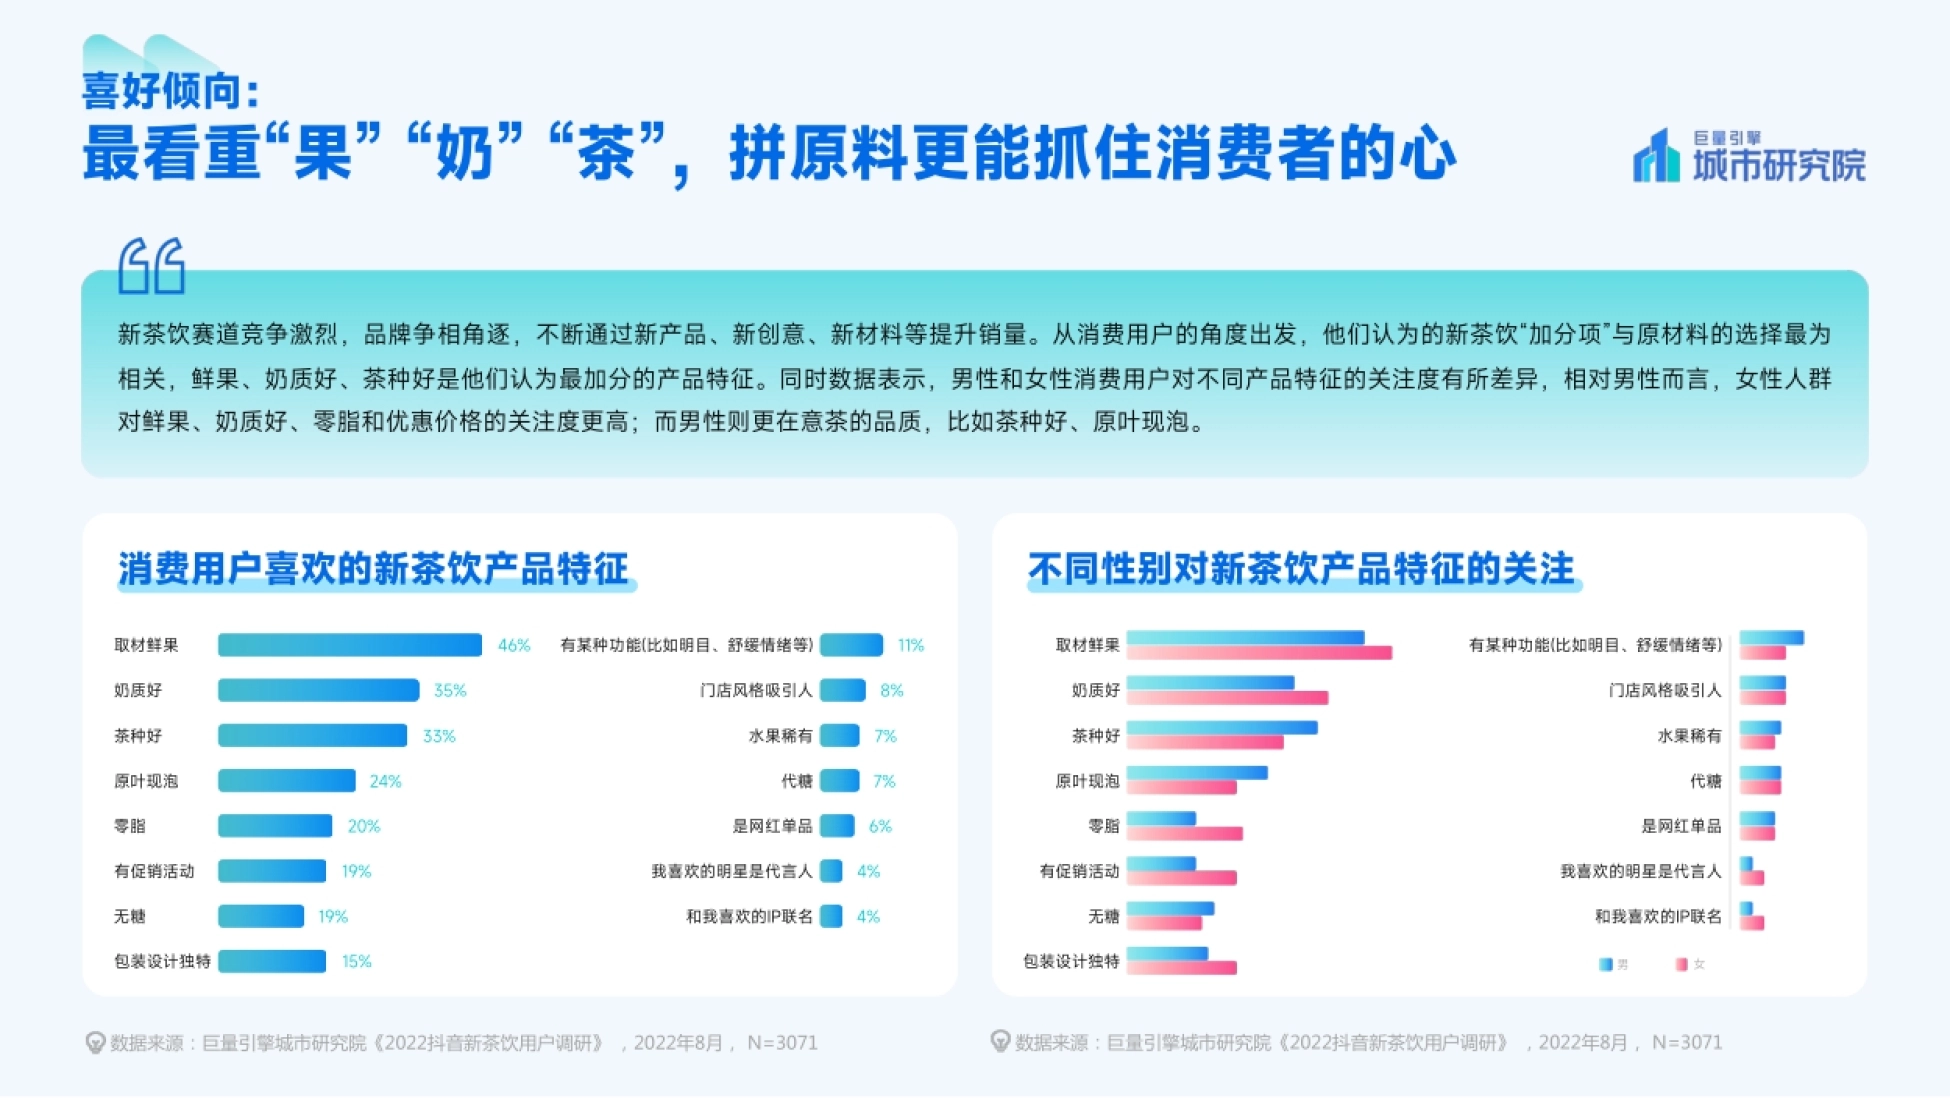
图表来源:《新茶饮消费者数据洞察报告》(第7页):产品特征:取材鲜果46%、奶质好35%、茶种好33%排前三 · 下载报告全文
六、真正的加分项是"果、奶、茶",拼原料比拼营销管用
消费者认为的"加分项"最集中在原料。报告显示,取材鲜果占46%,奶质好占35%,茶种好占33%,排在最前面。紧随其后的是原叶现泡24%、零脂20%、有促销活动19%、有某种功能19%,几个选项之间的差距并不算大。
而靠后的特征里,包装设计独特14%、门店风格吸引人11%、水果稀有8%、代糖7%、是网红单品7%。排在最末的"我喜欢的明星是代言人"和"和我喜欢的IP联名"各占4%,几乎垫底。
男女偏好也有差别:相对男性,女性更关注鲜果、奶质好、零脂和优惠价格;男性则更在意茶的品质,比如茶种好、原叶现泡。
报告据此判断,新茶饮的竞争焦点正在从"营销创意"回到"原料本身",消费者嘴上说新鲜,钱包其实投给了品质。这也解释了为什么头部品牌近几年都在强调产地、鲜果和现制:这些投入虽然不显眼,却直接对应着最靠前的加分项。
把视角拉到新茶饮案例集拆解,《新茶饮案例集拆解:奈雪、星巴克、喜茶5个真实动作看行业风向》里的样本会更完整一些。
报告把这种偏好归纳为一句话:消费者最看重"果""奶""茶",拼原料比拼命更能抓住他们的心。从另一个角度看,低占比的营销特征并不代表营销没用,而是说营销必须建立在原料和口味过关的前提上,顺序不能颠倒。
把原料做扎实比讲一个漂亮的故事更管用,这是新茶饮最朴素也最残酷的规律。
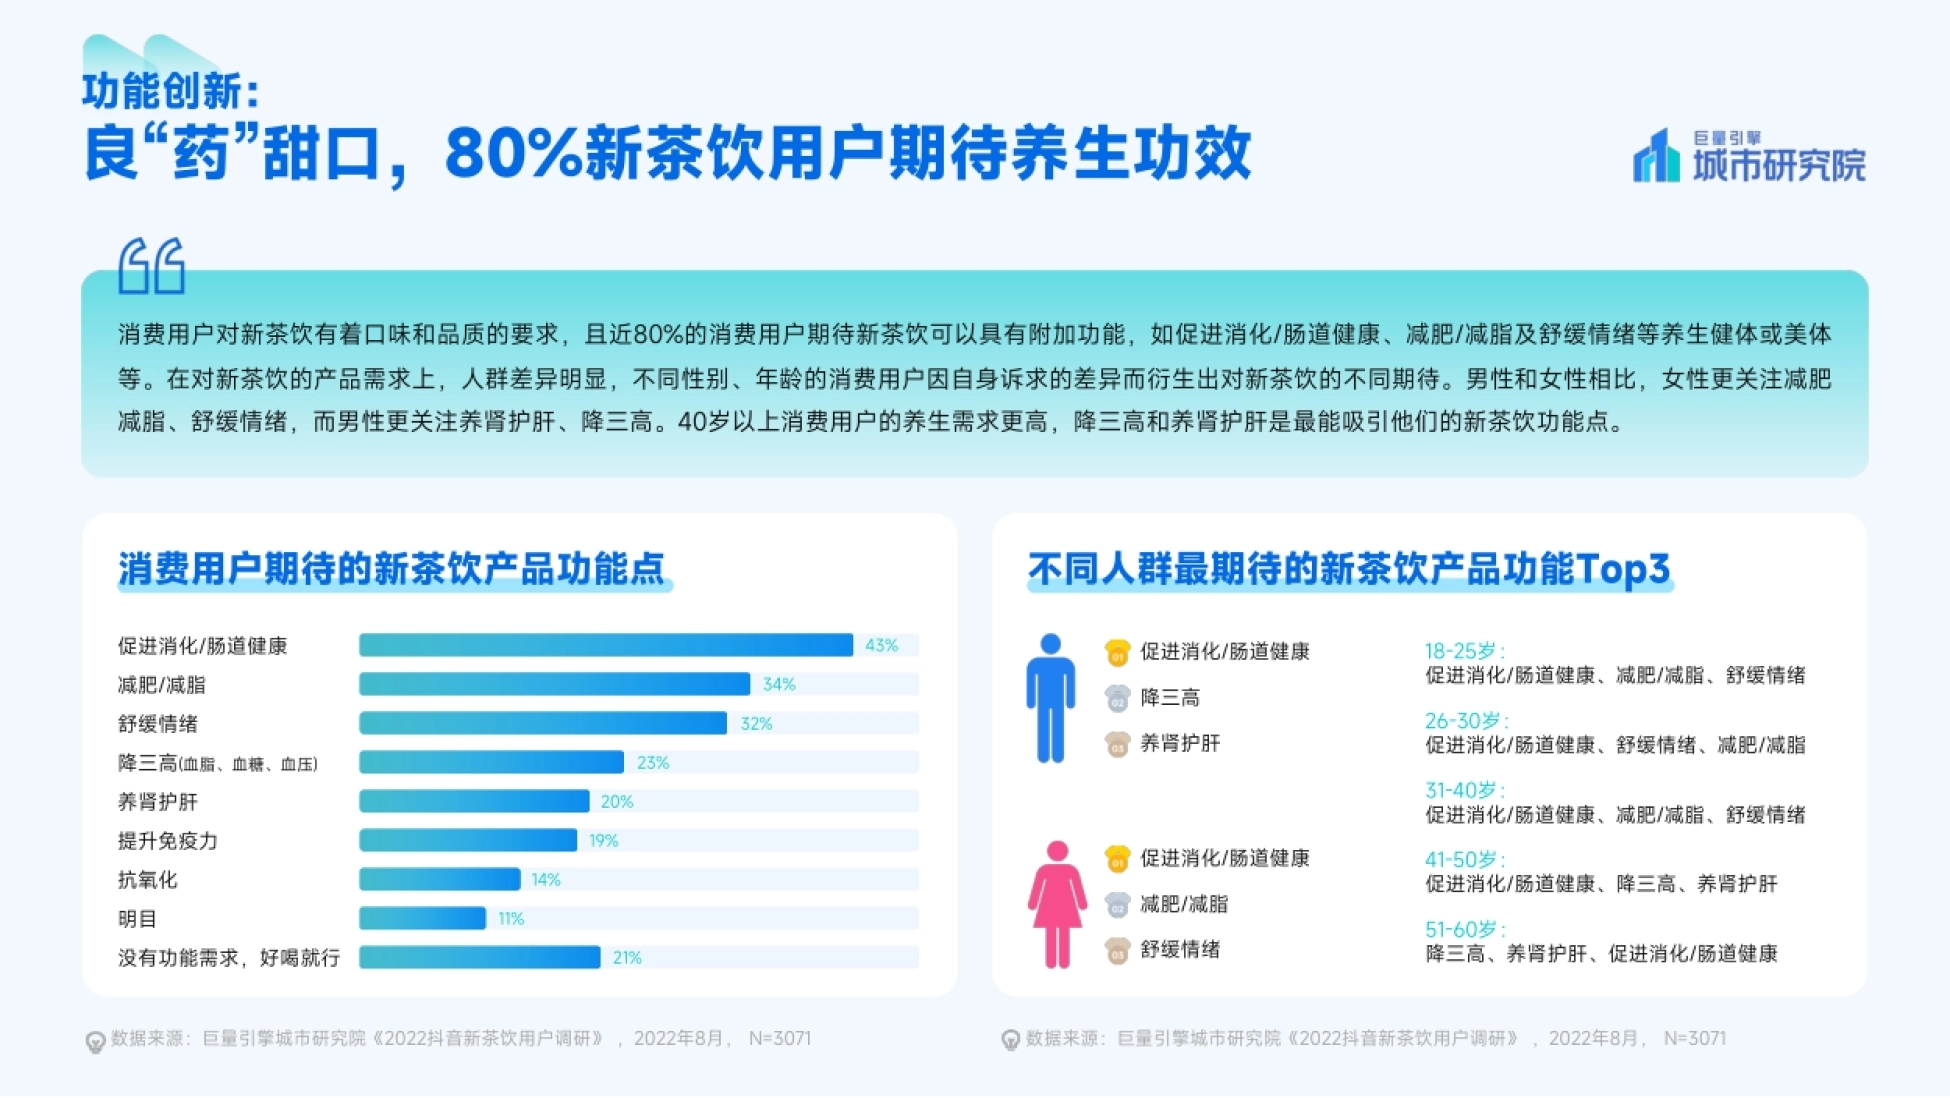
图源:《新茶饮消费者数据洞察报告》(第8页):功能诉求:近八成用户期待养生功效,40岁以上最看重降三高 · 查看完整报告
七、近八成用户想要养生功效,40岁以上最看重降三高
报告给出的另一个信号是功能化:近80%的消费用户期待新茶饮具有附加功能,如促进消化/肠道健康、减肥/减脂及舒缓情绪等养生健体或美体诉求。
不同人群的期待差异明显。18-25岁、26-30岁、31-40岁三组人都把"促进消化/肠道健康、减肥/减脂、舒缓情绪"排在前三。到了41-50岁,关注点变成"促进消化/肠道健康、降三高、养肾护肝",开始出现明显的健康管理色彩。
51-60岁则是"降三高、养肾护肝、促进消化/肠道健康",养生诉求排在更前面。性别上,女性更关注减肥减脂和舒缓情绪,男性更关注养肾护肝和降三高,需求方向明显分岔。
报告还提到,40岁以上消费用户的养生需求更高,降三高和养肾护肝是最能吸引他们的新茶饮功能点。这意味着"健康化"不是一句口号,而是一个已经被数据验证的需求:谁能把功效做进产品里,谁就能多拿一部分客群。
报告提醒,人群差异来自各自诉求的不同:年轻人想轻负担、想悦己,中老年更在意身体指标,方向完全不同。这给产品研发提供了清晰的方向:同样一杯茶,面向不同人群可以有不同的功能侧重点和沟通话术。
当用户开始按功效点单,茶饮就不只是好喝,而要回答"对我有什么用"。

图片来源:《新茶饮消费者数据洞察报告》(第9页):消费场景:68%与朋友共饮、49%独自饮用,社交与独处并存 · 下载报告全文
八、既是社交货币,又是独处的甜蜜奖励
最后一章讲场景。报告发现,与朋友家人一起的时刻占据了重要位置:68%的用户会与朋友一起享用,43%会与家人一起。报告由此判断,社交场合是当下新茶饮消费的重要场景,人们已经养成与他人共享美味的习惯。
同时,新茶饮也是"独处的甜蜜奖励",有49%的消费用户会在独自一人的时候饮用。下单场景中,和朋友/家人聚会占59%,工作日下午茶占49%,看到直播或短视频推荐团购券占21%。
专程为某个品牌而去占18%,路过一家店看到排队占11%。可以看出"为了品牌专门跑一趟"已经超过"随机路过"。在"共饮人群"里,朋友68%、自己49%、家人43%排在前三,恋人和同事分别是29%和25%。
报告还列出了促销的触发方式:看到实体店促销占33%,看到直播或短视频该店促销占20%,线上线下的促销各有作用。一杯茶饮同时承担社交和自我犒赏两种角色,这既解释了它为什么场景多,也解释了它为什么复购率高。
报告把这组数据总结为"既是社交货币,又是独处的甜蜜奖励",一杯饮品覆盖了看起来完全相反的两种情绪。场景决定了产品包装、规格和门店设计的差异,也决定了品牌该在什么时间点、用什么内容去触达用户。
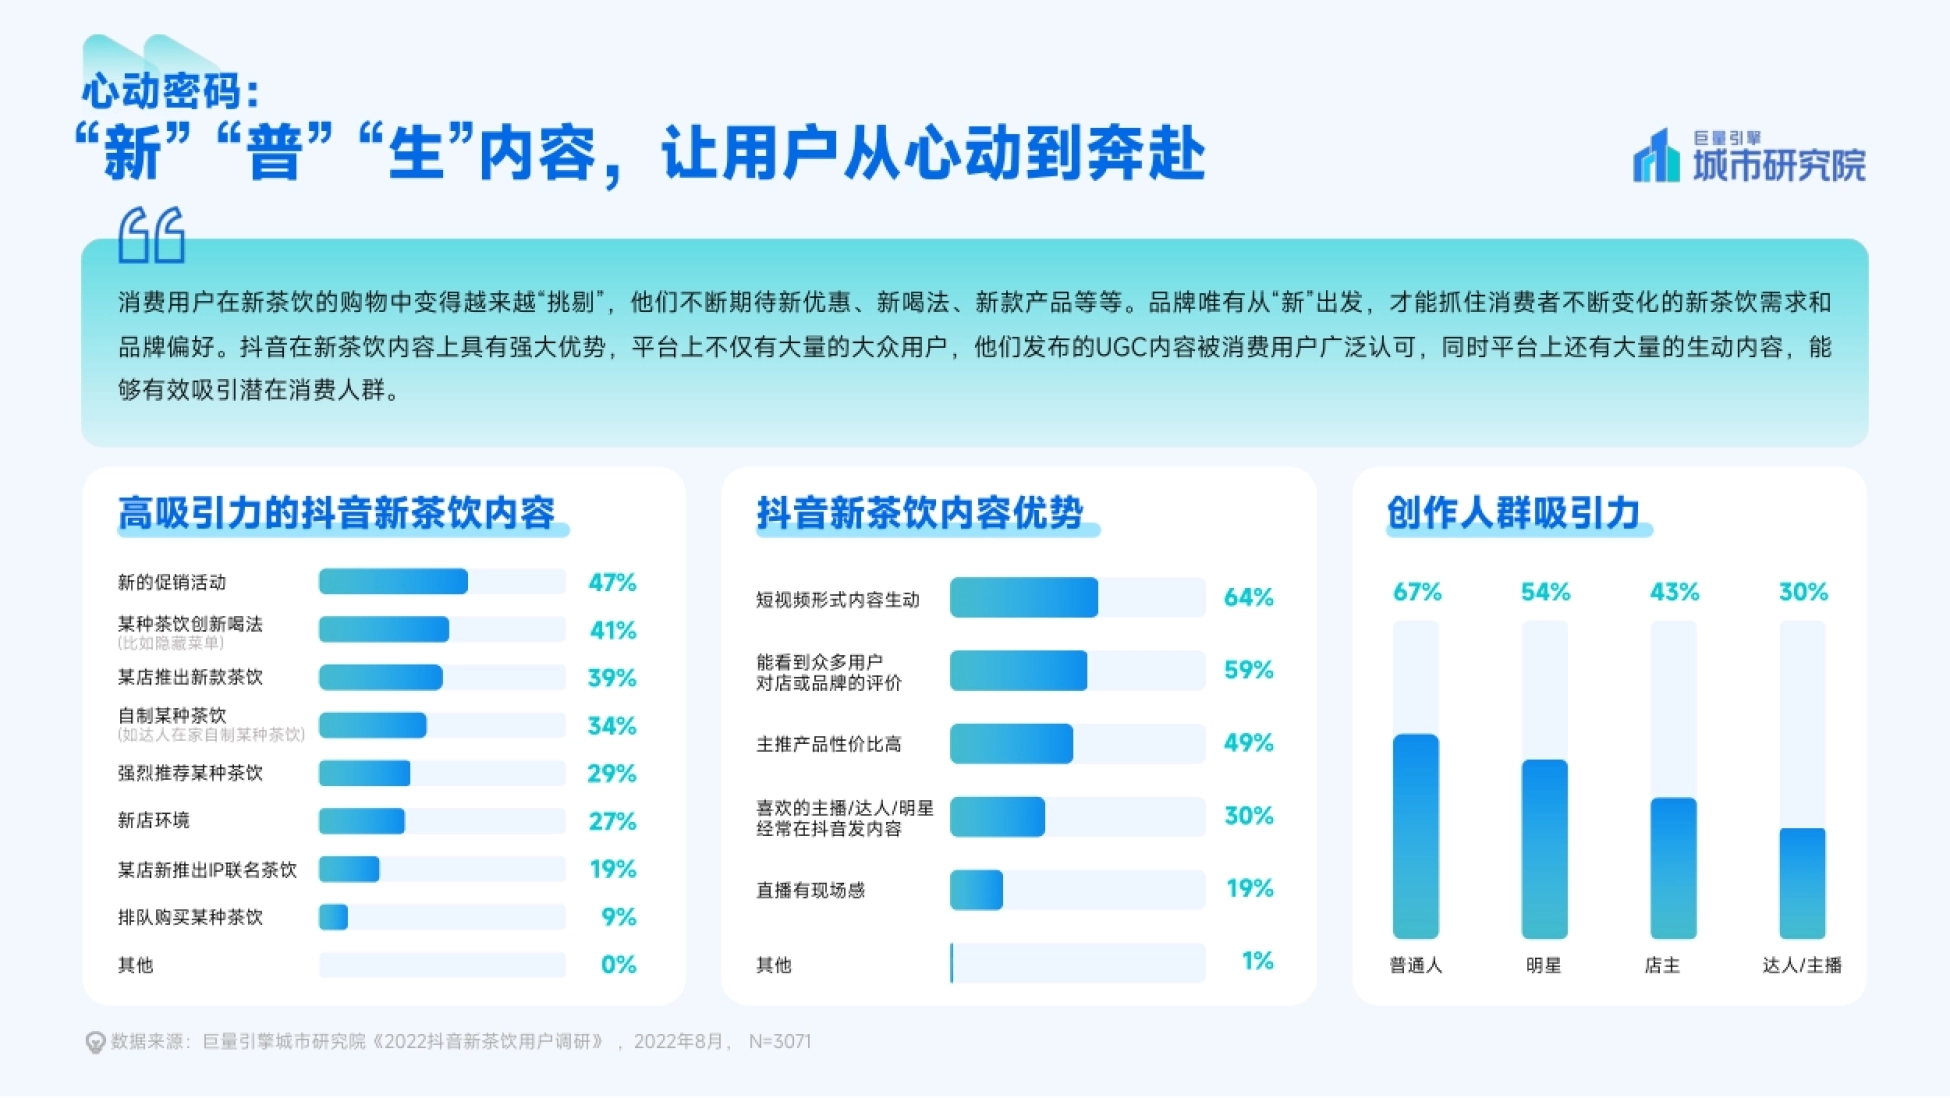
图表来源:《新茶饮消费者数据洞察报告》(第10页):心动密码:新促销活动47%、创新喝法41%,短视频形式生动占64% · 查看完整报告
九、想让用户"心动到奔赴",抖音内容给的答案是什么
报告最后回到内容本身,给这一章起名叫"新、普、生内容,让用户从心动到奔赴"。在高吸引力的新茶饮内容里,新的促销活动占47%,某种茶饮创新喝法(如隐藏菜单)占41%,某店推出新款茶饮占39%。
排在其后的是自制茶饮34%、强烈推荐29%、新店环境27%、新推出IP联名茶饮19%、排队购买9%。用户认可抖音内容优势的理由也很集中:短视频形式内容生动占64%,能看到众多用户对店或品牌的评价占59%,主推产品性价比高占49%。
此外,喜欢的主播/达人/明星占30%,经常在抖音发内容占19%,直播有现场感仅占1%。创作人群方面,明星(67%)、店主(54%)、达人/主播(43%)的吸引力都高于普通人(30%)。
报告认为,用户在新茶饮购物中变得越来越"挑剔",他们不断期待新优惠、新喝法、新款产品,品牌唯有从"新"出发,才能跟上需求变化。
报告还指出,抖音在新茶饮内容上的优势,来自大量大众用户发布的UGC内容,以及足够生动的达人创作,两者共同撑起了内容供给侧。
当"新"成为用户的核心诉求,品牌与平台的合作重点,也会从一次性投放转向长期的内容供给能力建设。这份报告只有13页,却把"内容—搜索—下单—打卡"的闭环讲得很完整。想看它的完整图表和原始数据,可以到运营动脉(www.yydm.cn)检索原文。
新茶饮拼到最后,拼的是能不能把内容热度变成搜索、把搜索变成订单。
关于这份报告的常见问题
这份新茶饮报告的统计口径是什么?
报告由巨量引擎城市研究院制作,内容数据口径为2022年1到6月,用户调研来自《2022抖音新茶饮用户调研》,样本量N=3071,执行时间为2022年8月。
全文共13页,覆盖内容大盘、搜索、下单渠道、门店打卡、人群画像、原料偏好、功能诉求和消费场景八个部分。
新茶饮在抖音的内容热度到底有多高?
2022年上半年抖音茶饮内容视频数和播放量逐月递增,6月对比1月视频数增加58%。仅6月单月,播放量超过147亿,点赞2.8亿+,评论4700万+。同期品牌搜索量也显著上升,蜜雪冰城以2400万+次排第一,古茗、茶百道、喜茶均超过1000万次。
用户在短视频平台真的会下单吗?
会。调研显示,35%的消费用户习惯通过短视频下单新茶饮相关商品,短视频平台在信息获取渠道中以51%排第二,仅次于朋友推荐的64%。
下单时间上,53%集中在14到18点的下午时段,是全天最集中的消费窗口。
不同性别和年龄的用户有什么差别?
男性品牌忠诚度最高,30%会持续购买喜欢的品牌,女性为14%;年轻人忠诚度最低,18-25岁仅11%坚持复购,50-60岁达到39%。偏好上,女性更关注鲜果、奶质、零脂和优惠,男性更在意茶种好、原叶现泡;40岁以上人群更关注降三高、养肾护肝等养生功能。
消费者最看重的产品特征是什么?
原料。取材鲜果占46%、奶质好占35%、茶种好占33%排在前三,而明星代言、IP联名等偏营销的特征各占4%,几乎垫底。此外近80%的用户期待附加功能,如促进消化/肠道健康、减肥/减脂、舒缓情绪等。
接着可以看的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《57147报告解读:2026科技消费:AI重构下的新终端、新》——使用strong标签突出数字。
《车型迭代洞察报告:63.87%消费者推迟购车》——主线是63.87%消费者推迟购车
《麦肯锡消费者报告:Z世代AI购物引领变革》——落点在Z世代AI购物引领变革
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。