


2023抖音美妆一季度涨83%,4个细分赛道还能进场
 广告
这份报告叫《2023美妆行业6大趋势&4大潜力细分赛道趋势洞察》,由灰豚数据发布,共33页,取数区间是2022年1月到2023年3月。它想解决一个问题:美妆在抖音已经卷成这样,还有哪些细分赛道值得提前布局。
先给结论。2022年抖音美妆市场规模已达937.6亿元,2023年Q1作为疫情回暖后的第一个季度,GMV同比增长83%,销售额指数突破300亿元。
结构上,视频赛道在抢直播的戏,品牌自播在抢达人的戏;而报告最终挑出的4个机会类目,是液态精华、洁面产品、贴片涂抹面膜和面部美容仪器。
下面按大盘、渠道、达人、品牌、细分赛道的顺序,把这份报告拆开讲。
一句话概括:美妆大盘还在涨,但涨的方式变了——从“靠达人带”转成“靠内容与自播”,机会藏在还没被头部占满的细分里。
图片来源:《灰豚》(第1页):报告封面:2023美妆行业6大趋势&4大潜力细分赛道趋势洞察 · 阅读原文与全部图表
图表来源:《灰豚》(第5页):2022年抖音美妆市场规模937.6亿元,2023年Q1 GMV同比增长83% · 阅读原文与全部图表
图源:《灰豚》(第6页):报告聚焦的大盘趋势、竞争格局、需求变化、营销与细分品类等问题 · 查看完整报告
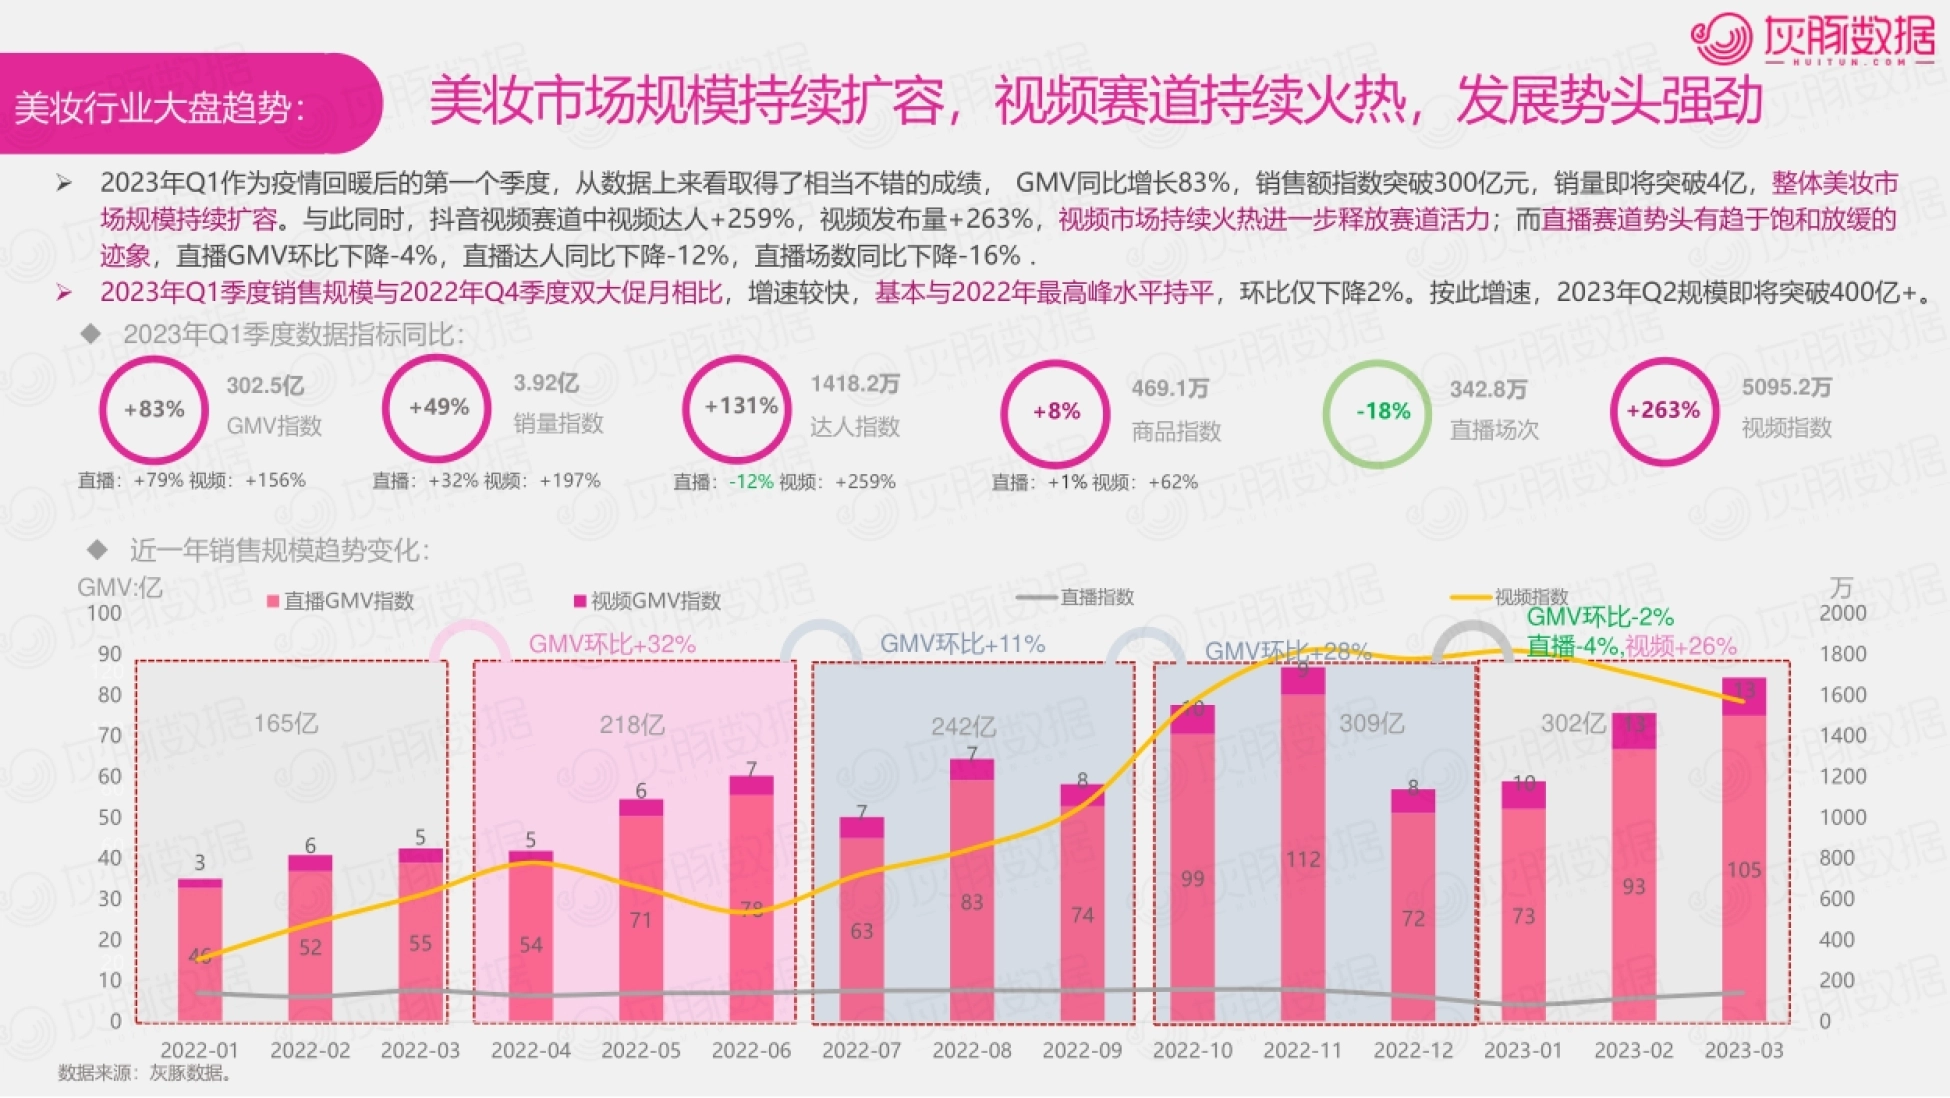
图片来源:《灰豚》(第8页):2023年Q1 GMV指数302.5亿元、同比增长83%,达人指数1418.2万等指标 · 阅读原文与全部图表
一、2022年937.6亿、2023Q1涨83%,抖音美妆还在扩容
报告的第一个判断是,美妆市场规模仍在持续扩容。灰豚数据解析显示,到2022年抖音美妆市场规模已达937.6亿元。2023年Q1作为疫情回暖后的第一个季度,GMV同比增长83%,销售额指数突破300亿元,销量即将突破4亿。
报告还对比了大促,Q1销售规模与2022年Q4双大促月相比增速较快,基本与2022年最高峰水平持平,环比仅下降2%。按这个增速,报告判断2023年Q2规模即将突破400亿+,未来市场前景可观。
报告对增速的可持续性也给了提醒:随着行业高速增长,大量商家挤压市场,美妆在红海类目里内卷加速、市场趋于饱和,这正是它要提前找细分赛道的原因。
一个非大促季度能做到和双十一基本持平,说明美妆的增长已经从“节点驱动”转向“日常驱动”。
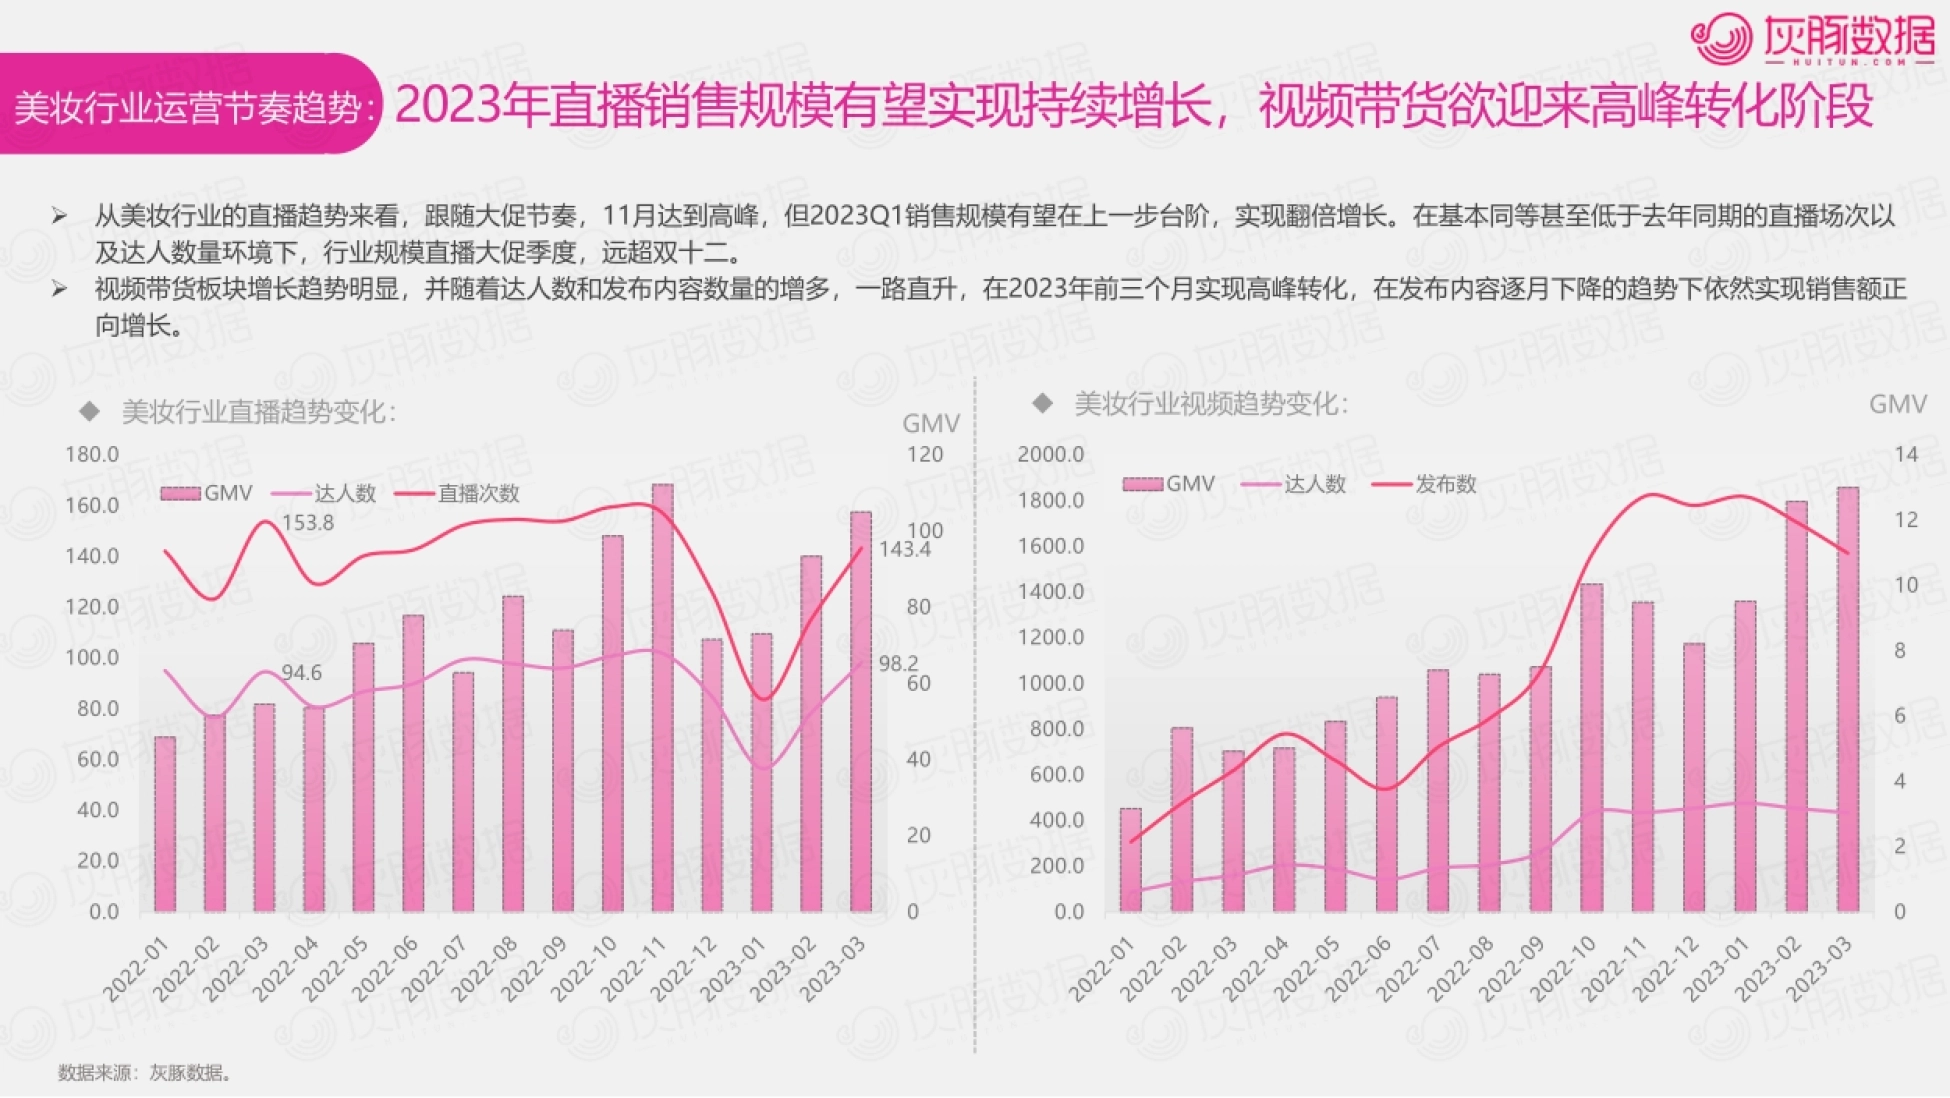
图表来源:《灰豚》(第9页):直播与视频两条趋势曲线:直播销售规模增长、视频带货迎高峰转化 · 阅读原文与全部图表
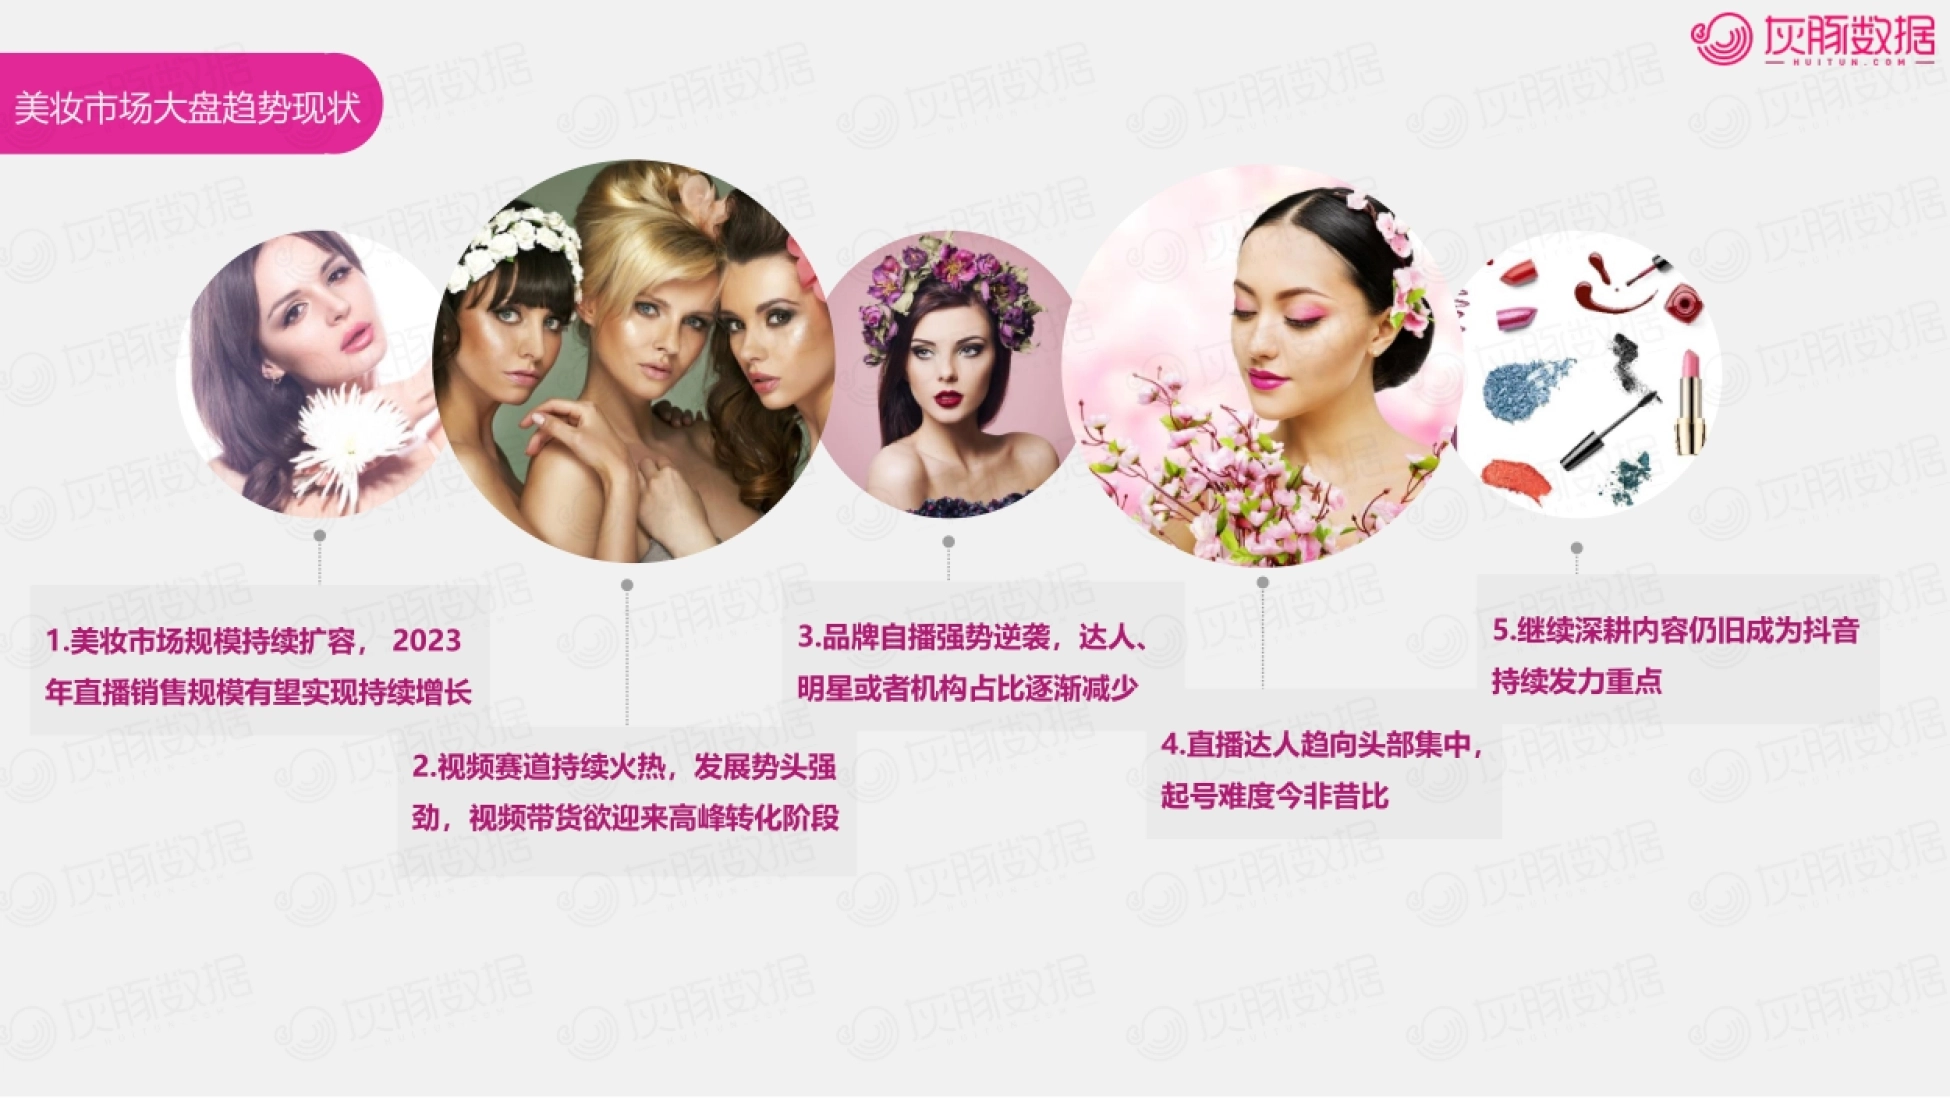
图源:《灰豚》(第7页):市场规模扩容、视频赛道火热、品牌自播逆袭、达人头部集中等趋势 · 阅读原文与全部图表
二、视频在抢直播的戏:发布量涨263%,直播GMV反而下滑
大盘增长的背后,是渠道结构的明显换位。2023年Q1,抖音视频赛道持续火热:视频达人同比增长259%,视频发布量同比增长263%。直播一侧则出现放缓迹象。报告显示,直播GMV环比下降4%,直播达人同比下降12%,直播场数同比下降16%。
原因也不难理解,报告直接点出直播赛道势头有趋于饱和放缓的迹象。从全年节奏看,直播大促季度远超双十二,2023Q1的销售规模有望再上一步台阶,视频带货则被报告判断为“欲迎来高峰转化阶段”。
报告还给出一组对比:在基本同等甚至低于去年同期的直播场次与达人数量环境下,行业规模在直播大促季度依然远超前一年的双十二,说明增长更多来自效率而非场次堆量。
一头是发布量涨263%,一头是直播场次跌16%,流量的重心正在从直播间挪向短视频。
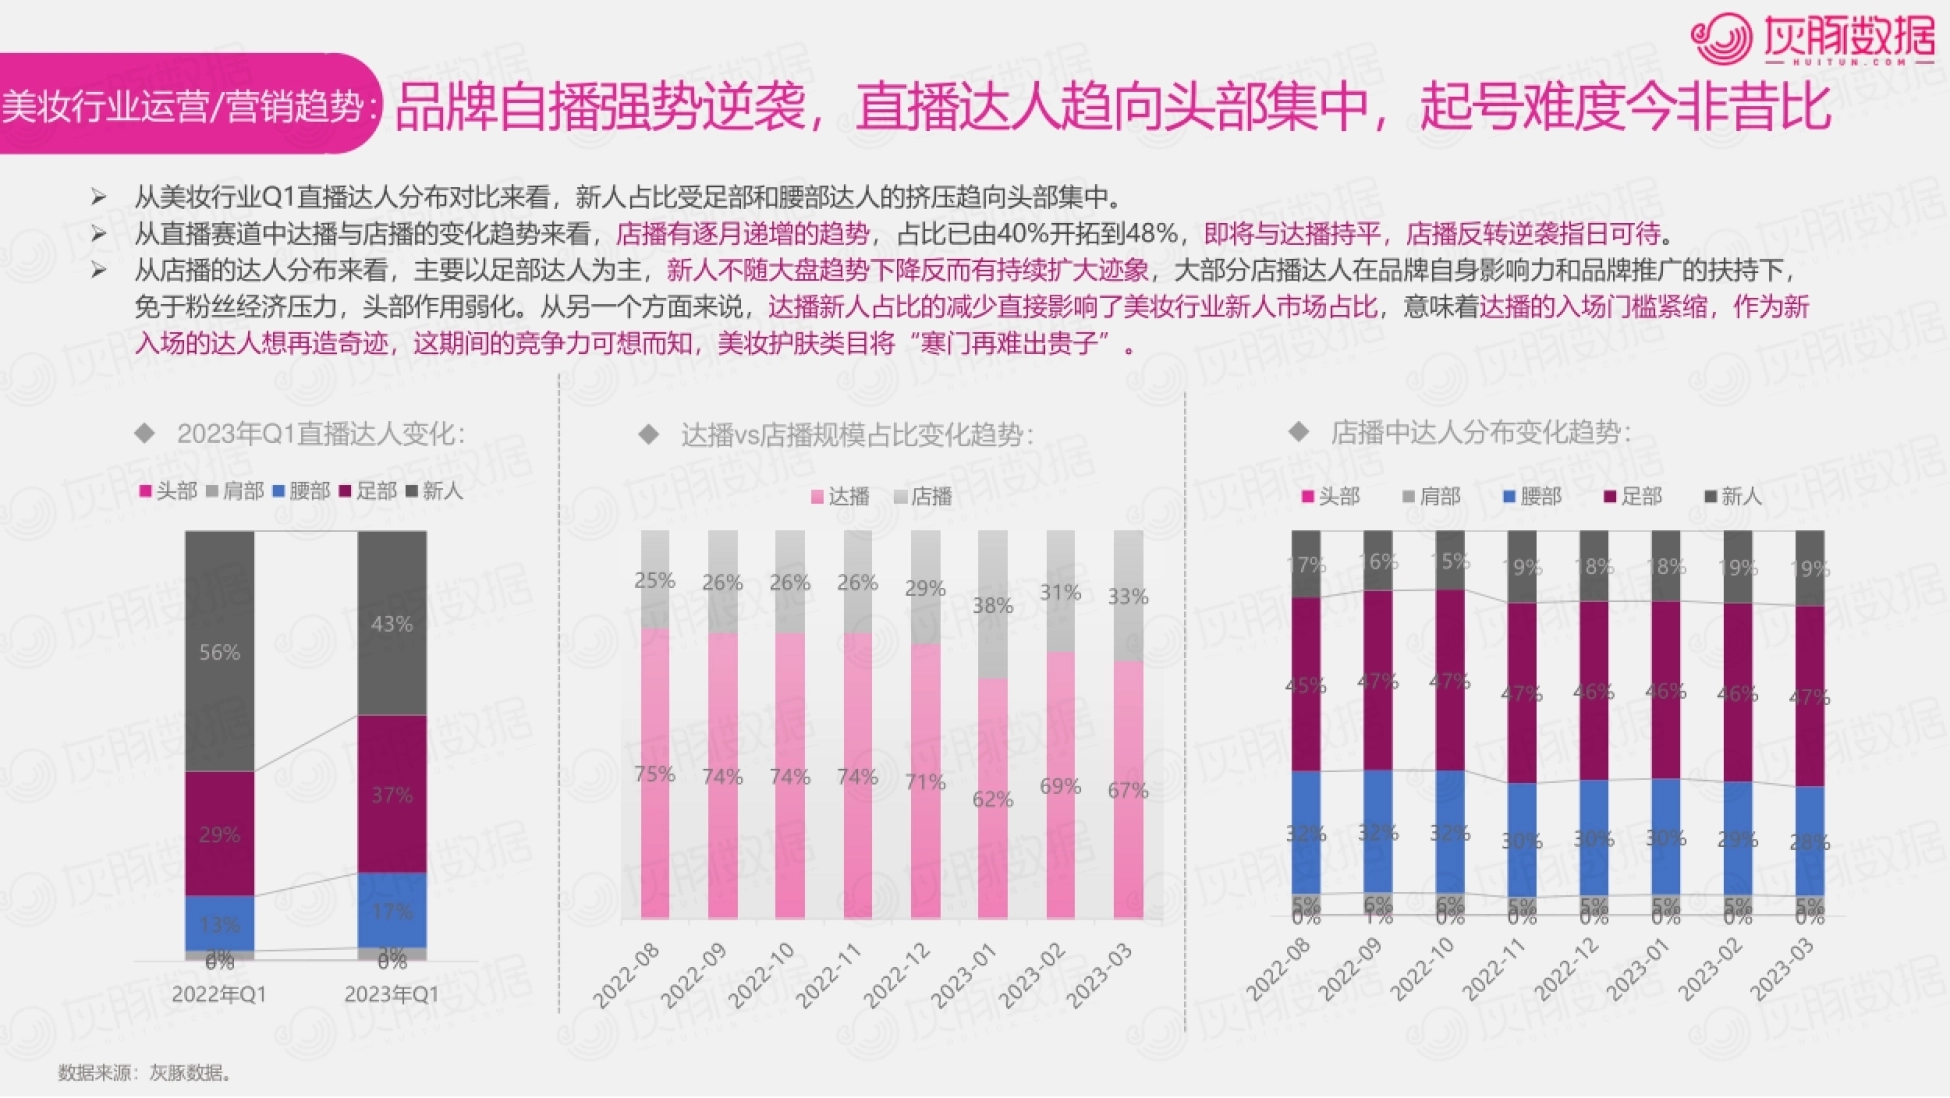
图表来源:《灰豚》(第10页):直播达人分布变化与达播、店播规模占比40%→48%的趋势 · 下载报告全文
三、品牌自播强势逆袭,店播占比从40%到了48%
在直播内部,真正在增长的是品牌自己开的店播。报告对比了达播与店播的规模占比变化:店播有逐月递增的趋势,占比已由40%开拓到48%,即将与达播持平。
报告用“店播反转逆袭指日可待”来概括这一变化。在店播的达人分布里,主力是足部达人,新人不随大盘趋势下降反而持续扩大;在品牌自身影响力和推广扶持下,他们免于粉丝经济压力,头部作用被弱化。
榜单侧也能印证。整个类目排行榜TOP20里,属于品牌自播的店铺自播逐月递增,达人、明星或者机构占比逐渐减少。
店播从40%涨到48%,意味着品牌终于把流量和成交慢慢收回到了自己手里。
四、达人越来越难起号:新人被挤压,流量向头部集中
与店播逆袭相对的,是达播端越来越高的入场门槛。报告指出,从美妆行业Q1直播达人分布对比来看,新人占比受足部和腰部达人的挤压,趋向头部集中。
一个直接结果是,达播新人占比的减少影响了美妆行业的新人市场占比,意味着达播的入场门槛在紧缩。报告用一句很重的话来形容这种处境:美妆护肤类目将“寒门再难出贵子”。
它的判断是,作为新入场的达人想再造奇迹,期间的竞争力可想而知。报告还观察到,店播与达播正在拉开两套运营逻辑:店播靠品牌自身的影响力和推广扶持获得稳定流量,达播则越来越依赖头部效应和内容能力。
它也从店播一侧给出了对照:店播的达人分布以足部达人为主,新人不随大盘趋势下降反而持续扩大,在品牌影响力和推广扶持下,他们免于粉丝经济压力。
五、内容成了持续发力点:60秒以上视频明显变多
既然流量向内容倾斜,内容本身就成了唯一能持续发力的地方。报告观察到,视频板块里新人和足部达人在增多,意在吸收更多原本赛道外的新鲜流量、扩大流量池。
发布时间上,视频发布在早上有所增加,但依然以下午和晚上为主。时长变化更明显:60秒以上的视频数量增多,一分钟以下视频占比被压缩;报告还提到抖音对视频发布时长做过三次扩容,从15秒到1分钟、5分钟,再到15分钟。
报告的解释是,随着短视频进入存量市场,内容的同质化、跟风化、低质化让用户开始疲劳,提升用户粘性成了必然之举。
它给出的方向是:内容整体趋势或将更加偏向PGC化,专业的MCN机构和职业内容创作者可能赢得更多机会。
我们在整理《小红书2026跑步营销指南:跑团笔记涨87%场景破圈》时也碰到过类似的分歧,那里的结论可以拿来对照。
六、品牌格局:国货占了top10一半,千元单价品牌翻倍
看完渠道和内容,再回到品牌本身的结构。报告显示,美妆市场以品牌市场为主,占比稳定在60%左右,品牌与白牌增速基本一致。
2023年2—3月,行业GMV指数219.9亿元,同比增长89%;其中品牌GMV指数124.4亿元、白牌GMV指数95.5亿元,同比都增长88%到89%。榜单上,国货品牌崛起,top10里有5家进入前十;但同时行业品牌市场集中度较差,top20仅占26%。
价格结构也在上移。2023年top15品牌榜里,百元以下件单价只剩欧诗漫的157元和花西子的199元,比去年同期减少4家;而千元以上的品牌由去年的2家变成4家。
报告还注意到一个反直觉现象:兰蔻件单价同比下降47%、赫莲娜下降89%、巴黎欧莱雅下降24%,增长较快的高端品牌反而选了更低单价来扩容市场。
国货占半边、千元品牌翻倍、高端大牌主动降价,这三件事同时发生在同一年。
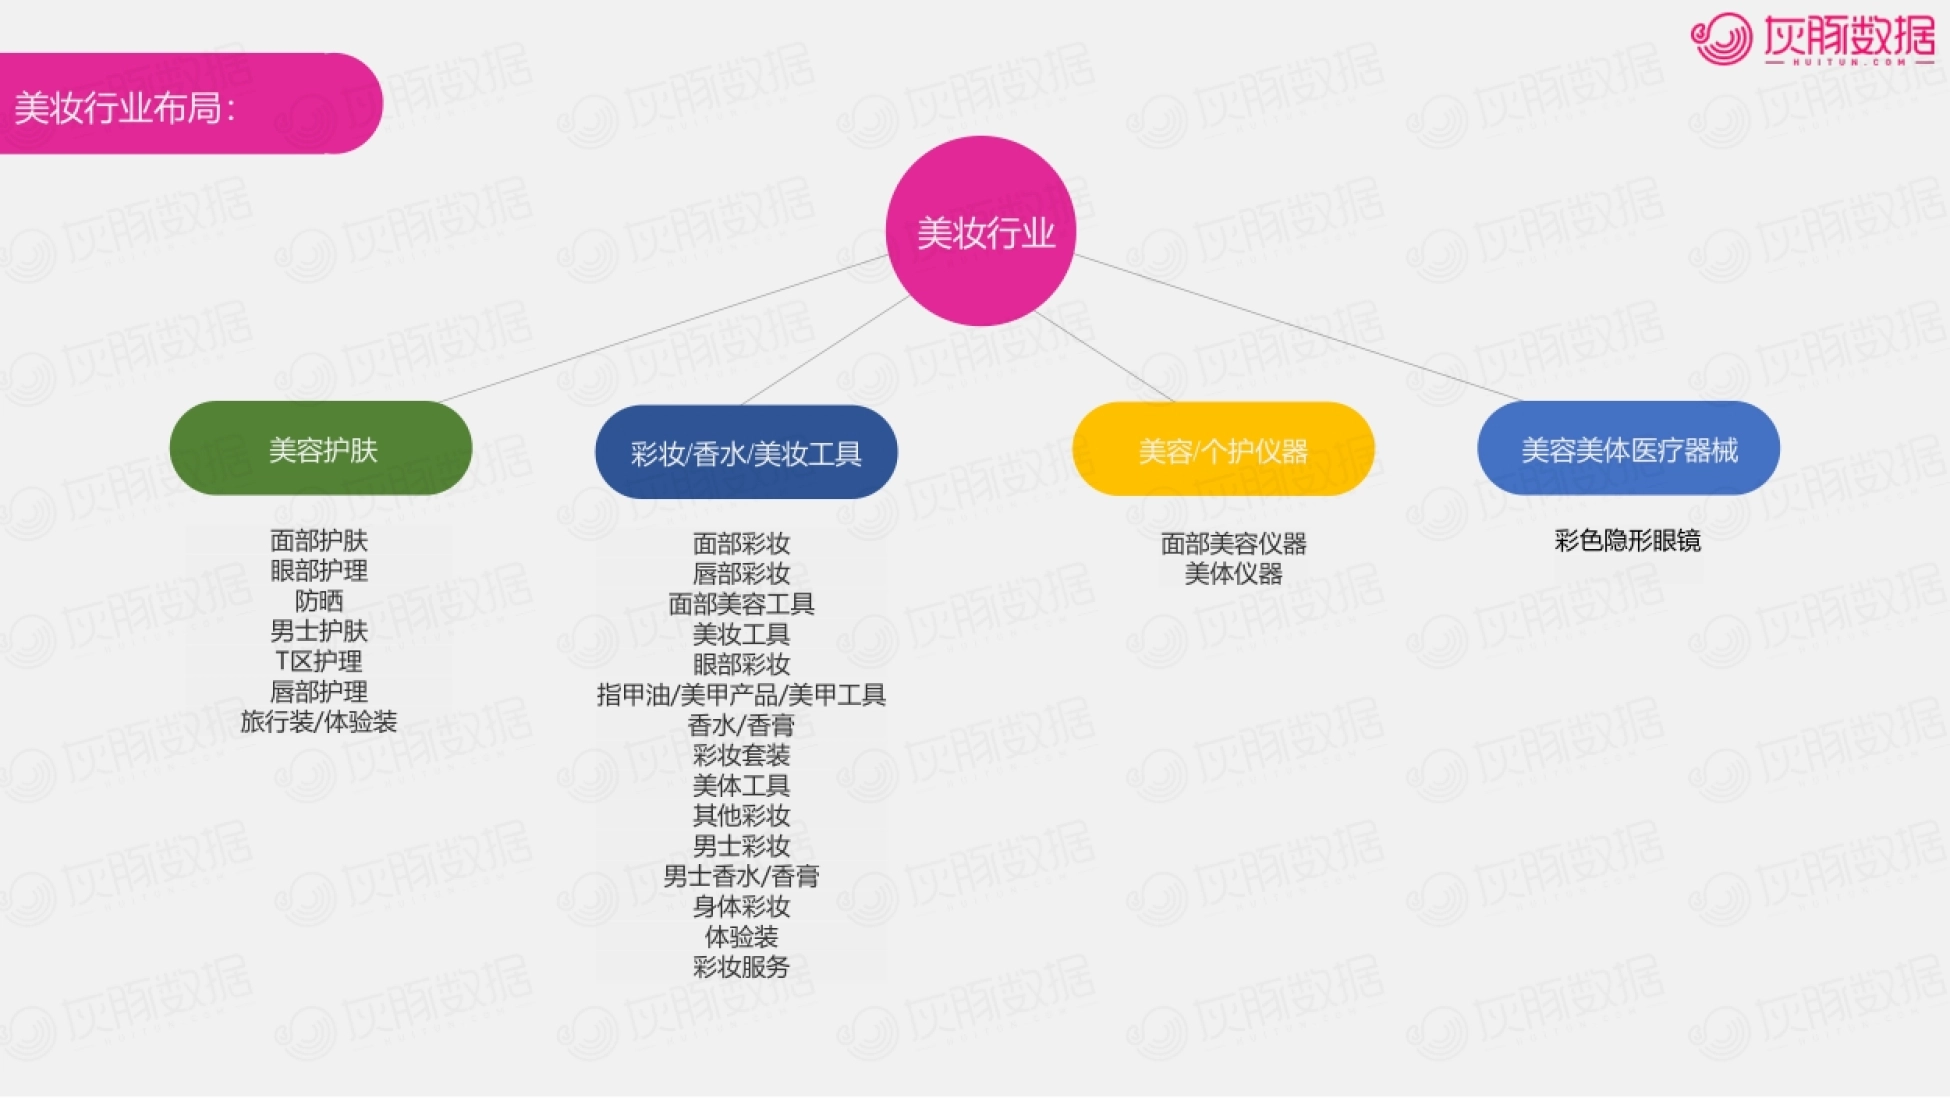
图片来源:《灰豚》(第4页):彩妆/香水/美妆工具、美容/个护仪器、美容护肤、美容美体医疗器械的类目树 · 阅读原文与全部图表
七、潜力赛道一:液态精华GMV涨96%,CR5不到30%
报告把美容护肤拆到细分,第一条值得入局的是液态精华。液态精华在面部护肤里占比约18%,2023年Q1销售额呈现大幅增长,GMV同比增长96%。
它的增长方式很有特点:直播场次和直播达人数有所下降,意味着直播质量在求优化;视频发布数量和达人数增长,内容竞争开始白热化。
全年节奏上,这个品类有两次波峰,分别在618和双十一,大促会激发消费潮。报告在品牌吸引力矩阵里给出判断:液态精华CR5市占不到30%,且增速较快,相比其他类目,品牌入局的希望更大、竞争压力相对更小。
增长96%而CR5不到30%,这两件事同时成立,才是“值得现在进”的信号。
八、潜力赛道二:洁面产品视频GMV涨242%,被当成新主力
第二条机会类目是洁面产品,它的变化集中在视频端。洁面产品品类2023年Q1销售额大幅增长,GMV同比增长93%,其中直播GMV同比增长72%,直播场次却下降5%,直播市场趋向饱和。
视频内容板块在疫情全面解封后快速增长:视频GMV同比增长242%,优于直播增速,视频达人数增长309%,视频发布数量同比增长337%。
报告给出的结论是,视频内容趋向内卷,但转化效果优于液态精华,从逐渐扩大的销售占比看,洁面视频板块或成为该类目新的增收主力。
结构上,洁面产品以国货品牌市场为主,占比稳定在55%左右;报告还提到,消费者对洁面类产品的专业度要求更高了,偏爱的品牌从药理护肤成分起家转向专业研究清洁产品的品牌。
九、潜力赛道三、四:面膜白牌增速快,美容仪器涨379%
另外两条机会赛道,一条靠白牌,一条靠高技术。贴片/涂抹面膜2023年Q1的GMV同比增长52%,白牌市场市占逐月扩大,从增速看白牌市场增长75%,优于品牌市场的40%。
报告判断,这个品类的大牌依赖度不高,小众品牌想要入局,相对液态精华和洁面类目要简单。面部美容仪器则是增速最猛的一条:2023年Q1 GMV同比增长379%,直播GMV同比增长379%,商品数增长1550%,直播场次增长93%。
它的结构也很特别——整体仍以品牌市场为主,但白牌市场增长迅猛,仅半年时间白牌市占从14%升到47%,基本占据抖音面部美容仪市场的半壁江山。
顺着这个逻辑往下推,《辰木2026宠物行业趋势洞察解读:8114亿市场异宠成新蓝海》给了一组可以互相验证的数字。
报告把面部美容仪器归为“重点指标全面增长、属于高速发展机会类目”,并提到市场热衷高新智能化产品。
面膜的机会在“大牌依赖度低”,美容仪的机会在“白牌半年从14%涨到47%”,两条路的切口完全不同。
十、四个赛道怎么切入:机会与门槛分别在哪
把四条赛道放在一起看,就能读出报告挑它们的逻辑。液态精华和洁面产品属于同一类机会:大盘足够大、CR5不高、增速不错,缺点是内容竞争已经开始白热化。
贴片/涂抹面膜的机会在品牌壁垒低,白牌市占逐月扩大,适合新品牌用小切口进场。面部美容仪器则是典型的高客单、高增速赛道,报告提到它“美容仪世家入场相对简单”,但同时对技术和产品要求更高。
报告整体想说的其实是一件事:在红海类目里内卷加速市场饱和的当下,提前看懂细分趋势、找到有潜力的赛道,比在成熟品类里拼价格更划算。
想对照这份33页报告里的全部类目矩阵、榜单与价格带数据,可以到运营动脉(www.yydm.cn)检索原文。
4个赛道的共同点不是“现在最火”,而是“增速在涨、集中度还没上来”。
关于这份报告的常见问题
2023年Q1抖音美妆大盘表现怎么样?
报告显示,2022年抖音美妆市场规模已达937.6亿元;2023年Q1作为疫情回暖后的第一个季度,GMV同比增长83%,销售额指数突破300亿元。与2022年Q4双大促月相比,Q1增速较快,基本与2022年最高峰水平持平,环比仅下降2%。
抖音美妆的直播和视频,哪一边在增长?
视频一侧在增长:2023年Q1视频达人同比增长259%、视频发布量同比增长263%。直播一侧在放缓:直播GMV环比下降4%、直播达人同比下降12%、直播场数同比下降16%,报告判断直播赛道趋向饱和。
为什么说品牌自播在强势逆袭?
报告显示,店播占比由40%开拓到48%,即将与达播持平;类目排行榜TOP20里品牌自播店铺逐月递增,达人、明星或机构占比逐渐减少。
同时达播门槛在收紧,新人占比被足部和腰部达人挤压,报告形容为“寒门再难出贵子”。
报告挑出的4大潜力细分赛道是哪些?
分别是液态精华(GMV同比增长96%)、洁面产品(同比增长93%)、贴片/涂抹面膜(同比增长52%)和面部美容仪器(同比增长379%)。其中液态精华、洁面产品的CR5市占不到30%,面膜的大牌依赖度低,美容仪器则属于高客单、高增速类目。
2023年美妆品牌的单价有什么变化?
报告显示,2023年top15品牌榜中百元以下件单价只剩欧诗漫的157元和花西子的199元,比去年同期减少4家;千元以上品牌由2家增至4家。
同时部分高端大牌主动降价扩容,兰蔻件单价同比下降47%、赫莲娜下降89%、巴黎欧莱雅下降24%。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《智算中心趋势报告:智能算力规模超1882EFLOPS》——主线是智能算力规模超1882EFLOPS
《抖音电商2026宠物新品趋势白皮书解读:猫主粮三线升级狂奔》——讲的是猫主粮三线升级狂奔
《硕远2026素食餐饮行业报告解读:千亿市场20%复合增速领跑》——主线是千亿市场20%复合增速领跑
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







