通用伺服229.6亿的市场:国产份额如何抢到60%
 广告
格物致胜在 2026 年 7 月发布了《中国通用伺服产品市场研究》白皮书,分享版共 38 页。它给出的最关键一个数字是:2025 年中国通用伺服市场总规模约 229.6 亿元人民币,本土品牌份额已经升到约 60%。
另一条主线是国产替代。日系从 2020 年的约 46% 退到约 26%,欧美基本稳定在约 14%,汇川以约 50% 的国产份额坐上第一。市场结构上,中小功率产品占约 78%,华东和华南两个区域合计约 57%,机床是最大的下游行业,占比约 18.7%。
报告判断,2025 年市场强势复苏,2026 到 2028 年将保持稳定增长。下面按产品定义、下游应用、市场规模、区域、渠道、竞争格局和主流厂商的顺序,把这份白皮书拆开讲。
这份白皮书最值得记住的,是国产伺服已经从中低端替代,走到向中高端要份额的阶段。
图源:《2026年中国通用伺服产品市场白皮书》(第1页):格物致胜《2026中国通用伺服产品市场白皮书》分享版封面 · 获取《2026年中国通用伺服产品市场白皮书》完整版
图片来源:《2026年中国通用伺服产品市场白皮书》(第2页):白皮书版本说明页,分享版免费、完整版付费,以及两者的内容差异与获取渠道 · 查看完整报告
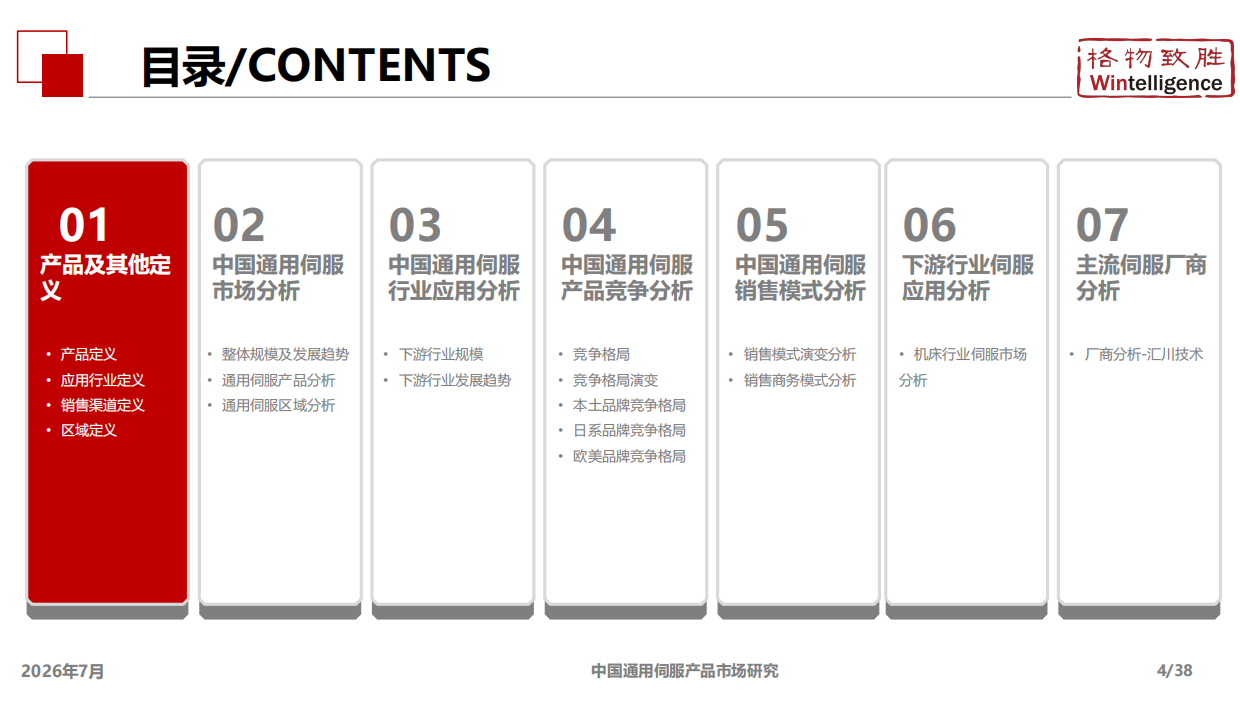
图表来源:《2026年中国通用伺服产品市场白皮书》(第4页):白皮书目录页,展示产品定义、市场分析、行业应用、产品竞争等七个章节的结构 · 查看完整报告
一、这是一份什么样的报告:38 页的分享版白皮书
这份白皮书由北京格物致胜咨询有限公司编制,发布时间是 2026 年 7 月。它分成两个版本。分享版免费,是把核心观点高度凝练、方便传播的版本;完整版收录全部分析观点与完整数据,需要付费。
分享版共 38 页,目录里排了七章:产品定义、市场分析、行业应用、产品竞争、销售模式、下游行业应用和主流厂商分析。分享版实际展开的内容,集中在市场规模、产品结构、区域分布、下游行业、竞争格局和销售模式几个部分。
下游行业应用只完整展开了一个样本,也就是机床行业;厂商分析也只完整给了汇川技术一家。报告在免责声明中说明,数据主要来自业内专家访谈,与市场真实情况可能存在偏差,使用时需要谨慎。
读懂它的口径很重要:这是一份用分享版讲结论、把细节留给完整版的行业研究。
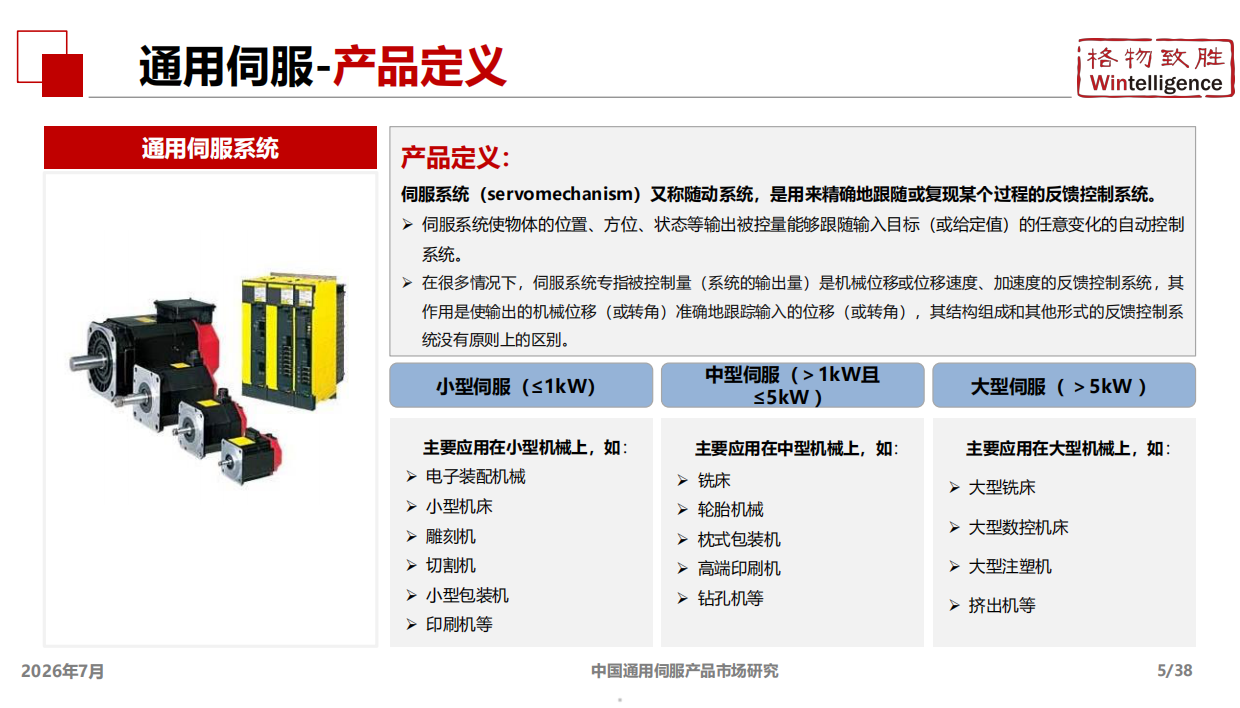
图片来源:《2026年中国通用伺服产品市场白皮书》(第5页):通用伺服的产品定义与功率划分,小型不超过 1kW、中型大于 1kW 且不超过 5kW、大型大于 · 查看完整报告
二、先补课:通用伺服是什么,小型中型大型怎么分
报告先给定义:伺服系统又称随动系统,是用来精确跟随或复现某个过程的反馈控制系统。它让物体的位置、方位、状态等输出量,能够跟随输入目标的变化,常见形式是对机械位移、速度或加速度的精确跟踪。
按功率大小,报告把通用伺服分成三类:小型伺服不超过 1 千瓦,中型大于 1 千瓦且不超过 5 千瓦,大型大于 5 千瓦。小型伺服主要用在电子装配机械、机械雕刻、切割、小型机床、小型包装机和印刷机等小型机械上。
中型伺服对应铣床、轮胎机械、枕式包装机、高端印刷机和钻孔机等中型设备。大型伺服面向大型铣床、大型数控机床、大型注塑机和挤出机这类大型负载。
这个分法很关键,因为后面讲国产化率、竞争格局和价格战时,三类产品的结论完全不同。
把视角拉到中国企业出海,《中国企业出海:美日德三种模式的经验》里的样本会更完整一些。
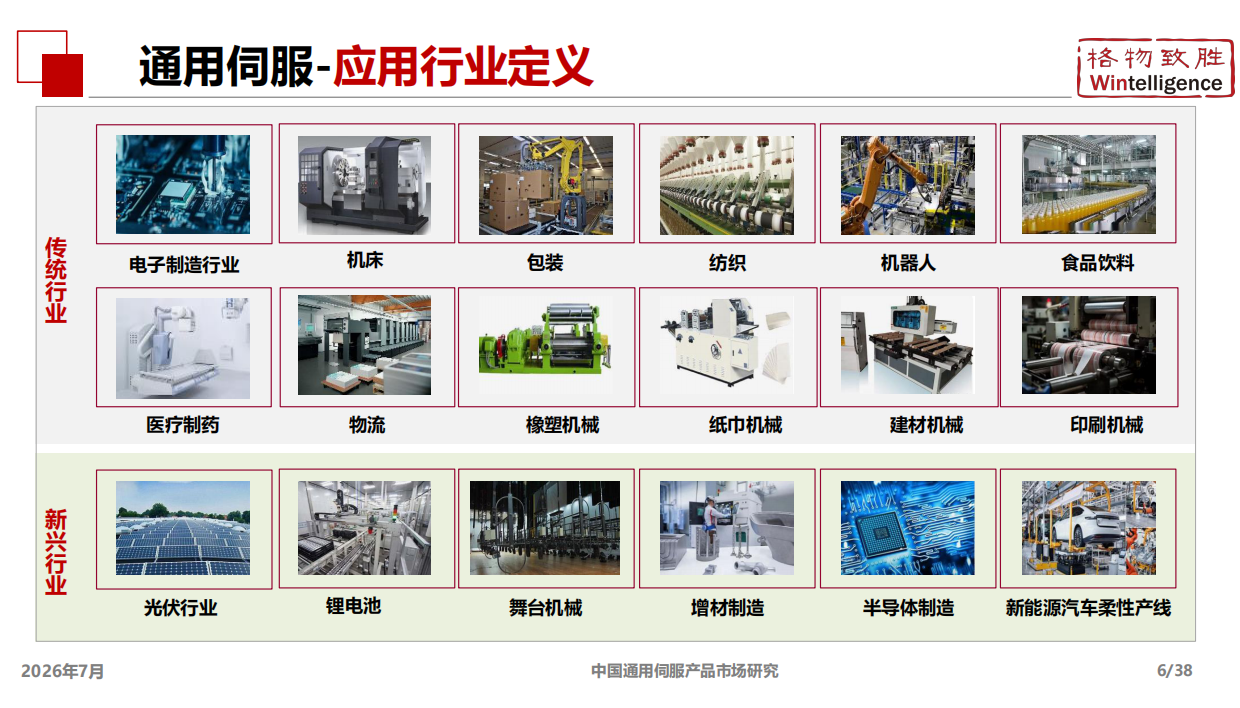
图片来源:《2026年中国通用伺服产品市场白皮书》(第6页):通用伺服下游应用行业图谱,分为传统行业与新兴行业两组 · 阅读原文与全部图表
三、伺服装在哪些行业:传统与新兴两张地图
报告把下游行业分成传统行业和新兴行业两组,方便对照观察需求变化。传统行业包括机床、包装、橡塑机械、纸巾机械、电子制造、物流、纺织、建材机械、印刷机械和食品饮料等。
新兴行业包括锂电池、光伏、医疗制药、舞台机械、增材制造、半导体制造、机器人和新能源汽车柔性产线等。这个划分的意义在于,传统行业决定市场的基本盘,新兴行业决定未来的增量弹性。
报告给出的下游格局也印证了这一点:机床和电子制造排在最前面,新兴的锂电、光伏紧随其后。报告还提示,新兴和高精尖制造场景对高端伺服的需求会持续增长,比如增材制造和扁线电机生产。
传统行业提供规模,新兴行业提供增速,这是理解伺服需求的两把尺子。
图片来源:《2026年中国通用伺服产品市场白皮书》(第9页):白皮书第二个目录页,高亮第二章中国通用伺服市场分析,含整体规模、产品与区域分析 · 下载报告全文
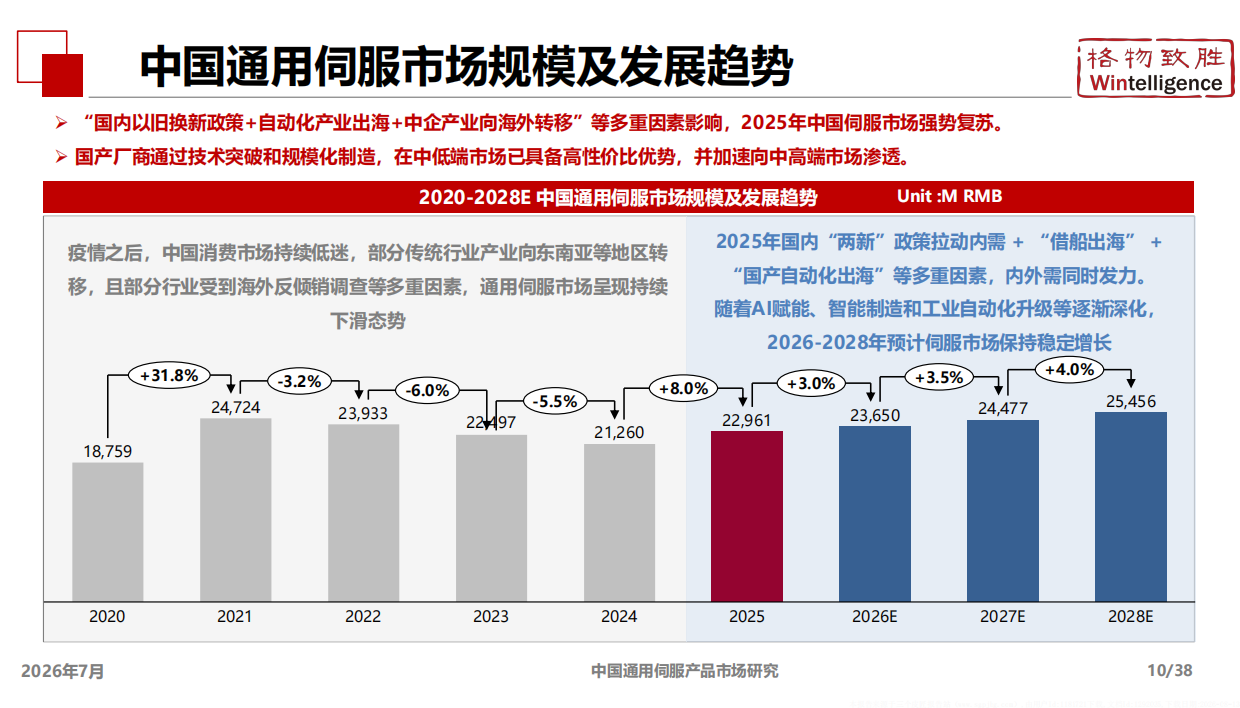
图表来源:《2026年中国通用伺服产品市场白皮书》(第10页):中国通用伺服市场规模柱状图,2020 到 2028E 的规模与增速,2025 年约 229.6 · 阅读原文与全部图表
四、229.6 亿的市场:2025 年为什么强势复苏
报告给出的中国通用伺服市场规模曲线里,2021 年冲到 247.24 亿元的阶段高点,随后连续三年下滑。2022 年下滑 3.2%,2023 年下滑 6.0%,2024 年再降 5.5%,市场承压明显。
报告解释,下滑的原因是消费市场持续低迷、部分传统产业向东南亚等地区转移,以及部分行业遭遇海外反倾销调查。
转折点在 2025 年。报告称,在"国内以旧换新政策、自动化产业出海、中企产业向海外转移"多重因素叠加下,中国伺服市场强势复苏。
2025 年我国通用伺服总规模约 229.6 亿元人民币,同比增长约 8.0%,其中中小功率产品是绝对主力,份额约 78%。报告预计 2026 年增长 3.0%、2027 年增长 3.5%、2028 年增长 4.0%,保持稳定增长节奏。
从连续三年下滑到强势复苏,2025 年这个拐点靠的是内需政策和出海需求同时发力。
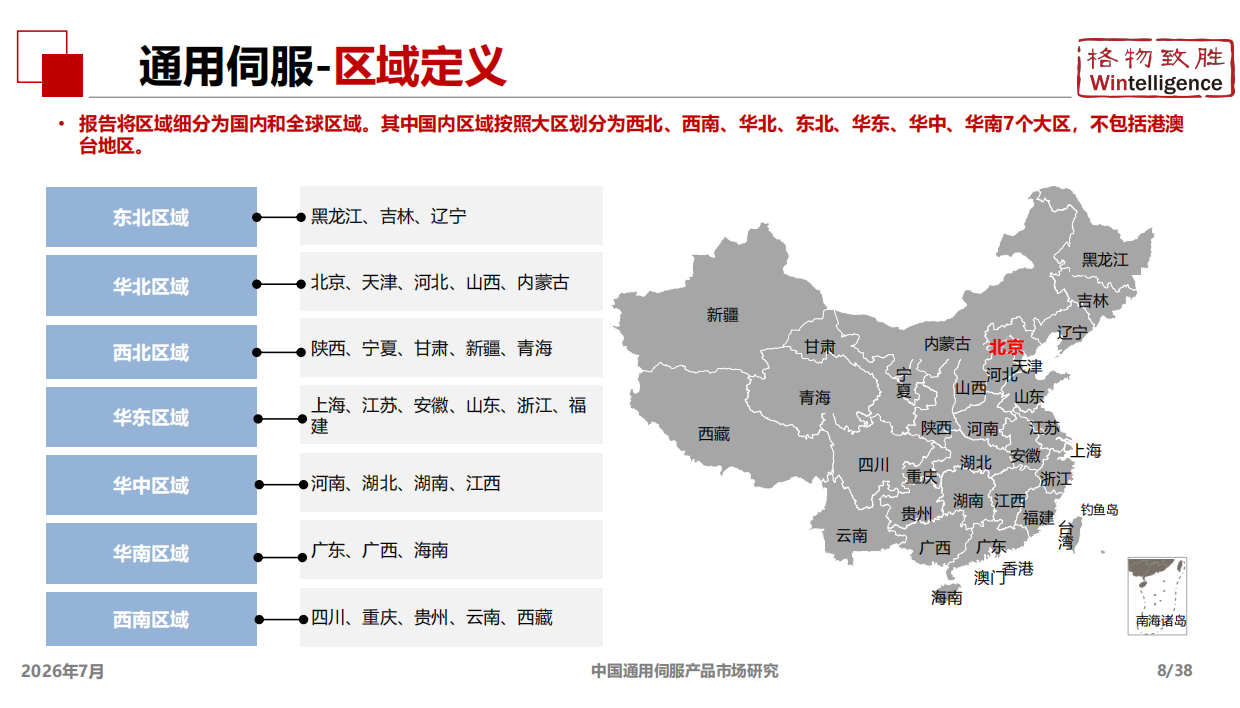
图表来源:《2026年中国通用伺服产品市场白皮书》(第8页):通用伺服区域定义页,把国内划分为西北、西南、华北、东北、华东、华中、华南七个大区 · 查看完整报告
五、市场重心在华东华南,两地合计约 57%
报告把国内区域分成西北、西南、华北、东北、华东、华中、华南七个大区,不包含港澳台地区。需求集中度很高:2025 年华东份额约 32%、华南约 25%,两地合计约占 57%,华中约 16%、华北约 14%。
华东的优势来自长三角。上海、江苏等地形成了机床、纺织、汽车制造、机器人、包装、电子设备等产业集群。它是伺服产品应用最大、最核心的区域,所以市场需求也最高。
华南则以电子制造为核心,珠三角集中了全球 60% 以上的 3C 产能。深圳、东莞的 3C 电子生产线依赖高精度伺服,用于 SMT 贴片、激光切割等环节;深圳、佛山在高速加工中心与精密模具制造上需求也高。
报告同时指出,东北、西南、西北等区域产业虽集中,但产业链配套能力偏弱、自动化程度较低,伺服需求有限。
伺服这门生意的地理分布,本质上跟着制造业集群走。
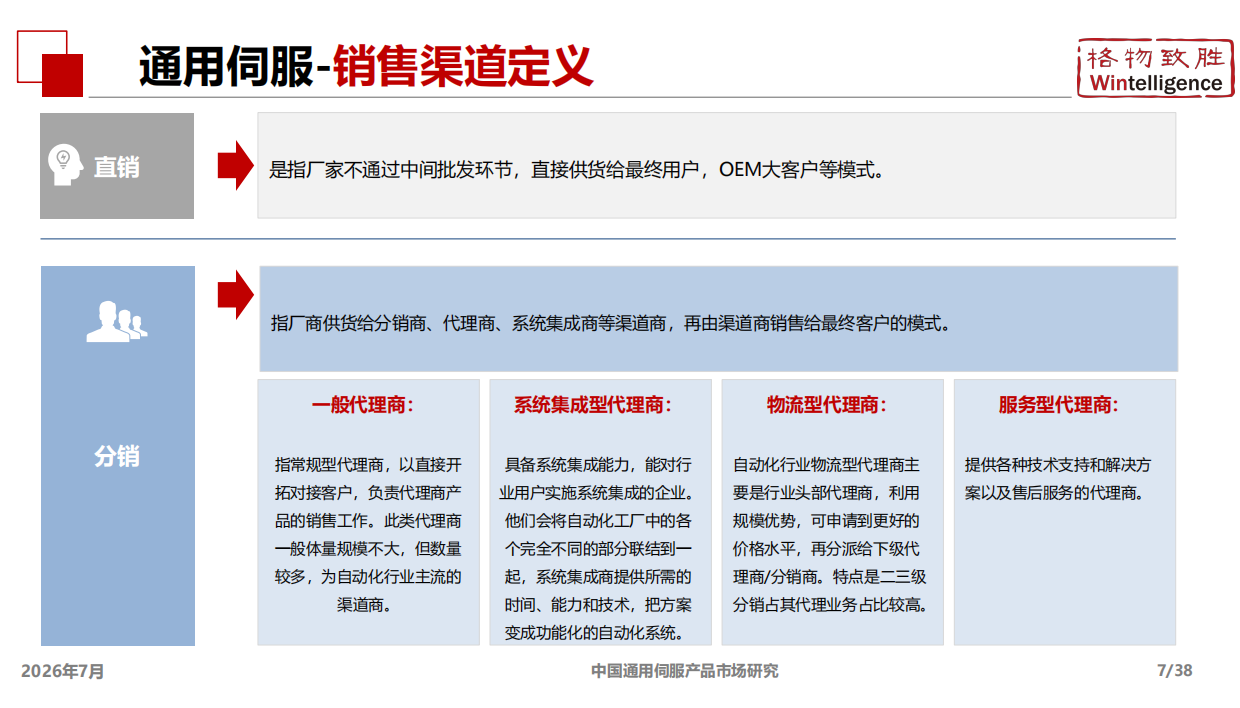
图源:《2026年中国通用伺服产品市场白皮书》(第7页):通用伺服销售渠道定义页,直销与分销的差别,以及一般型、物流型、系统集成型、服务型代理商 · 下载报告全文
六、货怎么卖出去:约 67% 走分销,79% 卖到 OEM
销售渠道这一章,报告把它分成直销和分销两大类。直销是厂家不经过中间批发环节,直接供货给最终用户或 OEM 大客户;分销是先给代理商、系统集成商等渠道商,再由他们销售给最终客户。
从客户流向看,2025 年分销渠道占比约 67%,是出货的主力。主要客户以 OEM 设备厂商为主,约 79% 的伺服卖到了 OEM 端。系统集成商在 OEM 市场里的代表性偏弱,卖到系统集成商的份额约 20%;终端用户直接采购较少,占比约 5%。
代理商也不只是搬货。报告把分销商分成一般型、物流型、系统集成型和服务型四类。早期头部代理商主要承担仓储、物流和垫资,如今在厂商的支持鼓励下,多数已经兼有服务型和技术型代理商的能力。
在伺服行业,谁掌握分销网络,谁就掌握了触达中小客户的毛细血管。
七、国产替代:本土份额约 60%,日系退到 26%
竞争格局演变是这份报告最有信息量的一章。2020 年到 2025 年,本土品牌份额从约 39% 一路升到约 60%。同期欧美品牌从约 15% 微降到约 14%,日系品牌则被替代得最严重,从约 46% 掉到约 26%。
报告解释,三菱、安川、松下等日系厂商在传统行业的份额快速流失;欧美品牌集中在大功率和中高端市场,客户黏性强,格局相对稳定。
在本土阵营内部,汇川一家就占了约 50.4%,是国产伺服的第一品牌。其后是台达约 10.1%、雷赛智能约 5.6%、信捷约 5.5%、禾川约 5.5%,梯队分得很清楚。
日系阵营里,2025 年三菱约 26.5%、松下约 24.6%、安川约 24.0%;欧美阵营里,西门子一家就占了约 53.0%。顺着这个逻辑往下推,《智能焊接机器人蓝皮书:2030年市场60亿元》给了一组可以互相验证的数字。
国产替代不是一句口号,它已经被拆成了逐年变化的市场份额。
八、头部玩家在做什么:从汇川到西门子、三菱、松下
厂商这一层,报告先点出一个变化:国产替代之下,传统行业的中小客户订单在下滑,KA 客户相对比较稳定。汇川是市占率第一,动作分三路:持续布局中高端市场、推动产业出海,2026 年还要深挖 AI 驱动的"隐藏需求"。
它的底气来自产业链齐全,伺服电机、伺服驱动、编码器三大件都能自产,能覆盖工业机器人、半导体设备、注塑机和机床等多种设备。
2025 年汇川伺服的行业分布里,3C 电子约 15%、锂电约 13%、光伏约 10%、机床约 9%、机器人约 8%。外资这边,西门子的打法是本地化降本,计划推出更经济的 S200C 系列,并把中高端产品逐步本地化组装。
三菱一边整合"制造加销售"、一边推出中国第二品牌来直面国产竞争;松下则在苏州设立研发中心,做本地化产品开发。
还有欧姆龙选择战略性放弃伺服市场,转而强化 PLC,靠与 PLC 搭配销售来带动伺服业绩。
外资的应对出奇一致:把研发、生产、品牌都往中国本地化挪。
九、机床做样本:国产化率 39.4%,还想看细节去哪找
在下游行业里,报告完整拆了一个样本,也就是机床行业。机床行业伺服市场规模从 2020 年的 31.17 亿元,增长到 2025 年的 43.04 亿元。规模扩大的背后,是国家 2024 到 2025 年密集落地的设备更新和以旧换新政策,拉动了存量机床的改造升级。
报告还给出一个关键数字:机床通用伺服市场国产化率已经达到 39.4%,伺服自产率约 38%。但机床的高端部分仍以日系为主,安川、松下、三菱在五轴加工机床等领域依旧占据主导。
报告最后建议,未来三年重点关注机床、工业机器人、半导体制造、增材制造、新能源汽车柔性产线,以及钠电池、固态电池等方向。
想拿到完整版的全部图表和数据,可以到运营动脉(www.yydm.cn)检索这份白皮书。
报告给出的判断很克制:市场稳增,但真正的机会在高端替代和新兴场景。
关于这份报告的常见问题
通用伺服系统到底是什么?
报告定义:伺服系统又称随动系统,是用来精确跟随或复现某个过程的反馈控制系统,能让物体的位置、速度或加速度准确跟踪输入目标。
报告按功率把它分为三类:小型不超过 1 千瓦,中型大于 1 千瓦且不超过 5 千瓦,大型大于 5 千瓦。
2025年中国通用伺服市场规模有多大?
约 229.6 亿元人民币。报告称市场以中小功率产品为主,份额约 78%。2025 年在以旧换新政策、自动化产业出海和中企产业转移等多重因素下强势复苏,同比增长约 8.0%。
国产伺服的市场份额现在是多少?
2025 年本土品牌份额约 60%,日系约 26%,欧美约 14%。本土阵营里汇川以约 50.4% 居第一,其后是台达约 10.1%、雷赛智能约 5.6%、信捷约 5.5%、禾川约 5.5%。
伺服主要用在哪些行业?
报告分传统与新兴两组。传统行业有机床、包装、橡塑、电子制造、物流、纺织、印刷等。新兴行业有锂电、光伏、医疗制药、增材制造、半导体制造、机器人、新能源汽车柔性产线等。2025 年机床占比最大,约 18.7%。
伺服的销售渠道是怎样的?
以分销为主。2025 年分销渠道占比约 67%,约 79% 卖到 OEM 设备厂商。卖到系统集成商约 20%,终端用户直接采购约 5%。代理商分一般型、物流型、系统集成型和服务型四类。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《60亿人次、7万亿收入的旅游市场背后》——把同一个问题拆得更细的一篇
《亿欧AI芯片报告:1425亿五年冲万亿》——同一批数据支撑的另一个视角
《新材料报告:7.5万亿产业的国产替代机会》——报告显示,2025年中国新材料产业规模达7.5万亿元,2035年预计达28万亿元
《艾媒2025-2026运动营养食品报告解读》——落点在2030年209亿蓝海赛道
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。