


科技护肤是什么?从自然护肤到配方护肤的三级台阶
 广告
图片来自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书(第 1 页)
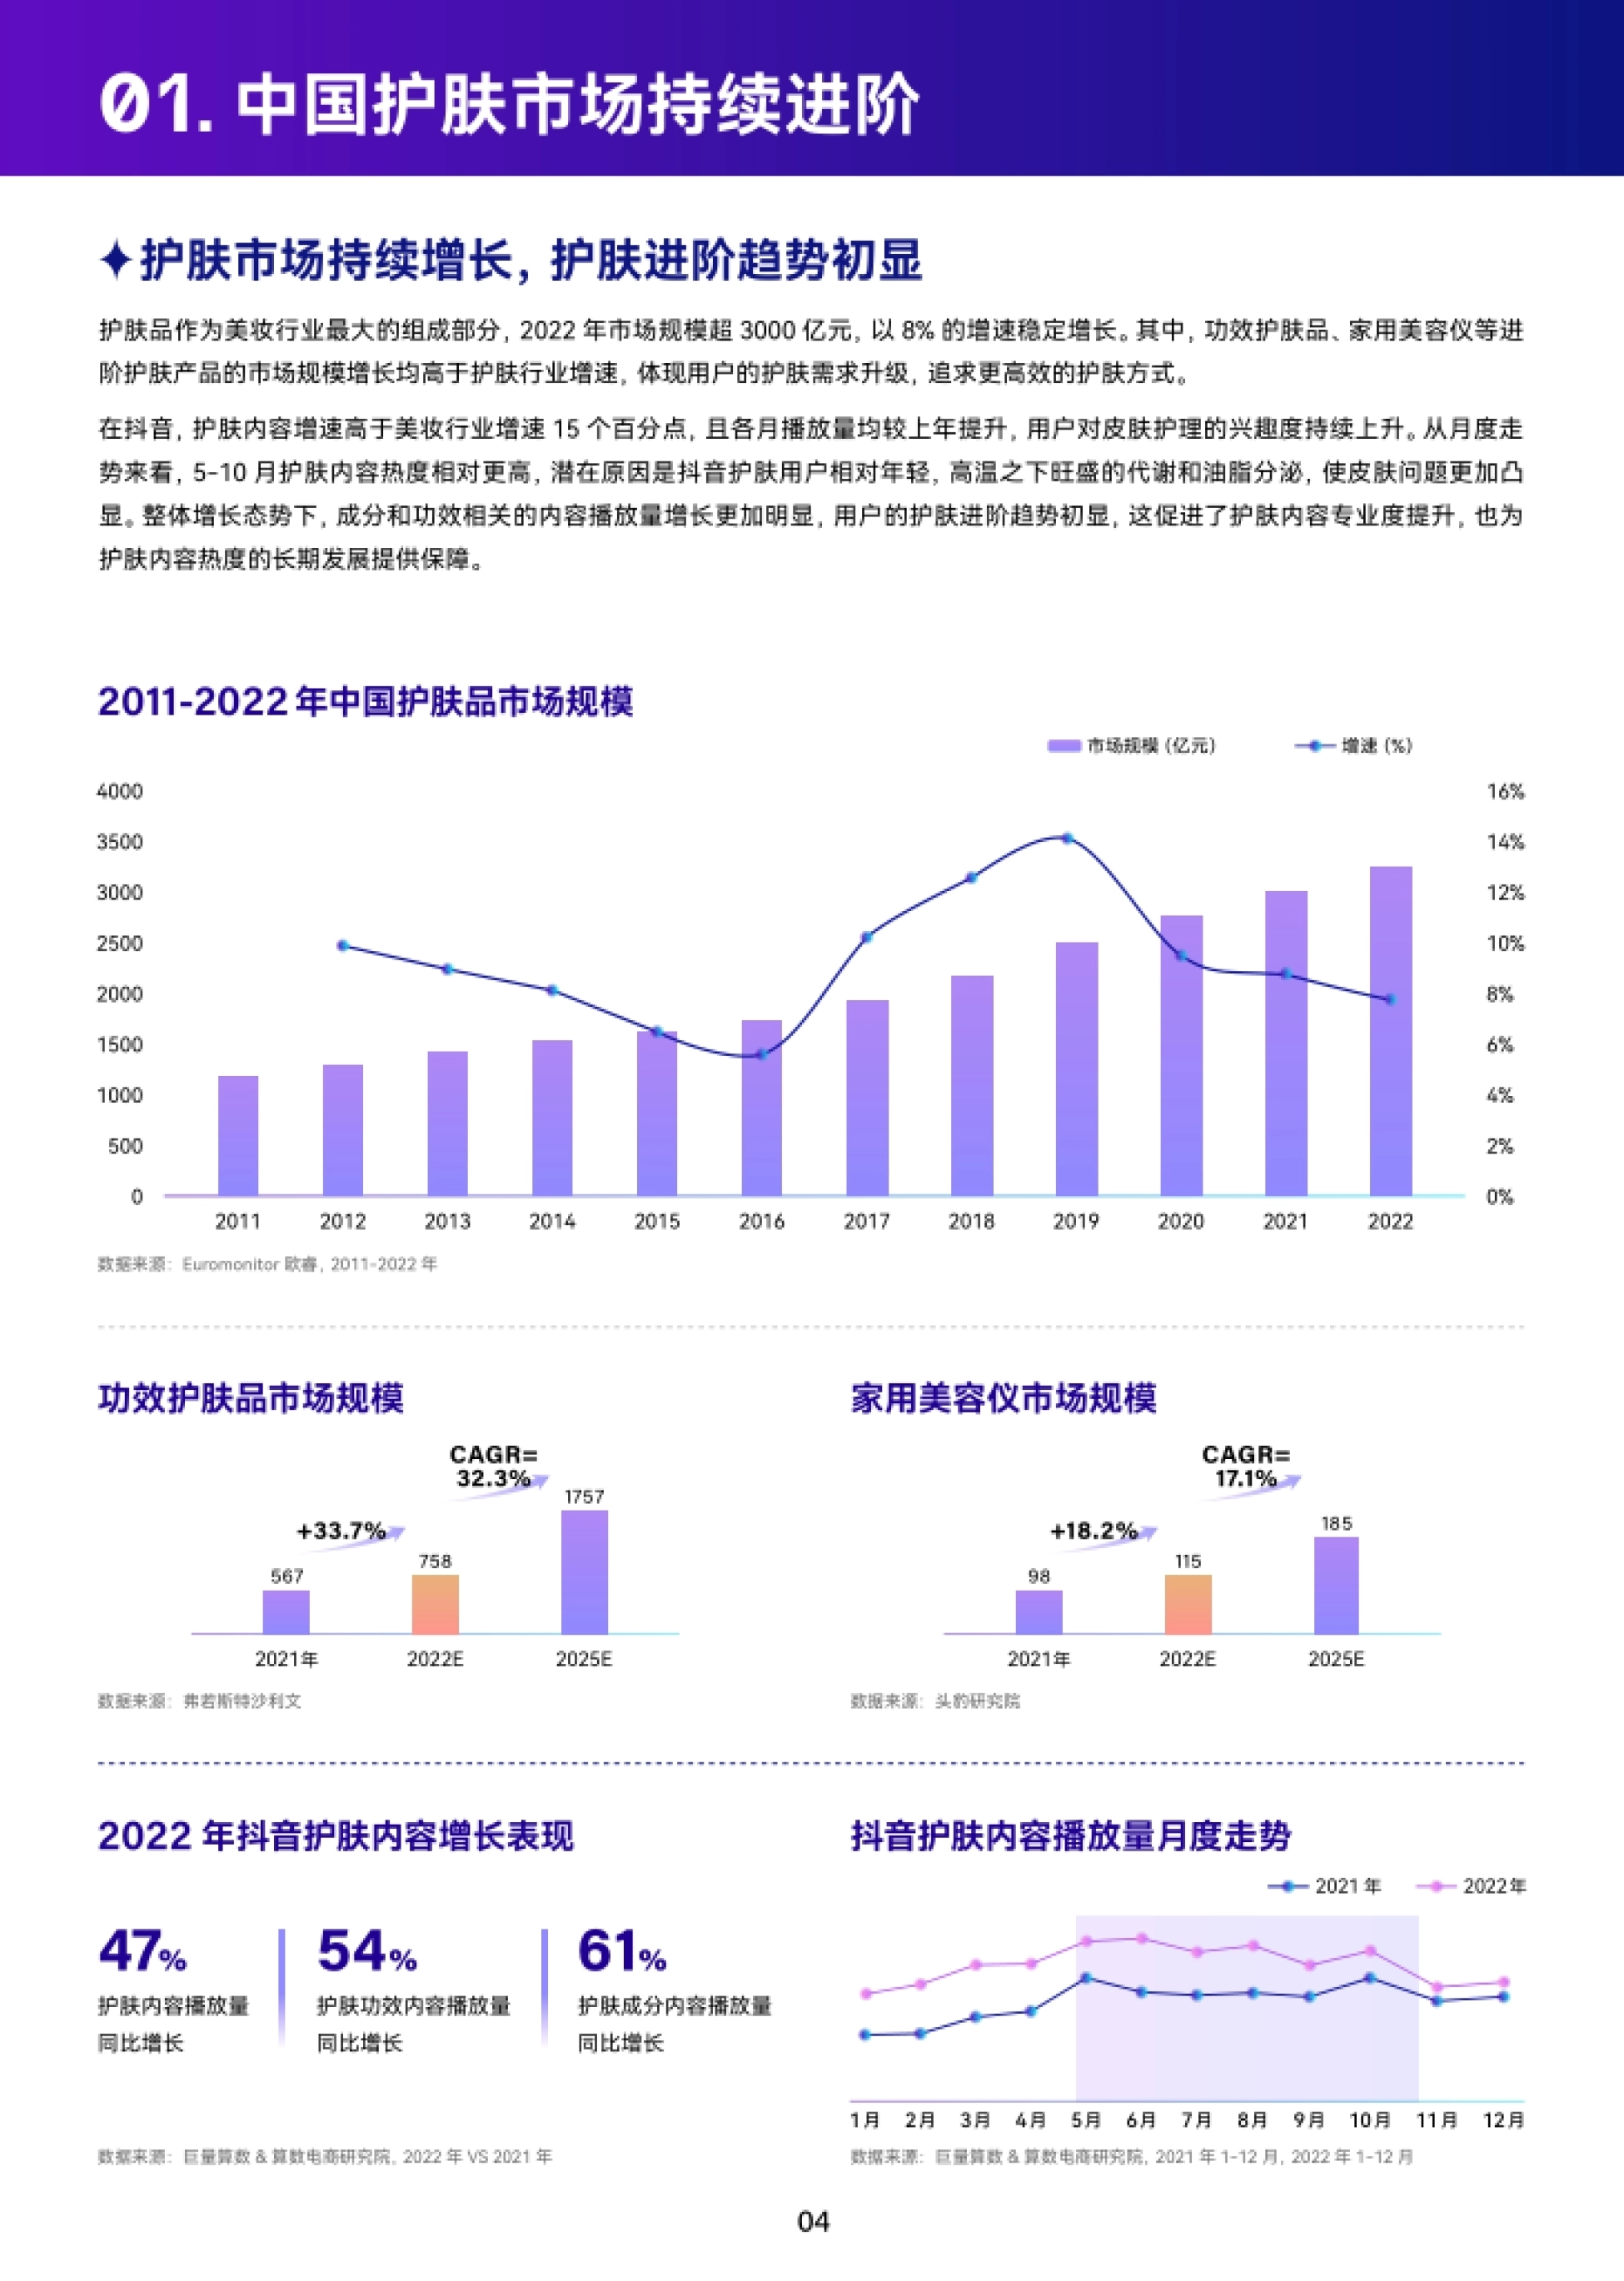
护肤理念在过去十年里走完了三级台阶:1.0 自然护肤(2014 年前)、2.0 成分与功效护肤(2014-2022)、3.0 科技护肤(2022 年起)。
白皮书给 3.0 的分界点是 2022 年——消费者中的意见领袖逐渐意识到「唯成分论」的缺点,开始综合考虑产品配方和工艺、产品之间的搭配、以及家用美容仪与护肤品之间的协同增效。
这份由巨量引擎与巨量算数联合基础颜究、OIB.CHINA 发布的科技护肤白皮书,调研了近 4000 名消费者,并总结了中国科技护肤七大趋势与品牌营销策略模型。
我按四层看:市场大盘、理念变迁、消费者认知、七大趋势。
市场大盘:护肤品 3000 亿,进阶品类增速更快
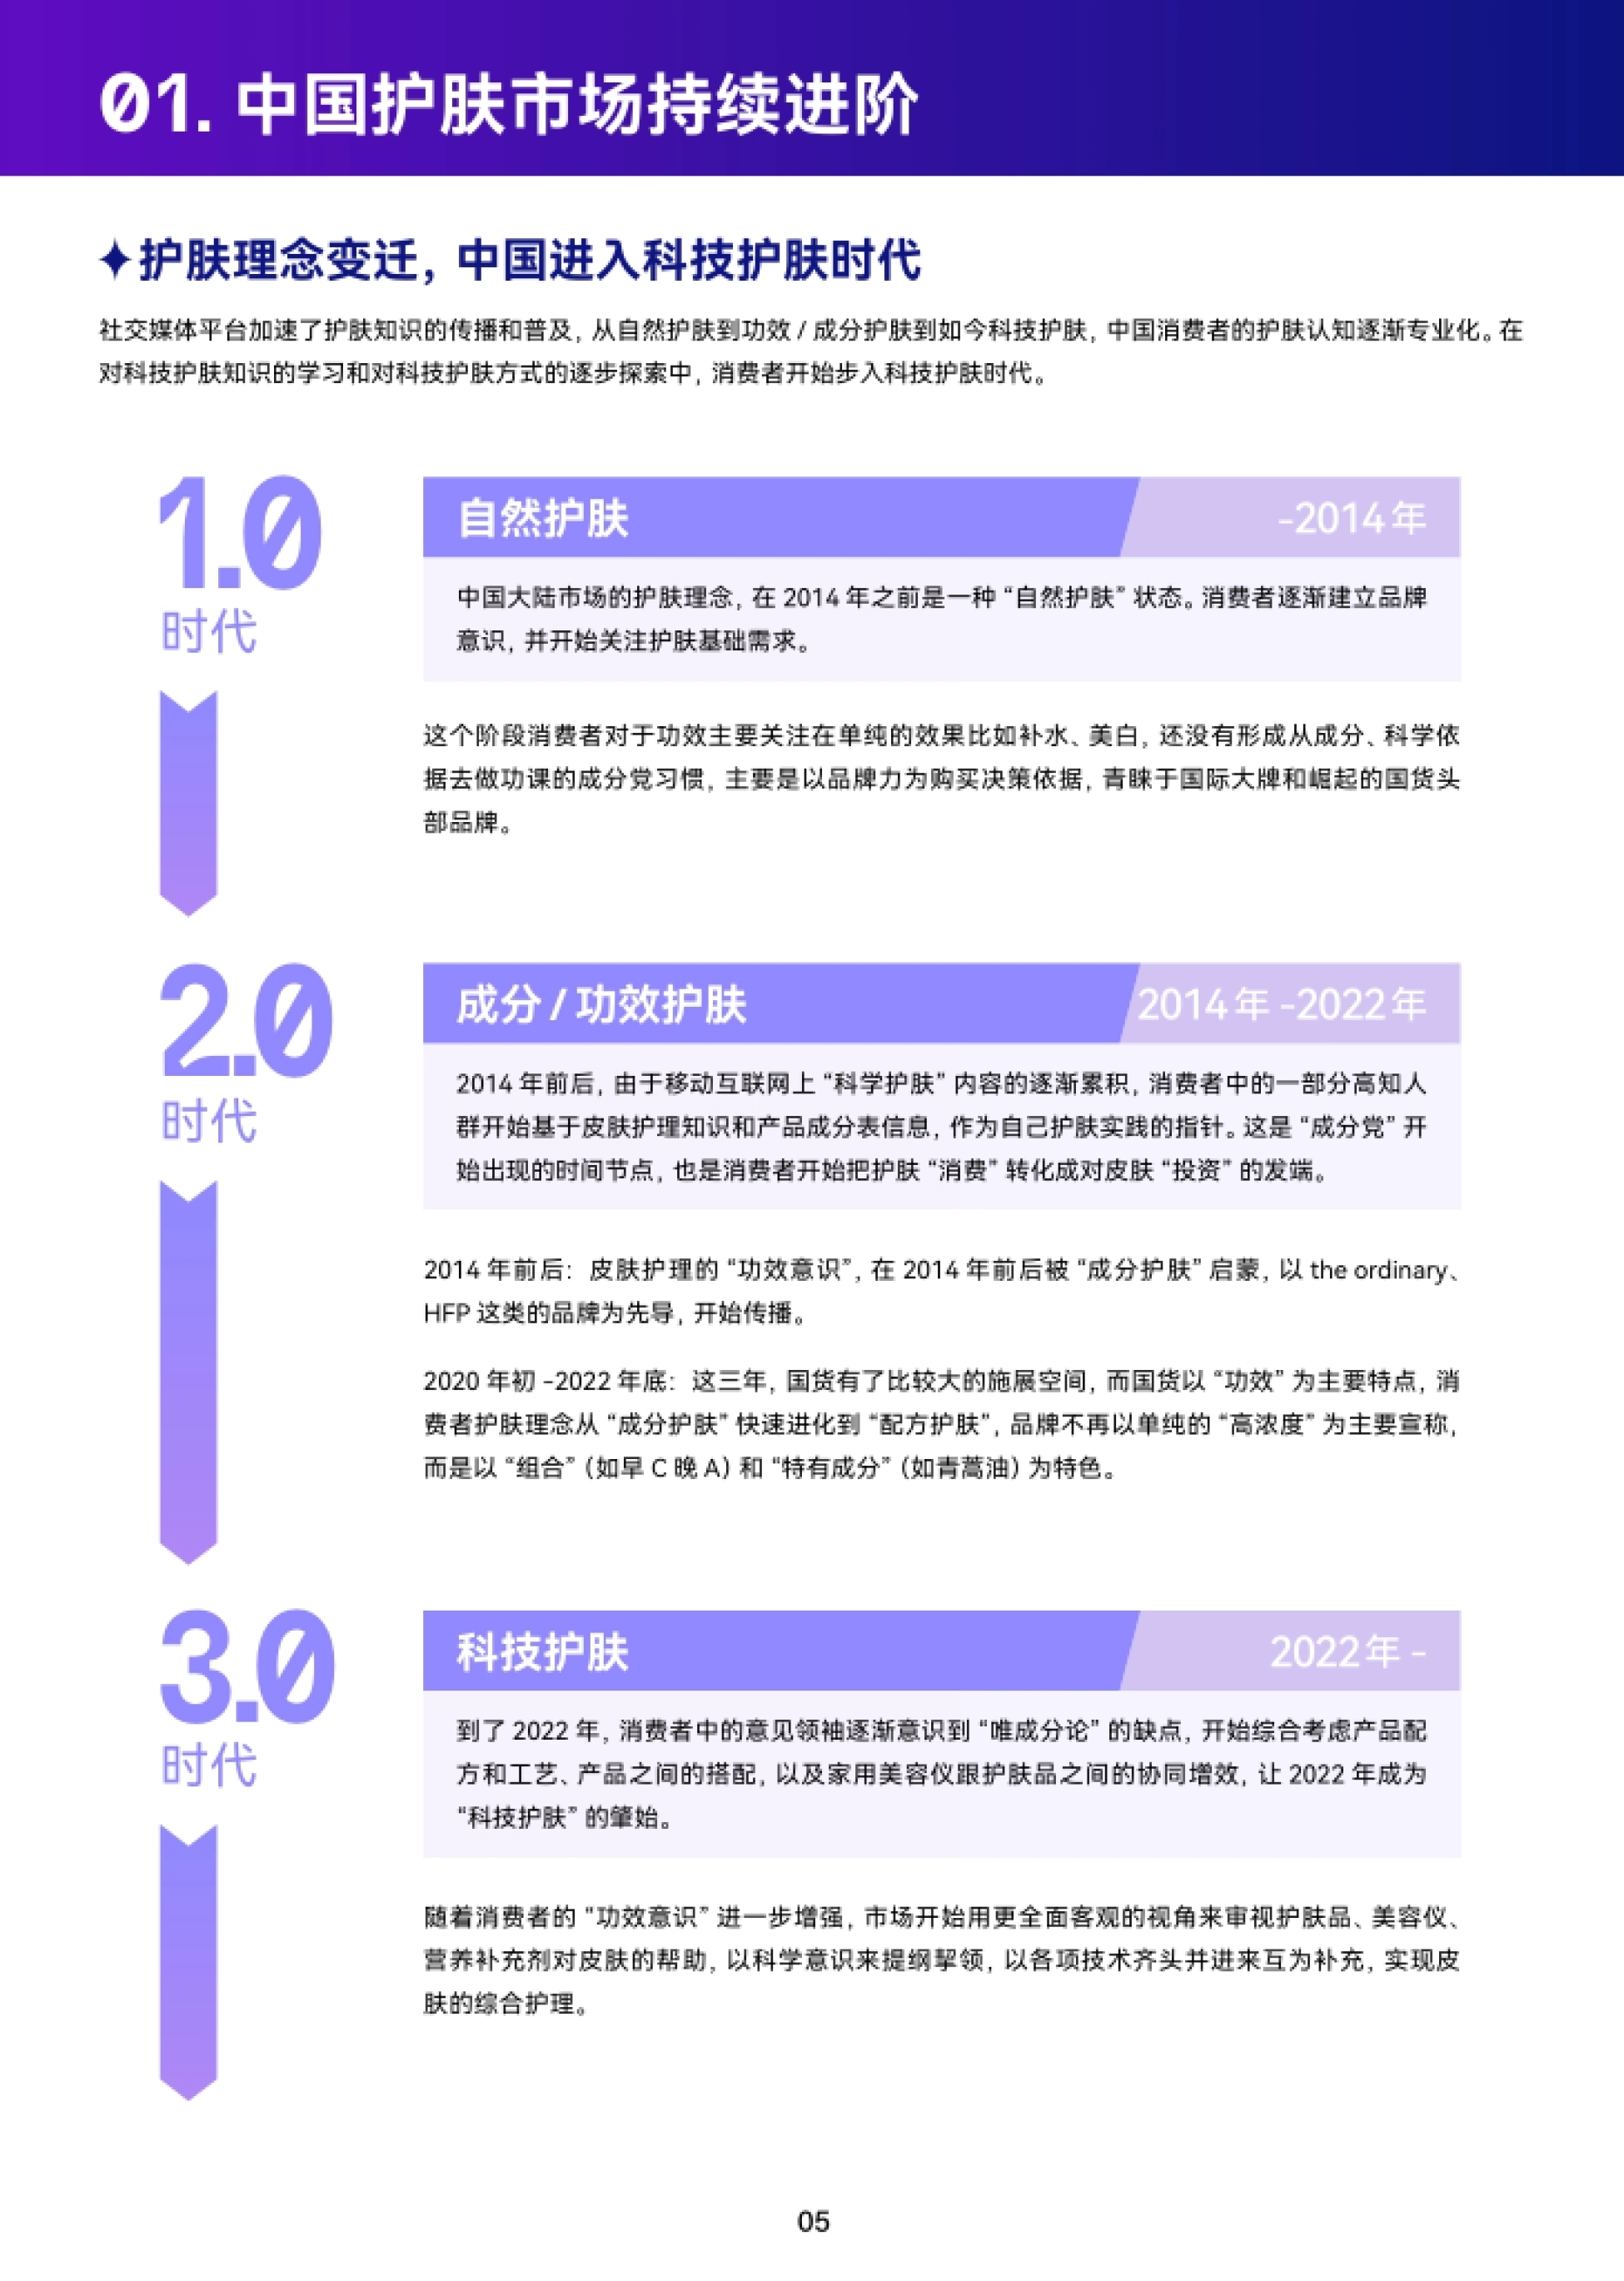
白皮书的开篇数据是:护肤品作为美妆行业最大的组成部分,2022 年市场规模超 3000 亿元,以 8% 的增速稳定增长。
更值得注意的是结构:功效护肤品、家用美容仪等进阶护肤产品的市场规模增长均高于护肤行业增速,体现了用户的护肤需求升级、追求更高效的护肤方式。
白皮书分别引用了弗若斯特沙利文与头豹研究院的预测数据作为支撑。
在抖音侧,数据更能说明趋势:护肤内容增速高于美妆行业增速 15 个百分点,且各月播放量均较上年提升。从月度走势看,5-10 月护肤内容热度相对更高。
白皮书对这个现象的归因是:潜在原因是抖音护肤用户相对年轻,高温之下旺盛的代谢和油脂分泌使皮肤问题更加凸显。这一点在《巨量引擎:星织全域,精种增长——明星营销增长新范式》里有更细的执行拆解,感兴趣可以翻过去看。
截图取自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书第 6 页
并且白皮书指出整体增长态势下,成分和功效相关的内容播放量增长更加明显,用户的护肤进阶趋势初显。
理念变迁:从自然护肤到成分护肤到科技护肤
白皮书把中国护肤理念的变迁拆成三个阶段,并给了每个阶段的时间边界与核心特征。
1.0 自然护肤(2014 年前):消费者逐渐建立品牌意识,并开始关注护肤基础需求。
这个阶段消费者对于功效主要关注单纯的效果比如补水、美白,还没有形成从成分、科学依据去做功课的成分党习惯,主要是以品牌力为购买决策依据,青睐国际大牌和崛起的国货头部品牌。
2.0 成分与功效护肤(2014-2022):2014 年前后移动互联网上「科学护肤」内容积累,部分高知人群开始基于成分表做护肤决策——这是「成分党」出现的时间节点。

本页出自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书第 7 页
2020-2022 这三年国货有了施展空间,理念从「成分护肤」进化到「配方护肤」,品牌不再以「高浓度」为宣称,而是以「组合」(如早 C 晚 A)和「特有成分」(如青蒿油)为特色。
市场开始用更全面客观的视角审视护肤品、美容仪、营养补充剂的作用。
2022 年消费者中的意见领袖意识到「唯成分论」的缺点,开始综合考虑配方工艺、产品搭配,以及家用美容仪跟护肤品之间的协同增效,让 2022 年成为「科技护肤」的肇始。
科技护肤的定义:科学加技术两个维度
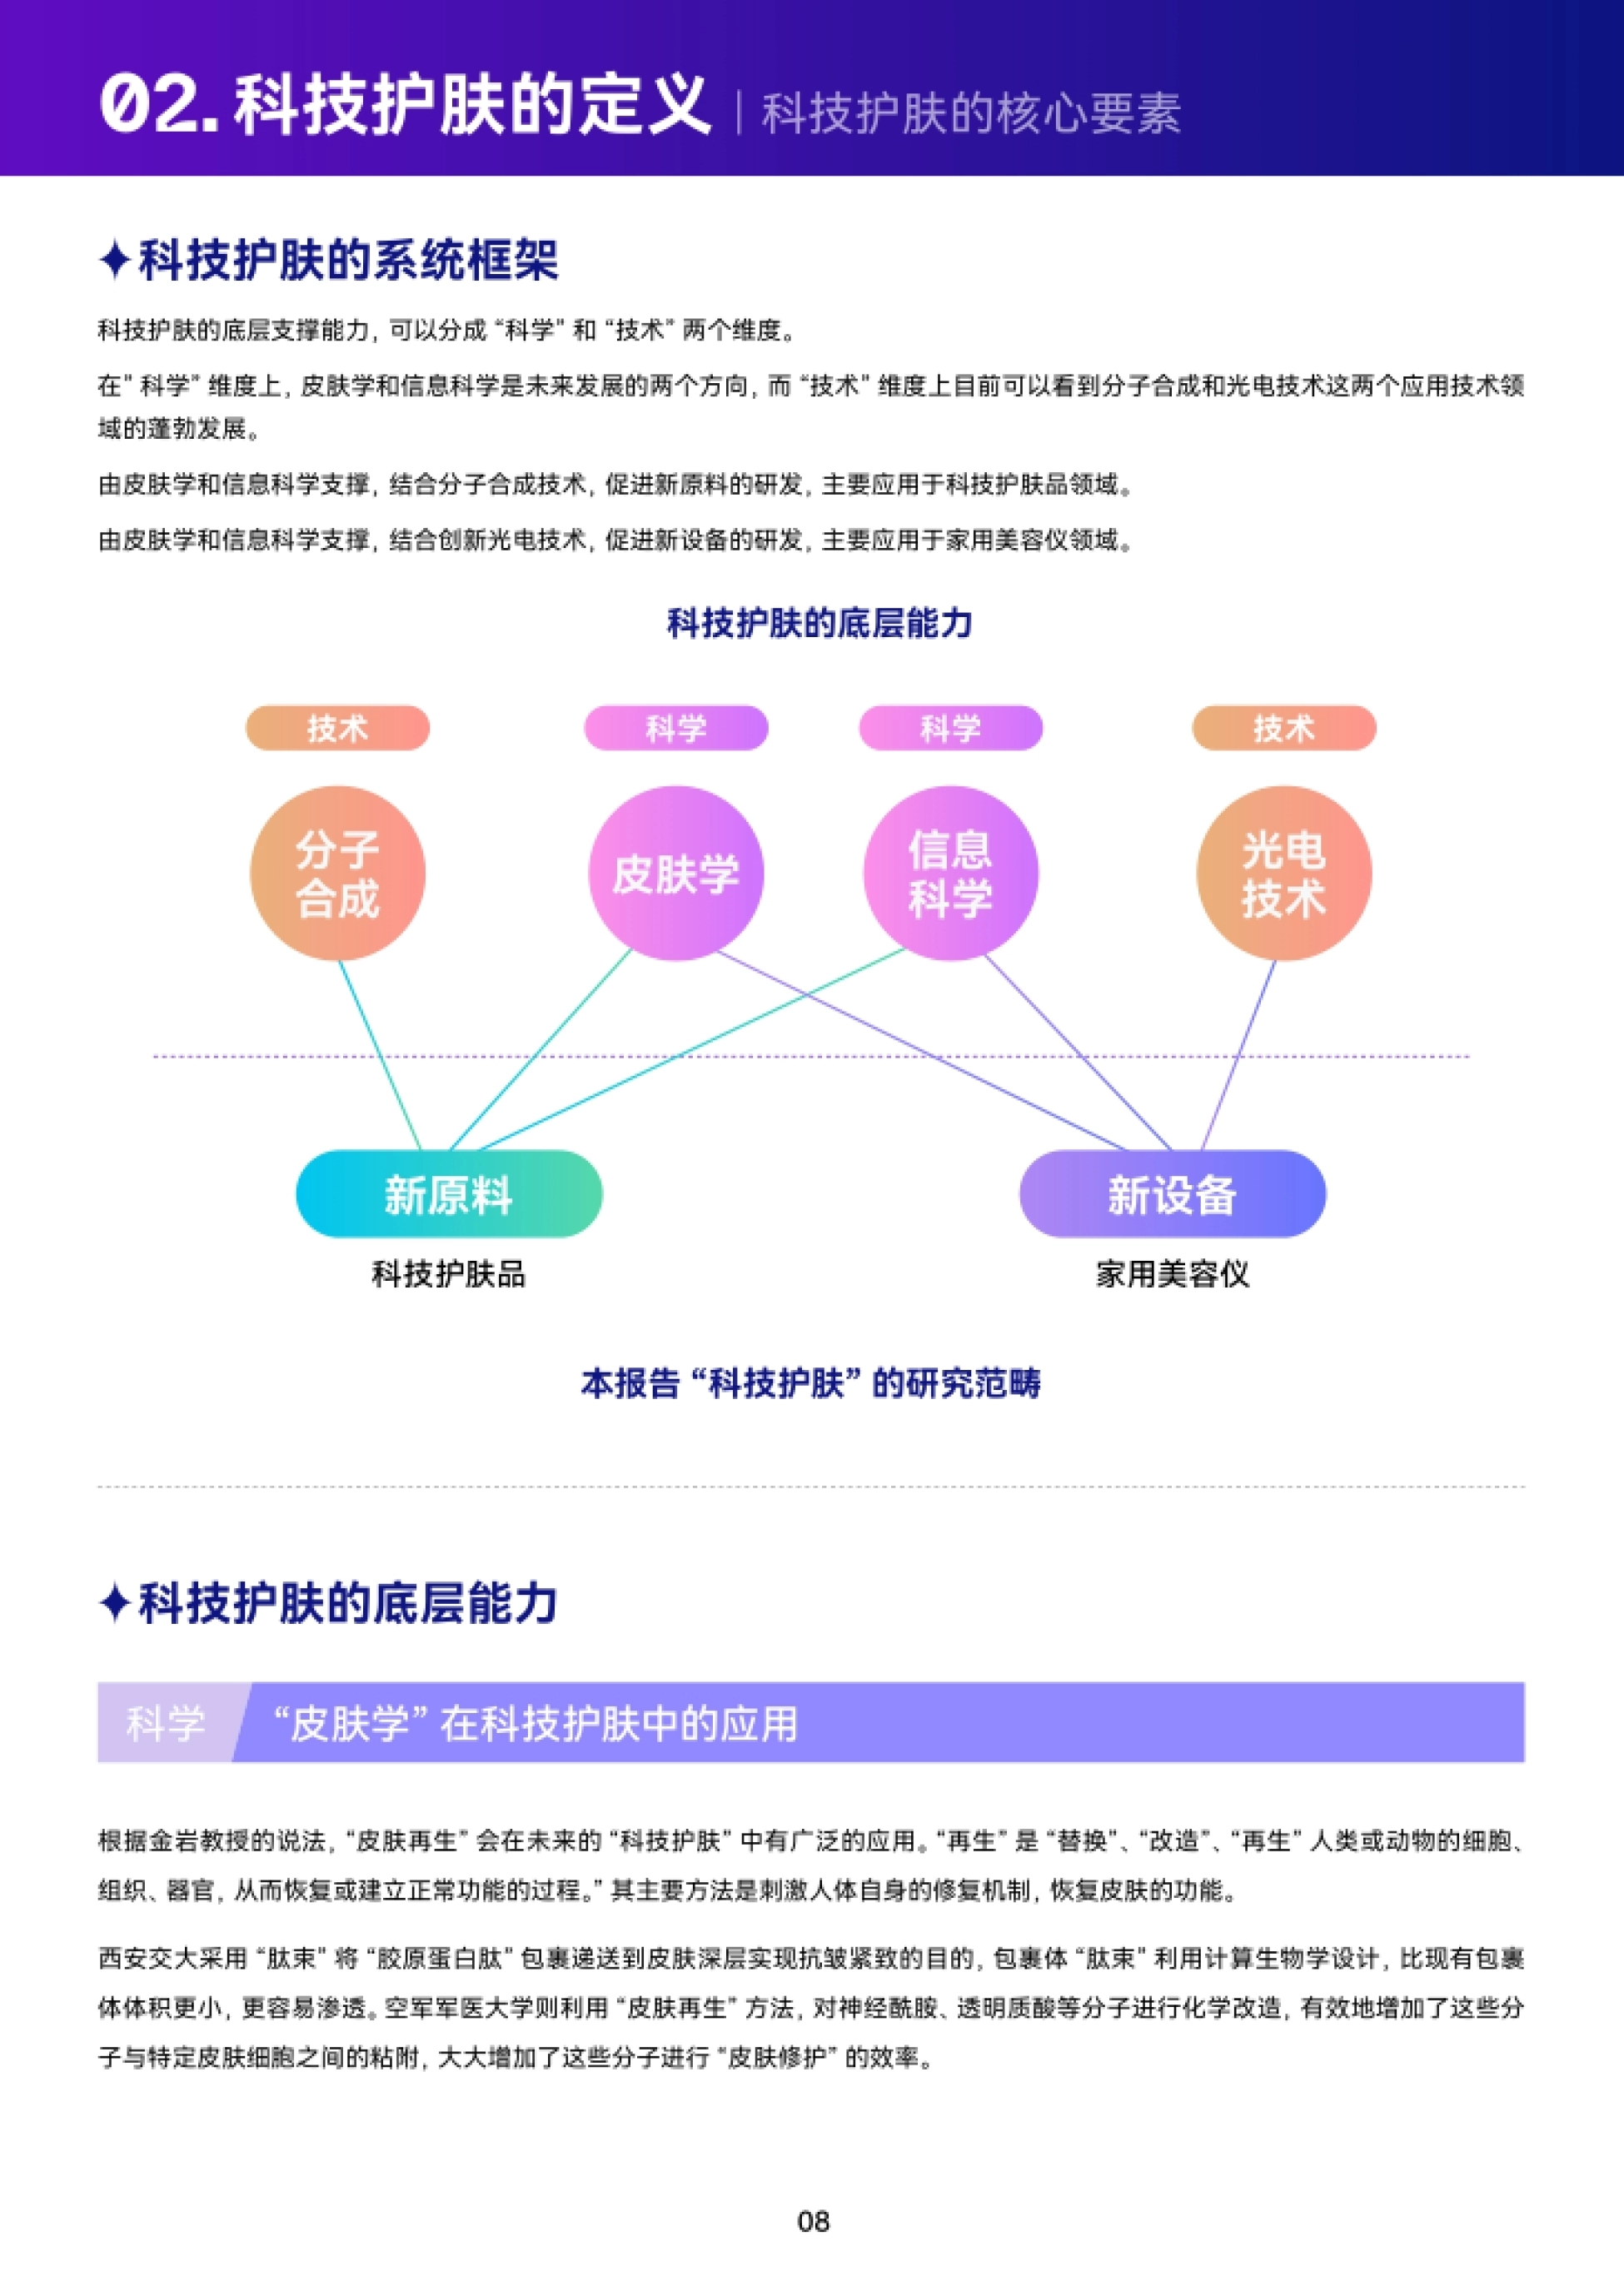
白皮书给了明确的定义:科技护肤是基于科学原理,以技术手段针对性解决特定皮肤问题,从感知度、时间和成本等方面综合提高护肤效率,是新一代的皮肤护理观念。
而未来的「科技护肤」,白皮书认为是综合多学科、多技术的「整合护肤」。它把底层支撑能力分成「科学」和「技术」两个维度。在「科学」维度上,皮肤学和信息科学是未来发展方向。
白皮书引用暨南大学胡云峰教授的观点:「信息学」在科技护肤中大有可为——他提议收集皮肤表面微生物、皮肤厚度、出油量和弹性等参数数据并结合起来。
截图取自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书第 5 页
这个方向已有落地,如欧莱雅皮肤检测、理肤泉皮肤环境探测仪。
「整合护肤」这个概念很重要,它解释了为什么科技护肤会成为一个独立的阶段——它不是某一个新产品,而是一种「多手段协同」的方法论。
白皮书给的最终定义是:未来的科技护肤是一种综合了护肤品、美容仪、营养科学和运动健身的整合方案。
人群:轻熟女性是主力,24-30 岁增速 10.8%
白皮书给了抖音科技护肤用户的数据:2022 年 12 月,抖音科技护肤用户数同比增长 2.7%。从用户画像看,女性用户、轻熟用户(24-40 岁)、经济发达地区用户对科技护肤的兴趣度更高。
更关键的是增长结构。白皮书指出「轻熟女性也是用户增长的主要来源」:女性用户同比增长 4.1%、占比提高 1.0 个百分点;24-30 岁用户同比增长 10.8%、占比提高 1.4 个百分点;
31-40 岁用户同比增长 8.7%、占比提高 1.6 个百分点。
把这三个数字和整体 2.7% 的增速对比会发现:24-30 岁(10.8%)和 31-40 岁(8.7%)的增速都是整体增速的四倍左右。
这意味着科技护肤不是一个「泛人群」的品类,而是在特定年龄层里快速渗透的品类。白皮书给的用户定义是:2022 年 12 月点赞相关内容 2 次及以上的用户。
内容生态:互动增长高于播放增长
白皮书对内容生态的判断是:「随着科技护肤趋势形成浪潮,科技护肤不再是小众内容,短视频内容消费旺盛,且由视频数和条均播放量双核驱动增长」。
它给的另一个判断更值得注意:用户互动量(点赞、评论、转发)的提升高于播放量的增长,且参与程度越深、增长越明显。
这句话的解读是——互动(评论、转发)比播放(浏览)的参与门槛更高,互动增长快于播放增长,说明用户不只是「刷到」,而是在「参与」。白皮书的结论是用户的兴趣度在加深。
供给侧的配套变化是:「越来越多达人和企业号投身于浪潮之中,为优质内容创作提供了保障」。白皮书分别统计了科技护肤相关的活跃达人数量与企业号数量。
两大领域:护肤品占九成,美容仪增速 152%
白皮书把科技护肤拆成两个领域:科技护肤品与家用美容仪。格局数据很清晰:科技护肤品内容播放量占比超九成,市场成熟度远高于美容仪,且仍保持 45% 的增速继续稳定增长;
截图取自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书第 2 页
而家用美容仪内容播放量较 2021 年显著提升 152%。
这个「九成对一成、45% 对 152%」的对比很有价值:护肤品是成熟大盘,增速稳健;美容仪是小体量高增速,属于典型的成长期品类。
两者在企业策略里的角色完全不同——前者是基本盘,后者是增量抓手。
月度节奏上两者也不同:「科技护肤品在气温相对较高的 4-8 月播放量较高,与护肤品整体走势类似,但需求更为前置;而家用美容仪在冬季需求更强」。
这个「需求前置」的提示对投放排期有直接意义——要把内容排期提前于销售高峰。
想再补点参考的话,文库的2023中国功效型护肤产品成分解析研究报告也能用得上。 另外,文库里的天猫美妆:科技护肤趋势白皮书-美奢双全讲的是相近的内容,感兴趣可以去看看。
顺便提一句,文库里有份化妆品行业:2024年护肤成分总结与2025年趋势洞察报告,跟这个路子挺像,可以一起看。
消费者认知:86% 认可,超五成认为中国更能代表
白皮书调研了近 4000 名消费者,给出了一组关于认知的数据。第一组是认可度:护肤用户对科技护肤认可度超 86%。
白皮书对认可原因的拆解是:「科技护肤的科学原理、技术支撑、实验数据等树立了权威性,见效快、安全性、针对性等则让用户建立了信赖感,这些是用户认可科技护肤的原因,也是品牌在营销时可以重点发力的方面」。
这句话其实给出了一个内容策略——权威性靠原理、数据、实验;信赖感靠见效速度、安全性、针对性。
图片来自【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书(第 3 页)
第二组是国别认知,这组数据比较特别:消费者普遍对中国科技护肤有信心,超半数用户认为中国更能代表科技护肤,在各国家认可度中位列第一。
白皮书还提到「部分用户提到科学是护肤的基础,护肤不是神话或玄学,而是一个需要遵循科学规律的过程」。
白皮书举的品牌案例也印证了这点:根据调研数据,可丽金、润百颜等品牌是用户心中代表性的中国科技护肤品牌,认可度超七成。
白皮书的归因是:可丽金母公司西安巨子生物与润百颜母公司华熙生物,分别是重组胶原蛋白和玻尿酸成分的代表企业,这两大成分市场认知和认可度高,集团背景也为品牌产品建立了信任。
「成分背书」与「集团研发背景」是国货科技护肤的两张牌。
需求侧白皮书给了三条结论:抗皱紧致和美白是最主要的科技护肤诉求;「快速见效」「安全」是消费者希望解决的核心痛点,有效性与适配度是主要困扰;
「多方式配合」的意识初显,电商平台、线下专柜、直播间是主要购买渠道,权威证明及用户口碑是辨别真伪的重要信息源。行为原则是两句:「遵循原理」「按需搭配」。
白皮书给的三个达人案例代表三种说服路径:海蓝之谜靠广告大片质感加实验数据验证有效性;韩束靠直播间导购片段加礼盒实物展示促成交;娇兰靠日常生活情景形式自然呈现护肤。
整体上无论是企业号还是达人内容,均以凸显成分和功效为主,辅以实验数据、明星推荐、真人实测效果加强说服力。
七大趋势:从新工艺到新协同
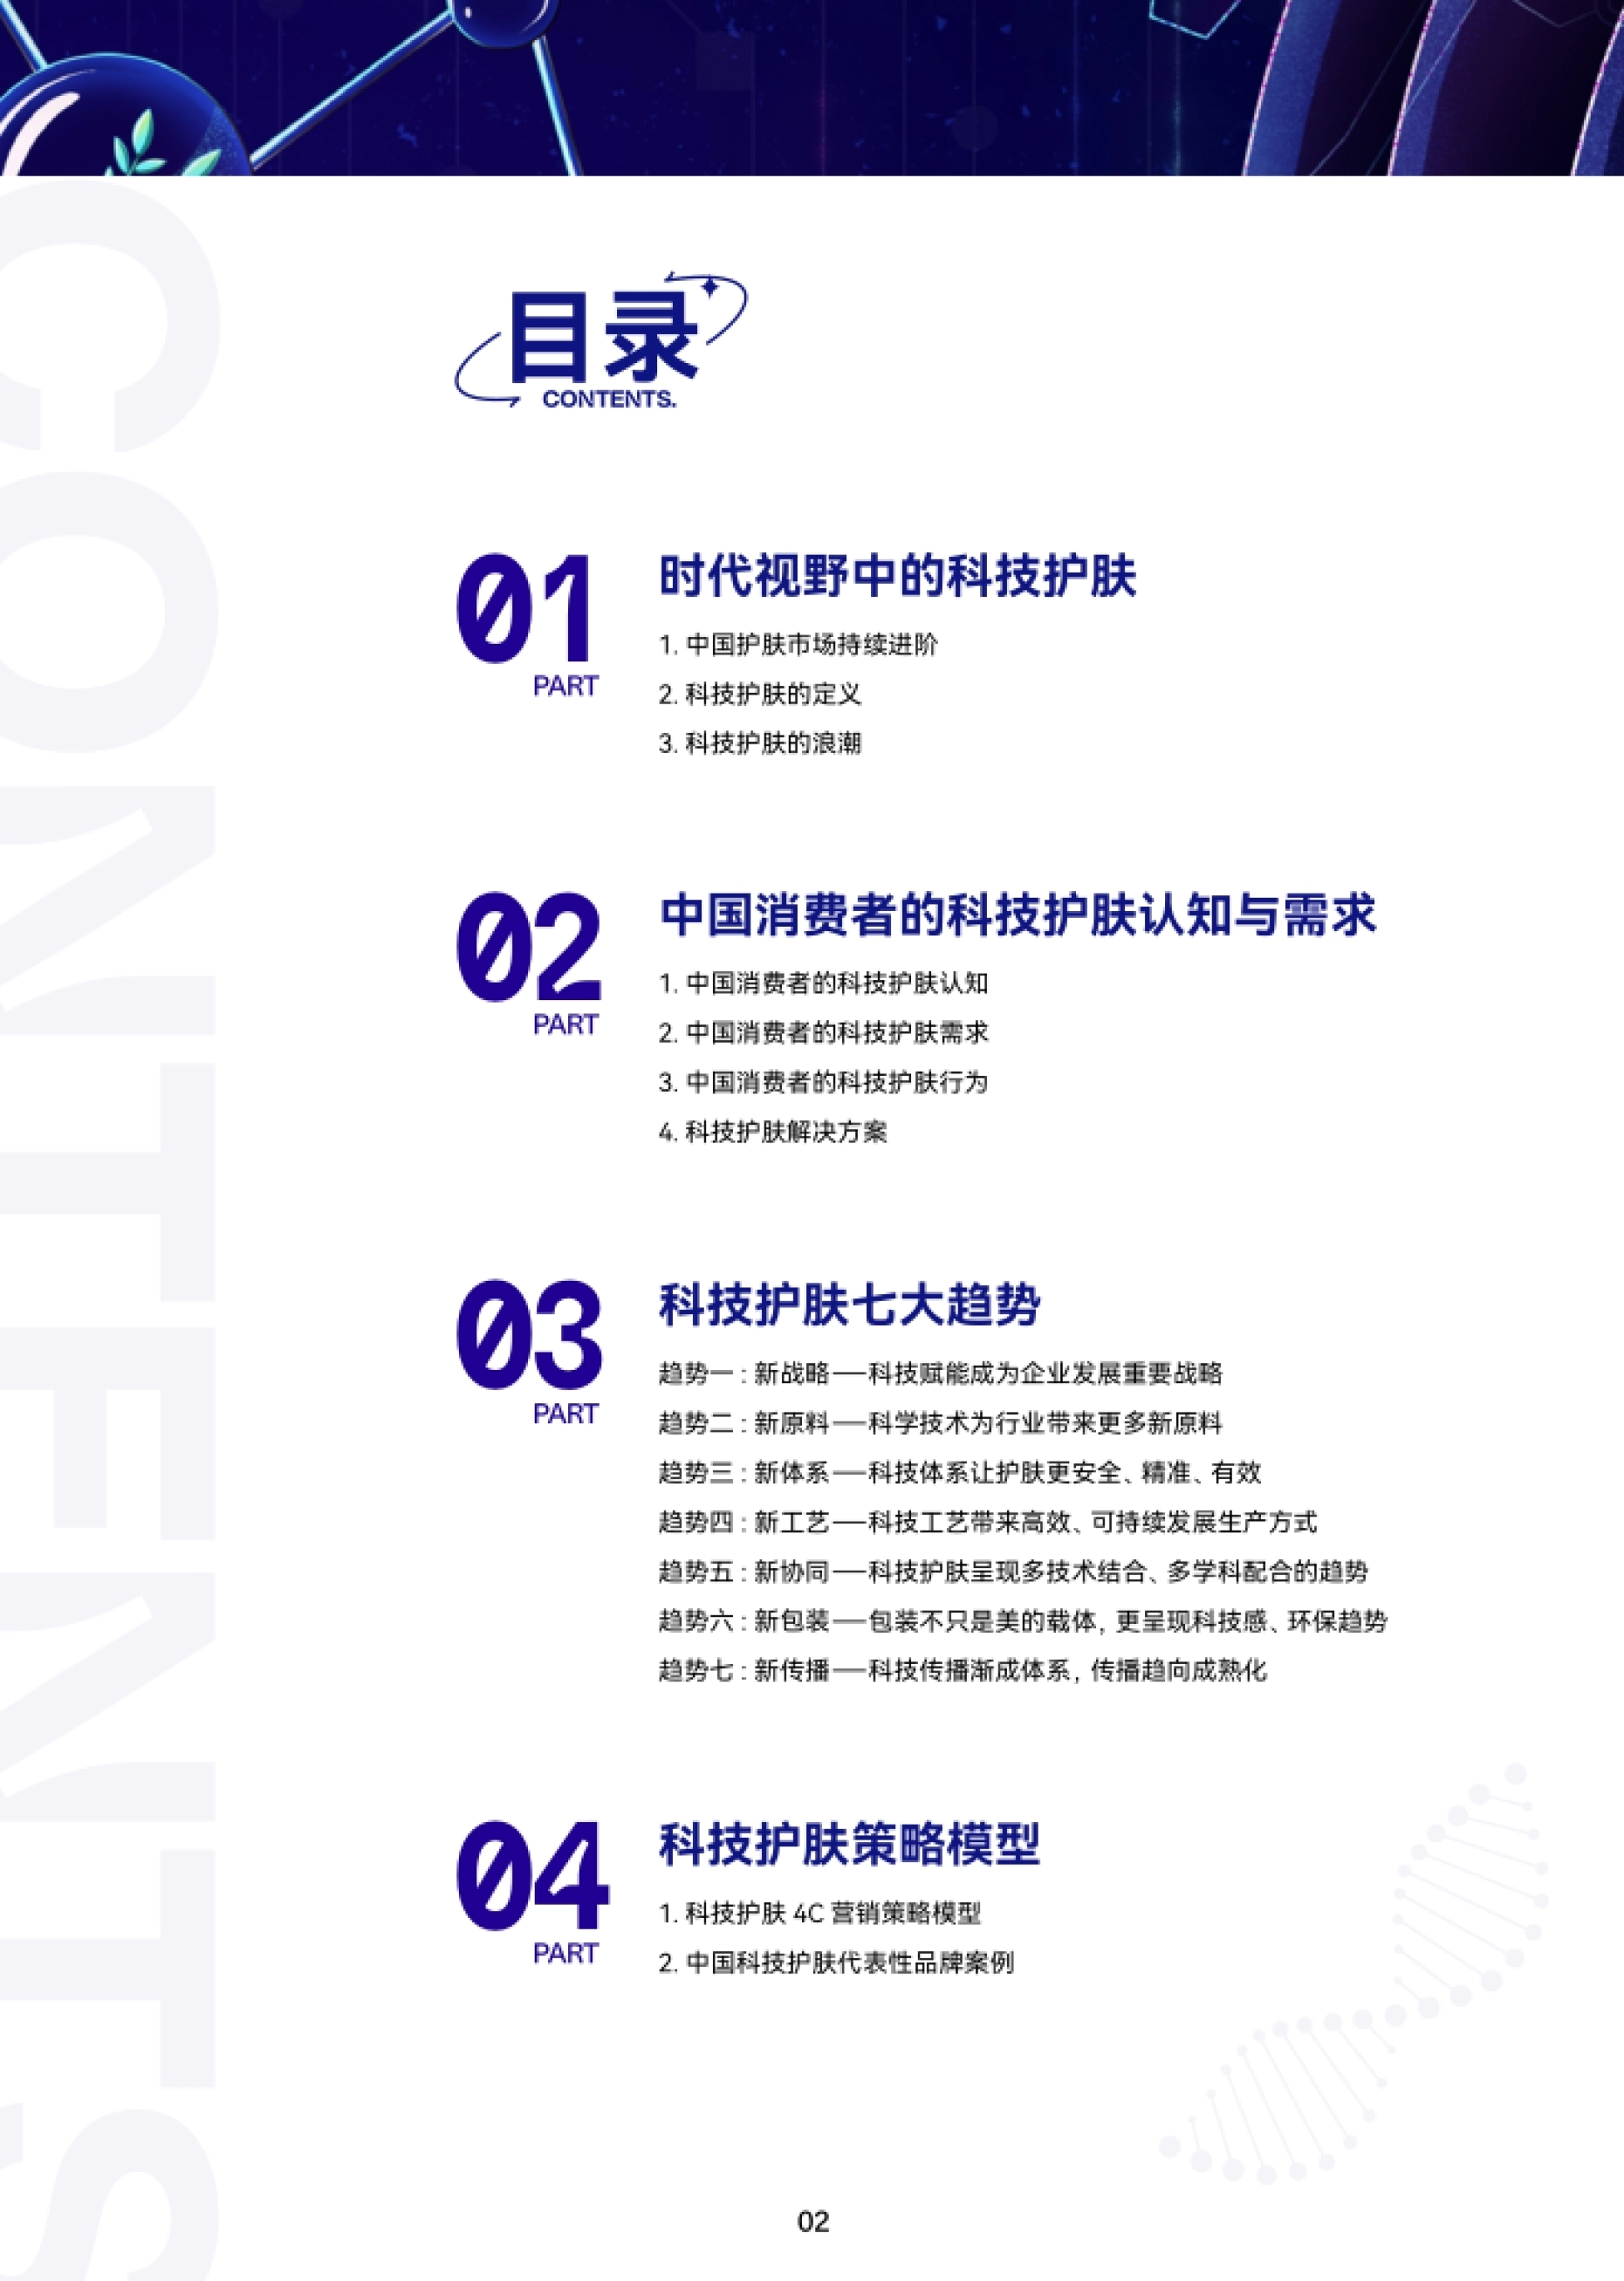
白皮书总结了中国科技护肤的七大趋势,我按「技术侧」和「体验侧」分成两组来看。
技术侧的新工艺:合成化学与合成生物学促进高效获取原料、提升成分功效——如通过生物化工方法加速「稀有人参皂苷」提取,丸美用生物基因重组技术推出重组双胶原。

资料来源:【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书 · P8
新原料:生物技术在可持续材料领域运用加强,让原料获取更高效、成本更低,也让生产更环保。
换个场景看同一件事,《2026巨量引擎《我的健康日历》招商方案》算的是另一笔账。
新包装:包装不只是美的载体,更呈现科技感与环保趋势——一方面用创新包装或剂型保持成分活性(水油粉分离、微囊包裹、CO₂ 等压灌装 VC 保鲜、双管设计、次抛等);
来源:【巨量算数】科技向上,肌源美丽-2023巨量引擎科技护肤白皮书 · 第 9 页
另一方面头部企业通过可降解、可重复利用或可再生的包材与替换装减少环境伤害。
新检测:信息技术在科学检测方面的运用,提升了护肤准确度、个性化、便捷性——一方面品牌借助技术工具对用户皮肤信息进行收集以便准确诊断,如欧莱雅皮肤检测、理肤泉皮肤环境探测仪;
另一方面定制化产品出现,修丽可获「现场个性化服务」化妆品生产许可证,为消费者现场定制产品。
体验侧的新协同:科技护肤呈现多技术结合、多学科配合的趋势,不止于单一手段实现,更趋向多种形式的配合。
新效率:光电技术在护肤领域的运用推动了美容仪市场发展——「射频技术」可以刺激皮肤真皮层胶原蛋白再生,科技进步让射频美容仪的使用更安全有效,也因此成为不少美容仪品牌的抓手。
新责任:ESG 已成为全球范围内的共识,欧莱雅、雅诗兰黛、资生堂、宝洁等国际美妆集团均设 ESG 目标,珀莱雅建立 ESG 组织架构、将 ESG 管理提升到可持续发展的高度。
白皮书举的例子包括欧莱雅投资生物科技公司 Microphy,该公司能够转化微藻类开发出天然可再生成分;Gucci 某系列首次采用由 100% 回收碳排放技术制成的乙醇。
常见问题
科技护肤和成分护肤的区别是什么?
区别在于是否「唯成分论」。白皮书把2022年定为科技护肤的肇始,是因为意见领袖开始综合考虑配方工艺、产品搭配,以及美容仪与护肤品的协同增效。未来的科技护肤是综合护肤品、美容仪、营养科学和运动健身的整合方案。
科技护肤的用户是谁?
轻熟女性是主力。白皮书显示2022年12月抖音科技护肤用户数同比增长2.7%,其中女性增长4.1%、24-30岁增长10.8%、31-40岁增长8.7%,均为整体增速数倍,说明是在特定年龄层快速渗透。
科技护肤品和家用美容仪该怎么选?
看角色定位。白皮书显示科技护肤品内容播放量占比超九成、增速45%,是成熟大盘;家用美容仪播放量较2021年提升152%,是小体量高增速。节奏上护肤品4-8月热度高且需求更前置,美容仪冬季需求更强。
消费者最看重科技护肤的什么?
研发实力与功效。白皮书调研显示超86%的护肤用户认可科技护肤,原因是原理、技术、数据树立权威性,见效快、安全、针对性建立信赖感;对品牌来说,研发投入和研发实力是消费者认可的关键。
国货科技护肤的机会在哪?
在成分与集团背书。白皮书显示超半数用户认为中国更能代表科技护肤,位列各国家认可度第一;可丽金、润百颜等品牌认可度超七成。原因是其母公司分别是重组胶原蛋白与玻尿酸成分的代表企业。
延伸阅读:同主题的几套方案
这几篇方案拆解和本文互为补充,看完能拼出更完整的一张图。
《不去远方也能治愈:拆解护肤尖子生》——和本文互为参照的另一组样本
《大自然床垫小红书种草拆解:从卖天然到卖生态科技》——把同一个问题拆得更细的一套方案
《双汇史蜜斯2026全域数字营销方案》——高端低温肉制品赛道年复合增速18.7%,2025年市场规模5472亿,但史蜜斯这个拥有百年底蕴的品牌
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







