烧碱产能5151万吨之后,十五五这行还要不要继续扩产
 广告
先给答案:十五五期间烧碱不是不能增,而是不能再无序地增。中国氯碱工业协会这份 2026 年 5 月的报告给了两组关键数字。2025 年我国烧碱总产能 5151 万吨,新增 160.5 万吨、退出 20 万吨;开工率已经顶到 90%。
一边是产能爬到历史高位,一边是开工率长期处在 85% 以上,这说明增量更多是被需求吃掉的,而不是堆在仓库里。
烧碱这轮扩产真正的门槛,已经不在市场,而在能耗和废盐。
下面按全球格局、产能与开工、下游结构、原料、外贸、政策与展望的顺序,把这份报告讲清楚。

图源:《2026我国烧碱行业发展现状及“十五五”发展》(第3页) · 原文
一、全球盘子:10726 万吨,中国占 48%
2025 年全球烧碱产能继续保持小幅增长,净增加 78 万吨,总产能 10726 万吨,总产量约 8610 万吨。分区域看,东北亚增长最明显,产能 6031 万吨,占全球 56%,其中中国 5151 万吨,占全球总量的 48%。
欧洲是唯一明显收缩的地区,产能从 1392 万吨降到 1329 万吨,减少 63 万吨,占比 12%。原因是能源成本上涨和环保约束,部分老旧装置先后永久关停。
印度近几年产能扩张步伐较快,但需求增速不及产能增速,新装置投产进度有所放缓。东南亚小幅净增 10 万吨,南亚、北美、南美、非洲和中东基本稳定。
北美以 1623 万吨占 15%,南亚 715 万吨占 7%,格局多年没大变。报告特别提醒,欧洲退出的那部分产能并没有转移成本压力,反而让全球供给更依赖东北亚的稳定运行。
图源:《2026我国烧碱行业发展现状及“十五五”发展》(第4页) · 原文
二、我国产能 5151 万吨:增长曲线明显变缓
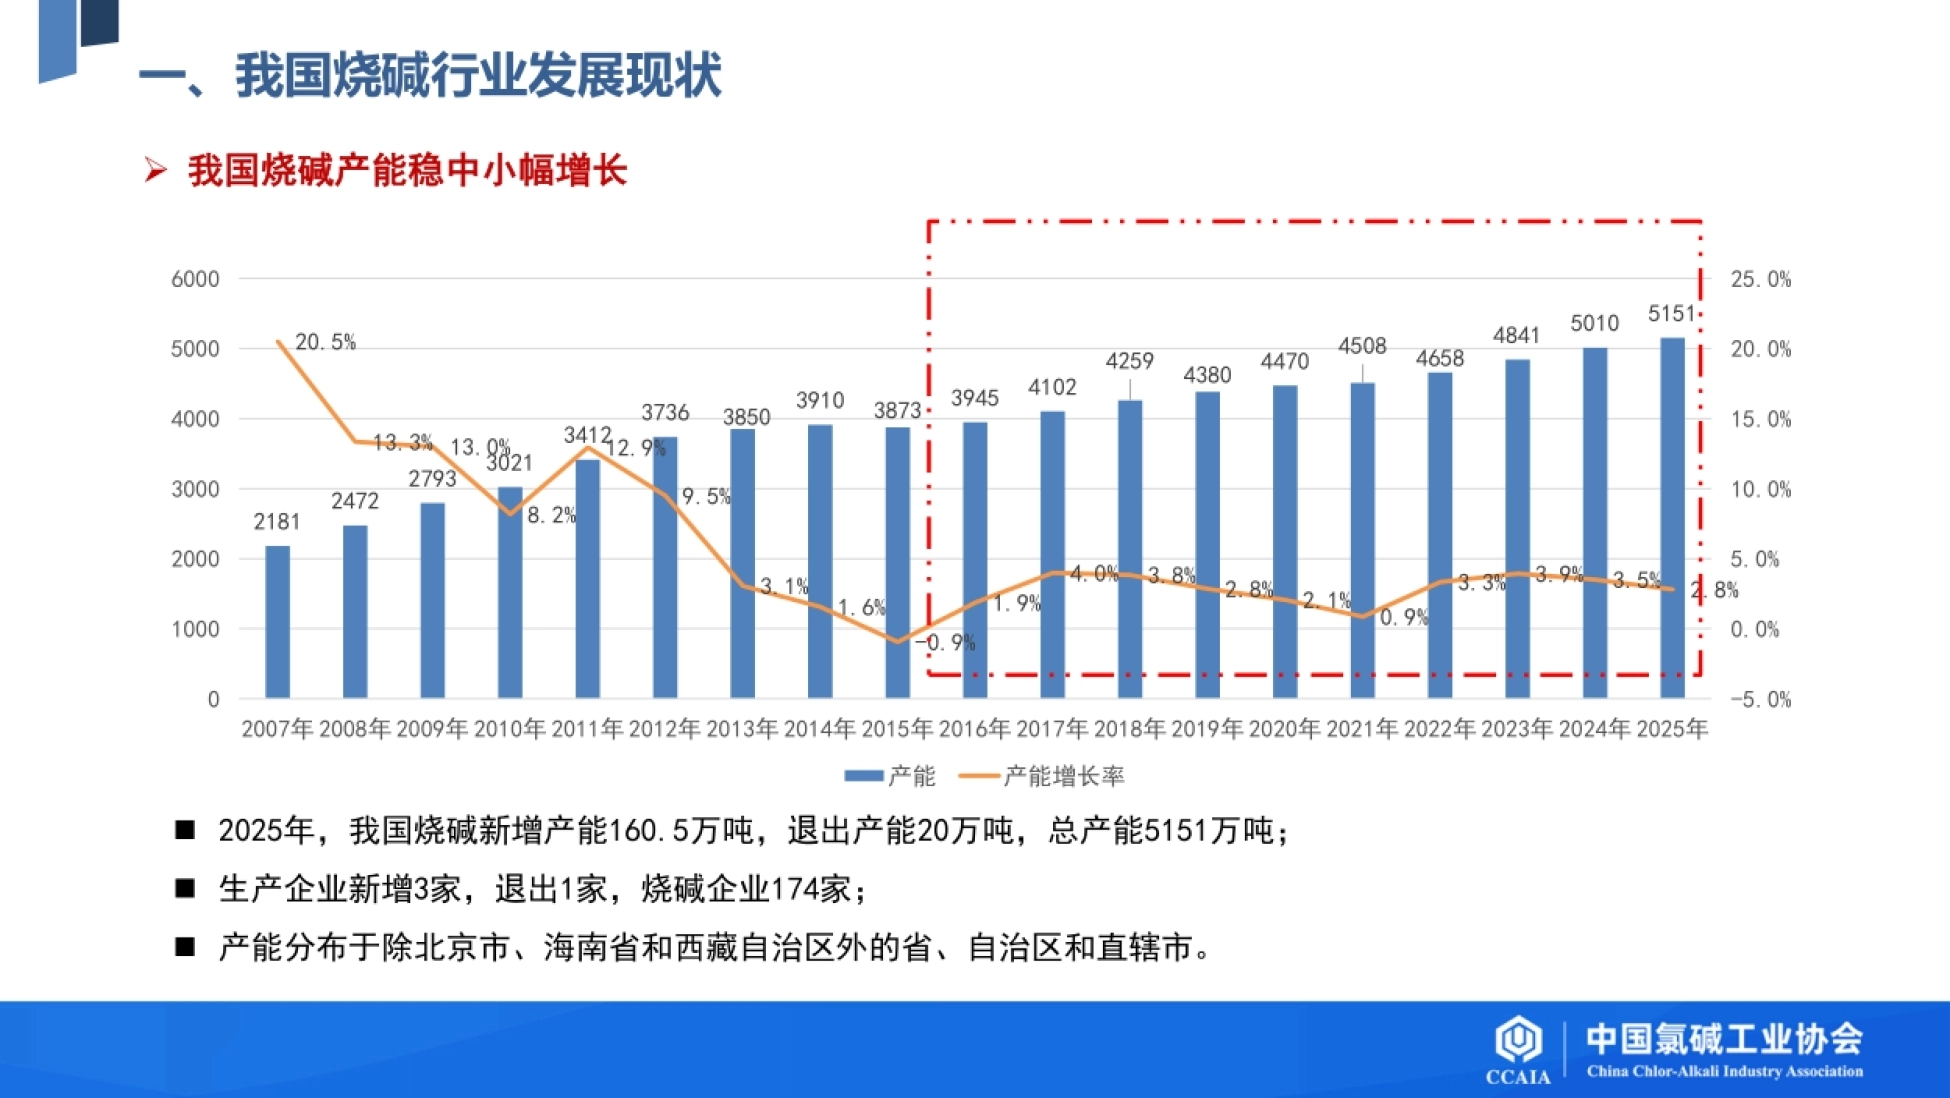
把我国产能放到长周期里看,斜率变化很清楚。2007 年产能 2181 万吨,2025 年 5151 万吨。早期增速很猛,2007 年同比增长 20.5%,2010 年到 2012 年还在 8% 到 13% 之间。到了 2020 年以后,增速始终维持在 3% 上下。
2025 年新增产能 160.5 万吨,退出 20 万吨,净增 140.5 万吨,产能增长率 2.8%。企业数量上,2025 年新增 3 家、退出 1 家,全国共 174 家烧碱企业。从 2007 年算起,我国烧碱产能用十八年时间从 2181 万吨翻到 5151 万吨,年均增幅不到 5%,扩产最猛的那一段已经过去了。
报告对这一阶段的定性是稳中小幅增长:总量还在爬坡,重心已经从抢规模转到了调结构。
这一轮新增产能的分布也说明了问题。2025 年新增 160.5 万吨主要集中在西北、华北、华南和华中,且主要是二期项目、停产后搬迁投产的装置和废盐综合利用项目。

图源:《2026我国烧碱行业发展现状及“十五五”发展》(第5页) · 原文
三、开工率 90%:高负荷背后是新增被管住了
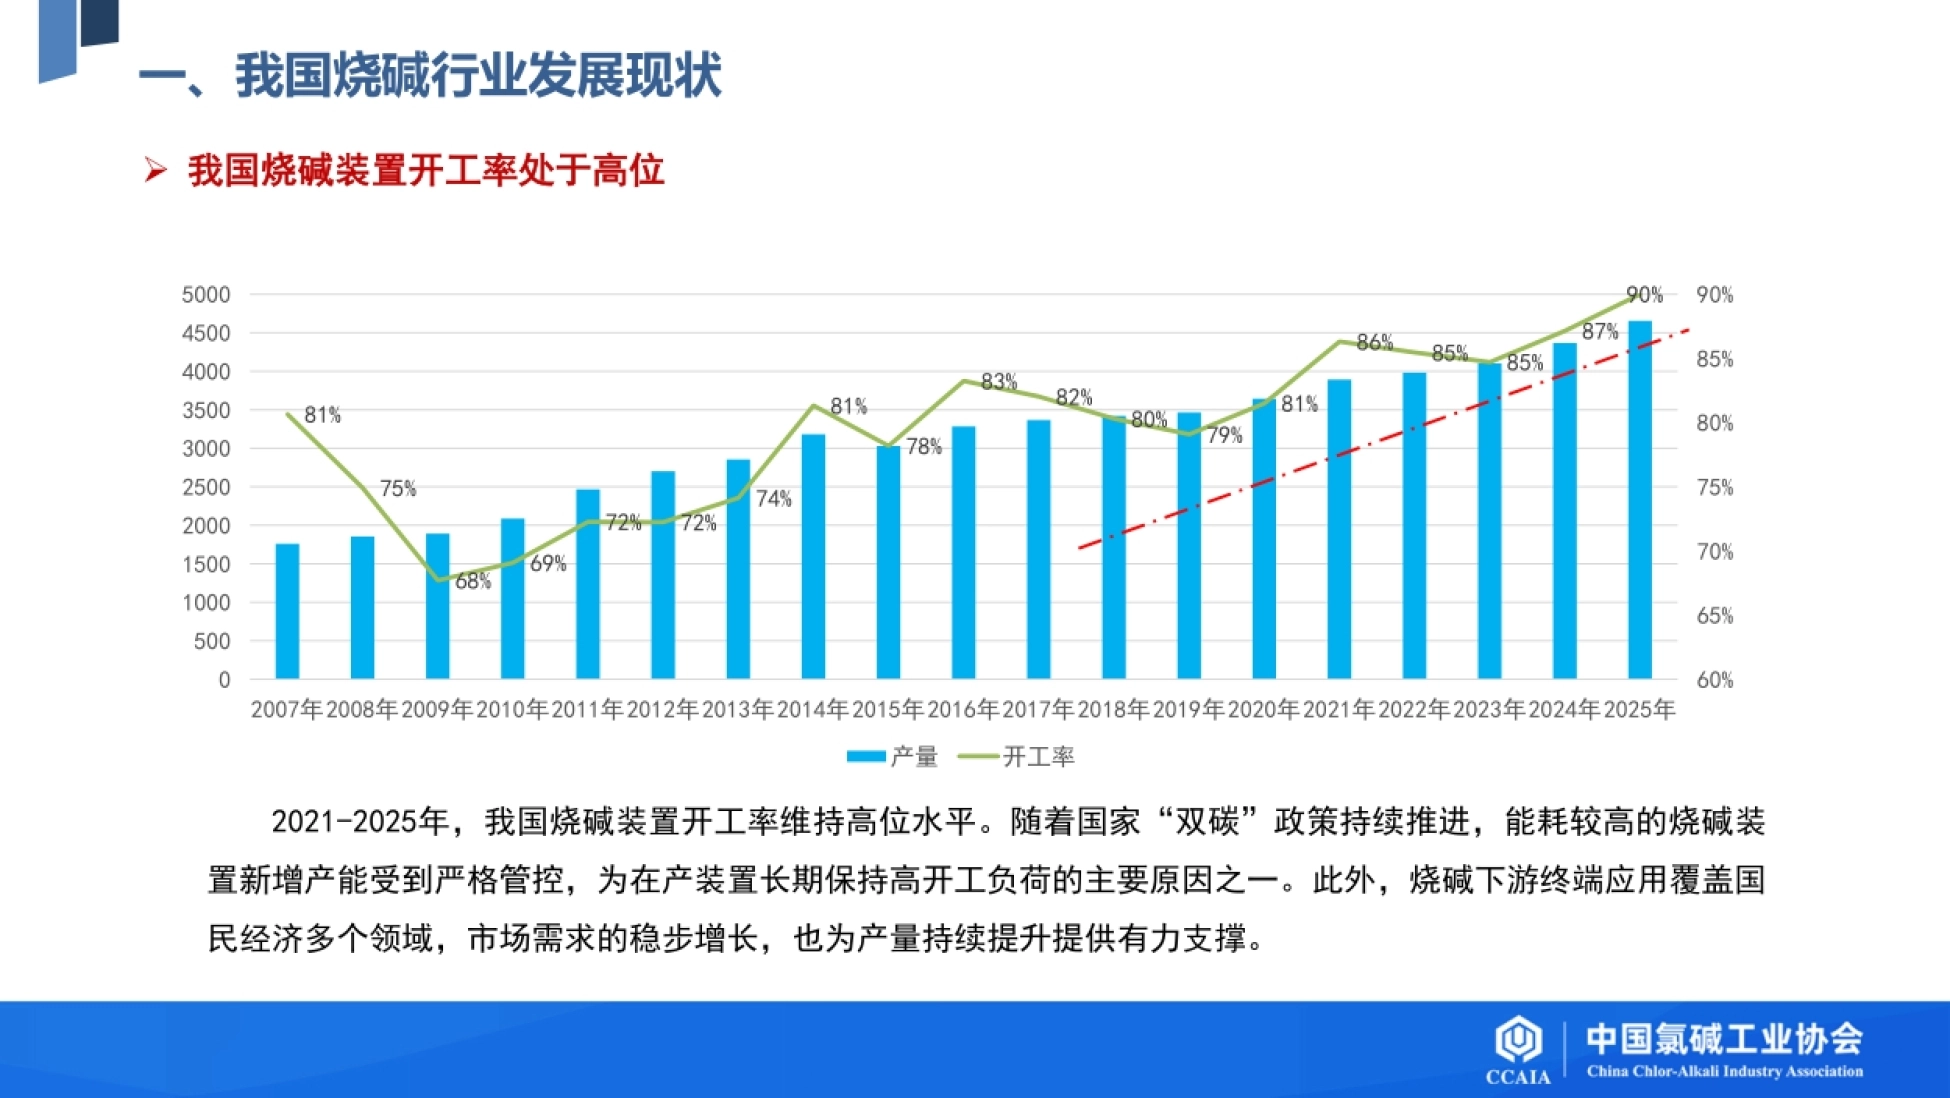
开工率是这份报告里最能说明供给紧张程度的一个数据。2025 年开工率 90%,是 2007 年以来的最高水平。对比一下,2010 年前后开工率在 68% 到 72% 之间,2016 年到 2020 年逐步抬到 78% 至 83%,2021 年起稳定在 85% 以上。
报告给的解释有两条。一是双碳政策持续推进,能耗较高的烧碱装置新增产能受到严格管控,在产装置因此长期保持高开工负荷。
二是下游终端覆盖国民经济多个领域,需求稳步增长,为产量持续提升提供支撑。两条叠加的结果是,存量装置吃满了负荷,新增产能又进不来多少,供需两端同时把开工率往上顶。
新增产能的构成也值得看:主要为在产企业的二期项目、前期停产搬迁投产的装置,以及部分废盐综合利用生产烧碱的项目。
90% 的开工率既是景气信号,也意味着行业几乎没有缓冲余量。

图源:《2026我国烧碱行业发展现状及“十五五”发展》(第6页) · 原文
四、区域格局:华北 35%,西北 25%
2025 年我国烧碱产能分布保持稳定,华北和西北两地合计占了六成。华北产能 1796.5 万吨,占 35%;西北 1286 万吨,占 25%;华东 963.5 万吨,占 19%;华中 403.5 万吨,占 8%;华南 306.5 万吨占 6%,西南 268.5 万吨占 5%,东北 126 万吨仅占 2%。
报告解释了区域差异的成因。东部地区烧碱发展历史悠久,也是下游消费的主要市场,当地氯碱企业配套的耗氯产品品种较多,消氯能力强,便于解决碱氯平衡问题。
东部还临近港口,外贸出口方面有天然优势。西北则依托资源优势配套发展 PVC 产品,烧碱生产成本优势明显,当地液碱主要通过加工成固碱向区域外运输。
有些国有厂区附近的老装置,靠的是长期积累的配套关系,而不是单一成本优势,这类产能在报表上看不出差别,但在区域市场里很难被替代。
图源:《2026我国烧碱行业发展现状及“十五五”发展》(第7页) · 原文
五、企业越来越大,但集中度还不够
规模化是近几年烧碱行业最明显的变化。2025 年企业平均产能达到 29.6 万吨,同比小幅增长。分档看,100 万吨及以上规模企业 5 家,合计产能 583 万吨,占比从 10% 升到 11%。
50 万到 100 万吨规模企业 24 家,合计产能 1595 万吨,占比从 30% 升到 31%。30 万到 50 万吨规模的企业数量从 39 家增至 42 家。10 万吨以下规模企业从 24 家减到 23 家,产能占比降到 2%,行业结构在持续优化。
但集中度仍有提升空间。报告给的数据是,低于平均产能的企业有 102 家,占全国企业总数 59%,合计产能 1505 万吨,约占总产能 29%。换句话说,六成企业只贡献了三成产能,行业仍然是长尾结构,规模化整合还远没到尾声。
头部企业越做越大,长尾企业还很多,这正是下一轮整合的空间。

图源:《2026我国烧碱行业发展现状及“十五五”发展》(第9页) · 原文
六、下游变了:氧化铝降了,新能源升了
2025 年我国烧碱表观消费量 4244 万吨,同比增长 4.5%,下游消费结构基本稳定,部分行业占比小幅调整。最大的下游是氧化铝,占比 26%,但报告明确指出这一占比在下降。
原因是氧化铝行业不断加大进口铝土矿使用量,对烧碱单耗持续降低,消化烧碱的能力减弱。第二大是化工,占比 20%;造纸 12%;纺织印染 9%;轻工 8%;石油与军工合计 7%;水处理、医药及其他合计 18%。
结构里最亮的变化来自新能源。随着新能源汽车产量持续增加,磷酸铁锂电池和三元电池需求明显增长,磷酸铁锂和氢氧化锂等相关化工品耗碱量持续提升。
另一方面,环保要求持续提升,烧碱在水处理等领域的需求稳中增长。
氧化铝少用的那一份,正在被新能源和水处理补上来。

图源:《2026我国烧碱行业发展现状及“十五五”发展》(第10页) · 原文
七、两大原料:电力看自备,原盐靠外购
烧碱是高耗能行业,电力和原盐是两条命脉,报告各用一章做了拆解。电力方面,174 家企业中,全部使用自备电的 15 家,占 8.6%,主要集中在西北和华北;全部使用网电的 95 家,占 54.6%;自发电与外购网电结合的 64 家,占 36.8%。
报告还点了一个细节,天津、河北、重庆、吉林、黑龙江、湖南的氯碱企业全部使用网电。原盐方面,整体仍以外购为主。137 家企业原盐全部依靠外部采购,占企业数 79%,涵盖产能 3453 万吨,占总产能 67%。
全部实现原盐配套的 21 家,占 12%,涵盖产能 731 万吨,占 14%;自配套与外购结合的 16 家,占 9%,产能 967 万吨,占 19%。报告特别指出,30 万吨及以下规模的烧碱企业原盐配套率相对不高,成本对原盐价格的敏感度更高。
图源:《2026我国烧碱行业发展现状及“十五五”发展》(第11页) · 原文
八、外贸:液碱 410 万吨,固碱卖到 131 个地区
我国烧碱长期处于净出口状态,年出口量约占产量的 5% 到 10%。液碱出口在 2025 年创出新高,出口量 410 万吨,前一年是 307 万吨,2023 年是 249 万吨,三年翻了一倍多。
固碱出口则相对分散。2025 年我国固碱出口覆盖 131 个地区,出口目的地基本涵盖共建一带一路国家。固碱出口前十位地区位于东南亚、中亚、欧洲和非洲等地,合计出口量占总出口量一半以上。
排在前面的市场是越南 7.0 万吨、乌兹别克斯坦 5.3 万吨、印度尼西亚 5.0 万吨、哈萨克斯坦 4.1 万吨,加纳、秘鲁、尼日利亚、俄罗斯等紧随其后。
再加上西北的绿电项目陆续落地,自备电与绿电的组合会进一步拉开成本差距,这是十五五期间成本结构里最值得盯的一条线。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
九、十五五政策:三条红线卡住新增产能
报告用五页篇幅讲政策,这部分对判断未来五年最有用。第一条是《产业结构调整指导目录(2024 年本)》。烧碱被列入限制类,40% 以上采用工业废盐的离子膜烧碱装置除外。
报告对此的解读是,新建离子膜烧碱装置使用废盐比例需达到 40% 以上,而废盐来源、处理技术、运行管理和成本效益仍是行业要面对的问题。
第二条是《工业重点领域能效标杆水平和基准水平(2023 年版)》。离子膜法液碱浓度 30% 以上,单位产品综合能耗标杆水平 315 千克标准煤每吨,基准水平 350。
液碱浓度 45% 以上的标杆和基准分别是 420 和 470;固碱浓度 98% 以上分别是 620 和 685。第三条是 GB 21257-2024,2025 年 5 月 1 日实施。能耗限额分三级,液碱 30% 以上三档为 308、315、350;固碱 98% 以上三档为 600、620、685。
三条合起来看,新增产能的通道只剩下废盐路线和搬迁项目,存量产能则要过能耗这道关。
政策没有一刀切禁止扩产,而是把扩产的门票换成了废盐和能效。
十、十五五展望:碱氯失衡、绿电、出海三件事
报告对十五五的判断集中在三个方向。第一是碱氯失衡。这是氯碱行业长期存在的结构性矛盾,报告预计烧碱需求将随经济增长保持小幅增速,主要耗氯产品 PVC 需求增加较为平缓。
其他耗氯产品产能高效利用存在一定压力,碱短氯长仍是行业需要面对和解决的问题。报告给的解法是加强技术创新和市场培育,形成高附加值的耗氯产品体系。
第二是用能结构。十五五是我国 2030 年前实现碳达峰的冲刺阶段,化石燃料发电量将不断下降,可再生能源发电比重逐渐增大。
报告提到,目前部分烧碱企业已规划投建风电或光伏,绿电成本较火电偏低,烧碱和绿电耦合发展的企业成本将有所降低。有条件的企业还可探索氢能综合利用。
第三是国际影响力。报告建议增加对东南亚、南亚、非洲等潜力地区的出口,加大对拉美和中东欧市场开发力度,同时以走出去与引进来结合的方式融入全球价值链。
原盐需求这一块也有数:2025 年行业消化原盐 6873 万吨,单耗从 2010 年的 1527 千克每吨降到 1477 千克每吨,总量涨了、单耗降了。报告原文、全部产能与出口图表,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开,产能逐年数据和出口均价趋势都能对着核。
下一个五年的烧碱,拼的不是产能多少,而是能耗多低、氯往哪去。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。