半导体人才缺口30万不是缺人,是高端紧缺、低端饱和
 广告
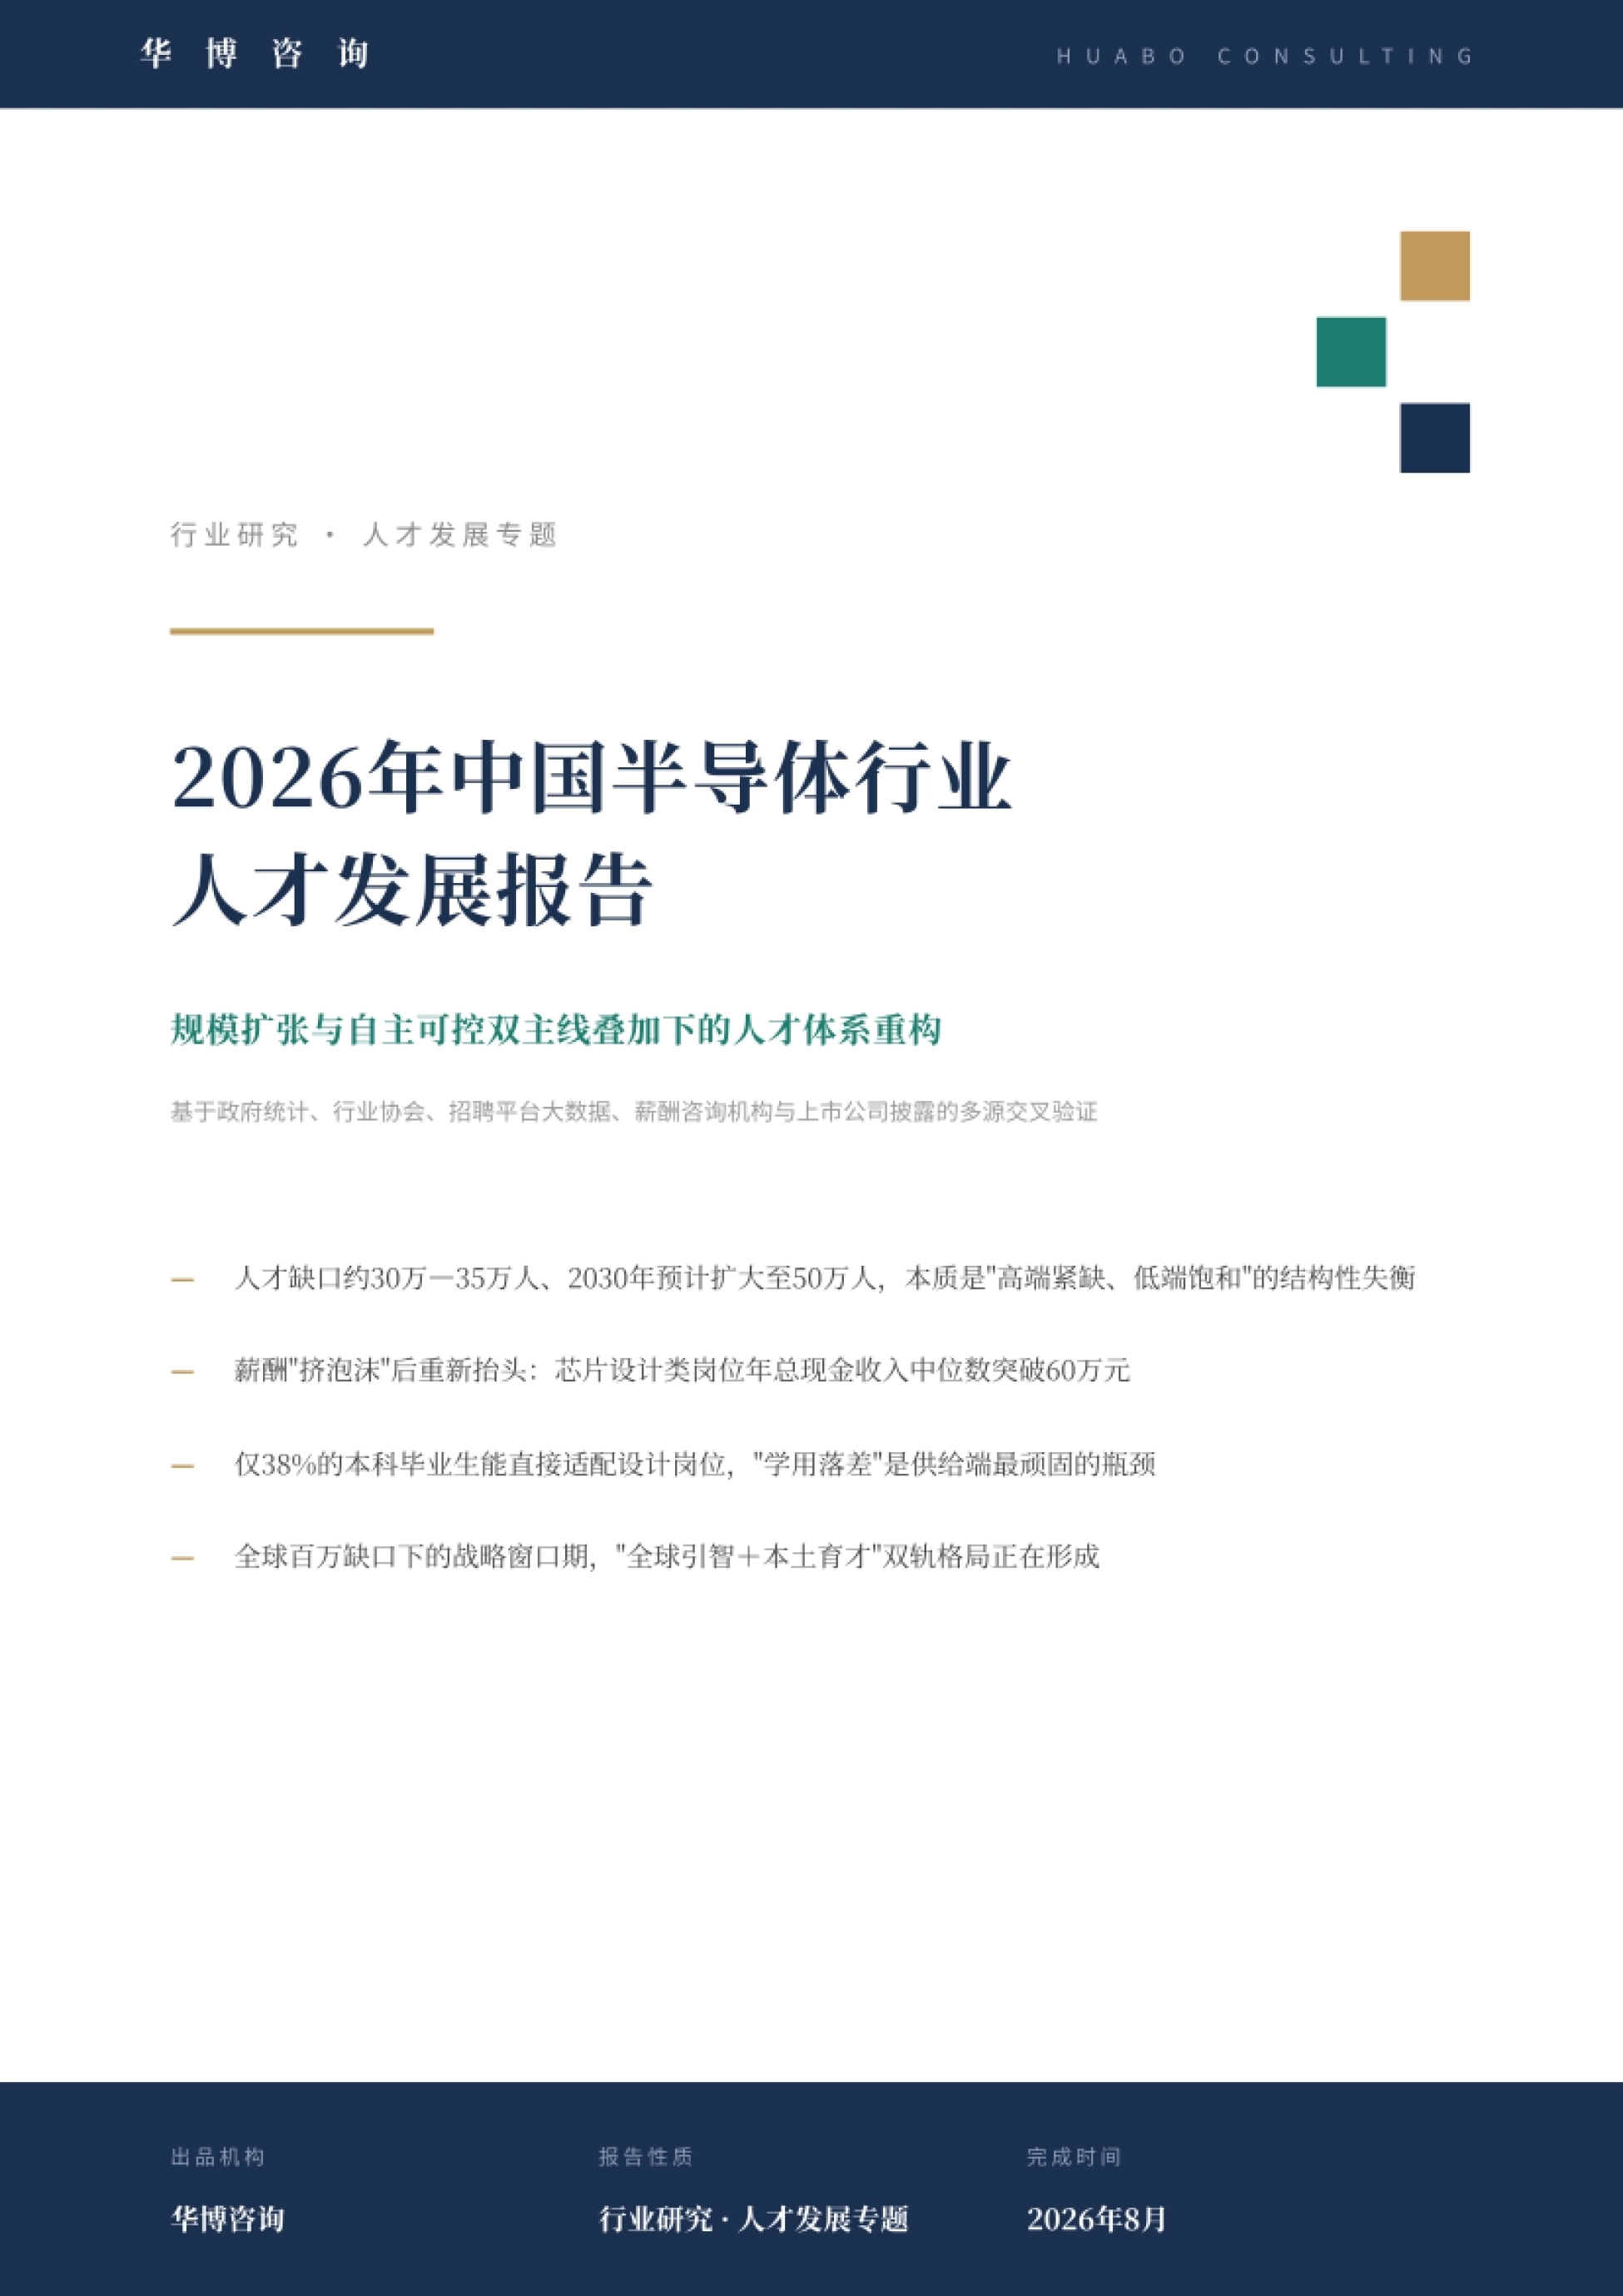
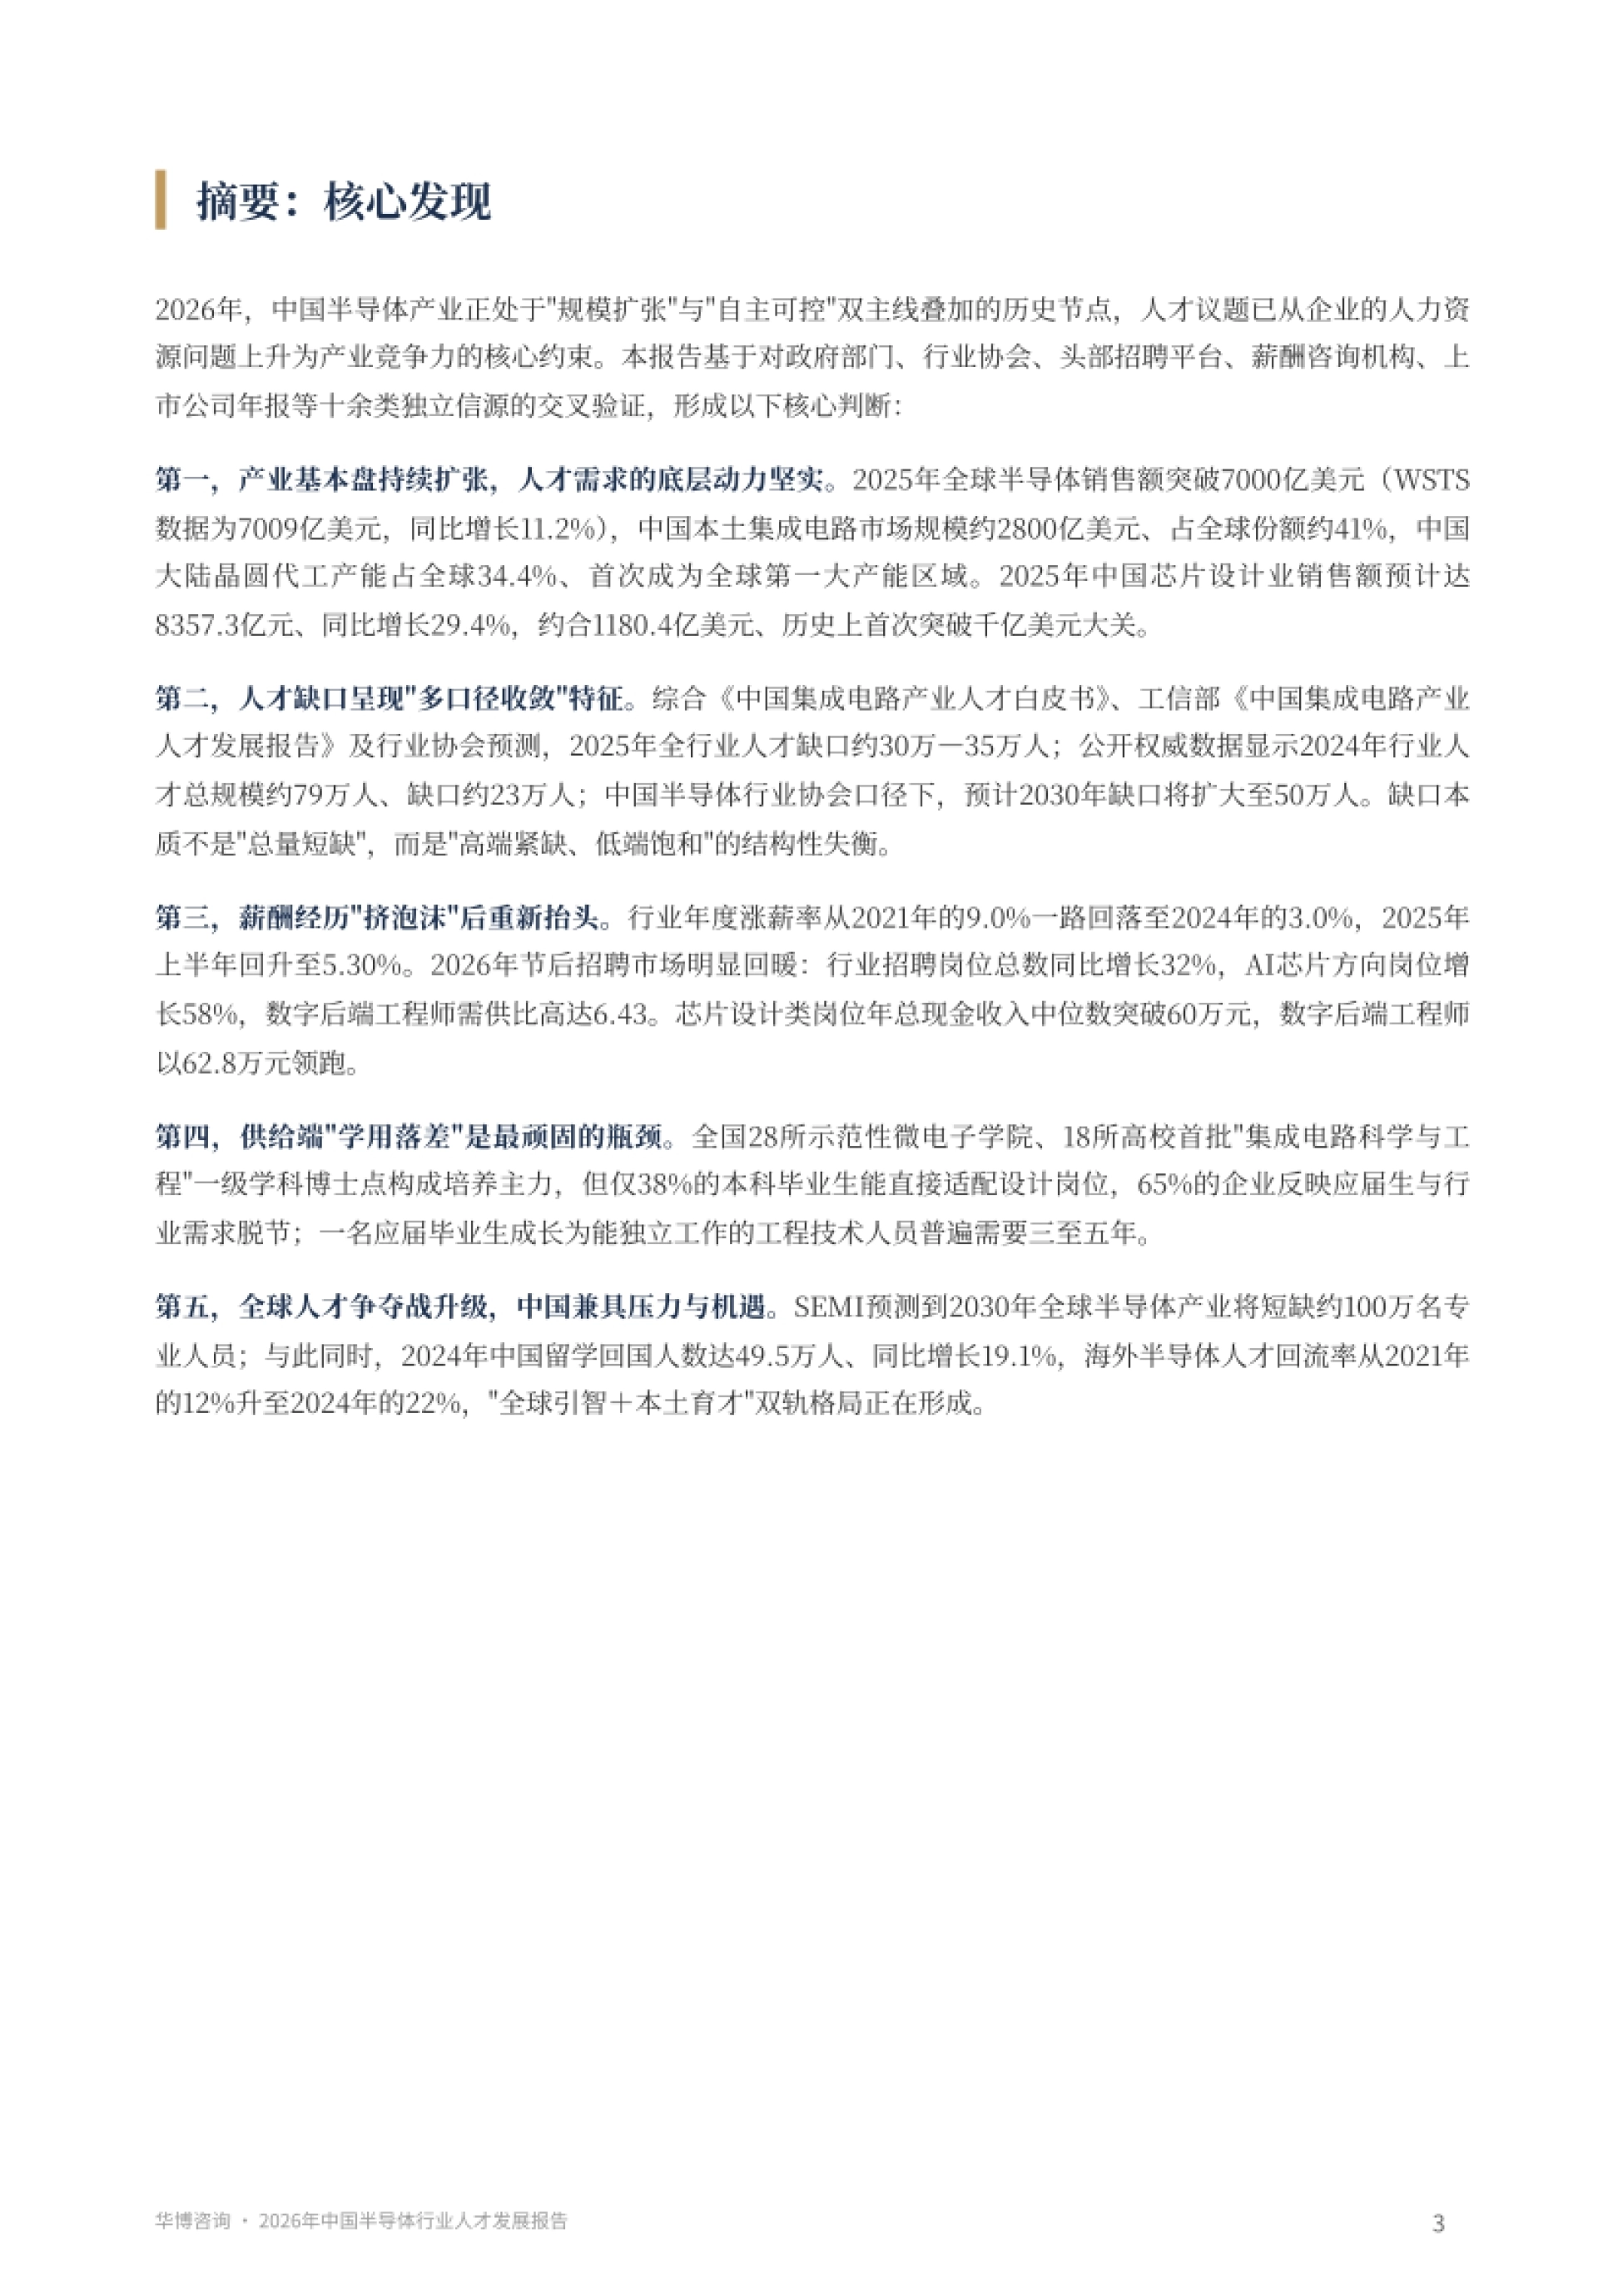
半导体行业喊了很多年缺人,缺的其实不是人数,是结构。华博咨询这份报告的结论很干脆:2025 年全行业人才缺口约 30 万到 35 万人,2030 年预计扩大到 50 万人,但真正的矛盾是高端岗位一才难求、普通岗位供给饱和。
缺口里设计环节占 38%,制造与工艺占 29%,封测占 18%,EDA、IP、设备材料合计 15%。
把半导体人才问题理解成"总量不够",就会把资源投到最不缺人的地方去。
下面按产业底盘、缺口结构、五大环节、供给端落差、薪酬与区域、政策与趋势,把这份报告讲清楚。
图源:《2026年中国半导体行业人才发展报告》(第1页) · 原文
一、产业底盘:全球七千亿美元,中国首次拿下产能第一
人才市场的温度是产业景气度的滞后映射,所以报告先算产业的账。2025 年全球半导体销售额突破 7000 亿美元,WSTS 给的具体数字是 7009 亿美元、同比增长 11.2%。
拉长看节奏更快了:从 2000 年的 2000 亿美元到 2025 年的 7000 亿美元,增长节奏已从每四年增加一千亿美元提速到每两年增加一千亿美元。
中国这一侧,2025 年本土集成电路市场规模约 2800 亿美元、占全球约 41%,中国大陆晶圆代工产能占全球 34.4%,首次成为全球第一大产能区域。
折合 8 英寸晶圆的月产能达 410 万片,12 英寸月产能突破 120 万片。设计业是最大亮点,2025 年销售额预计 8357.3 亿元、同比增长 29.4%,约合 1180.4 亿美元,历史上首次突破千亿美元。
设备投资是先行指标,2025 年全球半导体制造设备销售额 1351 亿美元、同比增长 15%,其中中国大陆以 493 亿美元支出连续六年位居全球第一。
产能增量落在制造端,人才增量的重心也就跟着从设计往硬制造这头挪。
图源:《2026年中国半导体行业人才发展报告》(第8页) · 原文
二、缺口从 20 万到 100 万,为什么四个数字都没错
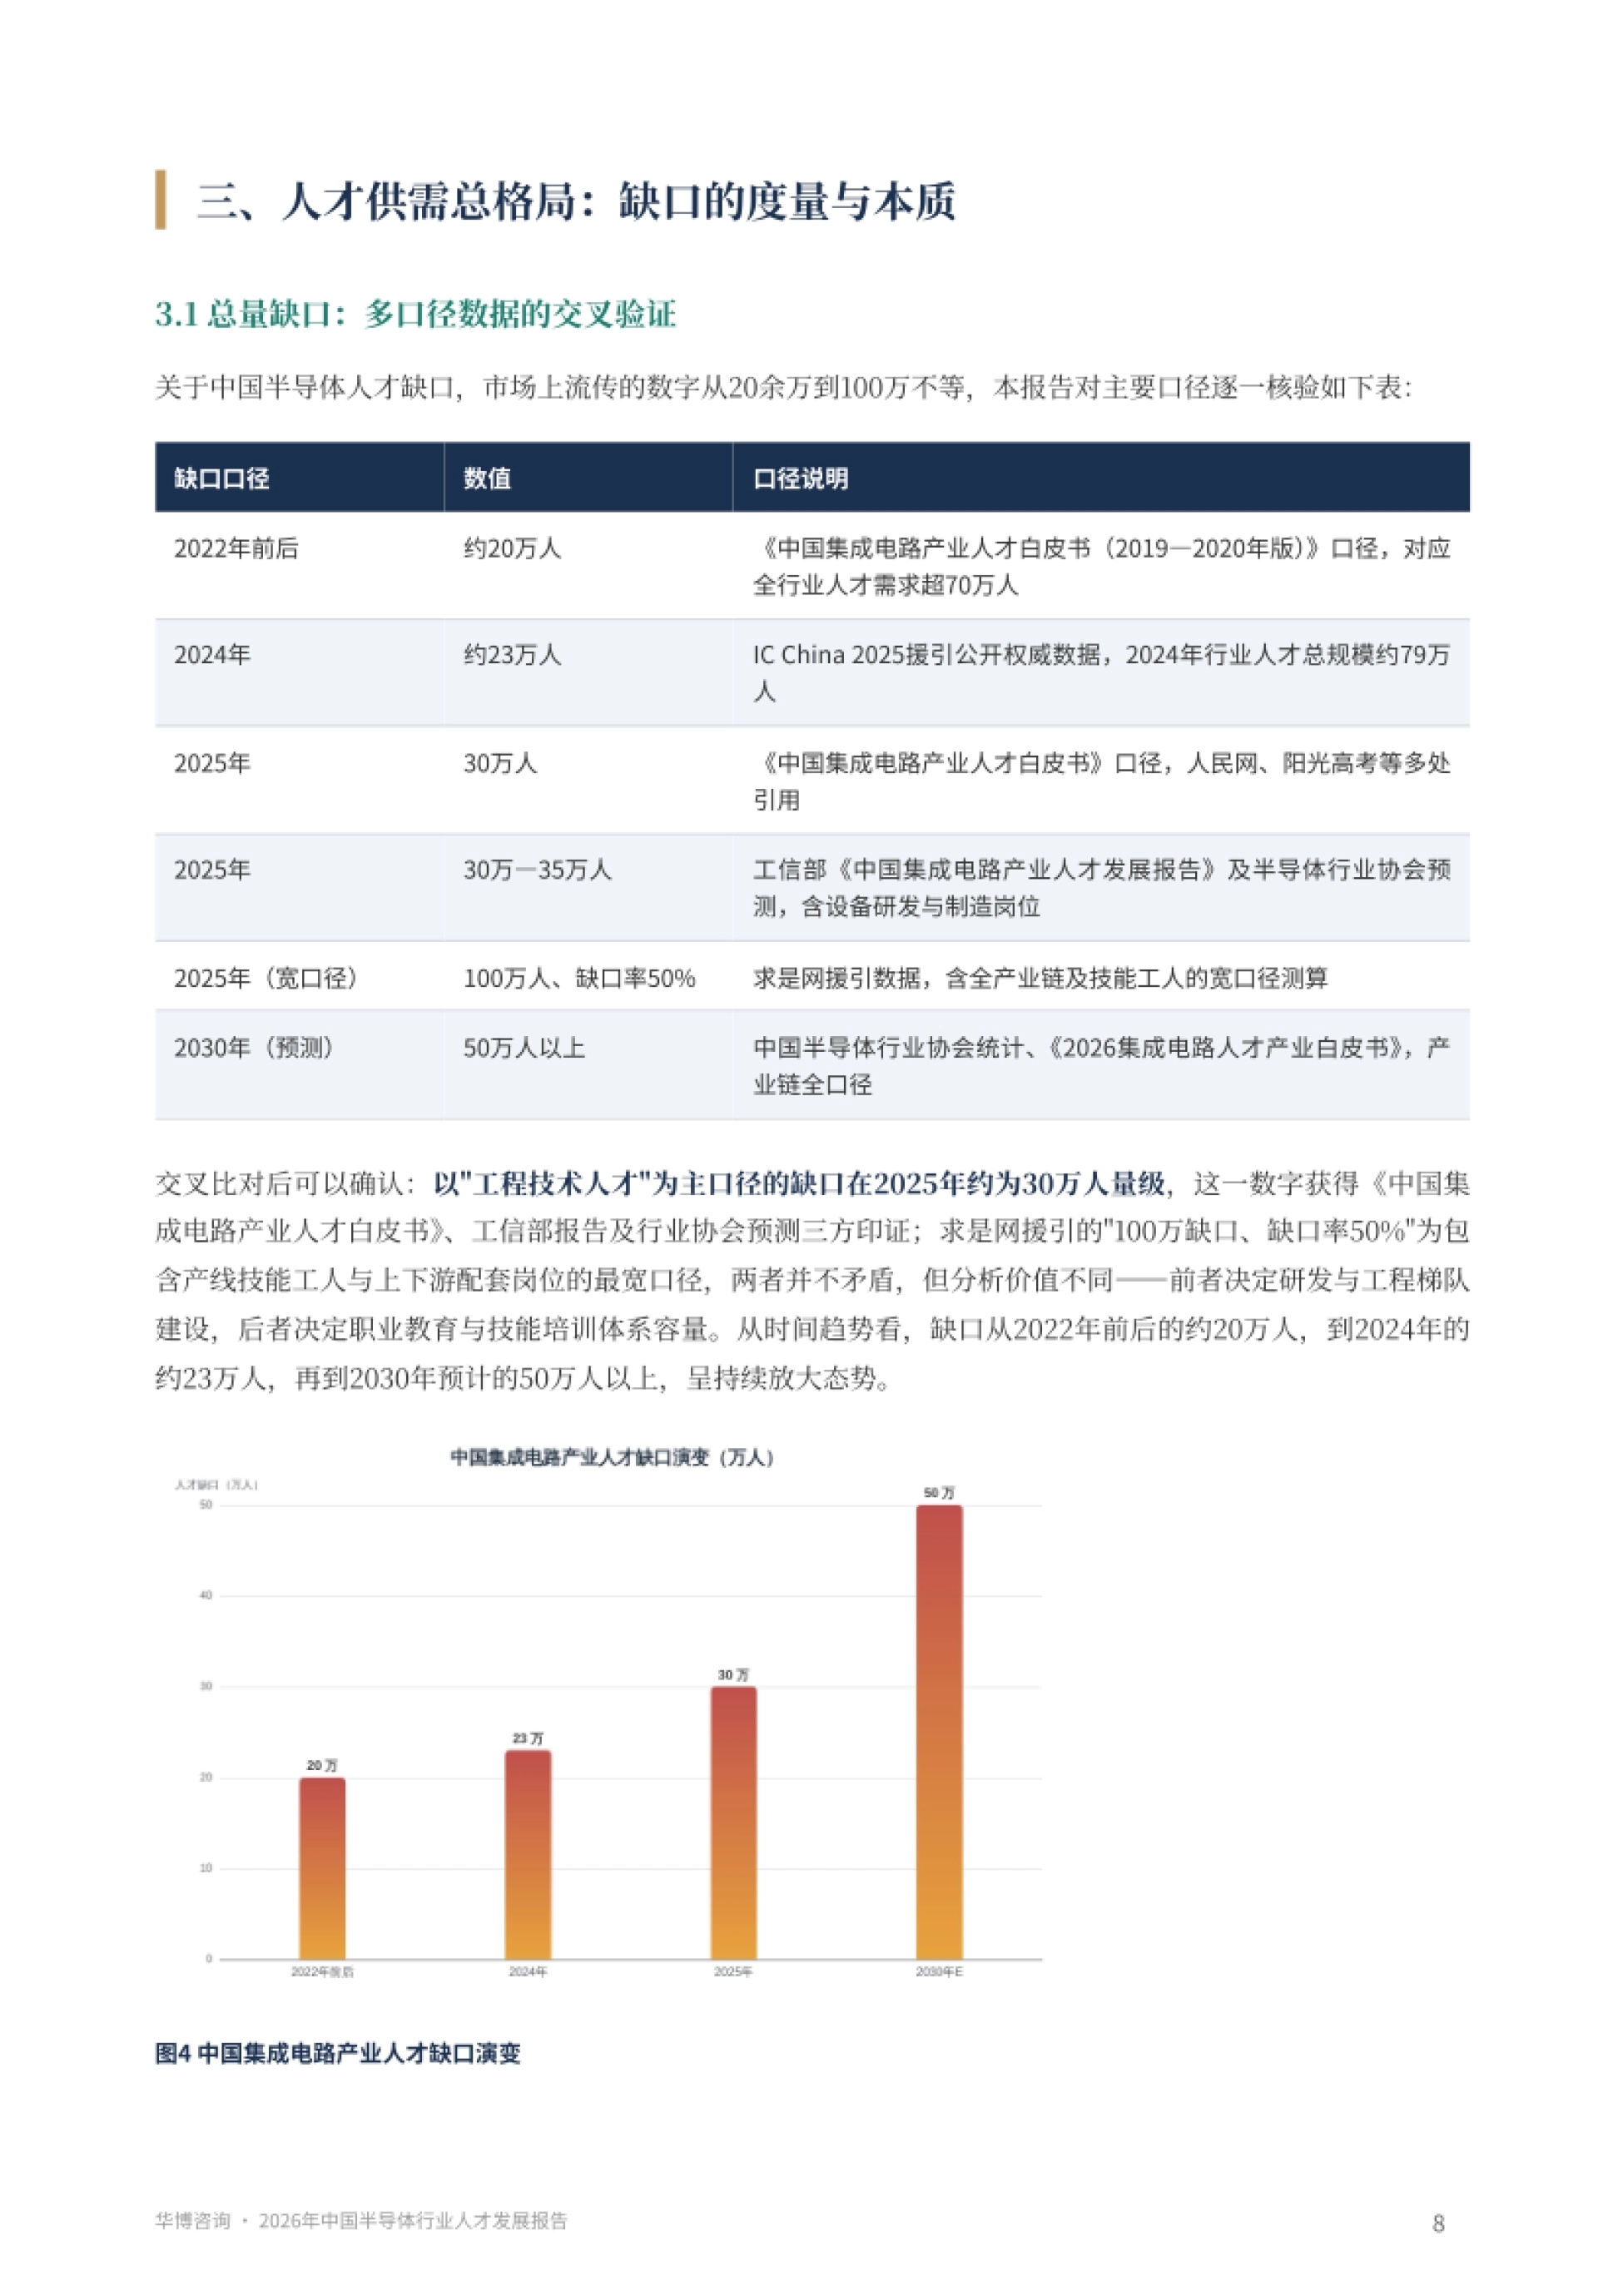
报告专门拿一节做口径核验,因为市场上流传的缺口数字从 20 余万到 100 万不等。2022 年前后的约 20 万人,出自《中国集成电路产业人才白皮书(2019—2020 年版)》口径,对应全行业需求超 70 万人。
2024 年的约 23 万人,对应行业人才总规模约 79 万人;2025 年的 30 万人,是《中国集成电路产业人才白皮书》口径。30 万到 35 万人,是工信部《中国集成电路产业人才发展报告》及半导体行业协会预测,含设备研发与制造岗位。
最宽的口径是 100 万人、缺口率 50%,出自求是网援引数据,含全产业链及技能工人。报告的处理办法是:以工程技术人才口径为主,2025 年约 30 万人量级,这个数获得白皮书、工信部报告和协会预测三方印证。
100 万的口径并不矛盾,但分析价值不同:前者决定研发与工程梯队建设,后者决定职业教育与技能培训容量。
看一个缺口数字之前,先问它数的是工程师,还是也包括产线技能工人。
图源:《2026年中国半导体行业人才发展报告》(第9页) · 原文
三、缺口的形状:设计占 38%,设备材料在往上爬
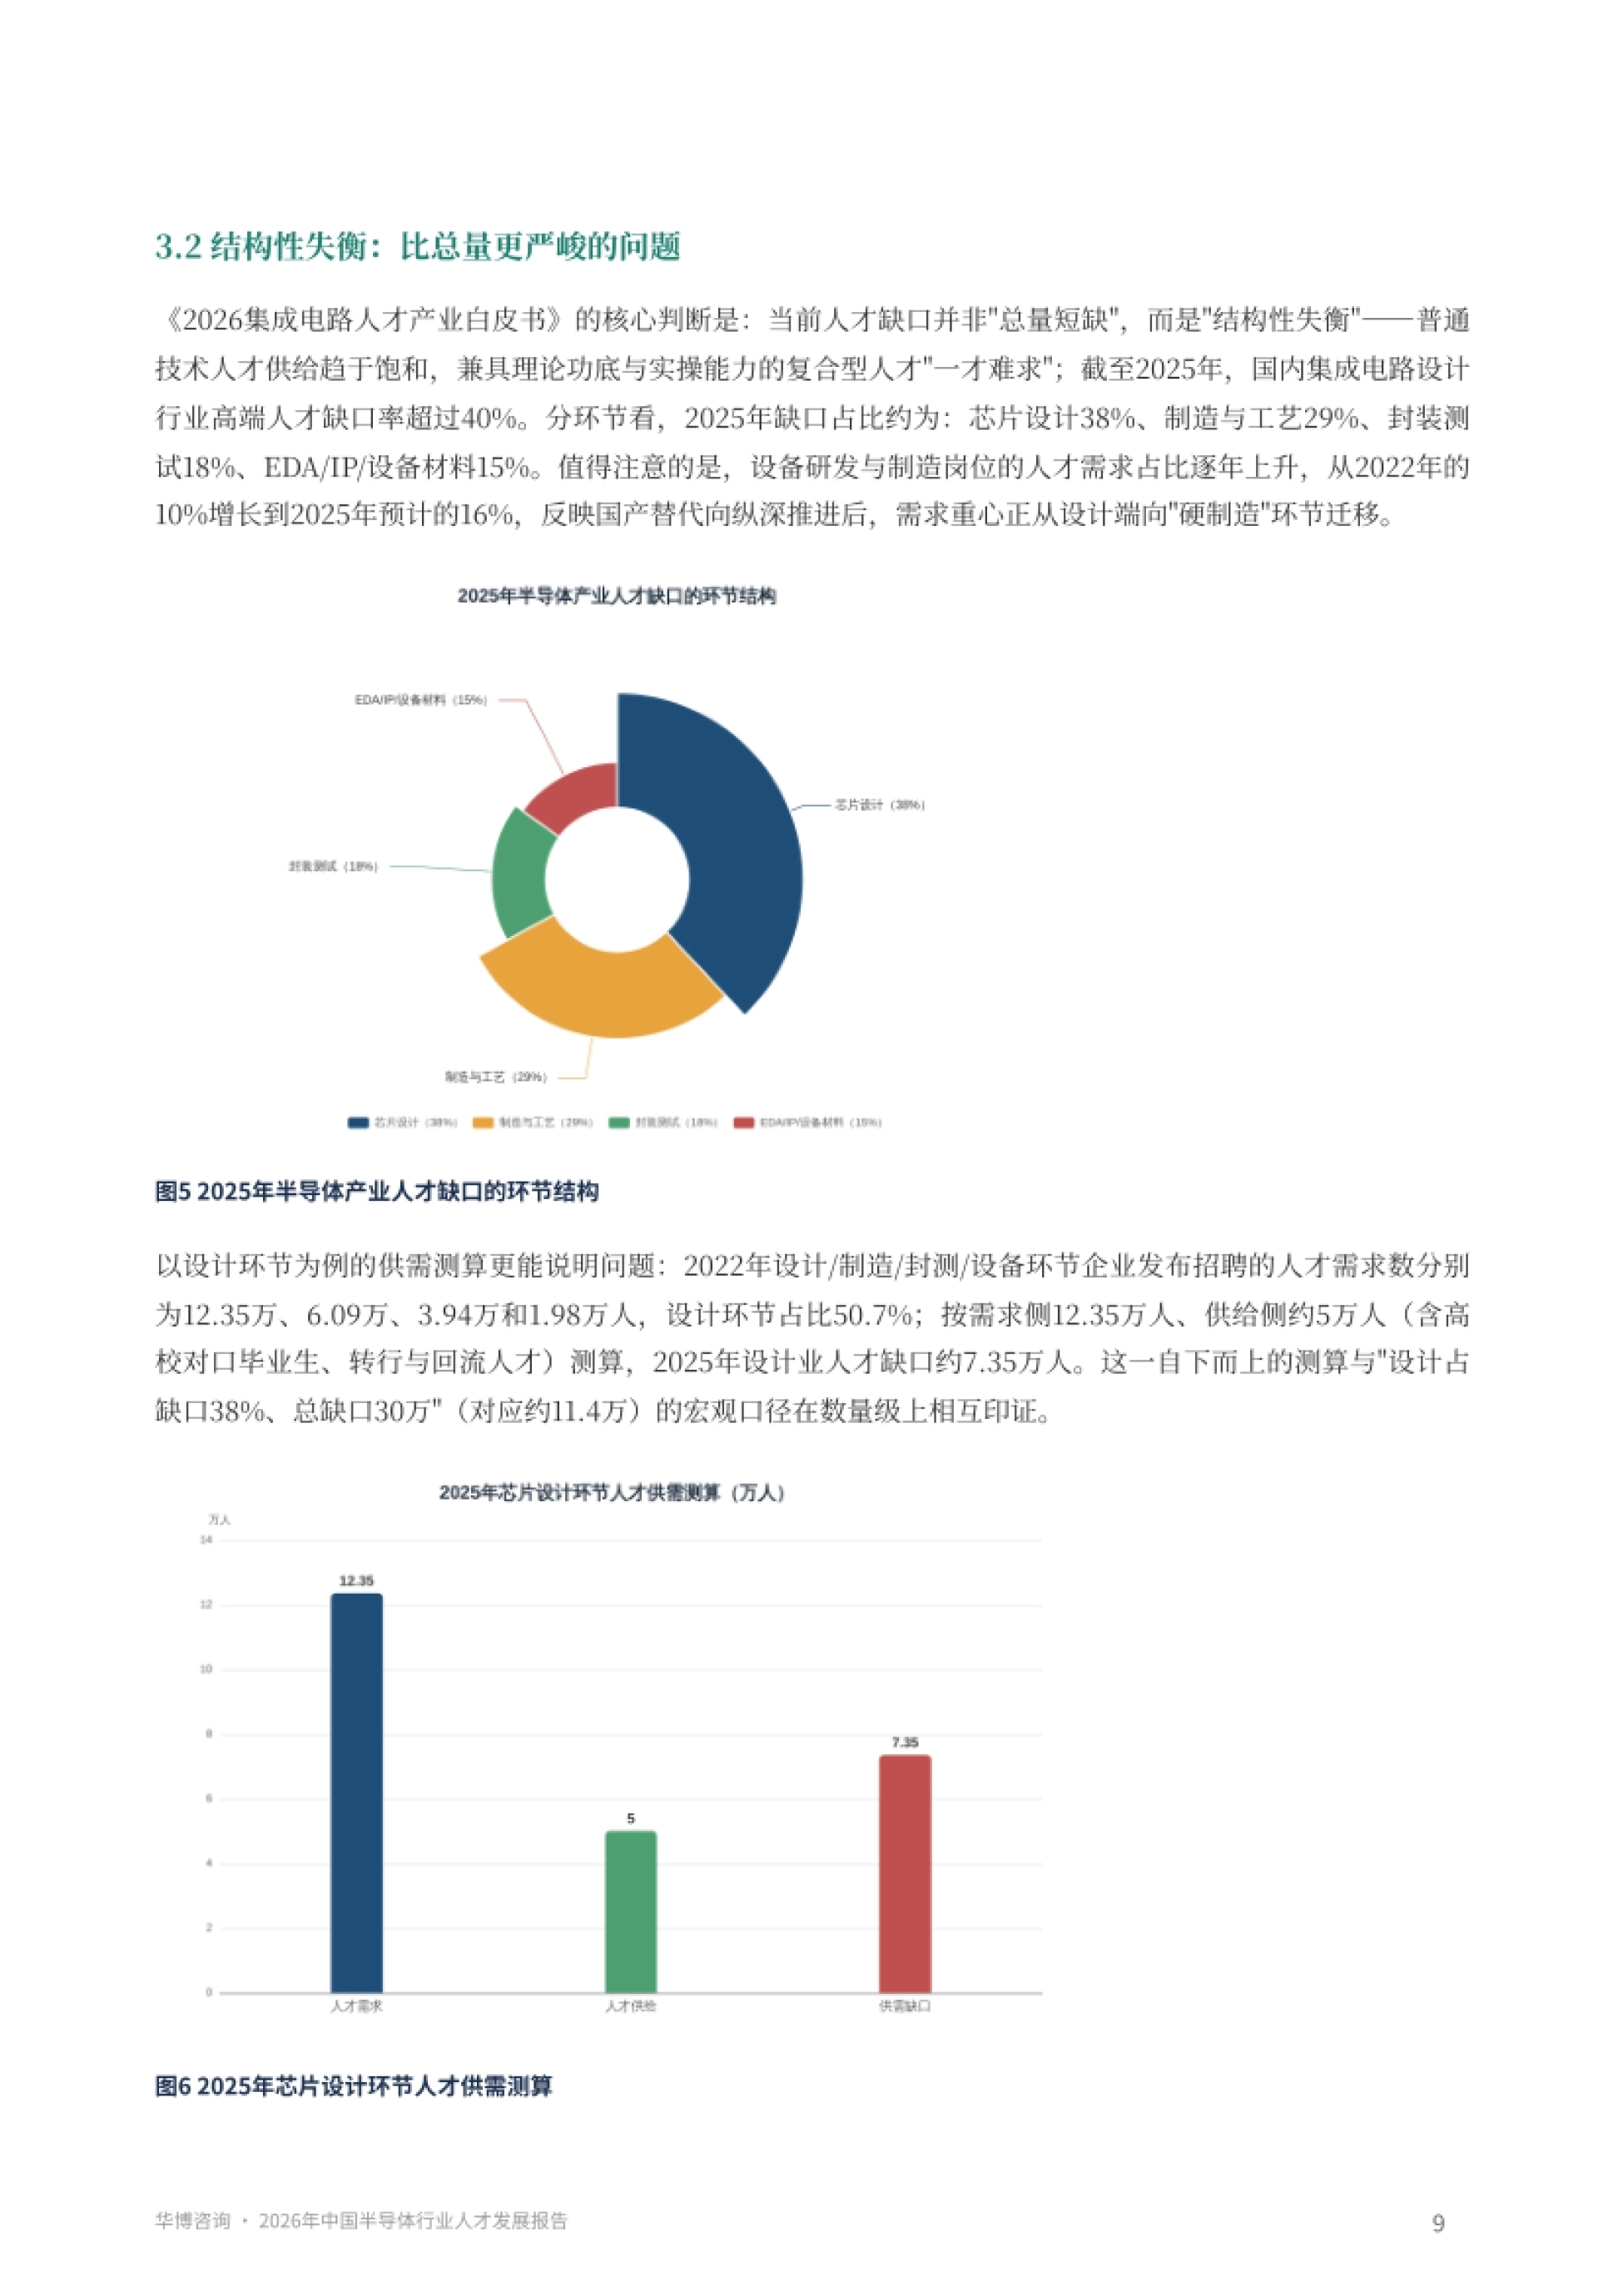
结构性失衡比总量缺口更难解,报告用两组数据把它画了出来。截至 2025 年,国内集成电路设计行业高端人才缺口率超过 40%,普通技术人才供给却已趋于饱和。
分环节看,芯片设计占缺口 38%、制造与工艺 29%、封装测试 18%,EDA、IP、设备材料合计 15%。值得注意的变化是,设备研发与制造岗位的需求占比从 2022 年的 10% 涨到 2025 年预计的 16%,需求重心正从设计端向硬制造迁移。
设计环节的微观测算更能说明问题:需求侧 12.35 万人、供给侧约 5 万人,缺口约 7.35 万人。这个自下而上算出来的数,和"设计占 38%、总缺口 30 万"对应的约 11.4 万,在数量级上互相印证。
紧缺岗位的信号也很硬:2026 年节后数字后端工程师需供比 6.43,模拟版图工程师职位数同比激增 274%,AI 芯片方向岗位增长 58%。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
缺口是一个金字塔而不是一条水平线,越往上人越少,越往下越挤。

图源:《2026年中国半导体行业人才发展报告》(第5页) · 原文

图源:《2026年中国半导体行业人才发展报告》(第6页) · 原文
四、五大环节:设计量减价增,制造最稳定,EDA 杠杆最大
报告把需求侧拆成五个环节,每一环的人才逻辑都不一样。芯片设计是人才密度最高的一环,2025 年一季度招聘量同比下降 27.6% 时,设计类岗位薪酬逆势上涨 6.5%,是典型的量减价增。
晶圆制造是最稳定的吸纳器,生产制造与营运管理类职位占全行业招聘的 37.8%,居各类岗位之首,也是吸纳本科毕业生最多的方向。
制造端的薪酬不如设计端,但经验溢价明显:工艺工程师年总现金收入中位数 45.3 万元、设备工程师 47.8 万元、良率工程师 55.1 万元。
封装测试正在分化,传统封测岗位供给充足、涨幅受限,2.5D 和 3D 封装、Chiplet 方向的研发型人才缺口达 30% 到 50%。EDA 是人才池最小、杠杆最大的一环,2020 年我国 EDA 行业仅 4400 余人,到 2025 年中国约 7000 人,而全球 EDA 工程师超过 5 万人。
设备与材料是国产替代深水区的人才洼地,2024 年该领域平均年薪约 20 万元、同比增长 7% 到 8%,为各环节涨幅之首。
缺口越集中在人少的那一环,单个工程师能撬动的产业价值就越大。

图源:《2026年中国半导体行业人才发展报告》(第7页) · 原文
五、最顽固的瓶颈:只有 38% 的本科生能直接上手设计
供给端的问题不止数量,报告把更隐蔽的一层叫"学用落差"。顶层设计其实已经成型:2021 年首批 18 所高校获批"集成电路科学与工程"一级学科博士点,国家示范性微电子学院覆盖 28 所高校,另有 8 所高校获批产教融合创新平台。
但毕业生的流向不理想,2020 年集成电路相关毕业生约 21 万人,其中仅 13.77% 选择进入本行业。按年增 10% 的乐观假设推算,2025 年相关毕业生约 33.8 万人、实际入行约 8.45 万人,相对百万级产业规模仍显单薄。
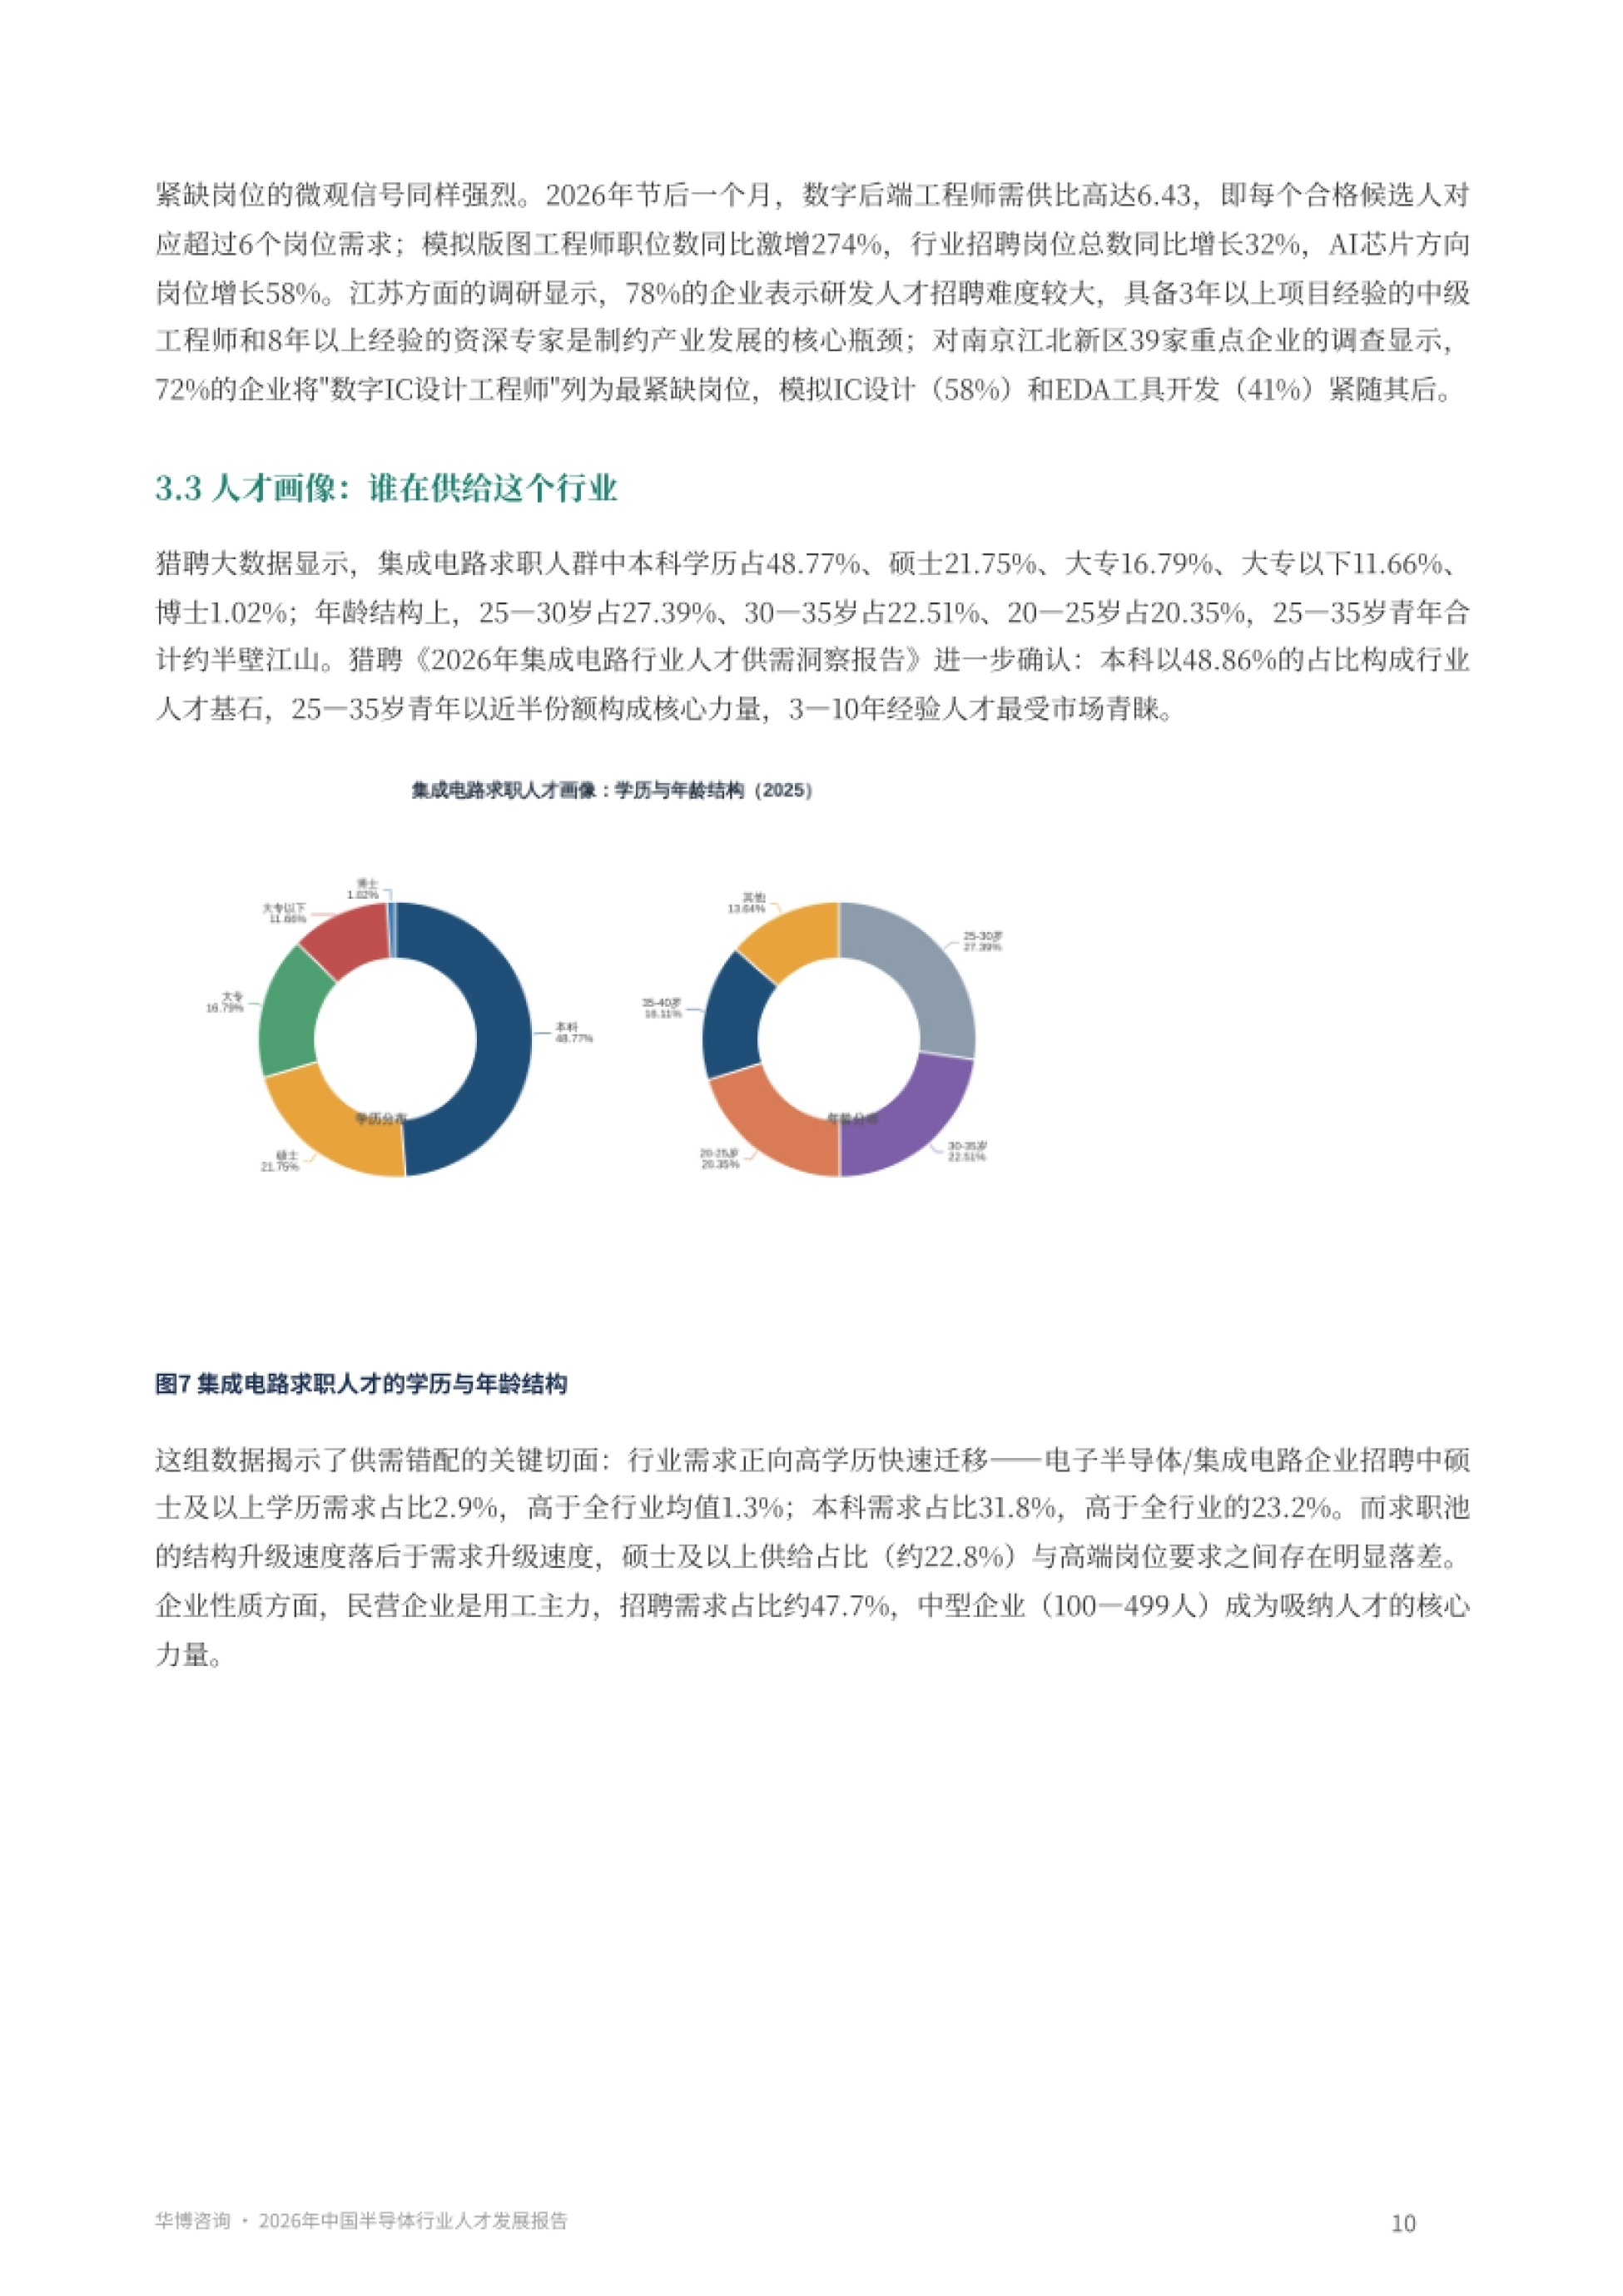
能力落差更棘手:仅 38% 的本科毕业生能直接适配设计岗位,65% 的企业反映应届生与行业需求脱节。
一名应届生成长为能独立工作的工程技术人员普遍需要三到五年,数字 IC 设计工程师的真实培养周期甚至长达五到六年,而硕士培养只有两到三年。
企业培养一名合格工程师的成本超过 20 万元,于是多数企业倾向挖角而非自培,形成"不敢养、养不起、留不住"的循环。
供给端的真正瓶颈不在这四年招了多少人,而在课堂上教的东西能不能上产线。
图源:《2026年中国半导体行业人才发展报告》(第3页) · 原文
六、薪酬:从 9% 跌到 3% 再回到 5.3%,设计岗全线破 60 万
薪酬是价格信号,报告用它把行业周期画成了一条曲线。年度涨薪率从 2021 年的 9.0% 一路回落到 2022 年 8.4%、2023 年 3.6%、2024 年 3.0%,2025 年上半年回升至 5.30%。回暖还在继续,报告引用 WTW 调研说半导体公司 2025 年预期调薪率超过 7%,显著高于高科技行业 5% 的整体中位数。
岗位层面的分化非常直接,数字后端工程师 62.8 万元、射频芯片设计师 62.6 万元、数字验证工程师 60.0 万元、模拟 IC 设计师 58.8 万元。薪资中位数排序之后是良率工程师 55.1 万元、FPGA 工程师 51.3 万元、设备工程师 47.8 万元、工艺工程师 45.3 万元。
招聘端的价格更强,模拟芯片设计岗平均招聘月薪 31595 元领跑全行业技术岗位,IC 设计工程师 27435 元、IC 验证工程师 26558 元。城市之间也拉开了差距,薪酬差异系数(宁波为 100)里上海 133.3、杭州 114.1,比中西部重点城市高出 20% 以上。
薪酬梯队的分界线很清楚:越靠近核心技术和国产替代短板,溢价越高。
图源:《2026年中国半导体行业人才发展报告》(第10页) · 原文
七、人和钱往哪走:深圳第一,长三角最抗跌
区域格局决定了岗位在哪里、机会往哪边倾斜。2025 年长三角以 52% 的产业规模占比领跑全国,珠三角 23%、京津冀 12%、成渝 8%。人才流向同样集中,流入城市前三名是深圳 26.04%、上海 19.79%、苏州 6.34%,深圳、上海两地合计占行业人才需求超 35%。
上海的密度最高,集成电路产业规模占全国近 25%、汇聚全国 40% 的产业人才,但仍存在 10 万量级的人才缺口。合肥走的是另一条路,截至 2024 年底集成电路企业超 450 家、集聚人才超 3.3 万人,还把薪酬、岗位、业绩作为人才评价核心指标。
流动节奏也在变理性,2025 年上半年芯片设计、分立器件、芯片测封领域离职率分别为 13.70%、12.40%、11.00%,全行业主动离职率降至 4.6%。报告预期北京、上海、深圳、合肥、武汉等八大高地会聚集全国 80% 以上的核心岗位,而中西部增长极的岗位增速年均超过 30%。
区域竞争正在从政策比拼转向人才生态比拼,靠补贴把人吸引来已经不是终点。
图源:《2026年中国半导体行业人才发展报告》(第4页) · 原文
八、资本和政策:大基金三期七成投向设备材料
报告把资本开支当作人才预算的前置指标,这个视角值得记住。大基金三期由财政部持股 17.44%、国开金融及六大国有银行等 19 家机构共同出资,六大行合计出资 1140 亿元。
2025 年进入实战元年,三支子基金先后完成备案:华芯鼎新 930.93 亿元、国投集新 710.71 亿元、国家人工智能产业投资基金 600.60 亿元。投向很明确,约 70% 的资金投向设备、材料等国产化率低的薄弱环节,这正是缺口从设计端向制造、设备迁移的资本原因。
按前两期撬动地方与社会资金的比例推算,三期有望带来 1.5 万亿元甚至更大规模的新增投资。政策层面,2021 年"集成电路工程技术人员"入选人社部新职业名单,2025 年 5 月又公示拟新增"电路设计师"等 17 个新职业。
地方工具箱也从给资金扩展到给编制、给户口、给住房、给评价自主权,上海临港对集成电路人才给出最高 50 万元安家补贴。
资本投向哪个环节,三年后那个环节就开始抢人,这是半导体人才市场最可靠的领先指标。
九、2026 年五条研判与四类人的行动建议
报告的收尾给了五条研判,每一条都能对上前面的事实。第一,招聘回暖确认但结构性大于总量性:2026 年节后行业招聘岗位总数同比增长 32%,AI 芯片方向增长 58%,回暖由 AI 算力、存储扩产、汽车电子三重驱动。
第二,AI 加芯片的复合人才成为溢价最高的群体,评价标准正从单一专业转向既懂芯片又懂 AI、算法和系统集成。
第三,技能比学历更受重视,65% 的企业反映应届生动能力与需求脱节,但头部企业校招硕士比例仍提升至 75%,学历与技能呈双升态势。
第四,区域多极格局深化,中西部以薪资低 15% 到 20%、住房成本低 40% 到 50% 的性价比吸引回流人才。第五,薪酬普涨终结、定价权上移,2026 年企业平均涨薪预算约 5.0%,高绩效者涨幅 8% 到 10%、普通绩效者只有 2% 到 3%。
建议按四类人分开给:企业从抢人转向育人加留人,高校把课堂建在产业链上,政府从政策供给转向生态运营,从业者锚定培养周期长的方向。
报告的完整图表、缺口口径说明和分城市薪酬细表,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。