电脑桌面
添加运营动脉到电脑桌面
安装后可以在桌面快捷访问

2026半导体行业发展白皮书-麦锐德.pdf会员免费

2026半导体行业发展白皮书-麦锐德.pdf_第1页
1/64
2026半导体行业发展白皮书-麦锐德.pdf_第2页
2/64
2026半导体行业发展白皮书-麦锐德.pdf_第3页
3/64
2026半导体行业发展白皮书-麦锐德.pdf_第4页
4/64
2026半导体行业发展白皮书-麦锐德.pdf_第5页
5/64
2026半导体行业发展白皮书-麦锐德.pdf_第6页
6/64
2026半导体行业发展白皮书-麦锐德.pdf_第7页
7/64
2026半导体行业发展白皮书-麦锐德.pdf_第8页
8/64
2026半导体行业发展白皮书-麦锐德.pdf_第9页
9/64
2026半导体行业发展白皮书-麦锐德.pdf_第10页
10/64
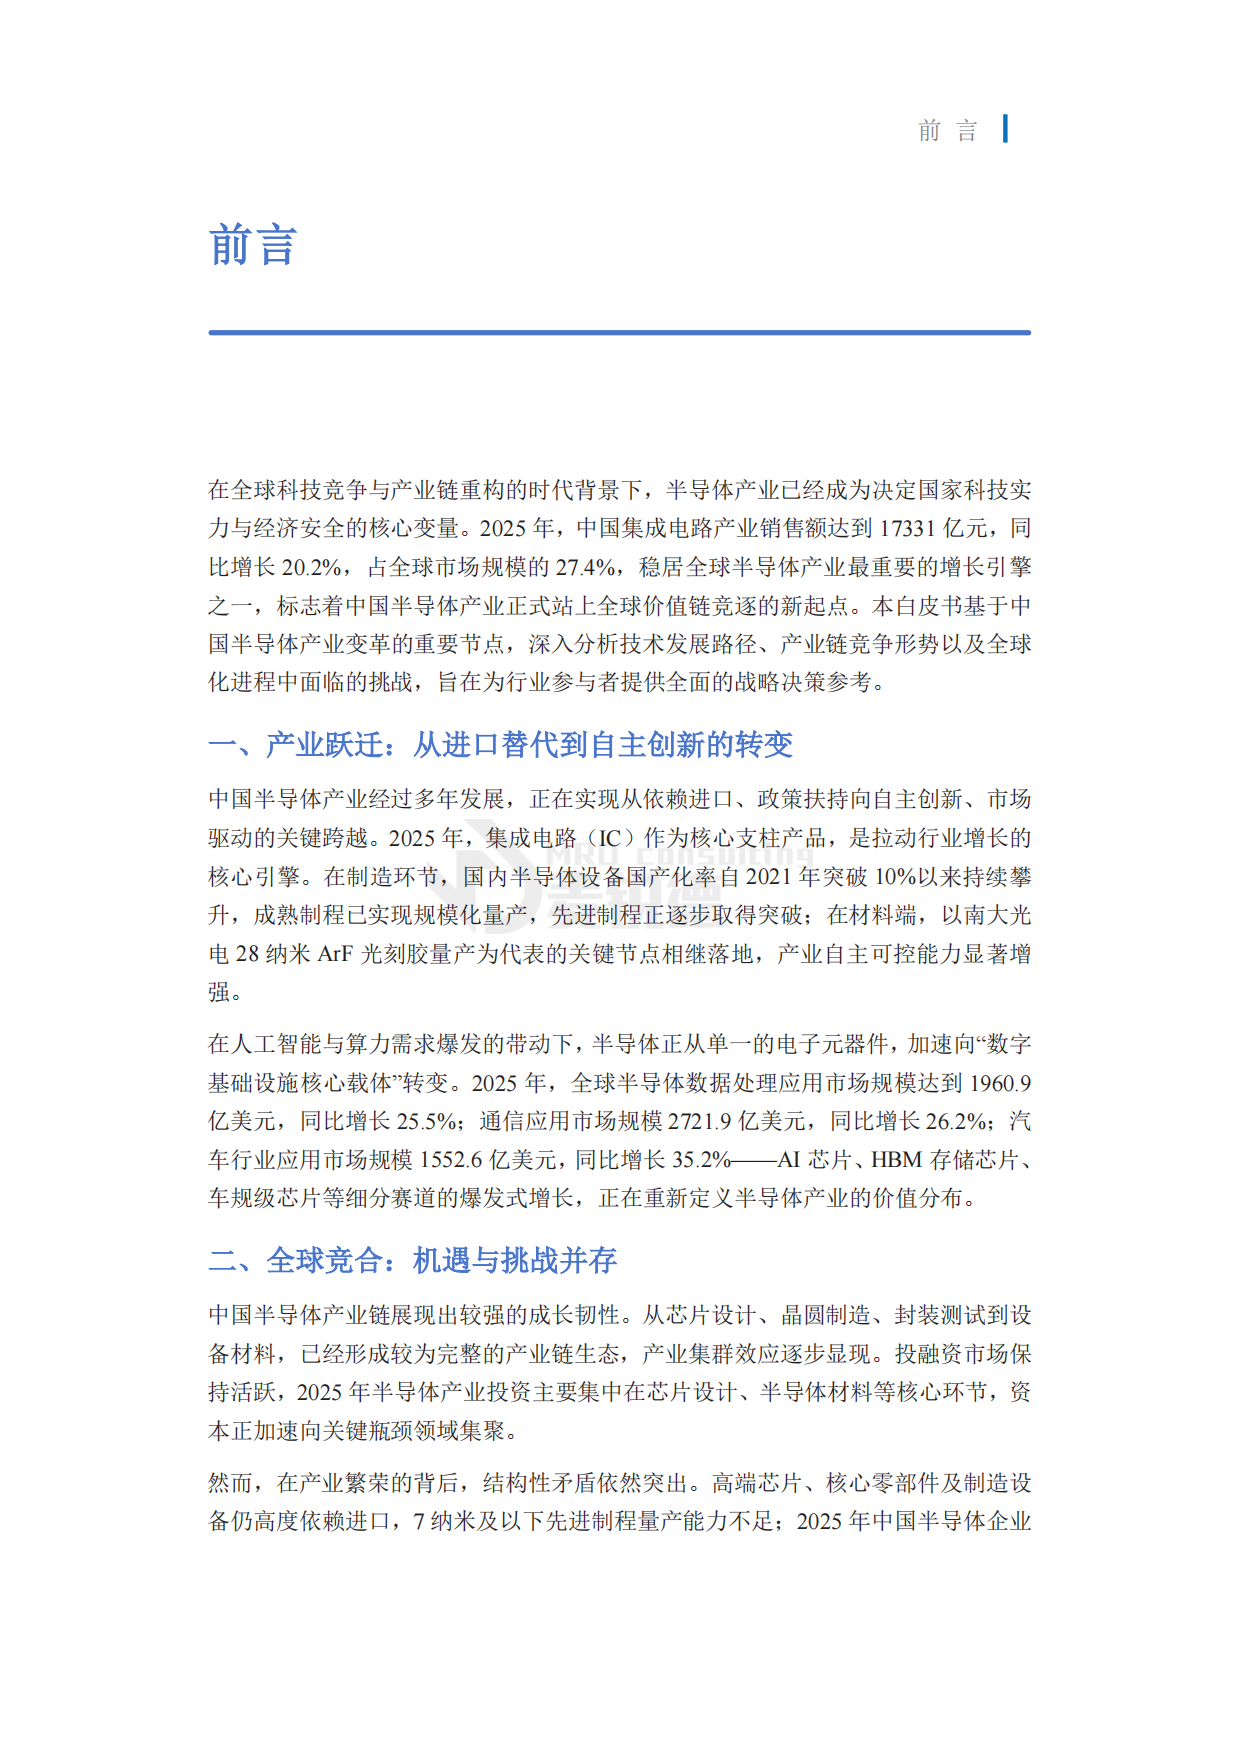
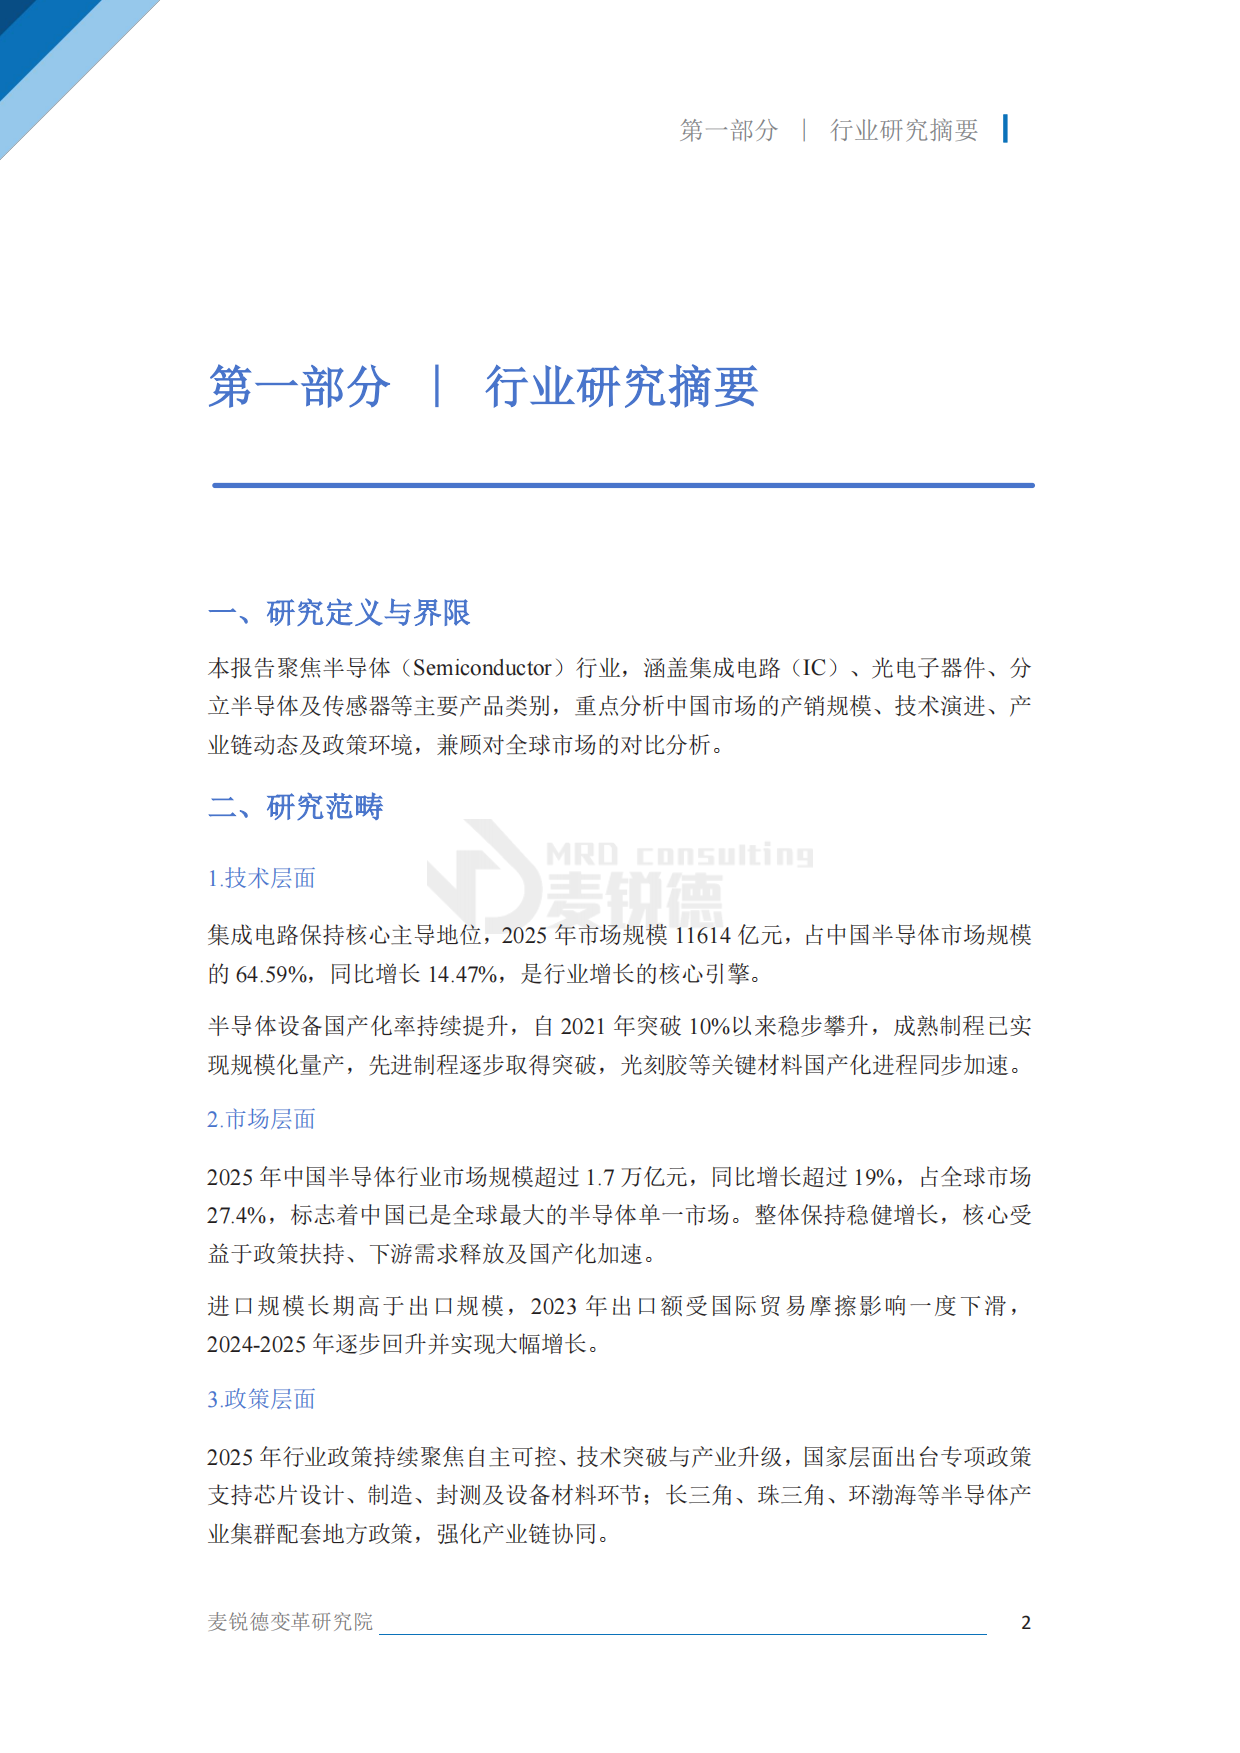
前 言 ▏前言在全球科技竞争与产业链重构的时代背景下,半导体产业已经成为决定国家科技实力与经济安全的核心变量。2025 年,中国集成电路产业销售额达到 17331 亿元,同比增长 20.2%,占全球市场规模的 27.4%,稳居全球半导体产业最重要的增长引擎之一,标志着中国半导体产业正式站上全球价值链竞逐的新起点。本白皮书基于中国半导体产业变革的重要节点,深入分析技术发展路径、产业链竞争形势以及全球化进程中面临的挑战,旨在为行业参与者提供全面的战略决策参考。一、产业跃迁:从进口替代到自主创新的转变中国半导体产业经过多年发展,正在实现从依赖进口、政策扶持向自主创新、市场驱动的关键跨越。2025 年,集成电路(IC)作为核心支柱产品,是拉动行业增长的核心引擎。在制造环节,国内半导体设备国产化率自 2021 年突破 10%以来持续攀升,成熟制程已实现规模化量产,先进制程正逐步取得突破;在材料端,以南大光电 28 纳米 光刻胶量产为代表的关键节点相继落地,产业自主可控能力显著增强。在人工智能与算力需求爆发的带动下,半导体正从单一的电子元器件,加速向“数字基础设施核心载体”转变。2025 年,全球半导体数据处理应用市场规模达到 1960.9亿美元,同比增长 25.5%;通信应用市场规模 2721.9 亿美元,同比增长 26.2%;汽车行业应用市场规模 1552.6 亿美元,同比增长 35.2%——AI 芯片、 存储芯片、车规级芯片等细分赛道的爆发式增长,正在重新定义半导体产业的价值分布。二、全球竞合:机遇与挑战并存中国半导体产业链展现出较强的成长韧性。从芯片设计、晶圆制造、封装测试到设备材料,已经形成较为完整的产业链生态,产业集群效应逐步显现。投融资市场保持活跃,2025 年半导体产业投资主要集中在芯片设计、半导体材料等核心环节,资本正加速向关键瓶颈领域集聚。然而,在产业繁荣的背后,结构性矛盾依然突出。高端芯片、核心零部件及制造设备仍高度依赖进口,7 纳米及以下先进制程量产能力不足;2025 年中国半导体企业

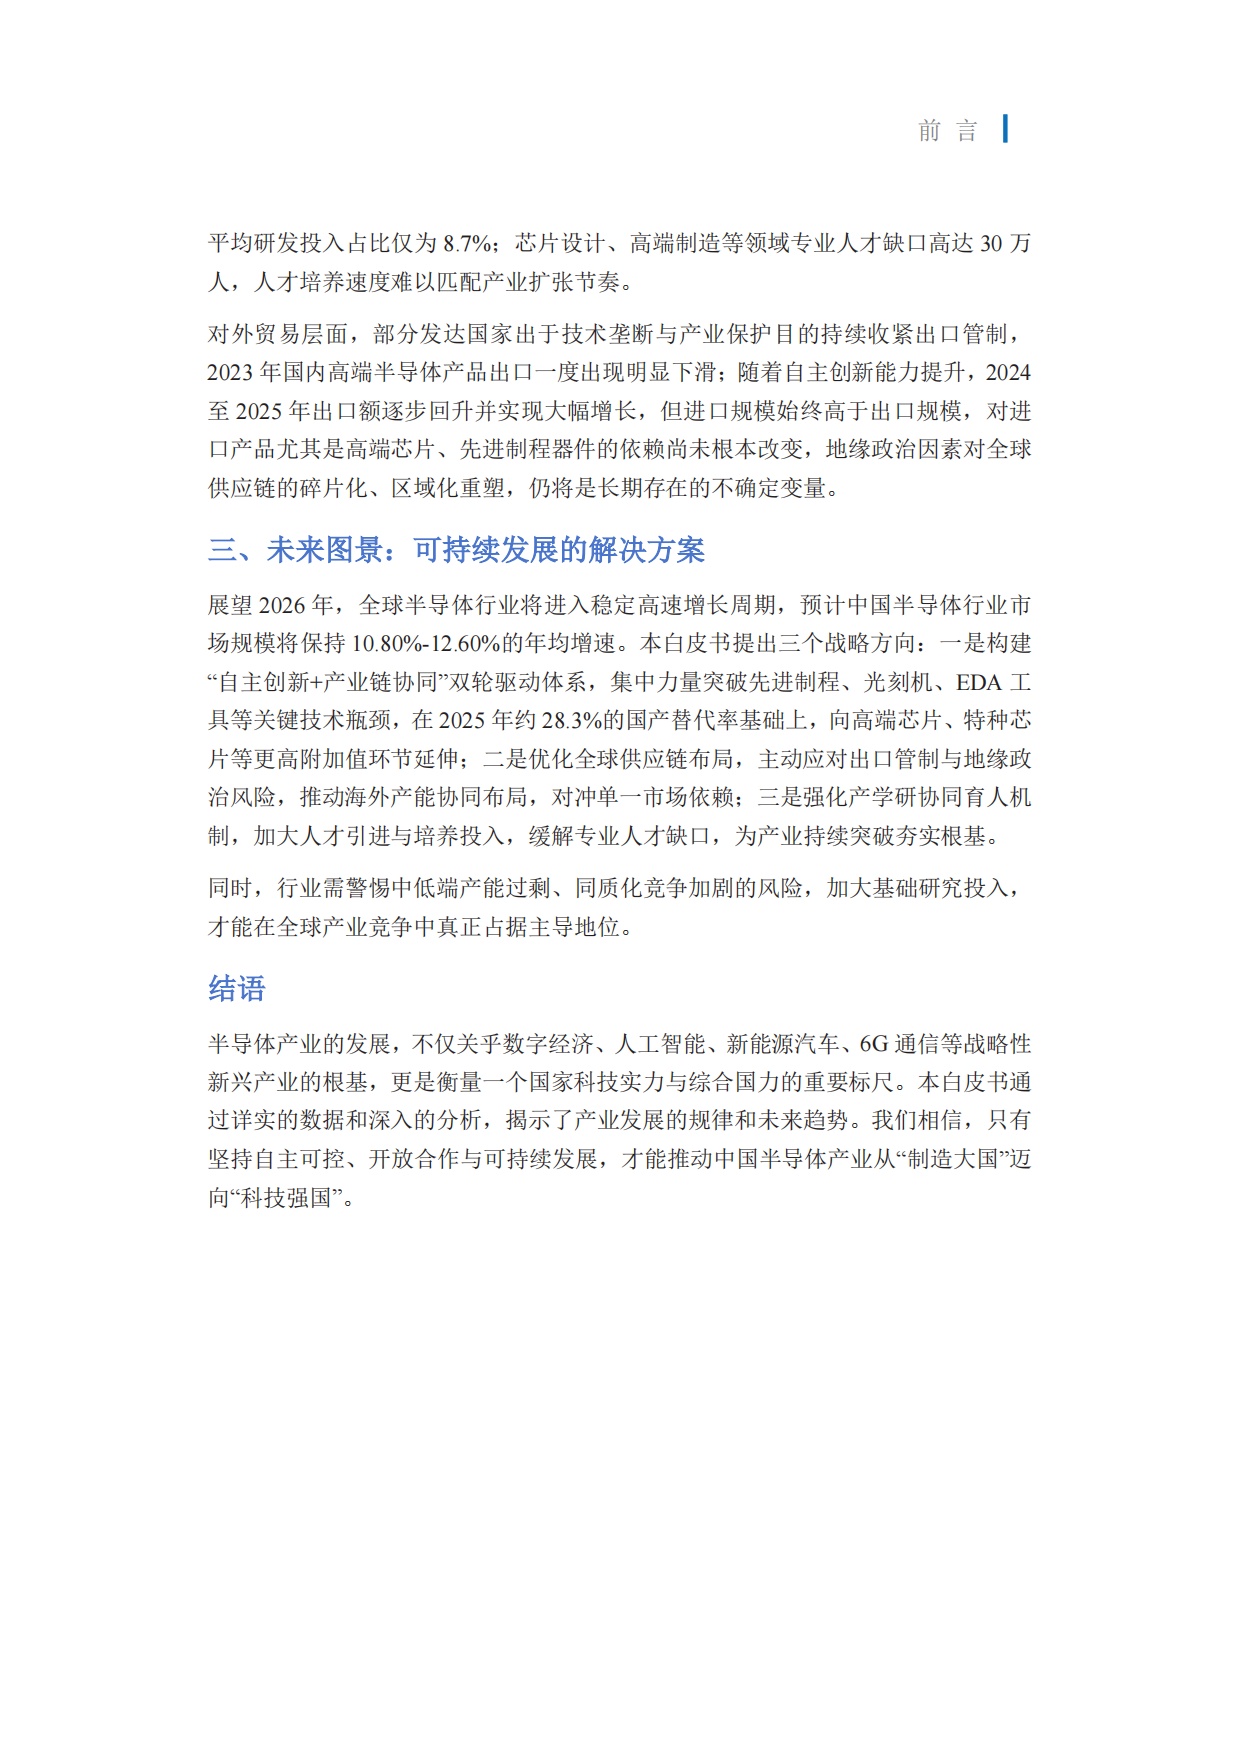
前 言 ▏平均研发投入占比仅为 8.7%;芯片设计、高端制造等领域专业人才缺口高达 30 万人,人才培养速度难以匹配产业扩张节奏。对外贸易层面,部分发达国家出于技术垄断与产业保护目的持续收紧出口管制,2023 年国内高端半导体产品出口一度出现明显下滑;随着自主创新能力提升,2024至 2025 年出口额逐步回升并实现大幅增长,但进口规模始终高于出口规模,对进口产品尤其是高端芯片、先进制程器件的依赖尚未根本改变,地缘政治因素对全球供应链的碎片化、区域化重塑,仍将是长期存在的不确定变量。三、未来图景:可持续发展的解决方案展望 2026 年,全球半导体行业将进入稳定高速增长周期,预计中国半导体行业市场规模将保持 10.80%-12.60%的年均增速。本白皮书提出三个战略方向:一是构建“自主创新+产业链协同”双轮驱动体系,集中力量突破先进制程、光刻机、 工具等关键技术瓶颈,在 2025 年约 28.3%的国产替代率基础上,向高端芯片、特种芯片等更高附加值环节延伸;二是优化全球供应链布局,主动应对出口管制与地缘政治风险,推动海外产能协同布局,对冲单一市场依赖;三是强化产学研协同育人机制,加大人才引进与培养投入,缓解专业人才缺口,为产业持续突破夯实根基。同时,行业需警惕中低端产能过剩、同质化竞争加剧的风险,加大基础研究投入,才能在全球产业竞争中真正占据主导地位。结语半导体产业的发展,不仅关乎数字经济、人工智能、新能源汽车、6G 通信等战略性新兴产业的根基,更是衡量一个国家科技实力与综合国力的重要标尺。本白皮书通过详实的数据和深入的分析,揭示了产业发展的规律和未来趋势。我们相信,只有坚持自主可控、开放合作与可持续发展,才能推动中国半导体产业从“制造大国”迈向“科技强国”。

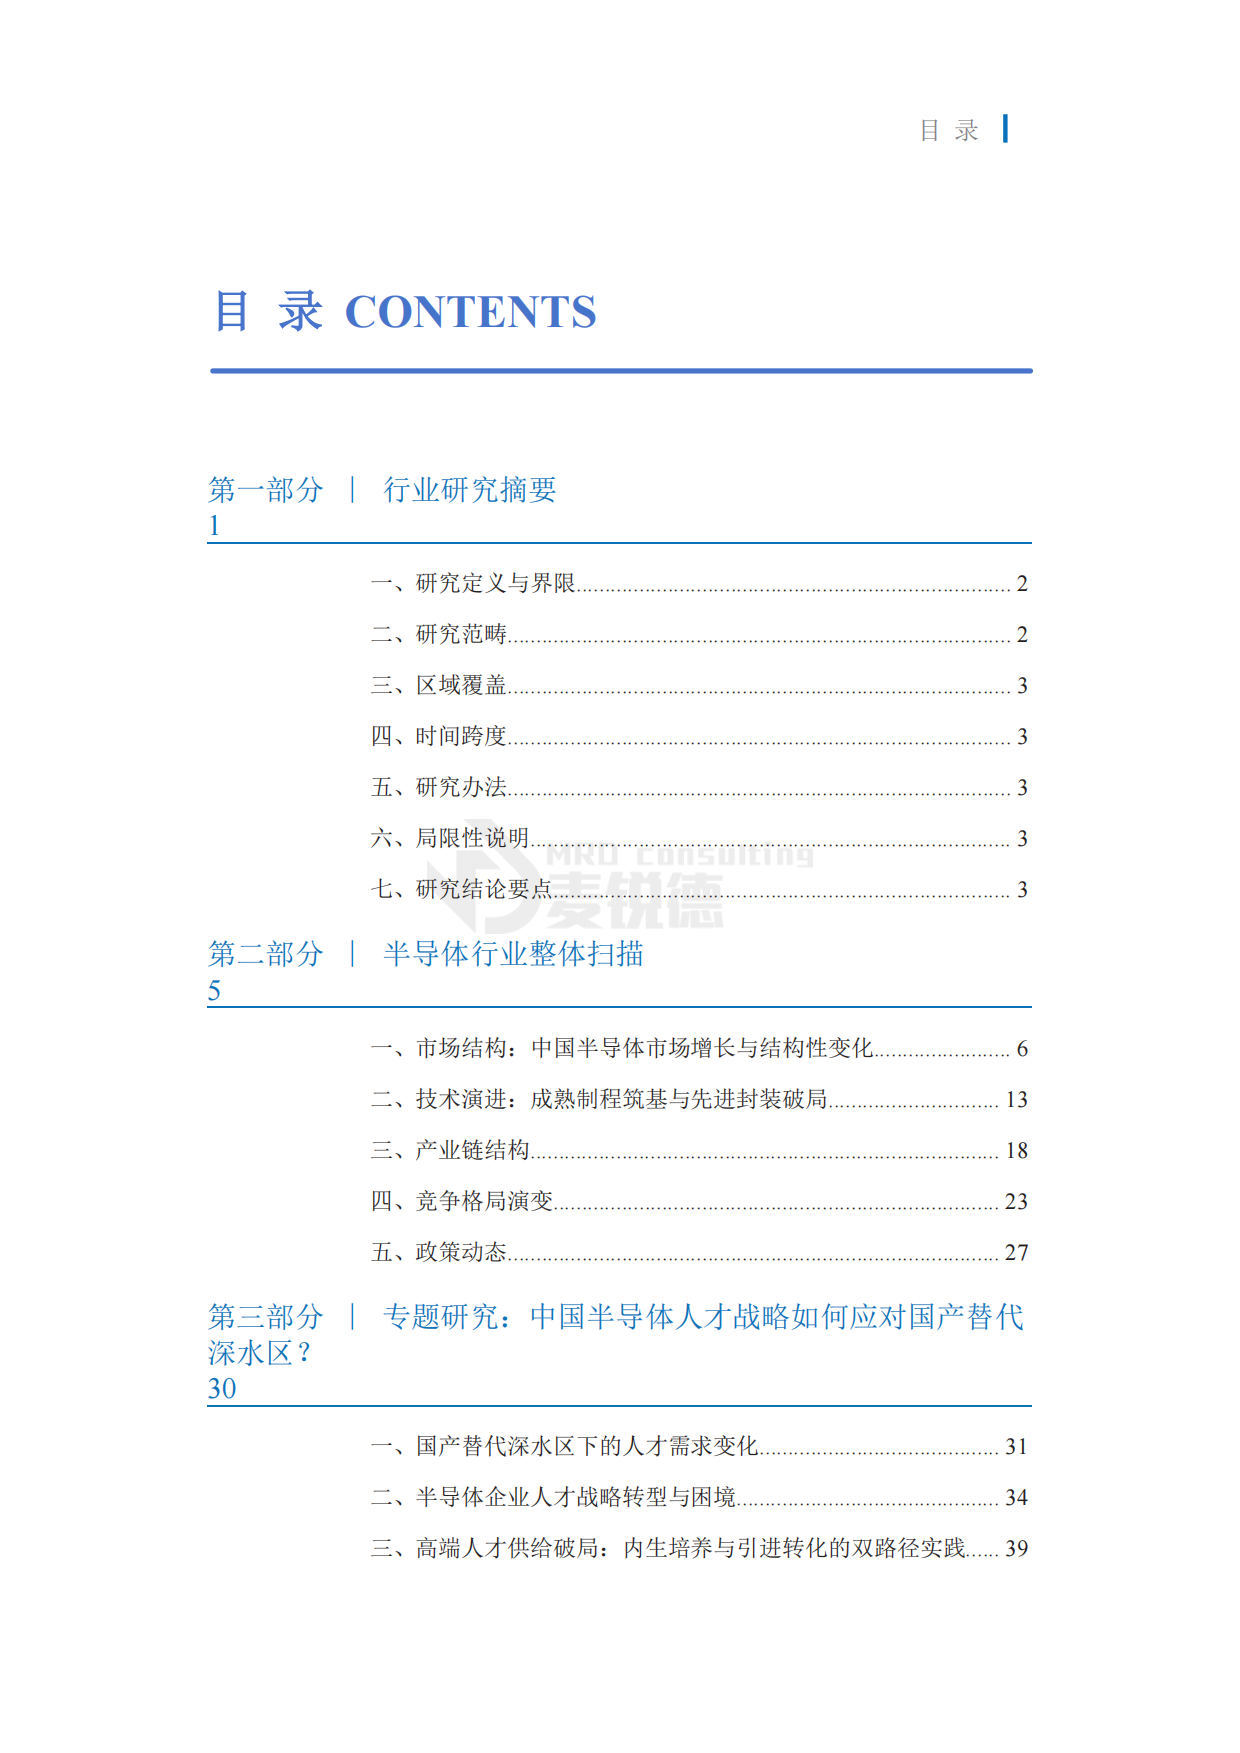
目 录 ▏目 录 第一部分 ∣ 行业研究摘要1一、研究定义与界限............................................................................ 2二、研究范畴........................................................................................ 2...
麦锐德2026半导体白皮书:集成电路销售超1.7万亿(附报告下载)

麦锐德2026年发布《2026半导体行业发展白皮书》,系统梳理中国半导体产业从进口替代到自主创新的跃迁路径。报告显示,2025年中国集成电路产业销售额达17331亿元(同比增长20.2%),占全球市场规模的27.4%;中国半导体行业市场规模超1.7万亿元,稳居全球最重要的增长引擎。本文拆解产业格局、国产化进程与投资主线。

一、产业跃迁:从进口替代到自主创新

报告指出,中国半导体产业正实现从依赖进口、政策扶持向自主创新、市场驱动的关键跨越。2025年中国集成电路产业销售额17331亿元、同比增长20.2%,其中设计业销售额8261.1亿元、增长24.8%,成为产业扩张的主要动力;制造业3015亿元(占比30.15%)、封测业2218亿元(占比22.18%)——三业结构呈现设计业占比持续提升的健康格局。

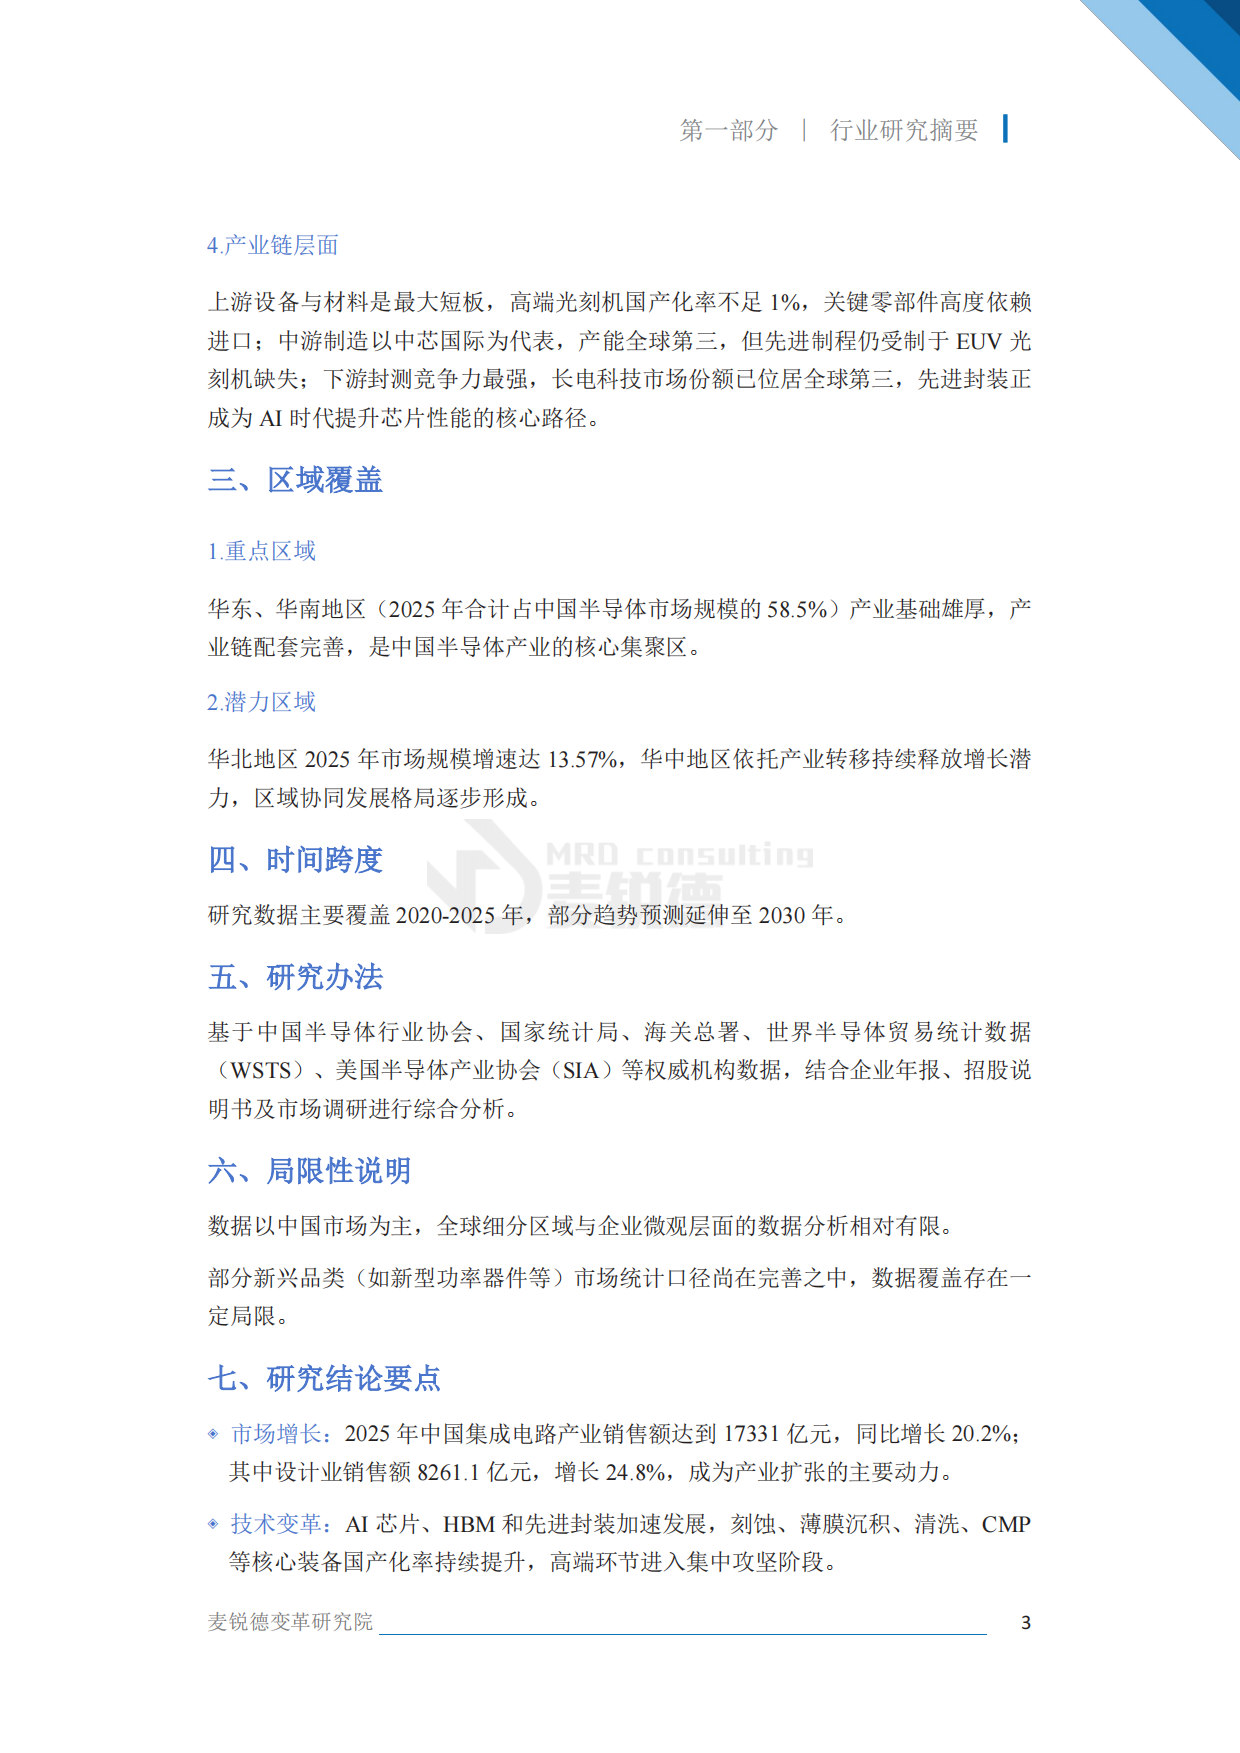
制造环节,国内半导体设备国产化率自2021年突破10%以来持续攀升,成熟制程已实现规模化量产,先进制程逐步取得突破;材料端,以南大光电28纳米ArF光刻胶量产为代表的关键节点相继落地。但报告也指出短板:高端光刻机国产化率不足1%,关键零部件高度依赖进口,芯片设计、高端制造等领域专业人才缺口高达30万人。

解读:17331亿的体量背后是结构性的进步——设计业增速24.8%领跑、设备国产化率稳步爬坡,说明中国半导体已从"补课期"进入"攻坚期",卡脖子的环节从整机下移到材料和设备最上游。

二、市场格局:1.7万亿大盘,区域集聚特征明显

查看完整解读

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2026半导体行业发展白皮书-麦锐德.pdf

Reozyyy + 关注
实名认证
内容提供者

聚焦前沿运营洞察与创意方案,用个性视角解码增长密码。

文章解读

麦锐德2026年发布《2026半导体行业发展白皮书》,系统梳理中国半导体产业从进口替代到自主创新的跃迁路径。报告显示,2025年中国集成电路产业销售额达17331亿元(同比增长20.2%),占全球市场规模的27.4%;中国半导体行业市场规模超1.7万亿元,稳居全球最重要的增长引擎。本文拆解产业格局、国产化进程与投资主线。

一、产业跃迁:从进口替代到自主创新

报告指出,中国半导体产业正实现从依赖进口、政策扶持向自主创新、市场驱动的关键跨越。2025年中国集成电路产业销售额17331亿元、同比增长20.2%,其中设计业销售额8261.1亿元、增长24.8%,成为产业扩张的主要动力;制造业3015亿元(占比30.15%)、封测业2218亿元(占比22.18%)——三业结构呈现设计业占比持续提升的健康格局。

制造环节,国内半导体设备国产化率自2021年突破10%以来持续攀升,成熟制程已实现规模化量产,先进制程逐步取得突破;材料端,以南大光电28纳米ArF光刻胶量产为代表的关键节点相继落地。但报告也指出短板:高端光刻机国产化率不足1%,关键零部件高度依赖进口,芯片设计、高端制造等领域专业人才缺口高达30万人。

解读:17331亿的体量背后是结构性的进步——设计业增速24.8%领跑、设备国产化率稳步爬坡,说明中国半导体已从"补课期"进入"攻坚期",卡脖子的环节从整机下移到材料和设备最上游。

二、市场格局:1.7万亿大盘,区域集聚特征明显

2025年中国半导体行业市场规模超过1.7万亿元、同比增长超19%,占全球市场比重持续提升。细分品类中,集成电路市场规模11614亿元、占半导体市场整体的64.59%(同比增长14.47%)为核心支柱;光电子器件1555亿元、分立半导体1245亿元、传感器459亿元。下游应用端,通信、汽车、数据处理三大领域合计占比超76%,其中数据处理领域2025年市场规模达5747亿元、市场占有率31.97%,稳居首位。

区域格局高度集聚:长三角市场规模约8788亿元、占比51%(依托上海、无锡、合肥、南京形成设计-制造-封测完整集群);珠三角约3887亿元、占比22%;京津冀约2461亿元、占比14%;成渝约1350亿元、占比8%。设计企业销售超1亿元的区域分布中,长三角同样占据半壁江山,中西部占比超越珠三角与京津环渤海。

解读:半导体是典型的重资产集聚产业——长三角51%的份额印证"集群即生态",设计-制造-封测全链条在一个区域跑通,才能把产能利用率、人才流动和供应链响应做到极致。

三、国产化攻坚:设备、材料与出口结构

报告重点拆解了国产化替代的三个层面。设备端:半导体设备市场已从2021年的300亿美元增长至2025年的467亿美元、复合年增长率11.7%,沉积设备、干法刻蚀与清洗设备国产化率明显提升,光刻设备国产化率约12%并稳步上升,有望复制核心工艺环节的替代路径;材料端:光刻胶等关键材料国产化同步加速;出口端:2025年出口结构中,存储器、处理器及控制器、其他集成电路三类合计占比超97%,其中存储器出口928亿美元、占比45.8%、同比大增35%,成为拉动出口的主力品类。

研发投入端,报告提醒:行业平均研发投入占比仅为8.7%,与国际头部企业仍有差距;30万人才缺口集中在芯片设计、高端制造等环节,是制约下一阶段国产化深化的关键约束。

解读:设备国产化12%与光刻机不足1%的对比,画出了攻坚路线图——清洗、刻蚀、沉积已经跑通,最难的光刻环节还在爬坡;出口端存储器大增35%,说明国产存储已具备全球竞争力,是当前确定性最高的方向。

四、AI与算力共振:半导体的"数字基础设施"化

在人工智能与算力需求爆发的带动下,半导体正从单一的电子元器件加速向"数字基础设施核心载体"转变。2025年全球半导体数据处理应用市场规模达1960亿美元级别,AI芯片、HBM存储、先进封装成为增长最快的细分赛道。报告认为,中国半导体产业站上全球价值链竞逐的新起点,未来竞争焦点将从"有没有"转向"好不好"——先进制程良率、先进封装能力、EDA工具链与生态成熟度。

结合全球半导体贸易统计(WSTS)数据,2025年全球半导体市场规模保持稳健扩张,中国占全球27.4%的份额意味着:任何全球性周期波动都会在中国市场放大,反之中国市场的国产化进程也在重塑全球供需结构。

解读:AI给半导体带来的不是一轮普通景气周期,而是需求结构的质变——从消费电子驱动转向算力基础设施驱动,这让先进制程、HBM、先进封装的战略价值被重估,也让国产化从"可选项"变成"必选项"。

五、投资与产业启示:三条主线

综合白皮书内容,当前半导体产业呈现三条确定性主线:一是国产设备材料攻坚——设备国产化率12%爬坡期,清洗、刻蚀、沉积、量测等环节的国产替代标的持续受益;二是AI算力硬件链——数据处理应用31.97%的市占率叠加全球AI算力扩张,先进封装、存储(出口大增35%)与PCB链景气延续;三是区域集群红利——长三角51%份额下的产业集群效应,以及中西部承接转移的产能增量。

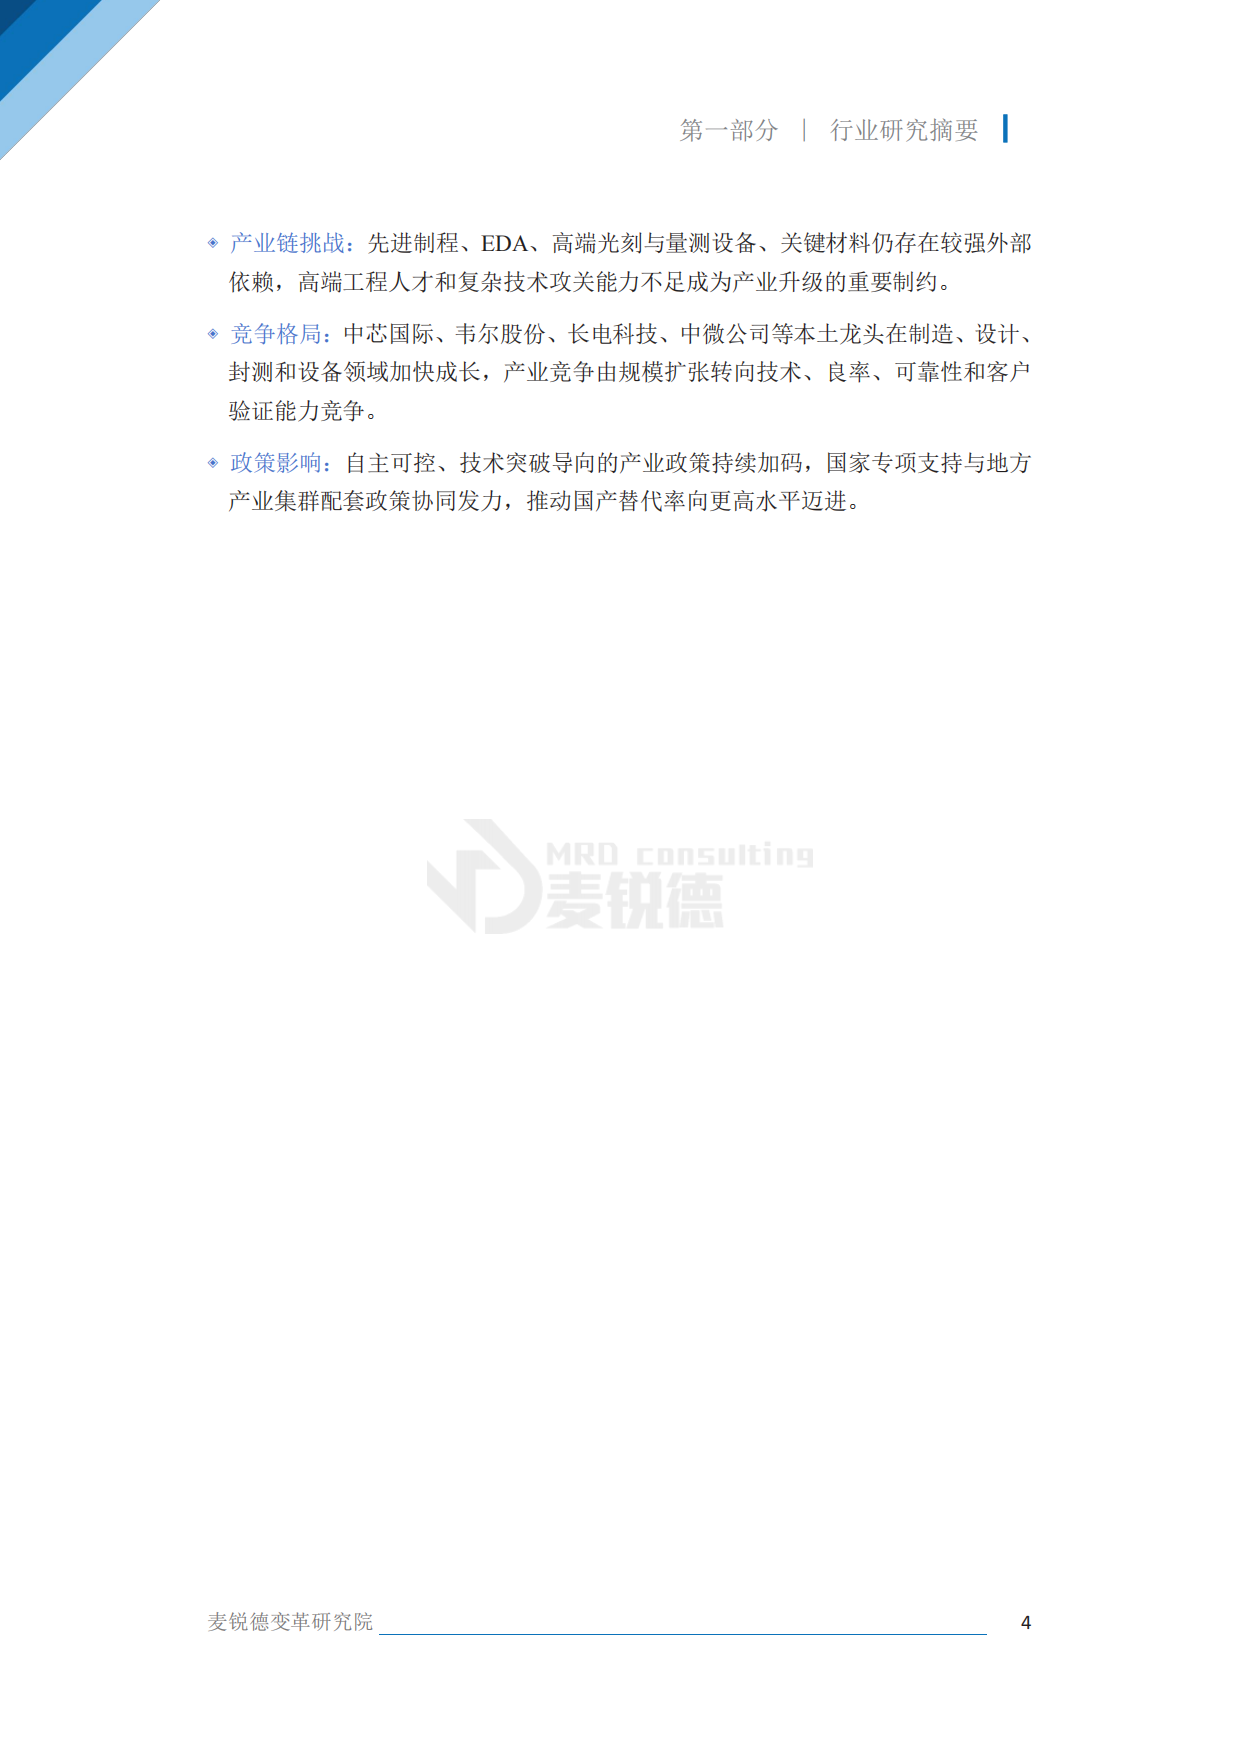
对产业参与者与投资者,报告给出的判断是:中国半导体产业已站上全球价值链竞逐的新起点,短期看国产化率提升的确定性,中期看先进制程与先进封装的突破,长期看研发投入强度(8.7%)与人才供给(缺口30万)的补足速度——这三者决定了产业从"规模领先"到"技术领先"的跨越节奏。

解读:这份白皮书的价值在于把"自主可控"从口号拆成了可跟踪的指标——设备国产化率、设计业占比、出口结构、研发强度、人才缺口,五个数据就能描出中国半导体的真实位置与下一步该往哪走。

六、常见问题解答(FAQ)

1. 2025年中国半导体市场规模多大?

中国集成电路产业销售额17331亿元(同比增长20.2%)、占全球27.4%;半导体行业整体市场规模超1.7万亿元,同比增长超19%。

2. 中国半导体国产化进展如何?

设备国产化率自2021年突破10%持续攀升,光刻设备约12%;高端光刻机国产化率不足1%,关键材料光刻胶等加速突破,人才缺口约30万人。

3. 集成电路产业链结构如何?

设计业占47.67%(8261.1亿元、增24.8%)、制造业占30.15%、封测业占22.18%,设计业占比持续提升。

4. 半导体下游哪些领域需求最强?

通信、汽车、数据处理三大领域合计占比超76%,其中数据处理(AI算力相关)2025年市场规模5747亿元、市占率31.97%居首。

5. 半导体产业区域分布怎样?

长三角约8788亿元占51%居首,珠三角22%、京津冀14%、成渝8%;设计企业向长三角高度集中,中西部增速亮眼。

想系统阅读麦锐德及各机构的半导体、集成电路与科技产业研究报告,运营动脉(www.yydm.cn)提供精品报告库、课件库与模板库,7W+精选资料每月更新1000+份,是持续跟踪硬科技趋势的好去处。

查看完整解读
确认删除?
会员
教程
收藏
足迹
联系
  • 站长微信
回到顶部