韩国数字广告涨了26%,广告主的钱为什么反而越来越难花对
 广告
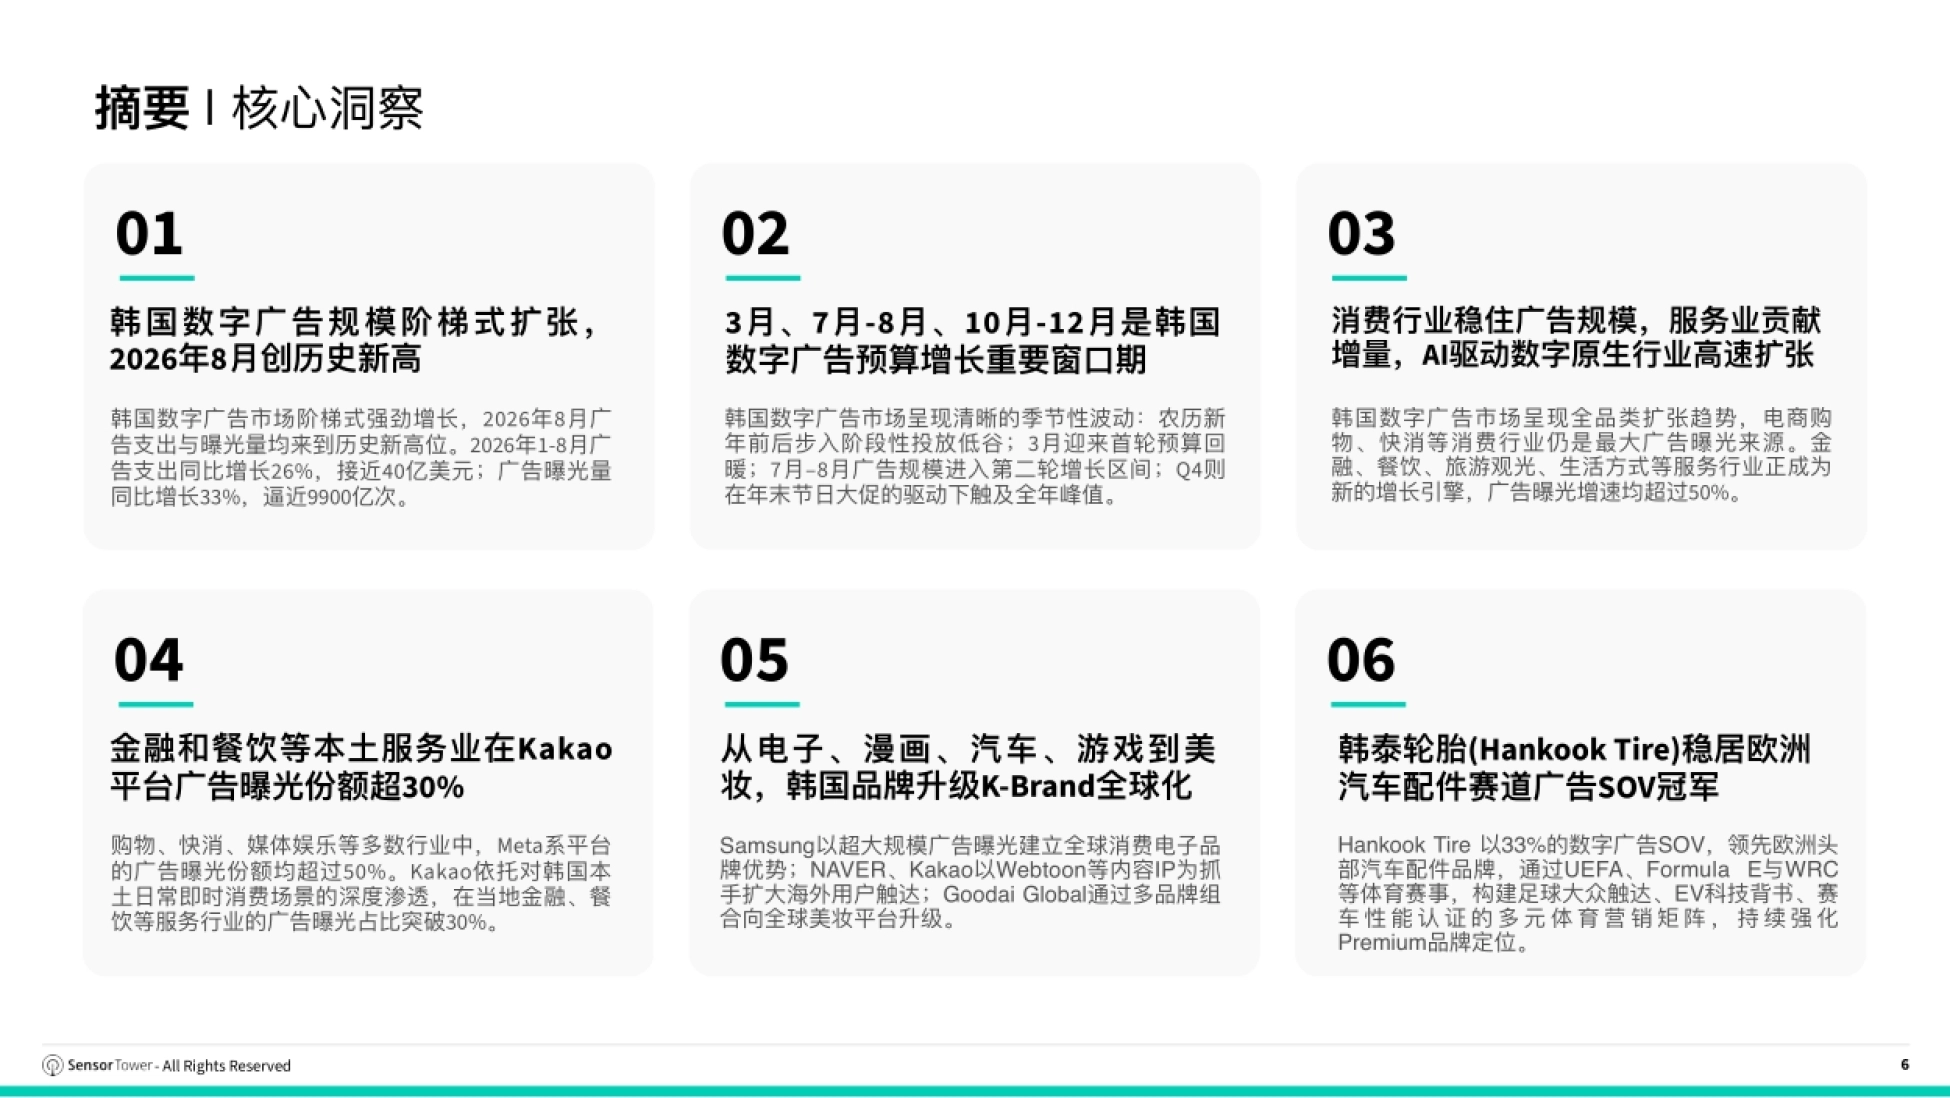
先给答案:韩国数字广告的钱还在涨,但涨的方式变了,预算正在从消费品转向服务业和软件。Sensor Tower 数据显示,2026 年 1 至 8 月韩国数字广告支出同比增长 26%、接近 40 亿美元,曝光量同比增长 33%、逼近 9900 亿次,8 月两项指标同时创下历史新高。
曝光增速明显快于预算增速,说明广告主在扩大投放规模的同时,把触达效率当成了新的 KPI。
在韩国,谁能在同样预算里买到更多有效曝光,谁就拿到了这一轮的定价权。
下面按市场规模、季节节奏、行业结构、渠道分化、品牌出海、本土案例六个部分拆开讲。
图源:《2026年韩国数字广告洞察》(第6页) · 原文
一、规模:阶梯式扩张,2026 年 8 月创历史新高
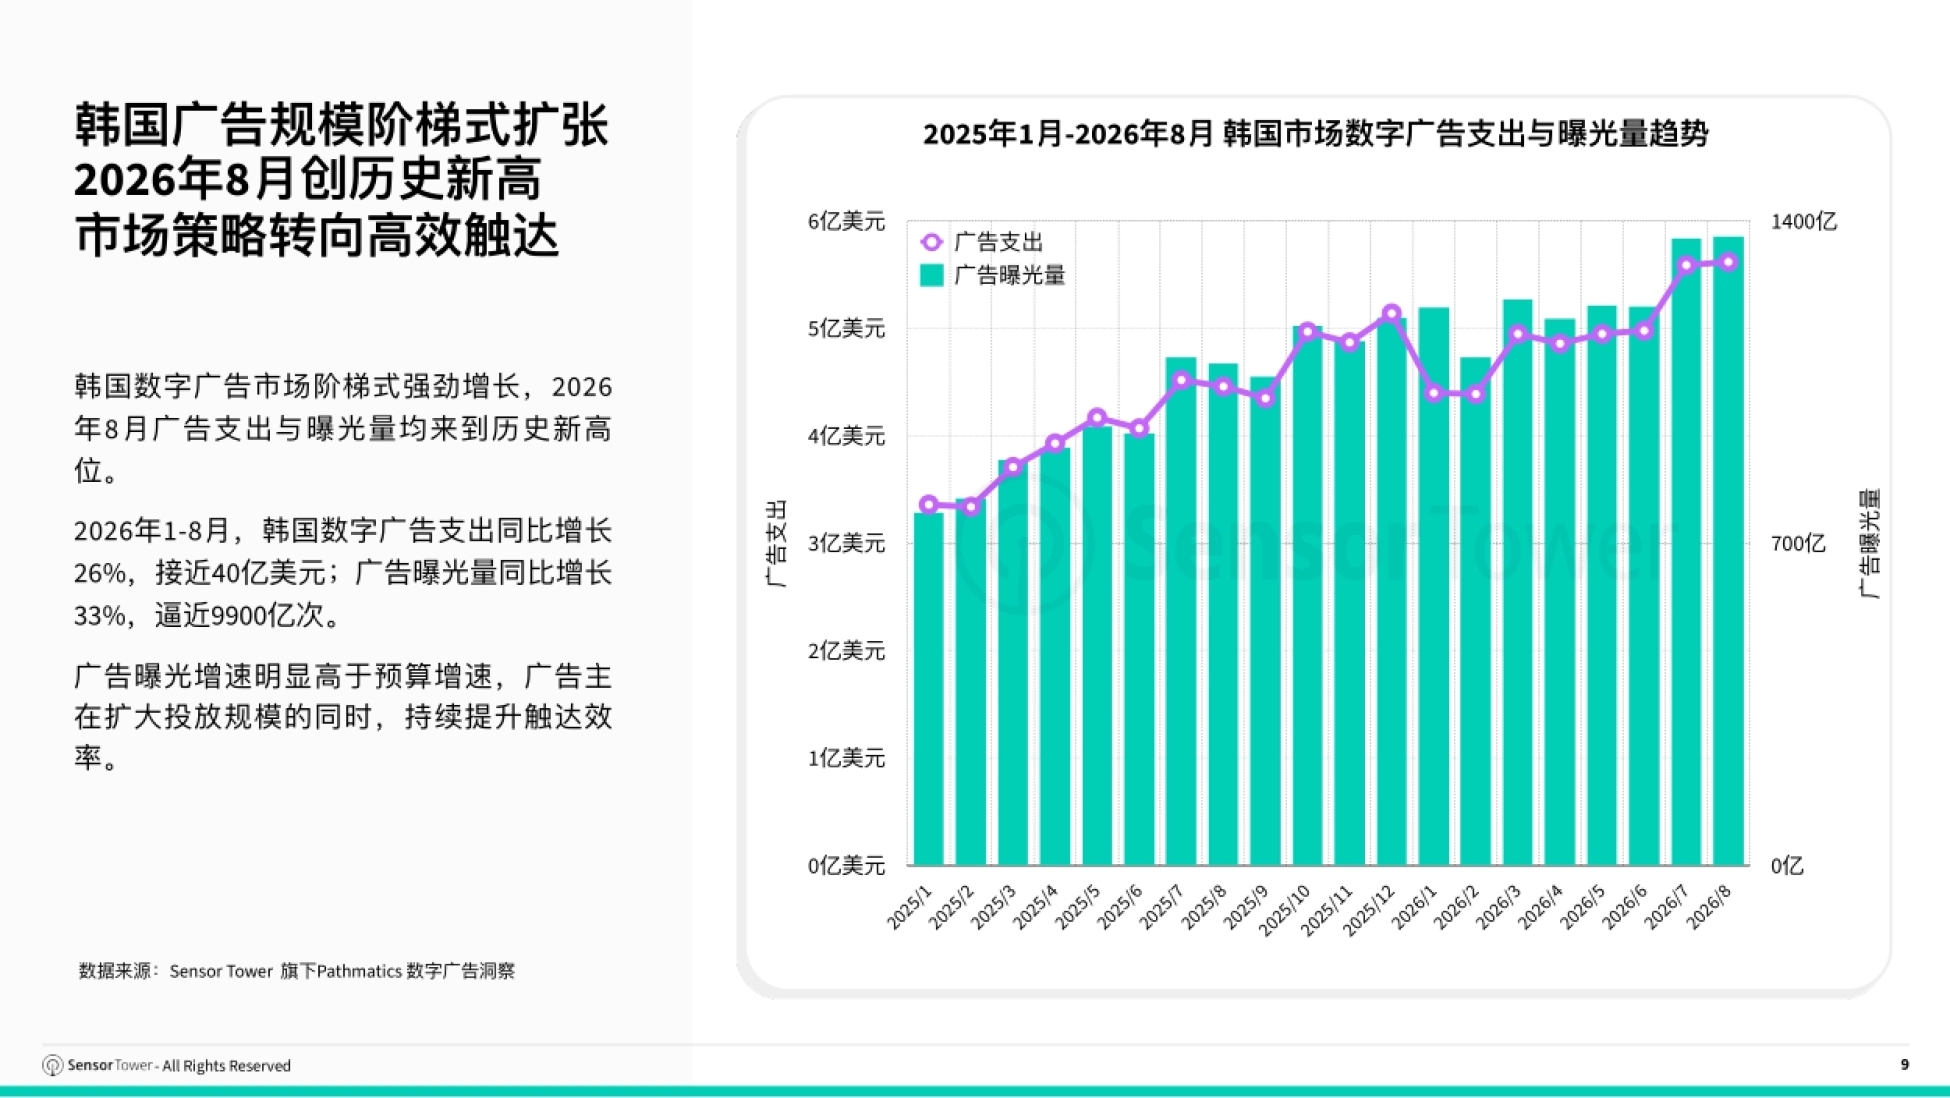
报告用 2025 年 1 月到 2026 年 8 月共 20 个月的支出与曝光双线,画出了韩国市场的节奏。整体形态是阶梯式强劲增长,而不是平滑上升,每一轮台阶都对应一次预算集中释放。
2026 年 1 至 8 月,数字广告支出同比增长 26%,规模接近 40 亿美元;广告曝光量同比增长 33%,逼近 9900 亿次。报告把这种差异解读为市场策略转向高效触达,广告主不再单纯追求预算规模,而是追求单位预算的曝光产出。
从图表刻度看,支出轴最高到 6 亿美元月度量级,曝光轴最高到 1400 亿次月度量级,两条曲线的斜率差异肉眼可见。这也是为什么单看预算增速会低估这个市场,曝光端的扩张速度比预算快出 7 个百分点。
预算涨 26%、曝光涨 33%,韩国广告主买的不是更多位置,是更便宜的注意力。
图源:《2026年韩国数字广告洞察》(第9页) · 原文
二、季节:三个窗口期,Q4 才是全年峰值
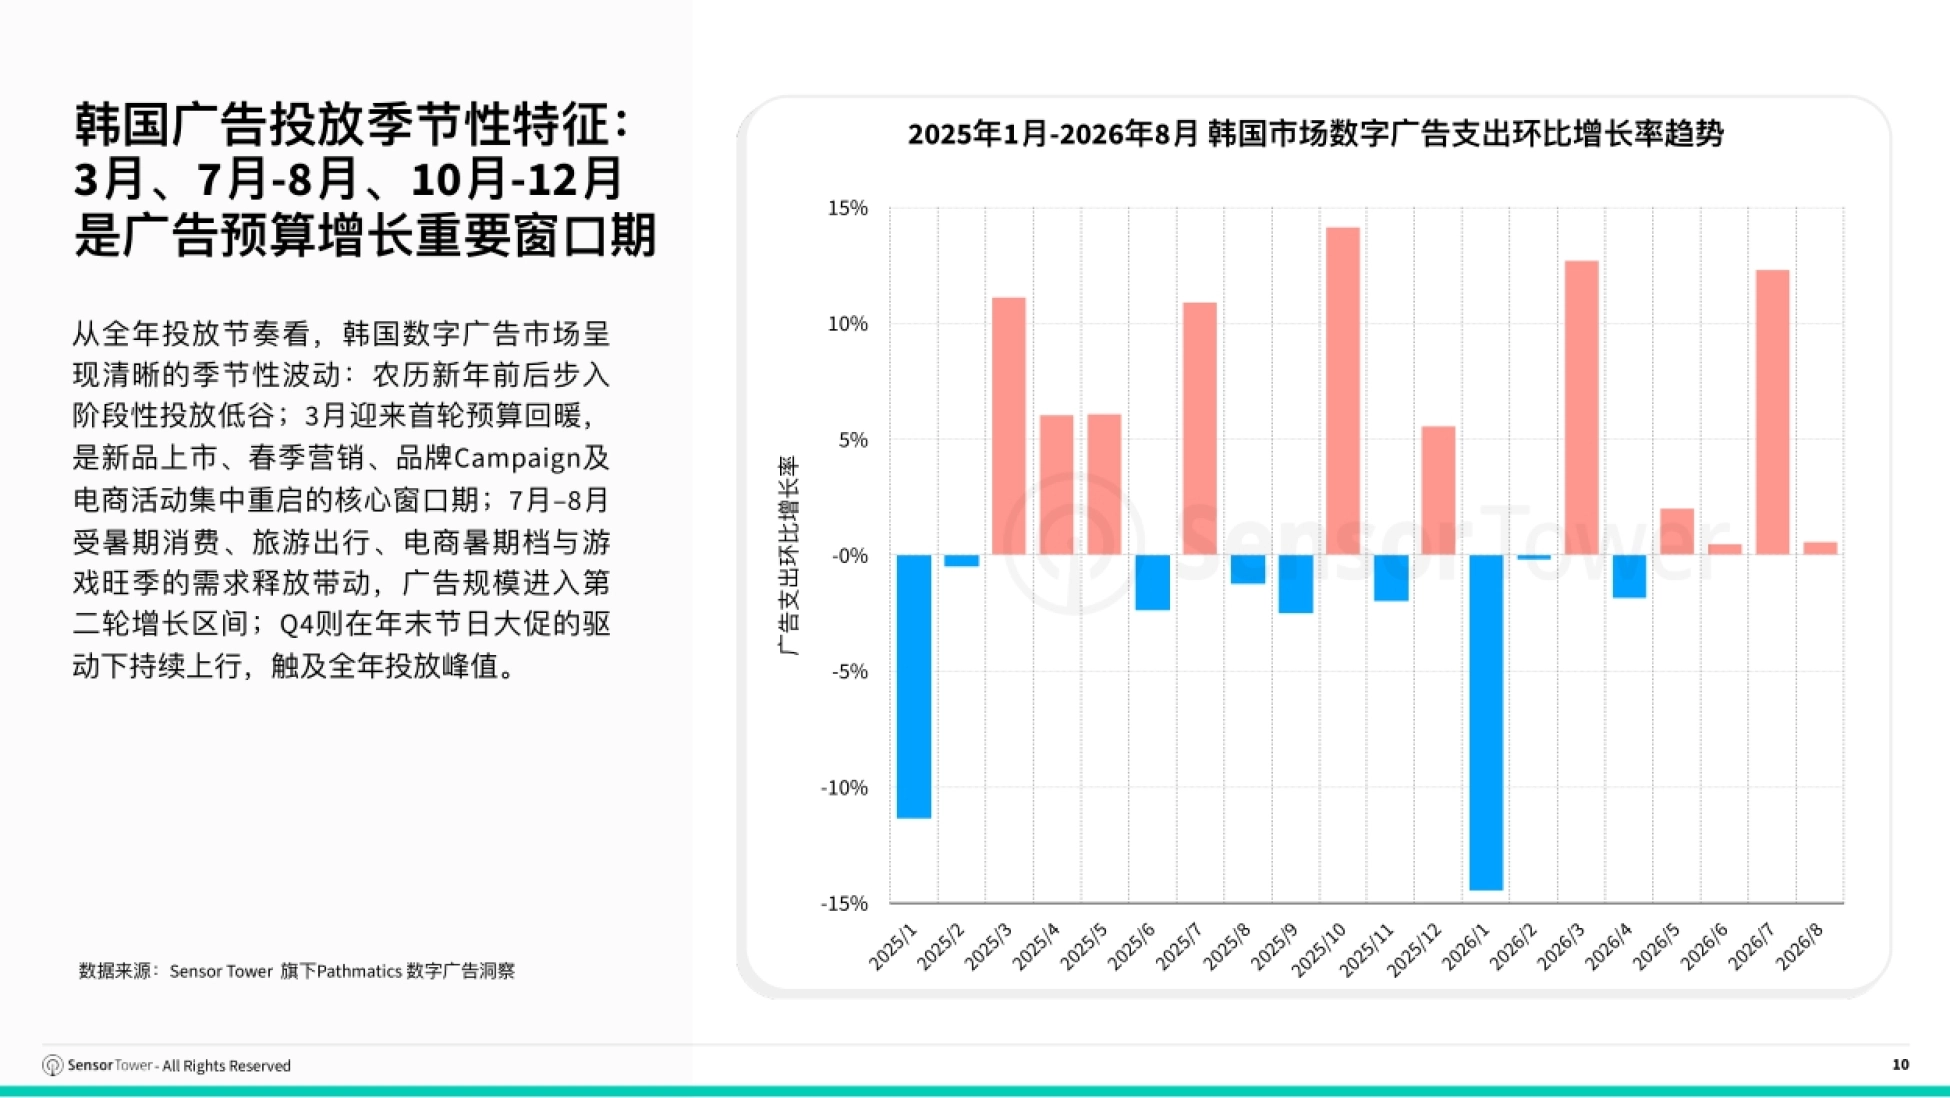
韩国数字广告的波动有一条非常稳定的节奏线,报告把它称为季节性特征。农历新年前后是阶段性投放低谷,家庭消费与线下活动分流了预算,广告主普遍收缩。
3 月迎来首轮预算回暖,新品上市、春季营销、品牌 campaign 与电商活动集中重启,这是全年第一个关键窗口。7 月到 8 月进入第二轮增长区间,受暑期消费、旅游出行、电商暑期档与游戏旺季的需求释放带动。
Q4 在年末节日大促的驱动下持续上行,触及全年投放峰值,也是全年竞争最激烈的时段。环比增速图的刻度从 -15% 到 15%,说明月度之间的摆动幅度不小,踩错窗口的代价很直接。
也就是说,3 月、7 至 8 月、Q4 这三个窗口,决定了韩国市场全年预算的分配节奏,踩错一个就可能错过一轮增长。
图源:《2026年韩国数字广告洞察》(第10页) · 原文
三、行业结构:消费稳规模,服务贡献增量
报告按类别拆了 2026 年 1 至 8 月的曝光量与同比增速,结论是全品类扩张但动力在换。购物、快消等消费行业仍是最主要的曝光来源,规模基本盘没有动摇,但增速已经趋于平缓。
真正的增量来自服务业。金融、餐饮、旅游观光、生活方式服务的曝光增速均超过 50%,成为新的增长引擎。报告还单列了一组更极端的数字:以生成式 AI、多媒体设计软件及各类实用工具为代表的软件行业,曝光同比激增 125%。
这说明 AI 产品正在快速进入大众应用阶段,软件厂商进一步加大了数字获客投入。报告的原话是广告增长动力正从传统消费行业向服务业和数字原生行业加速延伸。
增量不在货架上,在服务台和软件订阅页里,这是韩国市场今年最明显的变化。
图源:《2026年韩国数字广告洞察》(第11页) · 原文
四、渠道分化:Meta 系过半,Kakao 守住本土场景
不同行业按消费者决策链路选渠道,结果是渠道结构差异极大,报告把这一点做成了行业分布图。购物、快消、媒体娱乐等多数行业中,Meta 系平台的曝光量占比均超过 50%,Instagram 与 Facebook 是绝对主力。
Kakao 的路径完全不同。它依托对韩国消费者日常即时消费场景的深度渗透,在当地金融服务和餐饮服务行业的曝光占比突破 30%。
游戏行业对 YouTube 与移动应用广告高度依赖,反映出视觉化内容驱动与移动端获客的独特模式。本土搜索入口则由 NAVER 承担,与 Kakao 一起构成韩国市场绕不开的两块本地拼图。
报告由此给出一句判断:渠道选择其实是行业在选最接近自己转化节点的那个场。
在韩国,Meta 是广度,Kakao 是日常,YouTube 是视觉,三家各占一段决策链。
图源:《2026年韩国数字广告洞察》(第12页) · 原文
五、品牌出海:TOP15 里游戏最多,三星声量最大
报告把视角从投放转到了韩国品牌在海外市场的广告曝光,给了一张 2026 年 1 至 8 月的 TOP15 榜。榜单里游戏公司数量最多,Netmarble、KRAFTON、Supercent、Nexon、Pearl Abyss 都在其中,靠 PC 与主机平台加速获客。
电子由三星与 LG 领跑。三星以超大规模曝光建立全球消费电子品牌优势,美国市场是其广告支出的半壁江山。智能手机是最能说明问题的一块。2026 年 1 至 8 月,Galaxy 占美国智能手机广告总曝光量的 45%,明显高于 Pixel 的 30%、Motorola 的 13% 和 iPhone 的 11%。
Galaxy S26 与 Galaxy Z Fold8 分别于 2026 年 2 月下旬、7 月下旬在美国上市,3 月和 8 月的曝光量相较 2 月大幅攀升。汽车赛道里还有韩泰轮胎,以 33% 的数字广告声量占比领跑欧洲头部汽车零部件品牌,靠 UEFA、Formula E 和 WRC 三大体育 IP 做背书。
韩国品牌出海靠的不是低价,是高强度曝光加高辨识度的内容资产。
图源:《2026年韩国数字广告洞察》(第14页) · 原文
六、本土战场:服饰与中国消费电子正在改写格局
韩国本土的两个细分市场,对中国品牌最有参考价值。先看服饰。2026 年 1 至 8 月,ABLY 曝光增长 85%、MUSINSA 增长 92%、Andar 增长 173%,远超韩国服饰行业平均的 30%。
本土服饰企业正在主动增加数字媒体投入,以更高的广告声量争夺消费者心智,这是本土品牌对海外快时尚的反击。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
再看消费电子。大疆以 48% 的广告 SOV 主导韩国相机市场,石头科技以 47% 占据地面清洁赛道。耳机市场里韶音 SOV 达到 36%,3D 打印领域拓竹科技更以 81% 形成高度集中。
报告的评价是:中国品牌正通过高强度数字营销和技术创新,在多个细分市场建立极具规模的数字营销声量,领先本土和国际巨头。
快消端则由爱茉莉太平洋长期领跑,以 7.8% 的份额稳居美妆个护广告冠军,第二位本土品牌 APR 已在主动降低对单一爆款的依赖。
在韩国,一个细分赛道的第一名,往往就是一个中国品牌。
图源:《2026年韩国数字广告洞察》(第16页) · 原文
七、案例:Goodai Global 用低 CPM 挑战韩妆巨头
报告给出的最完整案例是 Goodai Global,一家靠并购做大的韩妆平台型公司。它 2015 年成立,通过收购与培育 Beauty of Joseon、TIRTIR、iSKIN1004 等品牌,构建覆盖韩方护肤、敏感肌、功效护肤、彩妆与食品护肤的多品牌矩阵。
近 12 个月,它的广告支出结构发生了明显迁移:北美支出较前 12 个月增长 68%、占全球总支出 39%,东亚增长 161%、曝光份额提升至 58%,韩国本土则下降 47%。
报告注意到一条价格线索:2025 年下半年以来,Goodai Global 凭借更低的千次曝光成本和更具弹性的 campaign 投放,在多个重要阶段超过爱茉莉太平洋的海外声量。
子品牌与市场的匹配也很精准。在北美和西欧,广告支出主要集中于 Beauty of Joseon,借传统韩方护肤成分争夺高消费力用户。在东南亚和日本,SKIN1004 贡献超过 90% 的广告支出,围绕成分型与敏感肌定位做集中式获客。
K-Beauty 出海的竞争,已经从拼预算转向拼每一千次曝光的性价比。
图源:《2026年韩国数字广告洞察》(第20页) · 原文
八、游戏:RPG 撑起增量,PC 主机份额在涨
游戏是韩国广告市场里结构变化最剧烈的一块,报告给了两组对照数据。RPG 长期占据韩国移动游戏收入核心,2026 年 1 至 8 月贡献了 42% 的手游总收入,同时以 49% 的同比增速成为游戏广告最核心的增长引擎。
策略类仍保持第二大广告规模,但广告规模基本持平;定位 AR、射击和体育等中型品类开始获得增量预算。竞速、生活方式、街机等传统品类则明显收缩,预算在品类之间重新分配。
平台层面,移动游戏仍占 78.3% 的广告支出,但份额较去年同期下降;PC 与主机游戏从 10.4% 提升至 21.7%。渠道也跟着变。PC 与主机游戏的桌面展示广告份额从 23.5% 跃升至 46.8%,YouTube 和 Instagram 都有所下降。
报告的解释是:韩国游戏营销正从以移动端获客为核心,转向兼顾 PC 主机高价值用户与跨平台用户运营。
移动端还是主战场,但高价值用户正在把预算拉回桌面。
图源:《2026年韩国数字广告洞察》(第25页) · 原文
九、给中国广告主的三条提醒
把报告的数据翻译成动作,有三条值得提前记下。第一,渠道不能一套打法打全行业。购物快消押 Meta,金融餐饮押 Kakao,游戏押 YouTube 与移动应用,这是报告用行业分布图直接给出的答案。
第二,节奏比总量更重要。3 月、7 至 8 月、Q4 三个窗口,加上农历新年低谷,构成了韩国市场的预算时钟。第三,效率指标要前置。Goodai Global 用低 CPM 加高曝光挑战巨头,大疆与石头用 SOV 建立认知,路径不同但都在抢同一件事:单位预算的心智占有率。
报告里还有一条容易被忽略的提示,化妆品、快消品牌在教育用户时更依赖内容而非硬广,Kakao 与 NAVER 的本土属性恰好承接了这部分。
如果只记一个数字,就记 2026 年 1 至 8 月的 26% 与 33%:预算涨了,曝光涨得更快,效率才是这一轮的胜负手。报告原文、分行业渠道图与全部投放数据,都放在运营动脉(www.yydm.cn)上,搜标题即可查看。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。