国防科技2026年融资破270亿美元:欧洲正在补上短板
 广告
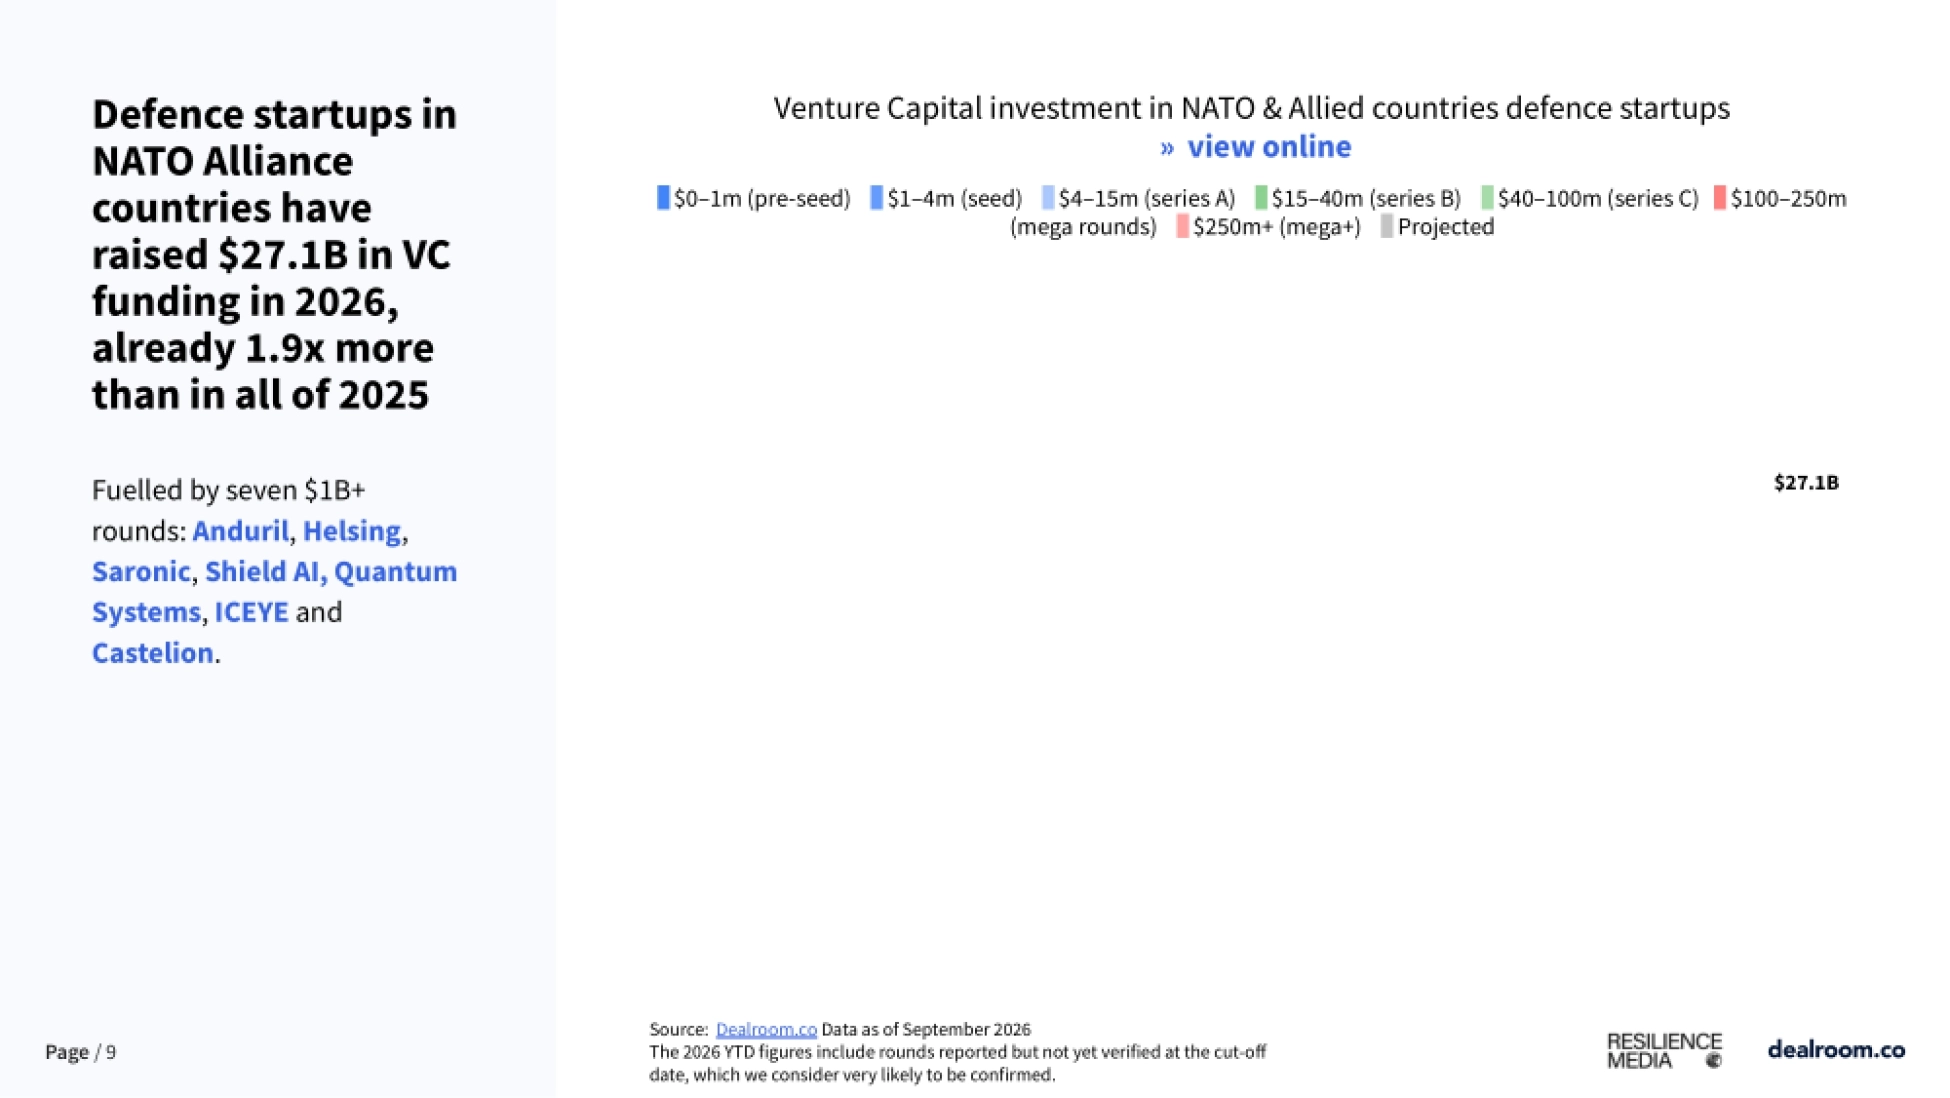
国防科技在 2026 年从边缘赛道变成了欧洲最热的赛道。Dealroom 和国家防务创新基金共同定义的口径下,欧洲国防科技今年拿到 74 亿美元风险投资,同比增长 309%,在所有欧洲赛道里排第一。放到北约与盟友范围,这个数字是 271 亿美元,已经是 2025 年全年的 1.9 倍。
更值得注意的是结构:美国份额从 2021 年的 93% 掉到 75%,欧洲投资人自己的占比也从 78% 滑到 44%,美国资本第一次超过半数。钱进来了,但话语权在换手。
这不是一次短期行情,而是资本、人才和采购规则同时被重写。
下面按总量、周期、结构、城市、细分赛道、投资人和人才七条线,把这份 60 页的报告拆开讲。
图源:《国防科技2026(英文)-dealroom》(第1页) · 原文
一、四个总量数字先定调
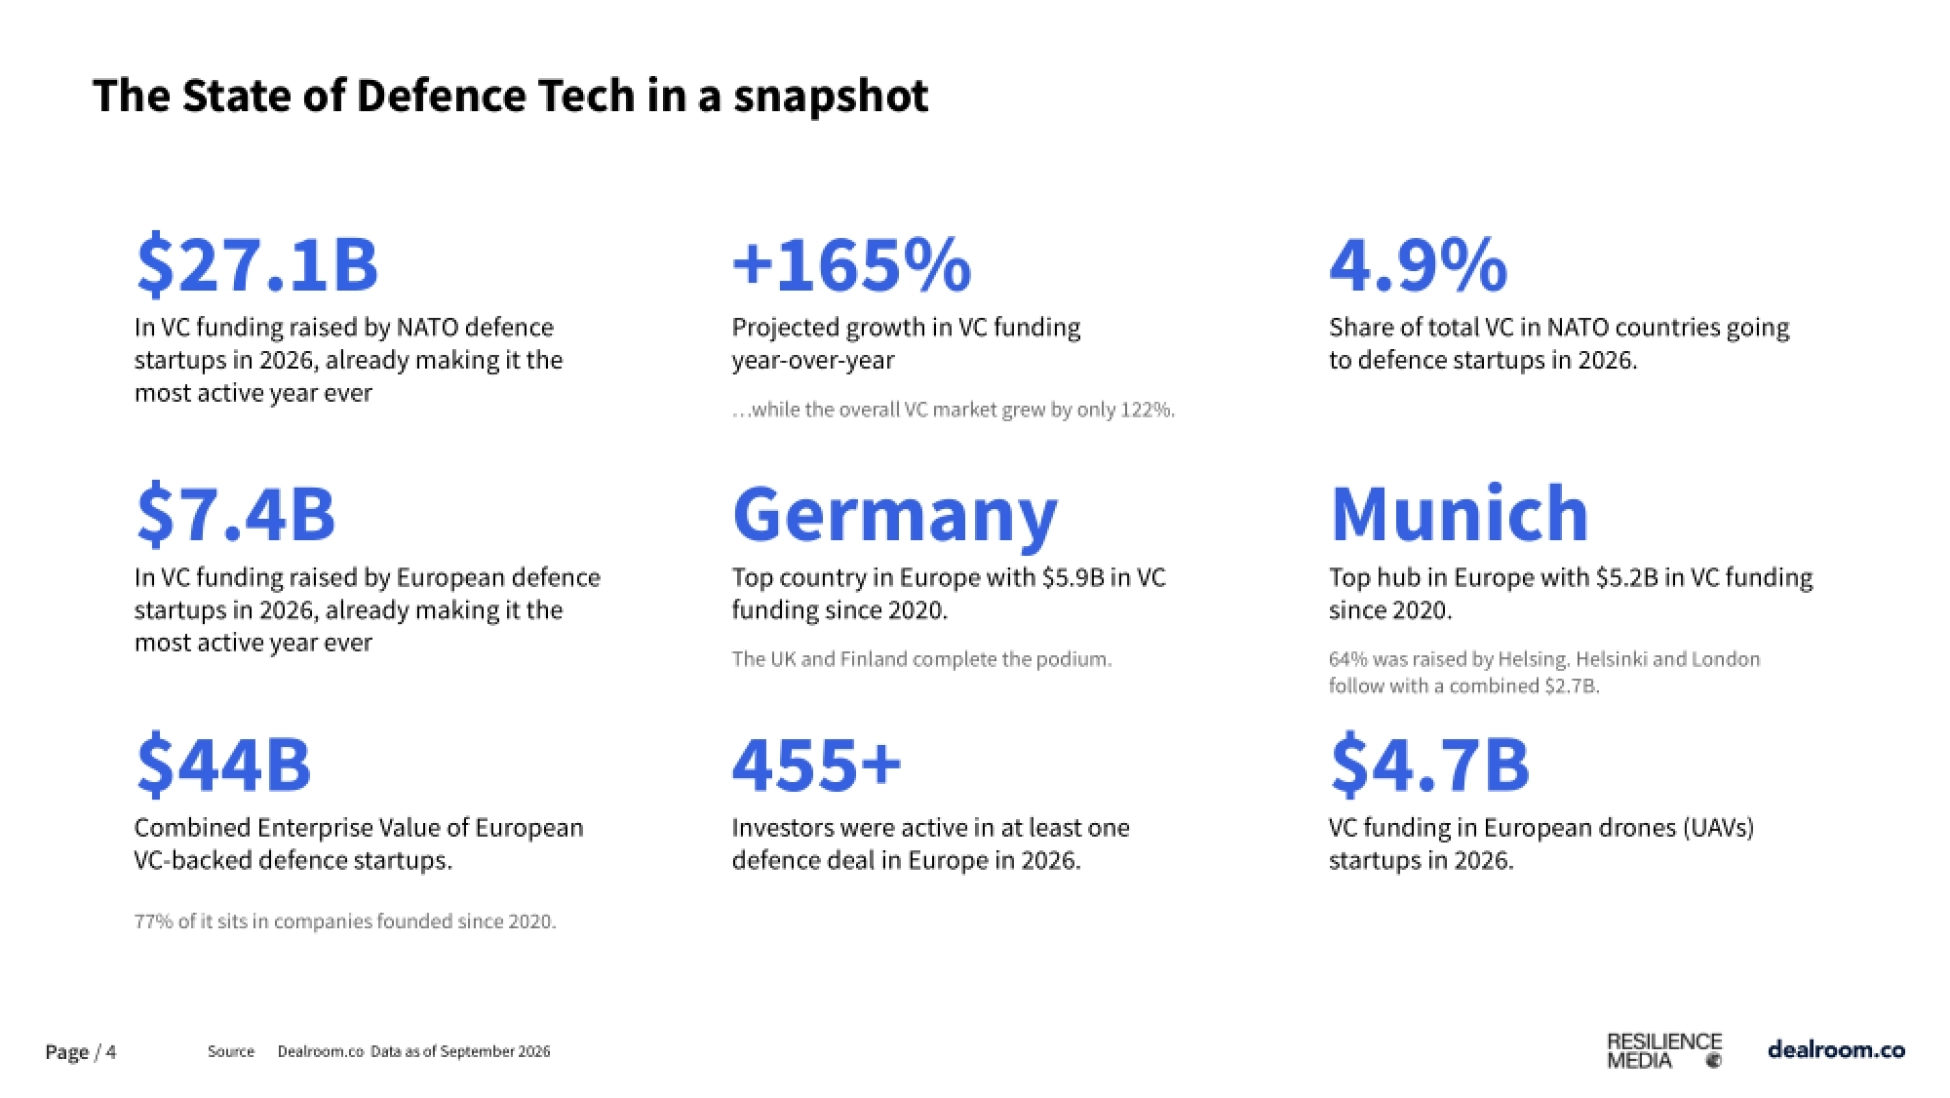
报告开篇给了一张快照页,四个数就能说明 2026 年的量级。第一个是北约与盟友国防科技 2026 年融资 271 亿美元,同比增长 165%,已经超过 2025 年全年的 1.9 倍。
第二个是份额。国防创业公司拿到的钱占北约国家全部风险投资的 4.9%,而欧洲这一比例是 11.1%,欧盟 27 国更高,达到 15%。第三个是欧洲的体量。2026 年欧洲国防科技融资 74 亿美元,同样创下历史最高年份。
第四个是生态价值。欧洲有风险投资支持的国防创业公司合计企业价值约 440 亿美元,其中 77% 集中在 2020 年以后成立的公司手里。报告特意做了对照:同期整体风险投资市场只增长 122%,国防科技增速明显跑在前面。
资金总量翻倍只是表象,更关键的是新公司正在吃掉大部分估值。

图源:《国防科技2026(英文)-dealroom》(第3页) · 原文
二、这一轮行情靠七笔十亿美元级大单撑着
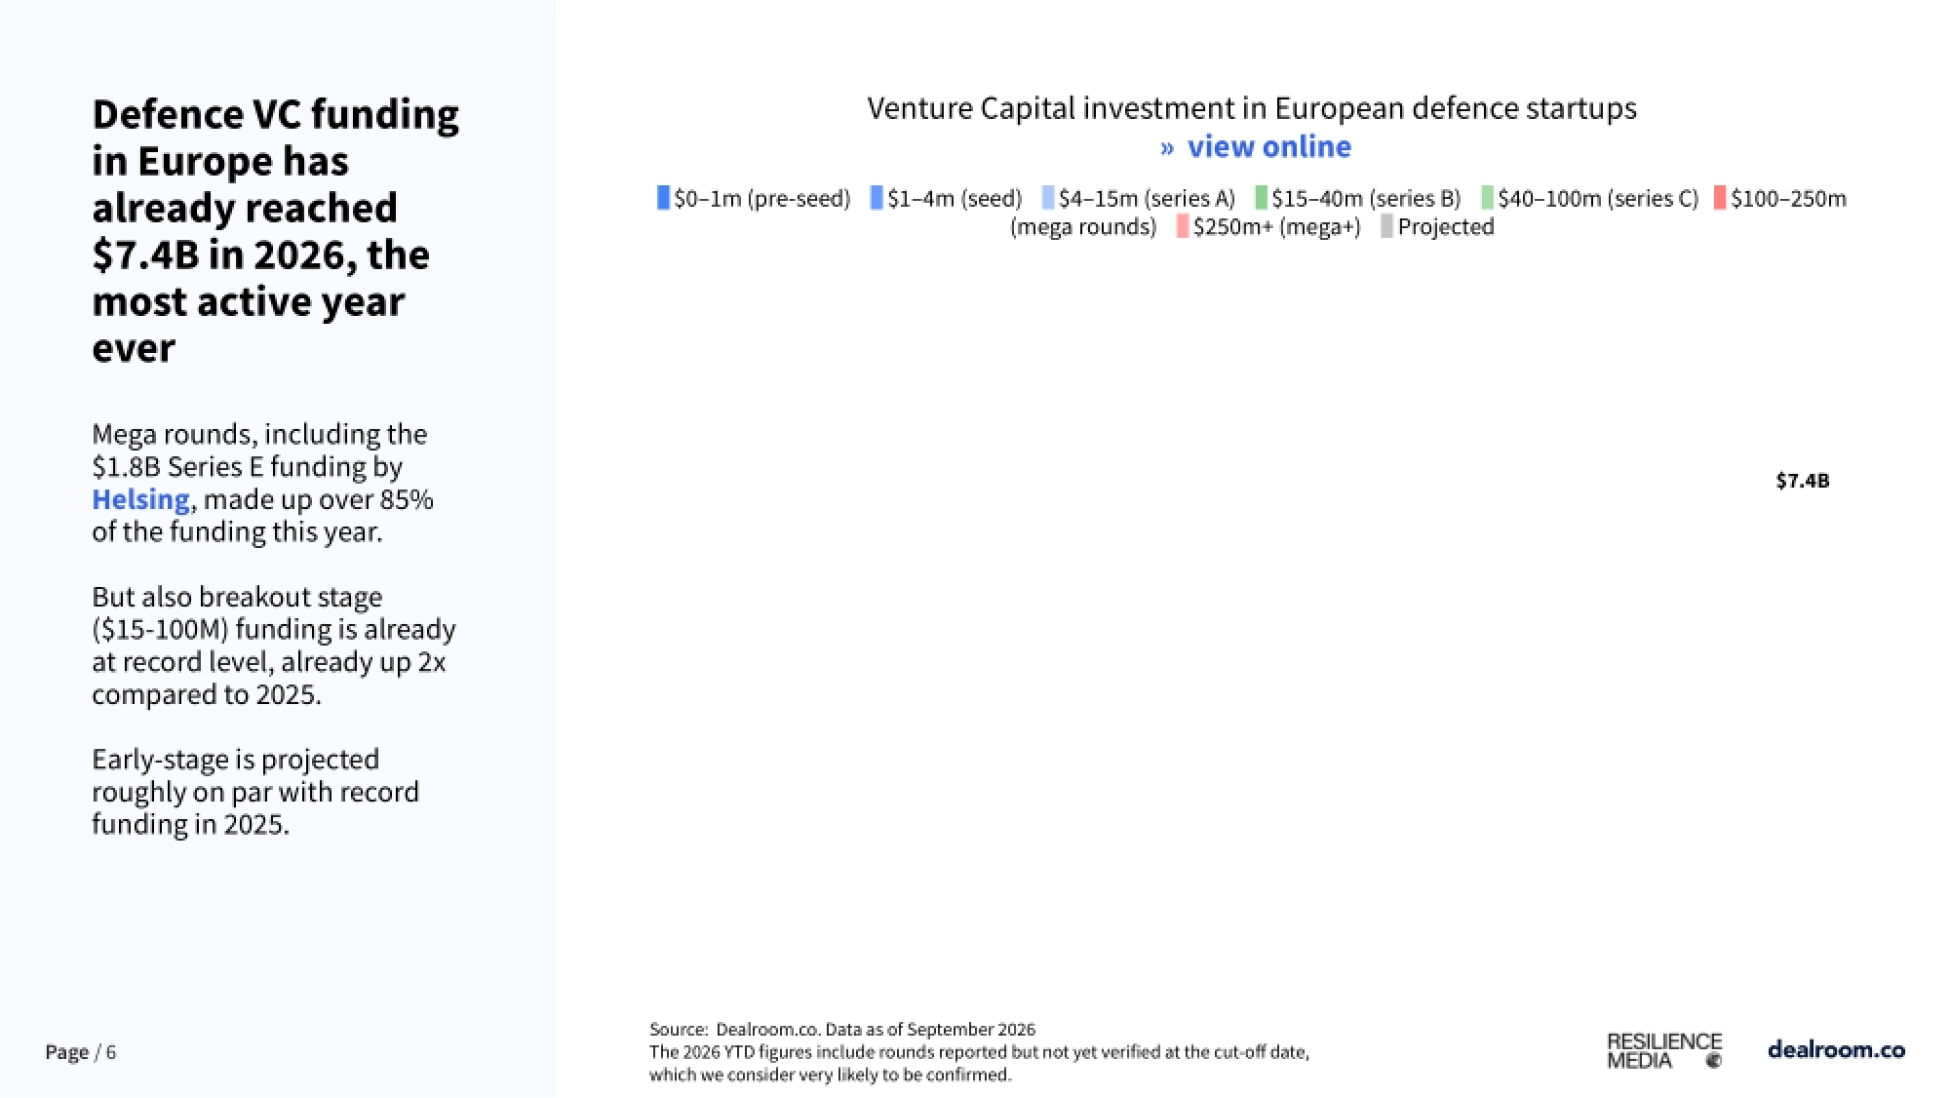
271 亿美元并非均匀撒下来的。报告点明,这一轮由七笔十亿美元以上的融资拉动,分别是 Anduril、Helsing、Saronic、Shield AI、Quantum Systems、ICEYE 和 Castelion。欧洲这边同样集中。2026 年欧洲国防科技融资里,超过 85% 来自单笔 2.5 亿美元以上的超大轮,仅 Helsing 的 18 亿美元 E 轮就占了大头。
但报告也给出一个反向信号:15 到 1 亿美元的突破期融资已经达到历史最高,比 2025 年翻了一倍,早期融资预计与 2025 年的记录大致持平。
换句话说,钱先砸在头部,但中段正在变厚,这对后面两三年的项目储备是好消息。融资曲线的形状,比总额更能说明生态是否健康。
报告同时提醒,2026 年的数字包含截至 9 月尚未核实但极可能确认的交易,口径上偏乐观。
几只巨鲸撑起了总量,真正的生态厚度要看中段融资有没有跟上。
图源:《国防科技2026(英文)-dealroom》(第4页) · 原文
三、十一天里,欧洲纪录被破了两次
报告用一整页画了 2005 年以来欧洲国防科技最大单笔融资的推移曲线,结论很短:2026 年 7 月,这个纪录在 11 天内被破了两次。先是 Quantum Systems 拿到 11 亿美元 D 轮,紧接着 Helsing 完成 18 亿美元 E 轮,估值 180 亿美元,成为欧洲市值最高的国防创业公司。
再往前看,2023 年以来每一个新纪录都来自德国公司,其中 Helsing 一家就创了四次。2021 年之前,欧洲国防科技连一笔上亿美元的融资都没有。
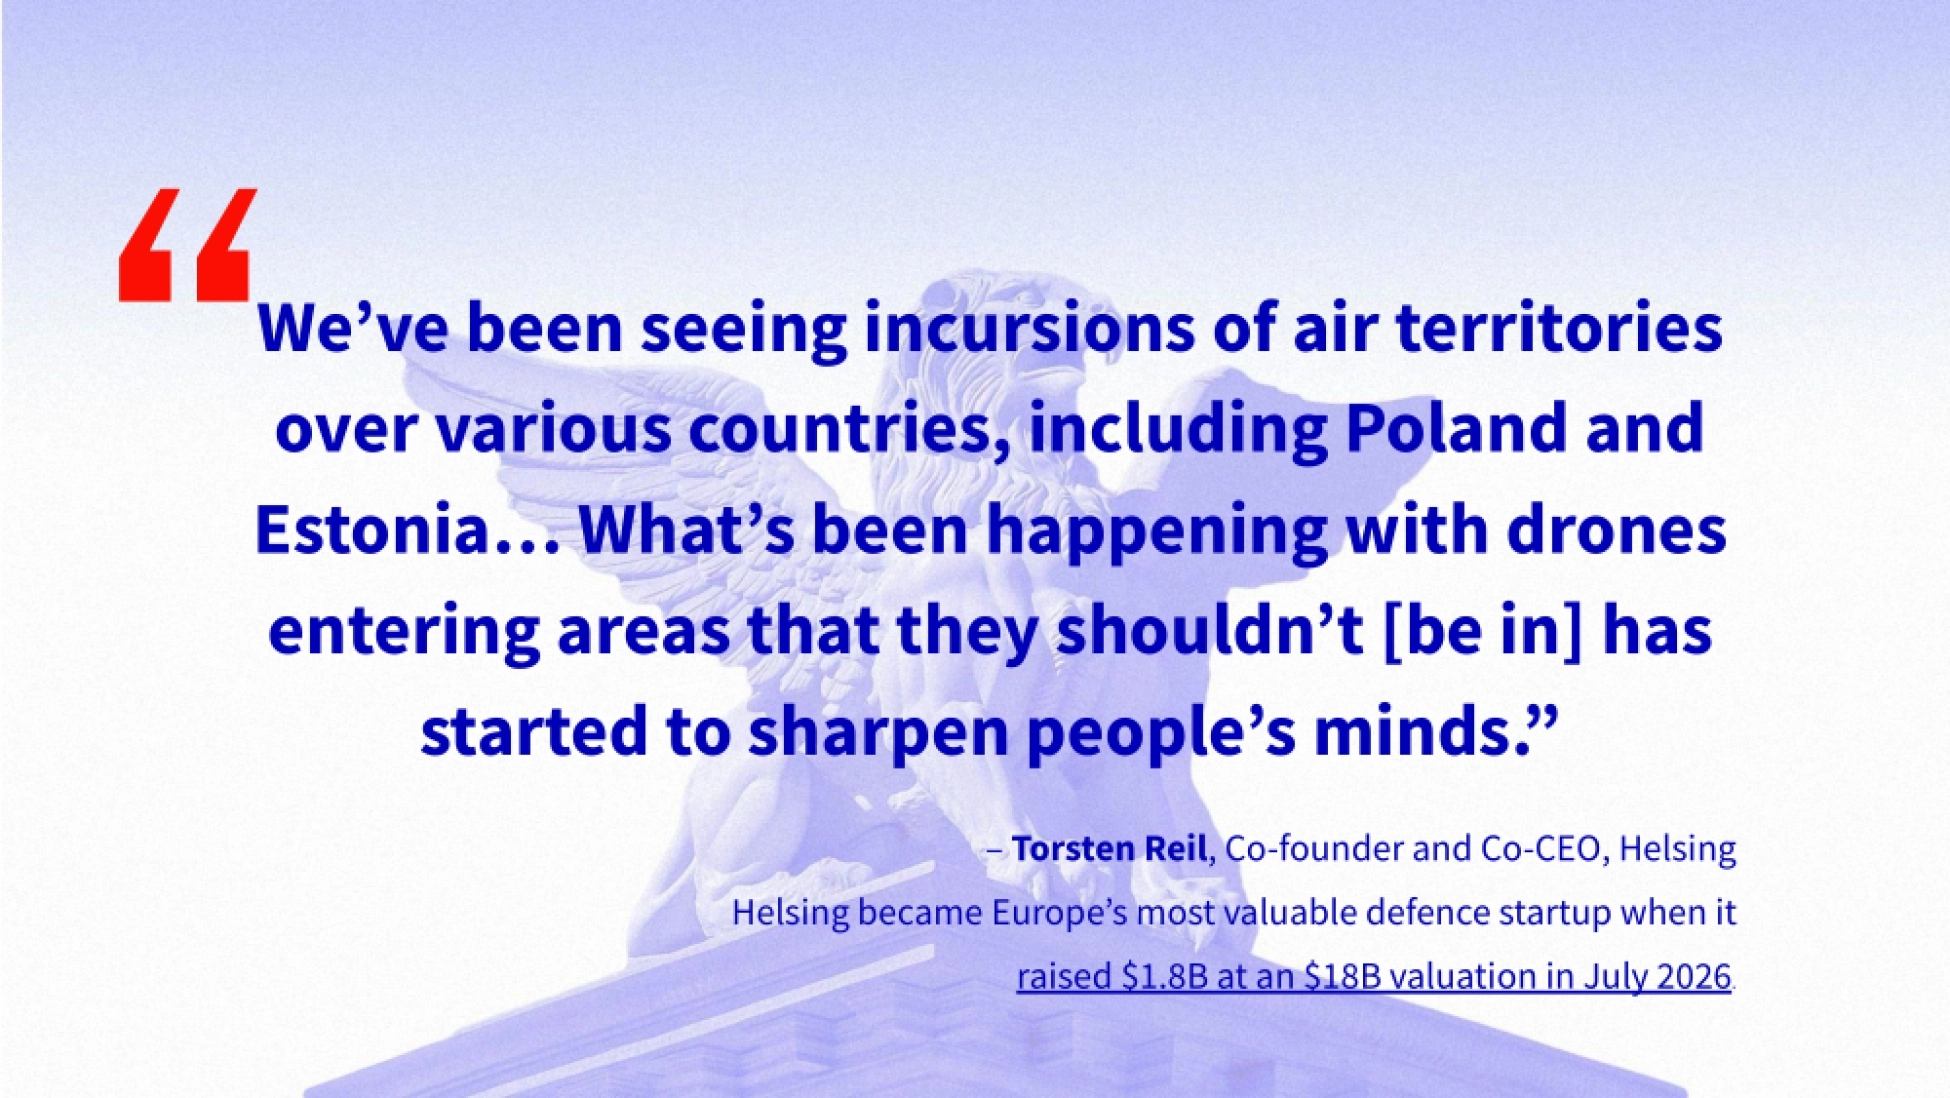
报告引了 Helsing 联合创始人 Torsten Reil 的判断:波兰、爱沙尼亚等国出现的领空闯入事件,让无人机进入不该出现的区域,实实在在地改变了人们的认知。
认知变了,资本才敢下重注。这句话也解释了为什么德国公司能在三年里反复刷新纪录。
纪录被打破的速度本身就是信号,欧洲市场终于容得下十亿美元级的国防公司。
图源:《国防科技2026(英文)-dealroom》(第6页) · 原文
四、只靠风险投资已经不够,融资方式在变宽
国防是重资产生意,建产线、备库存、拉供应链都吃现金,风险投资的钱不够用。报告测算,2026 年北约国防与国防应用科技公司的私人融资里,私募股权、项目融资、债务和赠款合计 42 亿美元,占全部私人融资的 13%。
这个比例在 2017 年只有 5.8 亿美元的量级,九年时间长成一整块新水源。报告的说法是,随着行业走向成熟,这些工具正在补充风险投资,支撑资本密集型的规模扩张。
配套的变化在退出端。2026 年国防退出数量预计达到 31 起,而 2021 到 2024 年稳定在每年 8 起左右。退出价值仍然集中。Palantir 2020 年 220 亿美元的 IPO 一项就撑起了当年全部退出金额,ServiceNow 76 亿美元收购 Armis 大约占了 2026 年的一半。
从借钱到退出,这条链正在补齐。报告反复强调的一点是,这个行业缺的从来不是需求,而是能把钱高效变成产能的那套机制。

图源:《国防科技2026(英文)-dealroom》(第7页) · 原文
五、美国仍是大头,但份额第一次松动
报告没有回避差距。2026 年北约与盟友国防科技 271 亿美元里,美国一家占 75%,欧盟 27 国占 21%,也就是 54 亿美元,英国约 9.3 亿美元。但趋势是往反方向走的。美国份额从 2021 年 93% 的峰值一路降到 75%,是历史最低。
报告对这个变化的解释很克制:这不是美国变慢,而是欧洲在追赶。欧盟 27 国一年内从 22 亿美元翻到 54 亿美元,同期美国从 119 亿美元增长到 196 亿美元,涨幅 64%。
估值端的数据更能说明问题。报告说,国防公司估值随阶段翻转,早期是美国领先,后期是欧盟 27 国领先。不过报告也提醒,后期估值中位数受交易样本数量影响,欧盟 27 国的后期交易偏少,参考时要打个折扣。
美国份额第一次失守,不是因为钱少了,而是因为欧洲终于开始给本土项目付溢价。
图源:《国防科技2026(英文)-dealroom》(第8页) · 原文
六、国家、城市和赛道,三层都在往一处集中
国家层面,德国 2026 年拿了 35 亿美元,自 2020 年累计 59 亿美元,稳居第一;芬兰以 2026 年 12 亿美元排第二,英国以累计 20 亿美元列第三。
城市层面,慕尼黑自 2020 年累计吸引 52 亿美元,是第二名赫尔辛基的三倍以上。慕尼黑只占欧洲有风险投资支持的国防创业公司的 4.1%,却贡献了 39% 的企业价值和 40% 的 2026 年融资。
Helsing 和 Quantum Systems 两家合计价值 257 亿美元。慕尼黑之后还有一批年轻公司在做地面机器人、反无人机和高超声速飞行。赛道层面,无人机与自主系统 2026 年拿下 159 亿美元,占整体的 61%。2026 年欧洲无人机融资 47 亿美元、40 轮,是最成熟的一块。
反无人机 2026 年融资 12 亿美元,海事机器人 7.96 亿美元,后者一年融的钱超过过去所有年份之和。欧洲对无人机的依赖比美国更重,欧盟 27 国占 74%,英国占 77%,美国是 57%。
慕尼黑加无人机,两个高度集中的点,撑起了欧洲国防科技的大部分叙事。
图源:《国防科技2026(英文)-dealroom》(第9页) · 原文
七、投资人名单变长了,本土和官方背景占前排
2020 年以来,在欧洲至少参与过一笔国防交易的投资人增加了 4 倍,2026 年达到 455 家。活跃度榜首是北约创新基金(NATO Innovation Fund),2025 年以来参与了 12 轮。紧随其后的是 Lakestar 的 10 轮,丹麦出口与投资基金(EIFO)、Project A、201 Ventures、Bpifrance Ventures 和 Archangel 也在前十。
前五名里有两家是公共背景机构,官方资本在国防科技里不是配角。报告点名 100 多家值得关注的韧性科技投资人。
专项基金也在滚雪球。2025 年是创纪录的一年,新增 22 只专注国防的基金,2026 年至今延续这一节奏。老牌机构开始跟进,2026 年 Lakestar、DTCP 等先后设立国防基金。
专项基金参与的欧洲国防融资轮占比,从 2022 年之前的几乎为零升到 2026 年的四分之一。还有一条容易被忽略的线:欧洲军工集团开始投自己的产业链。2020 年以来欧洲主要军工企业参与了 28 轮对初创公司的投资,美国军工巨头只有 4 轮,Safran 以 6 轮领先。
本土资本、官方资本和产业资本三股力量同时在补位,这才是欧洲能接住估值的原因。
图源:《国防科技2026(英文)-dealroom》(第10页) · 原文
八、美国钱进来之后,话语权跟着换了手
报告单独拿出一节讲投资人来源国。欧洲国防科技融资里,美国投资人占比从 2020 年的 17% 升到 2026 年的 47%,首次超过欧洲本土的 44%。同期欧洲投资人从 78% 降到 44%。
2025 到 2026 年最活跃的美国投资人是 Axon、Accel、Founders Fund、General Catalyst、Lightspeed 和 Y Combinator。报告特意提醒,2026 年欧洲最大的几笔融资,背后都有美国资本。Helsing 的 18 亿美元来自 Dragoneer、Founders Fund 和 Lightspeed,Quantum Systems 的 11 亿美元来自 Advent 和 Blackstone,ICEYE 的 11 亿美元来自 General Atlantic 和 TCV。
一位德国投资人的话被报告放在显要位置:欧洲军方已经明确,如果想在欧洲保留关键防务能力,就需要欧洲自己的主权融资。
这句话放在美国资本过半的年份里读,意味很清楚。钱能解决问题,但钱从哪来,会决定产业最后长在哪里。
图源:《国防科技2026(英文)-dealroom》(第5页) · 原文
九、人才和采购才是真瓶颈
报告有三分之一的篇幅不在讲钱。数据显示,17% 的欧洲国防科技创始人有军队或国防部背景,主要来自英国、德国和法国。
管理层这个比例是 14.7%,但结构很有意思:首席信息安全官(CISO)这一职位有 25.4% 来自军方,首席战略官(CSO)24.1%,CEO 18.3%,CTO 只有 12.6%。商业负责人里有 16.4% 有国防或军方背景,其中 20.5% 完整经历过一段军旅或国防部职业生涯,是所有人群里最高的,销售和商务拓展岗位占了七成。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
另一位人才的来源是高校。法国国家科研中心(CNRS)产出最多,慕尼黑工业大学是排名第一的高校孵化源,慕尼黑联邦国防军大学孵出了 Quantum Systems 和 ARX Robotics。
采购是另一道坎。英国的采购体系高度集中,但国防部给中小企业的支出仍有约四分之三要经过大型总包商。荷兰则完全相反,陆军、海军、空军和宪兵各自设有创新单位,创始人面对很多入口却没有一扇正门。
报告最后的判断落在人身上:国防科技没有可以照抄的剧本,要的是能用第一性原理从零解题的人。
钱和估值可以一年翻倍,但懂军方怎么买东西的人,招不出来也复制不了。
十、一份报告看清三条主线
第一,欧洲国防科技已经走过了靠概念融资的阶段。融资额、退出数量、投资人数量三条曲线同时向上,说明市场在为它建立完整的金融基础设施。
第二,集中度既是优势也是风险。慕尼黑一城占四成撮合,无人机一个赛道占六成资金,Helsing 和 Quantum Systems 两家占了大半估值。任何一环波动,总量都会跟着抖。
第三,报告点出的瓶颈在钱之外。人才、采购流程、跨国协同,都不在风险投资能解决的范围里。至于行业会走向何方,报告没有给预测。它只把 2026 年的横截面和十年来的曲线摆出来,剩下的判断留给读者自己下。
报告完整版、所有分国家分赛道的图表和原始口径说明,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开原文件逐页核对。
看清国防科技这条线,不能只用融资额,得把资本、人才、采购三张图叠在一起读。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。