智能门锁上半年销量跌18%,四件里只涨了智能门
 广告
四大品类,只有智能门在涨。奥维云网这份白皮书给的上半年账本是:智能门锁全渠道零售量743万套、降18.1%,零售额74亿元、降22.7%;防盗门402万樘、降13.2%;消费级摄像头线上1520万台、降3.8%。
唯一逆势的是智能门,传统电商零售量涨29.4%、零售额涨47.4%,均价9647元。它只占极小体量,却把"入户门"从建材变成了智能硬件。
行业不是不行了,是卖基础款的生意不行了。
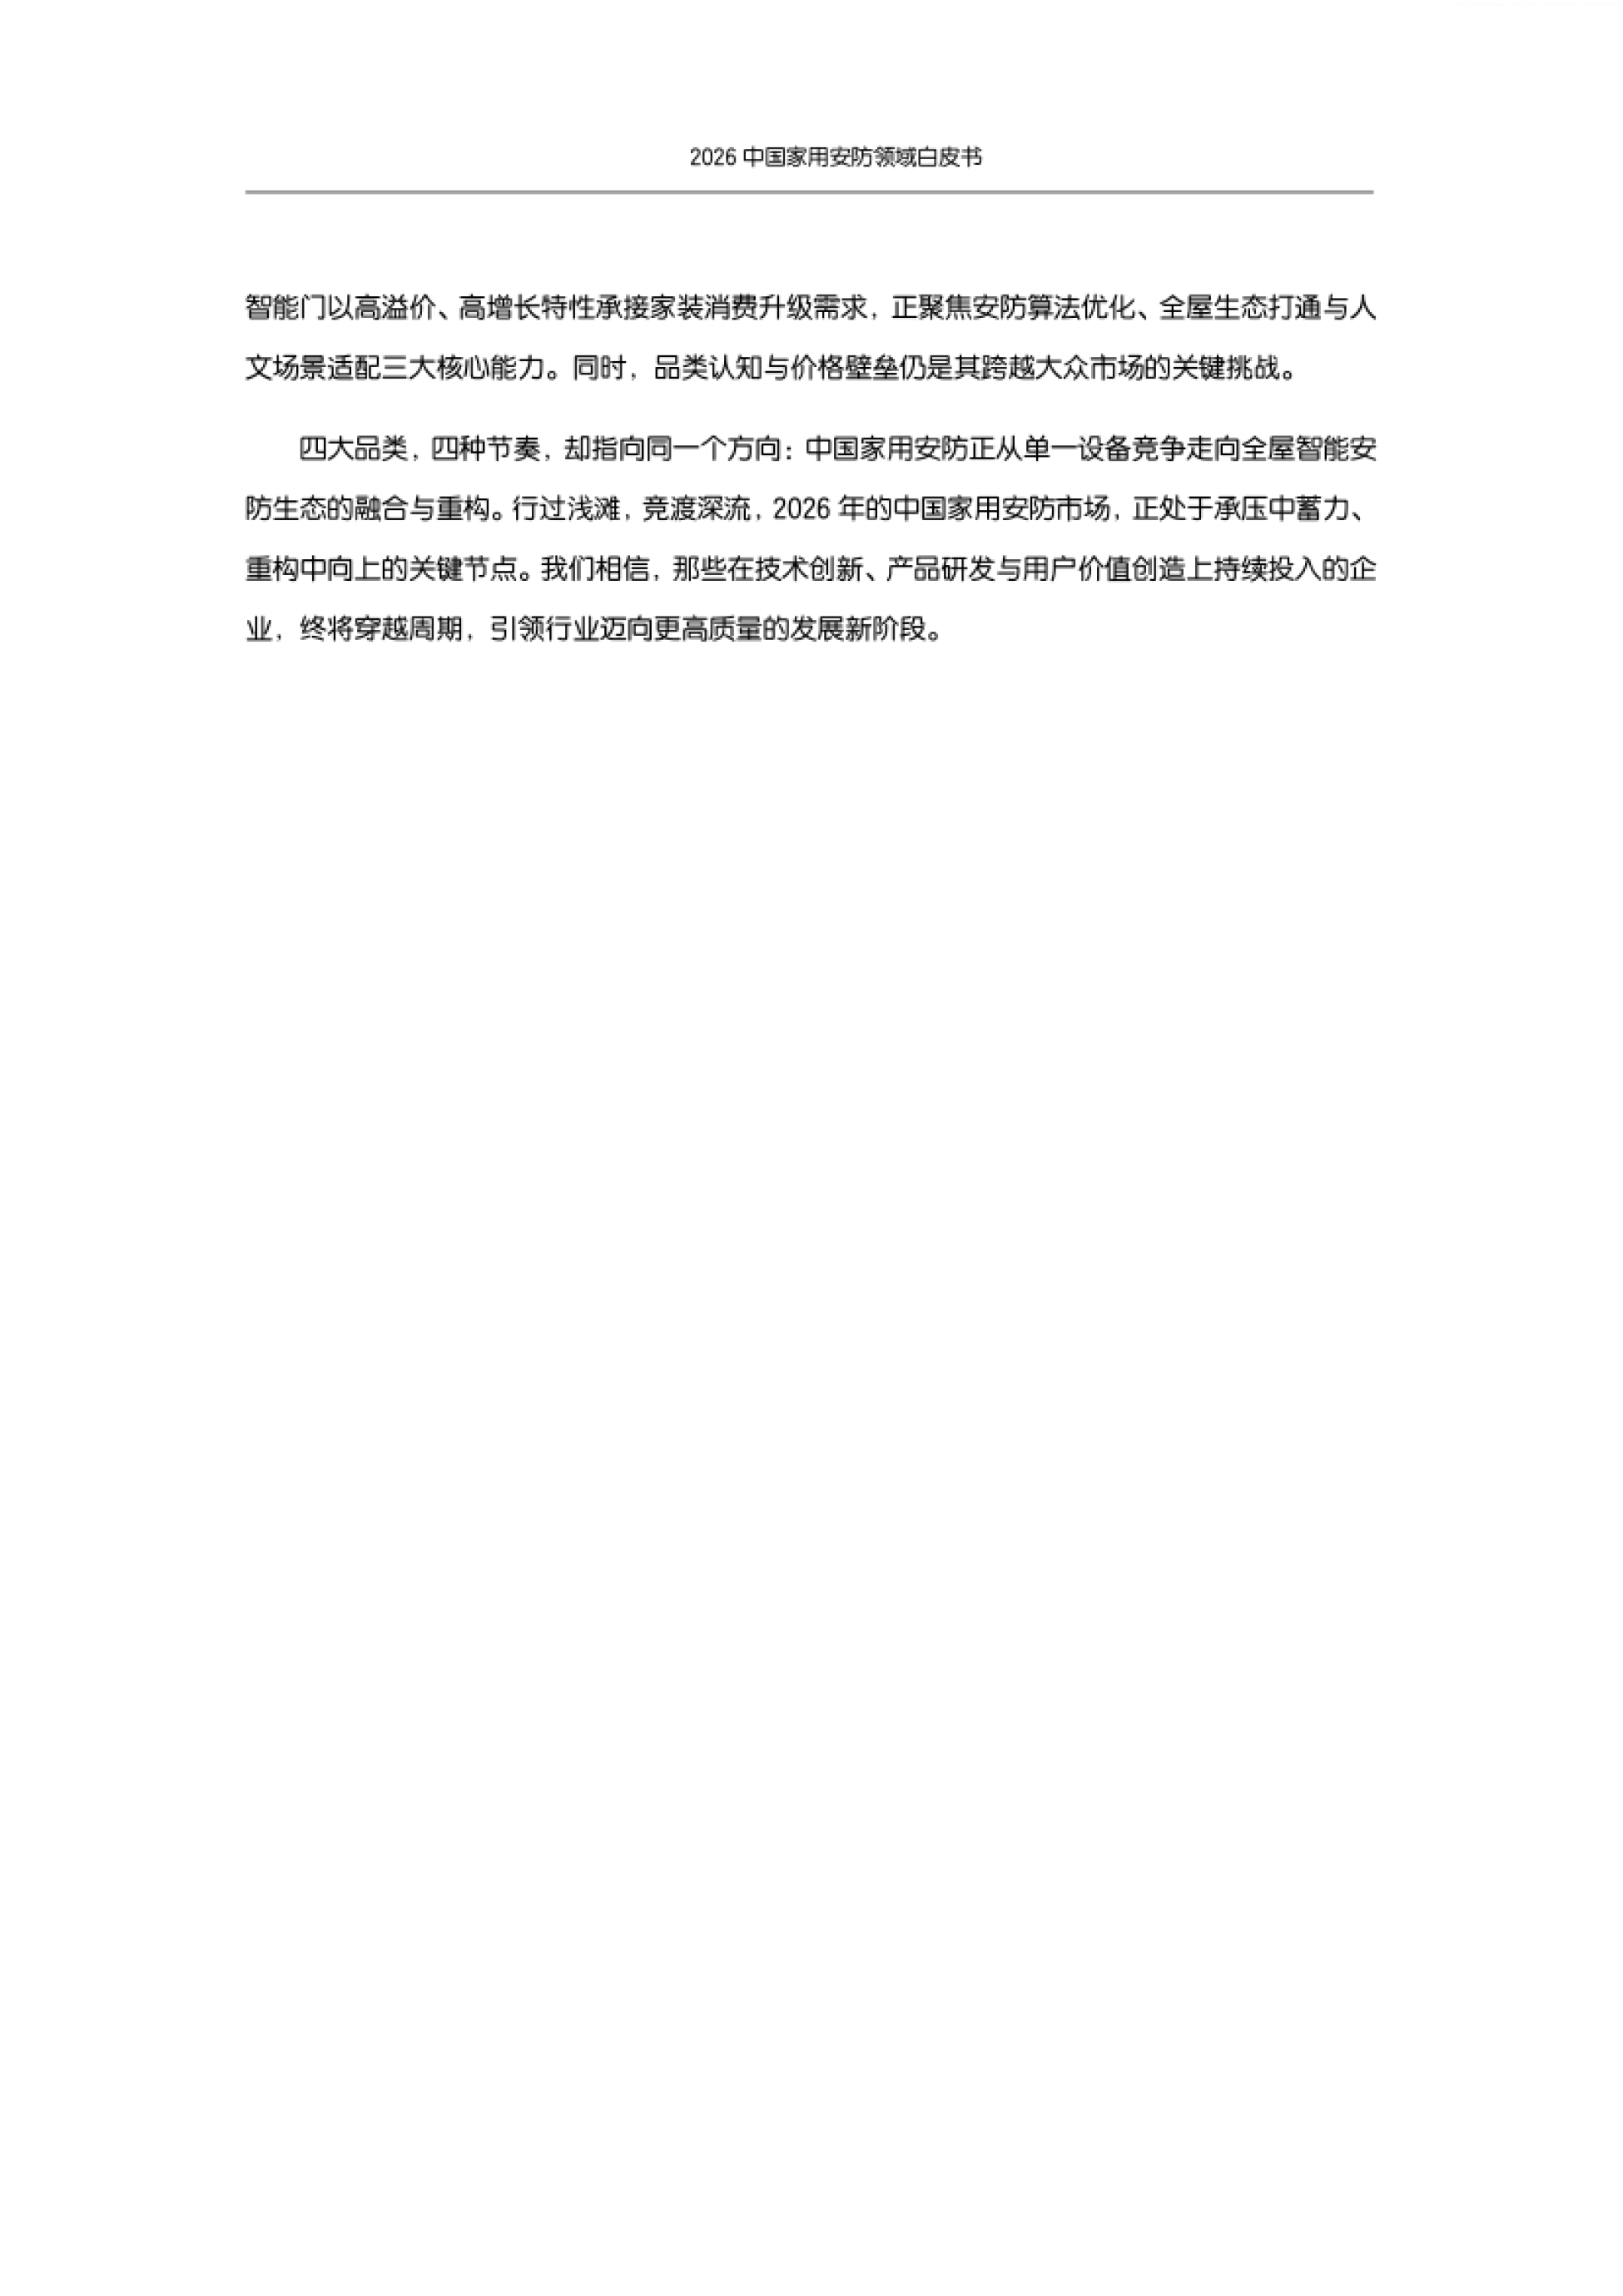
下面按四个品类依次说清价格结构、技术渗透和品牌格局。

图源:《2026年中国家用安防领域》(第1页) · 原文
一、大盘在收缩,买单的人还在
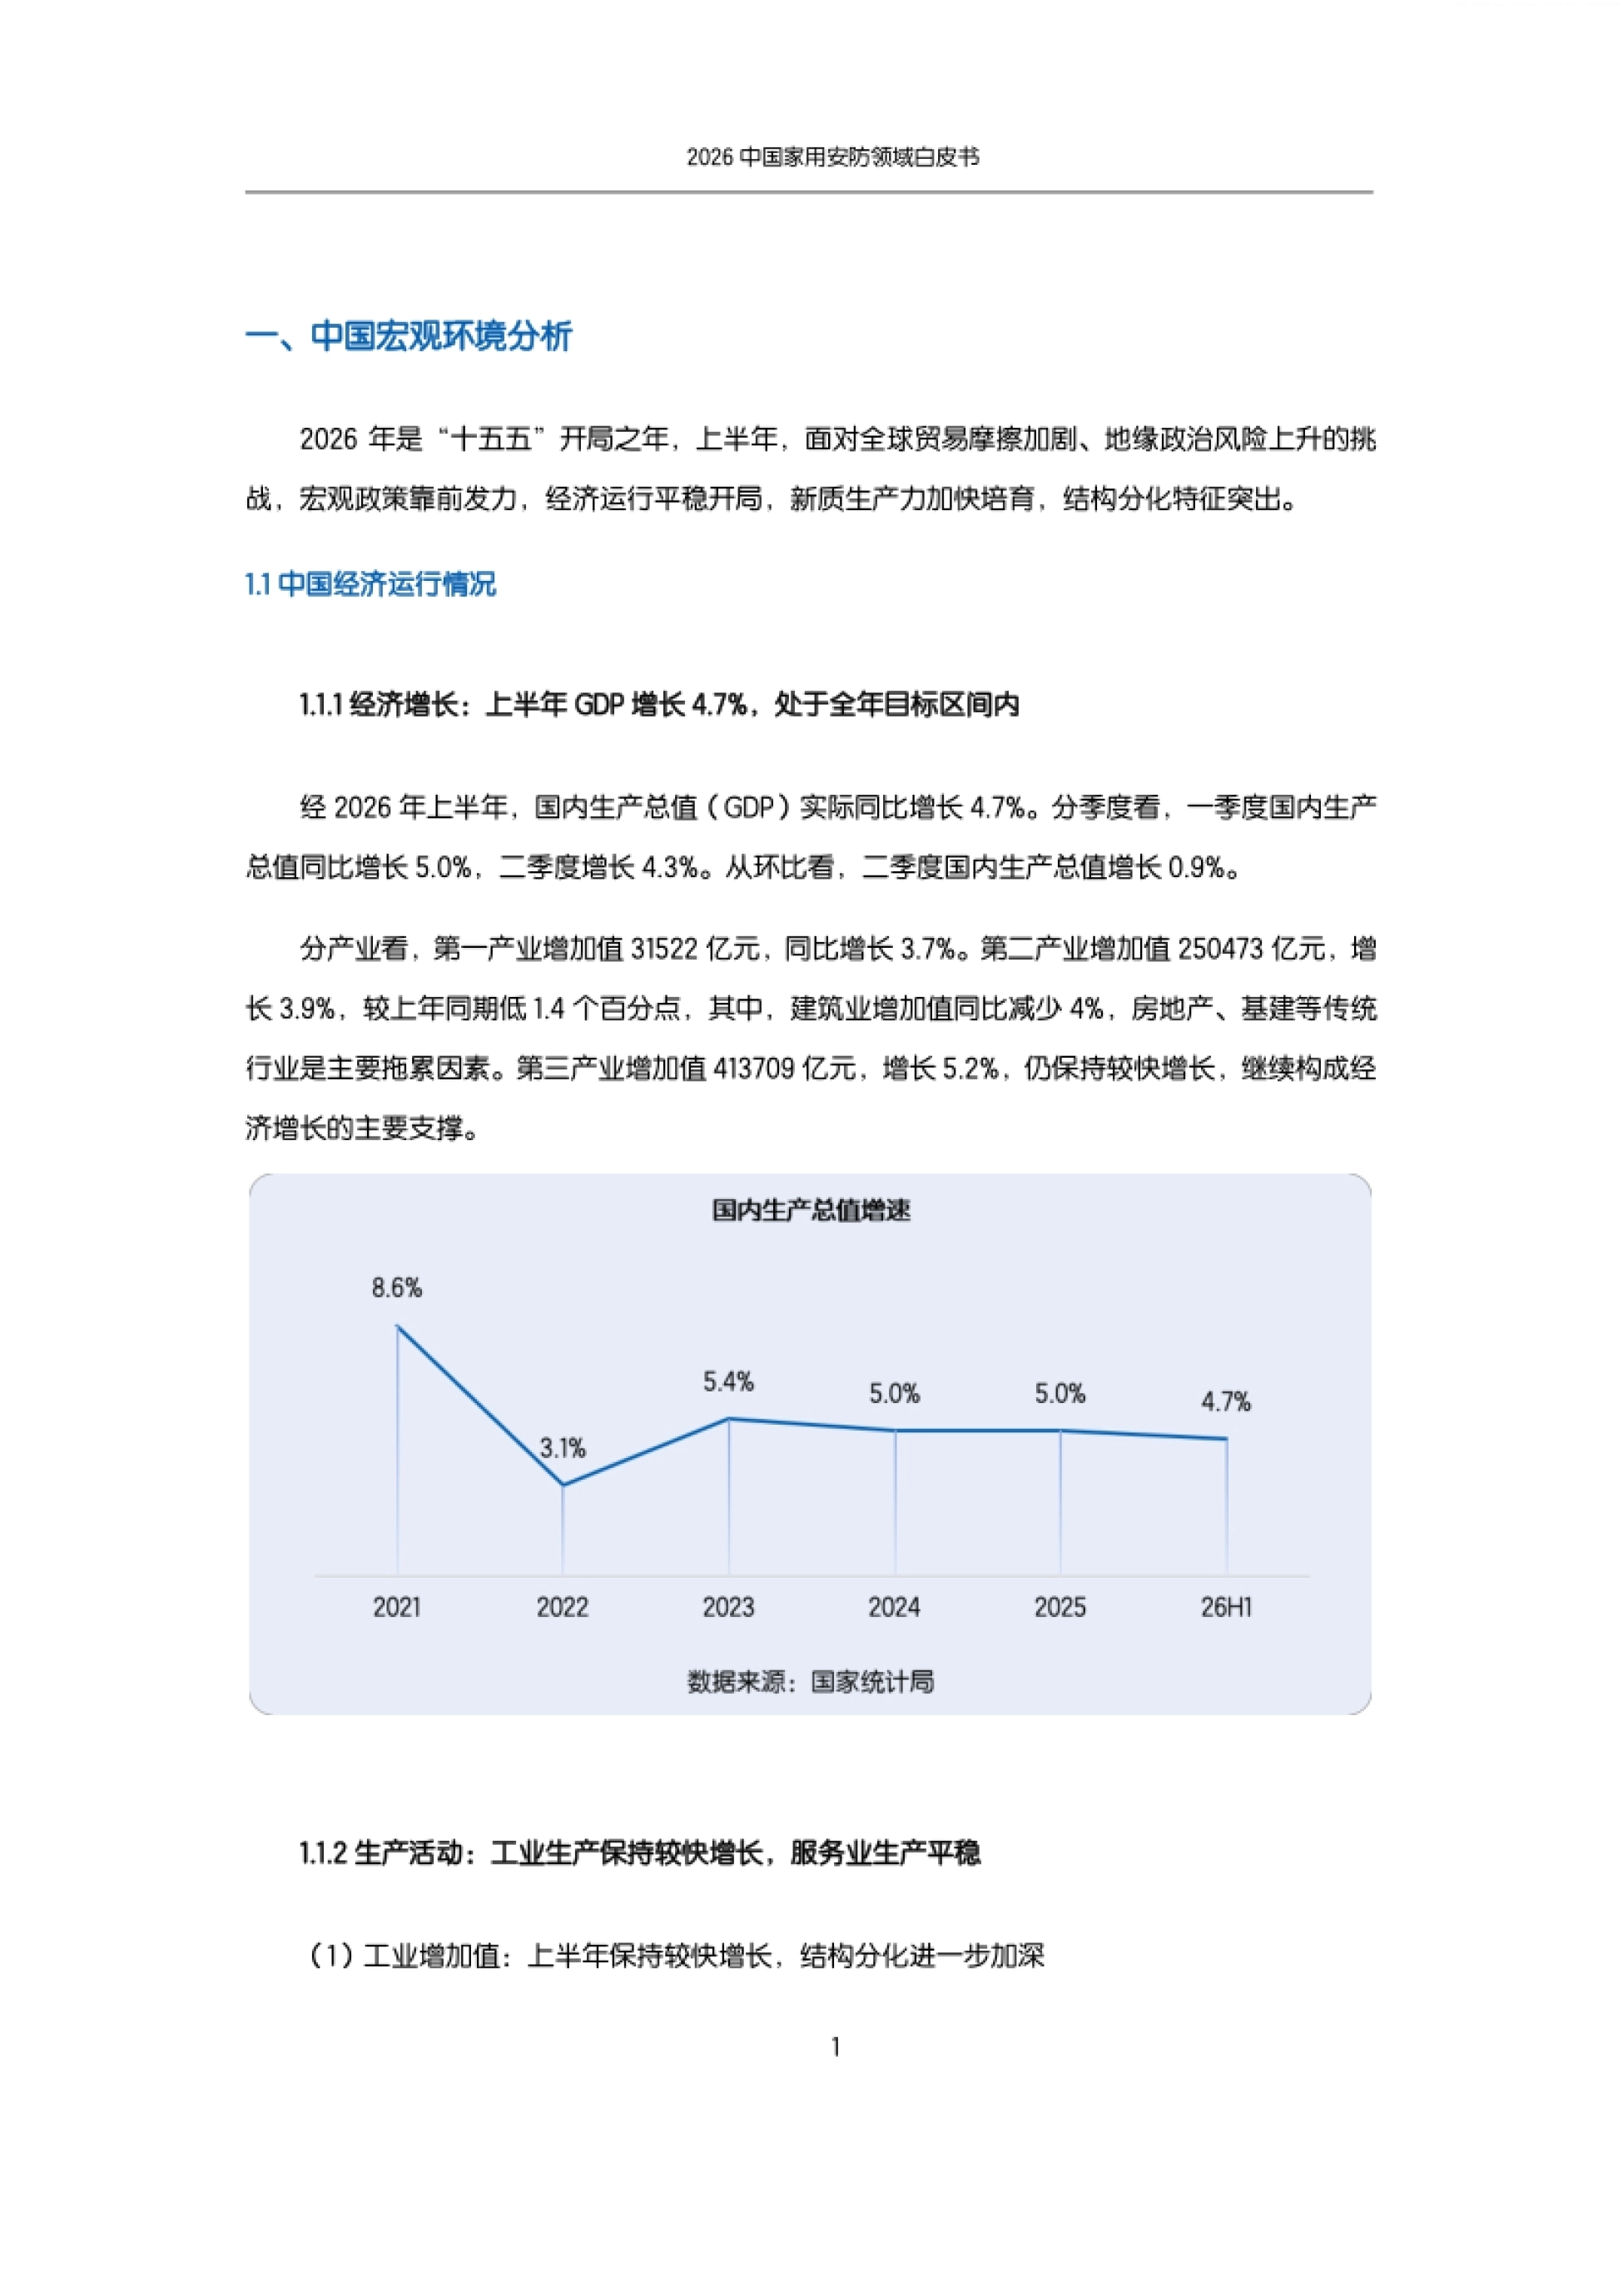
先看外部环境。2026年上半年GDP同比增长4.7%,社会消费品零售总额24.87万亿元、增长1.3%,商品零售只涨1.1%。拖累很明确。建筑及装潢材料类降8.8%,家用电器和音像器材类降7.4%,家具类降3.7%,都是地产链上的品类。
家安防正长在这条链上。智能门锁装上就离不开门,防盗门更是装修环节里的硬装项,消费端的谨慎直接传导到这两个品类。
但结构里有亮色。家具以内的高端和智能品类在涨,可穿戴智能设备零售额增长超过1倍,高能效家电零售额增长超过30%。
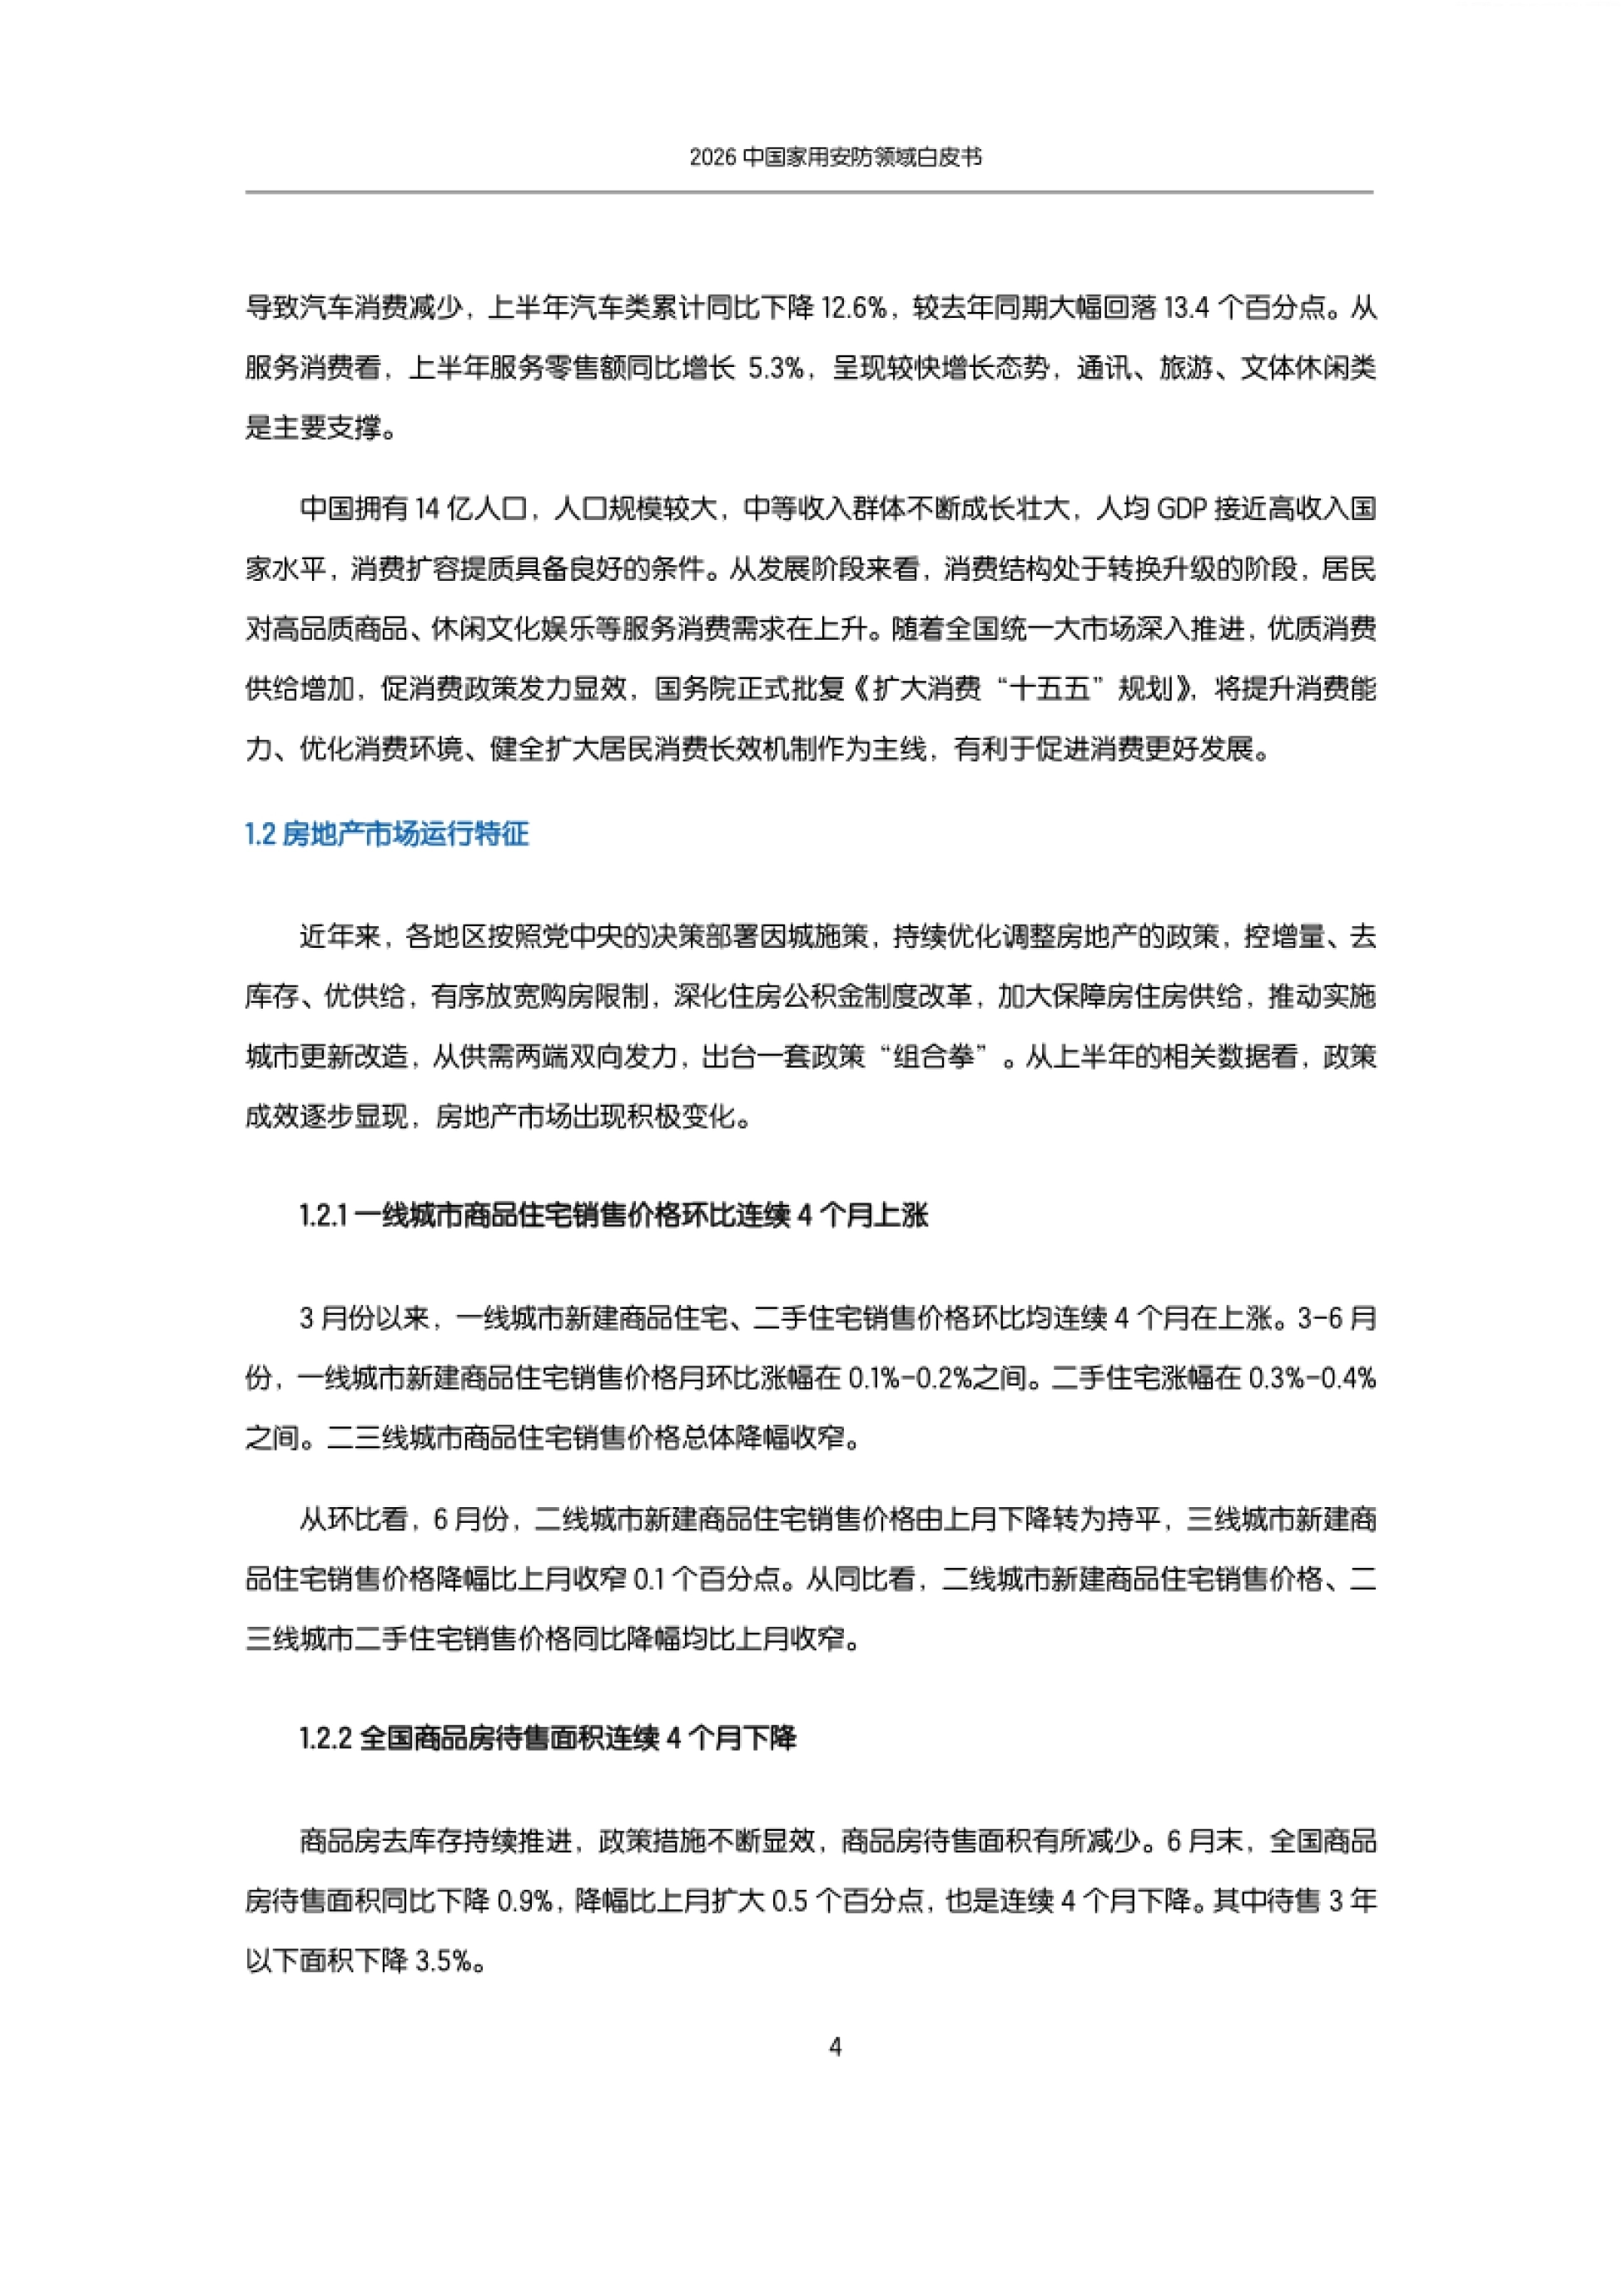
报告还提到,以旧换新政策把智能眼镜纳入补贴,多地也在把智能门锁纳入智能家居补贴范围。政策托的是中高端换新,不是低价铺货。
需求没有消失,是从"该装了"变成"该换个好的了"。

图源:《2026年中国家用安防领域》(第2页) · 原文
二、智能门锁:743万套背后是一次降价换量
智能门锁上半年全渠道零售量743万套、降18.1%,零售额74亿元、降22.7%,均价996元、降5.6%。量价齐跌,额的跌幅比量还大。报告回看历程:2015年前是浅滩期,产品以电子密码锁为主,主要卖给B端;2015到2022年是规模期,2022年销量冲到1805万套。
2023年起进入所谓深流阶段。报告用了一句话概括竞争逻辑的切换:从把蛋糕做大,变成在存量里切。线上渠道的占比还在升。上半年线上零售量占比46.6%、提高近3个百分点,但线上零售量347万套、降12.7%,零售额33.6亿元、降20.2%。
线上已经从增量红利期进入存量竞争期。报告的解释是,安装售后体系成熟、内容电商降低了认知门槛、消费者决策习惯向线上迁移。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
渠道还在往线上走,但线上也不再是躺赢的地方。
图源:《2026年中国家用安防领域》(第3页) · 原文
三、价格结构下移:千元以下占了六成四
线上价格结构正在整体下移,报告的描述是:千元以下主导、中端承压、高端乏力,主流品牌集中在1500到2500元缠斗。千元及以下零售量占比64.1%、提高3.9个百分点。其中500元以下占26.5%、降1.3个百分点,500到799元占26.9%、800到999元占10.6%。
1000到2000元区间占27.1%、降0.9个百分点,但内部在分化:1500到1999元是唯一正增长的细分段,占比13.0%、提高1.7个百分点。2000元及以上整体承压,零售量占比8.8%、收缩3个百分点。3000元及以上只占1.1%,降幅最狠。
高端份额虽小,报告仍认为它有战略价值:是主流品牌展示AI能力和技术势能的标杆阵地,也牵动中低端产品线的价格感知。
真正被挤出去的,是既没有配置、也没有品牌的那一档。

图源:《2026年中国家用安防领域》(第4页) · 原文
四、猫眼大屏成标配,AI锁还在早期
技术赛道的渗透节奏差别很大,有的已经过半,有的还在个位数,这决定了品牌该把研发押在哪里。猫眼大屏渗透最快。上半年零售量占比52%、零售额占比73%,分别提高2.7和7.3个百分点;在2000元以上市场,量额渗透率都超过98%。
人脸识别紧随其后,零售量占比46%、提高4.8个百分点,零售额占比66%、提高10.4个百分点,在高端市场同样超过97%。两者构成高端机型的双基座。
掌静脉占16%的量、28%的额。量额之间近12个百分点的差距,说明这项技术有明确的定价支撑,但消费者认知仍在建立。多摄占12%的量、24%的额;AI智能锁占12%的量、26%的额;AI交互屏只有2.6%的量、6.9%的额,还处在产品定义阶段。
AI智能锁的价格高度集中:1500到1999元占34.4%,2000到2499元占33.6%,两段合计68%。入门档几乎没有供给,AI运算芯片和感应硬件的成本门槛摆在那里。
硬件普及靠降价,AI普及得等成本先降下来。

图源:《2026年中国家用安防领域》(第5页) · 原文
五、品牌集中度上移,长尾在加速出清
传统电商的集中度在往上走。零售量口径,TOP3、TOP5、TOP10分别占47.6%、57.7%、76.8%;零售额口径是58.5%、72.4%、86.2%。TOP10的量额占比分别提高1.3和1.1个百分点。TOP3零售量占比从45%升到47.6%,但零售额占比反而微降0.1个百分点。
这组数据说明头部在用入门款抢量。报告把第二梯队拆成两条轨道:走量型靠标准化压成本,走质型靠视觉识别、安全芯片做差异化。
中间梯队最难受。TOP6到TOP10合计零售量占19.1%、提高1.5个百分点,但零售额占13.9%、下降1.8个百分点,量涨价跌。TOP10之外品牌合计零售量占23.2%、降1.3个百分点,零售额占13.8%、也降1.3个百分点。报告判断,长尾的生存空间正在加速收窄。
白皮书收录的参编品牌包括德施曼、华为、鹿客、TCL、萤石、凯迪仕、盼盼、王力和小米,恰好覆盖了从高端到入门的主要价格带。
图源:《2026年中国家用安防领域》(第6页) · 原文
六、买锁的人:26到45岁,先看评论再看价格
京东用户画像最能说明这门生意的客群。26到45岁合计占73%,其中36到45岁占40%,26到35岁占33%。女性用户占比逐年上升。2024年男性占61.3%,2025年降到60.5%,2026年上半年男性跌破60%、女性升到四成以上。
职业上,公司职员占37%,学生占20%,个体或服务业从业者占13%,两类主力合计57%。地域上,二线占27%、三线18%、一线17%、四线16%,五六线合计18%。报告判断增长重心已从一线转向下沉市场。
决策环节最值得注意。对促销高度和极度敏感的用户合计63.8%,而对评论高度和极度敏感的合计78.7%,评论敏感度明显高于价格敏感度。
搜索词也印证了这一点。用户搜的是"智能门锁、密码锁、智能锁、指纹锁、门锁",仍有相当比例停在"门锁"这种泛词,说明品类认知还没完成。
这一品类靠口碑成交,促销只负责临门一脚。

图源:《2026年中国家用安防领域》(第7页) · 原文
七、摄像头:量在跌,价在涨
消费级摄像头上半年的故事只有一个词:结构升级。全渠道零售量2413万台、降11.4%,零售额51亿元、降7%。线上渠道量跌额涨:零售量1520万台、降3.8%,零售额33.2亿元、增长1.2%,均价218元、涨5.2%。
渠道分工很清楚。传统电商零售量1051.1万台、降12.1%,但均价224元、涨8.8%;内容电商零售量468.9万台、增长22.2%,均价206元、降3.4%。传统电商的零售量占比69%、零售额占比71%,负责产品和品牌的深度教育;内容电商的零售量占比31%、零售额占比29%,负责拉新和规模。
价格结构验证了升级。线上200元以下占比53.6%、降4.7个百分点,300元以上占比16.1%、提高4个百分点。内容电商则相反,200元以下占比61.7%、还涨了1.7个百分点。
产品形态上,室内云台机仍占52.4%,户外球机升到32.4%、提高2个百分点,便携机稳定在8.1%。报告认为增长来自庭院、门口、车库这些外溢场景。

图源:《2026年中国家用安防领域》(第8页) · 原文
八、摄像头卖点变了:宠物、像素、跌倒
卖点从"能看见"转向"能识别",渗透率的变化最能说明这一点。像素换代最直观。400万像素从22.9%掉到12.5%,500万像素以40.1%占主导,800万像素从13.8%升到24.4%。
宠物检测是上半年增速最快的智能功能,从14.4%升到24.8%、提高10.4个百分点。报告把它归因于养宠人群扩张和远程互动的刚需。哭声检测进入成熟期,占比24%、提高0.9个百分点,均价214元、降3%,市场教育基本完成,下一步拼的是误报率和响应速度。
跌倒检测渗透率只有0.5%、提高0.2个百分点,均价428元,是市场均价的近两倍。报告判断它处在导入期,面向的是独居和空巢老人。
细分赛道同步扩张。多摄占35%、4G占22.9%、太阳能供电占10.3%,分别对应系统化覆盖、无网场景和取电困难。
摄像头正在从安防硬件,变成一个懂场景的家庭成员。
图源:《2026年中国家用安防领域》(第9页) · 原文
九、防盗门与智能门:一个守成,一个破局
防盗门上半年全渠道零售量402万樘、降13.2%,零售额100亿元、降11.7%。传统电商零售量降20.1%、零售额降15.0%,量降得多、额降得少。均价因此逆势上行。上半年传统电商均价3530元,比2025年全年涨7.4%、比去年同期涨6.7%。报告的解释是需求收缩集中在基础款。
价格段的两极分化很明显。2000到3000元零售量降28.8%,是跌得最重的区间;而5000到10000元涨5.6%,20000元以上涨200%。集中度不高但集中度差很大。TOP3零售量占38.0%、零售额占45.1%;TOP10零售量占63.3%、零售额占70.6%。中小品牌仍在用低价换份额。
智能门是另一套逻辑。全渠道零售量1.2万樘、增长43.4%,传统电商零售量涨29.4%、零售额涨47.4%,均价9647元、比2025年全年涨约9%。它的价格是哑铃型:8000到10000元占34%、是主力;4000元以下涨451.9%到12%,20000元以上涨492.6%到9%;中间的6000到8000元降43.5%、占比掉了18.9个百分点。
集中度极高。TOP3零售量占83.5%,TOP5占99.0%,几乎被前五家包揽,说明这个赛道的玩家本身就不多。
报告认为智能门的壁垒在集成:锁体与识别模组在出厂环节一体集成,比防盗门后装智能锁在结构一致性和稳定性上更优。这也是它能卖到两倍以上价格的底气。
想核七个品类的完整价格段和原始图表,报告放在运营动脉(www.yydm.cn),搜标题就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。