中国时尚不缺爆点,缺的是把热度做成系统的五层能力
 广告
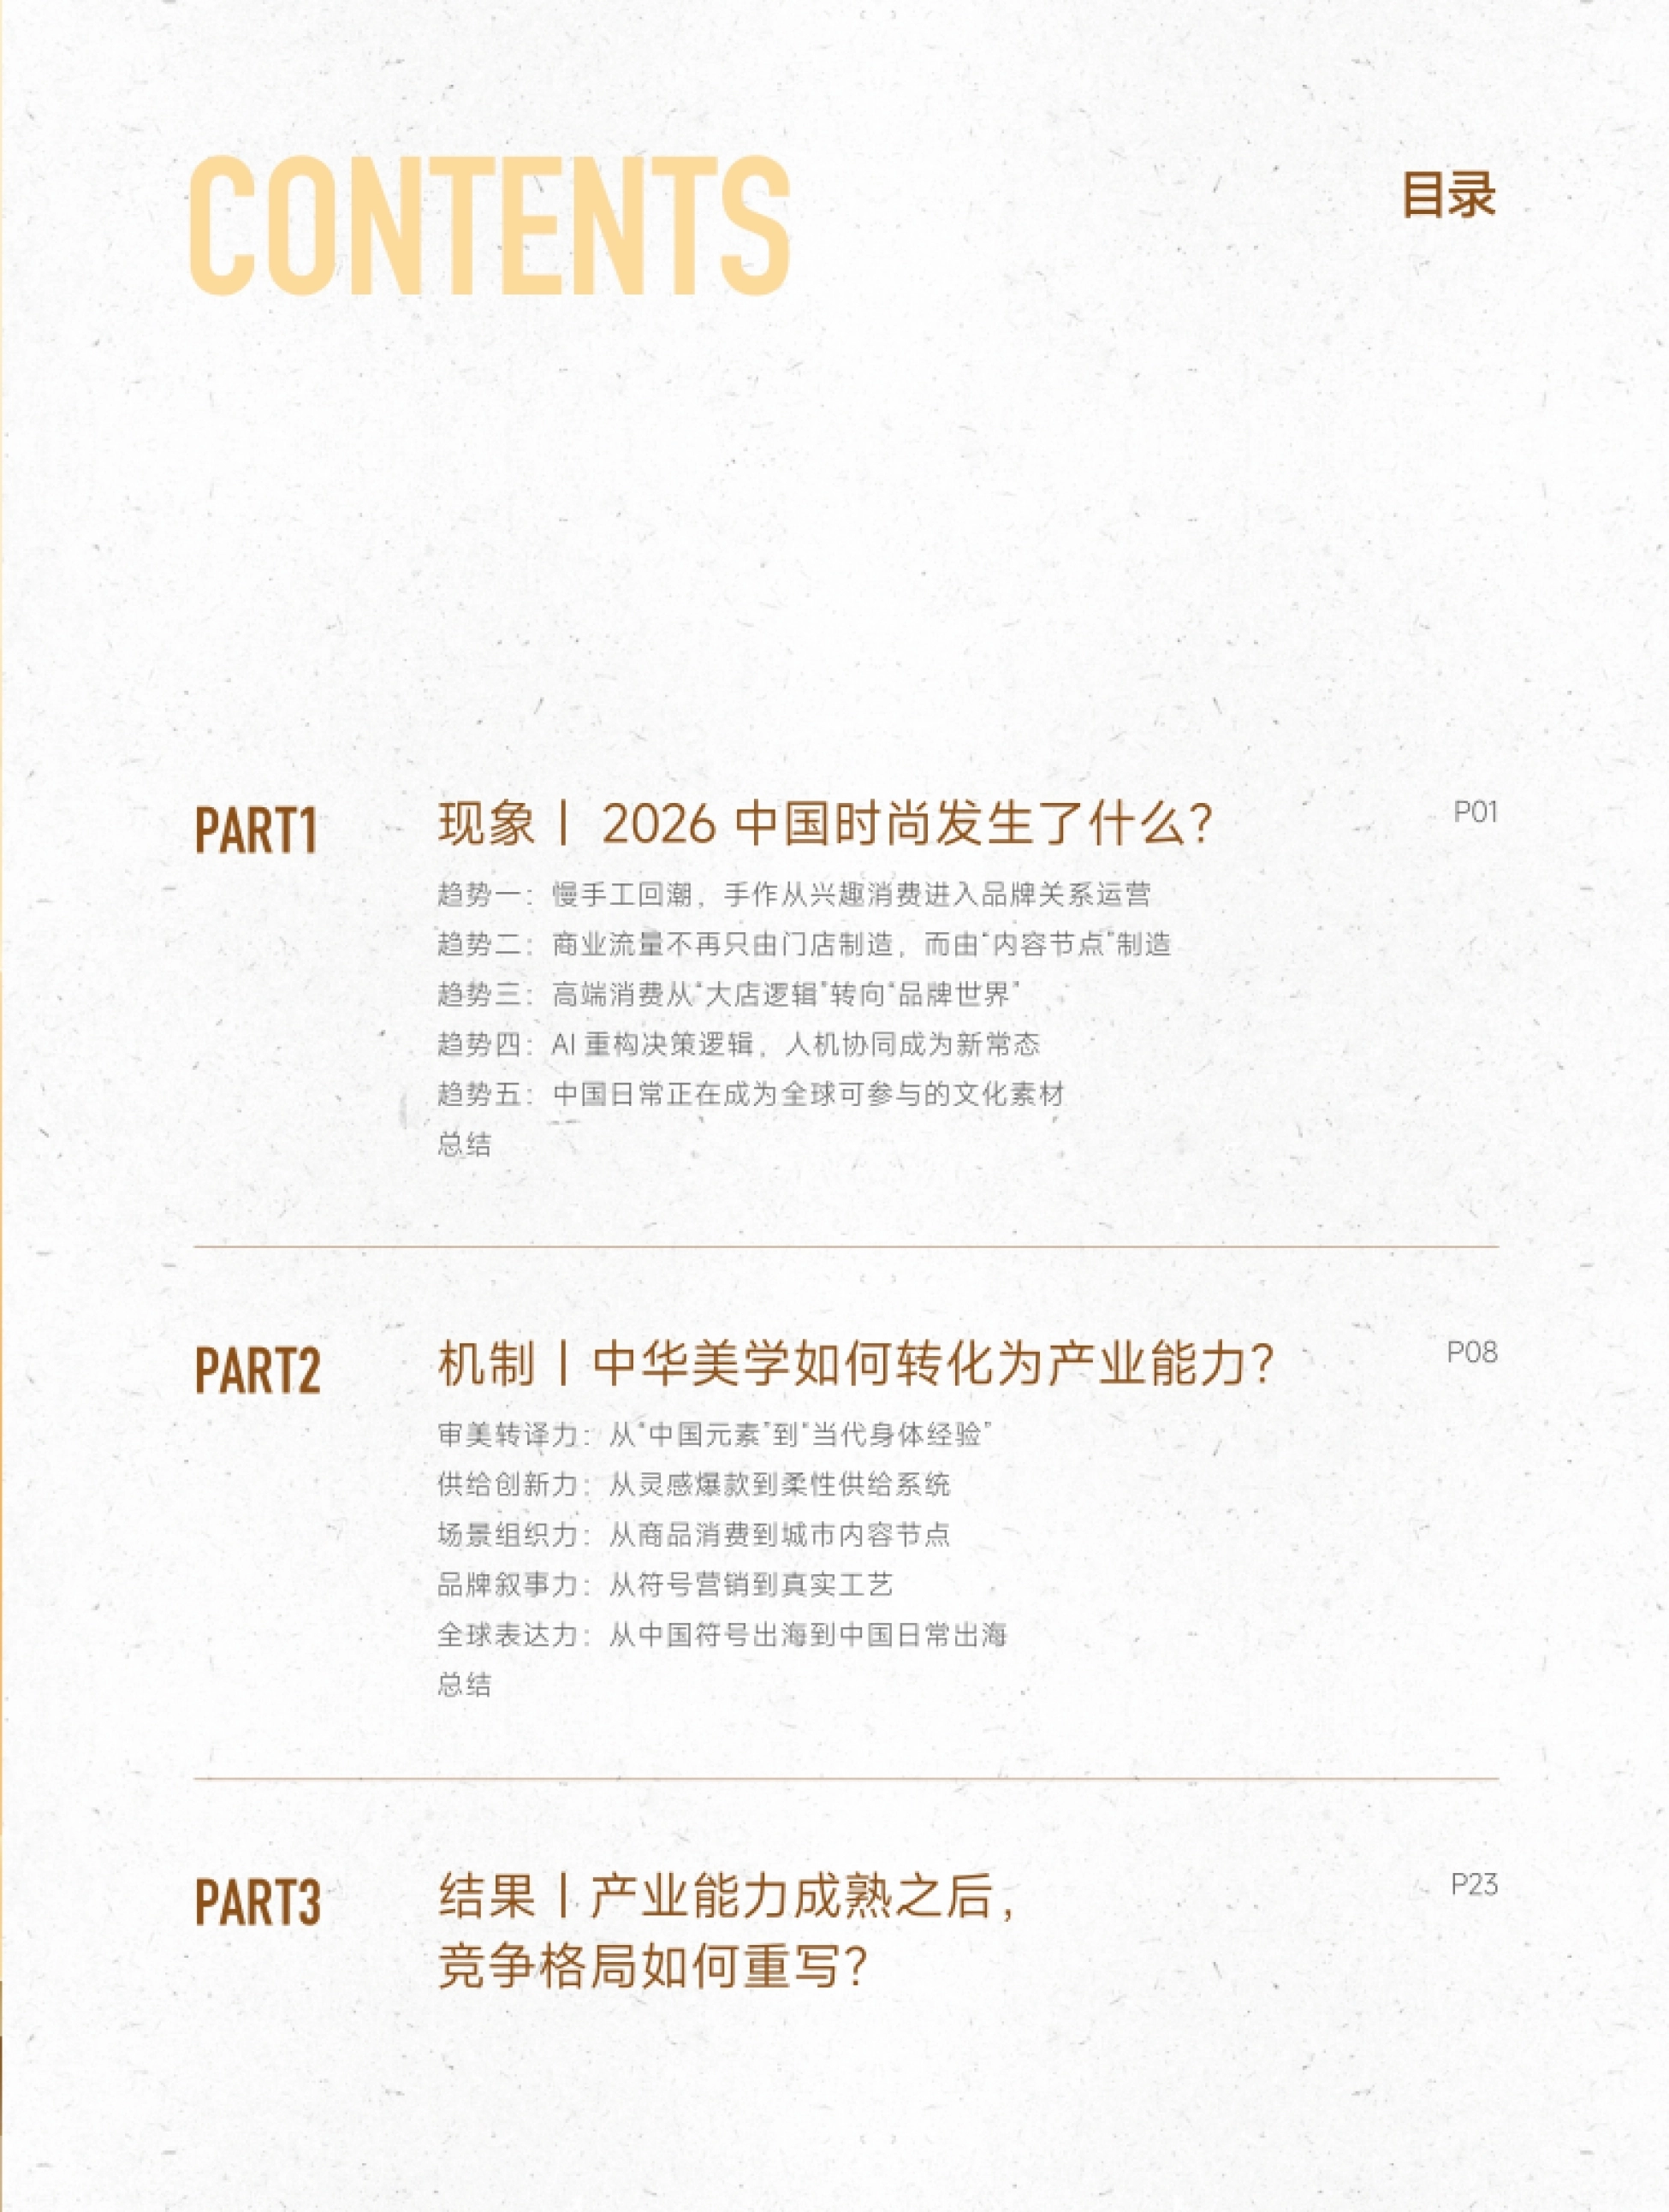
中国时尚这些年不缺爆点,缺的是把爆点接着做下去的系统。这份白皮书给出的结论就一句:2026 年真正的变化,不是又冒出了哪些新趋势,而是中国审美开始被组织起来。
组织的方式是五次转译——审美转成设计语言,需求转成商品供给,热度转成城市场景,产品转成品牌意义,中国经验转成全球可参与的生活方式。
数据基础是一千份消费者问卷加小红书、抖音的高频词追踪;案例来自 LESS、贵州村T、森马、波司登、老铺黄金、泡泡玛特。
热度能被生产、被承接、被放大,才算产业能力;否则只是又一轮潮流。
下面按现象、机制、结果三段往下走,前五个趋势是消费端看到的动静,中间五种能力是产业端的转化机制,最后三个重构是格局变化的方向。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
一、五个趋势里,最反常识的是手作
报告开篇先给结论:中国时尚正在从消费热度阶段进入产业能力搭建阶段。支撑这个判断的是五个消费端趋势。
趋势一是慢手工回潮。织毛衣、拼豆、钩针、盘扣手作在社交平台持续升温,背后是 AI 加速、信息过载之后,年轻人重新寻找可触摸、可完成的身体经验。
数据挺扎人:84% 的人参与手作是为了寻找确定性、缓解数字疲劳,超九成单次投入两小时以上。
更反常的是那句“消费更谨慎了”:在自称消费更谨慎的群体里,愿意为手作付出两小时以上的人数比例并未下降,其中 93.5% 单次投入 2 到 4 小时甚至跨数周。物质上要极致性价比,体验上却极其慷慨,这是 2026 年最矛盾也最真实的一对消费态度。
手作也因此从个人兴趣走进品牌运营:小红书办“织女的聚会”,Anno Mundi 公开盘扣与编织的工艺过程,Qeelin、Chanel Le19M、梵克雅宝珠宝艺术学院把它做成小班工坊和客户沙龙。
工艺的用途变了:以前用来解释这件商品为什么贵,现在用来延长停留时间和客户关系。

图源:《中华美学为中国时尚提供产业新动能》(第3页) · 原文
二、商场不再是货架,是内容节点
趋势二讲的是线下流量的来源换了。2026 年的商业流量正从“品牌门店驱动”转向“内容事件驱动”,商场不再只是租空间,而是得持续制造值得专程前往、排队、拍照的内容。
调研里的对比很悬殊:还会为传统百货的常规打折、周年庆专程前往的只有 6.3%;被融自然户外、历史街区与先锋时尚的非标商业体吸引的高达 48%,另有 35.2% 追逐潮流首店与创意市集。
上海蟠龙天地、TX淮海是这条逻辑的样板,把东方建筑审美、户外生活方式与零售揉在一起,追求的是停留时间,不再是提袋率。
但高客流不等于高客单。在内容节点引发的线下探索中,仅 3.8% 的人会买核心主线高价产品;52.6% 买低客单的体验型商品,32.4% 的钱花在餐饮和咖啡上,11.2% 只拍照不消费。
破局方向是做城市级的大事件。2026 秋冬上海时装周期间,新天地区域整体客流同比提升 10%,营业额同比增 25%,湖滨道客流飙升 55%。
同期北京时装周走“主会场+特色会场+快闪会场”的全域联动,联动商业综合体超 50 家,覆盖 14 个区。

图源:《中华美学为中国时尚提供产业新动能》(第4页) · 原文
三、六成半的人想去“品牌宇宙”,不是大店
趋势三针对高端消费。靠核心地段和大而奢华的旗舰店维持身份象征的路子,在 2026 年遇到了瓶颈。64.5% 的人更想去融合咖啡、艺术空间的品牌宇宙,选传统大店旗舰店的只有 18.3%,选街边买手店和主线概念店的 17.2%,大店排名并不领先。
延伸品类成了入门券。38.6% 的人消费过品牌餐饮,35.2% 买过香氛香薰洗护,买过家居文具运动周边的 4.8%,参加过 VIP 艺术沙龙或手工坊的 11.4%,只有 16.2% 完全没碰过任何延伸品类。
在月均可支配收入 3001 到 5000 元的群体里,买高端品牌餐饮和香氛的比例明显高于买高价主线产品。预算收紧时,一杯咖啡一瓶洗手液,成了保留审美连接的平价入口。
影响深度上,25.4% 的人说品牌生活方式对购买决策有极深影响,会认同其生活哲学、基本不考虑平替;59.8% 是中度影响;14.8% 认为只是噱头。
门店动作已经跟上:路易威登在上海造了 1600 平方米的“路易号”巨轮,Chanel Le19M 做大展,拉夫劳伦在成都 IFS 把旗舰店、咖啡、酒吧做成一体。
大店卖的是陈列,品牌世界卖的是生活哲学,后者才留得住高净值客群。

图源:《中华美学为中国时尚提供产业新动能》(第5页) · 原文
四、AI 已经进了决策,但人没被替换
趋势四是 AI。报告说得很直接:AI 在消费端已经是常态,不再是营销概念,只有约 18% 的人从未体验过任何 AI 工具。用得最多的是线上 AI 虚拟试衣与智能尺码,占 36%;其次是在线上或线下用 AI 测肤与彩妆推荐,占 32%。
真正有意思的是决策方式。58.2% 的人既参考 AI 测评报告,也会听人类导购的建议;纯靠审美直觉的 24%,只信人类顾问的 14.4%,纯靠算法的仅 3.4%。
这个结构说明两件事:消费者要 AI 给精密的信号,比如尺码和成分;但要人来给情感上的信任锚定,比如柜姐、造型师、美妆博主。
产业端的推论同样干脆。时尚品牌的竞争,从“谁更会制造流行”转向“谁更快识别信号、验证信号并响应信号”。
报告把 AI 重构供应链的本质说成“更精准、更快速的信号供给”,而在零售前端,人依然是不可替代的温度媒介。越是技术加速的时代,品牌越要靠有温度的线下顾问、有人文洞察的买手去传递文化判断力。

图源:《中华美学为中国时尚提供产业新动能》(第6页) · 原文
五、中国日常出海,溢价只收 10% 到 25%
趋势五讲出海,对象不是符号,是日常。2025 年泡泡玛特海外营收 162.7 亿元,同比增长 291.9%,海外占比已达 43.8%。截至 2025 年,蜜雪冰城和喜茶海外门店分别达到 4467 家和 100 余家,喜茶还开进了纽约时代广场。SHUSHU/TONG、Uma Wang 在 SSENSE、Dover Street Market 的上架比重也在上升。
国内的反馈却相当冷静。看到中国风在海外流行,42% 的人觉得新奇有趣,35% 认为是深度文化自信,不是盲目狂热。
本土美学渗透率已经很高:72% 的人把东方茶饮当作每日标配,36% 把中式轻养生看作很酷的自我管理,28% 高频把马面裙之类的改良汉服穿进通勤。
但付钱很克制。47.9% 只愿为东方美学品牌付 10% 到 25% 的温和溢价,23% 只接受 10% 以内,15.4% 完全不愿付,愿意付 30% 以上的仅 13.7%。报告由此判断,靠国潮概念攫取高溢价的时代已经结束。愿意付溢价的前提,是品牌保留基本的产品实用价值。
海外愿意买你的日常,国内只肯为你的美学多付一点,这两头都得接住。

图源:《中华美学为中国时尚提供产业新动能》(第7页) · 原文
六、把美学变成能力,要走五道转译
现象讲完,报告进入机制部分。五种能力构成一条价值链:文化资源—审美语言—商品供给—场景体验—品牌意义—全球传播。
审美转译力把中华美学变成当代设计语言。新中式正在“去符号化”,品牌不再堆盘扣刺绣,而是转向传统剪裁与面料,寻找与通勤、商旅的契合点。
代表是十字平面剪裁,以平面直线、落肩、插肩为主,在衣服和身体之间留出流动空间,兼顾体面与舒适。商业上也有印证:江南布衣 2026 财年中期,主打极简中式和片式剪裁的高端女装 LESS 在行业承压下营收大涨 16.3%,销售额 3.94 亿元。
供给创新力把需求变成稳定供给,场景组织力把热度变成线下流量,品牌叙事力把产品价值变成文化意义,全球表达力把中国经验变成别人能参与的生活方式。
这五种能力的次序不是并列,而是串联。前一道转译做不成,后一道就没有原料可用。
文化资源不会自动变成产业资产,中间隔着设计、供给、叙事和市场验证四道关。

图源:《中华美学为中国时尚提供产业新动能》(第8页) · 原文
七、LESS 的三招:结构、面料、不配套
审美转译这块,报告拆得最细的是 LESS。它的做法可以归成三条方法论,条条都冲着日常穿着的痛点去。
第一是以结构替代符号。不做高门槛的复古装束,而是用无侧缝片式剪裁、套头西装、微立领、圆领留白,把中式平面结构和宽松比例转成通勤廓形,既保留辨识度,又降低突兀感。
第二是以功能面料解决穿着痛点。丝绸棉麻易皱难打理,它的解法是传统廓形乘以科技性能面料,套头西装用高比例羊毛混高弹聚酯纤维,兼顾质感与抗皱。
第三是以模块化降低决策门槛。新中式单品确立非成套化原则,一件套头夹克能配中式阔腿裤,也能配西装直筒裤、铅笔裙或牛仔裤,拓宽穿着场景,提高使用频率。
报告给新中式品牌的结论是:只在视觉符号上堆砌,就摆脱不了仪式性装束和拍照道具的定位。剪裁舒适、面料好打理、设计百搭,才可能从一次性文化消费变成高频复购。

图源:《中华美学为中国时尚提供产业新动能》(第9页) · 原文
八、非遗要落地,得能被买、被用、被生产
非遗这条线,报告选的是贵州“村T”。它由设计师杨春林发起,把苗侗服饰做成乡村非遗 T 台秀,是个公益文旅 IP。自 2024 年 7 月启动以来,村T 累计举办走秀 930 余场,全网话题流量突破 160 亿。2026 年央视春晚上,相关节目《吉量》以 40.07% 的平均收视率位居歌舞类首位。
但报告看重的不是传播数据,而是它提供了非遗日常化的三条路径。第一条把真实生活场景变成 T 台,舞台放在乡村田野,模特由村民担任,短视频里的传播效率反而更高。
第二条提取核心视觉元素解决量产难题。苗绣侗锦耗时长成本高,设计师提取苗绣图腾、蜡染几何纹样,用到卫衣、棒球夹克、帆布包这些成熟版型上,从高价工艺品变成高性价比日常服饰。
第三条把线上流量导到线下。通过非遗集市和文创衍生品,截至 2026 年年初,活动所在地黔东南州凯里市累计接待游客超 80 万人次,实现综合文旅收入近 6 亿元。
报告在这里点出了非遗进入时尚的完整链条:文化资源到内容事件,内容事件到产品品类,产品品类到当地供应链,四步缺一步都落不了地。
非遗只有既能被传播,也能被购买、使用、生产,才算进了产业体系。

图源:《中华美学为中国时尚提供产业新动能》(第10页) · 原文
九、供给这端:AI 提效,柔性快反兜底
供给创新力用两个企业案例讲完:森马解决研发端,波司登解决供给端,一个提速一个兜底。
森马联合知衣科技,再用自研的 AIGC 平台“大森-设计大脑”。前端用计算机视觉把社交和电商的海量图像拆成领型、袖型、材质、色彩值等结构化标签,某个标签异常加速、搜索和加购同时上涨时,就判定为上升趋势。
设计端,设计师在绘图板上画草图、输入趋势词,大模型能在 30 秒内输出数张高保真 3D 成衣效果图,同一廓形可以快速切换几十种面料花纹和配色。
这些 3D 图随即变成虚拟资产,评审在线筛款,只对初审后的高潜力款式做实物开发,省掉大量打样与改版的材料工时。
波司登这边,AI 美学大脑把第一版样衣的开发时间从 100 天缩到 27 天,开发成本降低 60% 以上;GiMS 系统连通九成以上设备,大批量订单 7 到 10 天交货。
缺货时系统把小单合并、指挥产线切款,最快傍晚收到指令,工厂 48 小时生产,物流 24 小时送达,72 小时完成补货;再加“云端一盘货”横向调货,把直营店、加盟店、网店的库存打通。
图源:《中华美学为中国时尚提供产业新动能》(第2页) · 原文
十、最后一条护城河:把工艺做成定价权
场景组织和品牌叙事这两块,报告各给了几个案例。场景上,大白兔与徐汇文旅做“唐韵中秋”游园会,豫园把 10 个国创 IP 搬进江南古建街区,46 天引入数十万年轻游客。
运动品牌则走向公共空间:耐克与苏炳添发起跑步挑战,把零售网点做成跑者据点;昂跑、Patagonia 参与上海西岸沿江运动空间共建,带动周边餐饮咖啡客流增长 30%,周末单日客流破 2 万人次。
叙事上最硬的案例是老铺黄金。2025 年收入 273.03 亿元,同比增长 221%,单商场店效和坪效在中国内地全球奢侈品品牌中排名第一。
它的做法是把传统文化、经典美学、极致工艺与黄金的货币属性组合起来,用葫芦、蝴蝶这些经典造型,把金饰从“金价加工费”的克重逻辑里带出来。
与路易威登、爱马仕、卡地亚、宝格丽等五大奢牌的消费者平均重合率超过 80%。这句话的意思是:它抢的不是国内金店,是国际奢牌的客。
出海那端,泡泡玛特的 LABUBU 之外,忧郁系 IP Hirono 靠孤独、脆弱、反叛这些无国界情绪在伦敦巴黎热销;PANE 的上海 TX 淮海店外籍顾客占比稳定在 30% 到 50%。
中国品牌第一次在奢侈品里拿到了自己的解释权,这比卖得多更值钱。
报告原文、完整图表和数据口径都放在运营动脉(www.yydm.cn)上,按标题搜就能打开核对。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。