数字黄金七年涨到1600亿美元,卡在信任转化
 广告
本文解读:《2026数字黄金:开启7000亿美元商机(英)-世界黄金协会》 · 共 38 页 · 原文
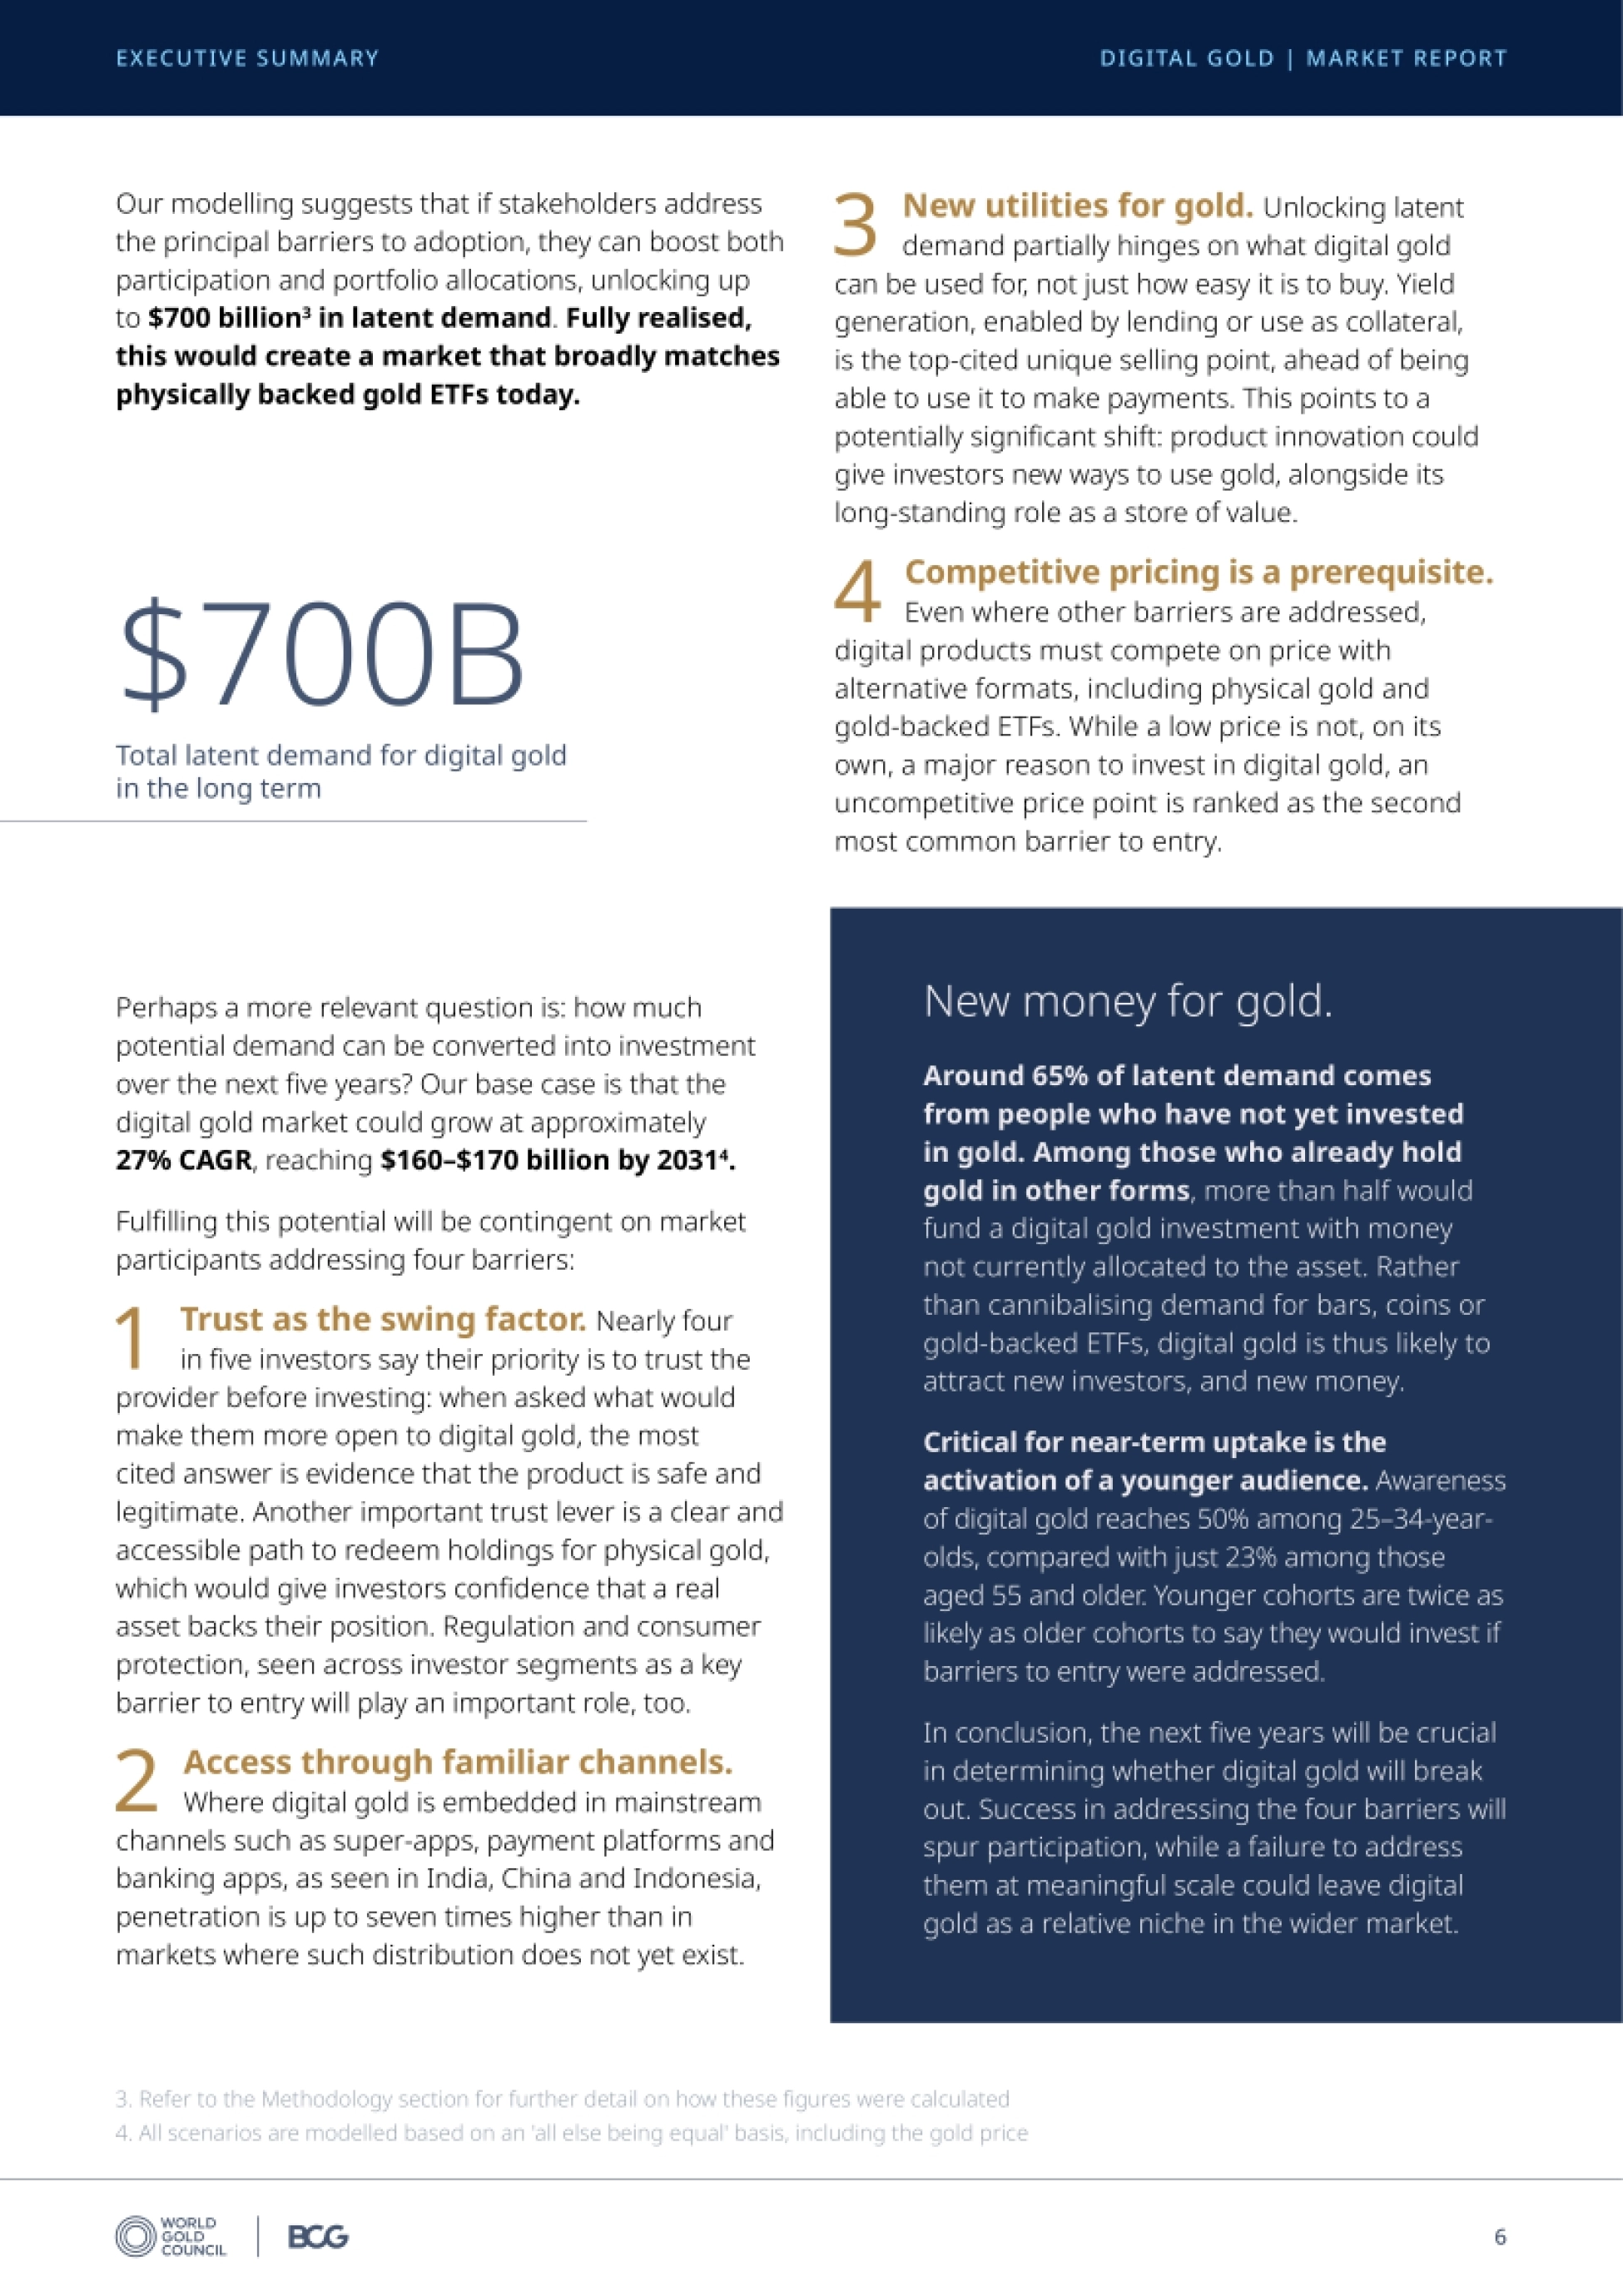
黄金不缺买家,缺的是让买家敢下手的那道门。世界黄金协会这份报告调研了全球超过 12000 名零售投资者、深度访谈 20 位行业专家, 核心结论只有一句话:吸引力很强,但还没有大规模转化。
数字黄金目前的规模是 450 亿至 550 亿美元,对应约 370 吨,约占实物投资黄金市场的 0.4%, 不到 6000 亿美元黄金 ETF 市场的 9%。
可与此同时,近九成受访者表示,条件合适时会考虑投资。这个口子一旦打开, 模型测算出的长期潜在需求高达 7000 亿美元,基本对标今天的实物黄金 ETF 市场。
八成投资者说,投之前先得信得过卖产品的人。
图源:《数字黄金》(第1页)
一、先看清数字黄金到底包括什么
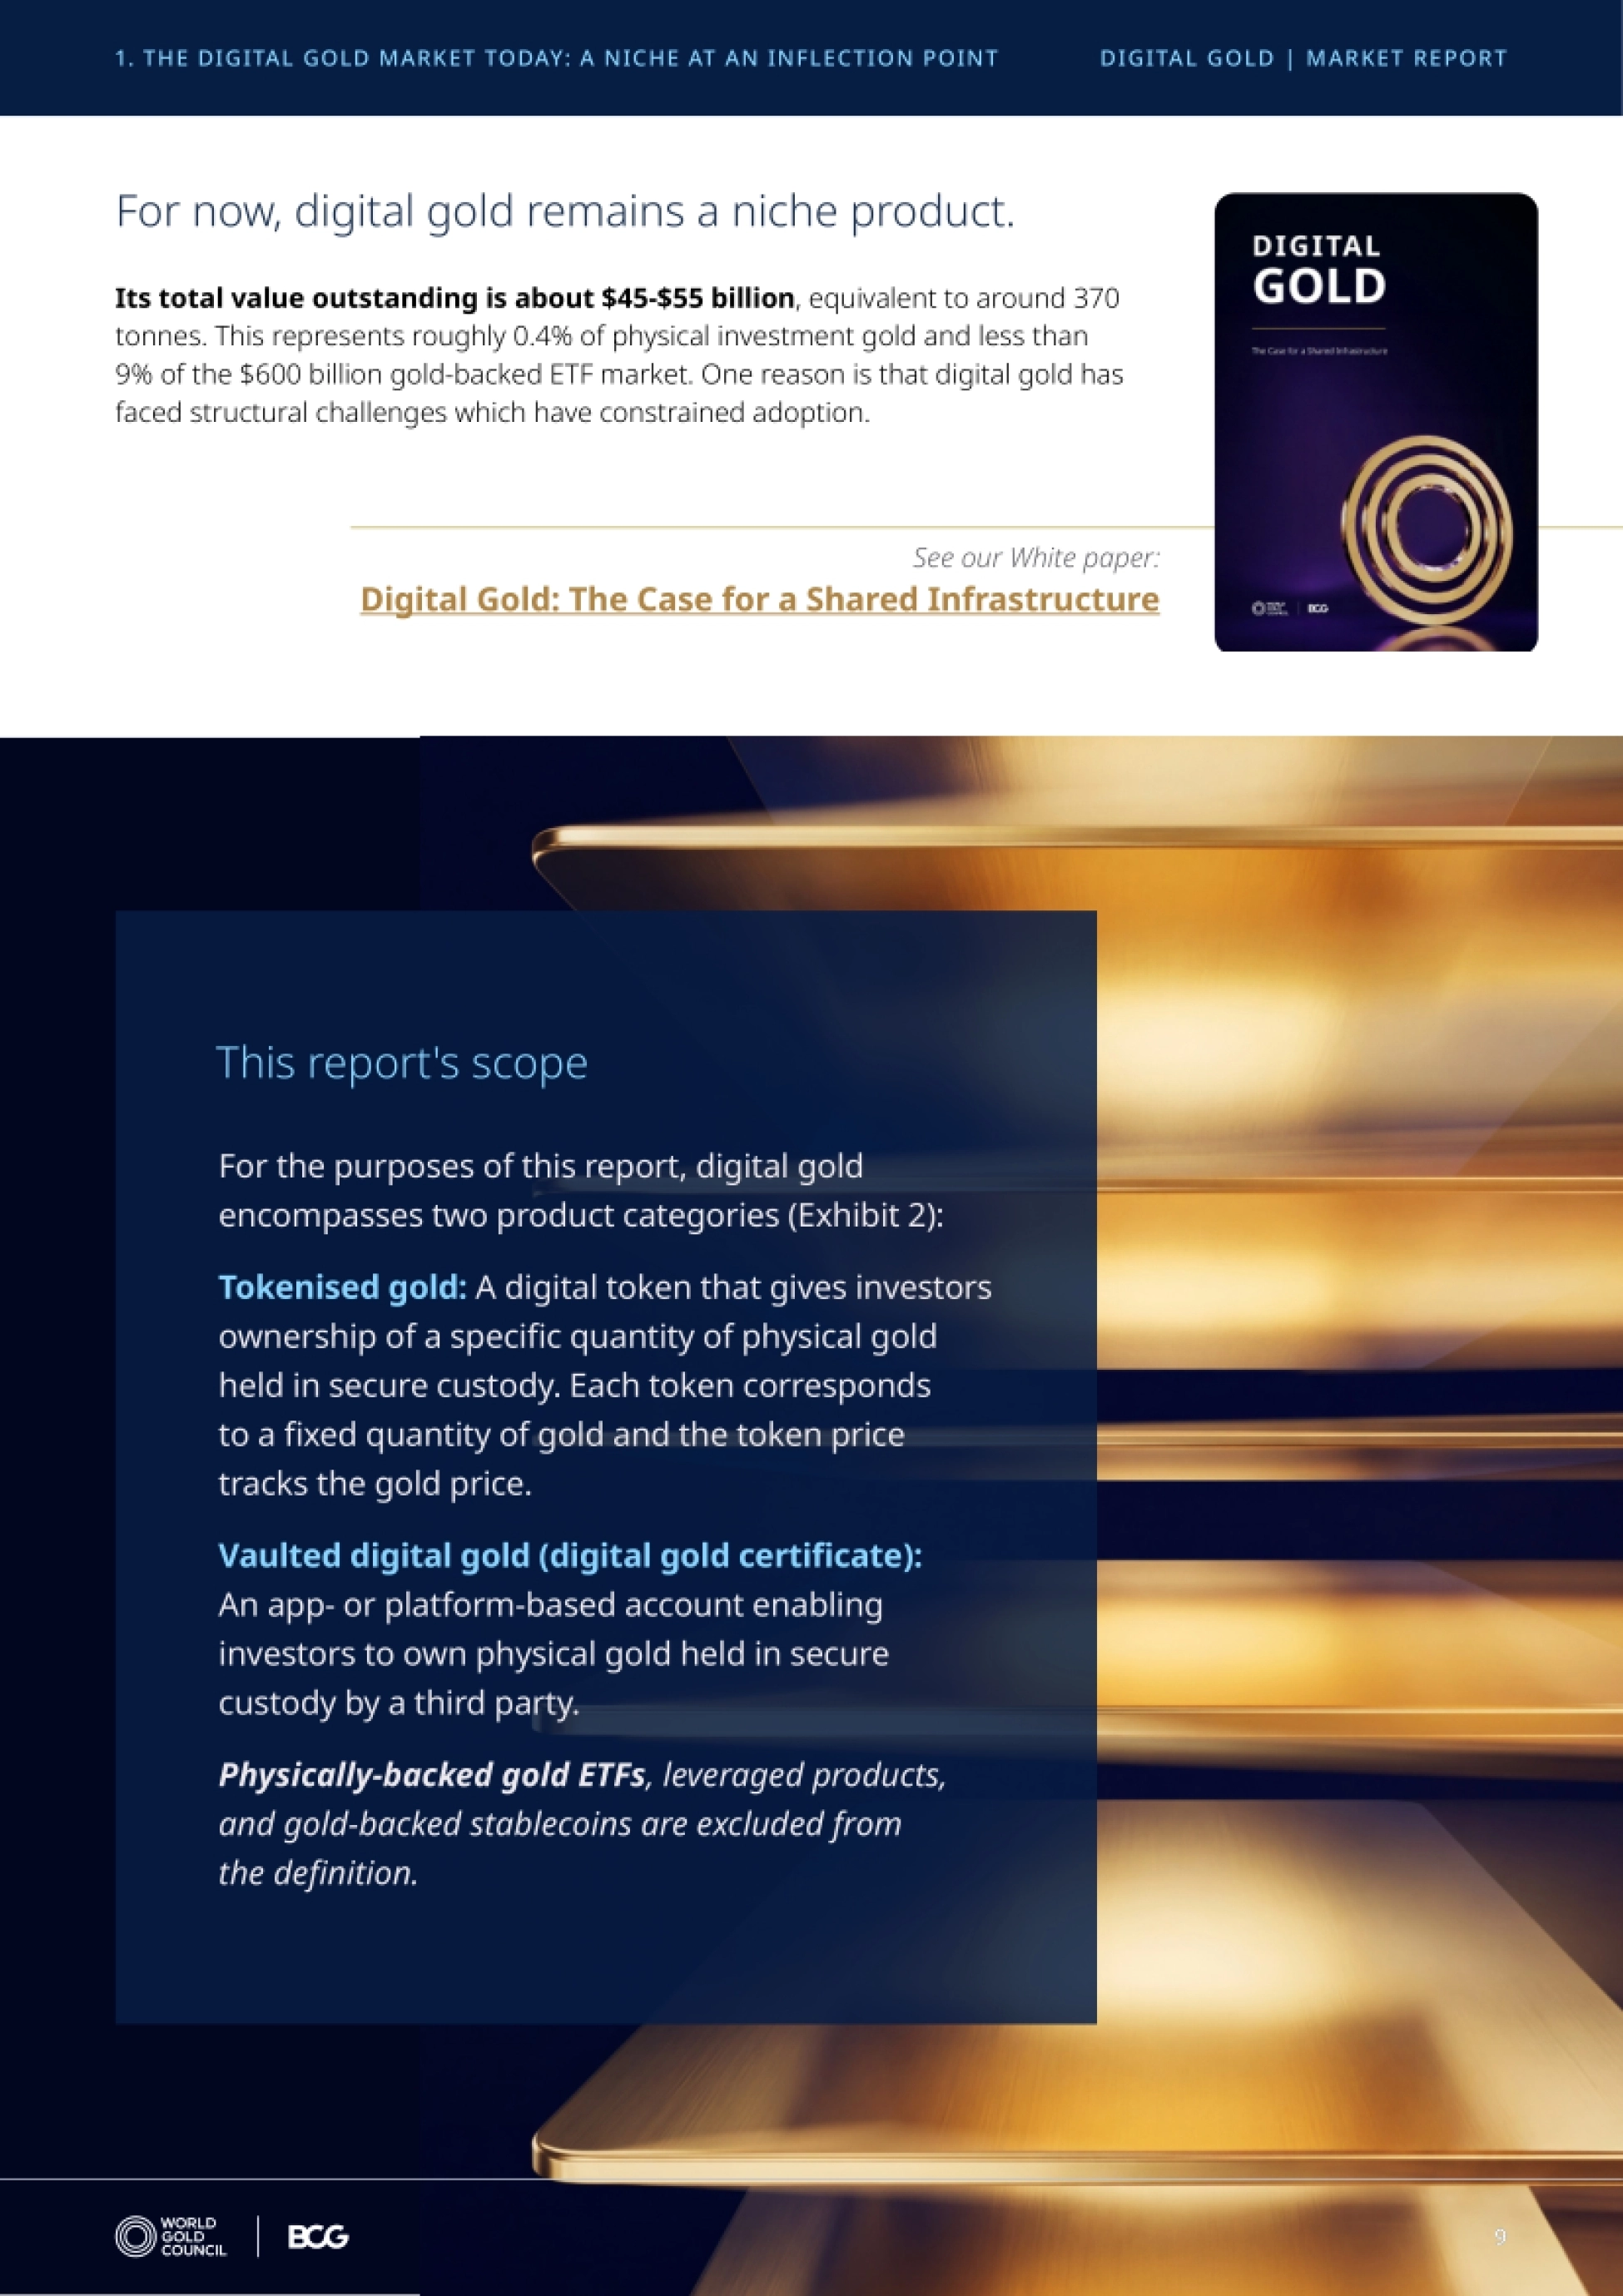
报告把它限定为两类产品,这个边界很重要,否则数会算乱。
第一类是代币化黄金,每枚代币对应托管库中固定数量的实物黄金,代币价格跟踪金价; 第二类是库内数字黄金,本质是 App 或平台上的一本账,投资人持有由第三方托管的实物黄金。
实物支持的黄金 ETF、杠杆产品、黄金稳定币都被排除在外。这个边界划清楚,后面的数据才对得上。两者的成熟度差了一截。库内数字黄金最早可追溯到 2005 年的 BullionVault, 代币化产品如 Paxos Gold 要到 2019 年才出现。
这个时间差直接写在了份额上:库内数字黄金占整个市场的 89%,代币化黄金只占 11%。 而且两类都高度集中,少数几家供应商做了大部分量。
地域上也高度集中,超过一半的库内数字黄金资产在中国、印度和印尼。
代币化黄金看着热闹,账面上其实只占这盘生意的 11%。
图源:《数字黄金》(第2页)
二、代币化黄金 5 倍增长,全靠两个币
虽然份额小,新增的钱几乎都进了代币化这一边。代币化黄金自 2024 年末以来扩张了 5 倍,底层存量规模增长 2.8 倍,从 12 亿美元涨到 60 亿美元, 是这个品类里唯一出现明显加速的形态。
增长高度集中:Tether Gold 和 Paxos Gold 两家今天已占公开代币化黄金市场的 90% 以上, 剩下的发行方加起来不到一成。交易活跃度同步上升,这两个最大代币的合计日交易量在过去一年提升了约 45%。
还有一个判断值得留意:代币化黄金的日均换手率大约是主流黄金 ETF 的 6 倍, 说明持有人是在主动交易,而不只是躺在账上。
机构也在进场。汇丰推出的黄金代币就是一个信号——发币的主体从加密原生公司,扩展到了传统金融机构和价值链上下游。
换手率高 6 倍,说明它更像交易工具,不像储蓄账户。

图源:《数字黄金》(第3页)
三、知道的人多,买的人少,这才是症结
报告的图五把这个反差画得很直白:数字黄金的认知到购买的转化效率,明显低于储蓄、股票、基金、加密货币, 甚至低于实物黄金。
其他产品转化得好,是因为它们已经把结构性障碍解决了,而数字黄金的障碍仍然摆在那里,一个都没拆。认知本身也高度偏向年轻人。25 至 34 岁人群的认知度是 50%,55 岁以上只有 23%, 两头差了 27 个百分点,是整个报告里最大的一个代际落差。
原因不难理解:年轻一代进入金融市场的时点更早,而且默认就是数字渠道。 一位受访者说得直接——新一代口袋里连现金都没有,他们不需要真的把资产拿在手上。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
45 岁以下人群的转化率,大约是 55 岁以上人群的两倍,购买意愿和配置比例也都在 25 至 34 岁这一档见顶。
认知度差 27 个百分点,说明这是个代际问题,不是营销预算问题。
图源:《数字黄金》(第4页)
四、渠道决定渗透率差 7 倍
四道门槛里,渠道这一条的证据最硬,也最容易被复制。在数字黄金被嵌入超级 App、支付平台和银行 App 的市场——报告点名印度、中国、印尼—— 渗透率最高可达没有这类渠道市场的 7 倍,认知度也是两倍以上。
中国的情况是通过微信等平台触达 14 亿级月活用户;印度通过 Paytm、PhonePe、谷歌支付, 印尼通过 Pegadaian 和印尼伊斯兰银行。它们的共同点不是技术,而是手里有现成的用户基数,并且能把单笔金额压到很低, 让黄金第一次可以按零钱的方式买。
反过来,在只通过加密交易所或金商平台销售的市场,认知度明显偏低, 持有也集中在高净值人群——高净值投资者的渗透率约为低净值人群的 2.5 倍。
报告由此给出一句很锋利的话:渠道不仅决定有多少人投资,还决定了投资者是谁,这比单纯的转化率更有含义。
同一个产品,放进银行 App 和放进加密交易所,是两门生意。
图源:《数字黄金》(第5页)
五、信任是最大的杠杆,赎回是信任的凭证
报告用联合分析量化了每道门槛的影响,结论很清楚:四道门槛全部解决, 参与率可提升 13 个百分点,配置比例可提升 2.5 个百分点。
其中单看参与率,类似监管的保护贡献 +5.1 个百分点,赎回通道 +2.1 个百分点, 收益类用途 +1.5 个百分点,支付用途 +0.8 个百分点,抵押用途 +0.5 个百分点。
所以信任的分量最重:近五分之四投资者说,投之前先得信任发行方; 被问及什么会让他们更愿意买时,排第一的答案是“产品安全、合法的证据”。
赎回是把“真的有黄金”这件事证明出来的唯一方式。但今天的赎回条款很受限, 有的地区全球只有一个提货点,最低门槛高到 400 盎司一根金条。
结果是赎回更多起一个担保作用,而不是日常操作。已经提供赎回的发行方说, 这恰恰是客户信任产品的主要原因。
超过 40% 的受访者表示,一次重大的托管失败、欺诈或黑客事件就会击穿他们的信心。 这一条对行业来说,是必须提前防的尾部风险。
信任不是一句品牌口号,是“我随时能把它换成一根金条”。
图源:《数字黄金》(第6页)
六、收益和抵押比支付更快跑出来
第四道门槛是用途。报告发现,解锁潜在需求不只看买得方不方便,更看买来能干什么。
被提及最多的独特卖点是收益:通过出借或作为抵押品赚回报,排在“能用来付款”之前, 这指向一个可能很重要的转变——产品创新能给黄金添上新用途,而不只是继续当保值工具。
这不是空想。PAXG 和 XAUT 已经可以在 Aave 这类平台上作为抵押品,该平台一家就持有代币化黄金 DeFi 存款的一半以上;2026 年初,以 XAUT 借款的需求多次顶到平台供应上限。
2026 年 9 月,加密借贷平台 Arch Lending 也开始接受 PAXG 和 XAUT 作为贷款抵押, 趋势正在从去中心化平台往中心化平台扩散。再往前一步的是 Paxos Labs,它推出了 PAXGy,把收益直接做进一个由 PAXG 支持的代币里, 底层通过向机构借款人出借黄金获得回报。
支付方向反而进展最慢。历史上卡住黄金支付的两件事——建基础设施、说服商户接受—— 被加密货币和稳定币这十年的发展顺手解决了:区块链已经铺好通道,金代币能换成稳定币, 商户收到的是法币等价物,根本不用持有黄金。
投资人要的不是能花的黄金,是能生息的黄金。
图源:《数字黄金》(第7页)
七、数字化不自动等于便宜
最后一道门槛是成本,报告在这里说了句得罪人的实话:数字化本身并不降低成本基础, 因为采购、托管和合规成本基本没变。
实物黄金的成本结构是另一套:金币和小金条要付几个百分点的溢价,再加上持续的保管和保险费用, 两者加起来往往比数字产品的费率还重。
数字黄金的定价能不能守住,取决于两个变量。一是托管资产规模,规模越大, 采购、托管和合规成本可以摊薄,供给侧形成规模经济;二是换手率, 持有越频繁周转,价值链上能捕捉的价值越多。
报告还提到,一些数字黄金供应商并不把用户费用当作主要收入来源, 而是试着从其他中介环节收费,这为价格留出了空间。
但价格不能太离谱。报告明确指出,低价本身不构成投资理由, 可价格没有竞争力,却被列为第二大入场障碍。
便宜换不来客户,但贵一定会赶走客户。

图源:《数字黄金》(第8页)
八、2031 年 1600 亿:基准、乐观、悲观三种账
两者共享同一套结构性顺风:年轻一代进场更早,也更习惯在手机上配置资产, 真正分岔的只是四道门槛掉得快还是慢。
基准情形下,零售数字黄金市场从现在约 450 亿至 550 亿美元,增长到 2031 年的 1600 亿至 1700 亿美元, 年增速约 27%,规模超过今天黄金 ETF 市场的四分之一。
乐观情形是 2031 年达到 2700 亿至 2800 亿美元,前提是消费者保护更强、全球监管框架趋同、 实物赎回通道全面打开,成本低于替代品,新用途规模落地。
悲观情形是 700 亿至 800 亿美元,只靠数字人口和财富增长的自然推力,门槛基本没动。换句话说,悲观情形与其他两种之间的差额,就是被转化掉的潜在需求的价值。
报告还专门算了替代效应:扣除被分流的存量,基准情形对应的是约 950 亿美元真正的新增需求, 这和当年黄金 ETF 靠一个新品类自己长出一个市场的路径很像。
三种情景的差距不在顺风有多大,在门槛掉得多快。
图源:《数字黄金》(第9页)
九、六成五是没买过黄金的人
这份报告最有价值的发现之一,是潜在需求来自哪里。大约 65% 的潜在需求来自还没有投资过黄金的人。在已经持有黄金的群体里, 超过一半会用手头没有配置在该资产上的钱去买数字黄金。
这意味着数字黄金更可能是做大黄金市场,而不是瓜分黄金市场。 一个品类如果主要靠截留存量,那它的天花板就是原有市场的份额。
数据也支持这个判断:52% 的现有数字黄金持有人,在第一次购买之前没有持有任何形式的黄金; 其中 92% 在买了数字黄金之后,又去买了其他形式的黄金。
所以它更像一道门,把人带进实物金条、金币和 ETF 的世界,而不是从原有持仓里切走一块。 报告里一位金商的原话是,买过 Tether 或 Paxos 的人里,很多原本永远不会去买黄金 ETF 或一根金条。
不同群体的痛点也不一样:黄金投资者最在意赎回,数字资产投资者最在意收益。 这解释了为什么产品设计不能只有一套模板。
报告同时提示了监管信号:印尼已推出专门的数字黄金监管制度,英国金融行为监管局就代币化黄金启动意见征询, 香港承诺把黄金支持代币纳入其代币化投资产品框架。
完整的三情景模型、四道门槛的量化拆解与全部图表,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
六成五是从来没买过黄金的人,这才是这门生意真正的增量。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。