


深圳写字楼空置率降到22.9%,租金还在跌
 广告
本文解读:《2026年第三季度深圳房地产市场回顾报告-世邦魏理仕》 · 共 20 页 · 原文
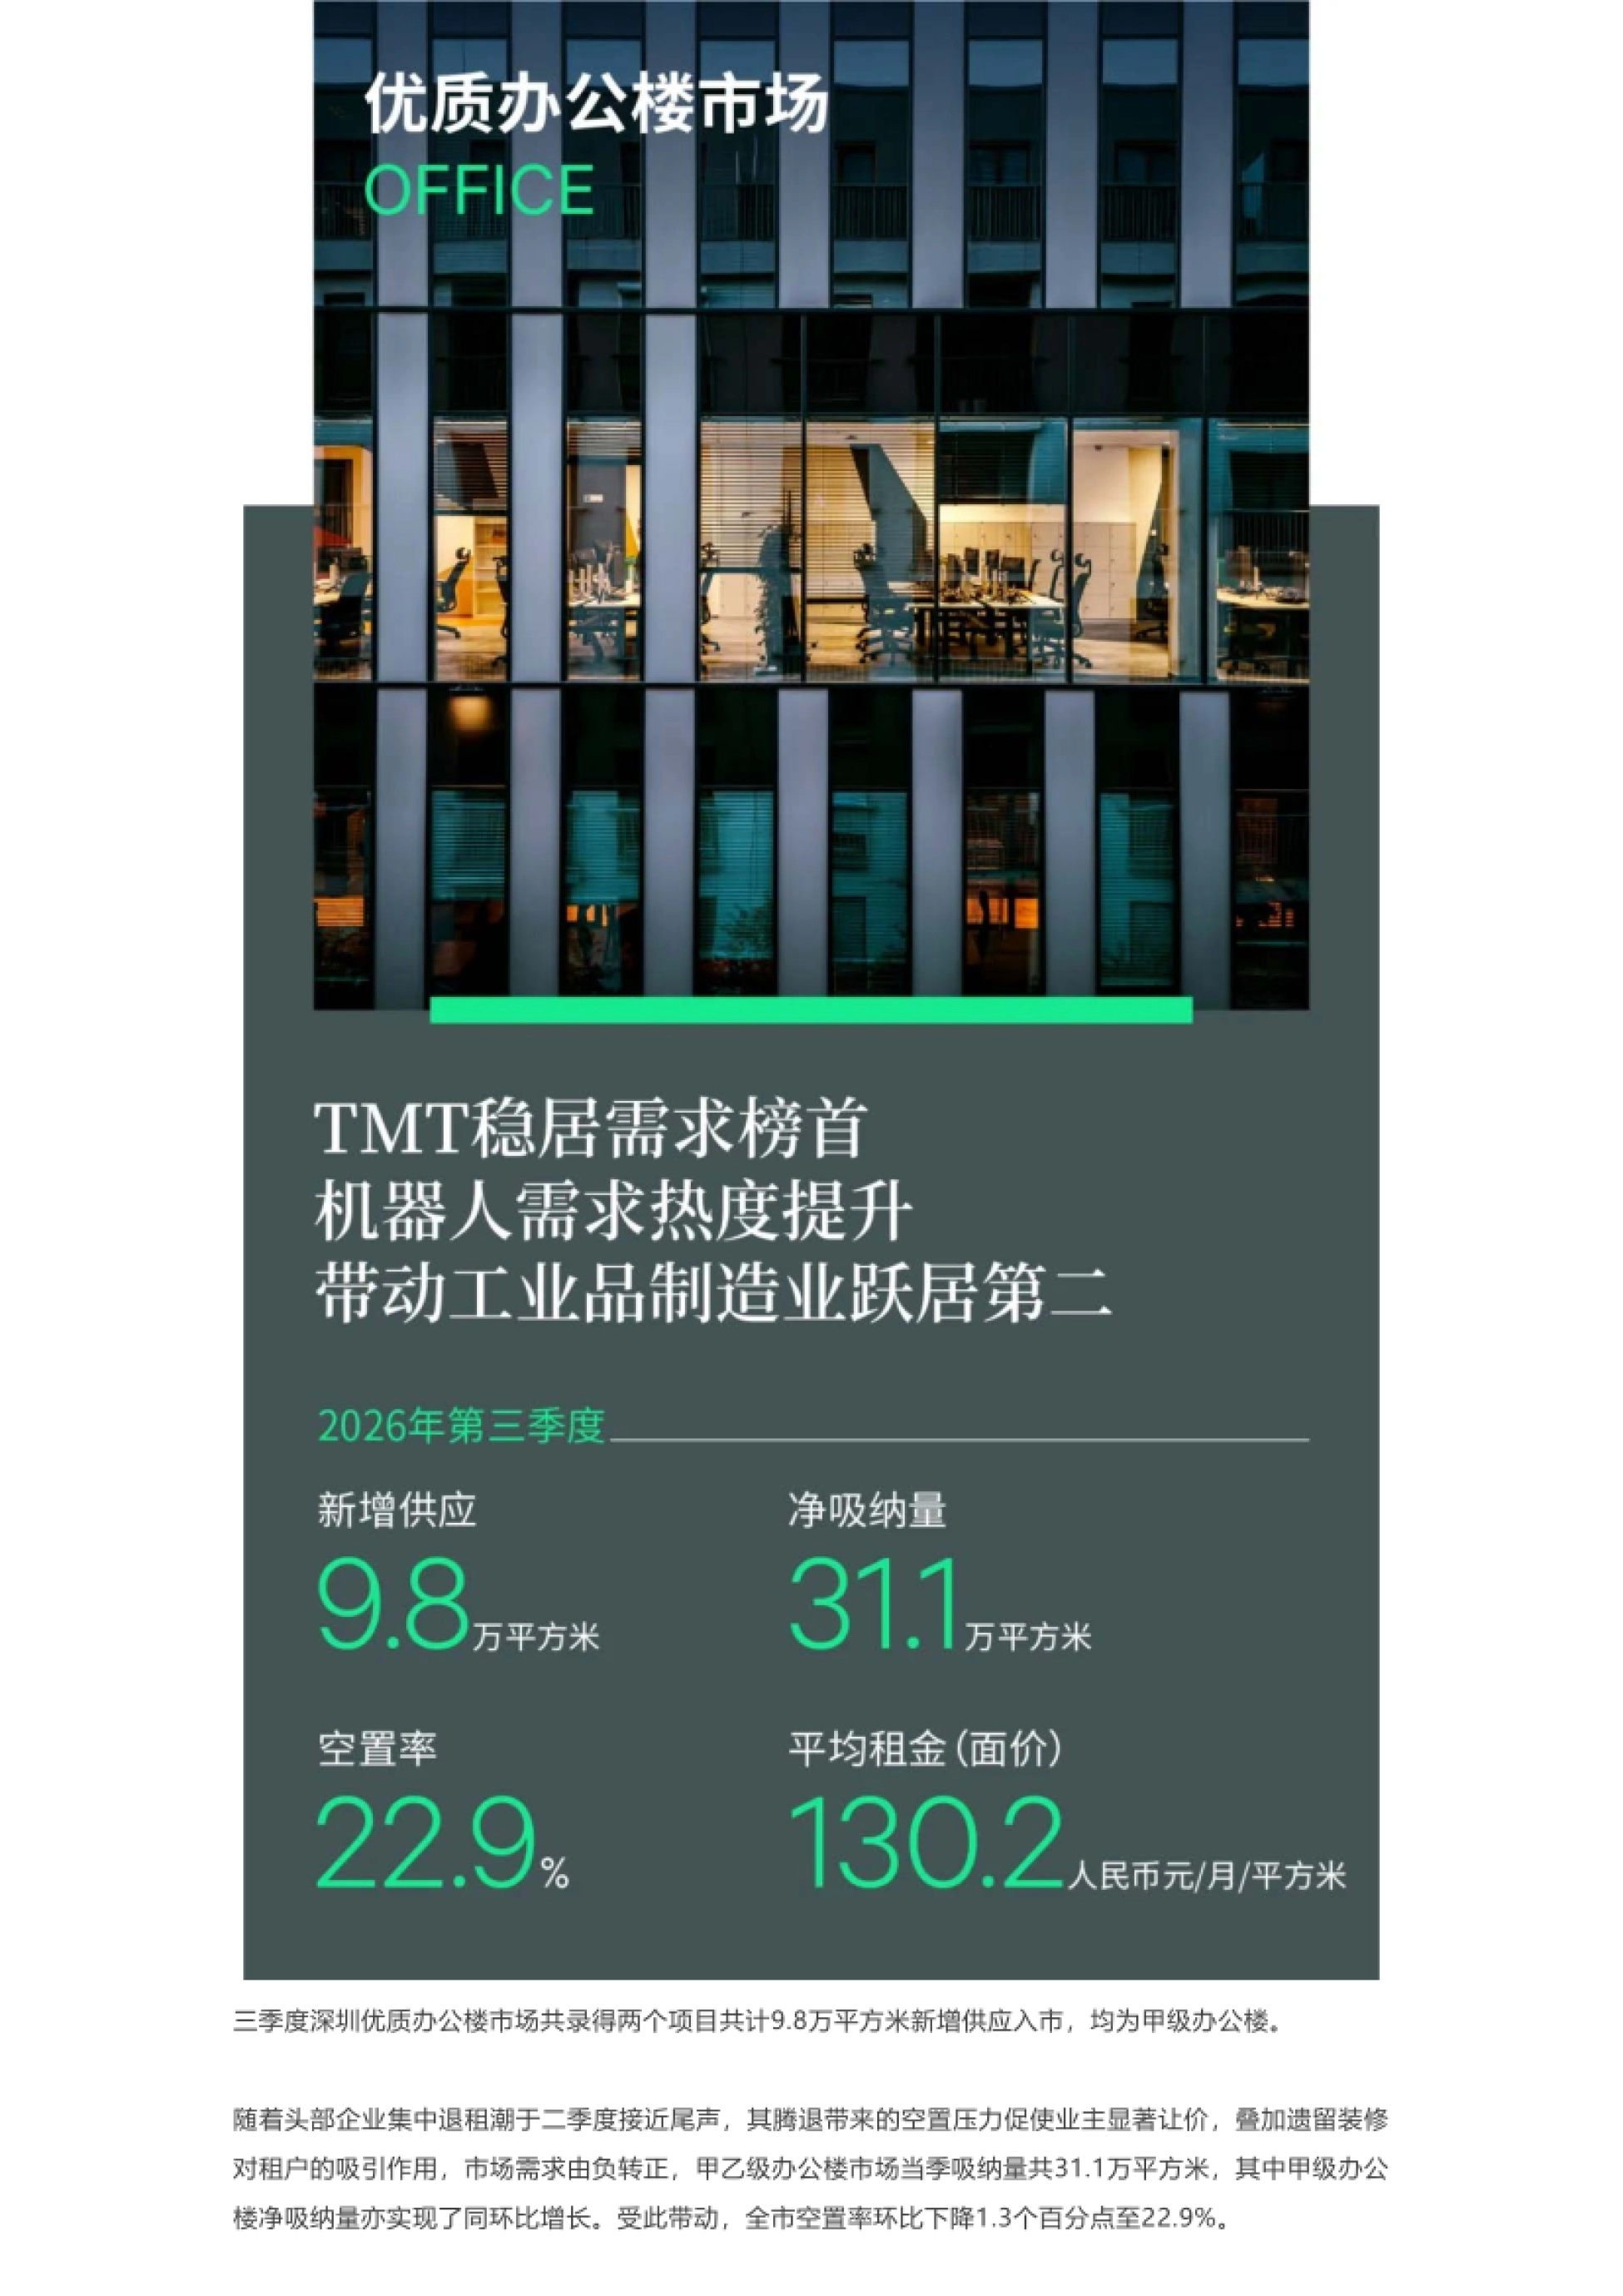
深圳写字楼这一季的量回来了,价格没回来。世邦魏理仕这份三季度回顾给出的核心数字是:甲乙级办公楼净吸纳量合计 31.1 万平方米,需求由负转正, 全市空置率环比下降 1.3 个百分点至 22.9%;同期平均租金环比再跌 2.0%, 降到每月每平方米 130.2 元。
转折点来自供给侧让步。头部企业集中退租潮在二季度接近尾声,腾退出来的空置压力逼着业主显著让价, 叠加遗留装修对租户的吸引力,才有了这一轮的成交放量。
零售和高标仓是两种不同的走法:零售空置率已经低到 4.1%,靠的是餐饮和体验业态填场; 高标仓吸纳量同比涨逾九倍,租金反而跌了 11.2%。
需求回暖是真的,但它是降价买来的,不是需求自己长出来的。
图源:《2026年第三季度深圳房地产市场回顾报告》(第1页)
一、空置率降了 1.3 个百分点,租金还在跌
三季度优质办公楼市场只有两个项目入市,合计 9.8 万平方米,都是甲级。供应不算多,但需求结构变了。甲乙级净吸纳量 31.1 万平方米,甲级也实现了同比和环比双增长, 空置率从高位回落 1.3 个百分点到 22.9%。
价格端完全是另一幅画面。全市平均租金环比下跌 2.0% 至每月每平方米 130.2 元, 好消息是跌幅比上季收窄了 1.4 个百分点,说明下探的速度在放慢。
片区之间分化明显。高新园片区上季度有头部租户搬出,加上租金调整刺激去化迅速,蹿升至全市第三; 福田中心区租金水平高、新增需求增长较慢,两地降幅居前。
罗湖是少数方向感变好的区域,需求好转之后,租金跌势开始放缓。
22.9% 的空置率仍然是租户市场,业主没有涨价的本钱。

图源:《2026年第三季度深圳房地产市场回顾报告》(第2页)
二、科技互联网占 18.9%,机器人把制造业顶到第二
需求行业结构里,科技互联网稳居第一,需求占比 18.9%,驱动力是数字化转型和 AI 技术演进。它的增量集中在三个赛道:系统解决方案、人工智能、芯片与半导体,也是新设企业数量最多的领域。
系统解决方案主要对应智能硬件和空间智能场景,另有少量覆盖医疗、电力、金融的软件开发需求; 人工智能由创业潮和场景落地带动,基本压在垂直应用层。
第二名换人了。机器人需求快速升温,带动工业品制造业跃居第二,而且以中大型规模的租赁需求为主。
第三梯队是消费品、专业服务与金融业:消费品来自服饰与珠宝企业,专业服务来自企业端扩张衍生的咨询机构, 金融业则由基金类企业主导。
这组结构说明写字楼的需求正在跟着产业风口走,而不是跟着传统金融和专业服务走。
写字楼的租户名单,其实是一张本地产业结构图。
图源:《2026年第三季度深圳房地产市场回顾报告》(第3页)
三、搬迁占八成,六成面积来自本地企业
从租赁类型看,这一季的成交主要不是新设,而是搬家。部分项目显著的租金价格调整推动搬迁需求占比超过八成,其中升级搬迁超过四成。 与此同时,消费品和 TMT 头部企业的扩租,让扩张需求的比例有所上升。
企业来源上,本地企业以六成以上的面积占比构成需求基本盘,中小型企业继续是需求主力。
片区分布也在重排:西丽、清水河等非核心区域新近交付项目去化快速增长; 前海凭借租金优势和归巢政策保持全市去化量第二;高新园则因租金显著调整冲到第三。
把这三条放在一起看,逻辑就清楚了——价格是唯一的杠杆,产业禀赋和区位反而是加分项。
搬迁占八成意味着这是存量再分配,整块新增需求并没有回来。

图源:《2026年第三季度深圳房地产市场回顾报告》(第4页)
四、零售空置率 4.1%,餐饮连坐四季第一
零售物业这一季没有新增供应,存量项目表现总体稳定,空置率环比再改善 0.2 个百分点至 4.1% 的低位, 单季净吸纳量 2.7 万平方米。
需求结构里,餐饮以 40.6% 的成交占比连续第四个季度位居首位,领先第二大业态零售 4.1 个百分点。
体验类业态占比本季升到 22.0%,是 2020 年以来的新高。面对零售品牌退租压力, 业主正加快引入高粘性、高频次的餐饮及生活服务租户,以对冲空置,同时拉高到访频次和停留时长。
餐饮内部,中餐、茶饮与简餐是前三大细分。中餐仍以高性价比的江西菜、湖南菜为主导,消费降级还在延续; 茶饮扩张由茶颜悦色、茉莉奶白与椿田熟成茶行三大品牌驱动。
体验业态里,美容保健占比升到 9.6%,涵盖美甲、美睫及男女美发;娱乐类稳定在 5.0% 以上, 集中于大头贴、KTV 和拼豆 DIY。值得注意的还有新鲜零食,金粒门与威廉叔叔本季新增多家门店,客流表现旺盛。
4.1% 的空置率不是消费变强了,是商场的租户结构换了。

图源:《2026年第三季度深圳房地产市场回顾报告》(第5页)
五、零售租金微跌 0.3%,珠宝和户外最活跃
整体市场仍是以价换量,但落到项目层面是分化的。
多数项目得益于稳定的出租率,租金表现稳定;核心区及次级核心区的一些成熟项目, 为应对片区内经营不断向好的新项目竞争,主动下调首层租金招租,把全市首层平均租金拉低 0.3%, 到每天每平方米 17.5 元。
零售业态方面,健康意识提升带动户外体验需求活跃,同时悦己和投资双重驱动的黄金购买需求延续, 服饰与珠宝首饰是前两大细分来源。
服饰仍以国内品牌为主,国际品牌新开集中落在高品质购物中心;运动户外延续连锁化扩张, 品牌分布分散,覆盖 FILA、昂跑、SALOMON、The North Face 与 Champion。
珠宝首饰以周大福、六福珠宝等连锁黄金品牌为主。这条线的稳定性,是零售空置率能压在低位的关键之一。
首层租金只跌 0.3%,说明降价的主动权已经回到业主手里一点。

图源:《2026年第三季度深圳房地产市场回顾报告》(第6页)
六、高标仓吸纳涨九倍,租金跌 11.2%
高标仓这一季无新增供应,需求端改善明显:净吸纳量 12.9 万平方米,同比、环比分别增长逾九倍和 3 倍, 空置率环比改善 3.1 个百分点至 22.0%。
增量主要来自第三方物流以及机械及机器人制造企业,另有少量粮食类租户扩租。一个反直觉的细节是:进出口贸易的高景气并没有等量转成保税仓储需求,本季新增需求全部落在非保税仓。
原因在货种。前 8 个月进口额同比增长逾 30%,但占比超六成的主力货种是电子元件、电脑零部件等 AI 算力硬件, 货物从口岸直达工厂,保税仓储环节被整体跳过。
出口端,前 8 个月对美进出口增长 15.1%,但出口货品以小体积、周转快的产品为主, 叠加海外仓需求分流,对仓储面积的拉动有限;关税政策波动也让企业扩张保持谨慎。
结果是价格继续让步:全市平均租金环比下跌 11.2% 至每月每平方米 39.7 元,跌幅比上季显著扩大。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
货是从口岸直接进工厂的,仓库根本没进这条链路。

图源:《2026年第三季度深圳房地产市场回顾报告》(第7页)
七、东莞惠州也在让价,环深格局在重排
把视线放到临深,去化靠的还是价格。东莞三季度有两个项目交付,都在东片区,合计约 19.4 万平方米。其中一个因吸引从深圳迁入的跨境电商客户而满租, 另一个也实现了部分租赁。
需求面不错,全市净吸纳量 18.6 万平方米,空置率环比改善 0.3 个百分点至 15.1%; 但新增供应叠加存量空置上升,加上周边城市低价供应分流,业主普遍大幅让价, 平均租金环比下跌 18.8% 至每月每平方米 33.5 元。
惠州本季无新增供应,以价换量撬动了需求快速释放,净吸纳量 20.9 万平方米,延续上季高位。
需求来自家电板块的海外业务、汽车制造业,以及厂房升级带来的 3C 产品制造企业存储需求; 租金环比下跌 19.7% 至每月每平方米 23.2 元,博罗片区因距核心区较远跌幅居各片区之首。
深圳的仓库租金是环深的三到四倍,价差自己会把货推出去。

图源:《2026年第三季度深圳房地产市场回顾报告》(第8页)
八、大宗交易 19.6 亿:企业买家买了近九成
三季度深圳大宗交易共 7 宗,总额约人民币 19.6 亿元,环比下降 7.5%,同比降幅明显,但市场仍有活跃度。结构上最值得注意的是拍卖类交易,共 4 宗,交易额占比 25.9%,说明资产处置仍是重要来源, 突出的价格折让是它的核心吸引力。
资产类型上办公楼继续主导,交易金额 13.6 亿元、占比 69.0%,本季最大金额的单笔交易也来自办公楼, 且两个项目都在核心区。
参与主体方面,按金额统计企业买家占 88.8%,本季买方全部为内资,包括金融机构和科技企业; 卖方结构高度集中,房地产公司占 90.4%,困境房企以价换量的去化路径仍在延续。
交易方式受大额办公楼带动,加上拍卖资产多以分层分套形式散售,散售类交易按金额计占 80.2%。片区上,核心区及次级核心区的优质办公与商业物业仍受投资者和自用买家青睐, 处置类资产则多在非核心区,以工业和住宅为主。
卖方九成是房企,买方九成是企业自用——这是一场定向的资产转移。
图源:《2026年第三季度深圳房地产市场回顾报告》(第9页)
九、四条线的共同点是价格换空间
把四个板块放在一张表里,结论相当一致。写字楼量升价跌,空置率仍有两成以上;零售量平价稳,因为租户结构换成了高频刚需; 高标仓量大价崩,因为货流路径绕开了仓库;大宗交易缩量,却靠折价维持了成交。
对租户来说,这一季是可以谈条件的窗口。写字楼搬迁成本被业主让价覆盖了大半, 零售品牌进场的首层租金也在松动,仓储租户能用更低价格锁定更长周期。
对业主来说,挑战是现金流而不是出租率。以价换量能换来面积去化,但租金单价回不去, 资产估值和再融资都会受压。
报告没有给下一季的预测,但从数据能看到两个观察点:一是头部租户退租潮结束后, 甲级写字楼的净吸纳能否连续两个季度为正;二是高标仓在保税需求缺失的情况下,新增供应节奏会不会放缓。
完整版的四条业务线图表、片区数据与全部明细表都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
深圳这一轮不是需求复苏,是一次全市场重新定价。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







