AI穿搭为什么总翻车?30页报告讲透真实需求
 广告
本文解读:《AI+服饰消费新纪元》 · 共 30 页 · 原文
AI穿搭火了一年,最出圈的内容不是好看,是翻车。艺恩这份《算法定义时尚:2026 AI+服饰消费新纪元》2026年4月发布,共30页,分行业变局、用户真相、营销实录三章。
它给出的第一组数字就能说明热度:近一年"AI+服饰"社媒声量从81.7万涨到365.1万,增长347%,互动量从3.65亿涨到对应量级。但报告也没有回避另一面。用户最在意的是推荐精准度,占72.5%;负面内容的头号槽点是"审美离谱、脱离现实"。
AI能解决"明天穿什么",却还解决不了"这样穿对不对"。
图源:《AI+服饰消费新纪元》(第1页)
一、从体感试衣到全链路智慧化,走了十五年
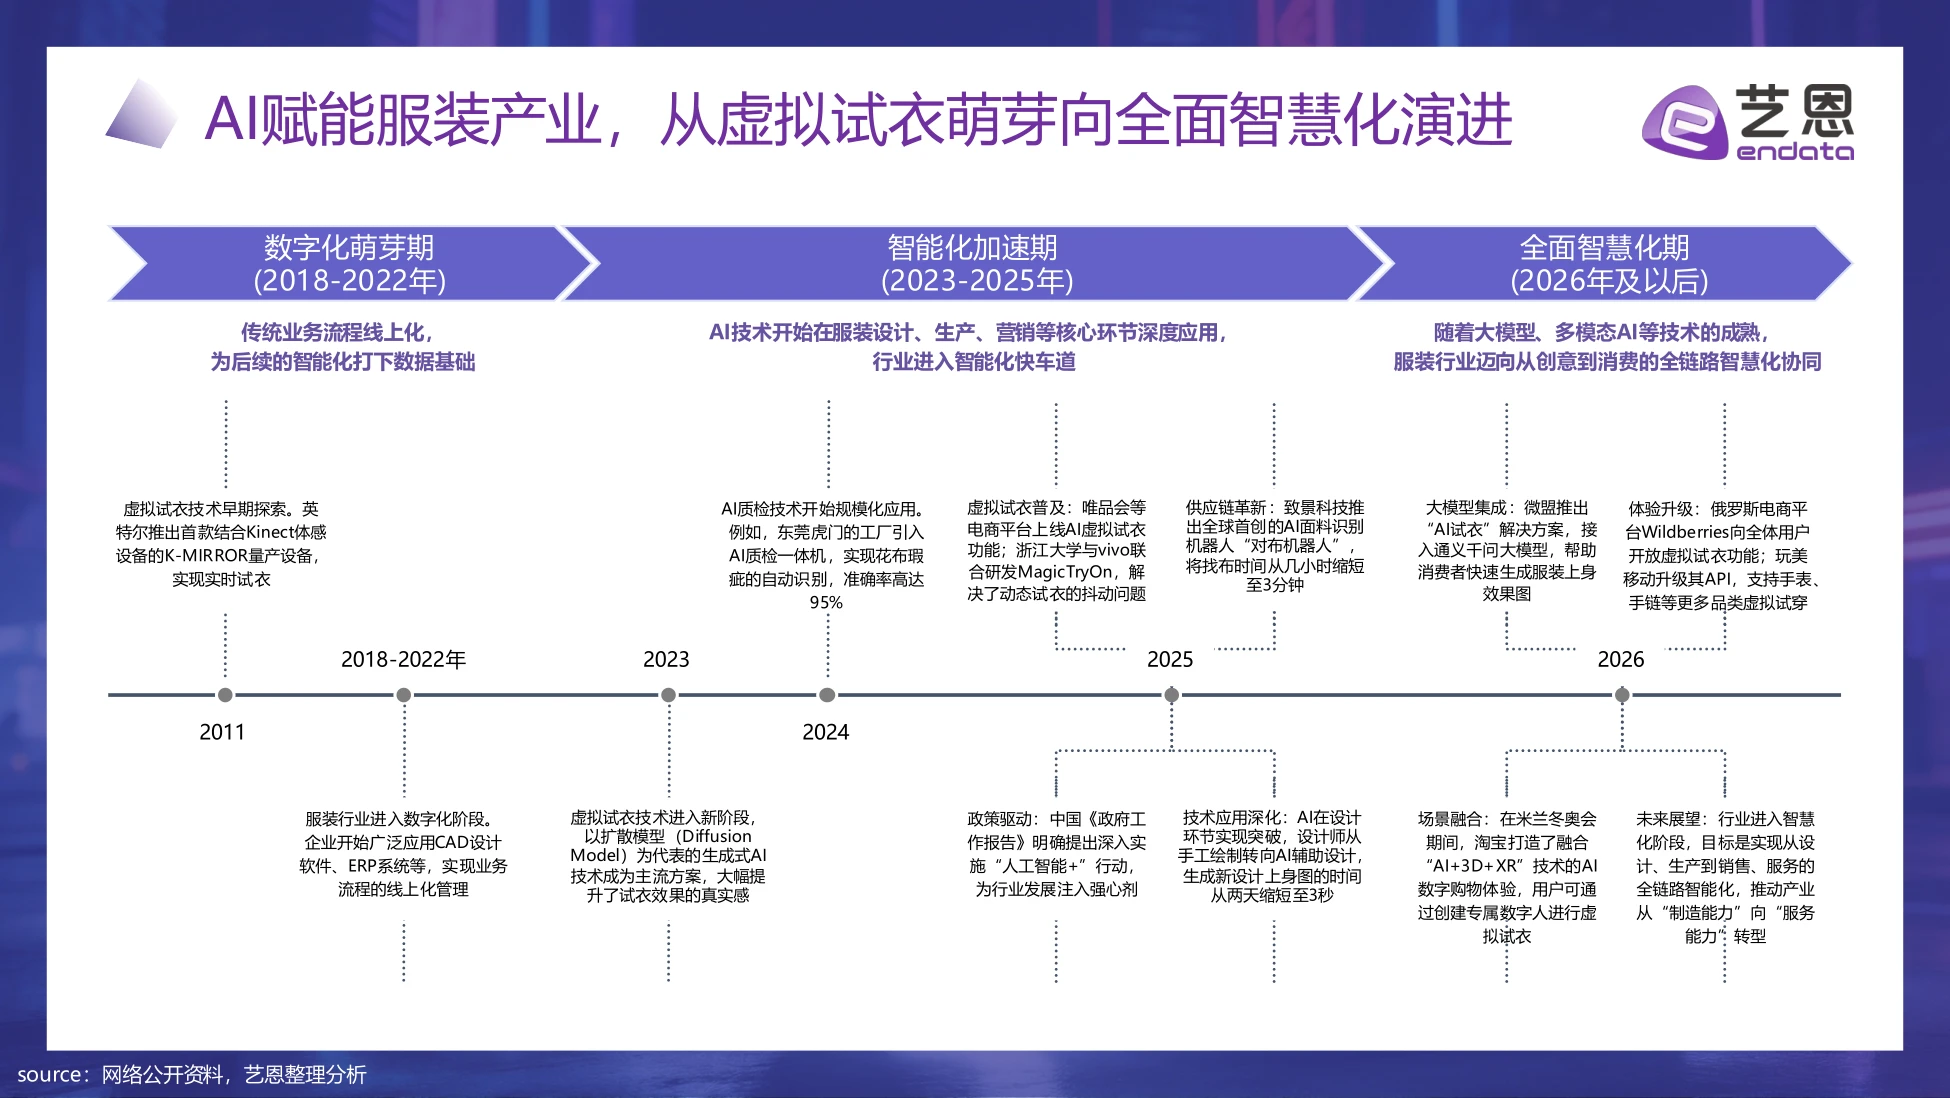
报告把AI与服装的结合分成三段。2011年是数字化萌芽,英特尔推出结合Kinect体感设备的K-MIRROR量产设备,实现实时试衣。2018到2022年是数字化阶段。企业开始广泛应用CAD设计软件、ERP系统,把业务流程线上化,为后续智能化打下数据基础。
2023年起进入智能化加速期。以扩散模型为代表的生成式AI成为虚拟试衣主流方案,试衣效果的真实感大幅提升。同年AI质检开始规模化应用。东莞虎门的工厂引入AI质检一体机,实现花布瑕疵自动识别,准确率高达95%。
效率提升的幅度很夸张。设计师从手工绘制转向AI辅助设计,生成新设计上身图的时间从两天缩短到3秒。供应链也被改写。致景科技推出AI面料识别机器人"对布机器人",把找布时间从几小时缩短到3分钟。
图源:《AI+服饰消费新纪元》(第6页)
二、三个引擎一起推,缺一个都跑不起来
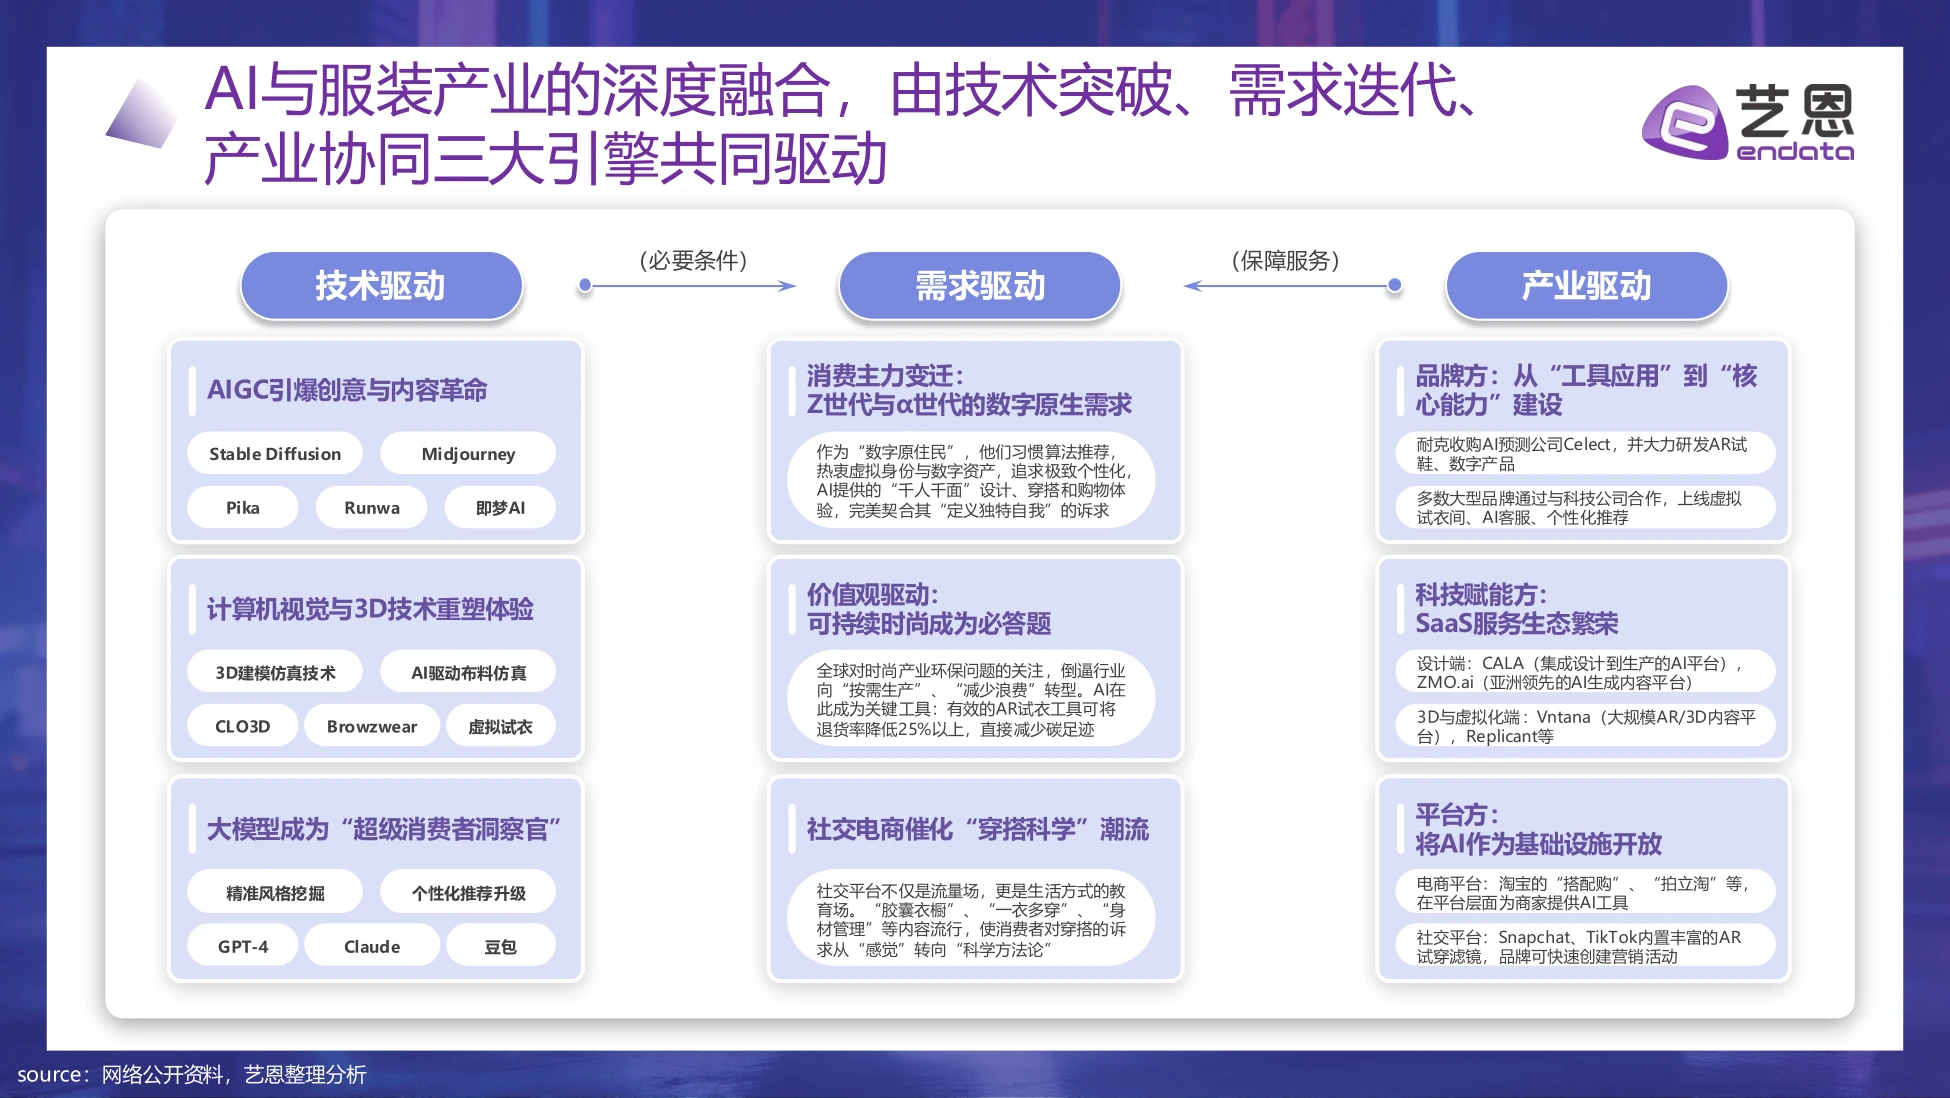
报告认为融合由技术突破、需求迭代、产业协同三大引擎共同驱动。技术端分三块。AIGC负责创意与内容革命,代表工具是Stable Diffusion、Midjourney、Pika、Runway、即梦AI。
计算机视觉与3D技术负责体验,包括3D建模仿真、AI驱动布料仿真、CLO3D与Browzwear这类虚拟试衣工具。大模型则充当"超级消费者洞察官",做风格挖掘与个性化推荐。
需求端的变化来自人。Z世代与α世代是数字原住民,习惯算法推荐、热衷虚拟身份、追求极致个性化,AI的"千人千面"正好契合他们定义独特自我的诉求。
价值观也在推。全球对时尚环保的关注倒逼行业转向按需生产,报告提到有效的AR试衣工具可将退货率降低25%以上。产业端的特征是分层。品牌方从工具应用走向核心能力建设,科技赋能方的SaaS生态繁荣,平台方则把AI当基础设施开放。
图源:《AI+服饰消费新纪元》(第7页)
三、设计、生产、营销、服务,四端都被穿透
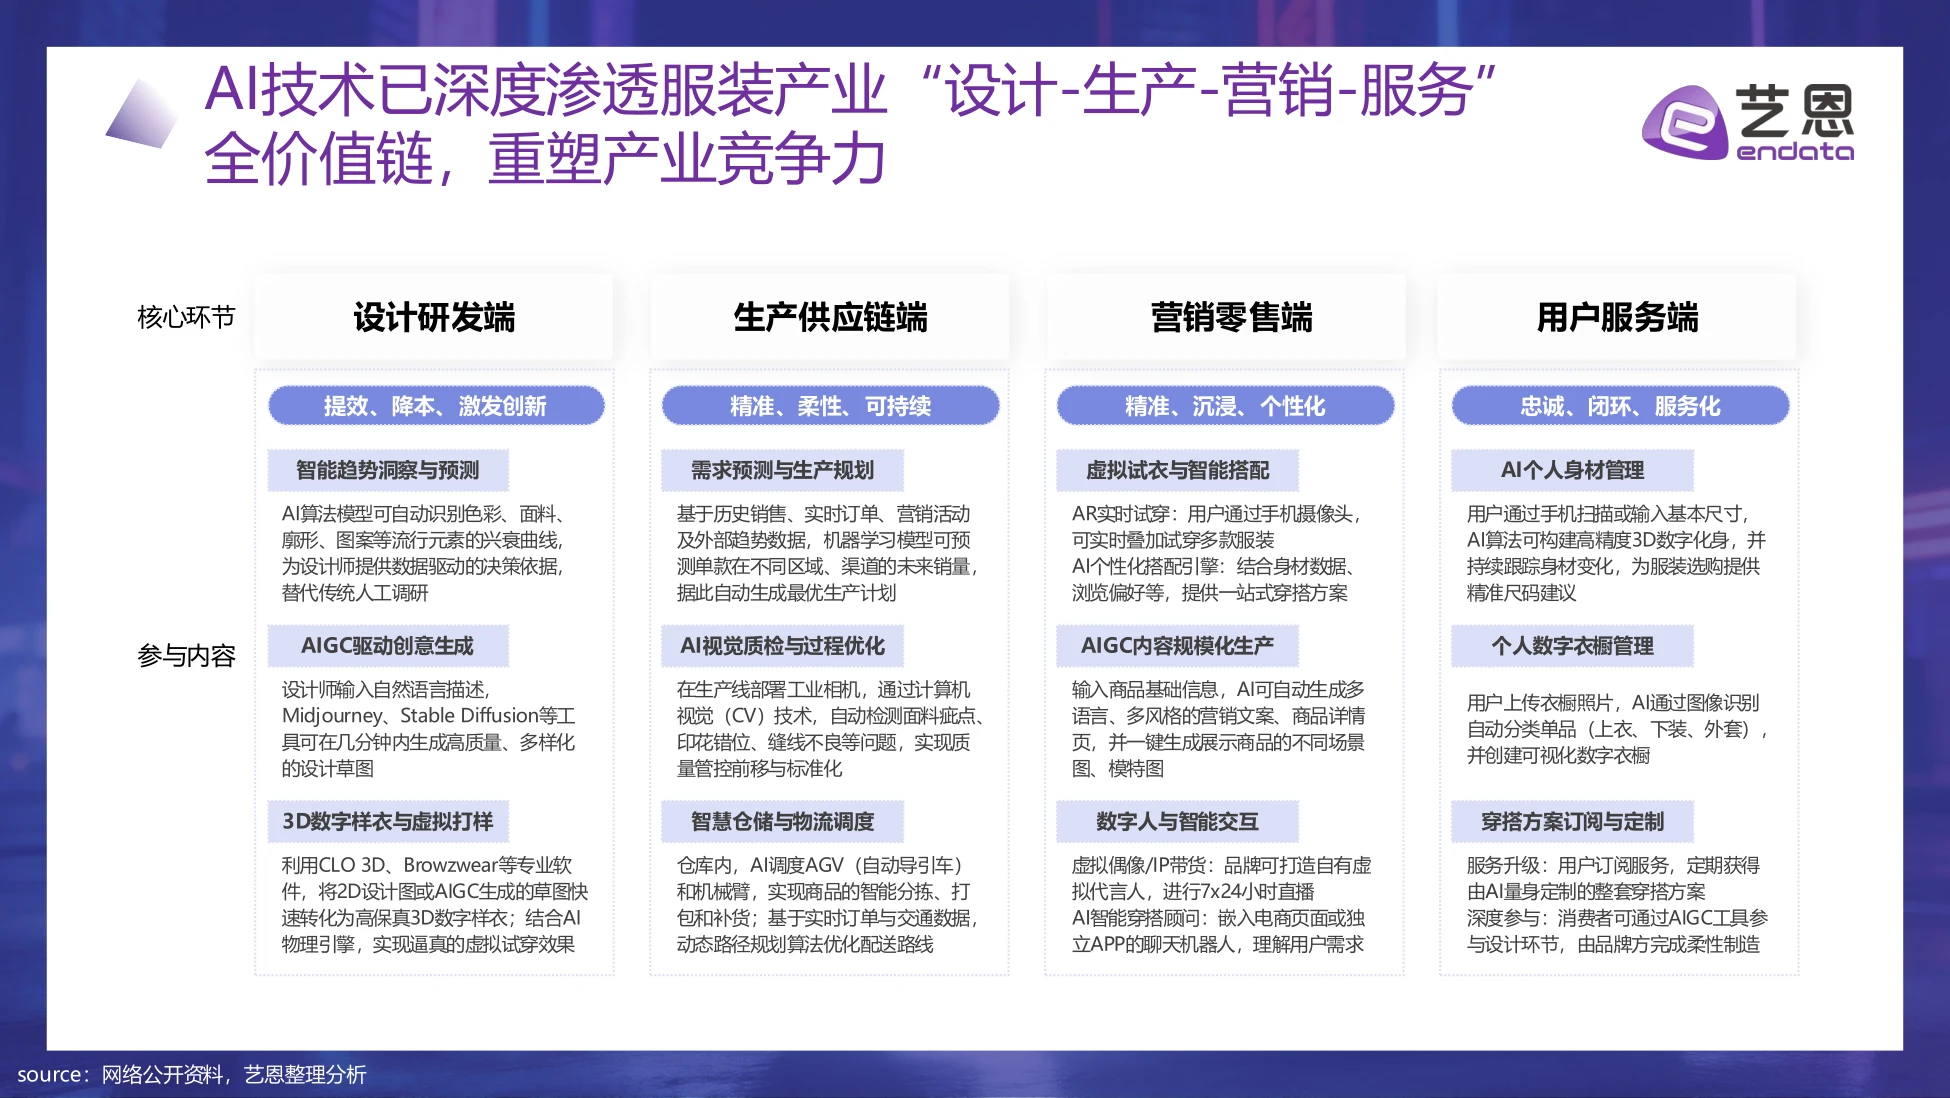
报告用一张四端图说明渗透路径。设计研发端的三个动作是趋势洞察与预测、AIGC创意生成、3D数字样衣与虚拟打样。趋势洞察靠算法识别色彩、面料、廓形、图案的兴衰曲线,替代传统人工调研。虚拟打样用CLO 3D、Browzwear把2D图转成高保真数字样衣。
生产供应链端做三件事:需求预测与生产规划、AI视觉质检、智慧仓储与物流调度。质检是在产线部署工业相机,自动检测面料疵点、印花错位、缝线不良。
营销零售端做虚拟试衣与智能搭配、AIGC内容规模化生产、数字人与智能交互。这里有个容易被忽略的细节:输入商品基础信息,AI可自动生成多语言多风格的营销文案、详情页,还能一键生成不同场景图和模特图。
用户服务端则走向订阅化。AI构建高精度3D数字化身跟踪身材变化,个人数字衣橱自动分类单品,穿搭方案可以按月订阅。
图源:《AI+服饰消费新纪元》(第8页)
四、市场22.5%的复合增速,服饰占59%
报告给了中国"AI时尚产业"的市场规模与预测。2021到2025年的同比增速依次是45.3%、50.0%、50.0%、40.1%、30.0%。往后看,2025到2028年的复合增长率预计为22.5%。增速在放缓,但绝对量还在扩。
结构上,服饰是绝对主力,占59%。后面依次是鞋类13%、美容美妆11%、珠宝和手表9%、其他8%。报告的判断是,中国市场凭借强大的电商生态和消费活力,在AI时尚应用上展现出强劲增长势头,其中服饰处于主导地位。
这也解释了为什么"AI穿搭"能成为独立话题。它不是时尚行业的一个小切口,而是整个AI时尚盘子里的主战场。
图源:《AI+服饰消费新纪元》(第9页)
五、四类玩家,四种赚钱方式
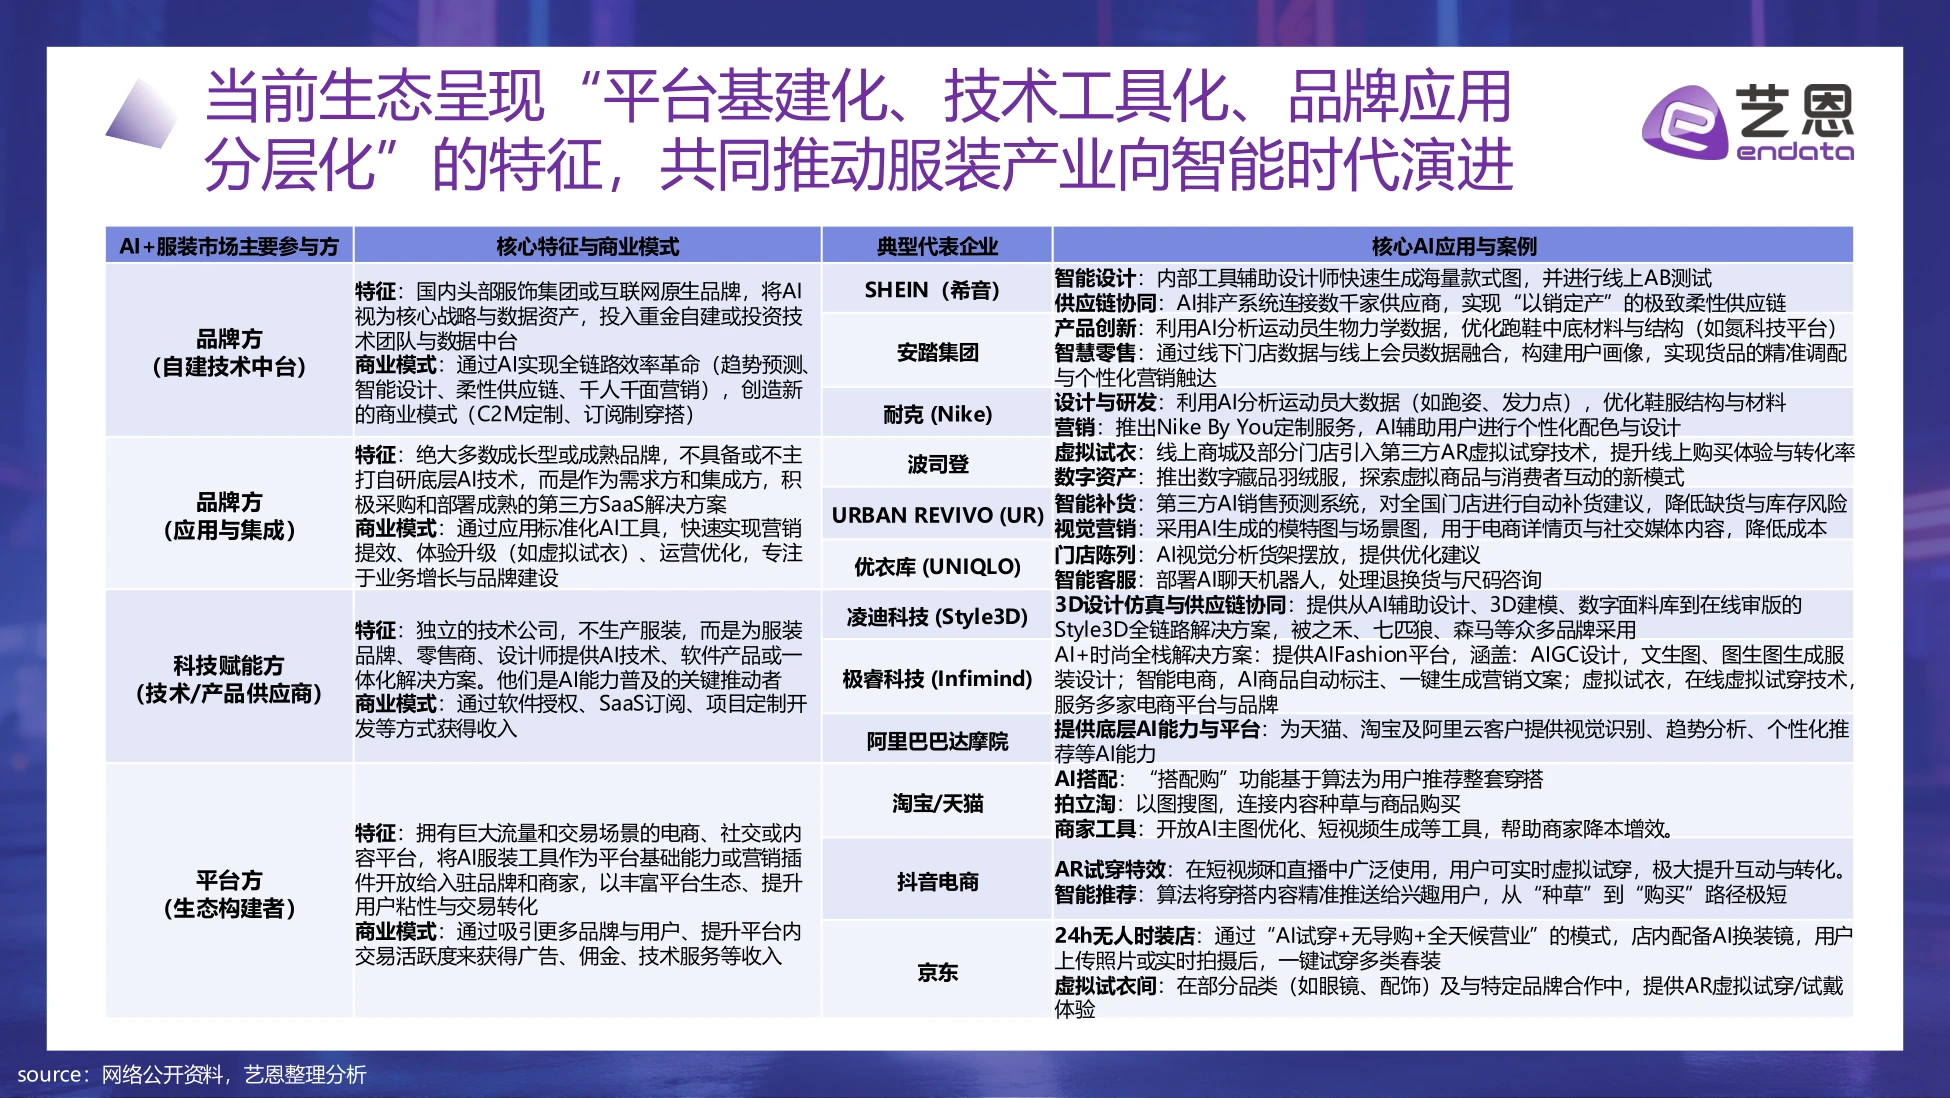
报告把参与方分成四类。第一类是自建技术中台的品牌方,把AI视为核心战略与数据资产,投入重金自建团队与数据中台。
代表是SHEIN、安踏、耐克。SHEIN用内部工具辅助设计师快速生成海量款式图并做线上AB测试,AI排产系统连接数千家供应商实现"以销定产"。
第二类是应用与集成的品牌方。绝大多数成长型或成熟品牌不主打自研,而是采购第三方SaaS。波司登引入AR虚拟试穿,UR用第三方AI销售预测系统做自动补货。
第三类是科技赋能方,靠软件授权、SaaS订阅、项目定制赚钱。代表有凌迪科技Style3D、极睿科技Infimind、阿里达摩院。第四类是平台方,把AI工具作为平台基础能力开放。淘宝的"搭配购"、抖音的AR试穿特效、京东的24小时无人时装店都属这一类。
四类玩家的分界线不在技术强弱,而在谁掌握交易场景。
图源:《AI+服饰消费新纪元》(第10页)
六、安踏的AI365:一笔账能算到订货额
报告把安踏列为品牌自建的样本。2025年安踏提出"AI365战略",按年份拆成三步:2025年聚焦好商品,2026年转向好零售,2027年做深好运营。落地上有三块。AI设计推出行业首个设计大模型"安踏灵龙大模型",覆盖设计核心流程。
数字人直播在海内外多平台构建不间断直播,全年直播时长超过10万小时。AI智能客服在全平台推广,响应咨询、答疑与售后指引。
效果用三个数字衡量:AI辅助设计的商品订货金额90亿以上,数字人直播贡献GMV 3亿以上,客服响应速度提升50%以上。这个案例的价值在于它把AI的产出翻译成了财务语言。不是"用了AI",而是"AI设计的货订出去90亿"。
图源:《AI+服饰消费新纪元》(第11页)
七、京东的做法:把AI铺到服务、运营、体验三侧
京东的路径是平台型。报告把它拆成三条线:服务侧的京小智加数字人,运营侧的京点点OxygenVision,消费者侧的AI试装与24小时无人时装店。
服务侧依托京东JoyAI大模型。升级后的数字人直播向品牌和商家免费开放,支持7×24小时不间断直播,已服务品牌5万以上,商家客服效率提升50%以上。
运营侧的京点点是一站式AIGC内容生成平台,帮商家做营销内容,上架速度提高90%以上,帮助NIKE等品牌把商品转化率提升29%。
消费者侧的AI试装帮用户选风格和尺码,报告称可大幅降低退换货率。AI穿搭功能已覆盖服饰商品200万以上,为1000多个品牌提供搭配建议。
两个案例放在一起看,差别很清楚:安踏优化的是自己的链条,京东优化的是别人的链条。

图源:《AI+服饰消费新纪元》(第14页)
八、谁在用AI穿搭:67%女性,45%是18到24岁
人群画像很集中。性别上女性占67%,男性33%。年龄上18到24岁占45%,25到34岁占34%,35到44岁占17%,44岁以上仅4%。城市分布更集中。一线城市42%,新一线35%,二线15%,三线6%,四线及以下2%。前两类合计77%。
爱好分布也有指向性。排在前列的是时尚穿搭、美妆护肤、科技数码、艺术设计、购物电商,说明这群人既爱美也爱玩工具。
报告的结论是,兴趣人群以追求效率美学与创意表达的Z世代女性为主,高度聚集于一线及新一线城市。他们最核心的关注维度是穿搭风格匹配度、虚拟体验真实感与操作便捷性,对解决"不会搭、不合身、没灵感"的AI工具尤为青睐。
图源:《AI+服饰消费新纪元》(第17页)
九、五个尝试理由,本质是省事加好玩
报告统计了用户愿意尝试AI+服饰的原因。第一位是解决选择困难,78%;第二位是获取个性化建议,72%;第三是娱乐心态,65%。后面两个是紧跟潮流趋势60%、激发穿搭灵感57%,最后是降低试错成本48%。
驱动心态可以归成两组。一组是理性的实用、效率、专属感、定制、避坑;一组是感性的好奇、解压、求知、审美、创意。关注维度上,推荐精准度72.5%排第一,虚拟试穿真实感66.8%第二,搭配方案实用性61.3%第三,后面是风格多样性55.7%、操作便捷性48.4%、互动趣味性36.9%。
再往下拆更有意思。"推荐精准度"里最靠前的诉求是身材扬长避短76.4%,其次是尺码合身预测69.2%、场景适配性61.5%。换句话说,用户要的不是审美建议,是避坑指南。报告的原话是,用户更害怕"穿错"而不是"穿得不潮"。
完整版报告有几十页图表,这里只挑了对经营判断最有用的部分讲,想全看的去运营动脉(www.yydm.cn)搜标题。
原文附录里还有分城市、分年龄的细表,做区域方案的时候能直接拿来用。
十、正面78.4%对负面21.6%,差距在哪
报告做了一组正负内容对比。非负内容占比78.4%,负面内容占比21.6%。正面声量最高的三项是提供情绪价值与娱乐性85.7%、高效解决选择困难82.1%、互动无社交压力78.3%。
负面声量最高的三项是审美离谱脱离现实88.4%、虚拟试穿效果失真82.1%、忽略身材与体型75.5%。报告的结论一句话说透:AI目前更多是一个"有趣的玩具",而非"可靠的专家"。
投放侧的数据也印证了这个阶段特征。小红书近一年商业作品量8425篇、增长151%,商业金额2988万元、增长123%。抖音近一年商业作品量2979篇、增长81%,商业金额4470万元、增长61%。两个平台都是腰部达人性价比更高,服饰穿搭类达人在小红书占31.1%,随拍类在抖音占33.4%。
下一步的观察点很明确:谁能把"审美离谱"这条负面压到20%以下,谁就能把玩具变成入口。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。