智能工厂怎么建?74页报告拆解四级体系与落地路径
 广告
本文解读:《智能工厂发展报告》 · 共 74 页 · 原文
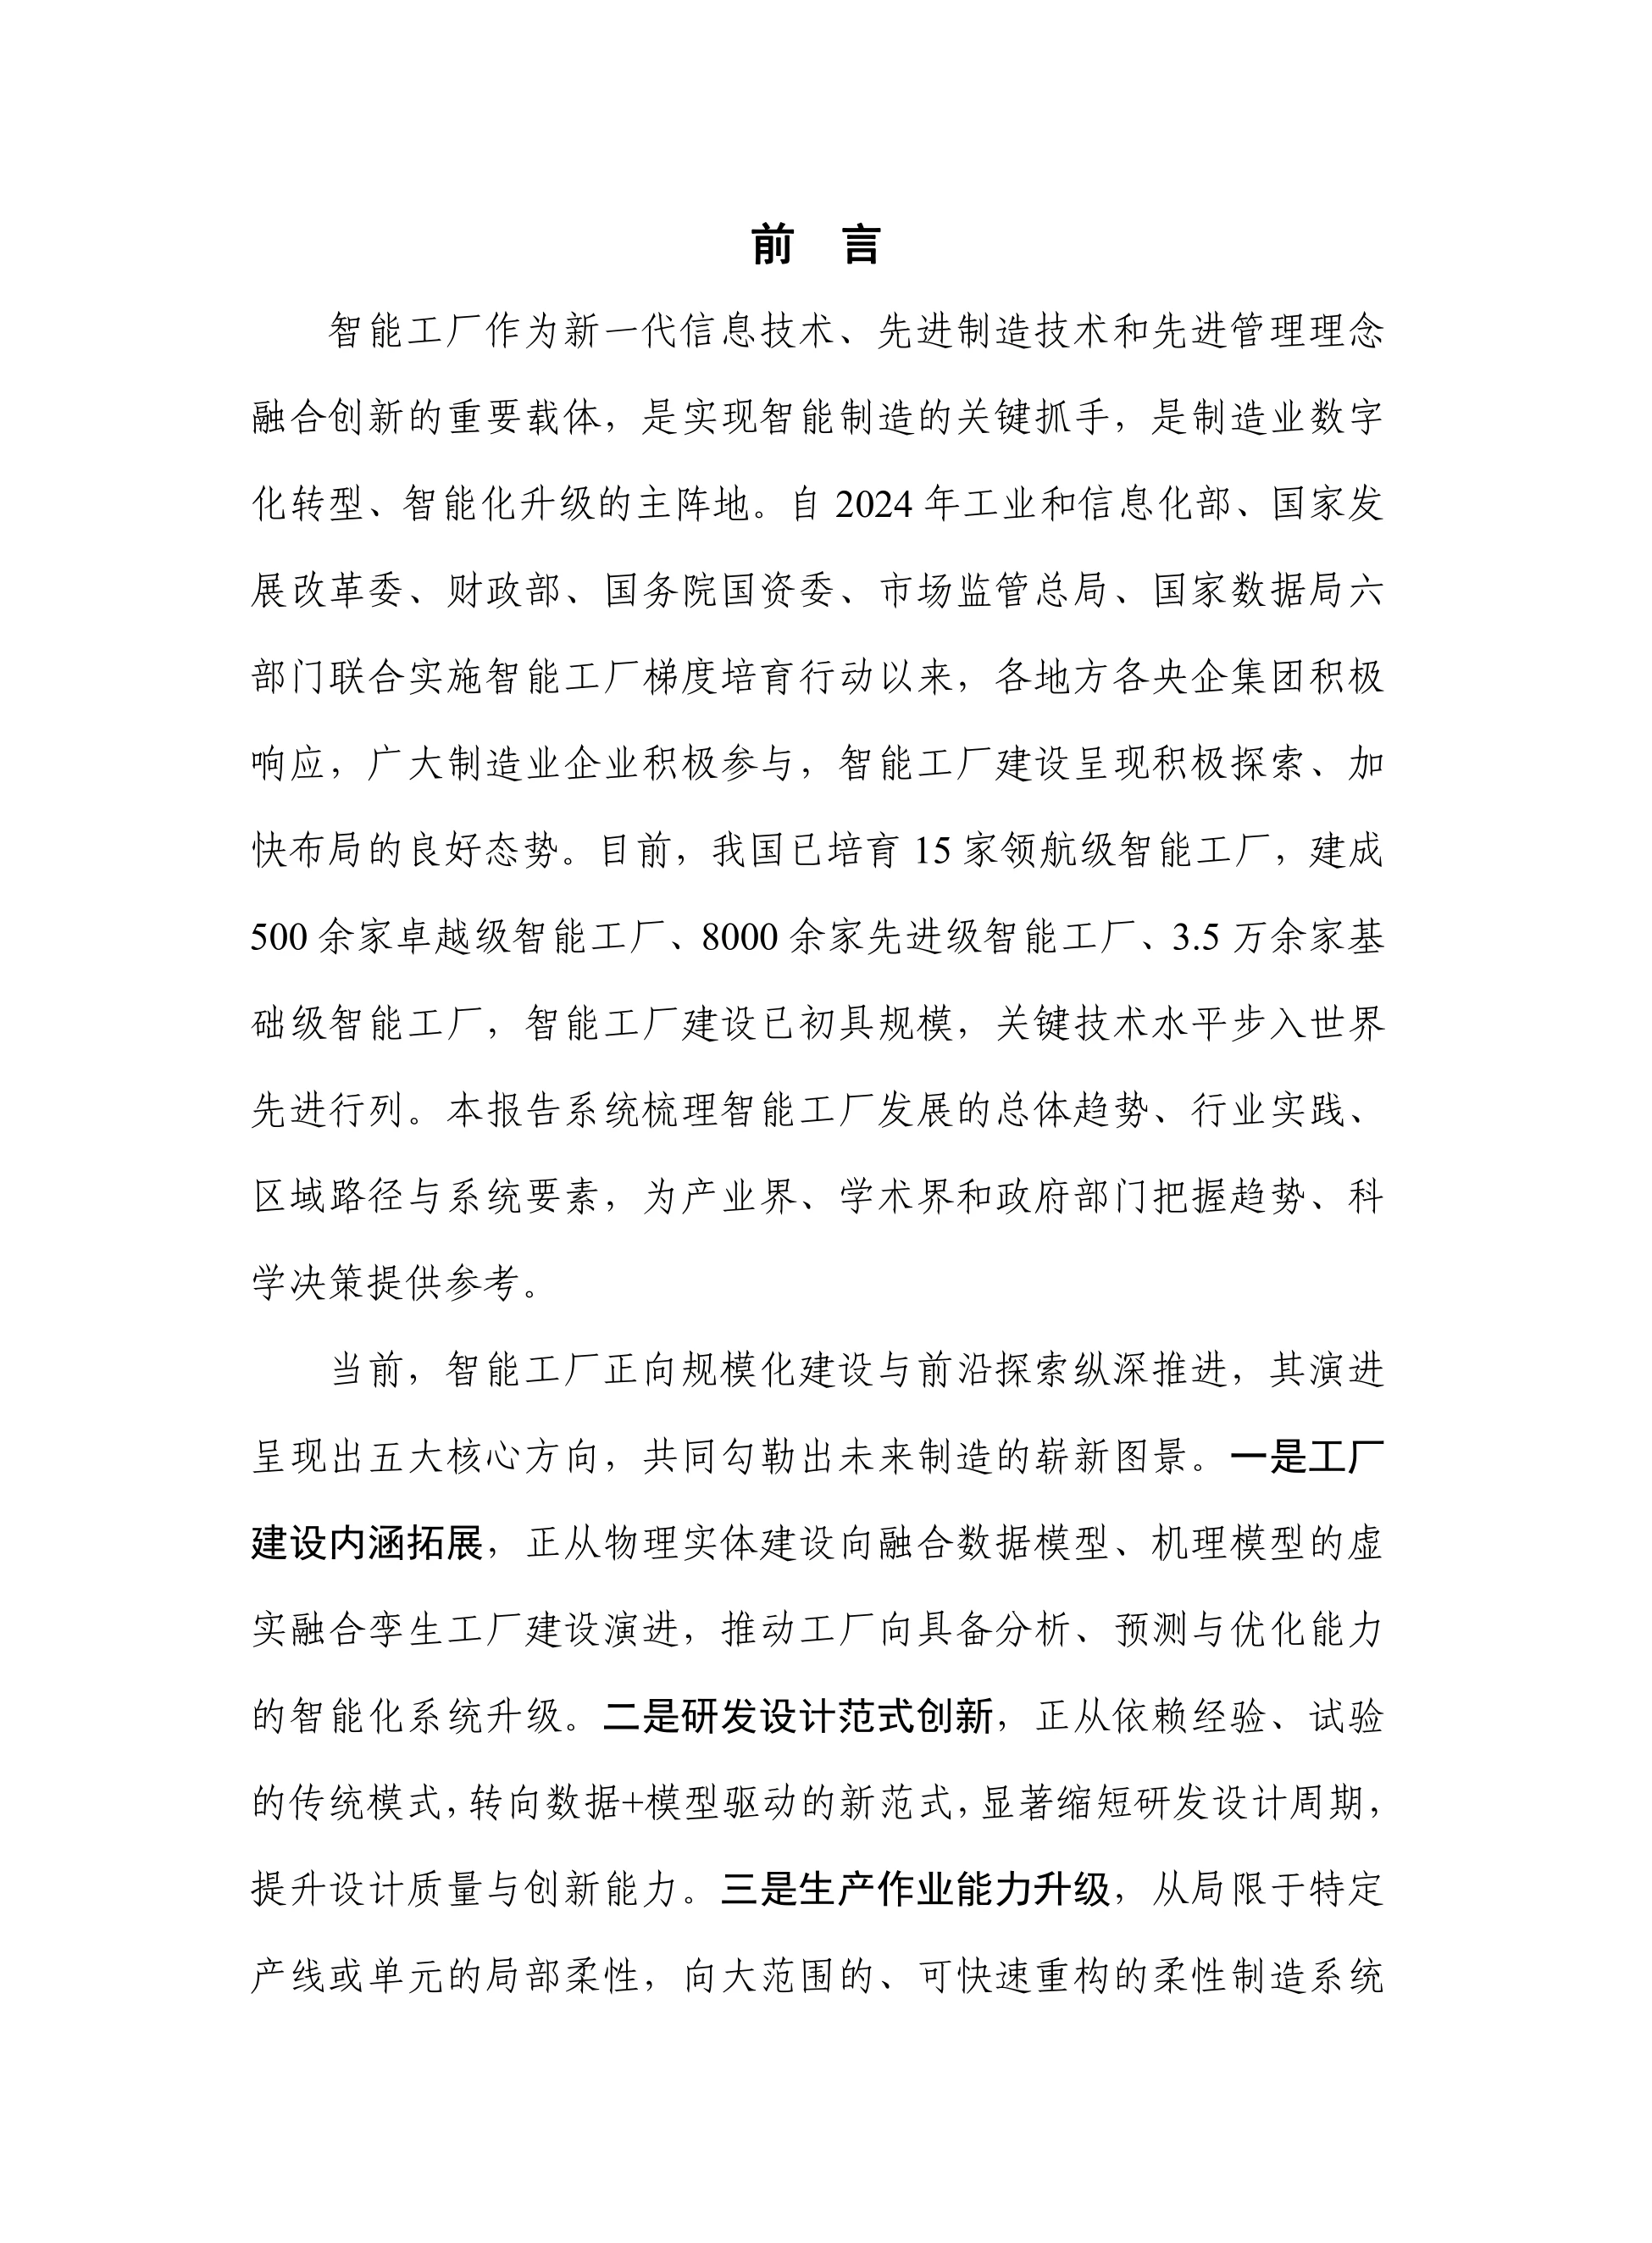
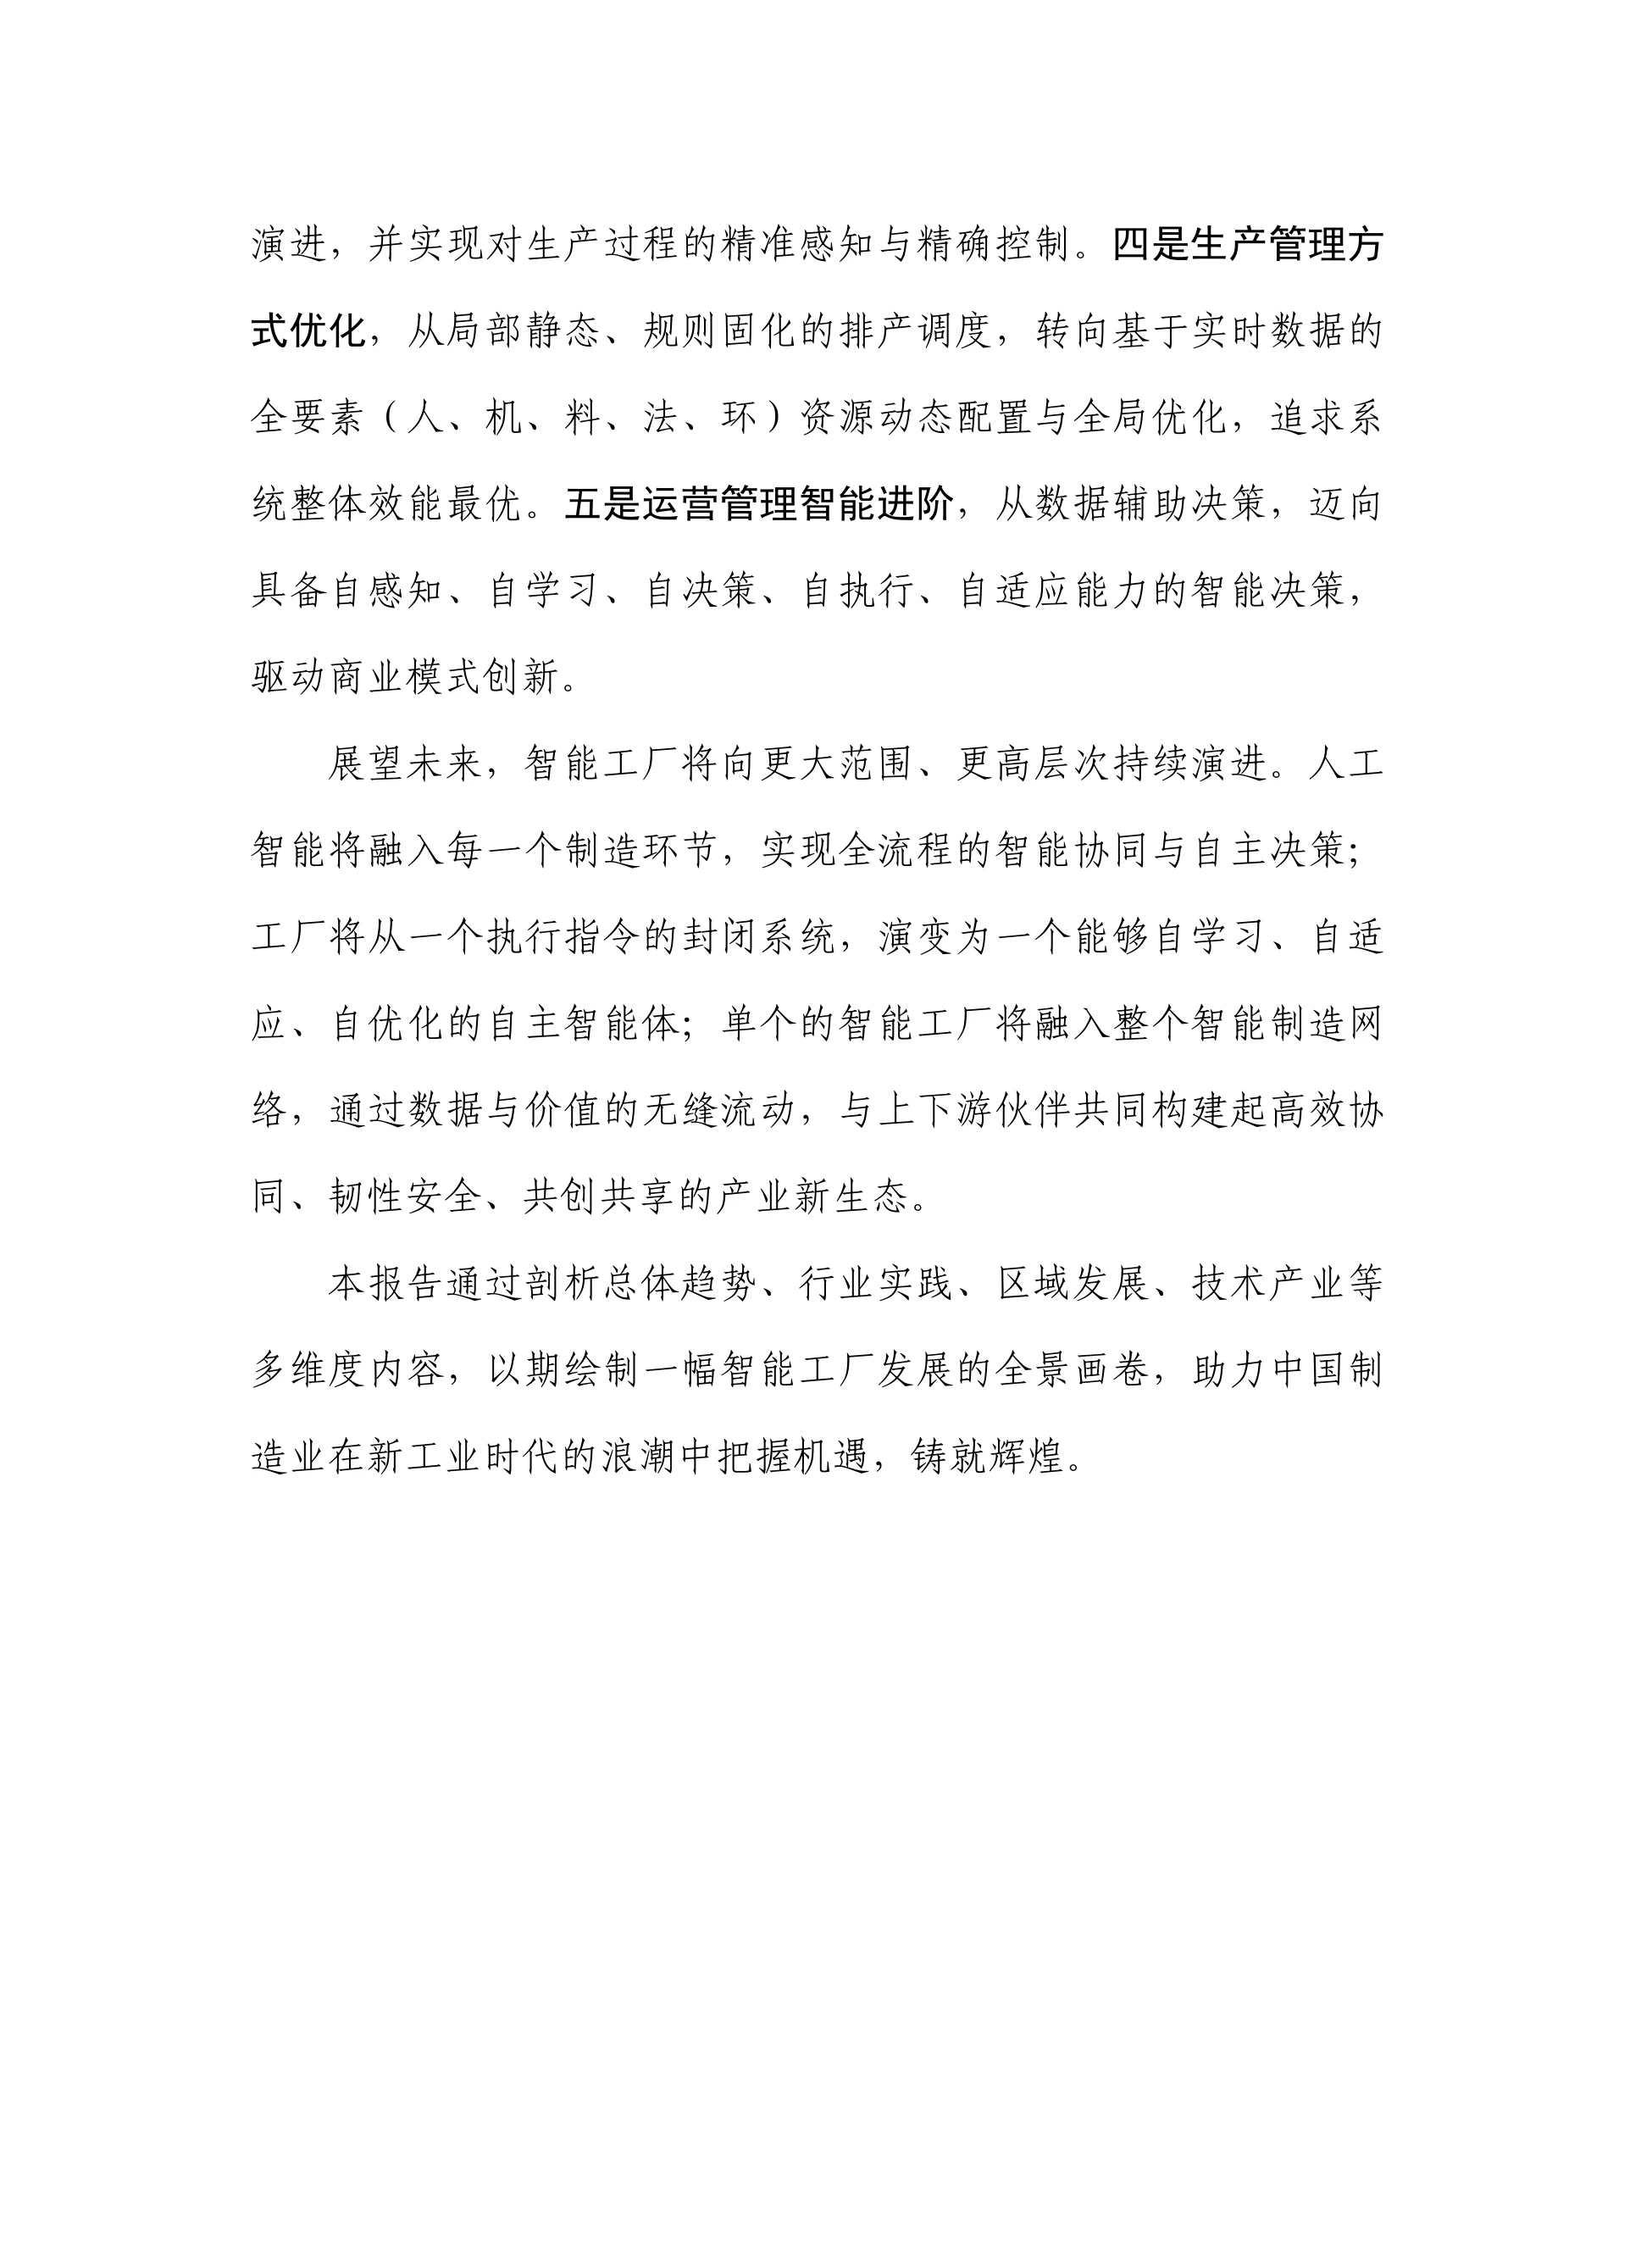
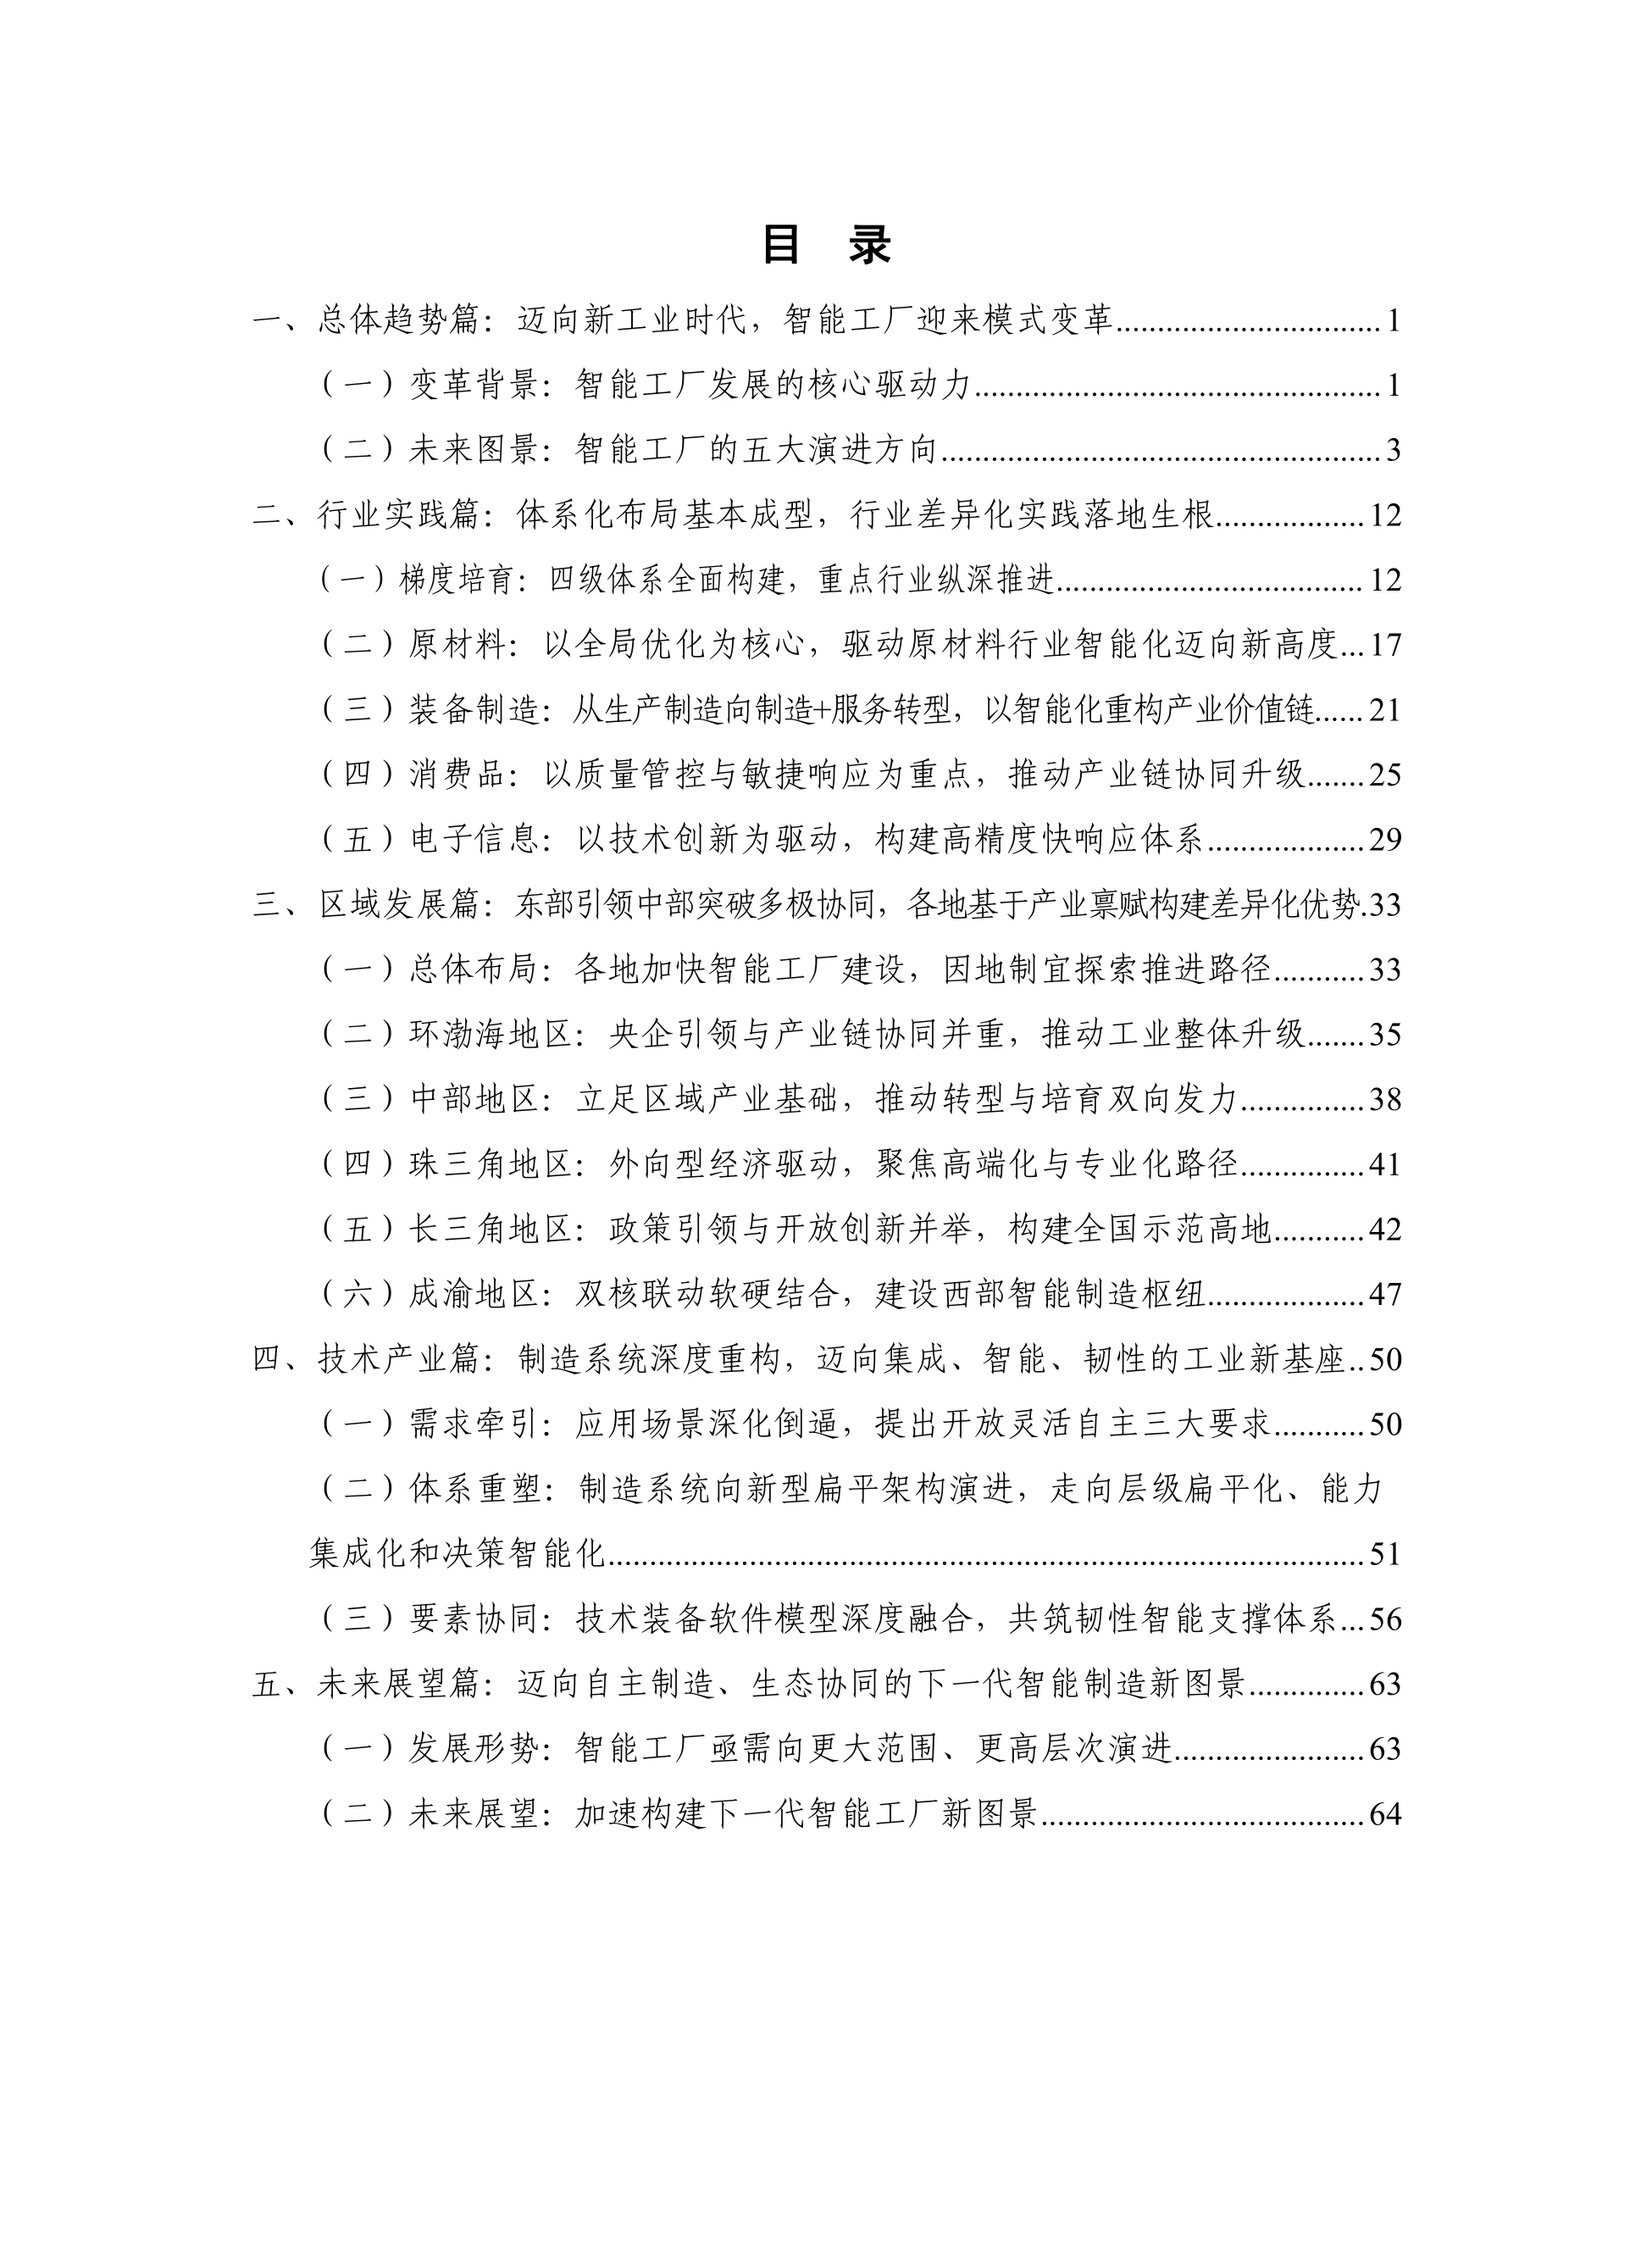
这份报告最值得先记住的不是愿景,是一组家底:15家领航级培育对象、500余家卓越级、8000余家先进级、3.5万余家基础级。《智能工厂发展报告(2025年)》共74页,2026年1月发布,背景是2024年六部门联合实施的智能工厂梯度培育行动。
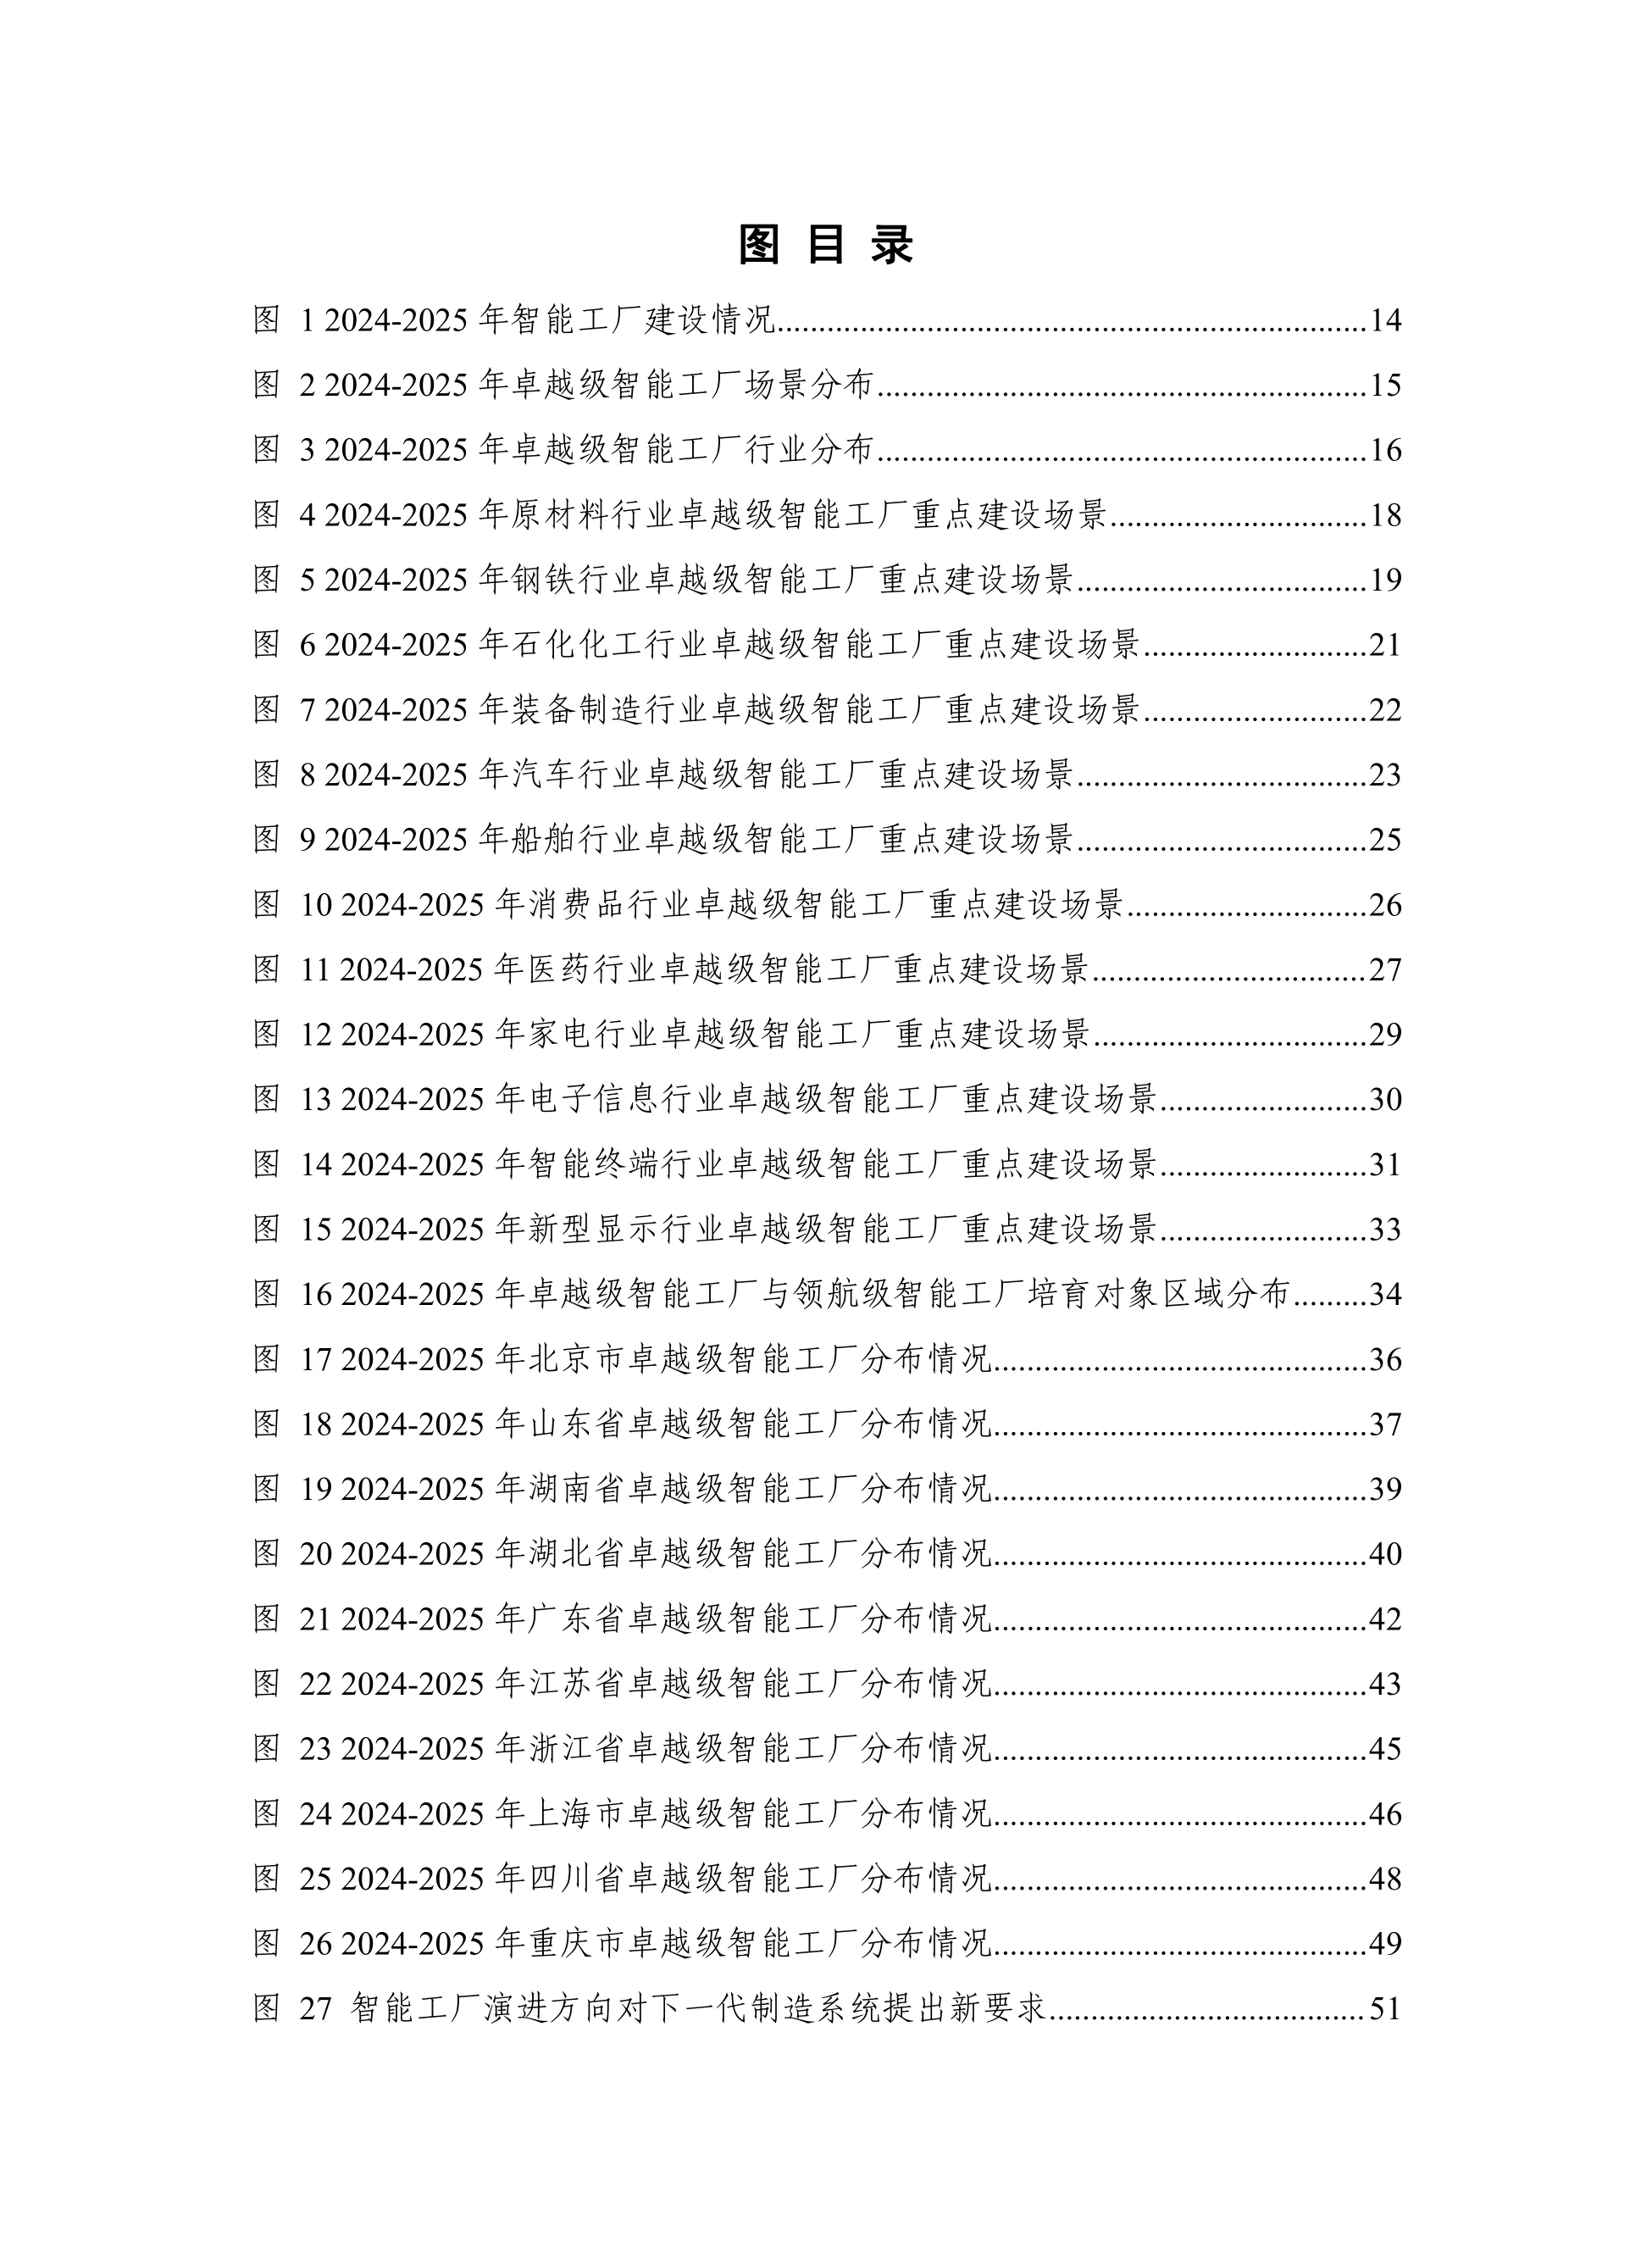
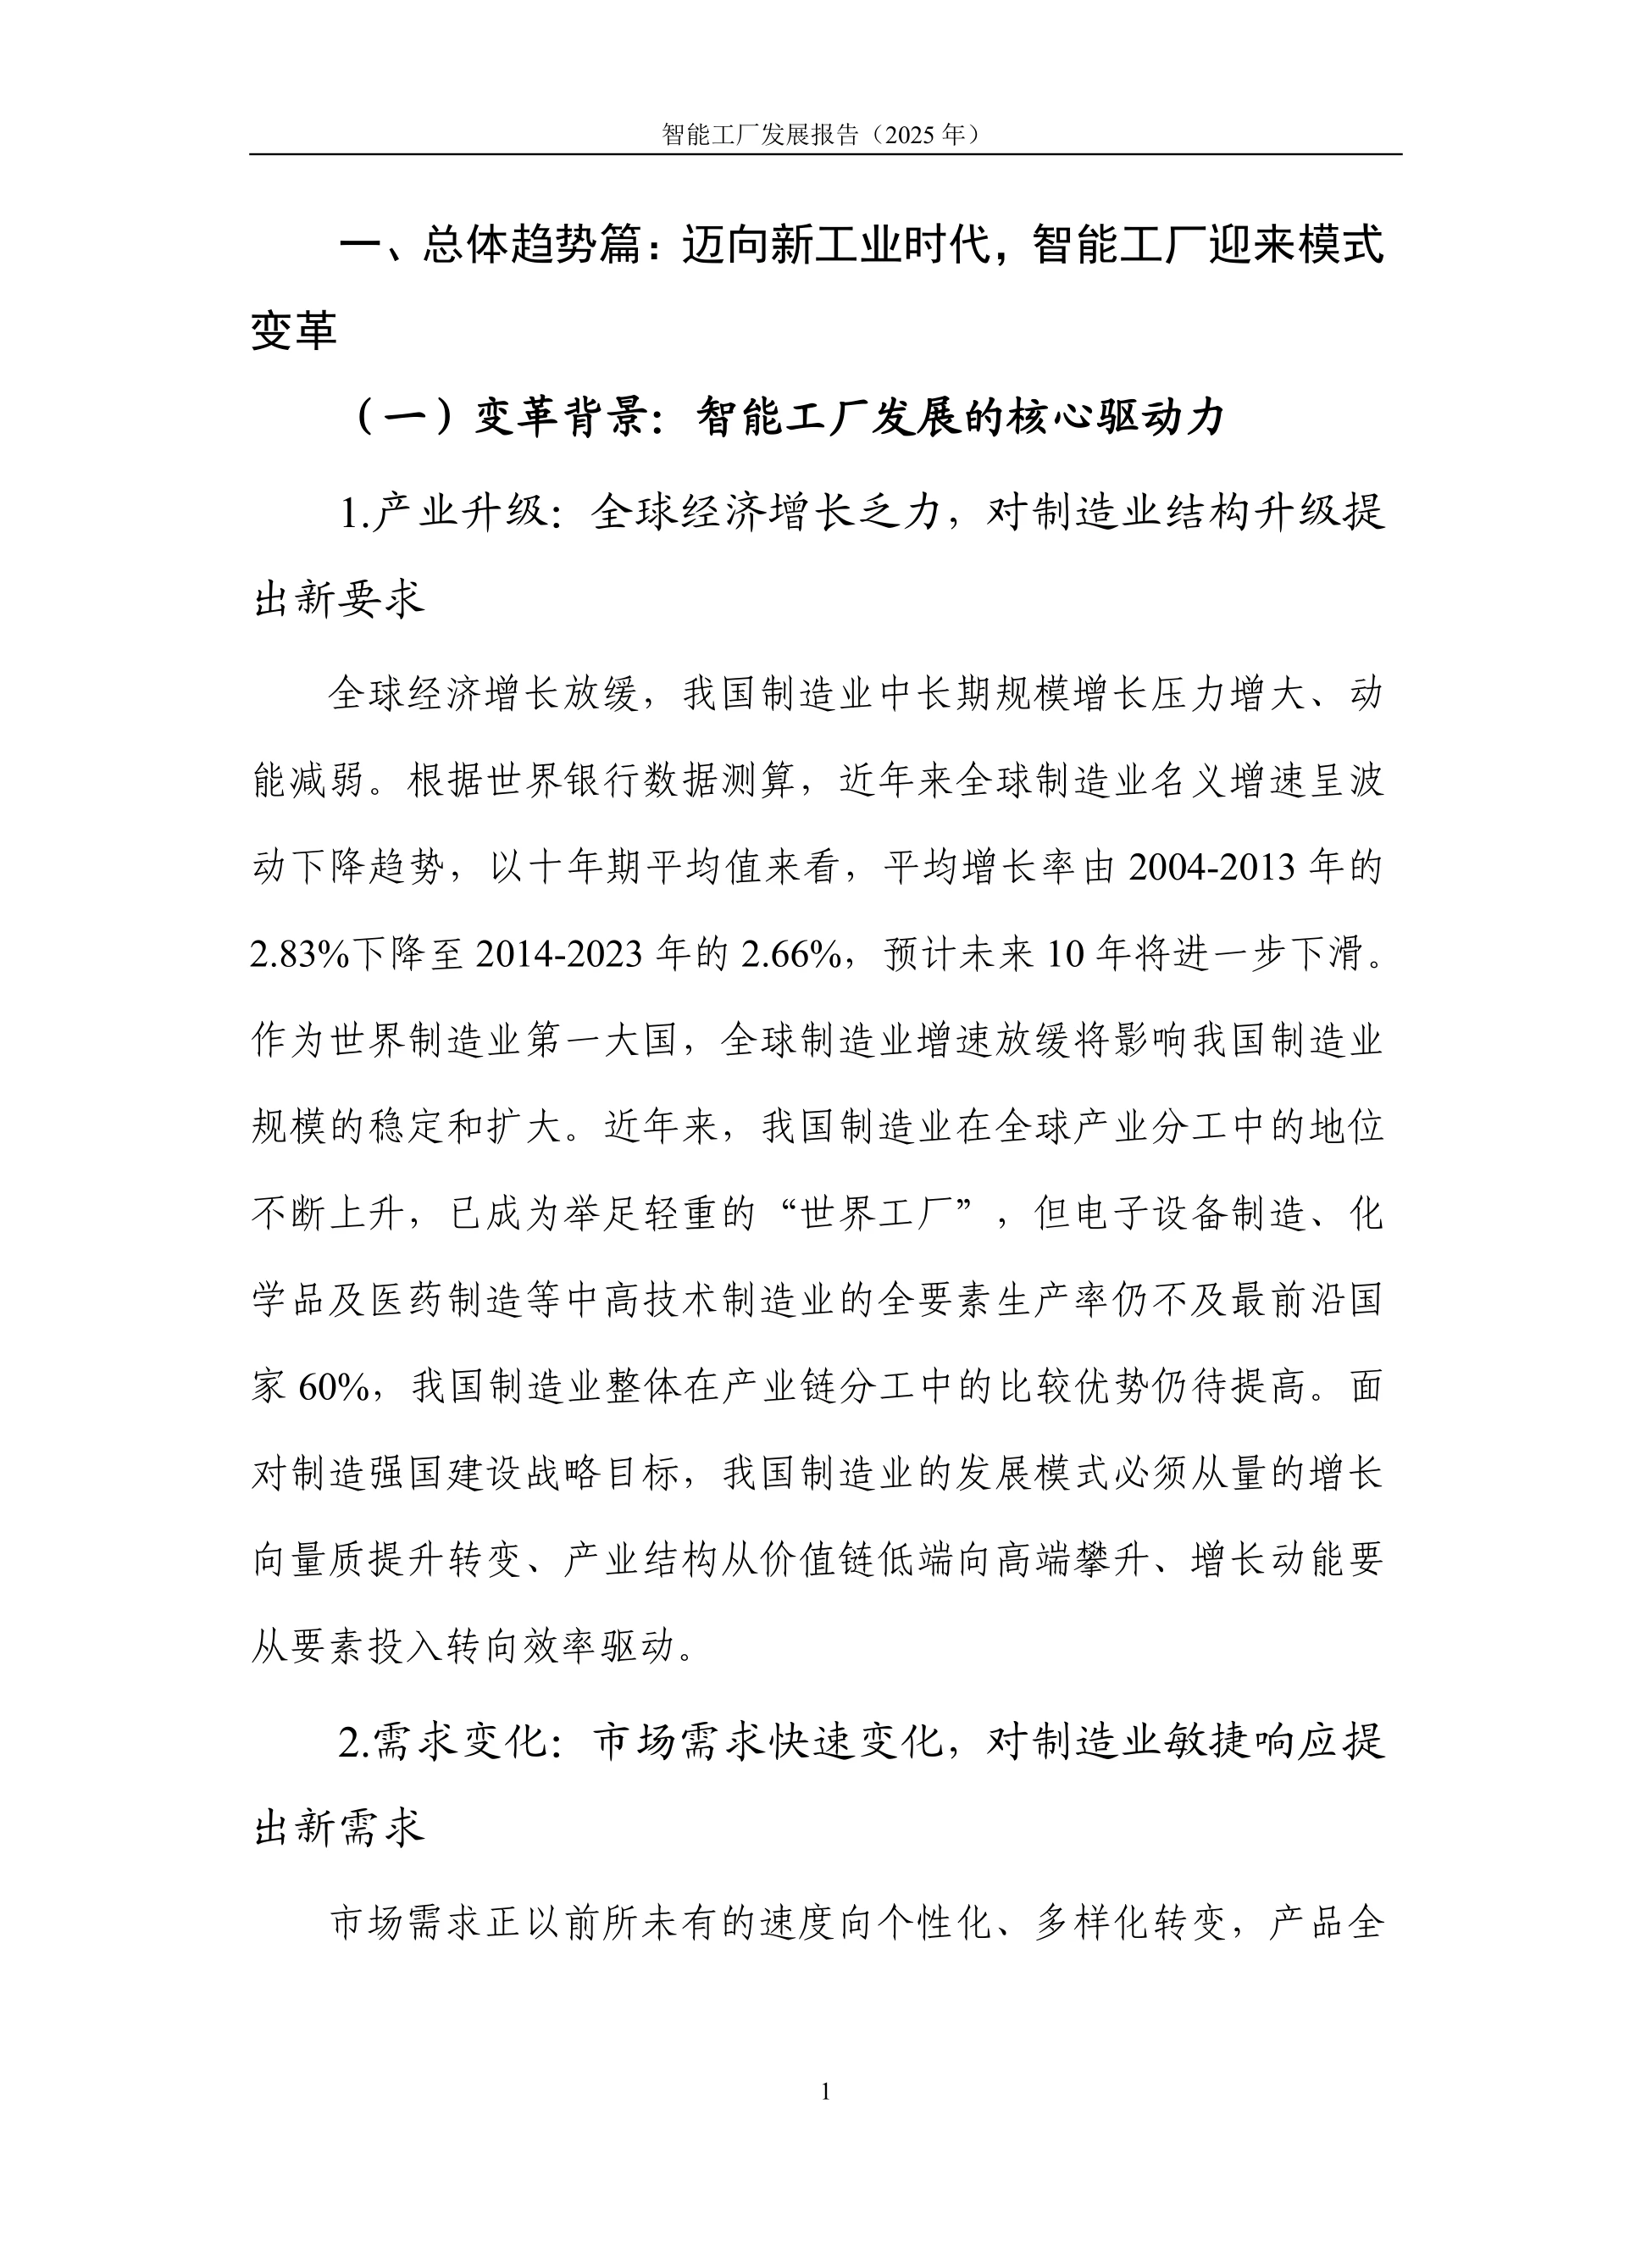
报告的结构很清楚:总体趋势、行业实践、区域发展、技术产业、未来展望五篇,覆盖了从政策到车间的大部分问题。它没有停在“智能制造很重要”,而是把场景数、设备数、软件数、模型数都摆了出来,让判断有落点。
读这类报告最怕只看愿景,其实最有用的是它敢把短板也写进正文。
图源:《智能工厂发展报告》(第1页)
一、四级体系:15家领航,500余家卓越
自2024年六部门联合实施智能工厂梯度培育行动以来,两年时间跑出了一条四级阶梯。底数是这样的:15家领航级培育对象、500余家卓越级、8000余家先进级、3.5万余家基础级。
基础级和先进级交给地方推,主打普及智能制造装备和工业软件;卓越级与领航级则盯前沿,试人工智能和数字孪生。
覆盖面上,各级智能工厂已覆盖超过90%的制造业行业大类,卓越级覆盖34个行业大类、108个行业中类。培育的抓手是场景化推进,央地协同、分层分级。地方抓前两级,央企集团抓后两级,两条线并行推进。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
四级不是评奖,是分工:基础级补短板,领航级探路子,中间两层负责把路铺宽。
图源:《智能工厂发展报告》(第3页)
二、场景账:5000个场景,六成落在生产环节
500余家卓越级智能工厂累计建了近5000个优秀场景。平均下来,一家工厂十个上下。场景分布很集中:生产作业与生产管理两个环节合计占62%,对应的是在线检测、仓储管理、车间排产这些事。
从建设深度看,决策类场景已占74%,重心正从“看得见”挪向“算得出、调得动”。这类场景更依赖模型,不是装几个摄像头就能交差。
报告点名的三个高成熟度场景是:在线智能检测、仓储智能管理、车间智能排产,也是投入回报最快的地方。从环节看,生产作业和生产管理是钱花得最多的地方,因为它直接对应良率和节拍这两个指标。
这组数字说明一件事:智能工厂的钱正在从硬件转向算法。装设备容易,把设备数据变成决策难。
场景数量能刷,场景深度刷不了——决策类场景占七成,才是这一轮的真进展。
图源:《智能工厂发展报告》(第4页)
三、行业分化:原材料求稳,消费品求快
行业之间的差别,比想象中大。传统产业(石化化工、电气机械、钢铁有色、建材)卓越级占比超过32%。这些行业的共同点是流程长、能耗高、安全风险大。所以它们的场景围绕“安稳长满优”展开,先求稳。
江阴兴澄特钢把冶金机理模型和AI揉在一起,做成分命中率98%以上;南京钢铁全工序孪生,工序能耗降3%。本钢做多能介质协同,把煤气、蒸汽、电力放在一张网里调度,单位产值综合能耗降了6%。
另一头是近消费端的行业。家电、汽车、通信电子的智能制造能力成熟度自评估得分超过4.3分,领跑全行业。两类行业的需求正好相反:一个要稳,一个要快。所以智能工厂没有统一模板,路径得自己长出来。
图源:《智能工厂发展报告》(第5页)
四、汽车与家电:柔性换产的真实数字
汽车和家电是柔性制造最好的两个样本,因为它们的订单碎、型号多、换产频繁。五菱用工艺解耦和产线重构,把流水线拆成可重组的制造岛,支持8种车型混流生产。
海尔把一条长流水线改成模块化组装线,智能排产按订单匹配线体,能同时应对113种热水器型号。格力做的是研发端:集成全生命周期数据搭平台化设计体系,新产品设计周期从65天缩到35天,开发速度提升45%。
换产时间也在压缩。大全集团用单元化设计和通用接口,扫码就能加载参数,3分钟完成换型。赛力斯则把研发搬到云上,全球研发中心和供应商并行交互,新车型上市时间被明显压缩。
柔性的本质不是设备能变,是软件参数和硬件布局能一起换。
图源:《智能工厂发展报告》(第6页)
五、区域:31省全覆盖,各地按禀赋找路
基础级、先进级、卓越级智能工厂已实现31个省区市全覆盖。区域不是齐步走,而是各按禀赋找路。数量上,山东49个卓越级、湖北24个、广东22个、北京19个、湖南16个。长三角的卓越级和领航级培育对象数量全国领先。
北京的路子是“新智造100”工程,装备制造占比高出全国约14个百分点,电子信息占26.3%。湖北是另一套逻辑:大型企业占91.7%,央企与地方国企合计54.1%,靠大企业和国资拉动。
湖南靠国家级集群,装备制造占比近七成、民营企业占50%;广东则是外资引领、民企主导。上海讲开放创新,江苏靠装备制造根基,浙江靠民营经济活力,四川重庆靠双核联动。
图源:《智能工厂发展报告》(第7页)
六、广东样本:三资企业占比是全国三倍
广东22家卓越级工厂,产业结构高度聚焦:消费品与电子信息合计过半,家电、食品、通信设备、新能源电池是主力。企业结构更能说明问题:三资企业占31.8%,是全国平均水平的三倍;央企占36.4%;大型企业占95.5%。
这套结构对应的是外向型经济:靠全球订单吃饭,就必须把响应速度和柔性做到极致。风险也在这里。外向型经济对订单波动最敏感,一旦外需转弱,柔性产线的利用率会先掉下来。
看一个地区的智能工厂成色,先看它的企业结构,这比看补贴政策准得多。
环渤海靠央企和龙头带动,中部靠产业集群,珠三角靠外向型订单,路径差异背后是产业结构的差异。所以广东的经验可以学结构,不宜照搬结论。产业禀赋不同,路径自然不同。
图源:《智能工厂发展报告》(第8页)
七、架构:从五层金字塔到三层扁平
报告用一章讲架构:传统ISA-95是五层金字塔,从现场设备一路到企业经营,层层上报、层层下达。这套结构在稳定生产时好用,遇到小批量多品种就慢。所以下一代制造系统往三层收:物理层、操作系统层、应用层。
物理层要求设备模块化可组合、智能嵌入单元、即插即用,还要有确定性网络保证低延迟。操作系统层是调度枢纽,把数据、知识、模型沉下来,再开放给业务调用;应用层靠低代码,让懂工艺的人自己搭应用。
报告把这三层叫新型扁平架构,关键词是层级扁平化、能力集成化、决策智能化。
一句话概括这次架构变化:把“层层传递”换成“能力直接调用”,中间层被压掉了。
图源:《智能工厂发展报告》(第9页)
八、技术与装备:AI占近两成,软件7188项
近6000项关键技术里,人工智能是第一大集群,占比近20%。仿真模拟与数字孪生应用677项,是集成度最高的技术。装备侧,500余家卓越级工厂的关键设备数控化率平均97.9%。智能仓储设备1347台套,工业机器人1331台套。
软件累计突破应用7188项,覆盖五大环节,生产作业与生产管理相关软件合计占比超过56%。模型6546个,数据驱动模型占61%。但报告点出一个方向:纯数据模型正在让位给机理与数据融合的模型。
工业智能体是报告埋的一个伏笔:数量还少,但它把“人找系统”改成了“系统找人”。原因很实际:工业场景不敢用黑箱。停机判断、工艺变更这类决策,必须能解释、能追溯。
图源:《智能工厂发展报告》(第10页)
九、三个短板与五年目标
报告没有只讲成绩,专门列了三个短板。第一个是AI渗透率超45%,但仍集中在点状场景。第二个是数据壁垒。关键设备联网率已接近100%,可厂内“烟囱式”系统还在,数据流不动。
第三个是中小企业。它们在智能工厂建设主体中占比不足20%,大企业唱戏、中小企业围观。这三个短板其实是同一个问题的三个侧面:广度有了,深度不够;设备连上了,数据没通;大企业跑起来了,中小企业还在看。
未来五年目标写得挺具体:产品研发周期缩短20%,设备综合效率提升到80%以上,生产效率和订单响应速度提升30%以上。
对制造企业来说,先算清自己卡在哪一级,再决定投什么,比追概念有用得多。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。