国货美妆怎么突围?472份报告讲透成分创新与护肤分级
 广告
美妆这个行业,报告的数量和它的口径一样乱。我整理的这个合集里有472份,从青眼情报、艾瑞咨询、尼尔森IQ,到德勤、罗兰贝格、沙利文,再到国盛、东北、东方几家券商的深度研究,光是把标题扫一遍就要花掉一个下午。标题看着都差不多,翻十份也未必能拼出一张完整的图。真正卡住人的从来不是资料少,而是不知道手里的这份报告回答的是哪一层的问题。
这篇只讲一个选题:国货美妆在存量市场里怎么突围。我会把这条路拆成五件事来说——先把行业的真实盘子量清楚,再把护肤和彩妆两条线的分化看明白,然后看清成分这条技术路径走到哪一步,接着把平台运营和品牌资产放回它们该在的位置,最后给一套能直接落地的读法。看完这一篇,你应该能判断自己手里的问题该翻哪几份,而不是从头翻到尾。
一、先量盘子:把行业增速和份额的两组数字分开读
讨论国货突围之前,得先把行业本身的真实状态量准。这里最容易出错的地方,是拿一个笼统的增速去覆盖所有细分。合集里青眼情报的《2026中国美妆存量时代的结构性增长白皮书》,标题里那四个字就很说明问题:存量时代。它的价值在于把大盘的增速换挡讲清楚了,也把结构性增长点拆到具体品类。配套读的还有《2026年H1中国化妆品行业洞察报告》和《2026中国美妆产业发展白皮书(中英)-WWD》,前者是国内半年度数据,后者提供全球视角的中国位置,两份对着看能避免只看到一半。
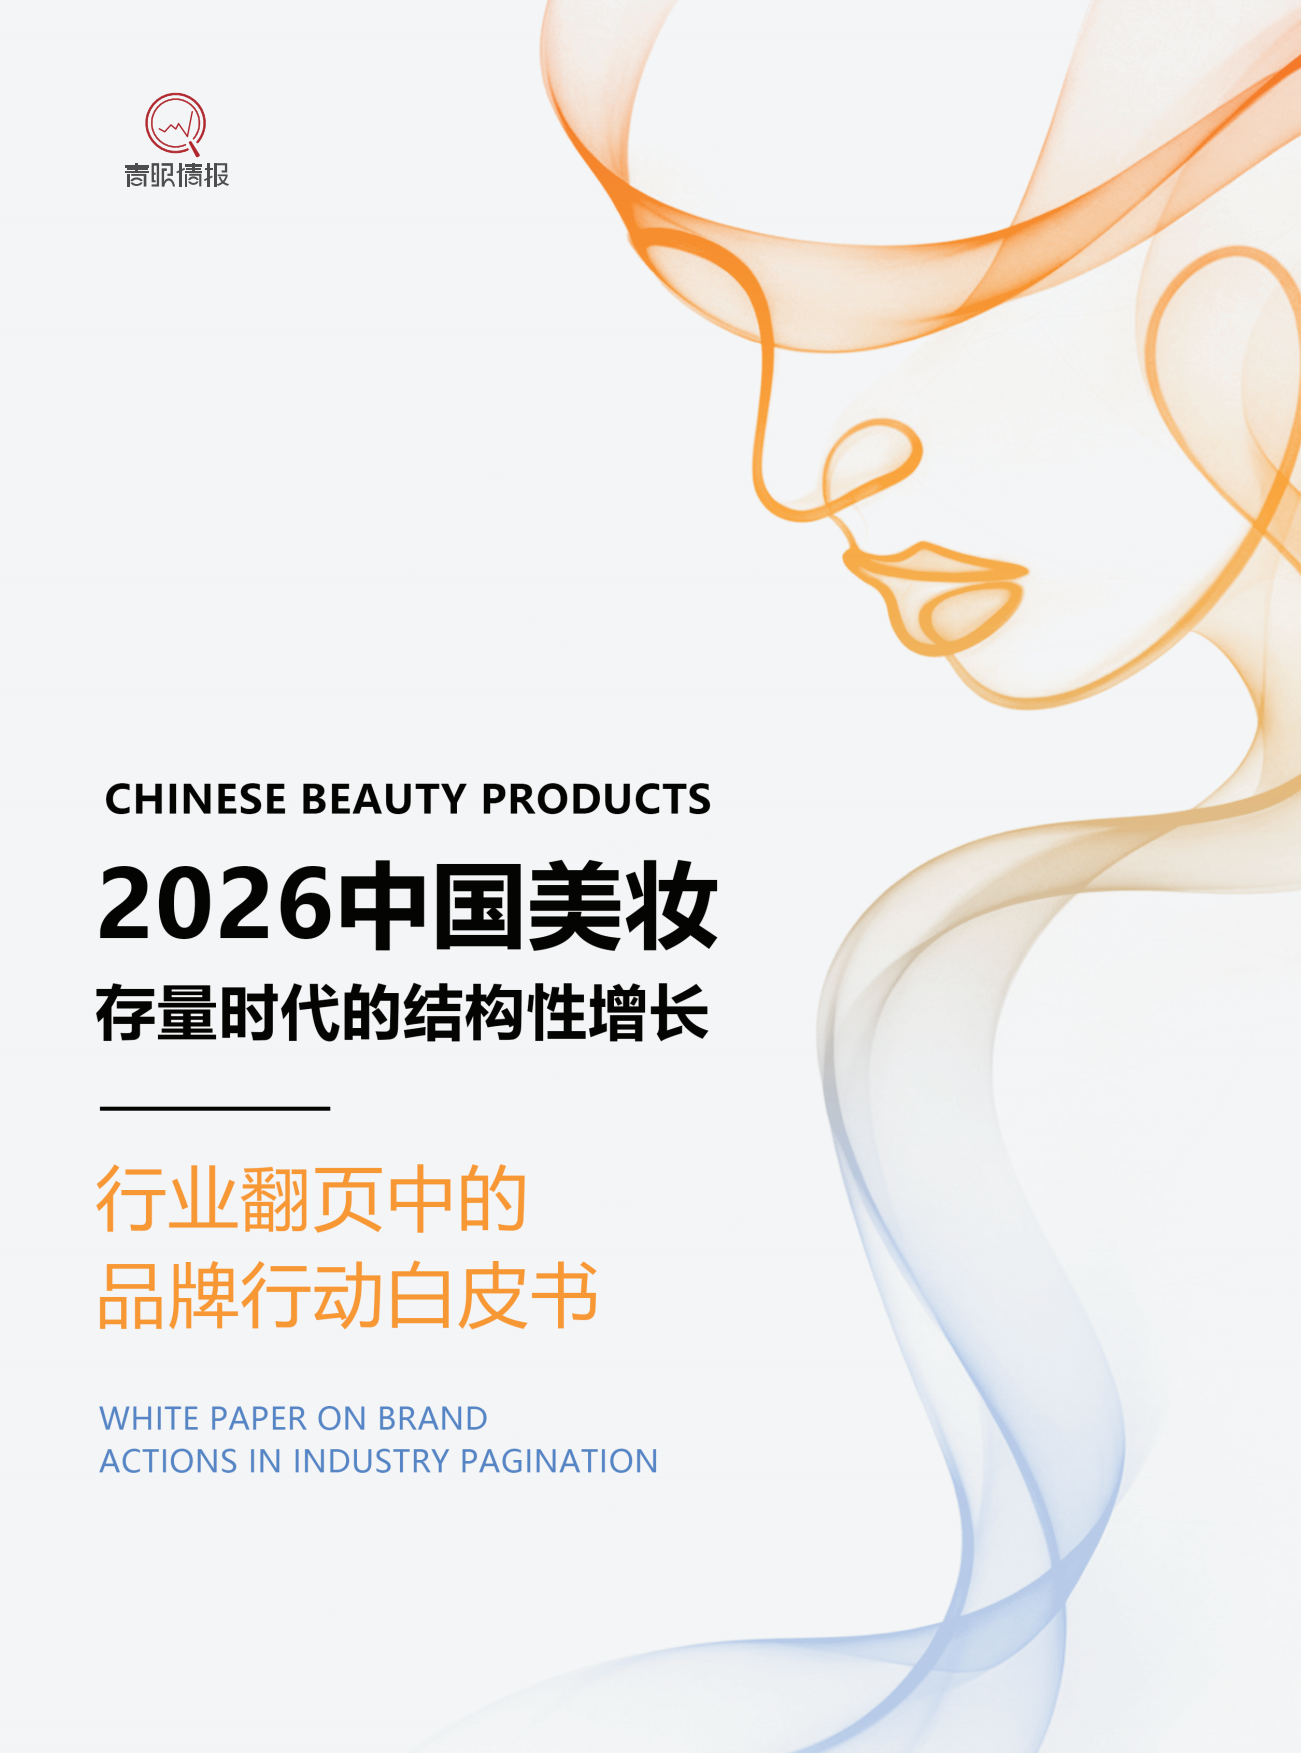
引用来源:《2026中国美妆存量时代的结构性增长白皮书-青眼情报》
量盘子的时候要同时盯两组数字,一组是行业增速,一组是国货份额。这两组数字经常被混着讲。增速反映的是整个池子变大还是变小,份额反映的是池子里的结构变化。存量阶段最典型的特征就是前者往下走、后者继续动。国货份额的爬升,和行业整体增速放缓,是两件同时发生的事,读报告时要把它们拆开看,否则很容易得出一个自相矛盾的结论。
把盘子量清楚之后,还要留意一个容易被跳过的细节:统计口径。同样说美妆市场规模,有的口径包含个护,有的只算护肤彩妆,有的把医美也算进去。合集里的报告来自不同机构,口径不统一是常态。养成先翻方法说明页的习惯,确认样本范围和统计时间,比记住任何一个具体数字都重要。存量时代的判断是稳的,具体数字是浮动的,别把后者当成前提。
二、再分场景:护肤和彩妆是两条完全不同的突围路径
大盘看完,下一个动作是分场景。护肤和彩妆的用户决策逻辑差别很大,把两者放在一起谈突围,结论会互相打架。
护肤这条线,关键词是功效和信任。用户买护肤品时问的是「有没有用」,决策链长,复购靠效果验证。这个场景下的国货机会集中在两个方向:一是成分话语权,二是价格带下探。合集里嘉世咨询的《2026年功能性护肤品行业报告》和艾瑞咨询的《2025年中国美妆护肤新质生产力和研发洞察报告》,一份讲品类趋势,一份讲研发能力,正好从需求和供给两端把功能性护肤这件事说透。天猫美妆的《2025年抗衰老功效护肤趋势白皮书》则把抗衰这个最贵的细分单独拎出来剖析。
彩妆这条线,关键词是视觉和渠道。用户买彩妆时问的是「好不好看」「上不上镜」,决策链短,冲动购买比例高,靠款式和内容节奏驱动。合集里天猫美妆的《2024彩妆趋势白皮书&春夏妆容预测报告》提供了彩妆的趋势判断,小红书体系的《彩妆行业趋势灵感图鉴》则从内容侧看彩妆的传播路径。彩妆的国货突围更像快消品打法,和护肤完全不是一回事。

引用来源:《2025年面部护肤电商消费趋势报告-知行战略咨询》
这两条线还有一个容易被忽略的交汇点:个护。洗发护发、身体护理、口腔护理这些品类,既有护肤的功效属性,又有快消的复购节奏。合集里久谦的《2026年洗发水中国功效洗护生态趋势报告》、艾瑞咨询的《2026年中国口腔护理行业白皮书》,以及英敏特的《2025年中国洗护发产品市场概况、新产品趋势洞察报告》,把个护的几个主力赛道都覆盖了。对国货品牌来说,个护往往是打人群和现金流的地方,护肤是打品牌的地方,彩妆是打声量的地方,三者用法不同,先想清楚自己在哪条线上,再决定读哪几份。
三、走技术这条流程:成分创新从原料到消费者心智要过四道关
如果说场景分的是「卖什么」,那成分创新分的是「凭什么」。这条路径有明确的先后顺序,按流程读比按机构读有效得多。
第一道关是原料。这个阶段看的是原料趋势和创新技术,合集里美业颜究院的《2025化妆品原料趋势及创新技术洞察报告》和《2024化妆品行业原料竞争趋势》把原料端的竞争格局讲得比较实。第二道关是研发。艾瑞咨询的《2025年中国美妆护肤新质生产力和研发洞察报告》回答的是国内企业在配方和研发上的真实投入水平,这个环节决定了成分能不能从概念落成产品。第三道关是成分话语权。灰豚数据的《热门护肤成分-玻色因成分市场潜力解析》和欧睿国际的《2024中国传明酸护肤品行业发展报告》都是单成分研究,看点在于一个成分如何从实验室名词变成消费者的购买理由。第四道关是渗透技术的差异化,量子生物相关的研究报告讨论的是活性物如何穿透皮肤屏障,属于更上游的技术竞争。

引用来源:《2025化妆品原料趋势及创新技术洞察报告-美业颜究院》
这四道关的排序不是随意的,它对应的是资源投入的先后。原料和研发是慢变量,成分话语权和渗透技术是快变量。国货品牌在这条路径上的现实选择通常是先在快变量上做突破,用一个能讲清楚的成分建立认知,再回头补慢变量。这个顺序本身没有问题,问题在于很多品牌做完快变量就停了,把成分当成了营销素材而不是产品能力。
顺着这条线还有一个下游环节值得看:代工。灼识咨询的《中国美妆护肤品代工市场蓝皮书》讲的是整个链路里的生产侧。国货品牌早期普遍靠代工起步,读这份报告能理解代工环节的能力边界在哪里,也就知道哪些创新是代工厂能提供的通用能力,哪些必须自己建。这条界限划清楚,成分创新的很多争论就有了答案。
四、正反对照:平台流量是短期杠杆,品牌资产才是穿越周期的底牌
把技术路径讲完之后,要处理一个绕不开的争议:国货美妆到底靠什么增长。这里有两条被反复宣传的路,一条是平台流量打法,一条是品牌资产建设。把两者对照着看,比单独听任何一方的说法都清醒。
平台打法的正面价值是确实有效。合集里小红书体系的一系列报告,比如《2025小红书美妆个护行业运营专家》《小红书美妆行业种草营销解决方案》,以及抖音体系的《2025抖音电商彩妆护肤营销趋势报告》《2025抖音美妆年度宝藏白皮书》,都在讲同一件事:内容平台能在短时间内把一款产品推成爆款。反面则是这种增长的脆弱性。合集里解数咨询的《2025年美妆行业:谷雨品牌拆解》和《2024-2025中国护肤行业深度研究报告》,把具体品牌的做法拆到可复制的颗粒度,拆完你会发现,能被复制的部分是投放节奏,不能复制的是产品本身。
品牌资产的正面价值是复利,反面是见效慢。合集里青眼情报的《2026中国化妆品专业品牌洞察报告》和艺恩数据的《2025年国货美妆消费趋势洞察报告》从品牌和消费者两侧看资产积累。艾瑞咨询的《2025年中国美妆护肤新质生产力和研发洞察报告》则提供了一个更硬的视角:研发投入能不能沉淀成品牌认知,中间隔着产品迭代和时间。品牌资产的建立没有捷径,但它的抗风险能力在存量阶段会被放大。

对照的结论不是二选一,而是分清主次。平台流量是杠杆,用得好能放大已有的产品力;品牌资产是底牌,决定了产品力的放大能不能持续。存量阶段最危险的组合是用杠杆去掩盖产品力的不足,这个时候投放数据越好看,风险积累得越快。读报告时可以把营销类和品牌类的报告交叉着翻,同一个品牌在两份报告里的位置,往往就是它真实处境的答案。
五、给一套能直接落地的读法:三周读完,按问题索引而不是按顺序翻
上面四层讲的是怎么理解这个行业,这一层讲的是具体怎么用这472份。我给一个三周的计划。
第一周只做一件事:把品类定位想清楚。拿出两天时间读青眼情报的《2026中国美妆存量时代的结构性增长白皮书》、艾瑞咨询的《2025年中国美妆护肤新质生产力和研发洞察报告》、天猫美妆的《2025年抗衰老功效护肤趋势白皮书》,三份加起来足够画出大盘和你的品类之间的相对位置。判断标准很简单:读完之后你能不能说出自己所处赛道的增速是高于还是低于大盘,以及这个差距的原因是什么。说不出,就再回炉读一周,别急着往下走。
第二周做技术盘点。重点读美业颜究院的两份原料报告、灰豚数据的玻色因成分报告、欧睿国际的传明酸报告。这一周的目标是产出一张表:列出三到五个和你品类相关的成分,每个成分标注它在报告里被提及的频次和方向。频次高、方向明确的成分是当下的共识,频次低但方向新的是潜在窗口。这张表会直接决定你接下来的产品排期。
第三周做渠道和资产。小红书体系的运营类报告和抖音体系的营销趋势报告各挑两份,再加解数咨询的一份品牌拆解。这一周的产出是一份对照表:左边是平台能给你的短期增长,右边是这些增长能不能转化成复购和品牌认知。判断依据是看报告里的复购率、客单价和自然搜索占比这三个指标,如果三个指标都在改善,说明增长是实的;如果只有销量涨,其他不动,那增长就是买来的。
最后说一个选读的顺序问题。这472份不需要按年份或者机构排列,按问题排列效率最高。你先写下当前最卡的一个问题,再从上面五层里找到对应的那一层,只翻那一层的三到五份。存量时代的阅读方法本来就是索引式的,不是通读式的。把每一份报告当成一个特定问题的答案,而不是一本需要从头看的书,这个习惯一旦养成,几百份资料的利用率会完全不同。真要通读,就先读白皮书类,它们提供了框架;再读券商类,它们提供了数据和判断;品牌拆解类放在最后,等框架和判断都有了,再看具体案例才看得懂。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。