抖音香水生意怎么做?从渗透率5%看增量空间
 广告
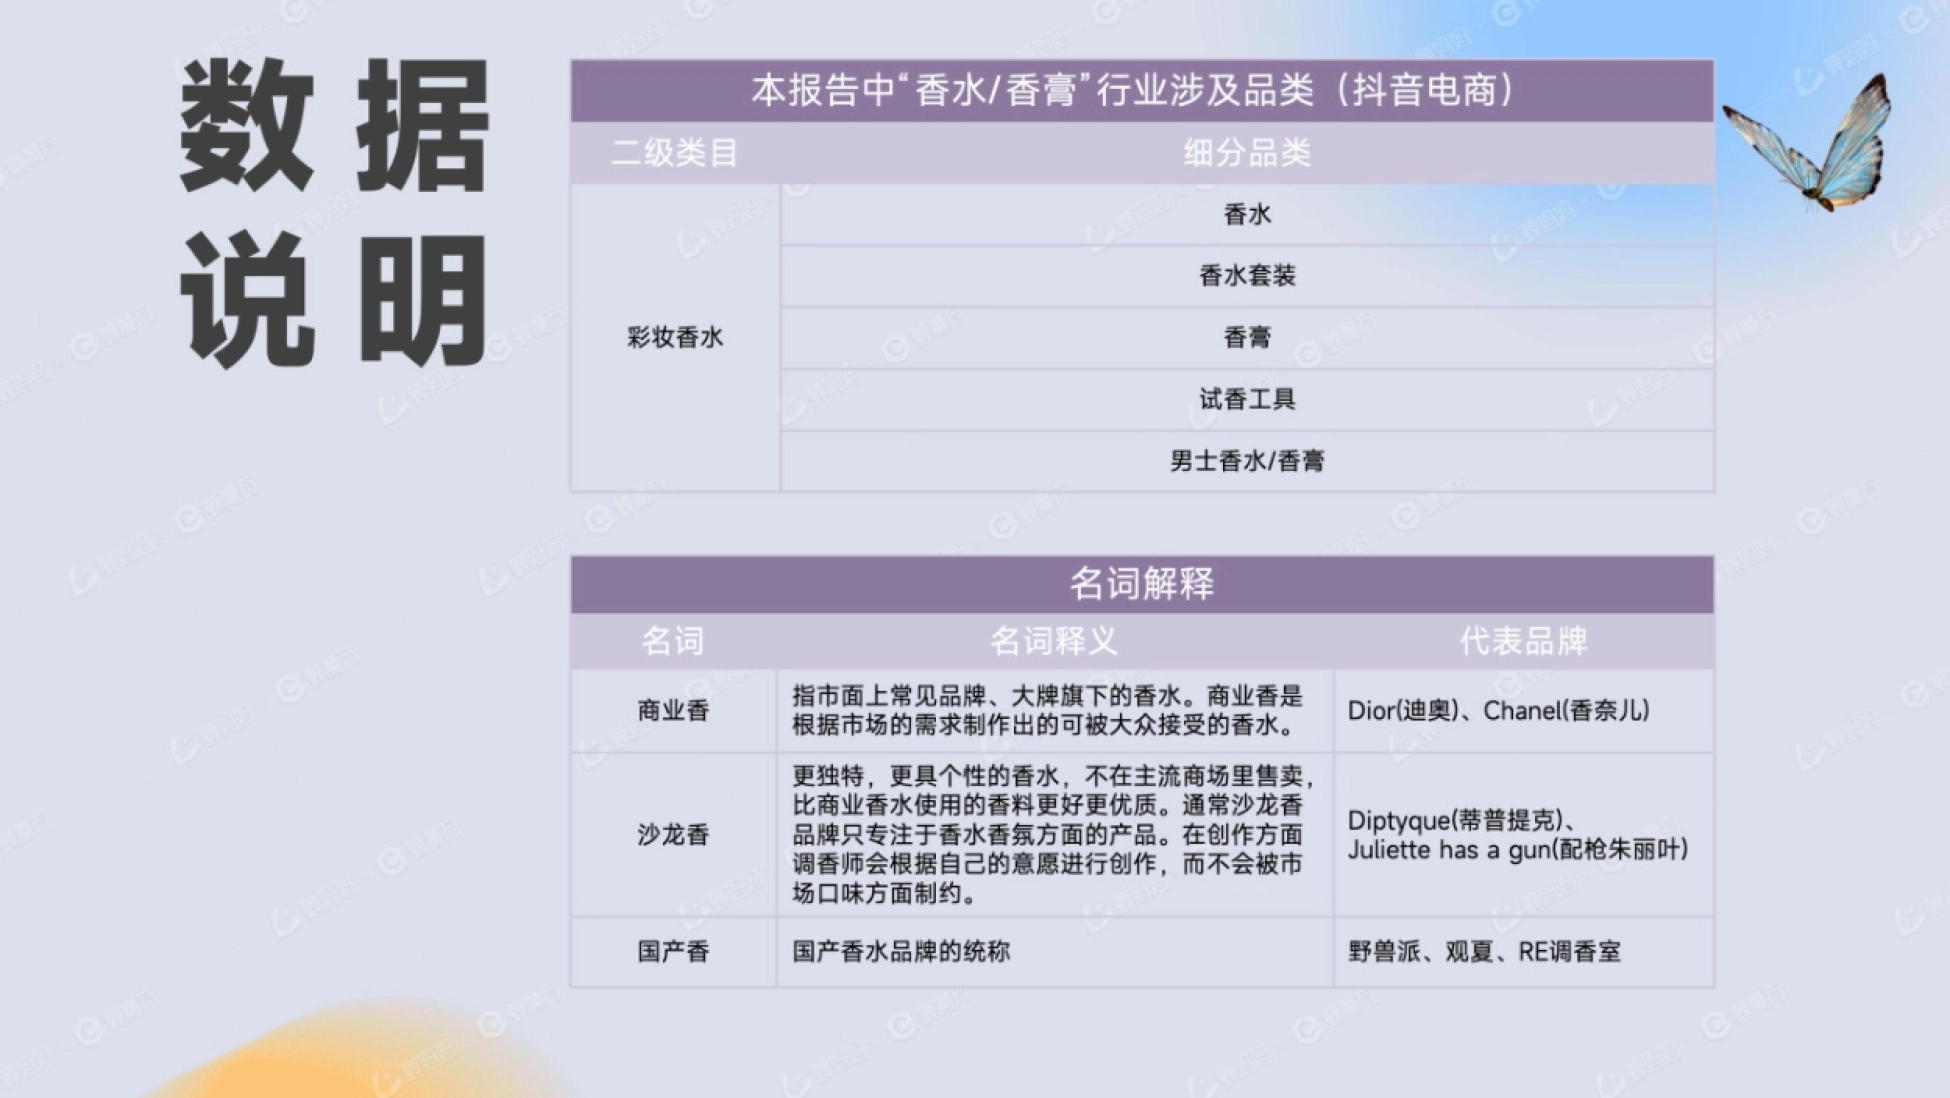
截图取自24年2月抖音电商香水行业年度报告第 1 页
中国香水市场有个数字很扎眼:2021 年中国香水零售额只占世界香水的 4.1%,但过去五年的复合增长率(CAGR)达到 21.4%,约为世界市场的十倍。
同时国内香水渗透率只有 5%,而欧洲是 42%、美国是 50%。这份由蝉妈妈与蝉魔方出品的《抖音电商香水行业年度报告》,把行业概况、兴趣人群、内容生态三部分完整测了一遍。
我读完最想分享四个判断:第一,抖音香水以本土白牌与新锐为主,成交集中在 300 元以下;第二,但增量来自 500 元以上的高档香水,市场正在高端化;
第三,情感化用香是主要消费驱动,占 93%;第四,带货靠中腰部与小达人的组合,且要重点建联时尚美妆类。下面逐条拆。
大盘:渗透率 5%,增长空间远大于成熟市场
方案的起点是市场规模。2021 年中国香水市场整体零售额仅占世界香水的 4.1%,但过去五年(2016-2021)的 CAGR 为 21.4%,约为世界市场的十倍。
预计到 2026 年,中国市场规模将达到 371 亿元。
更关键的对比在渗透率:目前国内香水市场渗透率仅为 5%,而欧洲和美国的渗透率分别为 42% 和 50%。报告由此判断「与发达国家相比,中国市场可提升空间十分明显」。
报告还引用了国际调香大师 Jean-Claude Ellena 的一句话来定调:「不同于化妆品,香水修复的并不是皮肤,而是人的心灵。
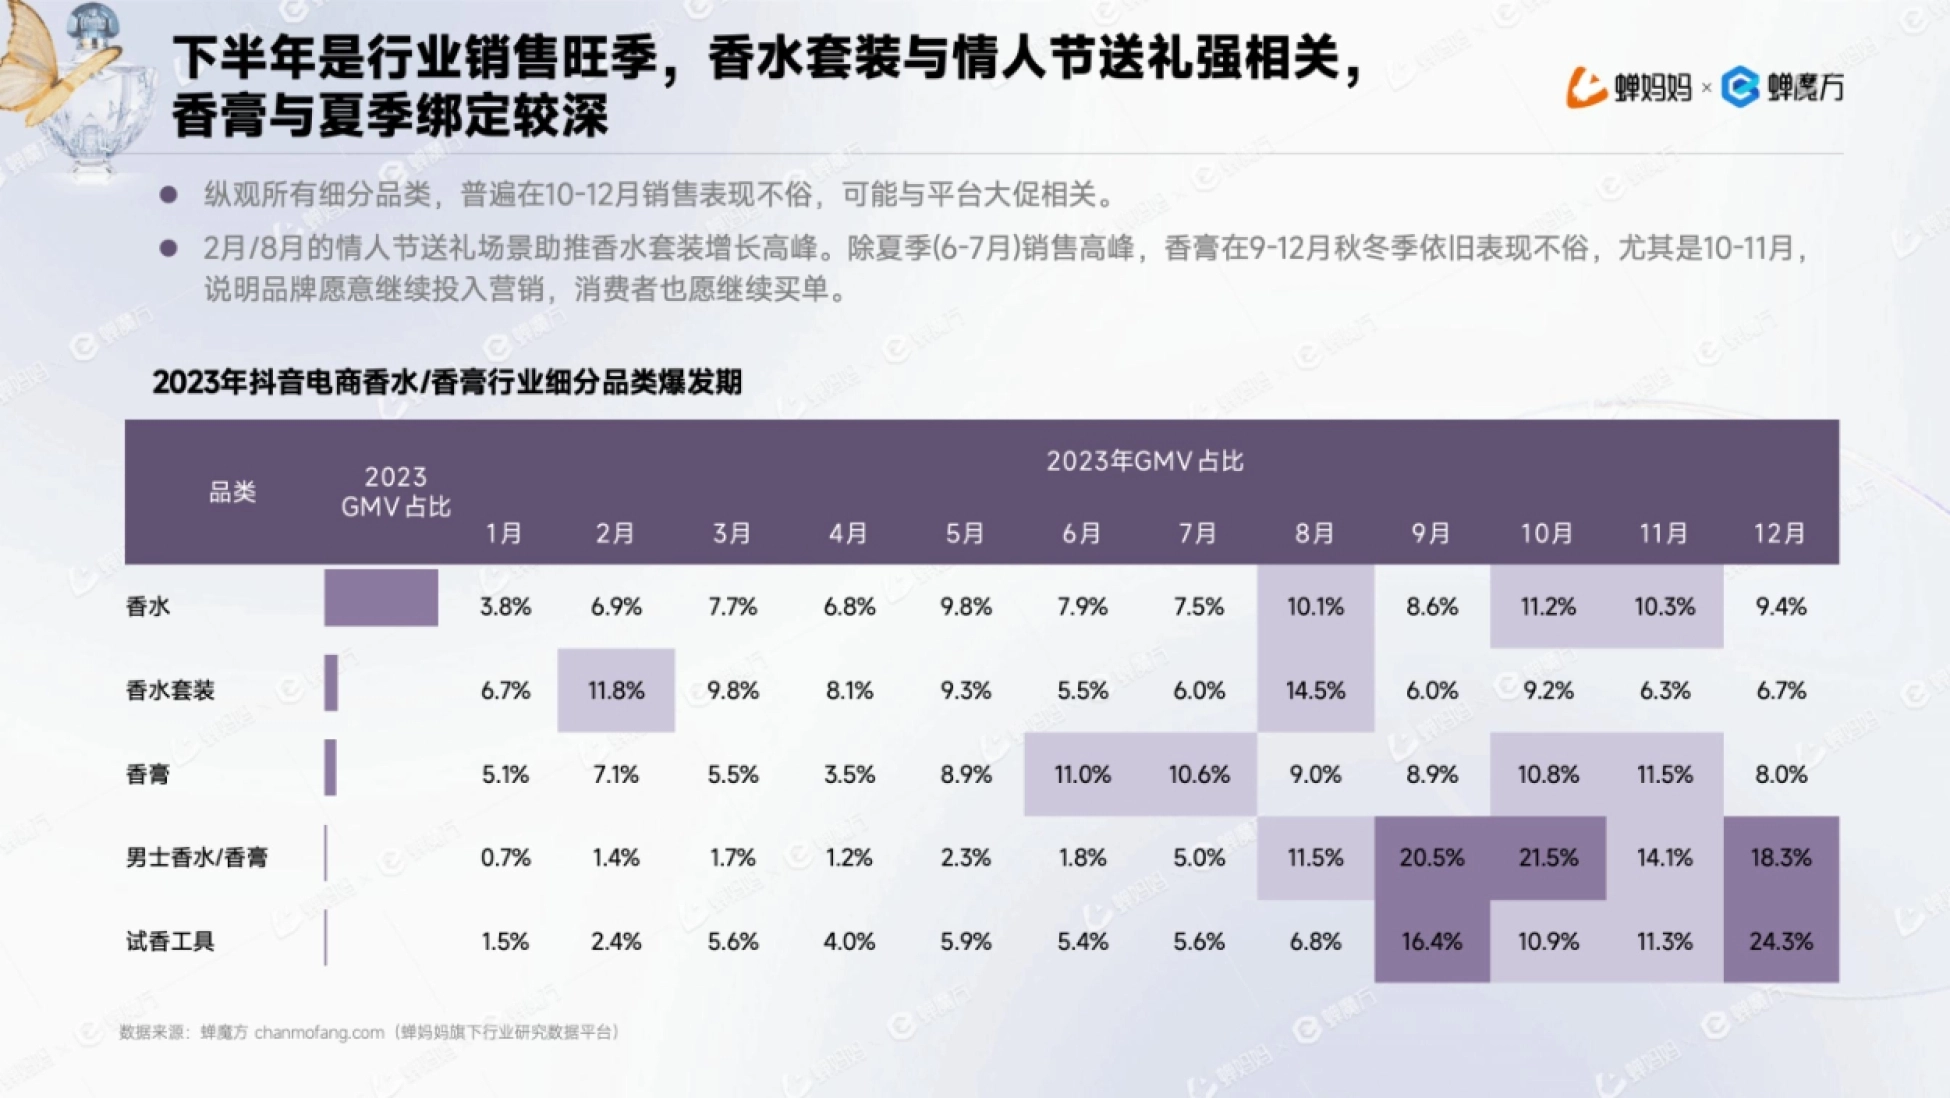
图片来自24年2月抖音电商香水行业年度报告(第 8 页)
」并给出自己的判断——香水承载的需求已经从社交逐渐升级为自我需求,作为重情绪价值的品类,它既能满足「悦己」,也能帮消费者表达情绪。这个定性直接决定了后面人群分析与内容策略的方向。
抖音行业节奏:下半年是旺季,2 月与 8 月看情人节
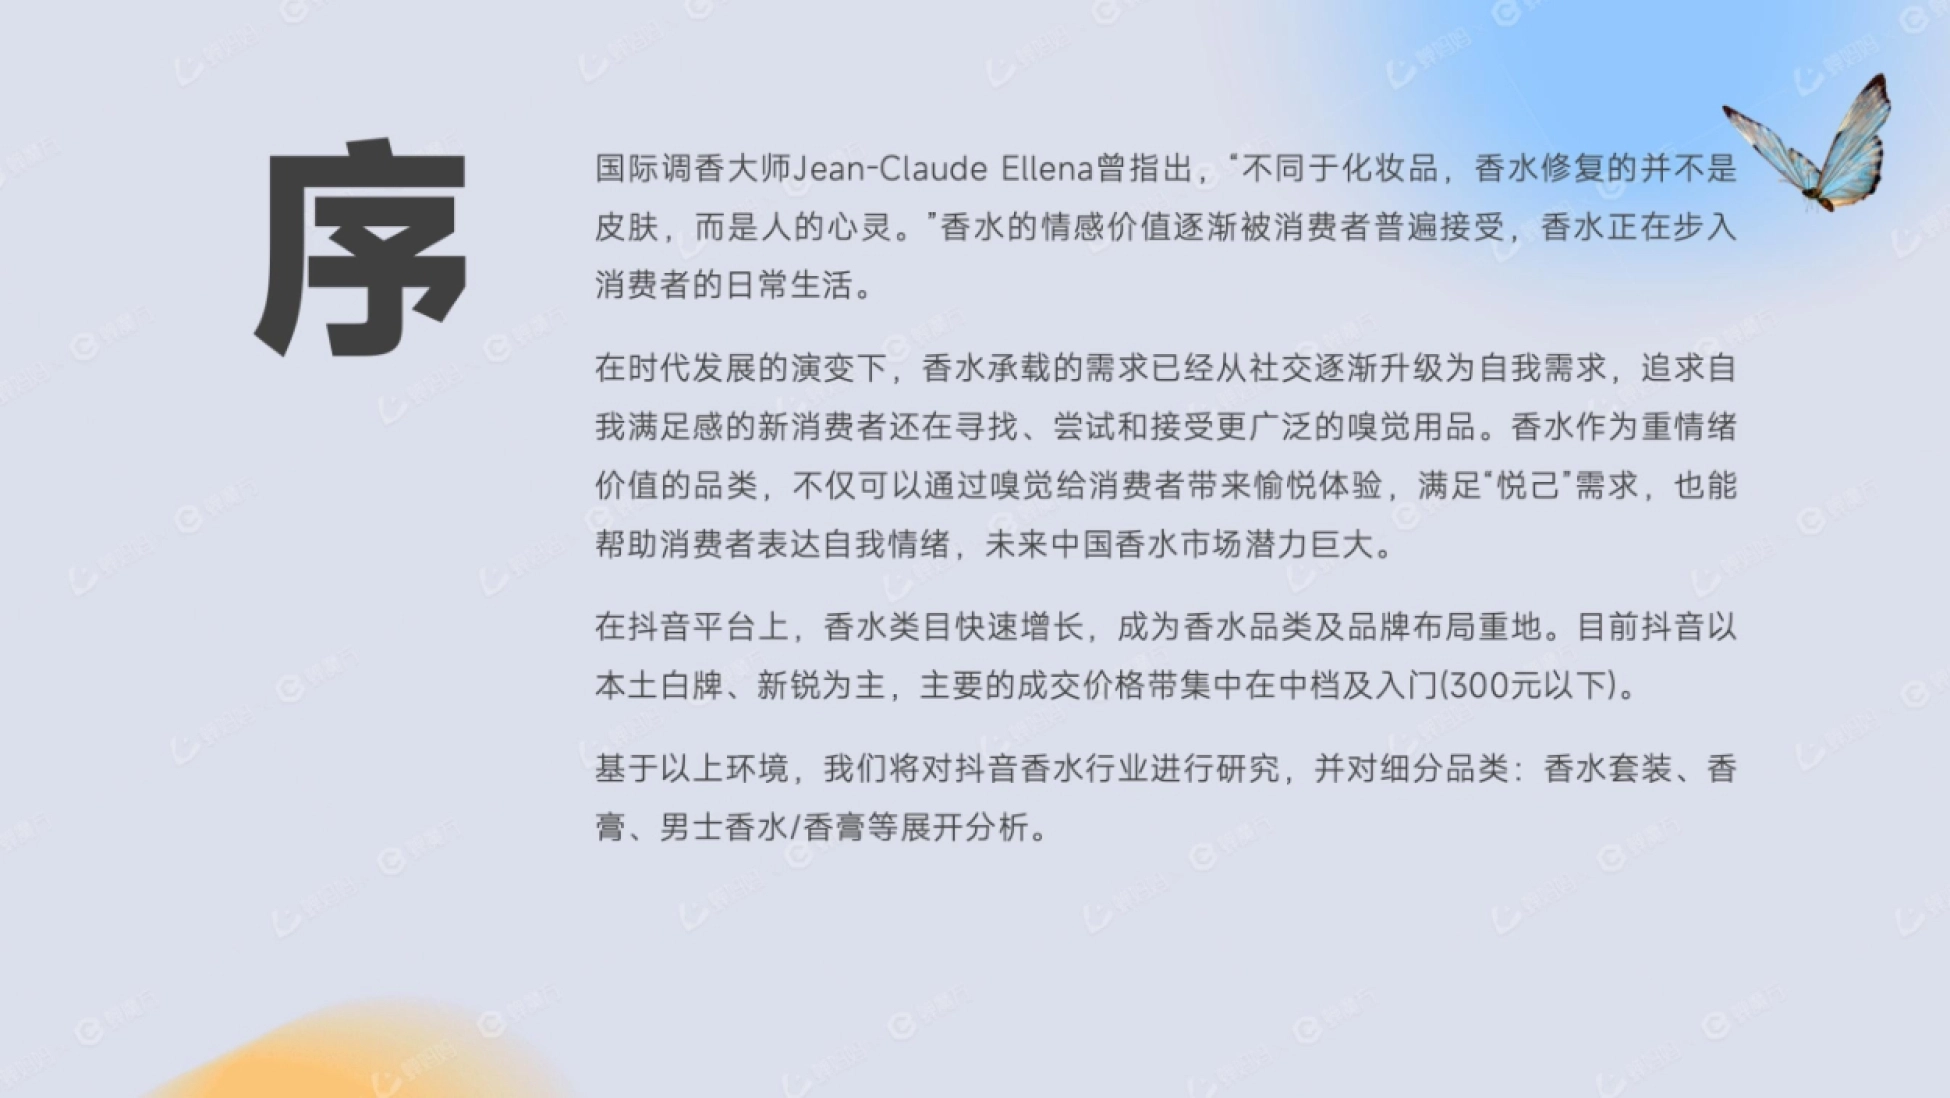
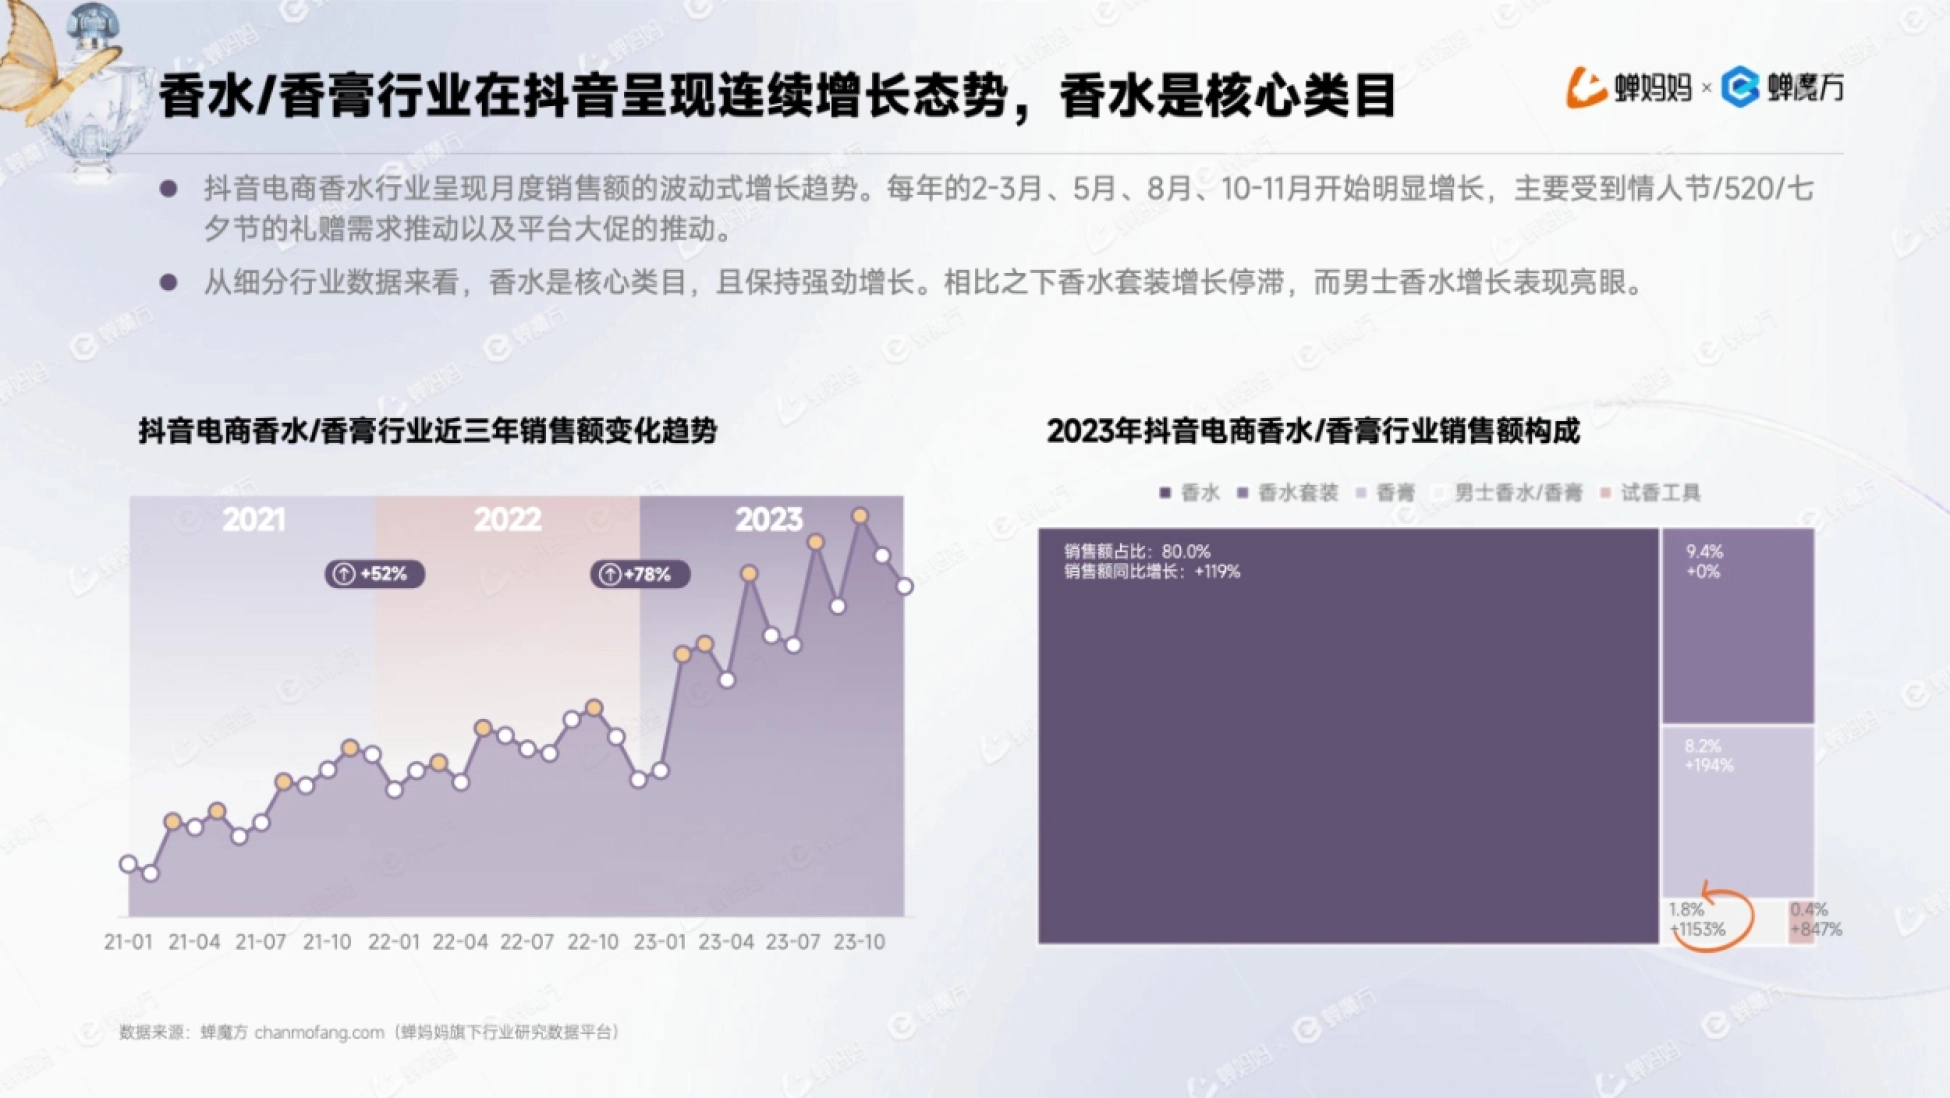
报告指出,香水与香膏行业在抖音呈现连续增长态势,香水是核心类目。销售额呈月度波动式增长趋势,每年的 2-3 月、5 月、8 月、10-11 月是明显的销售高峰。
报告对节奏的归因很具体:下半年是行业销售旺季,香水套装与情人节送礼强相关;香膏与夏季绑定较深;而所有细分品类普遍在 10-12 月表现不俗,可能与平台大促相关。
顺着这个思路往下推,《抖音宠物行业招商方案拆解》给了一套可以直接抄的框架。
2 月与 8 月的两个情人节节点是香水套装的两个强爆发点。
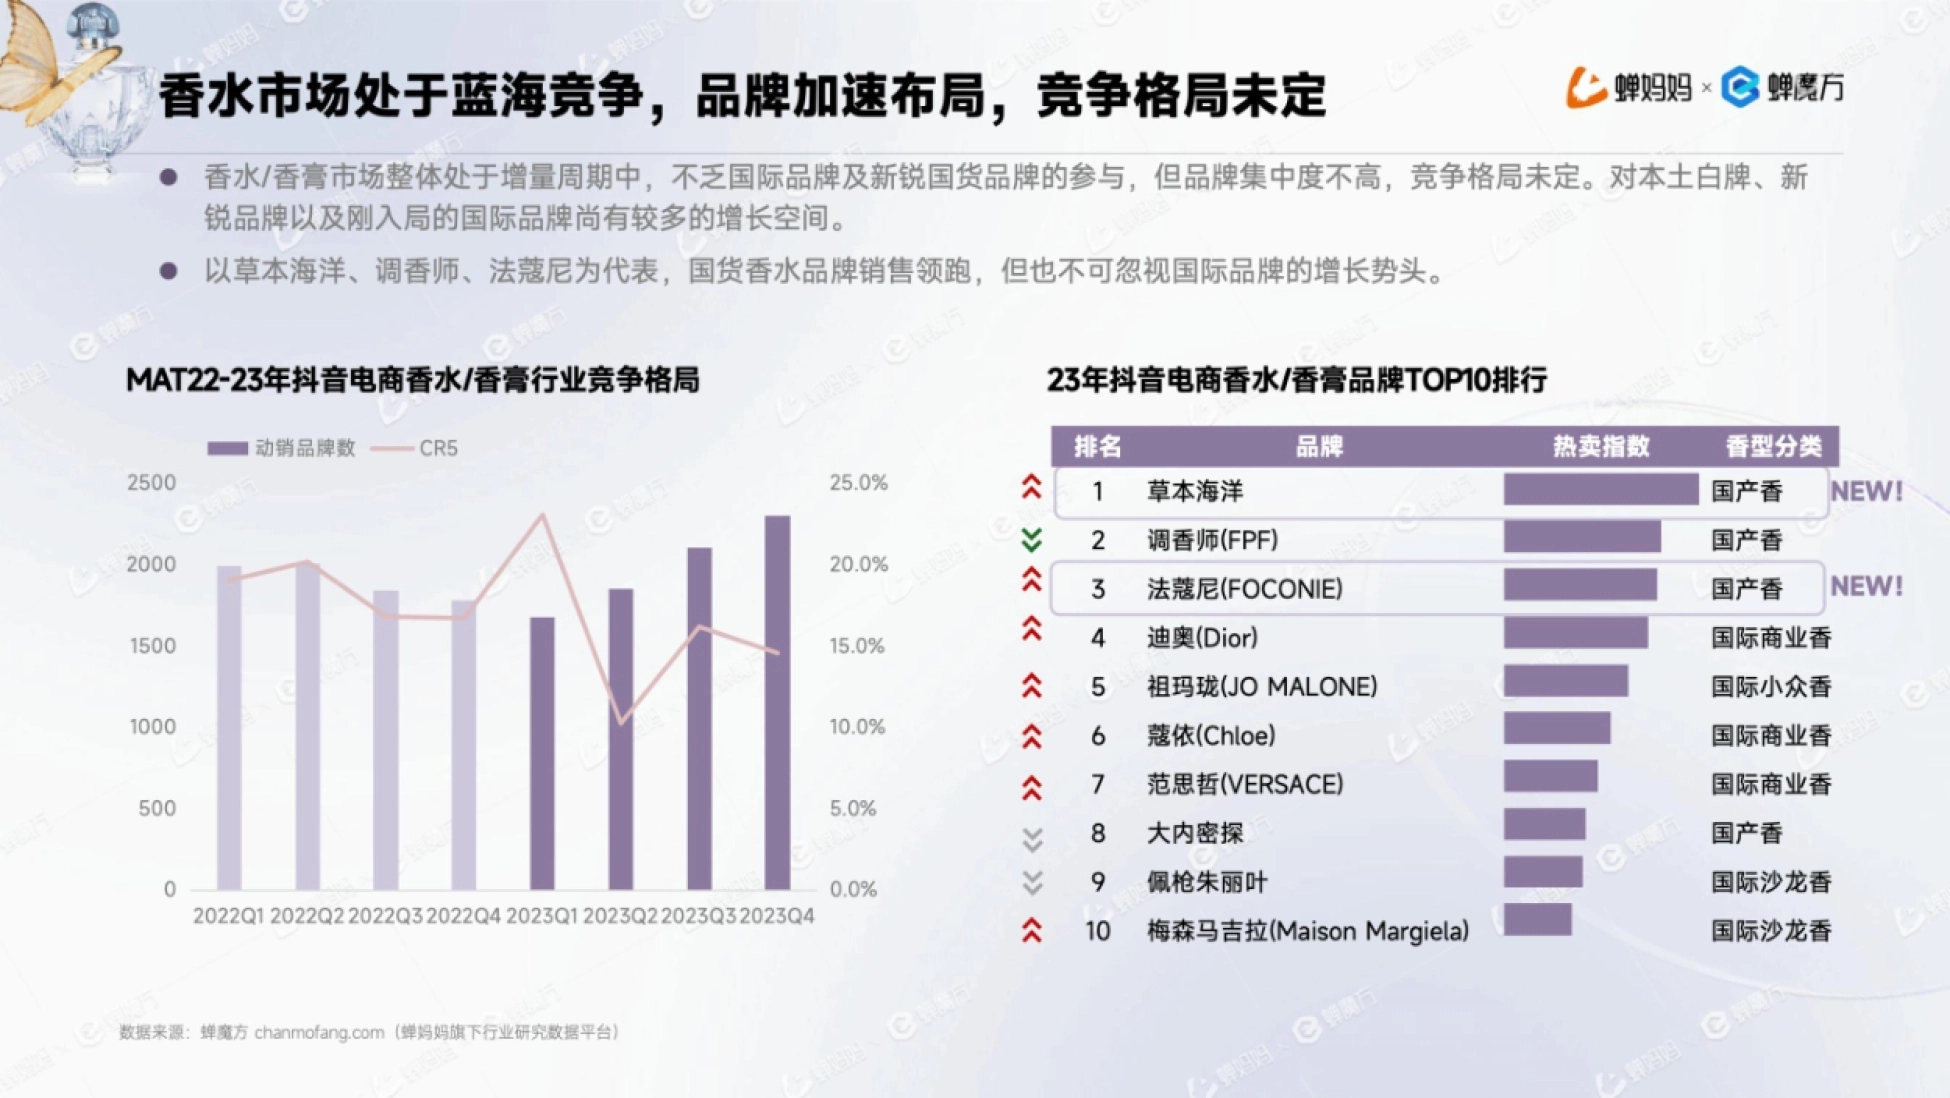
报告还给了一句很重要的定性:香水市场处于蓝海竞争,品牌加速布局,竞争格局未定。理由是香水与香膏市场整体处于增量周期中,不乏国际品牌及新锐国货品牌参与,但品牌集中度不高。
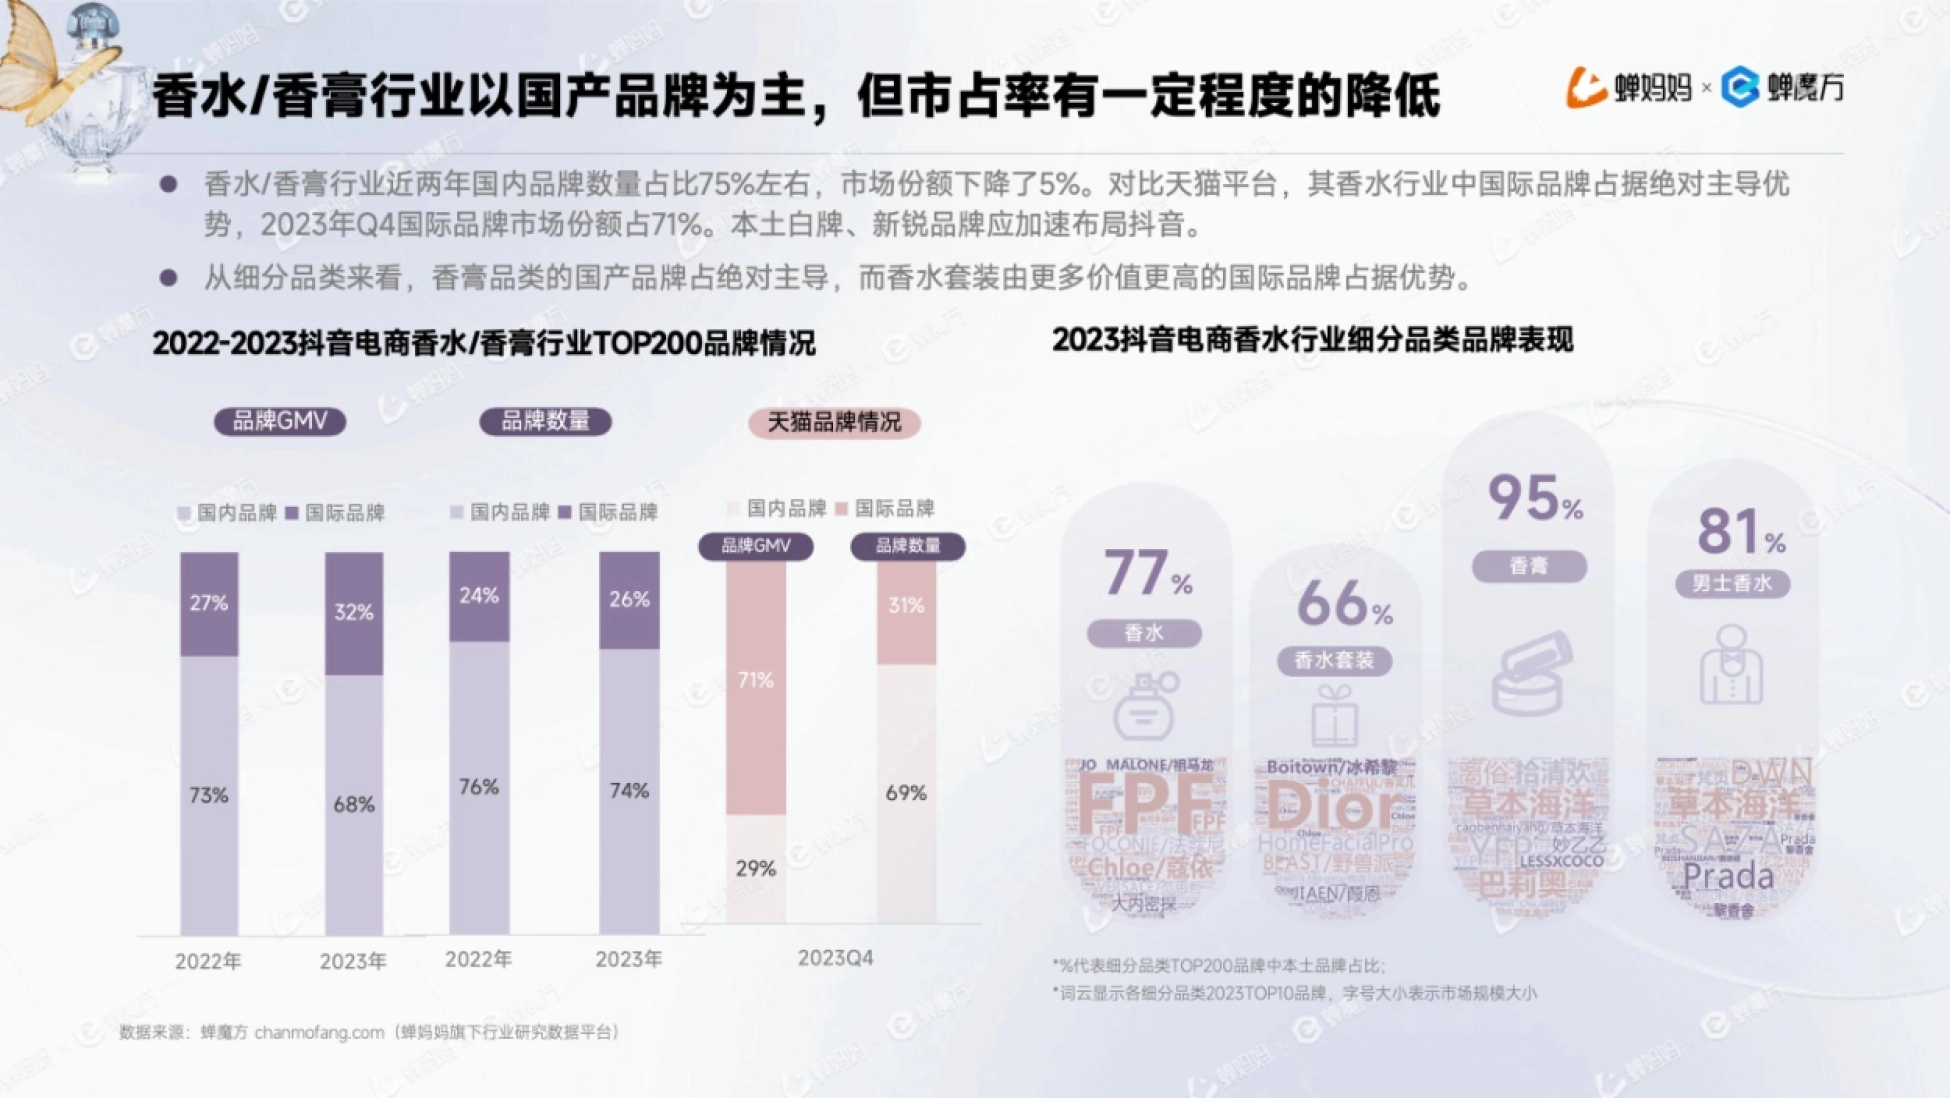
品牌结构上,香水与香膏行业近两年国内品牌数量占比 75% 左右,但市场份额下降了 5%。报告还对比了天猫平台的数据作为参照。
这意味着国产品牌拿的是「数量份额」,而国际品牌正在抢占「金额份额」。
价格带:300 元以下贡献主力,500 元以上推动增长
这一节的信息密度最高。报告的核心结论是:市场主要供应商品价格集中在中低档香水(300 元以下),但香水市场的增长主要由高档香水(500 元以上)推动。
具体数据是:2023 年 500-1000 元香水市场增速提高了 4.9%。
报告把原因归为两条——香水自带的送礼属性,以及用户的品牌偏好,使得高销额香水产品整体呈现高端化销售趋势,用户对高价香水接受度变高。
细分品类的价格带分布差异很大:香膏主要集中在 50-100 元,占比 77%;香水集中在 300 元以下,占比 74%;
资料来源:24年2月抖音电商香水行业年度报告 · P3
香水套装集中在两个极端——中端香水(100-500 元)占 46%,奢侈香水(1000 元以上)占 26%。
套装这个双峰结构值得琢磨:它说明香水套装要么走「送礼体面但不太贵」的中端路线,要么走「高端礼品」路线,中间反而不好卖。报告对行业价格趋势的总结是「消费升级与分化并存」。
人群:24-40 岁高线城市女性是核心圈层
报告给出的核心人群画像是:24-40 岁一线、新一线城市的女性群体是主要兴趣人群。该类人群集中在精致妈妈、资深中产、新锐白领以及小镇青年四大消费人群。
报告解释了为什么是这群人:该年龄段人群收入较为稳定、消费能力强,且有更旺盛的送礼需求。年龄分布上,24-30 岁与 31-40 岁两个区间的关注度最高;
TGI 上女性为 118,明显高于男性。
报告还特意提了一句:Z 世代的消费潜力不容忽视,品牌方可将 Z 世代人群作为流量潜力人群,尝试获客拉新。这实际上是给了一条「现在做认知、以后做转化」的长线策略。
城市等级上,一线与新一线城市的兴趣指数相对更高。
用香动机:93% 是情感性原因,64% 为愉悦自我
报告对消费驱动的拆解很细。使用香水的原因总体以情感性因素为主,占 93%;习惯性(42%)及功能性(40%)次之。
这两类里还有细分:习惯性原因中主要因为喜欢特定香味,功能性则是为了搭配。而情感性原因的内部结构更值得看——64% 的消费者使用香水以「愉悦自我」;59% 是「感到更加美丽自信」;
59% 是「放松自我」;38% 是「更有安全感」;26% 是「消除烦恼/弱化消极情绪」。
资料来源:24年2月抖音电商香水行业年度报告 · P2
报告把这种动机概括为一句:情绪表达,让香气满足不同程度的悦己——消费者通过香水放松的同时,感到更有自信,也更有安全感。
这解释了为什么香水内容的选题集中在悦己、节日礼赠与社交三个主题上。
如果你还想多找几个能直接套的,文库的2026GaN功率半导体行业报告:应用场景加速拓展,数据中心与汽车电子贡献增量-国元证券也值得翻翻。
另外,文库里的《2021中国香水行业研究白皮书》讲的是相近的内容,感兴趣可以去看看。
顺便提一句,文库里有份2026年第二季度中国移动互联网行业报告-极光大数据,跟这个路子挺像,可以一起看。
购买决策:气味第一,品牌第二,但送礼场景不一样
报告把「自用」和「送礼」两种首购场景拆开看,这也是很实用的一页。
香水自带礼赠属性,大品牌、气味及经典款是消费者首次购买香水送礼物时会考虑的因素。而首购用于自用时,除了气味(74%)、大品牌(49%),包装(35%)也是他们重点考虑的因素。
使用场景上,75% 的消费者会在朋友聚会中使用香水,其次多为较正式的场合:约会 60%、上学或上班 51%、面试或正式场合 45%。报告由此判断「香水正逐步深入消费者的日常生活」。
对内容创作者的启发是:拍摄场景不必局限在「约会」,聚会、通勤、面试都是可用场景。
香型偏好:商业香仍主导,但沙龙香使用率提升 16.1%
报告给了香水类型的对比数据。从类型看,商业香依然是主导——78.5% 的消费者使用过国际商业香品牌。
来源:24年2月抖音电商香水行业年度报告 · 第 4 页
但沙龙香的增长不容忽视:使用率较 2021 年大幅提升了 16.1%;81.5% 的消费者对沙龙香有认知,较 2021 年提升了 6.1%。
值得注意的是性别差异——男性对沙龙香的认知度达 85.7%,显著高于女性。
消费者选沙龙香的 Top3 原因是:更能表达自我风格(43%)、显得品味与众不同(41%)、成分更天然或难得(40%)。
后面依次是品质更好 34%、香味小众 30%、喜欢特定产地的香水 27%、避免撞香 27%、被品牌或产品故事吸引 24%。这份清单可以直接当作沙龙香内容的选题方向。
同一类打法,我们在《2026小红书车生活行业增长报告》里拆得更细,可以对照着看。
卖点与香调:持久留香第一,花香调仍是主流
报告还统计了产品卖点的排序。结论是抖音平台中香水的「持久留香」是最主要的卖点,各种类型的香调也是品牌吸引消费者的主要卖点沟通。
香调方面,近一半的产品主要在沟通各类花香,远高于其他香调;同时浓香中的「东方调」,比如茶香或茶叶、麝香等,都成为备受欢迎的新型香味类型。
资料来源:24年2月抖音电商香水行业年度报告 · P7
报告把主流香调偏好做了归类:芬芳方向主要是花香调、果香调;清新方向是柑橘调;浓郁方向涉及东方花香调、木质调、东方调;果花方向包括花果香调、花香果。
而卖点关键词里出现频率最高的是持久留香、持久淡香、浓香、东方花香、自然花香、清香淡雅、清新留香、白麝香、清爽果香、奶香。
销售方式:直播为主,商品卡与短视频为辅
进入内容生态章节。报告指出香水与香膏行业以直播为主,商品卡与短视频带货为辅。
本页出自24年2月抖音电商香水行业年度报告第 10 页
报告解释了这个结构的成因:消费者倾向于在直播间下单购买,因为直播间在展示产品细节、配方专业知识的讲解上更有优势,消费者更容易被种草;
并且对于高客单价的产品,消费者需要更多更及时的信息辅助决策。
但有一个例外值得注意:对于客单价相对较低的香膏品类,商品卡的占比高于其他品类。
报告给的各品类直播占比是:香水 77%、香水套装 76%、香膏 69%、男士香水与香膏 50%、试香工具 42%。试香工具的低直播占比说明它更像一个「顺带买」的配件品类。
达人策略:中腰部与小达人,重点建联时尚美妆
报告对带货达人的分析给出了明确的执行建议。从达人等级看,中腰部达人和小达人贡献最主要的销售额,品牌方可着重关注中腰部达人合作。
从达人类型看,时尚类达人贡献销售额最高,生活类、情感类达人转化较差。报告的建议是「品牌方应重点布局时尚、美妆类达人」。
报告还提到一个结构特征:TOP10 带货达人中头肩部达人居多,国际大牌香水成为带货爆品;但行业整体更倾向垂类 KOC 带货。
把这两句合起来看,实际的打法应该是——用头肩部达人打爆品与大牌,用中腰部 KOC 铺量做长尾。
种草内容:四个案例的共同结构
报告给了四条高互动视频案例,并标注了各自的互动量,这些案例的选题集中在悦己、节日礼赠与社交三类。
第一条是香奈儿邂逅香水,互动量 74 万+。内容结构是:开头以情人节排队长且引发矛盾吸引观看,整个视频采用上海话,抓住了「繁华」的热度,最后想见你的场景转场到天幕的香奈儿香水。
第二条是 Miss Dior 花漾淡香水,互动量 45 万+。内容是海边跨年场景,出门前喷一下温柔少女感的香水,演示喷香的过程,营造开心愉悦的氛围。第三条是冰希黎猎光香水,互动量 30 万+。
内容是在意大利街头随机采访女生并向其展示香水、介绍香调,同时强调悦己属性。
第四条是法颂借火香水,互动量 36 万+(报告标注口径为 36+)。内容是营造在电影院邂逅的暧昧氛围,期间引出产品并介绍其香调及打造的氛围感,与视频给到的感觉契合。
四条串起来看,共同点是:都先造一个情绪场景,再把香水作为这个场景的收束,而不是先讲产品参数。
图片来自24年2月抖音电商香水行业年度报告(第 9 页)
如果你希望获取更多各行业方案与拆解参考,也可以前往运营动脉(www.yydm.cn),平台内置精品方案库、报告库、课件库、模板库,7W+精选资料并且每月更新1000+份,非常适合运营人查找专业素材。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的拆解。
《深蓝汽车:抖音数字化营销全案》——本方案为深蓝汽车抖音数字化营销全案,由品牌新媒体数字化赋能整合营销机构编制,共89页。
《肆拾玖坊品牌简介拆解:83页看众筹酱酒怎么玩社交新零售》——把同一个问题拆得更细的一套方案
《抖音教育开学季大促策略拆解:中正价打法如何撬动秋季增长》——顺着这条线可以接着看
常见问题
抖音上做香水,什么价位最好卖?
要分两层看。报告显示 300 元以下产品贡献主要 GMV,是当前的成交主力;但增长主要由 500 元以上的高档香水推动,2023 年 500-1000 元香水市场增速提高了 4.9%。香膏则集中在 50-100 元(占 77%)。
香水内容该做什么主题?
按报告总结的三类走:悦己、节日礼赠、社交。数据支撑是 93% 的消费者用香出于情感性原因,其中 64% 是「愉悦自我」;使用场景里 75% 是朋友聚会、60% 是约会、51% 是上学上班。
香水品牌该找什么级别的达人?
中腰部达人与小达人。报告指出这两类贡献最主要的销售额,且从类型看时尚类达人贡献最高,生活类与情感类转化较差,所以建议重点布局时尚、美妆类达人。
香水和香膏的销售方式一样吗?
不一样。行业整体以直播为主,各品类直播占比是香水 77%、香水套装 76%、香膏 69%、男士香水与香膏 50%、试香工具 42%。报告特别指出香膏因为客单价较低,商品卡占比高于其他品类。
沙龙香值得投入吗?
值得。报告显示 78.5% 的消费者使用过国际商业香品牌,商业香仍主导;但沙龙香使用率较 2021 年大幅提升了 16.1%,认知度达 81.5%。消费者选它的前三原因是更能表达自我风格、显得品味与众不同、成分更天然。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。