家居行业怎么做抖音?830万创作者背后的四个变化
 广告
来源:【巨量引擎】抖音家居生态年度报告 · 第 1 页
2020 年是实体经济增长受强烈冲击的一年,对重线下、重体验的家居行业尤其如此。
但报告发现了一个反向变化:住宅装修市场产值下降的同时,互联网家装市场规模逆风上扬,在整个住宅装饰市场占比由 2019 年的 17% 上涨到 20%;
家具线上渠道渗透率从 6.9% 上涨到 13.5%;而电商渠道对家电零售的贡献率首次超过 50%。这份《2021 抖音家居生态年度报告》把内容、用户、创作者、营销四篇拆开讲。
渠道之变:家居线上化的三个数据
报告的前言先摆了三组线下与线上的对比数据。
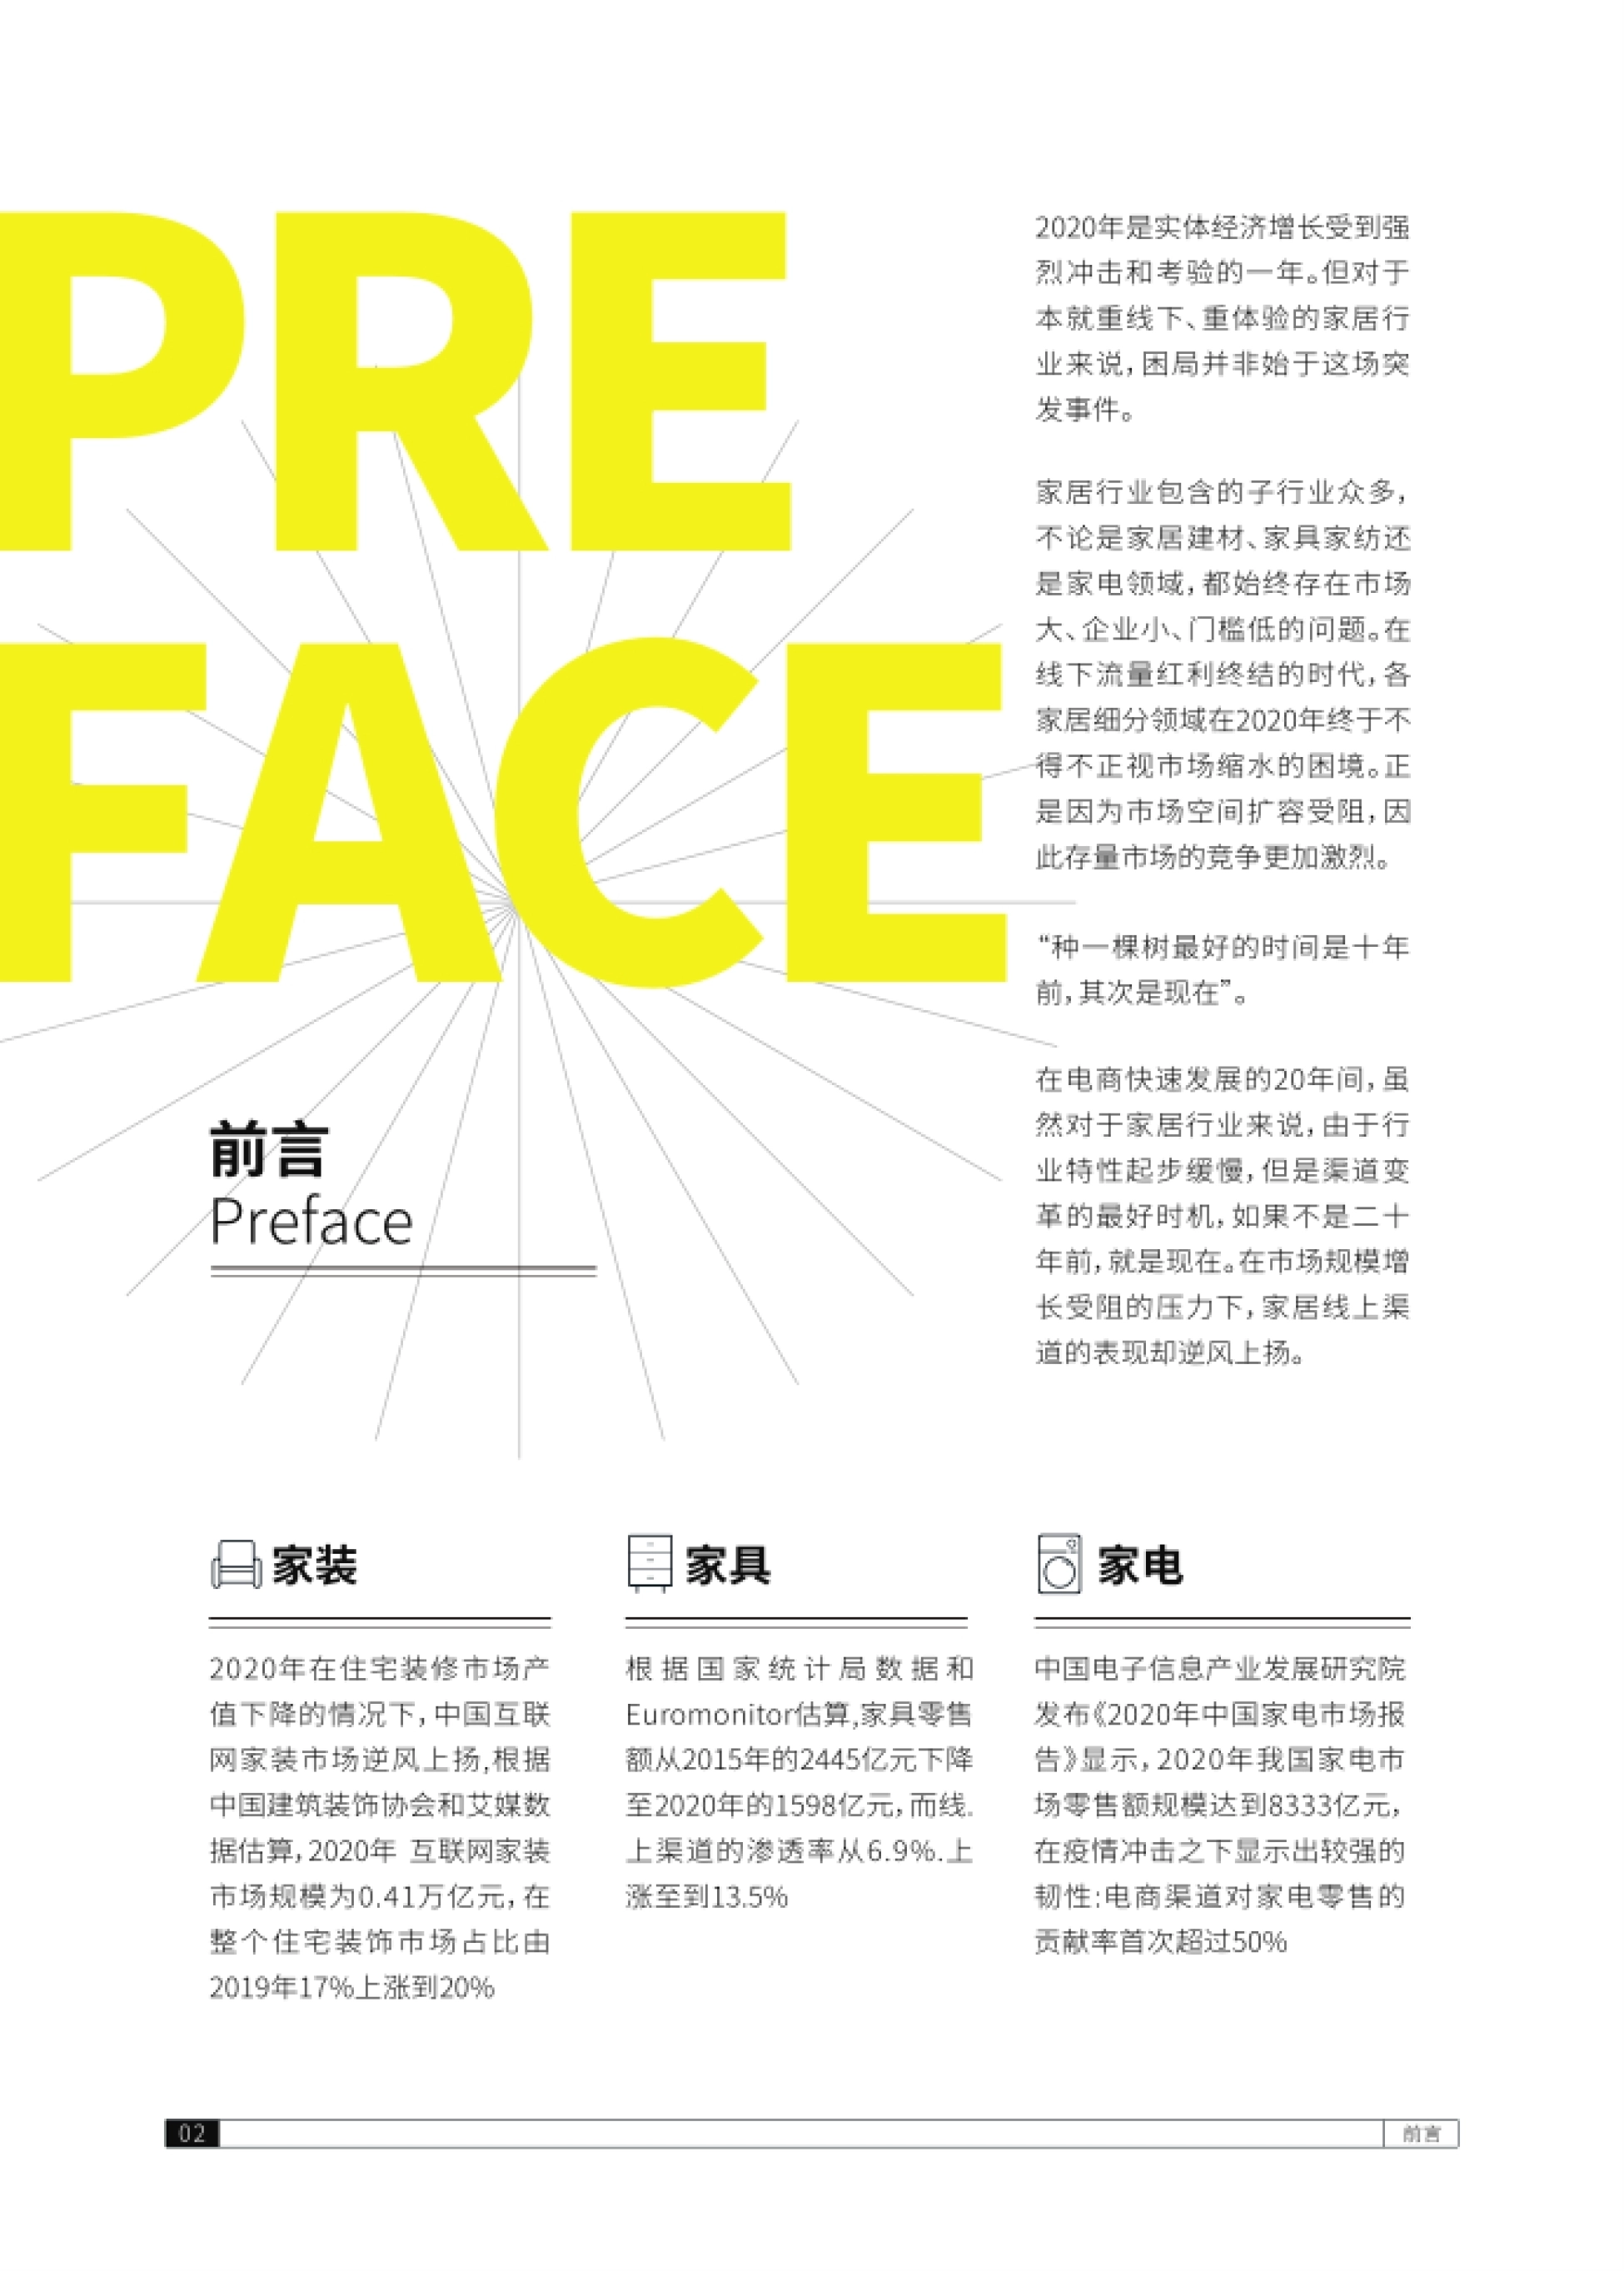
家装方面:2020 年住宅装修市场产值下降,但根据中国建筑装饰协会和艾媒数据估算,2020 年互联网家装市场规模为 0.41 万亿元,在整个住宅装饰市场占比由 2019 年 17% 上涨到 20%。
家具方面:家具零售额从 2015 年的 2445 亿元下降至 2020 年的 1598 亿元,而线上渠道的渗透率从 6.9% 上涨到 13.5%。
家电方面:2020 年我国家电市场零售额规模达到 8333 亿元,在疫情冲击之下显示出较强韧性,电商渠道对家电零售的贡献率首次超过 50%。
报告对行业的定性很直接:家居行业包含的子行业众多,都始终存在「市场大、企业小、门槛低」的问题。
在线下流量红利终结的时代,各细分领域不得不正视市场缩水——正因为扩容受阻,存量竞争更加激烈。
报告引了一句谚语:「种一棵树最好的时间是十年前,其次是现在」,把渠道变革定义为家居最好的时机。用户侧的支撑数据是:截至 2021 年 6 月,网络购物渗透率首次超过 80%。
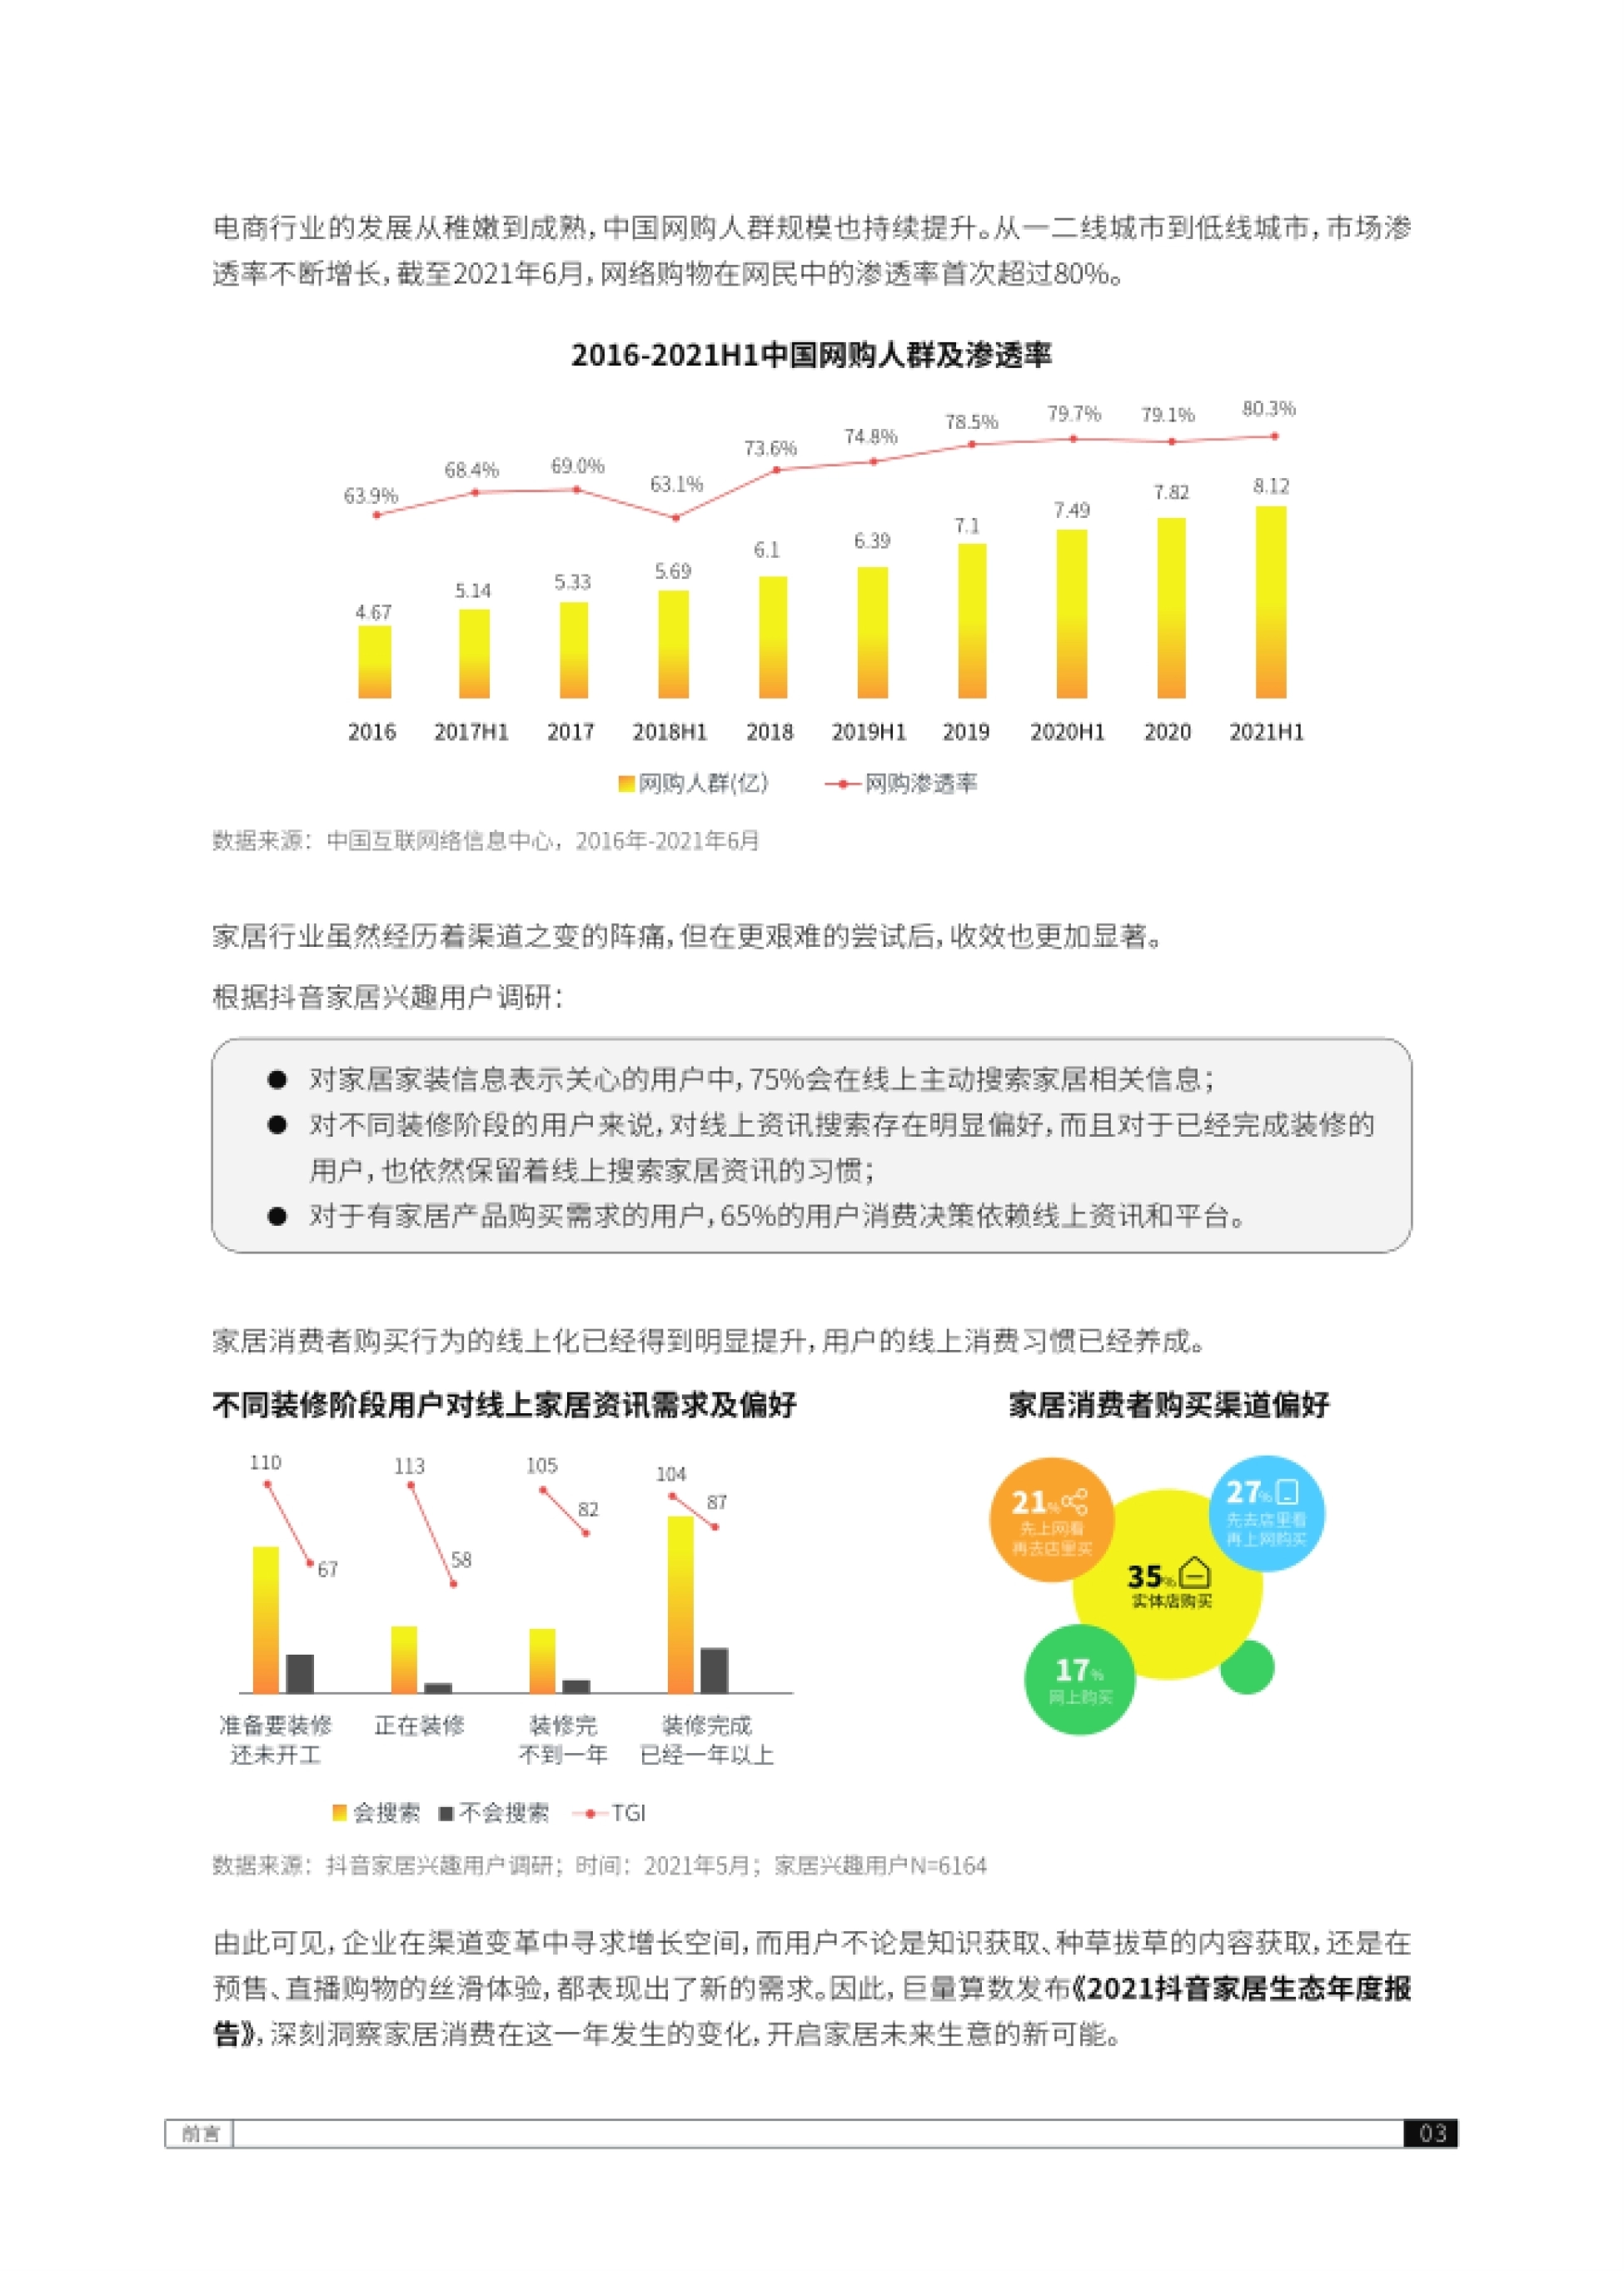
用户搜索行为:75% 的关心者会主动搜
数据是:对家居家装信息表示关心的用户中,75% 会在线上主动搜索家居相关信息;对于有家居产品购买需求的用户,65% 的用户消费决策依赖线上资讯和平台。
更值得注意的是装修阶段的偏好:对于已完工的用户也依然保留线上搜索家居资讯的习惯——「装完还要看」是家居内容区别于其他品类的重要特征。

来源:【巨量引擎】抖音家居生态年度报告 · 第 6 页
渠道偏好也给了具体数字:实体店购买占 35%、网上购买占 27%,而「先去店里看再上网购买」与「先上网看再去店里买」合计约 38%。线上线下混合决策才是主流,纯线下或纯线上都在少数。
内容体量:投稿量同比涨 221%
进入内容篇。家居内容作为抖音最重要的垂类之一,既吸引创作者入驻,也激发了用户表达对家的理解。2021 年 1-9 月,家居相关内容的投稿量同比增长 221%。
与之对应的是视频播放量同比增长 32%。
把这两个数字放在一起看会发现一个结构性事实:投稿量增速(221%)远超播放量增速(32%),说明这个阶段是供给驱动增长——创作者涌入带来了内容量爆发,但需求侧的增长相对平稳。
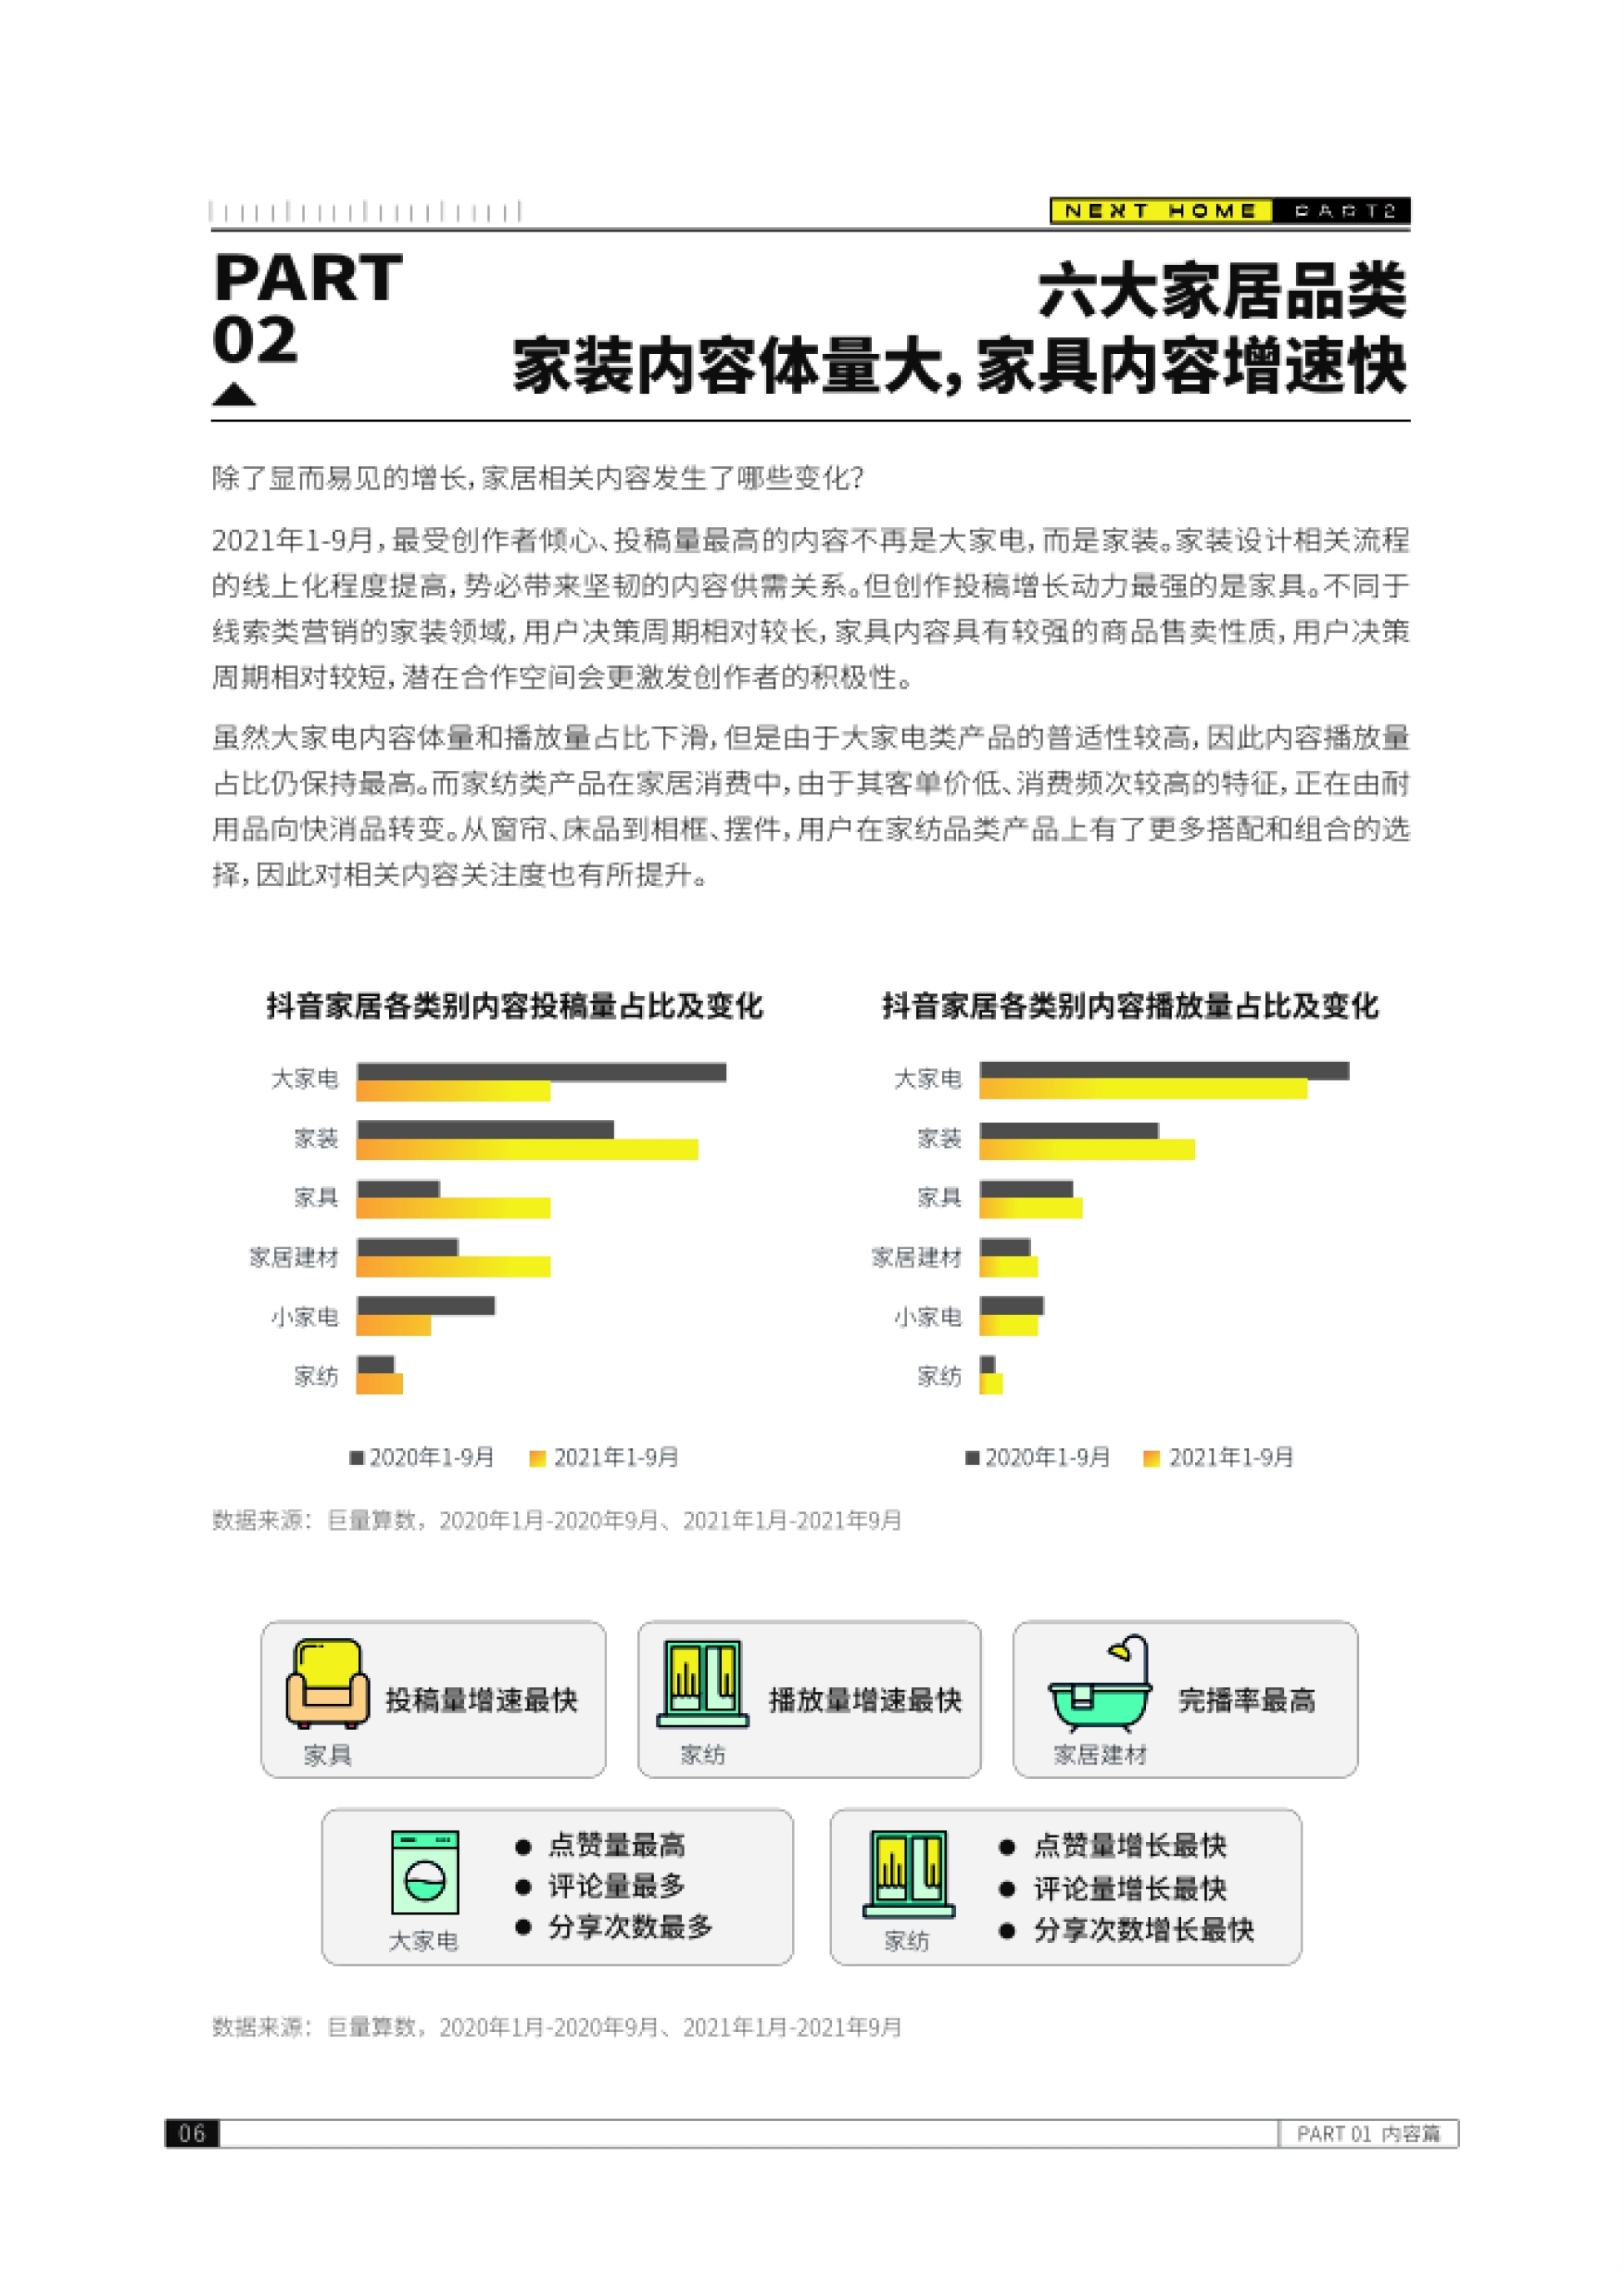
截图取自【巨量引擎】抖音家居生态年度报告第 7 页
报告的两句总结是:内容快速破发满足了用户需求、带来高速增长的关注与反馈;同时用户对内容质量的关注度和认可度也在提升。
品类结构:家装投稿最多,家具增速最快
报告对六大家居品类(大家电、家装、家具、家居建材、小家电、家纺)做了投稿量与播放量的对比。结论是:2021 年 1-9 月,最受创作者倾心、投稿量最高的内容不再是大家电,而是家装。
报告解释了这个变化:家装设计相关流程的线上化程度提高,势必带来坚韧的内容供需关系。
而创作投稿增长动力最强的是家具——不同于线索类营销的家装领域,家具内容具有较强的商品售卖性质,用户决策周期相对较短,潜在合作空间会更激发创作者的积极性。
大家电的情况是另一面:虽然内容体量和播放量占比下滑,但由于大家电类产品的普适性较高,内容播放量占比仍保持最高。这说明大家电是「守」的品类,家装是「攻」的品类,效率不同。
同一类打法,我们在《2026抖音生活服务《心动追剧节》招商通案》里拆得更细,可以对照着看。
报告对家纺的观察也值得记:家纺类产品由于其客单价低、消费频次较高的特征,正在由耐用品向快消品转变。从窗帘、床品到相框、摆件,用户在家纺品类产品上有了更多搭配和组合的选择。
这是一个品类属性发生迁移的典型案例。
报告用了一个很实用的分析方法:根据各类别内容的「投稿量—播放量—互动量增幅」构建内容矩阵,发现大家电和小家电不管是投稿量还是播放量均增速较低,未达到整体平均水平。
这个方法的通用价值在于:单看一个指标容易误判,把供给(投稿量)、需求(播放量)、认可度(互动量)三个增幅放在一起,才能区分出「供不应求」(播放涨投稿不涨)、「供过于求」(投稿涨播放不涨)和「双向增长」几种状态。
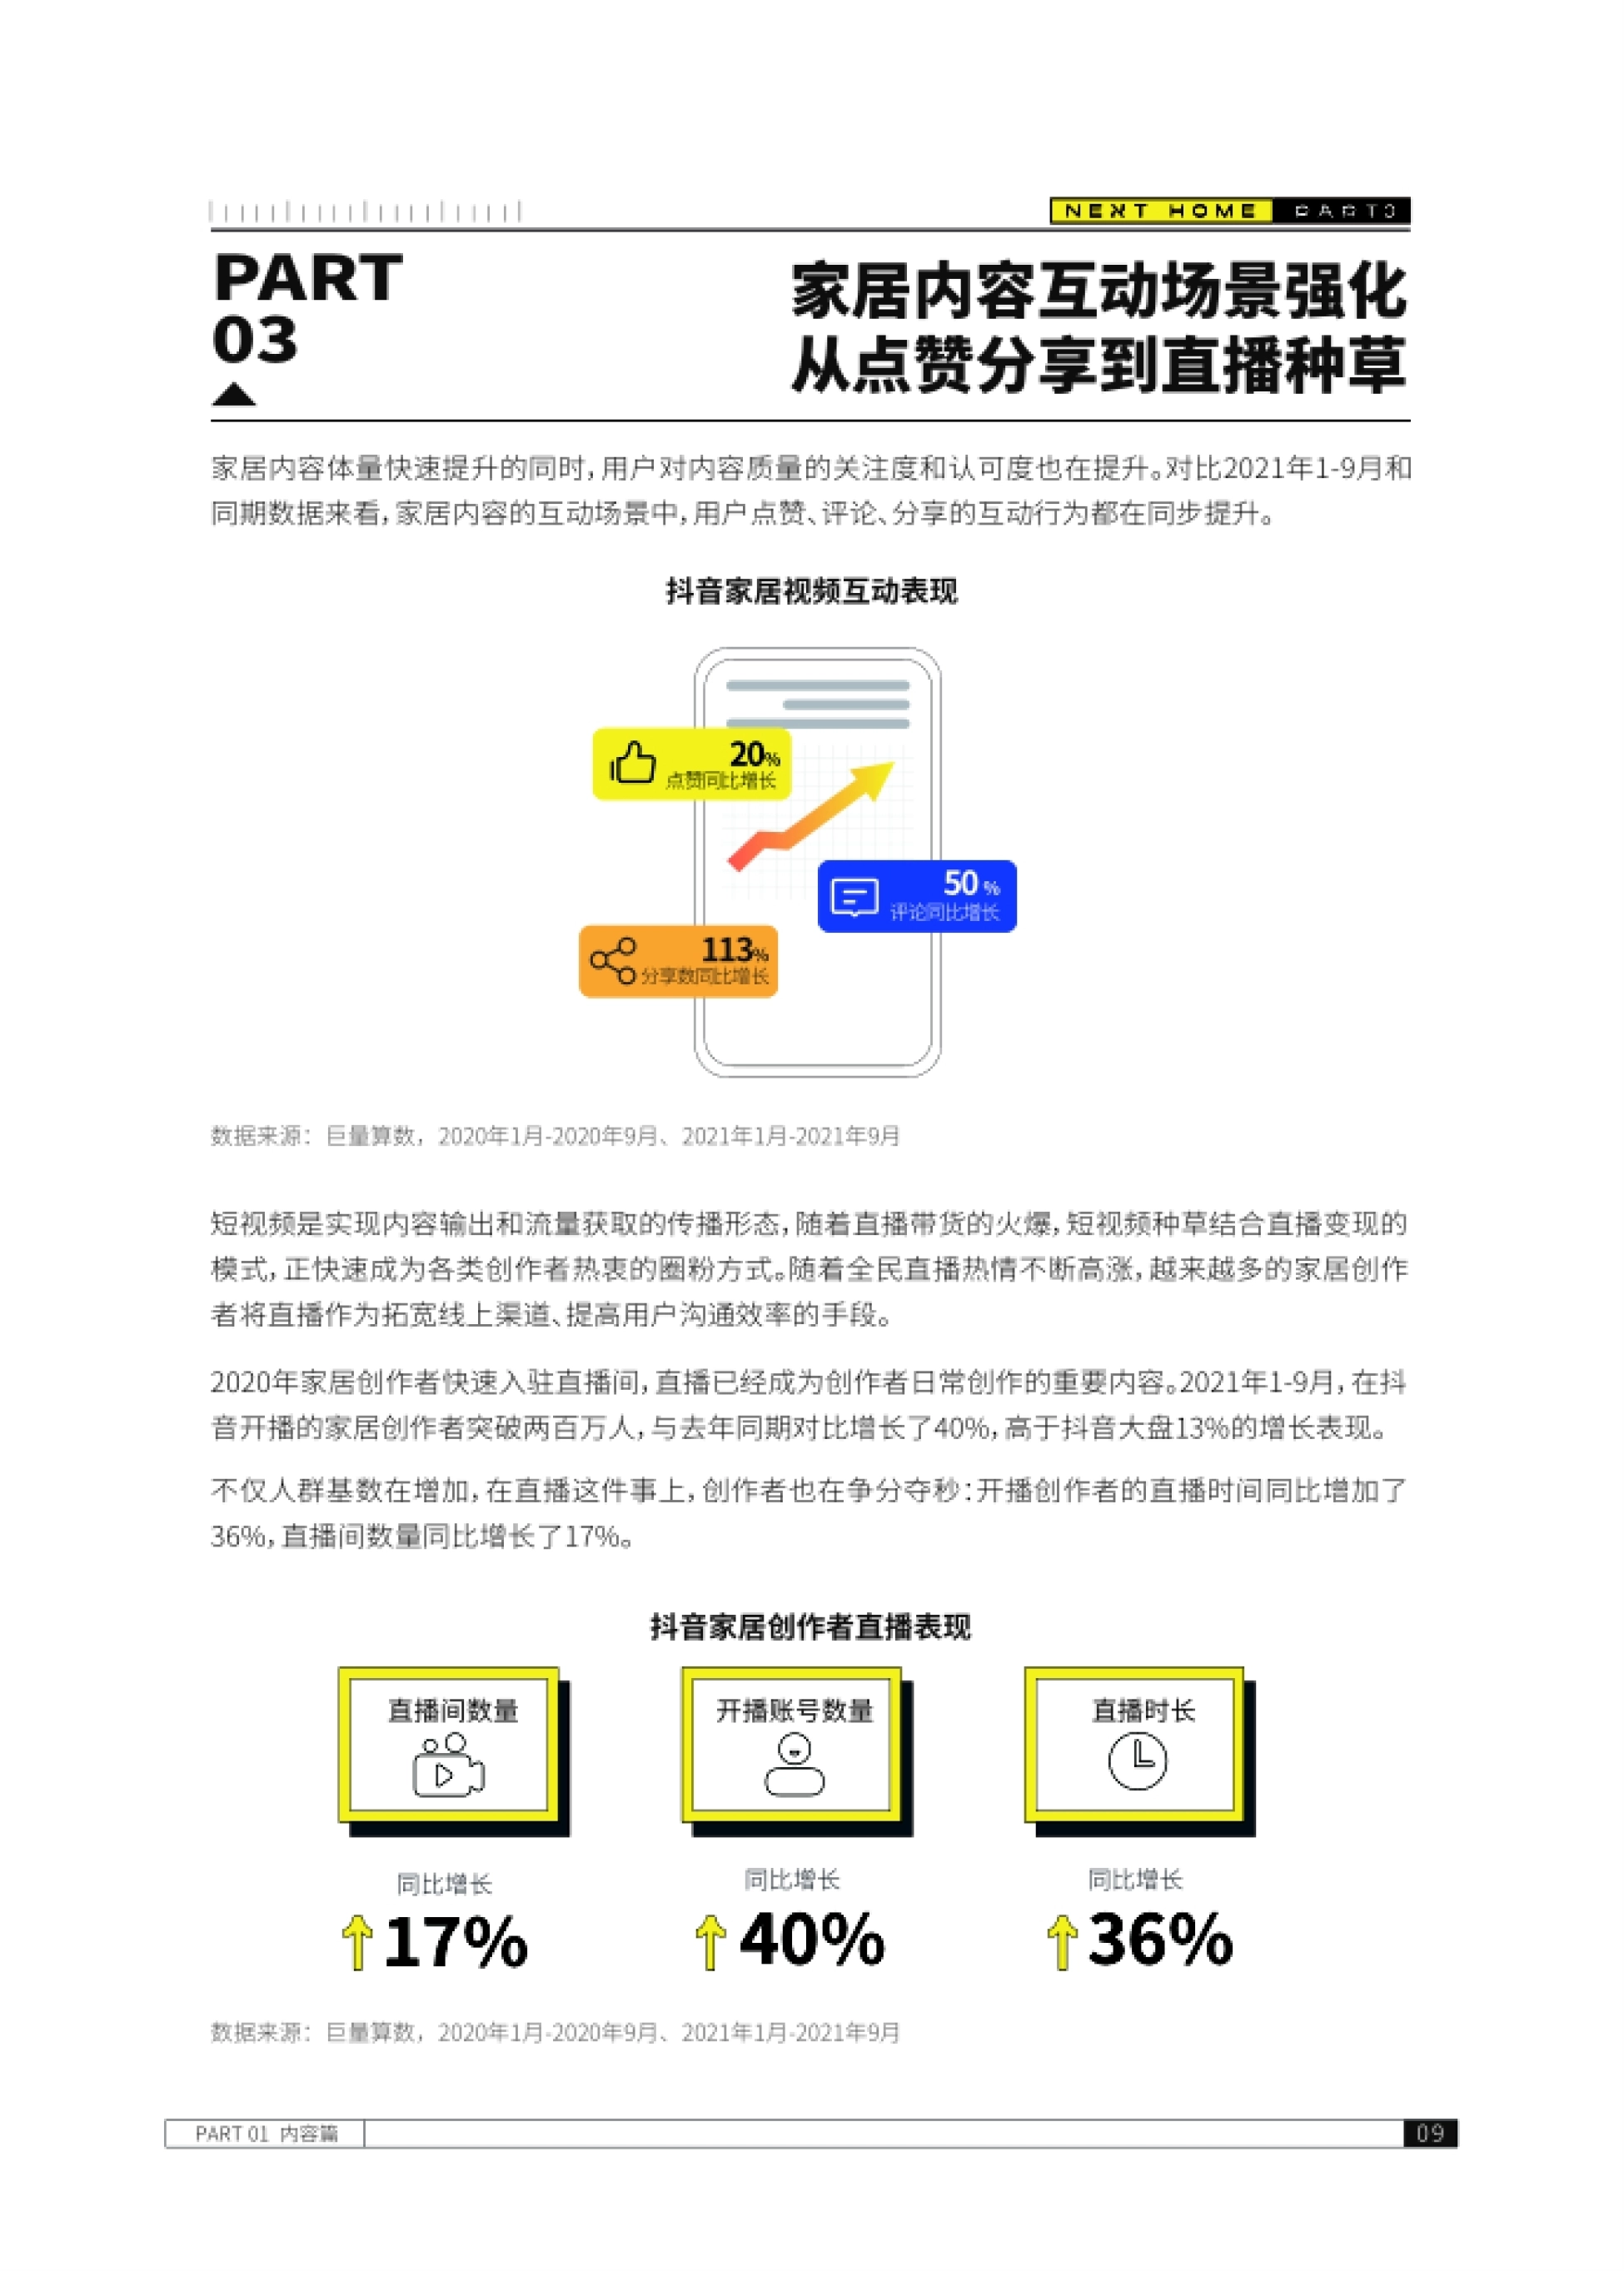
报告还提到互动场景的变化:对比 2021 年 1-9 月和同期数据,家居内容的互动场景中,用户点赞、评论、分享的互动行为都在同步提升,并且用户正在从「点赞分享」走向「直播种草」。
用户画像:50 岁以上增长超 260%
进入用户篇。报告给了三组人群迁移的判断。第一组是「不只女性」:性别分布相对均衡,虽然女性用户仍表现出更高偏好(占 55%、TGI 117),但男性用户的偏好度较 2020 年同期有所提高。
第二组是「妈妈粉的壮大」:50 岁以下的四个年龄段分布较均匀,但是 50+ 的兴趣用户体量与去年同期相比增长超过 260%;41-50 岁兴趣用户的偏好度快速提升。
报告把这个现象概括为「妈妈粉的壮大」。另外 18-23 岁与 24-30 岁两个区间的占比分别为 20% 与 25%。
第三组是「下沉潜力,高线追赶」:高线城市和低线城市人群分布均匀,在三线城市的渗透率增长最快;
本页出自【巨量引擎】抖音家居生态年度报告第 2 页
虽然一线城市的家居兴趣用户偏好度整体处于较低水平,但高线城市的用户偏好度较去年同期有所提升。报告标注了参照值:2020 年同期一线城市 TGI 为 91,当年为 94。
地区分布:三个榜单指向不同策略
报告给了省份与城市的多个榜单,横向对比会发现三种不同的意图需要分开看。
用户占比 TOP10(决定基本盘):广东 20%、河南 16%、江苏 15%、浙江 14%、山东 13%、四川 12%、安徽 12%、河北 12%、湖南 11%、湖北 11%。
用户增长 TOP10(决定增量):西藏 18%、新疆 16%、浙江 15%、广西 14%、山东 13%、广东 12%、天津 12%、湖南 12%、海南 11%、河南 11%。
报告的描述是「南方分布较广,西部增长亮眼,内陆偏好更高」。
内容偏好度 TOP11(决定内容该迎合谁):安徽 114、河南 111、江西 109、西藏 109、贵州 108、陕西 108、湖北 105、江苏 104、湖南 102、新疆 102、重庆 101。
报告指出「四大直辖市和大湾区居民整体对家居内容兴趣度高」。
把三个榜单并排看,策略就清楚了:投放按占比榜选大省,增长目标按增速榜选西部,内容调性按偏好榜选中部内陆。
本页出自【巨量引擎】抖音家居生态年度报告第 10 页
城市侧,抖音家居兴趣用户分布 TOP15 城市里重庆占比最高(2.23%),其次是成都、杭州、长沙、天津等。
品类渗透:72% 的家居用户关注大家电
报告在用户篇还做了品类维度的渗透分析。结论是:在家居的六大品类中,大家电的用户体量最高,在家居整体中渗透率最高——家居用户中有 72% 对大家电感兴趣。
另外三类的变化也值得记:传统认知线下属性高的家装、家居建材和家具,线上化成效明显,用户体量表现出高增长;
而不同于家装类内容较强的科普测评属性,家纺的线上化增长主要由电商贡献,用户消费行为向线上转移带来超高关注度增长。
报告还给了搜索热度与互动行为的量化数据:2021 年 1-9 月,用户在抖音最爱搜索的家居内容品类是家装设计,相关关键词搜索次数超过 四千万;
兴趣用户的点赞同比增长 120%、评论增长 150%、分享增长 213%。另外家居用户与抖音大盘用户相比,打开抖音频次是 1.2 倍、使用时长是 1.1 倍。

本页出自【巨量引擎】抖音家居生态年度报告第 8 页
另外,文库里的2026年功能性护肤品行业报告-嘉世咨询讲的是相近的内容,感兴趣可以去看看。
创作者生态:830 万创作者,投稿涨 44%
进入创作者篇。规模数据是:2021 年 1-9 月抖音创作过家居相关内容的创作者超过 830 万,同比增长 44%;万粉家居创作者近 27 万,而百万粉家居创作者同比增长达 75%。
报告特别点出「百万粉创作者凸显聚集效应」——头部创作者的增长速度(75%)明显高于整体增速(44%)。
在垂类内容的标签分布上,所有家居创作者中家装内容的创作者占比最高(39%),大家电其次(37%)。
各品类创作者数量的增速差异很大:家纺 111%、家居建材 109%、家具 97%、家装 10%、小家电 -8%。
把这份增速和前面内容投稿量的变化对照看,会发现问题所在——家具的内容投稿增长动力最强,但创作者数量增速(97%)不如家纺(111%),而家装虽然内容体量最大,创作者增速却只有 10%。
这意味着家装赛道的内容供给结构已经相对稳定,而家纺、家具还在快速补充创作者。
创作者画像:男性在表达,轻熟龄在传递审美
报告把创作者群体的变化归纳成三点。
第一是「男性的表达」:虽然创作者群体中女性仍占多数(63%、TGI 118),但男性创作者正在开始表达对家的理解,不论是创作者占比、人群增速还是对创作内容的偏好度,都表现亮眼。
第二是「轻熟龄人群的审美传递」:年龄段分布在 24-40 岁的创作者对家居内容创作表现出绝对热情,整体占比 68%,偏好度也处于较高水平。
图片来自【巨量引擎】抖音家居生态年度报告(第 4 页)
报告标注的 TGI 数值是 24-30 岁为 130、31-40 岁为 139。
第三是「高线城市在发声」:虽然高线城市创作者整体偏好较低,但是二线城市表现突出(TGI 104);
报告指出由于低线城市的潜在创作群体体量大,未来创作者的增长中低线城市用户仍是潜力群体。
地区上,创作者分布与兴趣用户表现一致——南方地区创作者群体分布较广,而内陆地区对家居内容的创作偏好更高(TGI 榜前几位是江西 143、河南 127、安徽 127、广西 115)。
达人价值:3% 的人贡献 79% 播放量
报告在创作者篇里单列了达人的价值,这组数据我认为是全文最有冲击力的。
如果以粉丝量作为评估达人的标准,抖音家居创作者中粉丝超过 1 万以上的创作者占比仅为 3%,但是达人创作的视频播放量占比却高达 79%。
对比 2021 年 3 月末和 9 月末两个时间节点的数据,家居创作达人覆盖粉丝量扩大了 11%,而且达人覆盖总粉丝量的数值是家居兴趣用户体量的近三倍。
达人在直播侧的表现也很突出。报告指出在抖音每天有 649 个家居达人在直播,其中有效直播率(直播时间大于 25 分钟)78%,相比同期数据上涨 8 个百分点;
达人直播带货更加积极,带货直播间数量同比增加 76%,直播间带货率也增加了 9 个百分点;达人直播时长同比增长 67%,而达人的关注者在直播间的观看时长同比增长 172%。
本页出自【巨量引擎】抖音家居生态年度报告第 3 页
另外报告提到一个容易被忽视的价值:除了直播带货,潜在用户的线索营销也是达人价值的体现。
通过统计家居达人直播时开通线索收集的直播间数量,可以看到越来越多的达人在直播时会选择开通观众后续咨询的通道,运营潜在需求用户、深耕用户价值。
对家装、家居建材这类长决策周期的品类来说,线索比即时成交更有意义。
常见问题
家居行业为什么现在要做线上内容?
因为渠道结构在变。这份报告显示互联网家装规模占住宅装饰市场比重从2019年的17%涨到20%,家具线上渠道渗透率从6.9%涨到13.5%,家电电商渠道贡献率首次超过50%。同时报告指出家居行业长期存在「市场大、企业小、门槛低」的问题。
家居用户会在什么阶段搜索内容?
贯穿全周期。报告显示关心家居家装信息的用户中75%会主动线上搜索,65%的购买决策依赖线上资讯和平台。而且「已经完成装修的用户依然保留线上搜索家居资讯的习惯」,这是家居内容区别于其他品类的重要特征。
家居内容该重点做哪个品类?
看目标。报告显示家装投稿量最高(创作者占比39%),是内容体量最大的赛道;家具的投稿增长动力最强,因为商品售卖性质强、决策周期短;大家电内容占比虽下滑但播放量占比仍最高,是「守」的品类。
家居人群有什么变化值得关注?
三个迁移。一是不只女性——男性偏好度较去年提高;二是妈妈粉壮大——50岁以上兴趣用户同比增长超260%,41-50岁偏好度快速提升;三是下沉潜力——三线城市渗透率增长最快,高线偏好度也在追赶。
家居达人为什么值得重点合作?
因为「少人多量」的效应明显。报告显示粉丝超过1万的创作者仅占3%,但其视频播放量占比高达79%;达人覆盖总粉丝量是家居兴趣用户体量的近三倍。直播侧每天有649个家居达人在直播,有效直播率78%。
相关方案拆解推荐
这几篇方案拆解和本文互为补充,看完能拼出更完整的一张图。
《抖音宠物行业招商方案拆解》——同一批动作支撑的另一个视角
《拆解市场营销年度规划方法论:24页PDF教你怎么做年度计划》——把同一个问题拆得更细的一套方案

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。