达播占比多少才对?四个品牌的四种走向
 广告
同一套达人营销,四个品牌的达播占比走向完全相反:盐津铺子从 89% 涨到 92%,学而思从 33% 降到 30%,植护稳定在 66%,而 AKF 从 75% 降到 15%。
这说明「该不该依赖达播」没有标准答案——取决于品牌阶段与品类特性。报告先给了四种达人投放模型,再逐个拆解这四个品牌的完整路径。
我按四层看:四种投放模型、四个品牌的达播占比变化、带货方式的迁移、以及达人层级的选择。
四种投放模型:先判断自己处在哪个阶段
报告先定义了达人层级(按粉丝量):头部大于 500 万、肩部 100-500 万、中腰部 10-100 万、小达人 1-10 万、尾部小于 1 万。然后给了四种投放模型。
金字塔投放模型:从尾部到头部逐层收窄。目的是「先影响 A3 人群,再影响 A1-2、A4-A5」,适用「新品上市测试期、大促蓄水期、新兴品牌全年扩大认知的营销阶段」。
策略上「预热期、低客单价的产品,可以采用金字塔达人投放模型:执行注重口碑营销和直接转化导流」。
橄榄型投放模型:中腰部最粗。

来源:抖音电商四大品牌达人营销策略分析 · 第 1 页
目的是「先影响 A1-A3 人群,再转化 A4-A5」,适用「新品上市的成长期、节点营销大促收割的预热期、成熟品牌的快速增长阶段」,策略是「高性价比中腰部达人符合抖音平台流量机制突破,圈层垂类达人增强产品专业度」。
五角星投放模型:头肩部加中腰部圈层属性 KOL。
目的是「重点影响 A3 人群,再辐射到 A1-A2 人群」,适用「起步期品牌或决策成本高、需要进行用户认知教育的达人投放矩阵」,策略是「专业垂直的测评 KOL 与明星增强产品专业度的同时,扩大曝光程度」。
倒金字塔投放模型:头部最粗。
目的是「先影响 A1-A2 人群,再转化 A3-A5」,适用「新品上市的爆发期、节点营销大促收割的爆发期,或是品牌需要进阶破圈的阶段」,策略是「高曝光头部达人集中造势,以泛圈层人群影响用户心智」。
案例一:盐津铺子的达播占比升到 92%
盐津铺子成立于 2005 年,专注传统小品类休闲食品,2021 年入驻抖音电商,在零食坚果特产品类下保持「高市场规模和高增长趋势」,2023 年 1-9 月 GMV 同比增速 41%。
关于达播的依赖程度,报告给的数据很集中:「品牌专门组建了一只 20 多人的 BD 团队,累计建联合 150 万+ 达人」。
2023 年销售额构成是:27% 来自商品卡、73% 来自抖音号带货,而抖音号带货中「达人贡献了 90% 的业绩」。换算到带货渠道分布,达播占 92%、品牌自播仅 8%。
更有意思的是三个阶段的变化:0-1 阶段(2021 年)达播销售占比 89%、1-10 阶段(2022 年)95%、10-100 阶段(2023 年 1-9 月)92%。
报告的解释是「品牌依靠达播起盘,在 1-10 的发展阶段进一步加强达播合作并扩大自播矩阵建设,10-100 的成熟期品牌自播矩阵缩减,但销售额占比小幅提升」。

资料来源:抖音电商四大品牌达人营销策略分析 · P7
节奏上「农历年中和年底是品牌销售旺季」,在相关节点上品牌加强达人合作、达人数量显著增加。
盐津铺子的带货方式迁移:直播转视频
报告注意到一个关键转变:「2022 年底达人主要带货方式从及时性的直播向持续性的视频带货转变,视频带货达人数量增长迅速」。
报告对原因的解释是:「品牌初期通过直播带货快速实现声量、销量爆破,积累声量和口碑之后,形成品牌自传播力,视频带货优势逐渐凸显」。
三大阶段的定性很清楚:0-1 阶段直播带货为主;1-10 阶段「直播为主,达人合作加强,视频销售额占比提升」;10-100 阶段「视频带货达人数量暴增,视频销售额进一步提升」。
GPM 的变化也值得注意:0-1 阶段「平销期 GPM 高于大促期」,1-10 与 10-100 阶段变成「大促期 GPM 高于平销期」。
报告的解释是「随着盐津铺子品牌力提升,大促期的竞争力增强,GPM 提升」。

截图取自抖音电商四大品牌达人营销策略分析第 6 页
内容形式方面,报告提到「多数爆款带货视频内容以具有趣味性的美食小剧场为主」。
佣金数据能看出品牌策略的转变。「品牌在冷启阶段佣金显著高于大盘,随着品牌知名度提升,佣金普遍低于品类均值」。
而 2023 年下半年佣金有上扬趋势,报告的原因是「品类赛道 CR5 占比进一步缩小,品牌竞争加大,品牌通过小幅度提升佣金刺激达人带货」。
CR5 从 2021 年的 12.5% 降到 2022 年的 9.2%、2023 年的 6.4%。行业越分散,品牌越需要靠佣金抢达人。
还有个细节:「2021 年品牌佣金在 618 大促达到最低,2022 年后品牌佣金最低点均为 1 月份的年货节」,报告据此判断「品牌重视的营销节点由 618 大促转向年货节」。
案例二:学而思把达播占比降到 30%
学而思是相反的路径。2021 年入局抖音电商之初「主要布局图书教育行业,销售儿童教辅材料,并依靠达播带货起盘」;
2022 年加快布局智能设备和教育培训赛道,2023 年智能设备市场规模增速「稳居 TOP200 品牌第一位,GMV 达 10 亿+」。
在图书教育行业,2023 年品牌 GMV 达 3 亿+、稳居第一梯队。而达播占比的下降很明显:0-1 阶段 33%、1-10 阶段 29%、10-100 阶段降到 30%。
顺着这个思路往下推,《拆解六神电商种草方案》给了一套可以直接抄的框架。
更完整的数据是:「2023 年品牌图书教育赛道 81% 的生意增长来自于抖音号带货,其中自播矩阵贡献 70% 的业绩,且几乎都来自于直播带货,而达播业绩占比下降到 30%」。
报告对这三个阶段的定性是:「达播帮助品牌实现 0-1 起盘,随着自播矩阵壮大,品牌降低对达播的依赖性,自播业绩占比显著提升」。而在「大促和开学月等行业旺季,品牌提高达播的合作人次」。
带货方式的规律与盐津铺子类似但有个差异:学而思 0-1 阶段是「视频带货助力品牌冷启」,1-10 阶段「直播带货为主」,10-100 阶段「视频带货达人数量暴增」。
技能类商品的特点被报告点出来了:「由于商品件单价高(热销商品单价在千元以上),消费者更信赖能及时互动的直播带货」。所以即便视频带货占比提升,直播仍是学而思的主力。
节点方面「开学月(2 月、9 月)以及大促节点,达人带货效率明显提高」。
案例三:植护用 KOC 铺量做「种转一体」
植护的路径又不一样,达播占比稳定在 66%。2023 年 1-9 月销售额「主要依靠抖音号带货(视频或直播),占比达 68%,其中达播销售额占比高达 66%」。
报告对三个阶段变化的描述是:「品牌在起盘初期自播销售占据主导,成效有限,投入达人带货后,品牌生意加速增长」。
达播占比逐年提升:2021 年 64%(视频口径)、2022 年 74%、2023 年 1-9 月 66%。
带货方式上有趣的是「三次变化」:「21 年以视频带货起盘,22 年开始尝试直播带货,在 23 年回归到视频带货」。
报告对回归视频带货的归因很具体:「植护品牌的货品主要以抽纸、洗脸巾等随处可见的日用纸品为主,更加符合视频带货短频快、即拍即带的调性,方便素人与小达人等 KOC 快速制作视频大规模铺量,形成品牌声量及销售规模」。
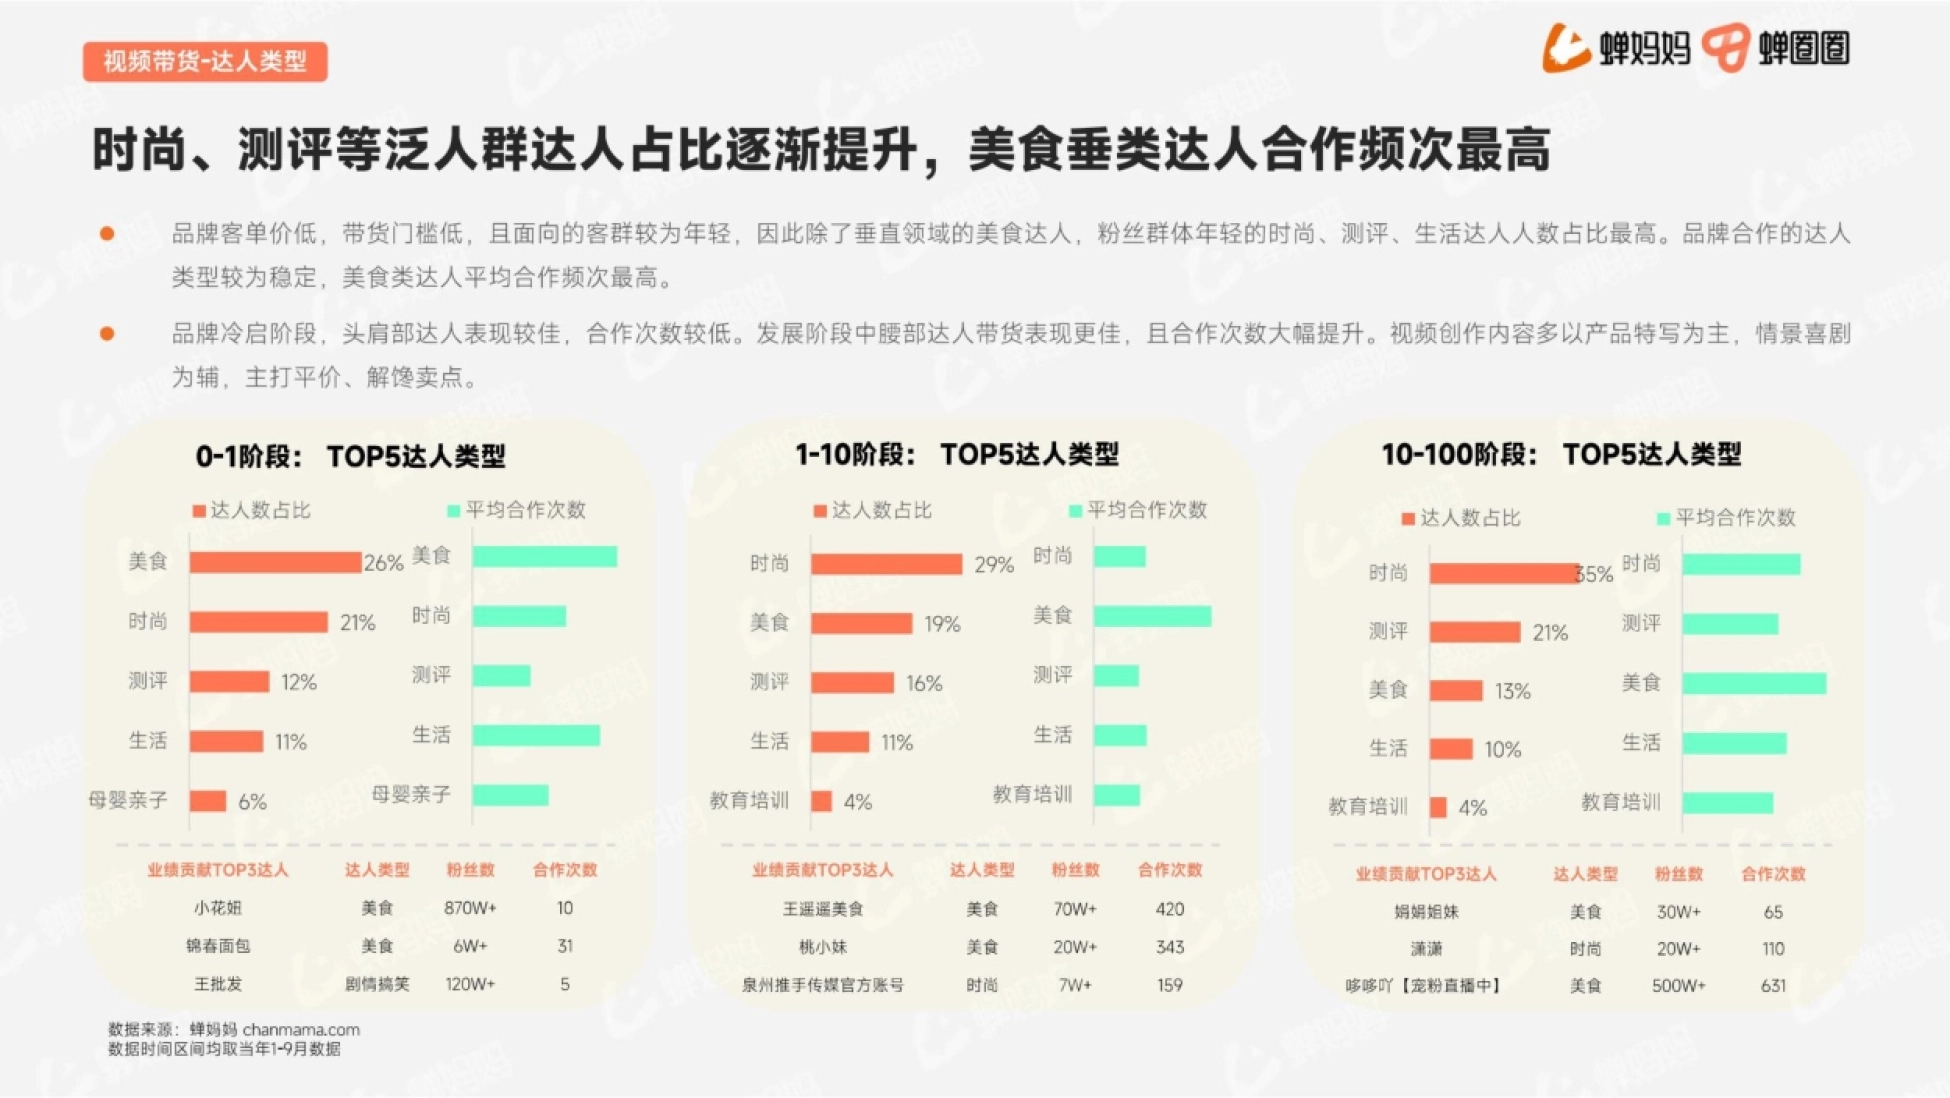
截图取自抖音电商四大品牌达人营销策略分析第 10 页
报告还给了一个关键概念:种转一体。「直播间流量在节点期迎来高峰,而带货视频则在节点前期大量曝光,内容上也以大促蓄势为主,实现种草与转化相结合」。
也就是说视频负责前期蓄势、直播负责节点收割。
内容卖点的关键词也很直白:「无增白剂」「便宜大碗」「不掉屑」「品牌保证」。日用纸品的消费者决策链路短,所以卖点必须一眼看到。
植护的达人层级与货品匹配
报告对植护达人层级的分析是全文最有价值的部分之一,因为它把「层级 × 货品 × 合作深度」三者对应了起来。
自播侧:2023 年 1-9 月自播 GMV TOP5 品类是抽纸 67%、卫生巾 22%、湿厕纸 5%、卷筒纸 3%、护垫 1%。
报告认为「明星产品悦色橙抽纸及跨品类产品防漏卫生巾,体现了品牌拓展生意边界的决心」。
达播侧的 TOP5 是抽纸 88%、手帕纸 4%、卫生巾 3%、洗衣液 2%、卷筒纸 1%。达播的品类集中度明显更高——抽纸一款就占了 88%。
层级差异体现在「带货品类丰富度」与「合作深度」两个指标上。头肩部达人「合作品类少,平均合作次数高,主推爆品为悦色橙抽纸、悬挂式抽纸」;
腰部以下达人「合作品类丰富,腰部达人合作密切,爆品货组为悦色橙抽纸、防漏卫生巾,自播带货品类跨度就大」。
报告的结论是:「KOC 带货商品种类繁多,爆款的焦点依旧锁定于抽纸产品,而头部的 KOL 虽推荐品类较少,但其超凡选品能力为品牌成功开拓出更多的爆款项(如手帕纸)」。
这个分工值得借鉴:KOC 负责铺量验证(用广度找机会),头部 KOL 负责打爆新品(用专业度做背书)。

本页出自抖音电商四大品牌达人营销策略分析第 8 页
案例四:AKF 把达播压到 15%
第四个案例是 AKF,它的转向最彻底。「AKF 在 21 年发展初期达播销售额占比达 75%,而 AKF 23 年以来主要依靠直播带货,其中,自播带货高达 85%」。
三个阶段的数据是:2021 年达播占比 75%、2022 年 25%、2023 年 1-9 月 15%。
报告对原因的说明是「达人营销在 AKF 品牌起盘初期发挥了不小作用,此后品牌发展战略重心转移,在达人助力品牌曝光打开知名度的基础下,AKF 品牌开始着力于发展自播阵地经营」。

截图取自抖音电商四大品牌达人营销策略分析第 2 页
这是四种路径里最典型的一种:用达播完成冷启动与认知教育,之后把流量沉淀到自播,降低成本结构。
带货方式上「直播带货是品牌销售驱动」。报告还注意到一个细节:「品牌通过微博、小红书等平台为新品提前造势,上新期间,能够全方位展示产品的直播形式,更易汇聚大波看热闹流量」。
跨平台预热加直播承接,这是一条完整的链路。
达人层级的选择上,AKF 的规律是「品牌视频带货以小/尾部达人起家,期间达人数占比最大,始终贯穿品牌整个生命周期」。
而在发展中期「尝试了头肩部达人的加码,且在浪漫节点期(520、七夕)及平台活动期(宠粉季、818)头肩部达人也提供了不菲的收益」。
报告的结论是「品牌视频投放对浪漫营销节点的敏感性更高」。而在大力发展自播期间,「分摊了达人营销预算,视频带货贡献主要依靠小/尾部达人」。
四个案例的对比规律
把四个品牌排在一起,可以看出达播占比取决于三件事。第一是品类决策成本:盐津铺子的零食是低客单冲动品类,所以达播能一直维持 90%+;
学而思的智能硬件单价千元以上,需要专业讲解,所以自播占比反而更高。
第二是货品的可视频化程度:植护的抽纸「即拍即带」,适合 KOC 大规模铺量做视频带货;而需要展示功能效果的品类更依赖直播。
第三是品牌所处阶段:AKF 与学而思都在完成认知教育后主动降低达播依赖,把预算转向自播;而盐津铺子选择继续加深达播合作,因为它靠的是「达人矩阵的规模效应」。
一句话总结:达播是起盘工具还是长期引擎,取决于你的品类是否需要持续的内容供给。需要不断有新鲜内容触达新人群的(零食、纸品),达播就是长期引擎;
一次讲清就能卖的(教育硬件),达播就是起盘工具。
另外,文库里的自然堂刷酸面膜-KOC种草brief讲的是相近的内容,感兴趣可以去看看。
常见问题
四种达人投放模型分别适用什么阶段?
金字塔模型适用新品测试期与大促蓄水期;橄榄型适用新品成长期与成熟品牌快速增长期;五角星模型适用起步期品牌或决策成本高、需要认知教育的品类;倒金字塔适用新品爆发期与品牌破圈阶段。
达播占比高好还是自播占比高好?
取决于品类。报告里的四个品牌走向完全不同:盐津铺子达播占 92%、植护 66%、学而思降到 30%、AKF 降到 15%。低客单冲动品类适合持续达播;高客单专业品类更适合自播讲清卖点。
什么时候该从直播带货转向视频带货?
当品牌积累了声量与口碑之后。报告对盐津铺子的描述是「初期通过直播带货快速实现声量、销量爆破,积累声量和口碑之后,形成品牌自传播力,视频带货优势逐渐凸显」。植护则因纸品「即拍即带」,直接回归视频带货。
KOC 和头部 KOL 该怎么分工?
植护的案例给了答案:KOC 负责铺量验证,头部 KOL 负责打爆新品。报告指出「KOC 带货商品种类繁多,爆款的焦点依旧锁定于抽纸」;而「头部的 KOL 虽推荐品类较少,但其超凡选品能力为品牌成功开拓出更多的爆款项」。
佣金该怎么定?
参考品牌阶段与行业集中度。盐津铺子「冷启阶段佣金显著高于大盘,随着品牌知名度提升,佣金普遍低于品类均值」。而 2023 年下半年佣金上扬,因为品类 CR5 从 12.5% 降到 6.4%、竞争加大,品牌需要用佣金刺激达人。
接着可以看的几篇方案拆解
想继续往深里看,下面这几篇是同一主题线上比较扎实的拆解。
《拆解长城汽车2025营销打法:5大品牌7类活动怎么打的》——一份长城汽车可行性合作探索简案,把长城2025年的营销体系拆得明明白白。
《2026抖音超会玩人生大派对招商手册拆解》——抖音把站内正在发生的新趋势、新圈层、新玩法,打包成了一场线下
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。