出海东南亚怎么做?电商渗透率10%背后的两套市场
 广告
关于东南亚市场,最容易被误读的一个数字是「电商渗透率 10%」。很多人看到 10% 就兴奋——因为全球平均是 19%,中国更高,看起来是巨大的空白。
但真正的机会要拆开看:印尼渗透率已经到 28.8%(比中国以外的多数市场成熟),而马来西亚、泰国、越南的渗透率均低于 6%。
也就是说东南亚不是一个市场,而是「一个成熟市场 + 几个早期市场」的组合。这份白皮书用五个视角(赛道、渠道、价格、潮流、营销)把它拆得很清楚。
为什么出海东南亚:宏观的三层支撑
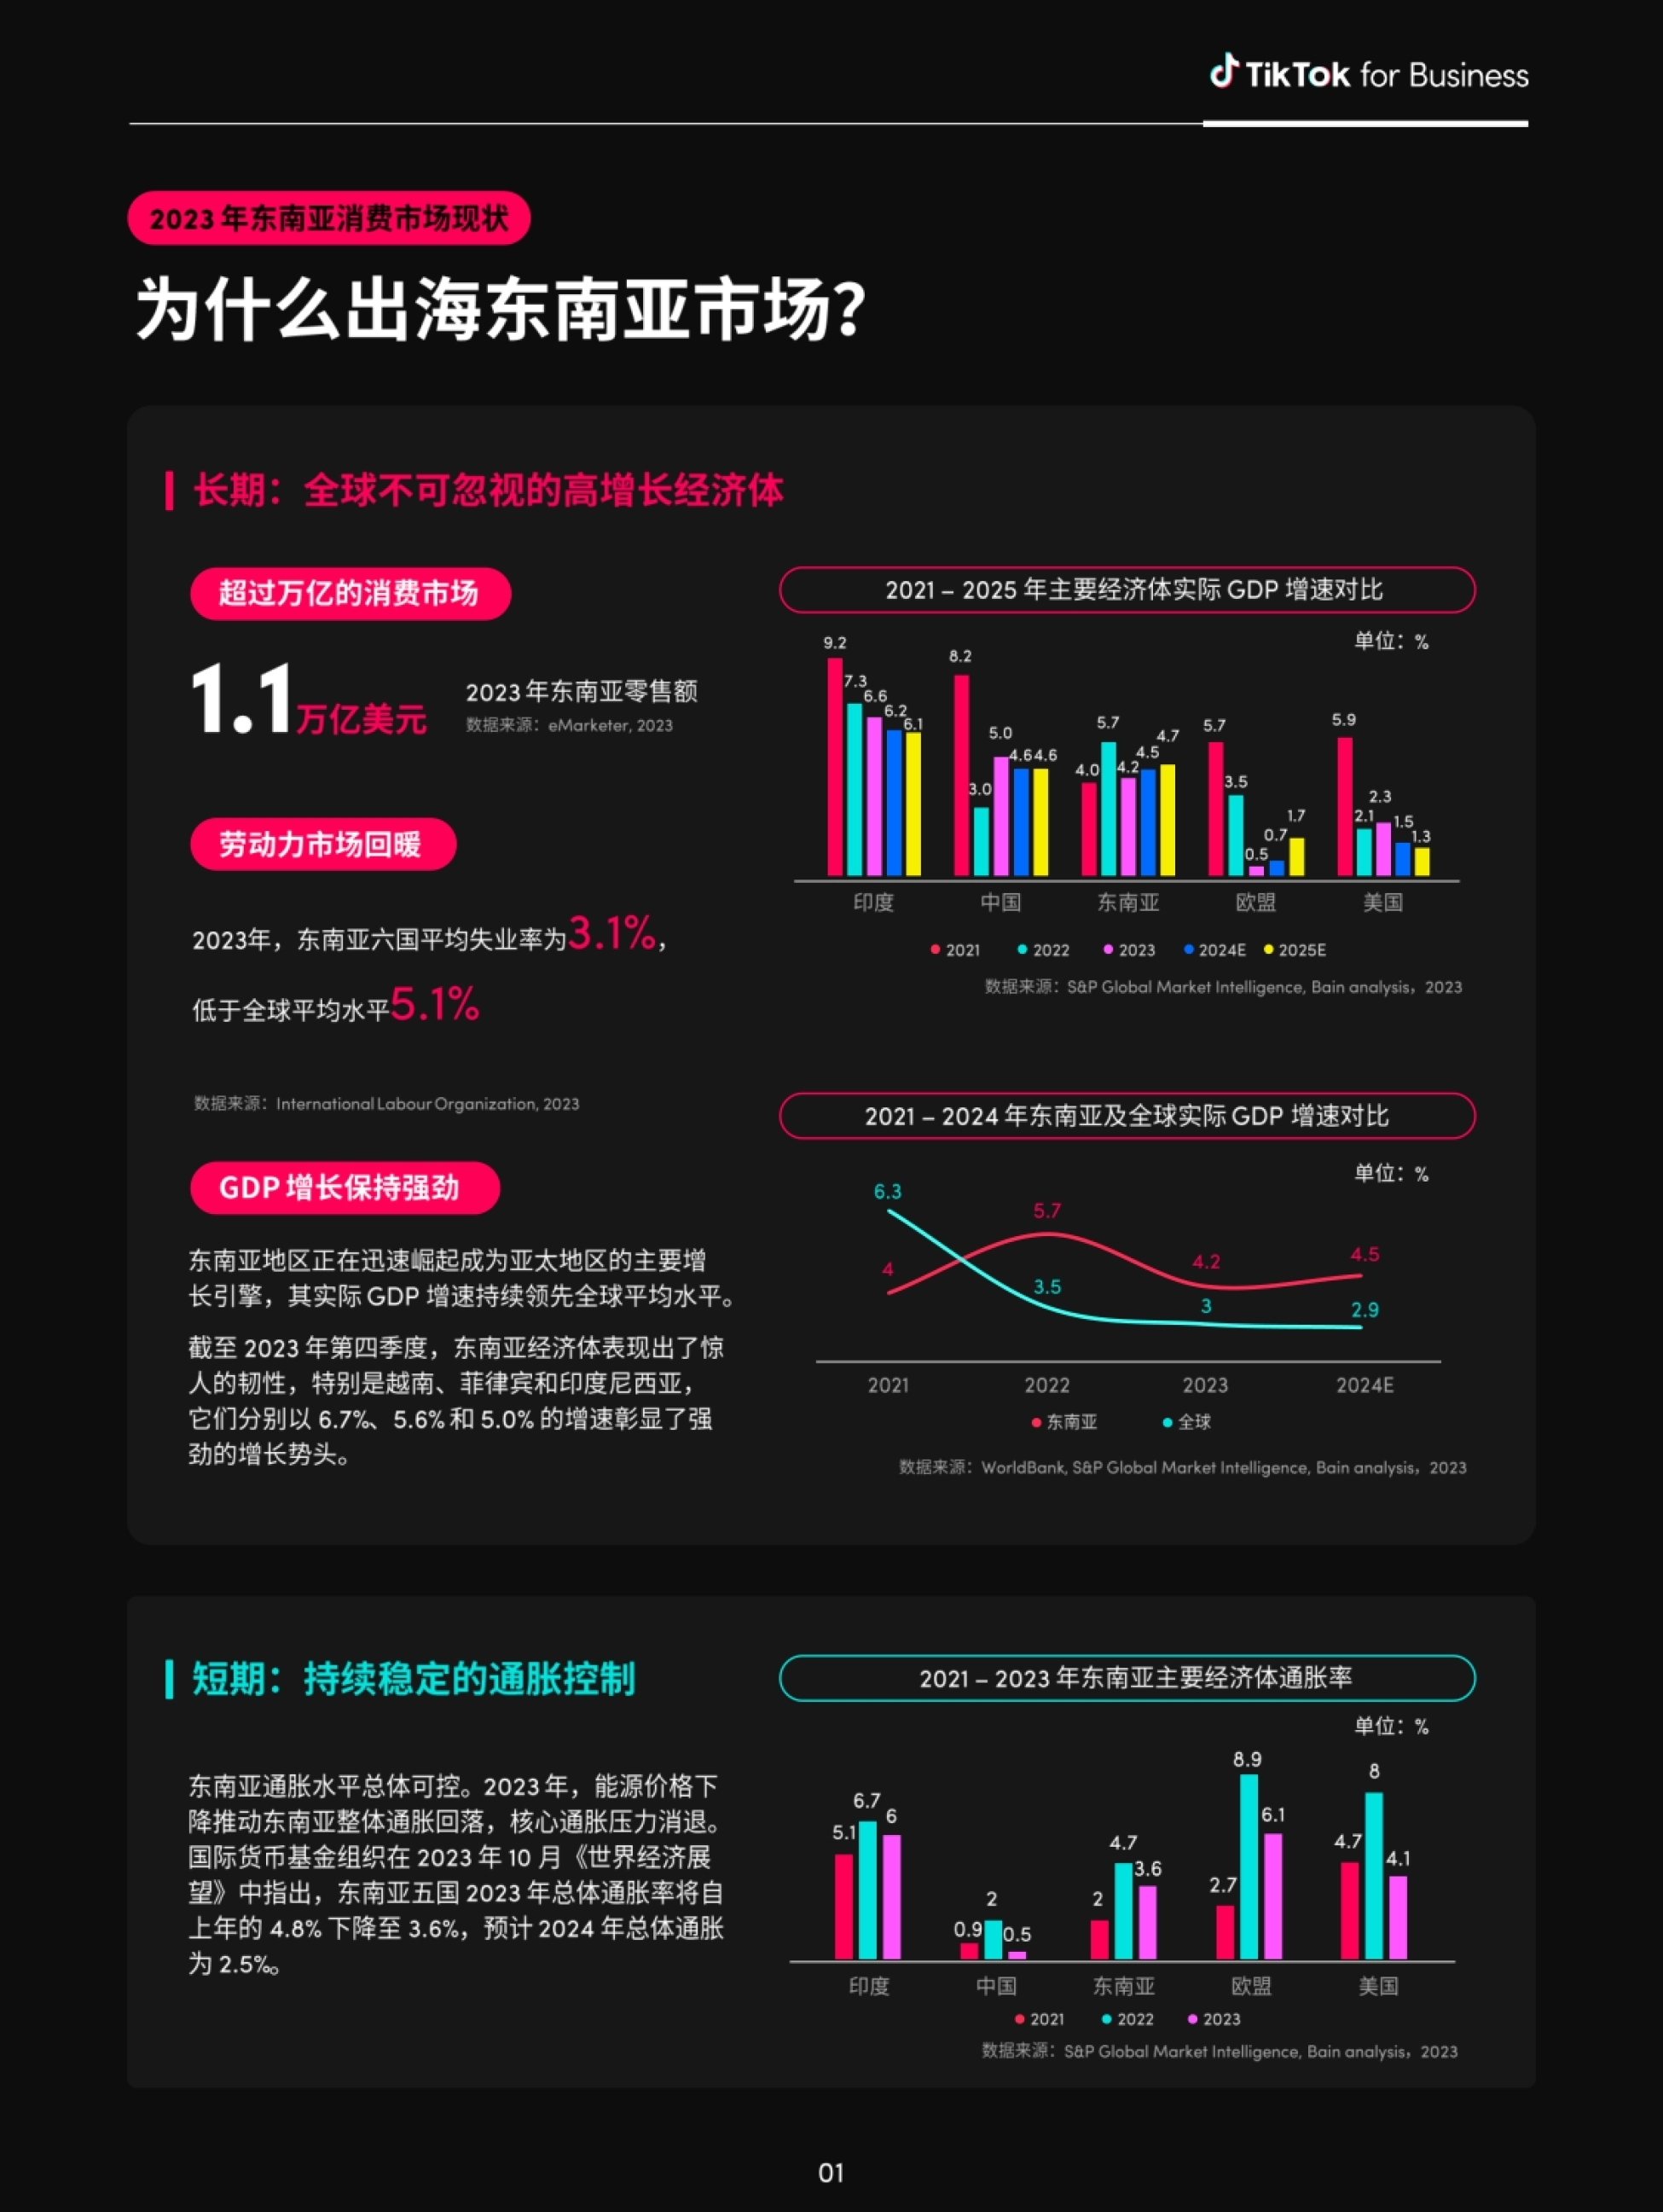
第一层是增长。东南亚正在迅速崛起为亚太地区的主要增长引擎,实际 GDP 增速持续领先全球平均水平。

本页出自TikTok for Business:2024全球消费趋势白皮书--东南亚篇第 6 页
2023 年第四季度,越南、菲律宾和印度尼西亚分别以 6.7%、5.6% 和 5.0% 的增速彰显增长势头。2023 年东南亚零售额达 1.1 万亿美元。
第二层是就业与通胀。2023 年东南亚六国平均失业率 3.1%,低于全球平均的 5.1%;
通胀方面,IMF 指出东南亚五国 2023 年总体通胀率自上一年的 4.8% 降至 3.6%,并预计 2024 年为 2.5%。
这两个数字合起来说明:东南亚的消费增长不是靠放水刺激出来的,而是就业稳定叠加物价可控的自然增长。这类增长更可持续,也更容易被长期主义者吃到。
电商现状:红利期,但结构分化
2023 年东南亚电商零售额占零售总额的比例仅 10%,低于全球平均值 19%。对标中国的渗透水平,报告判断「东南亚依然有数千亿美元的市场想象空间」。
但真正值得注意的是结构:印尼电商市场较成熟、渗透率达 28.8%,马来西亚、泰国和越南的潜力还有待开发,渗透率均低于 6%。

来源:TikTok for Business:2024全球消费趋势白皮书--东南亚篇 · 第 7 页
增长最快的地方也印证了这一点。
2023 年全球电商零售额增长最快的 10 个国家中,东南亚有三个上榜:菲律宾排名第 2、马来西亚第 3、越南第 10,增速均达到 12% 以上,超过全球平均的 10%。
高增速 + 低渗透的组合,意味着这几个市场处在「规模小但长得快」的阶段。对商家来说,现在进去要接受「初期体量不大」,换来的是「先占位」。这是典型的用时间换份额的选择。
顺便提一句,文库里有份2025年消费者对食品饮料品牌的可持续发展期望报告-东南亚市场篇-英敏特,跟这个路子挺像,可以一起看。
直播:未来两年的增长红利
报告把直播定为「正在兴起的、未来两年的增长红利」。
佐证是一组跳跃式的数据:东南亚直播电商零售额从 2019 年疫情前的 10 亿美元飙升至 2022 年的 130 亿美元,在整体电商零售额中的渗透率也从不足 0.1% 提升到 12%。
用户端的行为数据同样支持:有 48% 的东南亚消费者至少每周观看一次直播。
更有说服力的是一线反馈。报告引了家电品牌 Dreame 的一句话:「直播电商对海外消费者的教育阶段仍然处于发展初期,所以仍有很大发展空间。
」这句话指出了当前的真实状态——不是「竞争激烈」,而是「用户还没被教育完」。
对内容团队来说,「用户没被教育完」意味着一个具体的策略:这个阶段最有效的不是促单话术,而是「讲清楚这是什么、有什么用」。教育型内容的效率会高于促销型内容。

截图取自TikTok for Business:2024全球消费趋势白皮书--东南亚篇第 10 页
三个挑战:货到付款、客单价、物流
报告没有回避难点,列了三条,而且每条都给了具体数据。
第一是货到付款。2023 年货到付款占全球电商交易额的 2%,但东南亚国家整体高于全球平均:印尼 11%、菲律宾 14%、越南高达 17%。
如果你关心的正是徕芬科技品牌书拆解,《2025徕芬科技品牌书拆解:41亿GMV背后》值得一起读。
报告的解释是「货到付款意味着消费者拒收和退货变得更加便捷」,潜在拒收率和退款率会挤压订单利润,因此对商家的品牌信任、商品质量、履约体验都提出了更高要求。
第二是消费水平。除新加坡外,东南亚绝大部分国家是发展中国家,人均可支配收入不高。
以美妆个护为例:2023 年热销品中,美国的平均客单件(中位数)约 16 美元,东南亚(除新加坡)的客单价不超过 5 美元。
第三是物流。东南亚地缘环境复杂、岛屿众多、消费者散落各地、基础设施尚不完善,拉长了交货时间、增加了物流成本,也给最后一公里带来挑战。
来源:TikTok for Business:2024全球消费趋势白皮书--东南亚篇 · 第 8 页
报告给了两个量化:东南亚物流运营成本约占总交付成本的 60%,印尼物流成本占 GDP 比重达 23%。
这三个挑战其实指向同一个结论:在东南亚做生意,「便宜」不是唯一的竞争力,「可信」才是。货到付款意味着用户可以在收到货之后反悔,所以品牌信任和商品质量直接决定利润;
物流慢意味着等待期长,所以「让用户确信会送到」这件事本身就有价值。
五大趋势:每一个都是「多元中的专注」
报告最后落到五个趋势上,而且每个趋势都用「多元 X,专注 Y」的句式收尾,这个句式本身就是它的核心论点——在多元变化中找到专注的力量。
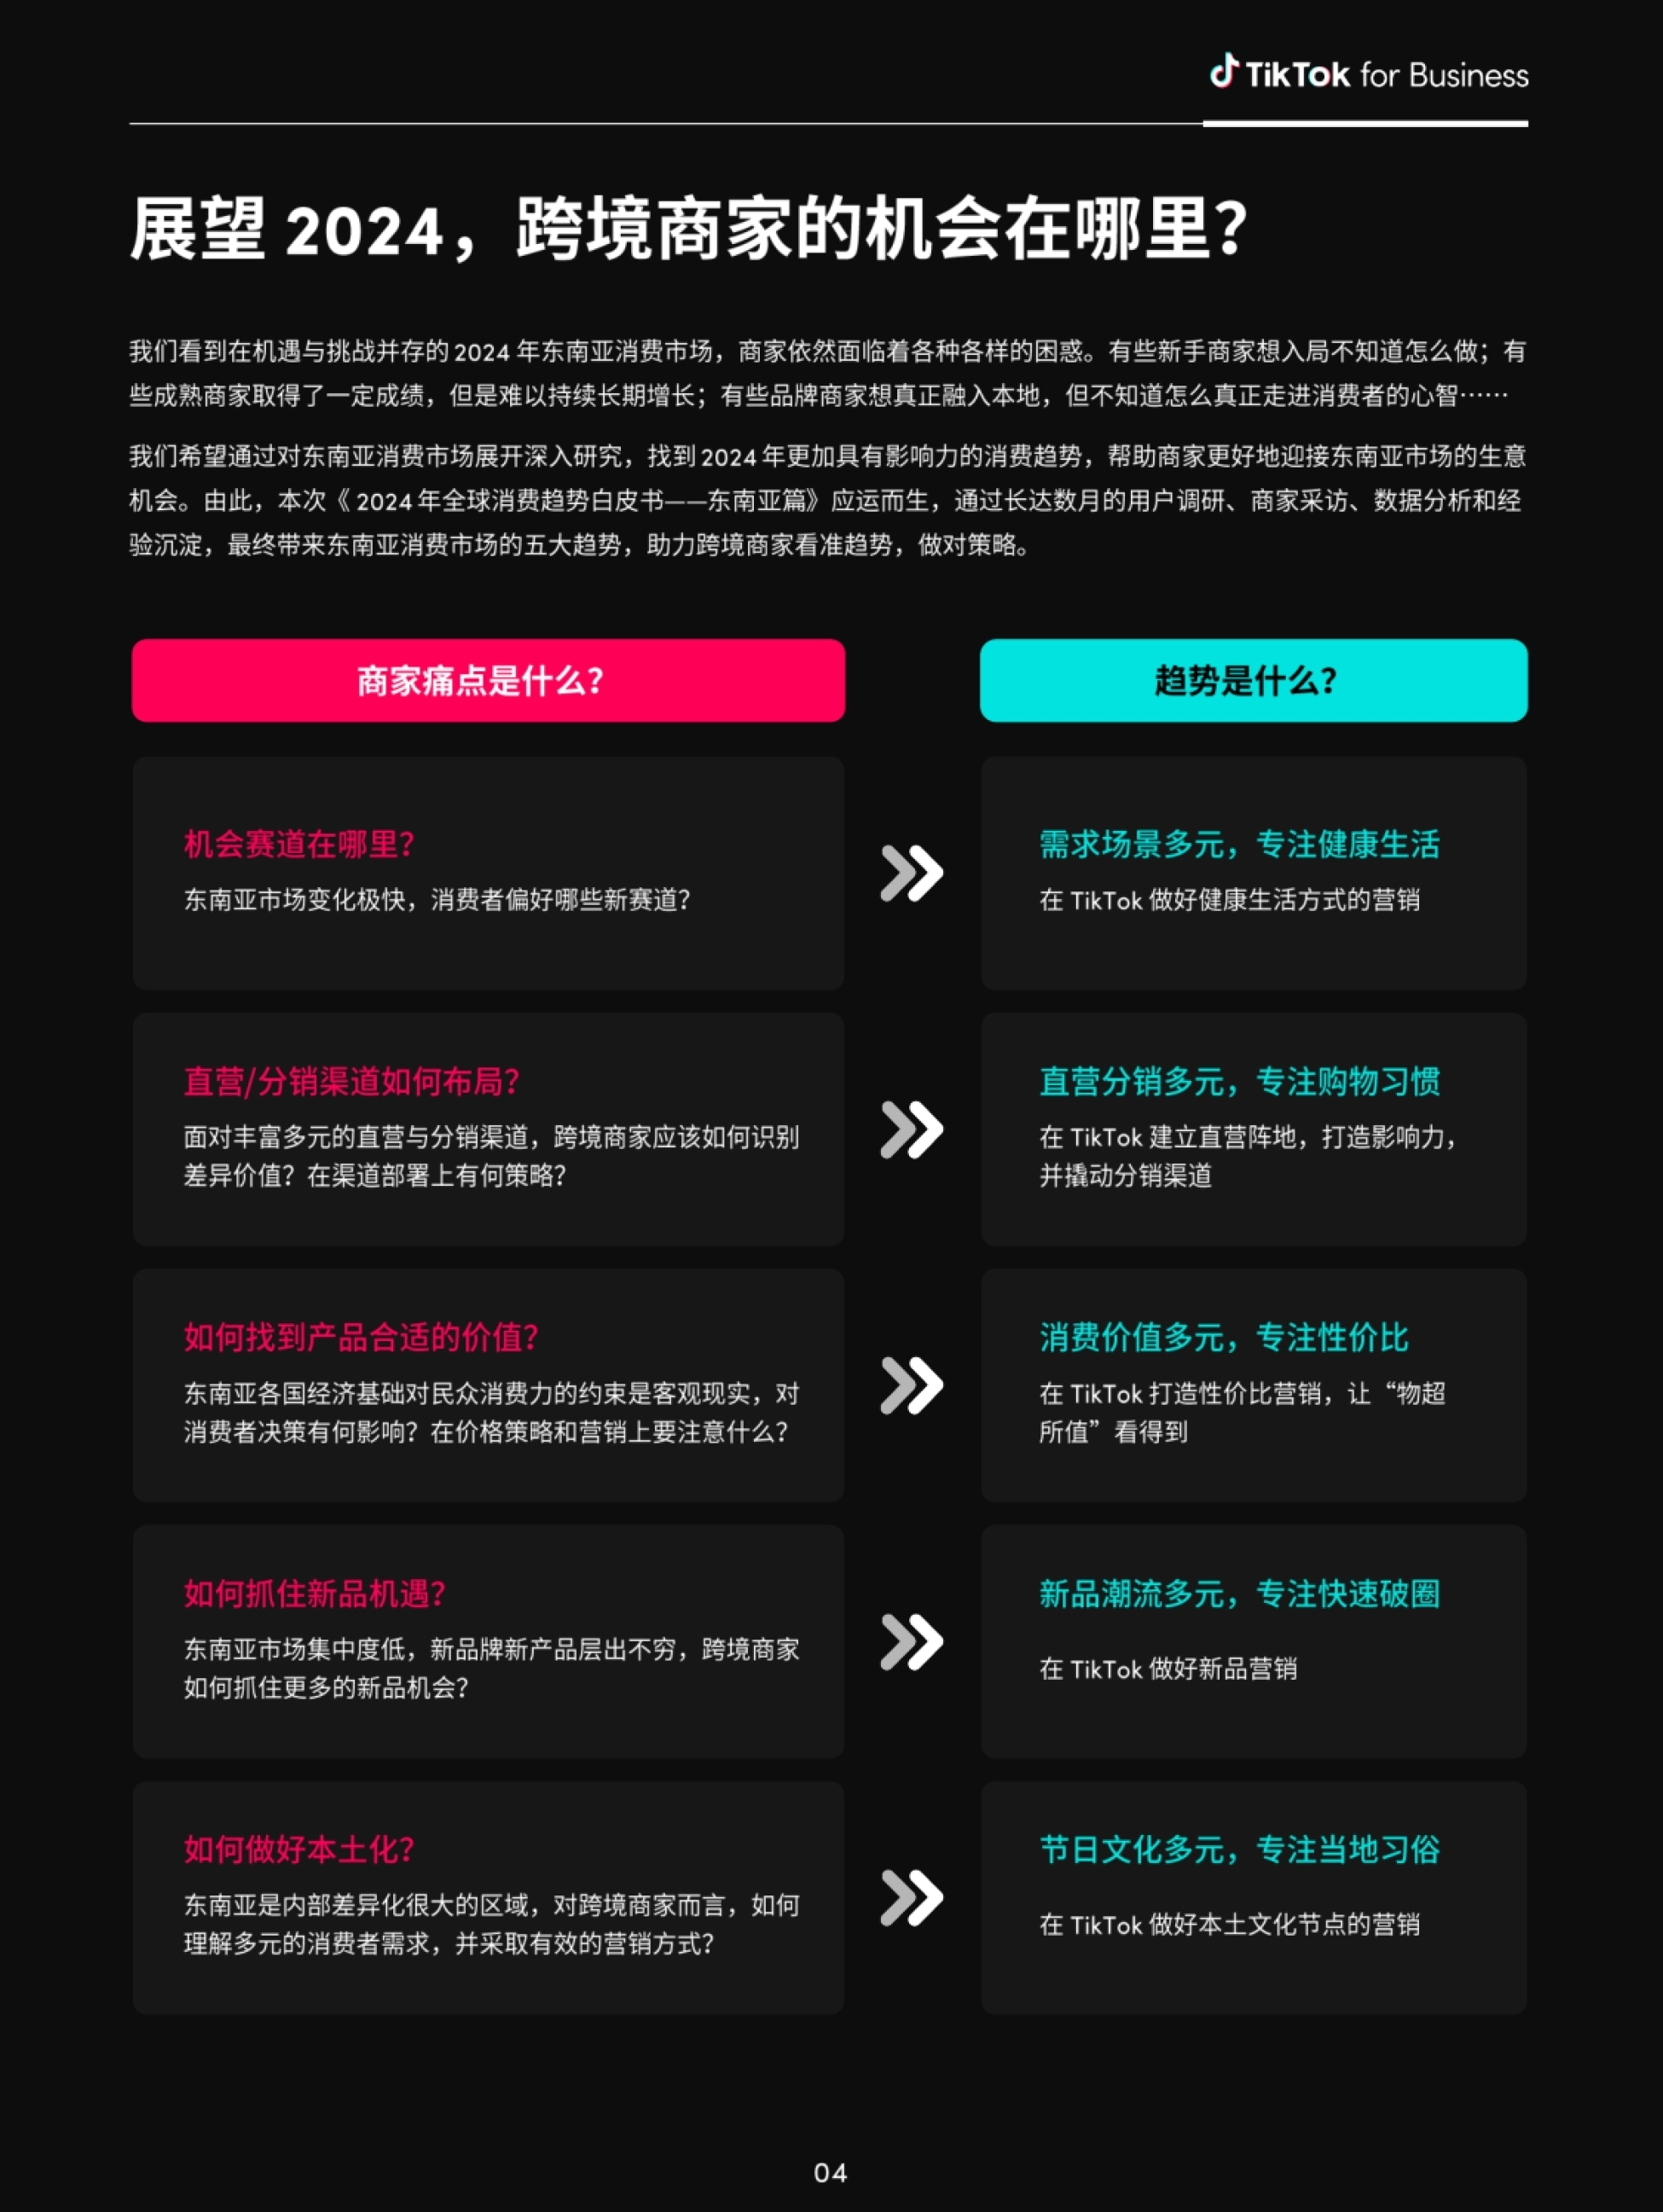
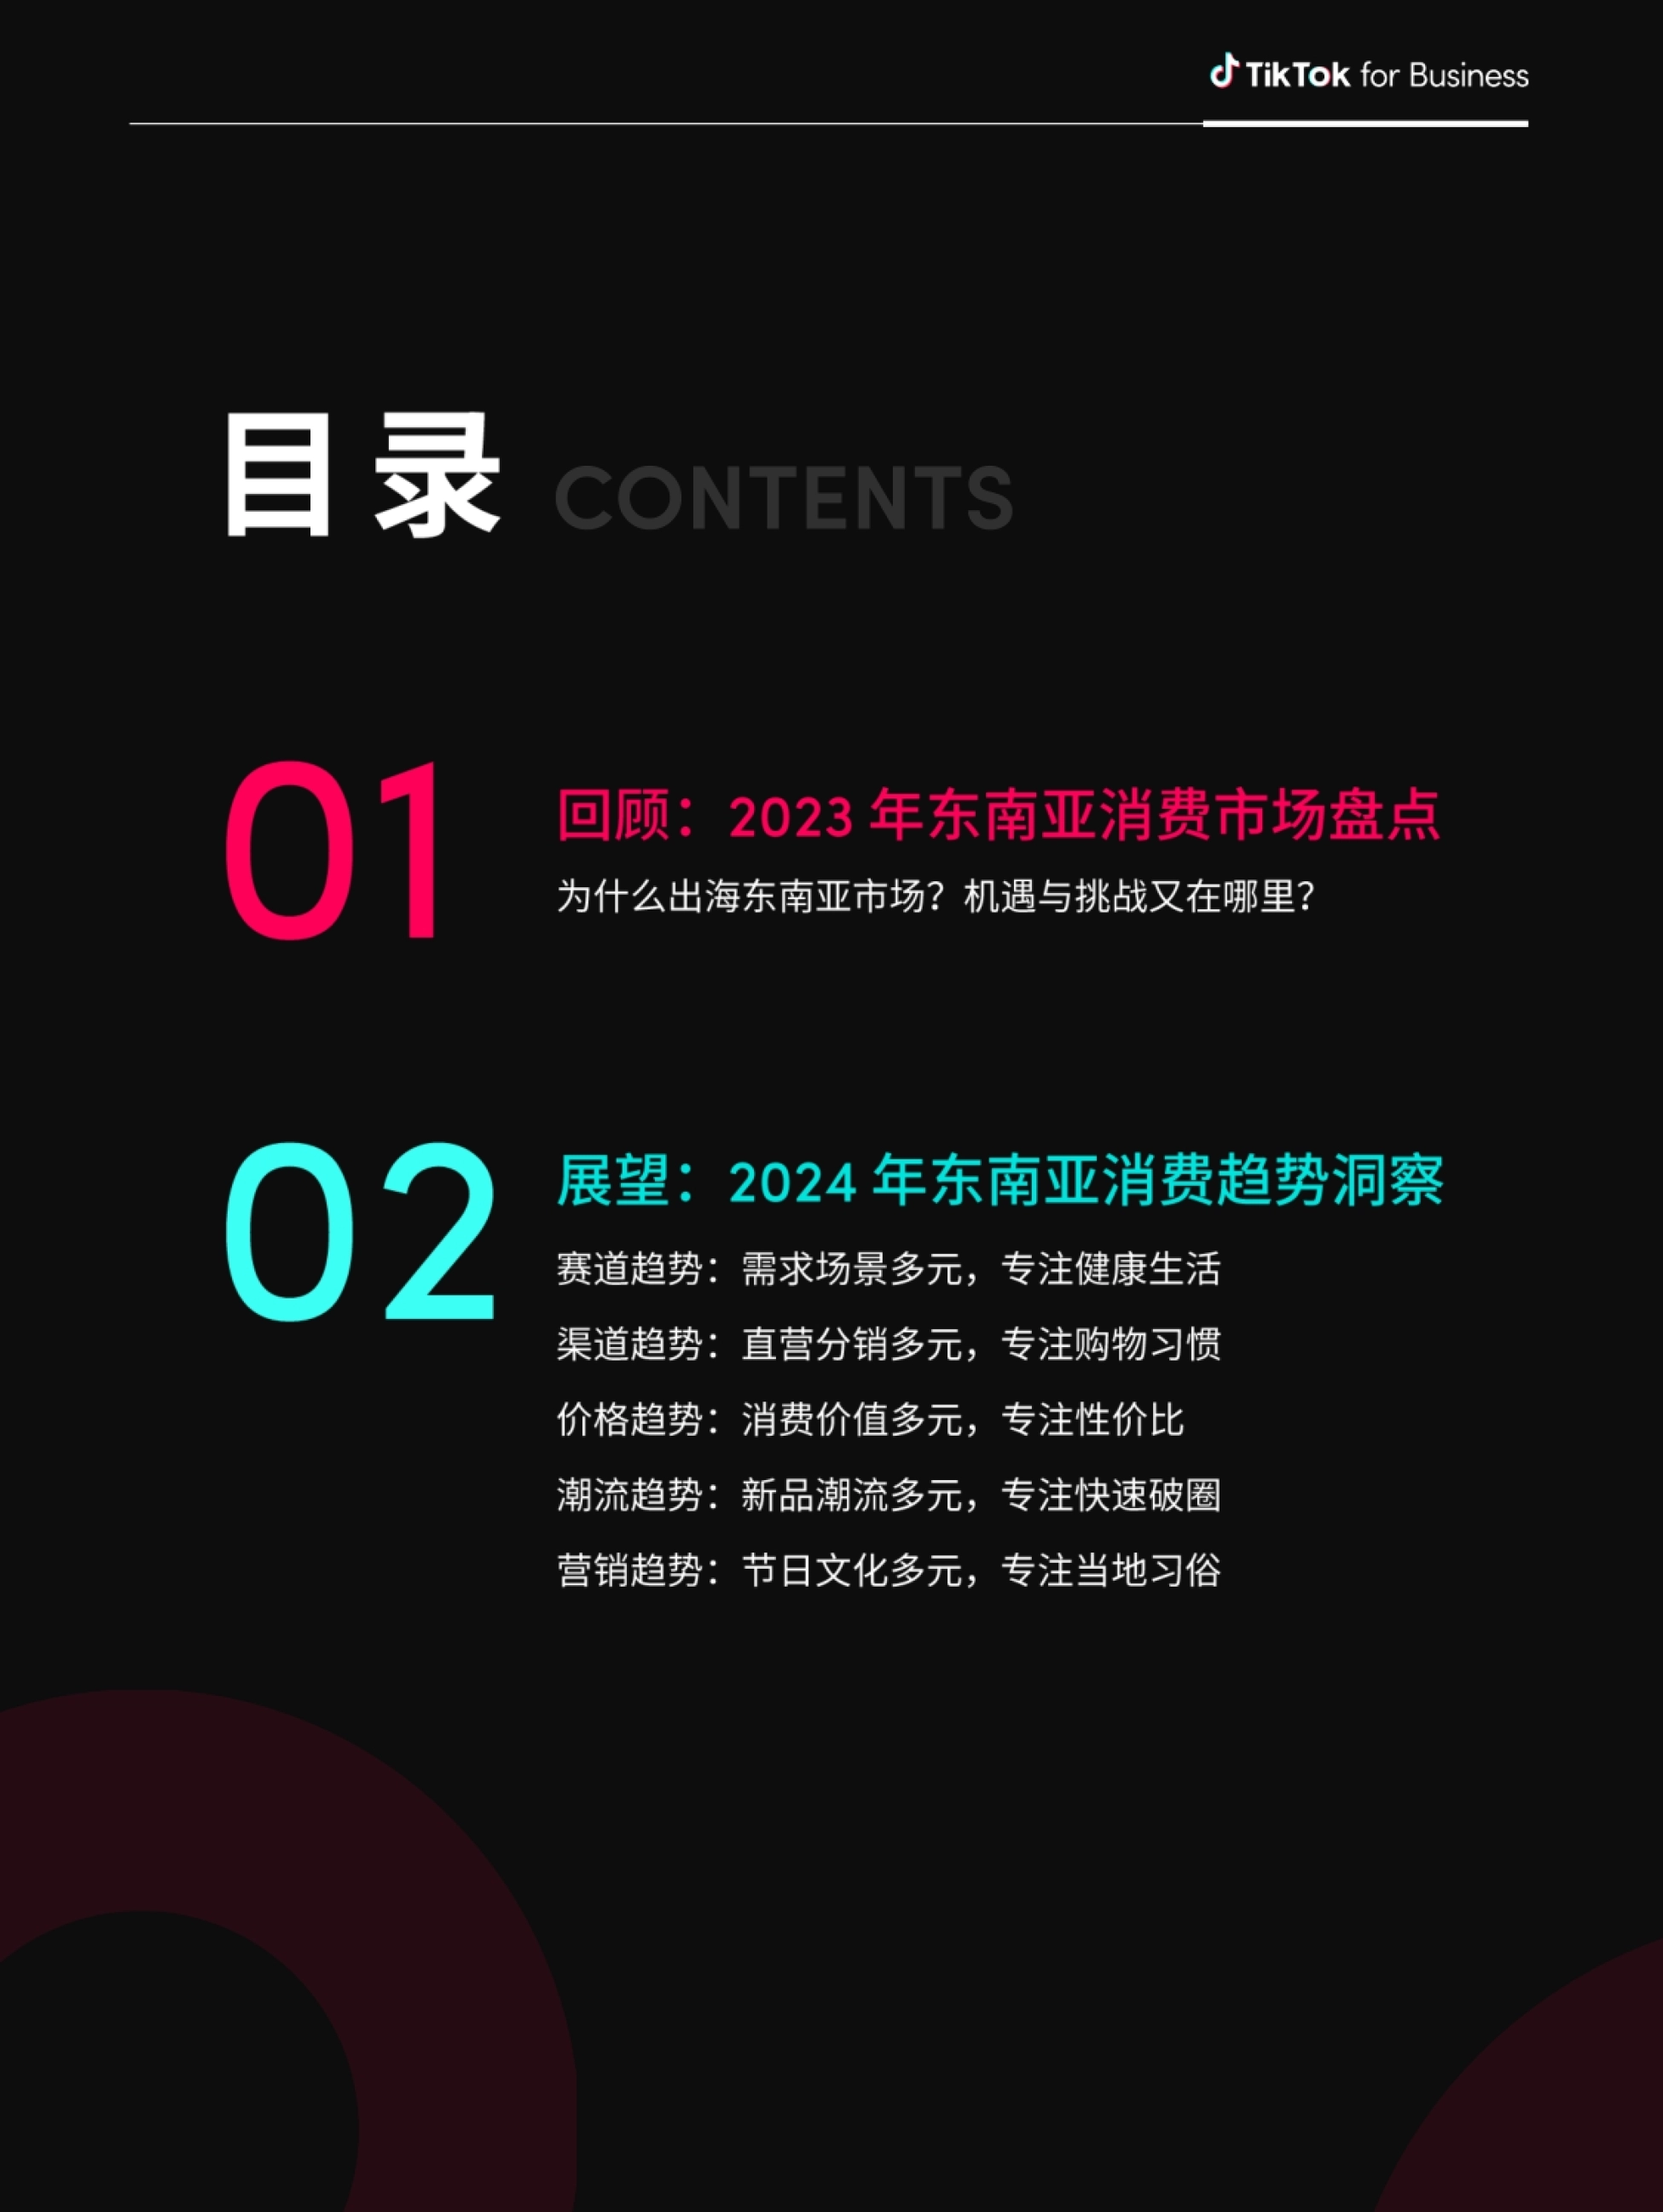
五条分别是:赛道趋势:需求场景多元,专注健康生活;渠道趋势:直营分销多元,专注购物习惯;价格趋势:消费价值多元,专注性价比;潮流趋势:新品潮流多元,专注快速破圈;
营销趋势:节日文化多元,专注当地习俗。
其中「价格趋势:专注性价比」与前面的客单价数据完全对应——当美妆个护客单价只有 5 美元时,营销的重点不是「讲品牌溢价」,而是「让物超所值看得到」。
报告给的落地方向是「在 TikTok 打造性价比营销」。
同一类打法,我们在《双汇史蜜斯2026全域数字营销方案》里拆得更细,可以对照着看。
而「潮流趋势:专注快速破圈」指向的则是另一个现实:东南亚市场集中度低,新品牌新产品层出不穷。
资料来源:TikTok for Business:2024全球消费趋势白皮书--东南亚篇 · P5
在这个环境里,「快」本身就是一种壁垒——反应慢的品牌,会在产品还没被认知的时候就被下一波新品盖过去。
用今天的视角回看
这份白皮书基于 2023 年的数据,此后东南亚市场的变化主要有三处。
第一,直播电商的渗透率突破得更快了。2022 年直播电商渗透率 12% 已经让人意外,而之后两年东南亚的直播电商占比继续攀升,在部分市场(如印尼、泰国)已经成为主流成交路径。
图片来自TikTok for Business:2024全球消费趋势白皮书--东南亚篇(第 4 页)
当年「发展初期」的判断,现在需要改成「进入爆发中段」。
第二,市场结构出现了政策变量。2023 年报告还在讨论「印尼渗透率 28.8% 较成熟」,但之后印尼对社交电商出台限制、要求社交平台与电商业务分离。
这类政策风险在当年报告里没有覆盖,而它现在已经是出海东南亚必须评估的前置项。
第三,客单价在往上走但分化加剧。当年「客单价不超过 5 美元」的结论,在低线市场仍然成立,但一二线城市的中产消费已经明显升级。现在做东南亚,「一个市场两套价格策略」正在成为常态。
常见问题
东南亚电商的渗透率到底是多少?
2023 年东南亚电商零售额占零售总额仅 10%,低于全球平均 19%。但结构分化明显:印尼已达 28.8%,而马来西亚、泰国、越南的渗透率均低于 6%。同年全球电商增长最快 10 国中东南亚占 3 席,菲律宾第 2、马来西亚第 3、越南第 10,增速均超 12%。
东南亚直播电商有多大?
直播电商零售额从 2019 年的 10 亿美元升至 2022 年的 130 亿美元,在电商零售额中的渗透率从不足 0.1% 提升到 12%。48% 的东南亚消费者至少每周观看一次直播;报告引一线反馈称用户教育仍处发展初期,空间尚大。
做东南亚最大的三个挑战是什么?
一是货到付款:印尼 11%、菲律宾 14%、越南高达 17%,拒收与退货便捷会挤压利润;二是消费水平:美妆个护平均客单件美国约 16 美元、东南亚(除新加坡)不超过 5 美元;三是物流:物流运营成本约占总交付成本 60%,印尼物流成本占 GDP 达 23%。
白皮书提出的五大趋势是什么?
都用「多元 X,专注 Y」句式:赛道趋势(需求场景多元、专注健康生活)、渠道趋势(直营分销多元、专注购物习惯)、价格趋势(消费价值多元、专注性价比)、潮流趋势(新品潮流多元、专注快速破圈)、营销趋势(节日文化多元、专注当地习俗)。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的拆解。
《拆解可口可乐全球品牌手册:4页里藏着百年品牌的设计方法论》——从标志规范到色彩系统、从字体选择到视觉延展,展示了一个顶级品牌如何在全球200+市场保持视觉一致性。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。