短剧怎么出海?美国首选的七特点与两套题材
 广告
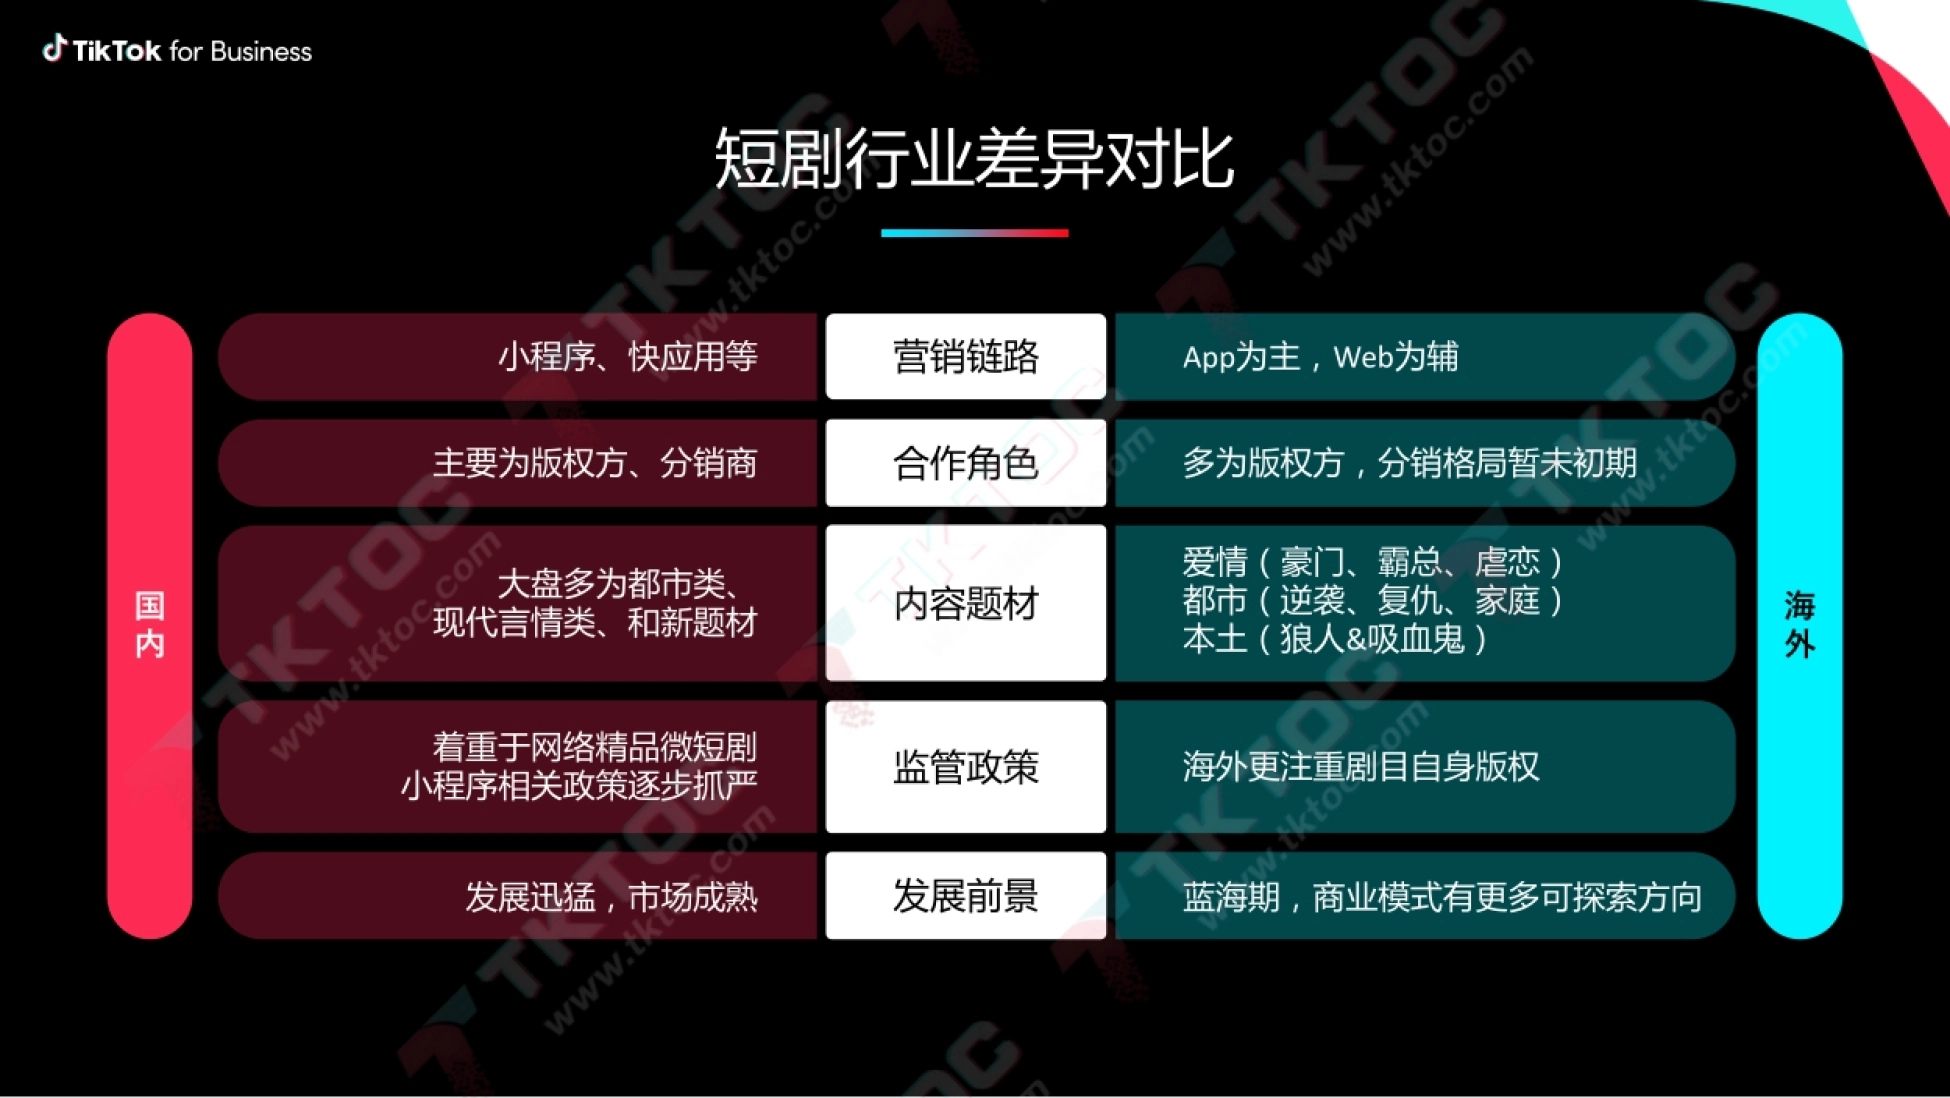
短剧出海这件事,最有意思的地方在于「同一套剧本,换个市场就要重写」。欧美观众爱看逆袭、霸总和复仇,东南亚除了霸总还爱虐恋纠葛和婆媳关系;
更细的一项是——甜宠和青春元素在欧美并不是主流。
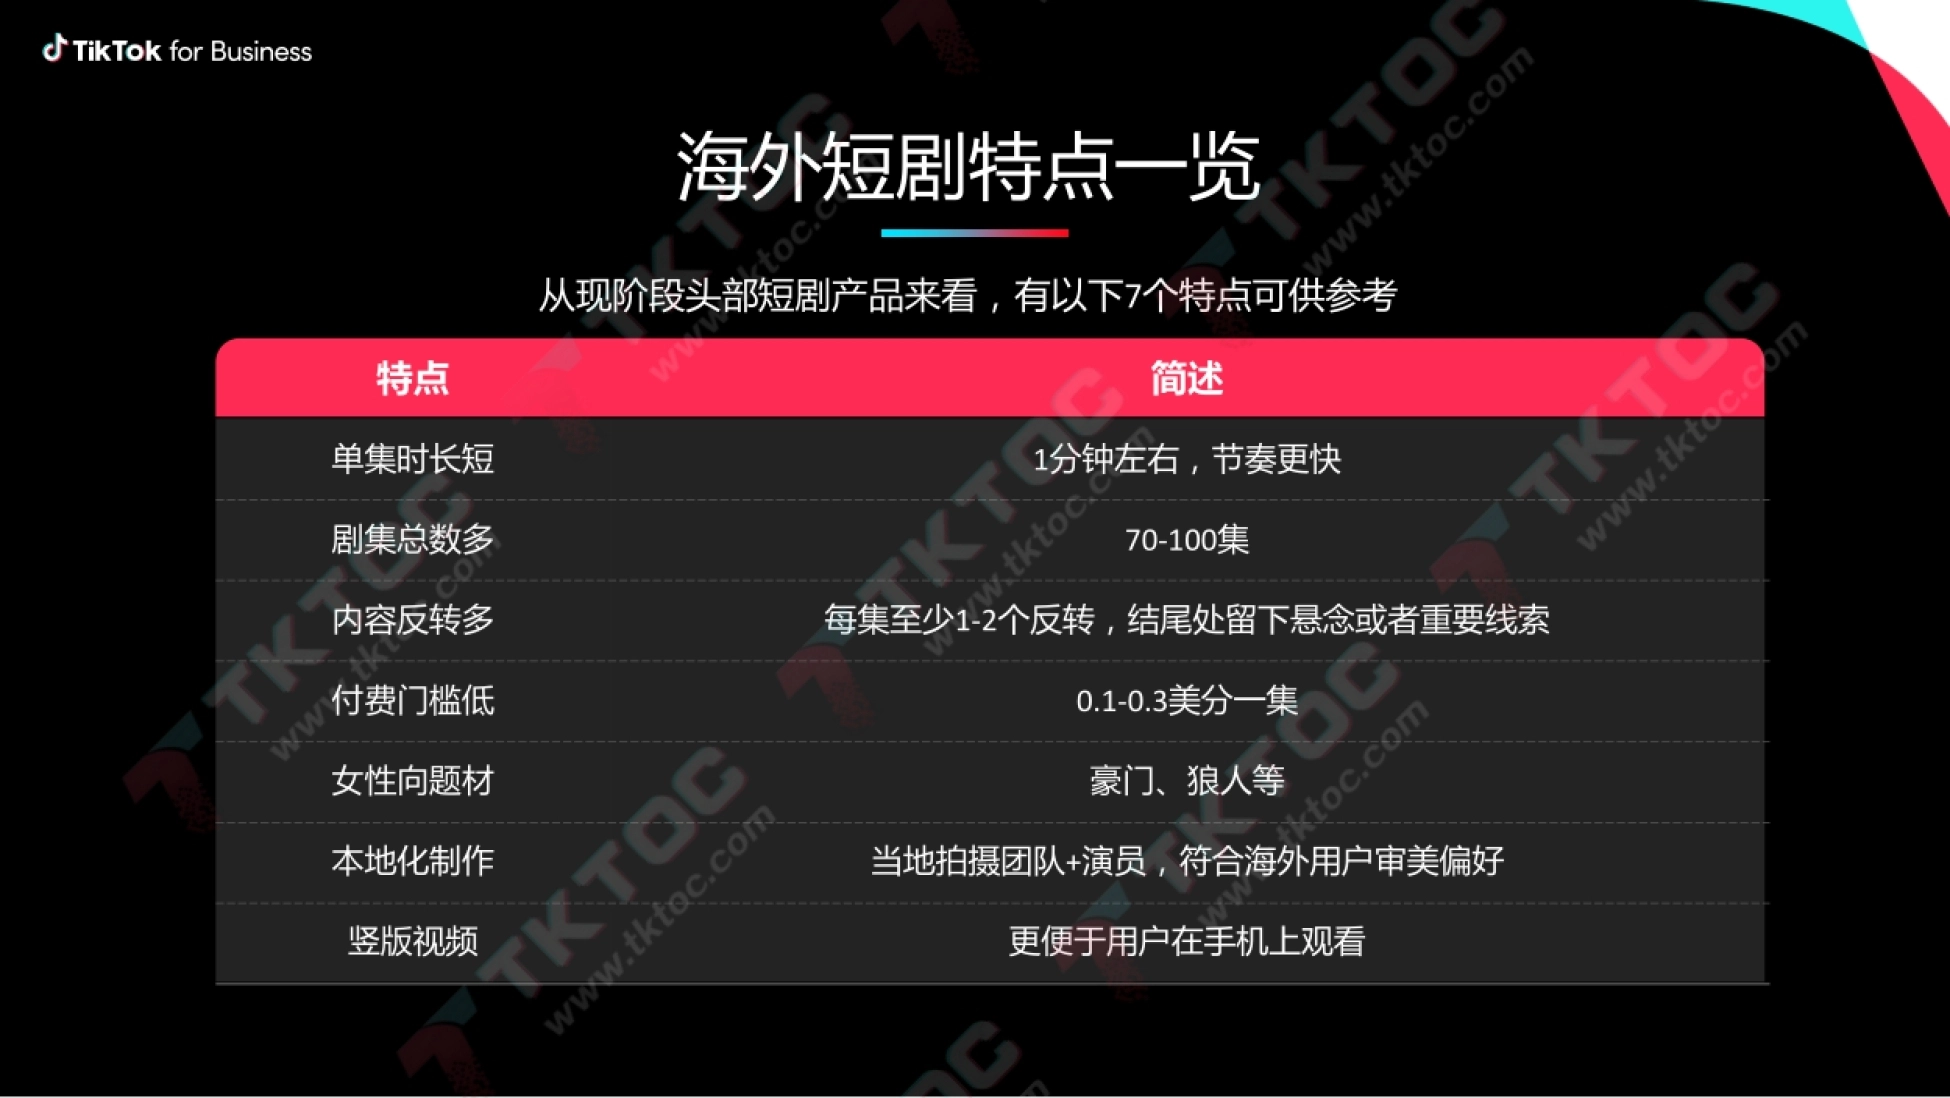
这些结论来自一份短剧出海资料,它把海外短剧拆成七个特点:单集 1 分钟左右、剧集 70-100 集、每集至少 1-2 个反转、付费门槛 0.1-0.3 美分一集、女性向题材、本地化制作、竖版视频。
下面按市场、内容、商业模式三层拆——重点放在「哪些是国内经验能直接复用、哪些必须重做」这件事上,因为出海短剧最大的浪费,往往不是钱花错了,而是把国内跑通的套路原封不动搬过去。
看懂平台侧的题材分布差异,能省下大量试错成本。
市场:美国是第一选择,泰国是东南亚核心
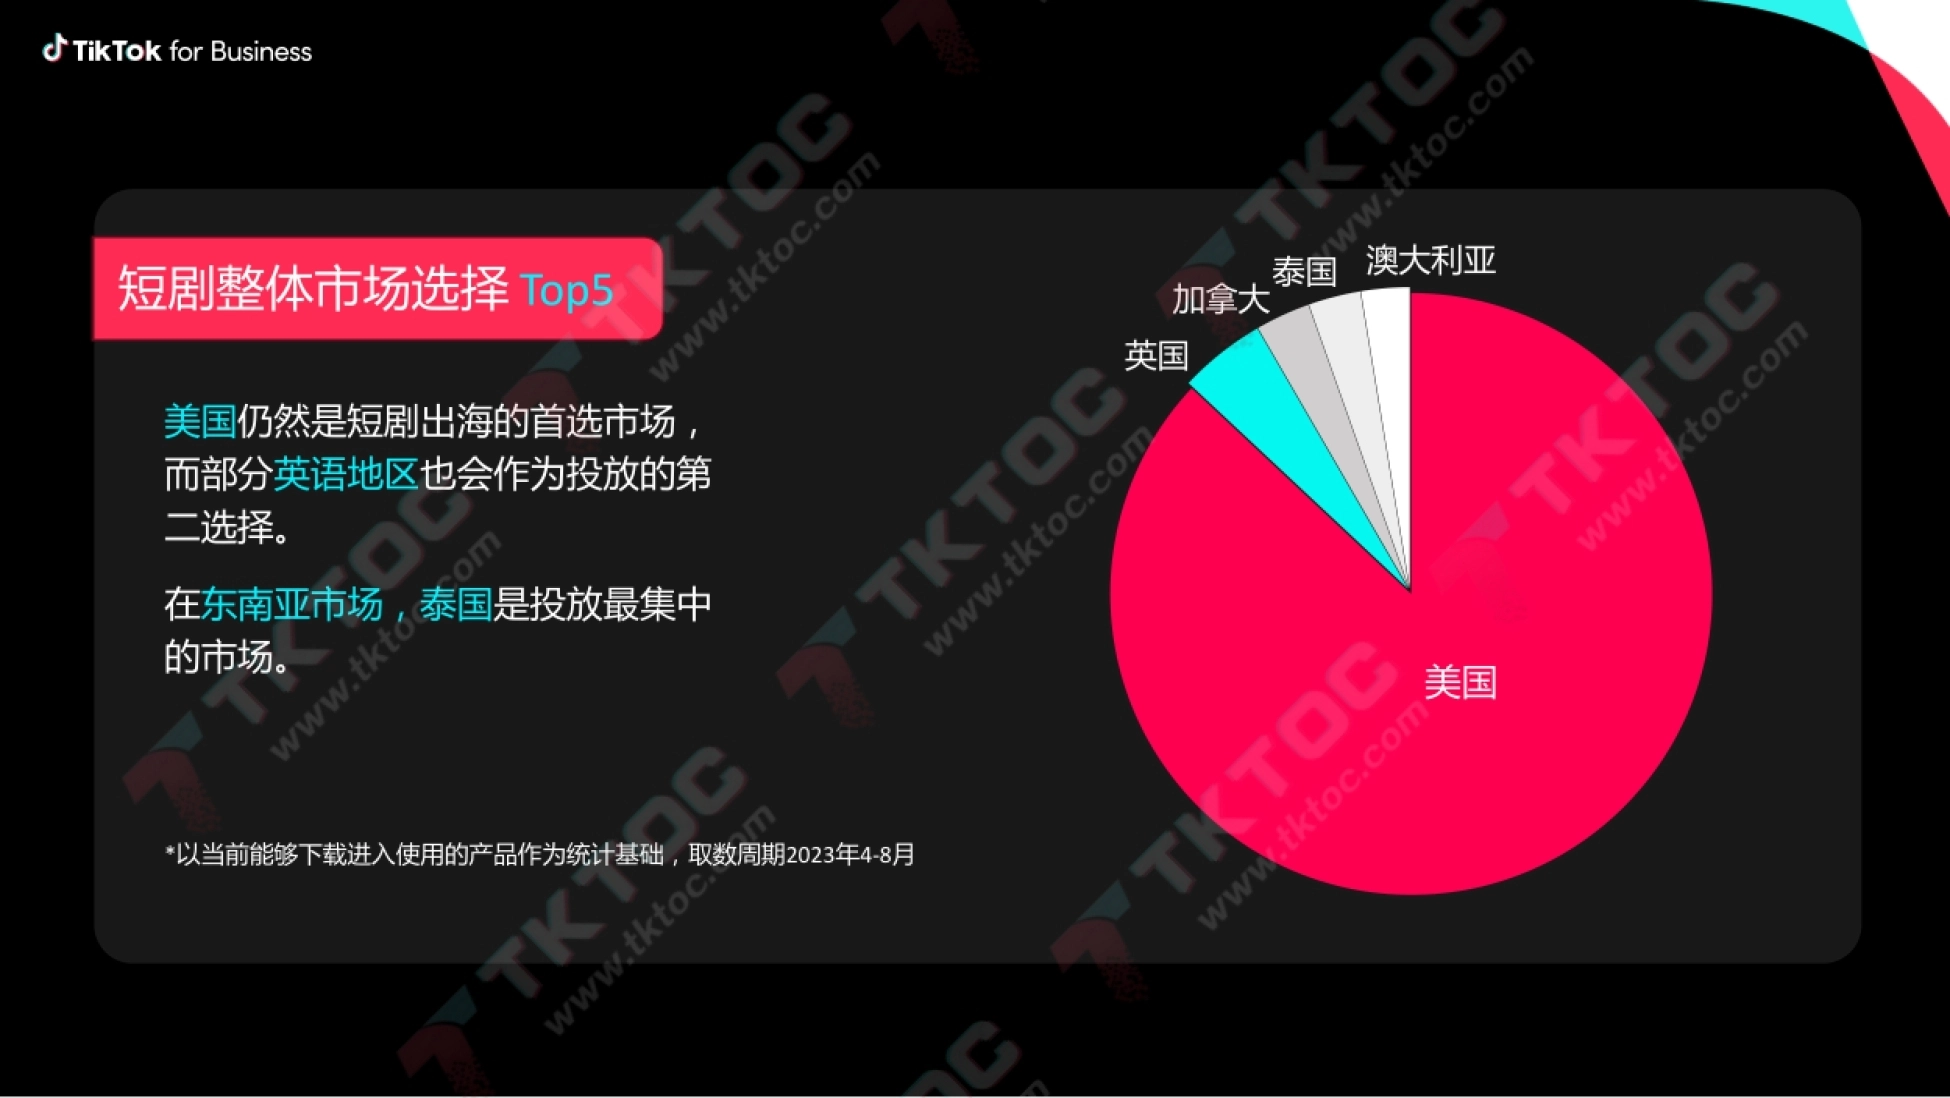
报告给了两组市场排序。短剧整体市场 Top5 是:美国、英国、加拿大、泰国、澳大利亚。其中「美国仍然是短剧出海的首选市场」,而部分英语地区会作为投放的第二选择;
截图取自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 8 页
在东南亚市场,泰国是投放最集中的市场。
翻译短剧的 Top5 略有不同:美国、中国台湾、英国、澳大利亚、印度尼西亚。报告对此的判断是「翻译内容存量大,制作门槛低,后续市场潜力巨大」。换个场景看同一件事,《2026抖音生活服务《心动追剧节》招商通案》算的是另一笔账。
两组榜单的差别透露了一个信息:原创剧的市场排序更分散(有泰国、加拿大),而翻译剧更集中在英语地区(美国、中国台湾、英国、澳大利亚)。
原因是翻译剧的门槛低、靠的是内容存量,所以优先流向「版权可以用、语言能直接复用」的市场;原创剧要重新拍摄,反而会选择竞争没那么激烈、成本更可控的次级市场。
内容:题材差异是最关键的一层
报告给了一个行业级的判断:「几乎所有剧目都以爱情作为主线进行开展」,爱情题材在欧美占比约 90%、在东南亚约 95%。也就是说,短剧这个品类在现阶段基本等同于「爱情短片」。
但往下拆就完全不一样了。欧美标签排序是:爱情 90%、逆袭 48%、复仇 28%、校园 16%、霸总 10%、狼人 6%。东南亚则是:爱情 95%、霸总 43%、虐恋 33%、家庭 24%。
这组对比最值得记的是两处「错位」:一是霸总在欧美只有 10%、在东南亚达 43%;二是家庭题材在东南亚占 24%、在欧美根本没进前列,取而代之的是复仇和校园。
换句话说,国内做熟了的「霸总虐恋」可以直接搬到东南亚,但搬到欧美就必须换叙事——要往「个人逆袭」「复仇」「魔幻叠加」的方向走。
本页出自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 5 页
报告的表述更直白:差异化在于「关注翻译爱情短剧忽略的小众人群」和「叠加魔幻元素和直白剧情更受欢迎」。
还有一条是「甜宠、青春元素不是主流」。这一点常常被国内团队忽略——甜宠在国内是最好的流量密码之一,但欧美观众对它的接受度明显更低。
直接搬国内爆款到欧美,大概率会遇到的第一个问题就是「观众不觉得这是爽点」。
用户侧的信号也验证了这个方向。
美国 TikTok 短剧阵地正在形成,相关话题搜索热度递增:#短剧累计 5.6 亿、#shortdrama 3500 万、#shortplay 2.26 亿、#shortflim 6.34 亿、#reelshort 2.09 亿。
商业模式:单集付费是标配
报告给的一组结构数据很关键:100% 的产品都把单集付费解锁作为最主要的付费点;同时会员订阅的使用比例达 71%、广告变现达 29%。

本页出自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 6 页
也就是说,单集付费不是选项而是入场券,会员订阅是第二层,广告变现目前还是补充。
这个结构决定了短剧商业的本质:它做的不是「内容订阅生意」,而是「内容解锁生意」——靠的是每一集的悬念把人往前推。
另一个值得注意的指标是「付费解锁深度值」(每部剧首次付费集数与总集数的比值)。超过三成剧目的深度值在 5% 以内,近一半左右落在 5%-10% 区间。

截图取自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 9 页
这条数据对做内容的人是明确的指引:大部分剧在前 5%-10% 就要收费,意味着前 3-8 集必须承担「把免费用户转成付费用户」的全部责任。素材、开头、前几集的节奏,权重远高于后面的剧情。
本地化制作也是硬要求。报告提到海外剧的典型做法是「当地拍摄团队 + 演员,符合海外用户审美偏好」,并且是竖版视频、「更便于用户在手机上观看」。
付费门槛 0.1-0.3 美分一集,这个价格设计的目的很清楚:把单次决策成本压到几乎不用犹豫。
如果你还想多找几个能直接套的,文库的2025年短剧出海营销白皮书-Meta也值得翻翻。
另外,文库里的2026AI短剧出海浪潮兴起,AI影视娱乐蓄势破竹-中泰证券讲的是相近的内容,感兴趣可以去看看。
对了,文库还有2026短剧出海变现白皮书-Checkout.com,跟这份配合着用会更省事。
如果你希望获取更多各行业方案与拆解参考,也可以前往运营动脉(www.yydm.cn),平台内置精品方案库、报告库、课件库、模板库,7W+精选资料并且每月更新1000+份,非常适合运营人查找专业素材。
投放:测试期与冲量期的节奏
报告里有一个实投案例很有参考价值:某个原创短剧从 6 月中旬开始新剧测试投放,共带来新增付费用户 6000+;

本页出自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 4 页
经过前期 2-3 周测试投放后,7 月中旬开始冲量,CVR(点击到付费)高于全行业大盘 37%。
这个节奏可以概括成:两周多的测试期用来找对素材和人群,找到之后再集中冲量。而 37% 的 CVR 优势说明:测试期不是「走流程」,它决定了冲量期的效率上限。
对短剧投放来说,测试期的核心不是「测出哪条素材最好」,而是「测出哪个爽点最能让人付费」。这两件事常常不是同一个答案——播放量高的素材未必转化好。
用今天的视角回看
这份资料基于 2023 年 4-8 月的数据,此后短剧出海经历了一轮爆发式增长,有几处变化需要补上。
第一,市场规模从「新兴」变成了「主流」。2023 年报告还在用「悄然走红」「阵地正在形成」来形容,而 2024 年以后海外短剧已经是出海赛道的确定选项,入局的玩家从几十家增长到上千家。
竞争强度的变化,直接抬高了「投流能力」的权重。
第二,商业模式从单集付费向订阅+广告迁移。当年 100% 单片付费、71% 会员订阅的结构,现在订阅的比例明显提升。原因是获客成本上去了,靠单次解锁的毛利已经覆盖不了买量成本。
截图取自TikTok for Business:TikTok短剧出海营销策略-科学投放量效齐升第 3 页
订阅是提高用户生命周期价值最直接的手段。
第三,题材开始本地化原创。报告里欧美 90% 都是爱情题材,而现在头部出海短剧已经在尝试奇幻、悬疑、甚至和非爱情题材结合。原因很简单:纯爱情赛道的竞争太激烈,差异化必须往题材上找。
常见问题
海外短剧有哪些典型特点?
七个:单集时长 1 分钟左右、剧集总数 70-100 集、每集至少 1-2 个反转、付费门槛 0.1-0.3 美分一集、女性向题材(豪门、狼人等)、本地化制作(当地拍摄团队与演员)、竖版视频。
欧美和东南亚的题材偏好有什么不同?
欧美:爱情 90%、逆袭 48%、复仇 28%、校园 16%、霸总 10%、狼人 6%;东南亚:爱情 95%、霸总 43%、虐恋 33%、家庭 24%。霸总在东南亚占 43% 但欧美仅 10%;家庭题材在欧美未进前列,甜宠与青春元素在欧美也不是主流。
短剧怎么赚钱?付费结构是怎样的?
100% 的产品把单集付费解锁作为主要付费点,会员订阅 71%、广告变现 29%。付费解锁深度值(首次付费集数/总集数)上,超三成剧目在 5% 以内,近一半落在 5%-10%,意味着前 3-8 集要完成全部转化任务。
短剧投放的节奏怎么安排?
先测试再冲量。报告案例:6 月中旬开始新剧测试投放,带来新增付费用户 6000+;经过 2-3 周测试后,7 月中旬开始冲量,CVR 高于全行业大盘 37%。测试期决定冲量期的效率上限。
接着可以看的几篇方案拆解
想继续往深里看,下面这几篇是同一主题线上比较扎实的拆解。
《快手磁力新剧营销招商方案拆解》——和本文互为参照的另一组样本
《有限预算下怎么让更多买家知道你的楼盘》——讲的是拆解一份杭州地产竞标方案的核心营销逻辑
《不精致市集方案拆解:跳蚤市场+旧书换物怎么做社交活动》——把同一个问题拆得更细的一套方案
《拆解市场营销年度规划方法论:24页PDF教你怎么做年度计划》——顺着这条线可以接着看

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。