净息差1.41%回升了,银行为什么还在拼命做AI?
 广告
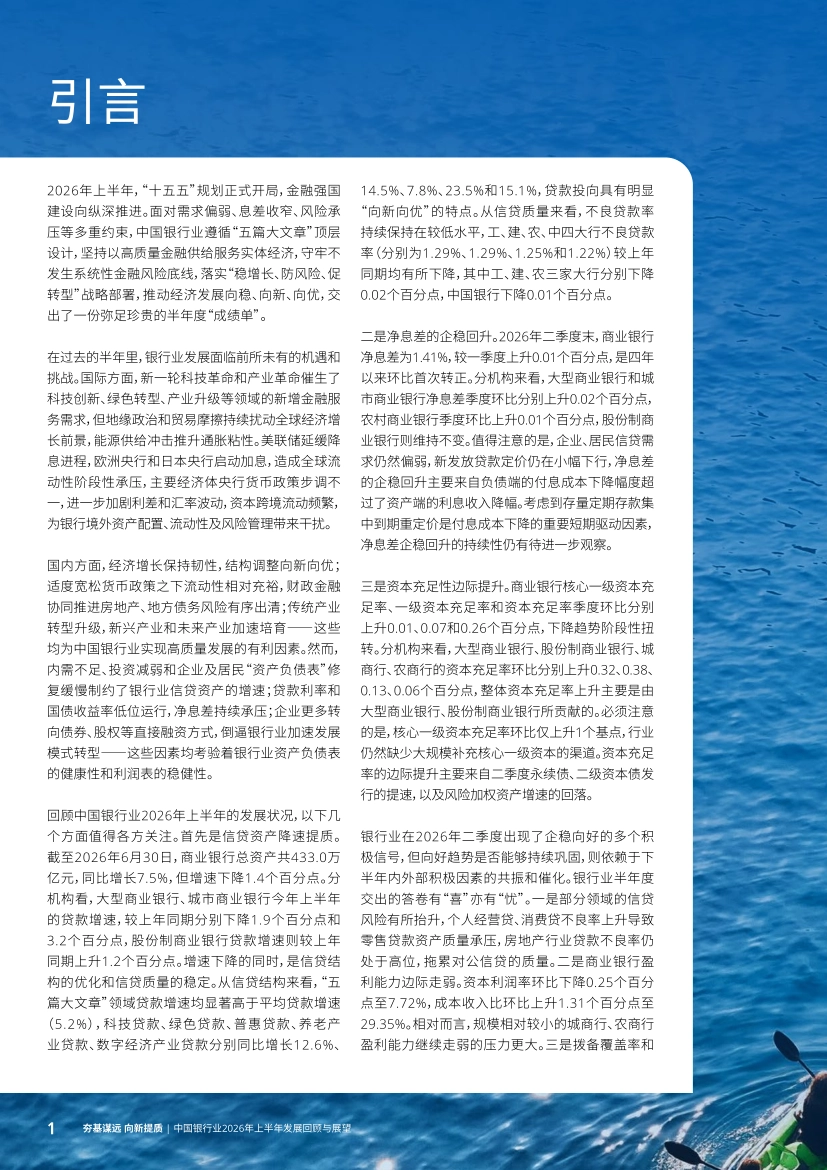
净息差终于止跌了,但银行一点没敢松劲。德勤这份 166 页的半年度报告里,有个数字很关键:二季度末商业银行净息差 1.41%,比一季度回升 1 个基点,这是 2022 年以来第一次单季环比往上走。
可同一份报告里,另一组数字更刺眼:零售业务的利润贡献占比平均只有 19%,同比下降 8 个百分点。
息差刚喘口气,利润的另一条腿却在变细。
下面按业绩、零售、对公与风险、科技、监管五条线,把这份报告讲清楚。

图源:《中国银行业2026年上半年发展回顾与展望》(第2页) · 原文
一、先看大盘:GDP 增长 4.7%,融资结构在换轨
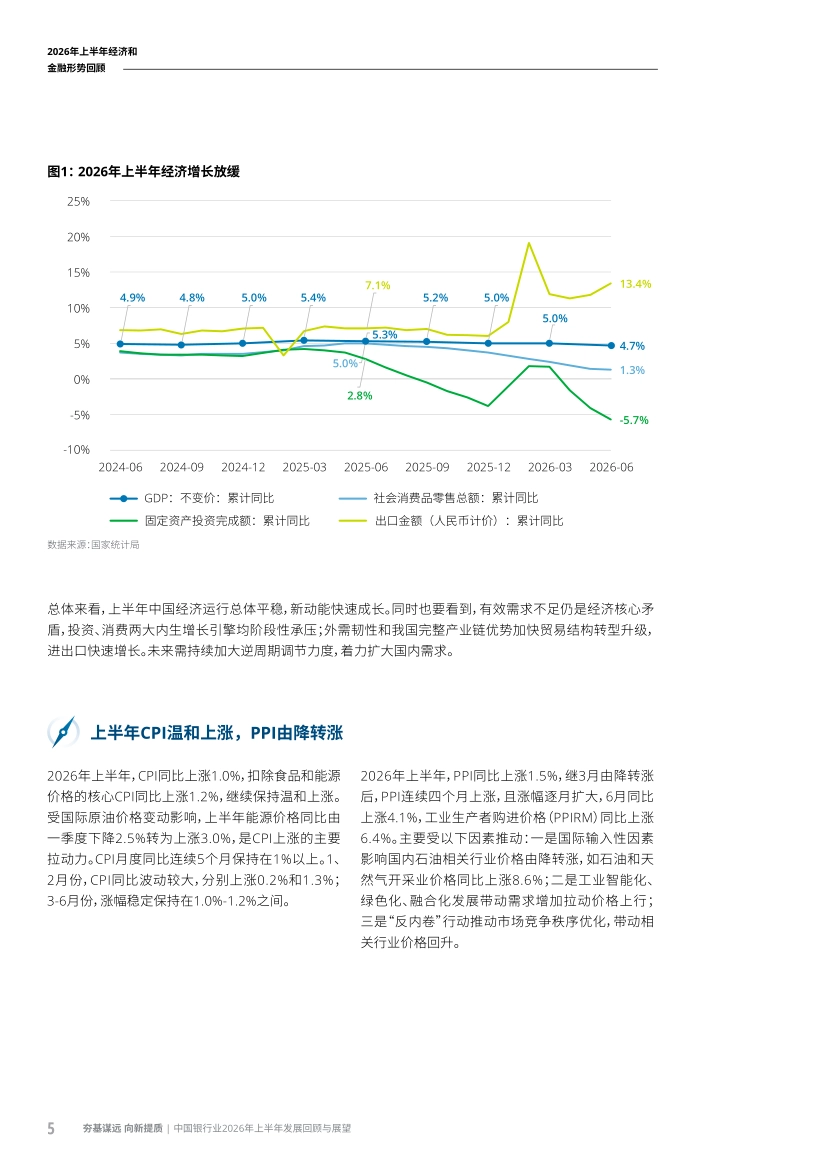
2026 年是"十五五"开局之年,报告开篇给的经济数据不算亮眼,但也没失速。上半年国内生产总值 69.6 万亿元,按不变价算同比增长 4.7%,一季度 5.0%,二季度 4.3%。
报告的评价是:增速符合 4.5% 到 5.0% 的全年预期目标,但有效需求不足仍是核心矛盾。消费端的数字偏弱。社会消费品零售总额同比增长 1.3%,服务零售额增长 5.3%,明显高于商品零售的 1.1%。
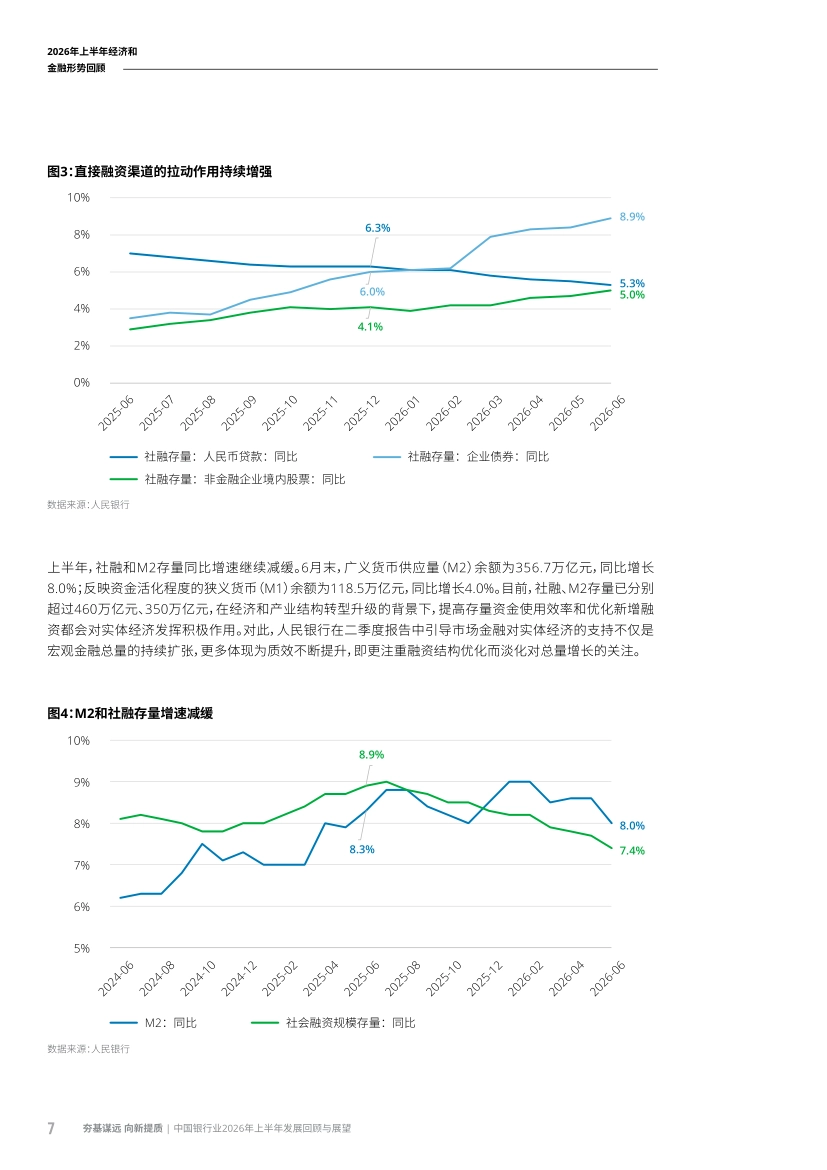
价格端比较温和。CPI 同比上涨 1.0%,核心 CPI 上涨 1.2%。融资结构的变化更值得关注。6 月末社会融资规模存量 462.06 万亿元,同比增长 7.4%。其中人民币贷款 279.16 万亿元增 5.3%,企业债券 36.08 万亿元增 8.9%,非金融企业境内股票融资 12.49 万亿元增 5.0%。
直接融资的增速跑在贷款前面,这是融资结构在长期换轨。
图源:《中国银行业2026年上半年发展回顾与展望》(第4页) · 原文
二、货币端没全面降息,改成了结构性降息
报告对货币政策的描述有个细节容易被忽略:上半年没有全面降息。政策利率,也就是公开市场七天期逆回购利率,一直保持 1.40% 不变。
动作放在结构性工具上。年初结构性货币政策工具利率下调 0.25 个百分点,下调后再贴现利率 1.5%,抵押补充贷款利率 1.75%,专项工具利率 1.25%。
这种打法的用意很直白:降低银行资金成本、缓解息差压力,同时又定向引导信贷流向重点领域。从数据看,上半年人民币贷款余额 282.6 万亿元,同比增长 5.2%,还原地方债置换影响后约 5.8%。
存款余额 346.4 万亿元,同比增长 8.2%。存款增速明显高于贷款增速。报告的解释是,直接融资拓宽了存款创造渠道,居民储蓄率高,部分资金转向理财形成非银机构存款。
钱不缺,缺的是愿意借钱的人。

图源:《中国银行业2026年上半年发展回顾与展望》(第5页) · 原文
三、息差 1.41%:2022 年以来第一次单季回升
这是整份报告里对银行最要紧的一个数字。二季度末商业银行净息差 1.41%,较一季度回升 1 个基点,2022 年以来首次单季环比上升。
分类别看,大型银行、城商行、农商行的息差都环比回升,股份制银行维持 1.54% 不变。报告把原因拆成三条:定期存款到期重定价带来负债成本改善;监管严格管控超低利率贷款定价,托住了资产端;年初结构性降息加 LPR 一年持稳。
但报告对下半年的判断很克制:息差有望保持稳定,可存量和增量贷款规模都在收缩,高收益资产减少,进一步回升的空间有限。
资产端的账也能算清。二季度末银行业金融机构本外币资产总额 498 万亿元,同比增长 6.6%。其中大型商业银行 221.6 万亿元,同比增长 8.5%,占比 44.5%;股份制银行 80.4 万亿元,占比 16.1%;城商行 68.8 万亿元,占比 13.8%。
报告特别提示,随着贷款降速提质成为新常态,叠加中小金融机构改革化险,上半年资产增速显著减缓。
规模还能涨,但涨得越来越慢,这就是"降速提质"四个字的实际含义。

图源:《中国银行业2026年上半年发展回顾与展望》(第7页) · 原文
四、利润账面还行,但结构已经不太对了
2026 年上半年,12 家境内银行归母净利润合计 9431 亿元,同比增加 268 亿元,增幅 2.93%。12 家里 10 家实现同比增长,国有大行的增幅介于 3.32% 到 5.10% 之间。中国银行以 5.10% 的增幅在国有大行里排第一,原因是负债成本下行带动净息差企稳回升,利息净收入跟着增长。
拨备前的数字更好看。境内银行拨备前利润合计 1.82 万亿元,同比增加 1646 亿元,增幅 9.95%。邮储银行拨备前利润增速 17.31%,居国有大行首位。
拨备前利润增速普遍高于净利润增速,说明银行在上半年普遍加大了拨备计提。收入端,境内银行营业收入合计 2.63 万亿元,同比增加 1846 亿元,增幅 7.55%;国有大行营业收入 2.01 万亿元,增幅 9.38%。
手续费及佣金净收入合计 3732 亿元,同比只增长 0.69%,财富管理和代理业务在涨,银行卡等传统中间业务还在承压。利润还在增,但增长靠的是负债端省钱,不是资产端多赚。
图源:《中国银行业2026年上半年发展回顾与展望》(第8页) · 原文
五、账本另一面:资负两端利率一起往下,中间就薄了
报告把息差拆成了两端,数字放在一起看很清楚。上半年境内银行平均生息资产收益率 2.79%,同比下降 32 个基点。平均计息负债付息率 1.38%,也在同步下行。平均存款付息率 1.26%,同比下降 33 个基点。
负债端的改善来自前期存款挂牌利率多次下调的重定价效应集中释放,加上各行主动压降高成本定期和主动负债。
但资产端的压力没消失:存量贷款重定价、新发放贷款利率低位、债券和同业资产收益率下行,三件事同时在发生。成本端做得不错。业务及管理费合计 6960 亿元,同比只增 1.62%,远低于营业收入增幅。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
平均成本收入比 27.52%,同比下降 1.43 个百分点。邮储银行成本收入比 52.02%,仍是最高的,原因是"自营+代理"模式;招商银行 29.70%、交通银行 27.47%、平安银行 27.06% 处于次高区间。
该省的地方省下来了,问题是能省的地方越来越少了。

图源:《中国银行业2026年上半年发展回顾与展望》(第9页) · 原文
六、零售业务:营收还有四成多,利润只剩不到两成
这是这份报告里最该被反复看的一节。从 10 家境内大型商业银行的分部数据看,零售金融业务条线的营收贡献平均占比约 44%。
邮储银行最高,零售营收贡献达 61.98%;交通银行最低,36.79%;招商银行股份制里最高,54.34%。但看利润,零售条线贡献平均只有 19%,同比下降 8 个百分点。
降幅最大的三家是工商银行 24.20 个百分点、交通银行 12.82 个百分点、招商银行 11.26 个百分点。报告给了三个原因:居民部门持续去杠杆,购房和消费信贷需求减弱;零售资产收益率下行;风险成本上升侵蚀利润。
消费贷的格局也在重构。12 家银行均单独披露了消费贷数据,上半年国有大行发力提速,股份行进入结构收缩调整期。工商银行消费贷余额 6086.39 亿元,比 2025 年末增长 21.97%;建设银行 8068.09 亿元,增长 14.59%;农业银行 6880.50 亿元,增长 13.77%。
信用卡这块整体在缩。10 家主要商业银行信用卡消费总额平均同比下降 8%,降幅比去年同期收窄。招商银行以 1.91 万亿元的消费总额继续领先,但交易额同比下降 5%。
零售还是营收的顶梁柱,但已经不是利润的顶梁柱了。
图源:《中国银行业2026年上半年发展回顾与展望》(第10页) · 原文
七、手机银行一个尴尬现象:用户还在涨,月活却在掉
报告在零售数字化这一节提了个很实在的矛盾。2026 年上半年,不少银行的手机银行用户总量仍在正增长,但月活跃指标出现收缩。
这说明新增注册用户没有有效转化成活跃流量,存量用户的活跃度也在流失。分机构类型看,国有大行靠庞大的线下基本盘,线上用户基础稳固;股份制银行受客群基数约束,线上获客成本持续走高。
交通银行的数据可以当参照:个人手机银行 MAU 5100.05 万户,同比增长 3.82%;买单吧 MAU 2392.84 万户。建设银行生成式 AI 已赋能超过 600 个应用场景;中信银行的手机银行智能"小信"累计服务客户超 876 万户,智能问题解决率 99.02%。
线下也没停。农业银行县域网点占比提升到 56.8%,持续往乡镇迁建;招商银行净增营业网点 6 家,迁址优化 59 家。
渠道的红利期结束了,接下来拼的是把存量用户唤醒。
图源:《中国银行业2026年上半年发展回顾与展望》(第13页) · 原文
八、风险这头:不良双升,逾期涨得比不良更快
二季度末,不良贷款延续双升:余额增至 3.7 万亿元,不良率 1.19%,比 2025 年末上升 0.01 个百分点。拨备覆盖率环比下降 0.27 个百分点至 202.87%,流动性覆盖率环比下降 3.12 个百分点至 148.53%。
但在 12 家境内银行的口径里,对公资产质量是改善的:对公贷款平均不良率 1.09%,比 2025 年末下降 0.05 个百分点。压力集中在零售。12 家银行平均不良率 1.19%,比 2025 年末上升 0.01 个百分点。
更值得警惕的是前瞻指标。6 月末 12 家银行关注类贷款余额 2.82 万亿元,比 2025 年末上升 1551 亿元,增幅 5.83%。逾期贷款余额 2.45 万亿元,比 2025 年末增加 2204 亿元,增幅 9.90%。12 家银行的逾期余额全部上升。
平均逾期贷款率 1.55%,上升 0.08 个百分点;逾期与不良的比值从 125.73% 升到 131.16%。关注类贷款迁徙率升到 28.79%,比 2025 年末上升 2.54 个百分点,意味着更多"关注"正在变成"不良"。
不良率只涨了 1 个基点,但逾期和关注涨得比不良快得多。
图源:《中国银行业2026年上半年发展回顾与展望》(第14页) · 原文
九、科技投入没停:六大行 1300 亿,邮储日均调用超 600 万次
利润承压的年份,银行在科技上的钱反而没砍。报告引用的数据是:2025 年国有六大行合计科技投入超过 1300 亿元,单家均超 100 亿元,走的是全链条投入的路子。
头部股份制银行科技投入占营收的比重普遍达到 4% 到 5%,部分银行数字化渠道月活用户已突破 1.2 亿。落地情况在报告里有具体清单。邮储银行大模型已接入超 90 个行内系统,日均调用超 600 万次,日均输入输出词元超百亿。
工商银行大模型已在 600 余个场景落地,信用卡审核审批助手上半年累计服务超 282 万次。浦发银行累计推进超 440 个 AI 应用建设,累计产生 2500 人年新质生产力,报告期内智能体工程化部署达 220 个。
报告也点了问题:金融科技行业普遍面临净息差收窄和"高投入、低转化"的双重困境。
钱花了,账要算得清,这才是"从投入到产出"这一章真正在问的事。
图源:《中国银行业2026年上半年发展回顾与展望》(第15页) · 原文
十、6 月新规落地:AI 进了监管框架,也划了红线
这可能是整份报告对银行科技部门最直接的一章。2026 年 6 月 18 日,国家金融监督管理总局发布《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8 号)。
报告的评价是:这是首次把银行保险机构的 AI 应用正式纳入金融监管、数据治理、消费者保护和系统性风险防控框架。
文件提出七个领域的要求,包括治理架构、高水平开发应用、数据治理、智能算力建设、风险治理框架、安全开发应用能力和保障监督。
报告特别指出,监管逻辑强调的是"发展与安全统筹推进"。落地层面已有动作。2026 年 6 月 1 日,随着邮储银行聘任行长芦苇为首席合规官,六家国有大行的首席合规官全部到位。
其中除交通银行由首席风险官兼任外,其余五家均由行长兼任。截至 6 月,42 家 A 股上市银行中超八成已完成聘任。
合规官从"部门级"提到"行长级",这是治理架构实打实的变化。
这份报告的完整版、166 页全部图表和各章口径说明,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。