电脑桌面
添加运营动脉到电脑桌面
安装后可以在桌面快捷访问

中国银行业2026年上半年发展回顾与展望-德勤会员免费

中国银行业2026年上半年发展回顾与展望-德勤 复制标题
中国银行业2026年上半年发展回顾与展望-德勤_第1页
1/166页
中国银行业2026年上半年发展回顾与展望-德勤_第2页
2/166页
中国银行业2026年上半年发展回顾与展望-德勤_第3页
3/166页
中国银行业2026年上半年发展回顾与展望-德勤_第4页
4/166页
中国银行业2026年上半年发展回顾与展望-德勤_第5页
5/166页
中国银行业2026年上半年发展回顾与展望-德勤_第6页
6/166页
中国银行业2026年上半年发展回顾与展望-德勤_第7页
7/166页
中国银行业2026年上半年发展回顾与展望-德勤_第8页
8/166页
中国银行业2026年上半年发展回顾与展望-德勤_第9页
9/166页
中国银行业2026年上半年发展回顾与展望-德勤_第10页
10/166页
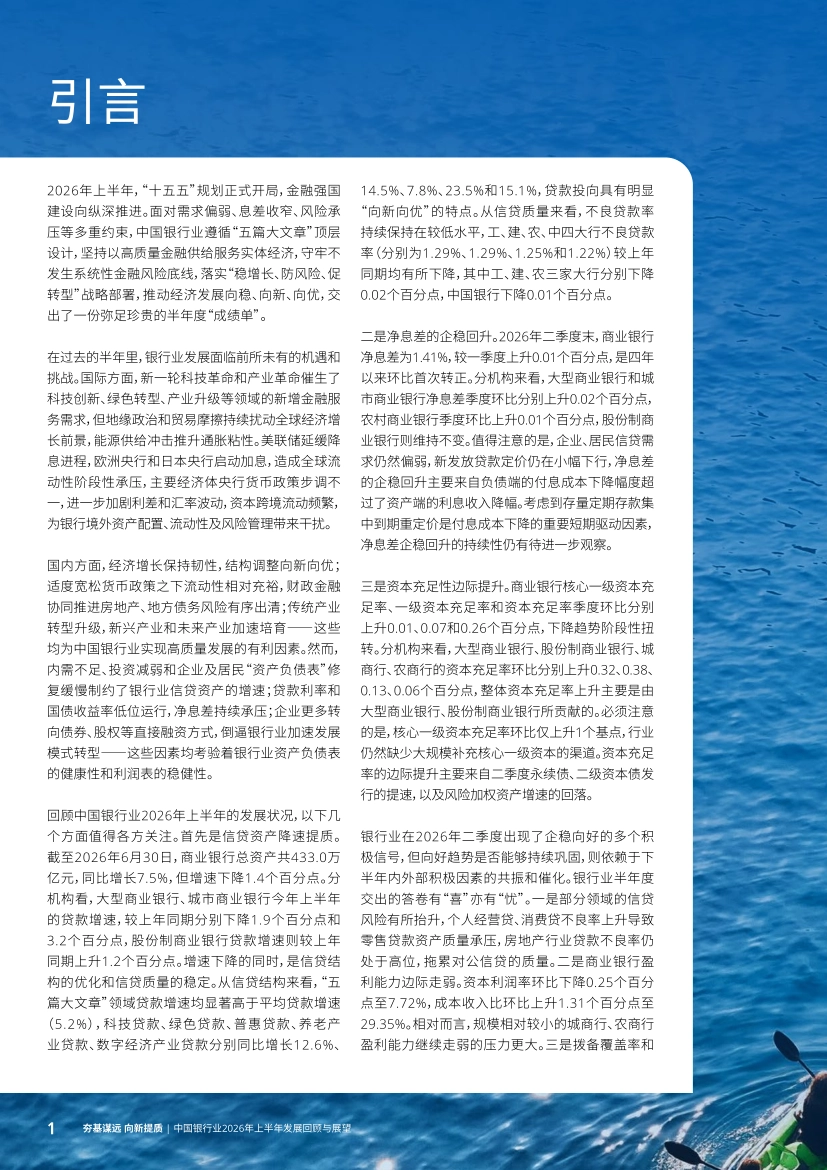
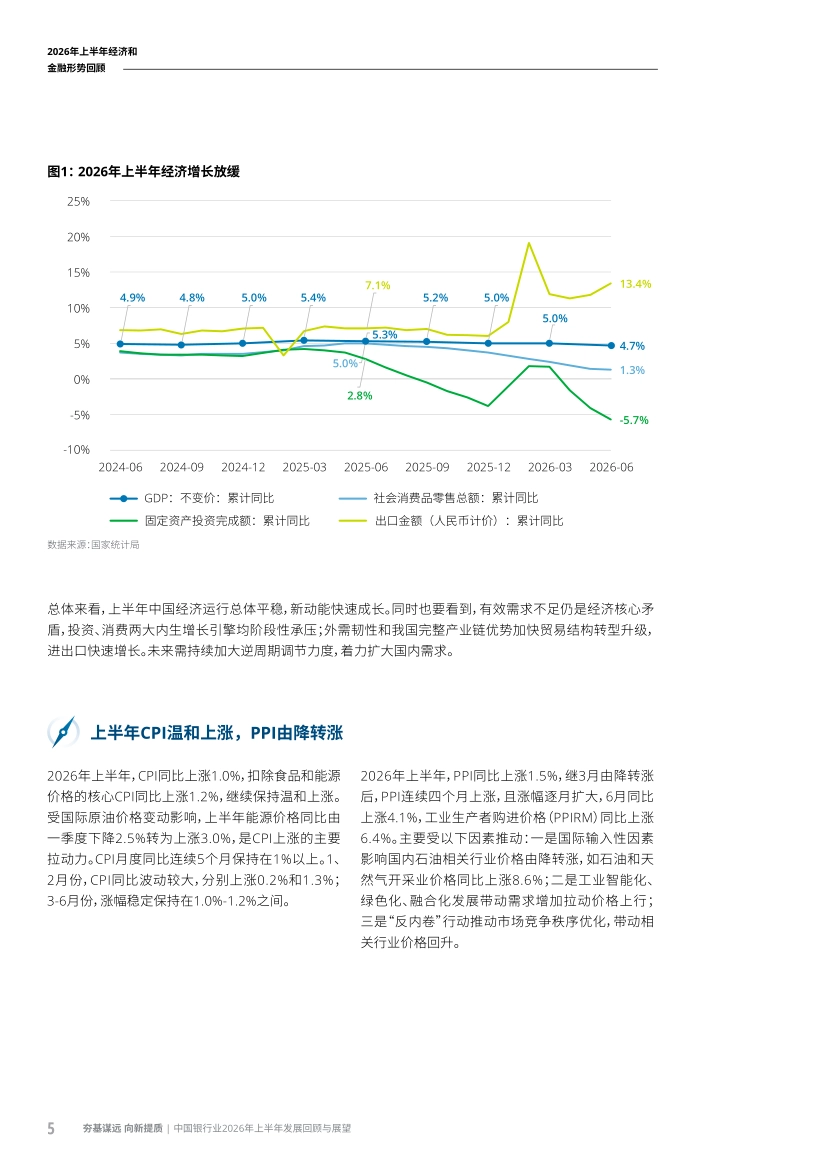
夯基谋远 向新提质中国银行业2026年上半年发展回顾与展望目录引言2026年上半年经济和金融形势回顾2026年上半年上市银行业绩分析2026年上半年上市银行业务观察1一3二15三69盈利能力分析资产情况分析负债情况分析资本情况分析1.2.1. 2.3.4.1627535970 90数智深耕驱动经营质变,精细化运营开启银行零售财富稳健发展新周期数智赋能业务升级,金融科技迈向价值创造新阶段热点话题探讨四1. 2.3.4.5.从投入到产出:金融科技驱动银行业务增长的价值与路径研究驭智以规,守正创新――金融AI监管新规总纲解读AI内控合规4.0:从规则驱动到智能治理驭AI之势,筑牢风控根基――银行业人工智能风险治理新论从用AI到审AI:银行业规模化应用的治理与审计联系人德勤中国金融服务业研究中心介绍101102 112124134148157158美术编辑:CoRe创意服务封面:李孝天2026年上半年,“十五五”规划正式开局,金融强国建设向纵深推进。面对需求偏弱、息差收窄、风险承压等多重约束,中国银行业遵循“五篇大文章”顶层设计,坚持以高质量金融供给服务实体经济,守牢不发生系统性金融风险底线,落实“稳增长、防风险、促转型”战略部署,推动经济发展向稳、向新、向优,交出了一份弥足珍贵的半年度“成绩单”。在过去的半年里,银行业发展面临前所未有的机遇和挑战。国际方面,新一轮科技革命和产业革命催生了科技创新、绿色转型、产业升级等领域的新增金融服务需求,但地缘政治和贸易摩擦持续扰动全球经济增长前景,能源供给冲击推升通胀粘性。美联储延缓降息进程,欧洲央行和日本央行启动加息,造成全球流动性阶段性承压,主要经济体央行货币政策步调不一,进一步加剧利差和汇率波动,资本跨境流动频繁,为银行境外资产配置、流动性及风险管理带来干扰。国内方面,经济增长保持韧性,结构调整向新向优;适度宽松货币政策之下流动性相对充裕,财政金融协同推进房地产、地方债务风险有序出清;传统产业转型升级,新兴产业和未来产业加速培育――这些均为中国银行业实现高质量发展的有利因素。然而,内需不足、投资减弱和企业及居民“资产负债表”修复缓慢制约了银行业信贷资产的增速;贷款利率和国债收益率低位运行,净息差持续承压;企业更多转向债券、股权等直接融资方式,倒逼银行业加速发展模式转型――这些因素均考验着银行业资产负债表的健康性和利润表的稳健性。回顾中国银行业2026年上半年的发展状况,以下几个方面值得各方关注。首先是信贷资产降速提质。截至2026年6月30日,商业银行总资产共433.0万亿元,同比增长7.5%,但增速下降1.4个百分点。分机构看,大型商业银行、城市商业银行今年上半年的贷款增速,较上年同期分别下降1.9个百分点和3.2个百分点,股份制商业银行贷款增速则较上年同期上升1.2个百分点。增速下降的同时,是信贷结构的优化和信贷质量的稳定。从信贷结构来看,“五篇大文章”领域贷款增速均显著高于平均贷款增速(5.2%),科技贷款、绿色贷款、普惠贷款、养老产业贷款、数字经济产业贷款分别同比增长12.6%、14.5%、7.8%、23.5%和15.1%,贷款投向具有明显“向新向优”的特点。从信贷质量来看,不良贷款率持续保持在较低水平,工、建、农、中四大行不良贷款率(分别为1.29%、1.29%、1.25%和1.22%)较上年同期均有所下降,其中工、建、农三家大行分别下降0.02个百分点,中国银行下降0.01个百分点。二是净息差的企稳回升。2026年二季度末,商业银行净息差为1.41%,较一季度上升0.01个百分点,是四年以来环比首次转正。分机构来看,大型商业银行和城市商业银行净息差季度环比分别上升0.02个百分点,农村商业银行季度环比上升0.01个百分点,股份制商业银行则维持不变。值得注意的是,企业、居民信贷需求仍然偏弱,新发放贷款定价仍在小幅下行,净息差的企稳回升主要来自负债端的付息成本下降幅度超过了资产端的利息收入降幅。考虑到存量定期存款集中到期重定价是付息成本下降的重要短期驱动因素,净息差企稳回升的持续性仍有待进一步观察。三是资本充足性边际提升。商业银行核心一级资本充足率、一级资本充足率和资本充足率季度环比分别上升0.01、0.07和0.26个百分点,下降趋势阶段性...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。

中国银行业2026年上半年发展回顾与展望-德勤

报告魔方 + 关注
实名认证
内容提供者

海量研究报告,精准数据洞察,助你把握行业趋势。

确认删除?
会员
教程
收藏
足迹
联系
  • 站长微信
顶部