线上买保险的人超过一半了,为什么反而更难挑?
 广告
一个反常识的信号:线上买保险的人越来越多,但买保险反而越来越难。清华五道口这份五年报告给了两组数字,正好对得上。线上购险比例从 2021 年的 50% 涨到 2024 年的 78%,基本追平线下。
同期,消费者的最大困扰从"担心理赔"换成了"产品选择困难",63% 的人表示种类太多选不出来。
渠道问题已经解决了,接下来卡住人的是选择。
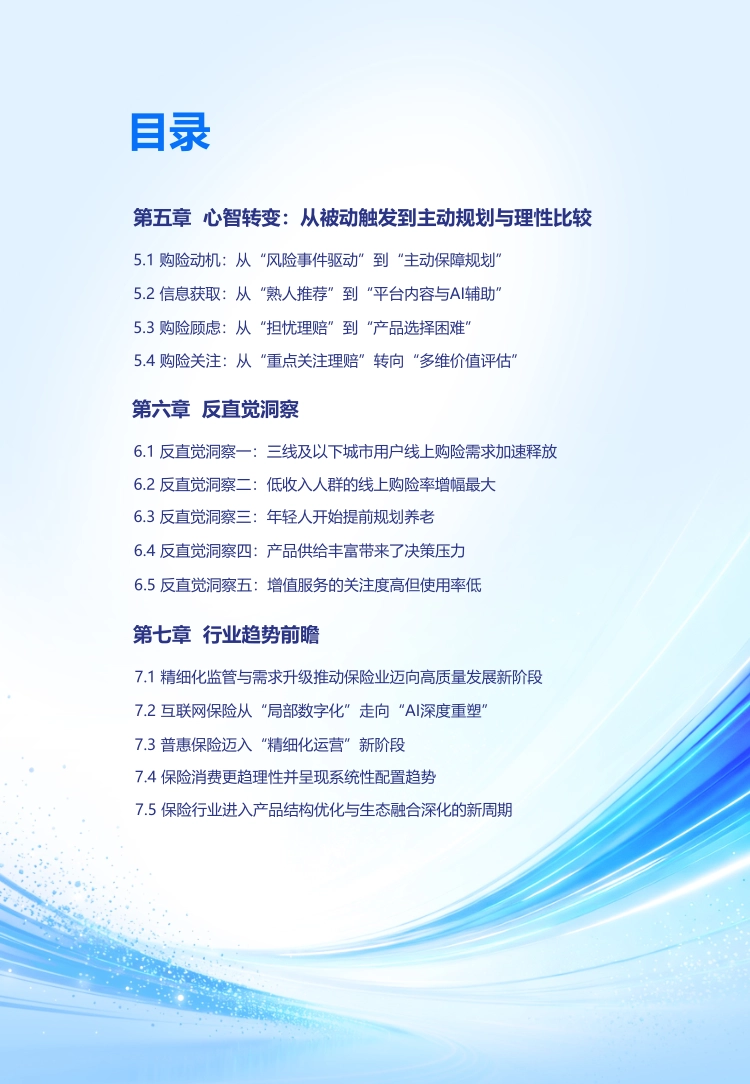
下面按渠道、人群、产品、心智、几个反直觉发现、行业趋势六条线,把这份报告讲透。

图源:《中国互联网保险消费者五年回顾与洞察》(第2页) · 原文
一、线上从补充渠道变成第一入口,用了四年
报告用一条很干净的对比描述了这个变化。2021 年,通过线上渠道购险的消费者占比 50%,比线下的 88% 低了 38 个百分点。三年后,线上升到 78%,线下 79%,两边基本贴平。
更细的渠道数据更能说明问题。2021 年,传统保司线上渠道在消费者在保产品中占比 40%,远低于其线下渠道的 66%。到 2025 年,传统保司线上渠道占比提升到 63%,首次超过它自己的线下渠道。
互联网保险中介渠道同期也做到 46%,成了仅次于保司线上的第二大线上入口。
这不是把产品搬到网上卖,是决策方式整体搬到了线上。
图源:《中国互联网保险消费者五年回顾与洞察》(第3页) · 原文
二、中介为什么能起来:大家不缺渠道,缺有人帮着挑
中介这条线涨得比大盘快。通过互联网保险中介购险的比例,2023 年 24%,2024 年 44%,2025 年 46%。报告给的解释很朴素:消费者面临的问题已经从"在哪买"变成"买什么保险""怎样买到适合自己的"。
产品多了,选项就复杂,中介凭产品对比和决策支持这两项功能站住了脚。中介在新购场景里更明显。2025 年,消费者线上新购商业医疗险、重疾险、意外险和储蓄型保险时,首选渠道都是互联网保险中介。
报告还注意到一个结构特征:线上增长不完全来自第一次买保险的人。2025 年近六成互联网保险消费者有过线下投保经验,说明线上用户里"保险小白"是少数。
这些人为什么转线上?报告给的三个原因是投保方便 49%、缴费方式灵活 41%、信息更透明 35%。从线下转到线上的前三类产品是汽车商业险 62%、储蓄型保险或寿险 46%、意外险 39%。
车险和意外险图的是方便,储蓄险图的则是信息透明。
图源:《中国互联网保险消费者五年回顾与洞察》(第4页) · 原文
三、人群画像:25 岁上下的线上购险率,第一次排到第一
报告把线上购险率按年龄拆了一遍,变化很清楚。2022 到 2024 年,20-30 岁从 74% 升到 84%,31-40 岁从 78% 升到 83%,41-50 岁从 73% 升到 75%,51-60 岁从 63% 升到 65%。2024 年出现了一个拐点:以 95 后为主的 20-30 岁人群,首次超过 31-40 岁成为线上购险率最高的客群。
访谈里给的动因挺真实:熬夜、饮食不规律,加上心理压力,让年轻人自己开始担心健康风险。老年群体的增速更值得看。60 岁以上人群线上购险率从 2023 年的 26% 升到 2024 年的 66%。
城市线级的分化在收窄。一线从 80% 升到 89%,二线稳定在 75% 左右,三线及以下从 72% 升到 75%,2024 年已与二线持平。收入维度的变化最大。低收入群体线上购险率从 44% 升到 71%,涨了 27 个百分点,与高收入群体的差距从 37 个百分点缩到 11 个百分点。
线上化在往两头走:往更年轻的人走,也往收入更低的人走。

图源:《中国互联网保险消费者五年回顾与洞察》(第5页) · 原文
四、不同人群走的是两条路:年轻人挑平台,中老年认官方
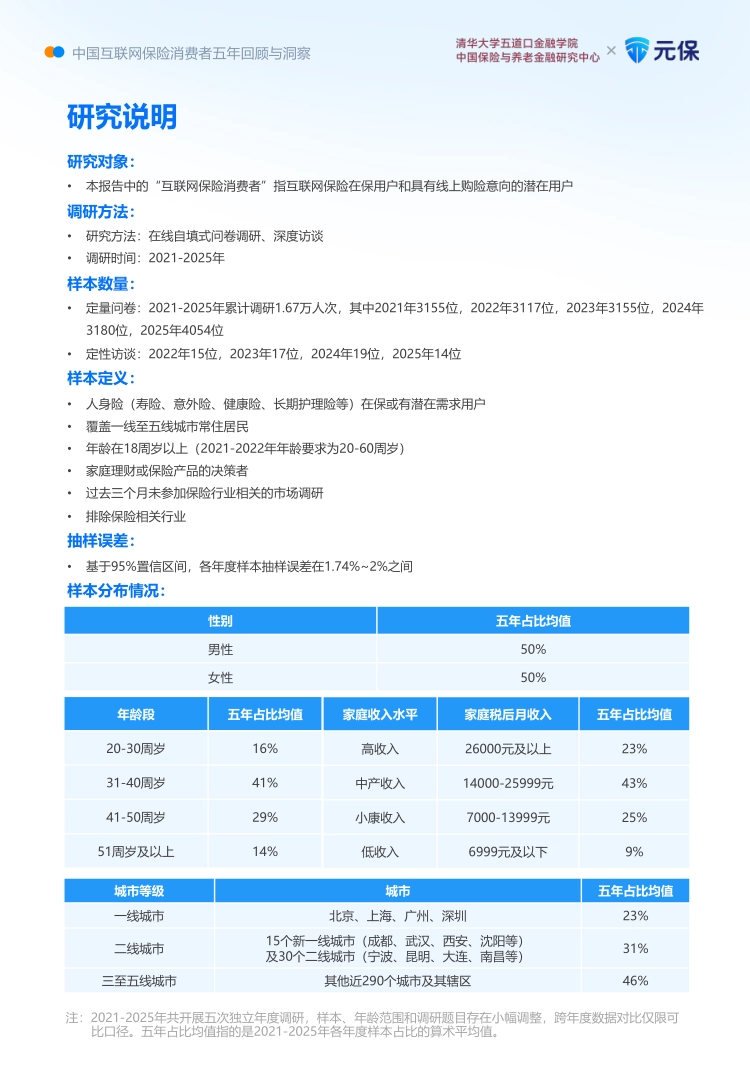
报告专门做了一节渠道偏好,结论是不同年龄的路径几乎相反。年轻人更愿意在平台上比价、看测评、自己下决定。2024 年,20-30 岁人群在互联网保险中介渠道的购险率达到 52%,全年龄段最高;31-40 岁是 46%。
41-50 岁、51-60 岁和 60 岁以上三档都在 38% 到 40% 之间,明显偏低。中老年群体更信任保险公司自己的官方线上渠道,看重的是品牌背书、流程清晰和服务保障。
这带来一个很实际的运营结论:同一套内容在两个人群里根本不起作用。
年轻人要的是比较工具,中老年要的是确定性。

图源:《中国互联网保险消费者五年回顾与洞察》(第6页) · 原文
五、买什么在变:刚需打底,储蓄养老和宠物险往上补
报告把险种持有率排了五年,座次变化本身就是一条叙事线。2021 年,消费者购买险种的前两名是商业医疗险和意外险。2022 年疫情推高健康需求,商业医疗险持有率升到 83% 排第一,意外险和重疾险以 70% 并列第二。
2023 年起,重疾险持有率反超商业医疗险并持续领先,意外险、商业医疗险和汽车商业险稳在前五。刚需之外,家庭长期安排类的产品在往上走。储蓄型保险五年间稳定在第 5 到第 7 位。
报告的解释是:房地产预期变化、投资市场波动,让合同约定和长期锁定变得有吸引力,高收入人群是这类产品的核心客群。
小众品类的渗透也在提速。养宠人群的宠物险购险率 2023 年是 27%,2025 年升到 35%,两年增幅近 30%。报告把这个现象归到家庭结构上:单身群体增加、家庭小型化,宠物从"附属财产"变成家庭成员,医疗保障需求自然跟着进保险配置。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
长期护理保险和税优健康险也在同步渗透,覆盖的是越来越细分的生活场景。
保险的边界在往外扩,从"出事赔钱"扩到"日子怎么过"。

图源:《中国互联网保险消费者五年回顾与洞察》(第7页) · 原文
六、心态变了:从被一件事吓到,变成主动做规划
报告第五章的标题就是"从被动触发到主动规划与理性比较",数据也很支持这个判断。2021 年的购险动因,65% 是"给家人更多保障",53% 是受身边意外或重病案例触动。
2022 年,"意识到商业健康险是医保的重要补充"以 54% 成为首要动因。到 2025 年,"风险意识提升,主动想配置保障"以 60% 的占比排到第一。访谈里有个细节:一位用户主动梳理已有保障,发现原来 10 万元保额的重疾险不够用,重新配了更高保额的。
信息渠道也换了。2022 年大家主要靠身边人介绍,其次才是保险公司官网和代理人。2025 年触险渠道前三是熟人推荐、社交媒体、短视频平台,社交媒体已经贴近熟人传播的位置。
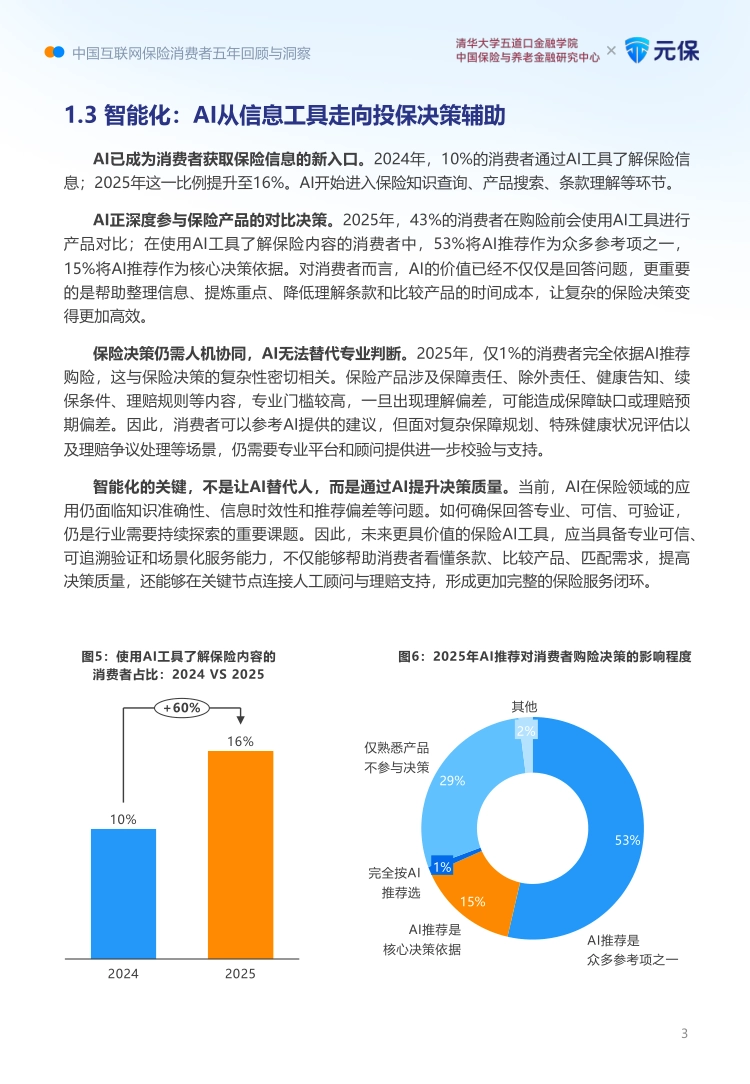
AI 这条线是新变量。2024 年 10% 的消费者用 AI 了解保险信息,2025 年升到 16%。更深的变化是决策环节:2025 年 43% 的消费者购险前会用 AI 做产品对比。
AI 不是替人买保险,是把条款翻译成人话。
图源:《中国互联网保险消费者五年回顾与洞察》(第8页) · 原文
七、AI 能帮到哪一步:参考可以,拍板还不行
报告对 AI 的定位说得很克制,值得单独拎出来讲。在用 AI 了解保险内容的人群里,53% 把 AI 推荐当作众多参考项之一,15% 把 AI 推荐当作核心决策依据。
完全依据 AI 推荐下单的,只有 1%。报告的解释是保险决策本身的复杂度:保障责任、续保条件、健康告知、除外责任、理赔规则,每一项都得对上自己的情况。
行业侧的动作也在往这个方向走。报告提到 AI 已在产品定价、智能核保、理赔等环节进入价值链全流程。
AI 降低的是理解成本,不是判断责任,最后那一步还得人自己签字。

图源:《中国互联网保险消费者五年回顾与洞察》(第9页) · 原文
八、三个反直觉发现:低线城市、低收入、年轻人养老
报告专门做了一章反直觉洞察,一共五条,前三条最有传播力。第一条,三线及以下城市的线上接受度并不低。2024 年线上购险率已与二线持平,中介渠道购险率从 21% 升到 44%,增幅高于一线和二线。
2025 年的数据进一步验证:三线及以下用户通过传统保司线上渠道购险的比例是 64%,通过互联网保险公司的是 42%,两项都高于一线和二线。
第二条,低收入人群的线上购险率增幅最大,从 44% 到 71%。原因是价格和缴费方式。2024 年关注"付费方式灵活、可分期付款"的低收入人群占 25%,比高收入人群的 20% 高出 5 个百分点。
第三条,年轻人开始提前规划养老。2021 年还是 51-60 岁人群养老保险持有率最高,到 32%。2022 到 2025 年,31-40 岁人群的持有率持续在高位,分别是 44%、38%、38% 和 27%。
20-30 岁人群更多体现在新购和升级上:2024 年新购率 15%,升级率 28%,都高于其他年龄段。
下沉市场、低收入人群、年轻人养老,这三条都推翻了行业的老假设。

图源:《中国互联网保险消费者五年回顾与洞察》(第10页) · 原文
九、剩下两条反直觉:选择太多,服务送上门却没人用
第四条的落点是选择压力。行业一直以为产品越丰富越好,报告的数据说了另一半。2024 年,"产品选择困难"取代"理赔担忧"成为最大困扰,63% 的人表示种类太多、判断不出哪款适合自己。
这个困扰还催生了付费咨询。2024 年约三成消费者愿意为保险咨询付费。第五条的落差更大。增值服务的关注度一直在涨:就医绿通从 2021 年的 63% 升到 2024 年的 68%,费用垫付从 44% 升到 59%。
2024 年,健康管理服务、异地就医交通费报销、中高端医疗的关注度分别为 49%、48% 和 43%。但 2025 年的调研数据显示,42% 的消费者购险后从未使用过增值服务,39% 的人不知道自己有这项服务。
报告的分析是:一部分原因是还没触发相应场景,另一部分是权益交付和告知没做到位。
服务做了一堆,用户不知道,等于没做。
图源:《中国互联网保险消费者五年回顾与洞察》(第11页) · 原文
十、往前看:普惠还在扩,但打法要从铺量换成精细化
报告最后一章给了三个趋势判断,都指向同一个方向。先看大盘。2025 年保险业原保费收入 6.12 万亿元,五年复合增长率 6.2%,其中人身险 4.65 万亿元,同比增长 9.1%。
总资产方面,2025 年末中国保险业总资产约 41.32 万亿元,比 2024 年末增长 15.1%。互联网保险本身,2025 年保费收入 7038 亿元,同比增长约 26%,渗透率升到 11.5% 左右。
趋势一是监管精细化与需求升级共同推动行业转向价值创造,规模扩张不再是唯一答案。趋势二是互联网保险从局部数字化走向 AI 深度重塑,竞争重点从"把产品搬到线上"变成"谁能更高效地理解用户、匹配产品、辅助决策、完成服务"。
趋势三是普惠保险进入精细化运营阶段。覆盖面这一关基本过了,接下来拼的是产品结构和运营能力。产品端的结构变化已经在发生。DRG/DIP 付费方式普及后,创新药、特需医疗需求增长,推动医疗险往中高端保障和服务整合升级。
寿险端,预定利率下调推动结构调整,分红型成为主推方向,2025 年新备案寿险中分红型占比从 2024 年的 28% 升到 44%。这份报告的完整版、五年数据图表和全部访谈摘录,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。