药用玻璃为什么非要换成中硼硅,政策门槛究竟卡在哪
 广告
一个瓶子为什么要换材质?答案不在成本表上,在注册资料里。摩熵咨询这份报告给了三个数:我国药用玻璃市场从2020 年的234 亿元长到2025 年的448 亿元,2030 年看600 亿元;中硼硅消费量占比从2020 年的13% 提到2024 年的25%。
真正推动替换的不是市场规模,是关联审评审批、一致性评价和集采这三道门。
门槛已经从能生产,抬到了能验证、能保供、能持续合规。
下面按材质、政策、格局、三个标杆和未来方向五段,把这份 40 页的报告讲清楚。

图源:《中国药用玻璃行业竞争格局与高端化路径》(第3页) · 原文
一、四种玻璃的差别,藏在氧化硼含量里
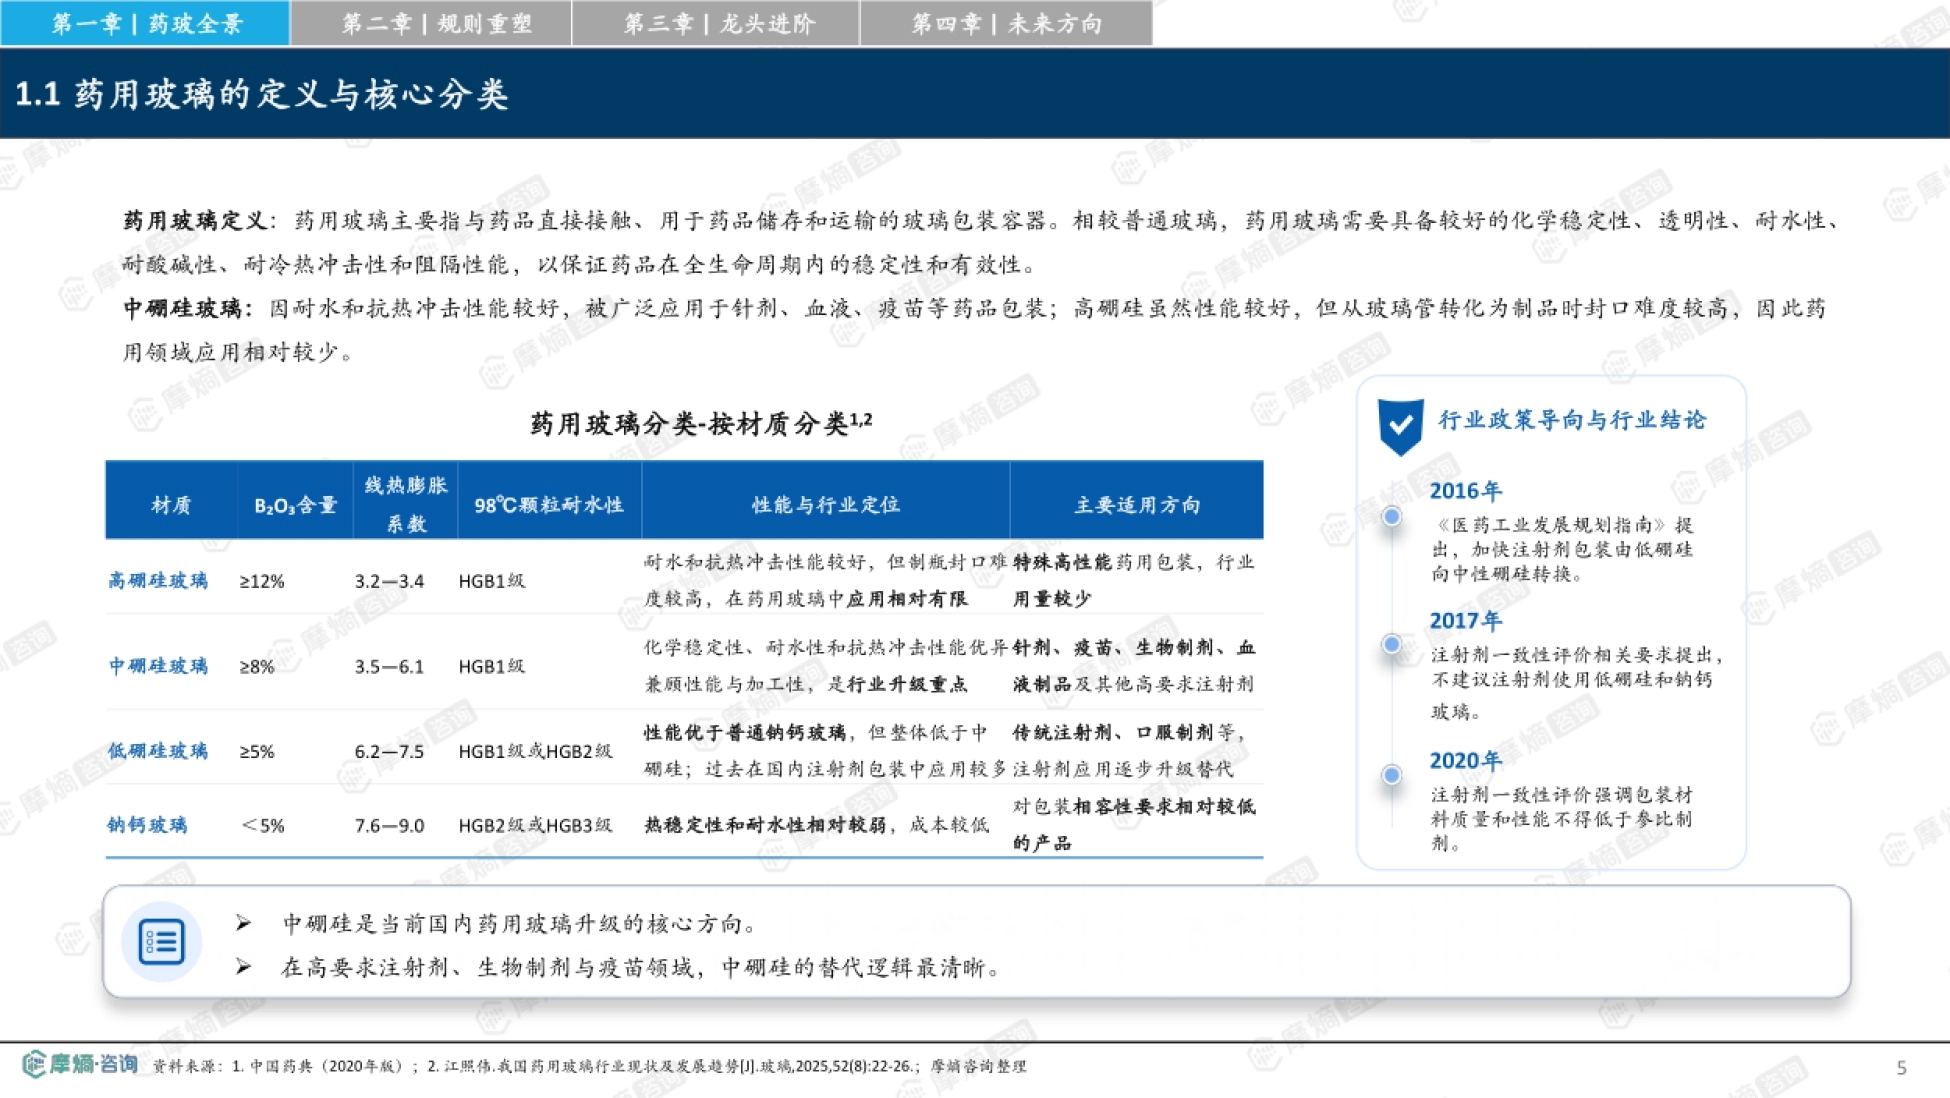
报告先做了一次很硬的技术分类,判断标准是氧化硼含量和线热膨胀系数。药用玻璃是与药品直接接触、用于储存和运输的玻璃容器,要多具备化学稳定性、耐水性、耐酸碱性、耐冷热冲击和阻隔性能。
高硼硅玻璃氧化硼含量不低于12%,线热膨胀系数3.2 到3.4,耐水和抗热冲击最好,但从玻璃管做成制品时封口难度很高,药用领域用量有限。
中硼硅氧化硼含量不低于8%,线膨胀系数3.5 到6.1,化学稳定性与加工性兼顾,是行业升级的重点方向。低硼硅氧化硼含量不低于5%,线膨胀系数6.2 到7.5,性能优于钠钙玻璃但整体低于中硼硅,过去在国内注射剂包装里用得最多。
钠钙玻璃氧化硼含量低于5%,热稳定性和耐水性最弱,胜在成本低。三类产品对应三类需求:高要求注射剂走中硼硅,传统注射剂和口服制剂走低硼硅,相容性要求不高的产品用钠钙。
性能差在材料里,价格差在材料里,升级的方向也就写在了材料里。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第5页) · 原文
二、模制瓶和管制瓶,是两条不同的制造路径
同是中硼硅,做法也不同。报告按制造工艺分成模制类和管制类。模制类的工艺是熔融玻璃直接入模成型再退火,典型产品有输液瓶、模制注射剂瓶、药瓶和口服液瓶。
它的特点是适合较大容量,壁厚较大,机械强度好,成本相对较低。管制类先拉制玻璃管,再经二次制瓶成型,产品包括管制注射剂瓶、安瓿瓶、卡式瓶、预灌封注射器玻璃套筒和管制口服液瓶。
它的特点是壁厚均匀、重量轻、透明度高,适合小容量精细化包装。报告特意点了一句:卡式瓶和预灌封注射器不只是玻璃容器,而是与活塞、胶塞、针具共同构成的给药系统。
这句话看着是技术细节,实际决定了后面所有竞争逻辑——卖瓶子和卖系统,是两门生意。

图源:《中国药用玻璃行业竞争格局与高端化路径》(第7页) · 原文
三、钱在中间:上游分散,中下游靠验证绑定
产业链被报告切成三段,价值分布很不均匀。上游是石英砂、硼砂硼酸、纯碱,加上电力、天然气、窑炉、拉管机和制瓶机等能源与设备。
中游是药用玻璃生产企业,下游是化学注射剂、生物制剂、血液制品和疫苗等制药企业。报告的判断是:产业链核心价值主要集中在中游的中硼硅工艺能力,以及与下游高端制剂客户的深度绑定关系。
原因在于交易结构不同。上游原材料标准化程度较高,供应分散,客户粘性低。中游进入下游客户体系前,通常要完成相容性验证、稳定性研究和供应商认证,这一套流程走完,切换成本就上去了。
所以报告说,上游更偏市场化,中下游以认证和验证驱动;越往高端包材与系统化交付延伸,客户粘性越高。
上游拼价格,中游拼验证,谁把验证做进客户流程,谁就锁住了位置。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第9页) · 原文
四、市场在长,但增量不在低端容器里
规模数据很清楚。2020 到2025 年,我国药用玻璃市场规模从234 亿元升到448 亿元,2030 年预计达到600 亿元。换个角度看,2015 年是212 亿元,到2020 年只增加2.0% 的年均增速;2020 到2025 年是13.9% 的年均增速,2025 到2030 年回落到6.0%。
消费量的结构变化更能说明问题。2020 年消费量30.7 万吨,其中中硼硅10.1 万吨,占25%。2024 年消费量40.8 万吨,其中中硼硅约占25%,其余约75% 仍是低硼硅和钠钙玻璃。
低硼硅和钠钙在缩,中硼硅在扩,这就是「结构性增长」四个字的实际含义。进出口那组数据则说明了另一件事。2024 年进口量5.58 万吨、出口量13.70 万吨,出口量明显更大。
但金额上,2024 年出口额46.50 亿元、进口额28.00 亿元,进口单价2.31 亿元每万吨,出口单价2.12 亿元每万吨。量出得多、价差不多,说明高端产品的进口替代还有空间。
总量在长,结构在换,谁的产能在中硼硅上,谁才吃得到这块增量。

图源:《中国药用玻璃行业竞争格局与高端化路径》(第11页) · 原文
五、政策一:从拿批文到平台登记,责任往上移
第二章讲规则,第一道门是关联审评审批。2019 年,国家药监局第56 号公告把直接接触药品的包装材料和容器纳入原辅包与药品制剂关联审评审批。
原辅包登记人在平台登记,制剂注册申请时与平台资料关联;制剂申请人或上市许可持有人对药品质量承担主体责任,并对供应商质量体系进行审计。
登记平台公开 A/I 状态,药包材已取消行政许可,平台登记不收取费用。2020 年新版《药品注册管理办法》在法规层面把制度固定下来,核心是以制剂为核心、以上市许可持有人为质量责任主体。
制度变化带来四个直接后果:准入从审批文件转向技术资料加平台登记加质量体系;持有人责任强化;药包材企业要更强的法规理解和变更管理能力;质量稳定的企业更容易进入头部客户体系。
报告的原话是:未来药包材竞争不只是产品竞争,更是合规能力、资料能力与质量体系能力的竞争。
以前拼谁先拿到批文,现在拼谁几年下来资料一直对得上。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第13页) · 原文
六、政策二和三:一致性评价传导质量,集采传导成本
第二道门是注射剂一致性评价,传导路径很清晰。2016 年,国务院办公厅启动仿制药一致性评价,未按与原研一致原则审批的仿制药均须开展评价。
2020 年,国家药监局推进化学药品注射剂仿制药一致性评价,已上市注射剂未按一致原则审批的也需开展。对药包材的传导是:一致性评价推高制剂质量要求,接着推高相容性、稳定性、密封性需求,最后落到高端包材与系统化配套。
2020 年注射剂一致性评价还明确,包装材料的质量和性能不得低于参比制剂。这一句基本判了低硼硅在高端注射剂里的出局。
第三道门是集采,它不直接决定准入,但改变下游的成本和供应链结构。2021 年集采常态化制度化后,中选制剂利润空间收缩,采购更看价格;同时中选企业必须证明供应稳定性。
结果是成本压力上移与保供要求提高同时发生,选型逻辑从「质量合格」变成「质量加成本加稳定供应」的平衡。
一致性评价把门槛抬高,集采把利润压薄,两头一起挤,只有规模企业站得住。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第15页) · 原文
七、四个趋势:监管、产品、竞争、格局一起升级
报告把政策的后果归纳成四个趋势,方向一致。趋势一是监管升级,从单独审批转向登记平台加关联审评加全生命周期监管。
趋势二是产品升级,注射剂、生物制剂和国际化制剂推动中高端包材需求,中硼硅、预灌封、卡式瓶和优质密封系统更受关注。
趋势三是竞争升级,从单一玻璃容器转向「包材加密封或给药系统」整体交付。趋势四是格局升级,下游认证周期长、切换成本高,客户粘性增强,头部企业更容易靠规模、验证积累和交付能力扩大份额。
报告对优胜者的定义写得很直接:要同时具备合规登记、质量一致性、客户验证、规模制造与系统化交付能力。这四样里,任何一样都不是靠钱短期能买到的。
监管抬门槛、产品抬高附加值、竞争抬高交付形态,最后都落到格局向头部集中。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第17页) · 原文
八、三梯队分层:50 亿元是一条界
第三章讲竞争格局。报告按年销售额划了一条很清楚的分层线。T1 是国际巨头,年销售额大于50 亿元,全球布局,聚焦高端注射剂包装、预灌封注射器、卡式瓶、给药系统或综合解决方案。
代表企业有肖特制药、格雷斯海姆、斯蒂瓦纳托集团和法国圣戈班药包材。T2 是国内领先,年销售额5 到50 亿元,全国布局,在中硼硅模制瓶、管制瓶等细分领域有优势。
代表企业是山东药玻、力诺特玻、正川股份,定位是国内中高端市场与进口替代主力。T3 是区域或细分参与者,年销售额小于5 亿元,以区域市场或单一产品为主,价格竞争明显。
二维矩阵把这件事说得更形象:横轴是市场覆盖范围,纵轴是产品附加值。国际巨头卡在「全球加高附加值解决方案」的右上角,国内上市企业集中在「全国化加中高端包装升级」的区间。
报告还提醒,国际企业竞争重心在技术、验证、全球客户和平台化能力;国内竞争正从低端价格竞争转向中硼硅升级、细分赛道突破与规模化交付。
两个梯队卖的东西不一样,硬比价格其实是在比两件不同的事。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第22页) · 原文
九、肖特和格雷斯海姆:一个靠结构,一个靠组合
两个国际标杆,升级逻辑不同。肖特制药业务分药品容器解决方案(DCS)和给药系统(DDS)两块。2025 财年营收9.862 亿欧元,息税折旧摊销前利润2.803 亿欧元,利润率28.4%。
它最有说服力的一个数是:高价值解决方案收入占比从2022 年的39% 升到2025 年的57%,中期目标约60%。另外还有三个数:全球前30 大制药企业30 家都在用,每年供货约130 亿件,超过75% 的新型生物药通过它的方案交付。
这套结构不是自然长出来的。2025 财年新增设备和工厂投资约1.45 亿欧元,过去六年累计投入约8 亿欧元,重点投向高价值解决方案。
格雷斯海姆走的是另一条路。2025 财年营收23.209 亿欧元,49 家子公司覆盖17 个国家,员工13528 人。它的增长同时靠并购和内生。收购 Bormioli Pharma 补强模制玻璃与包装组合,2023 到2025 财年累计现金资本性支出约10.062 亿欧元。
代价也摆在报表上:调整后息税折旧摊销前利润率从2024 财年的20.6% 降到2025 财年的16.5%,调整后净利润为负6300 万欧元。
肖特靠产品结构把利润率抬上去,格雷斯海姆靠组合扩边界但先吃下整合成本。
图源:《中国药用玻璃行业竞争格局与高端化路径》(第27页) · 原文
十、山东药玻的路径:把制造底座做到极致
国内标杆选的是山东药玻,理由在报告里说得很清楚:它对本土企业更有借鉴价值。公司1997 年上市,总部在山东淄博沂源,控股股东是山东鲁中投资,最终控制方为沂源县财政局。
它是国内最大的模制瓶生产厂家,形成「玻璃瓶加丁基胶塞加铝塑组合盖加塑料瓶」一体化药包材体系,产品规格逾千种,覆盖2ml 到1000ml。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
产能投入集中在三条线:中硼硅模制瓶、预灌封注射器、车间智能化。2023 年一级耐水药用玻璃瓶项目推进,中硼硅模制瓶车间内设2 台窑炉,其中1 台当年底投产;年产5.6 亿只预灌封注射器扩产项目已引进国外先进设备80 台套。
2024 年一类管制瓶车间建成 AGV 智能立体仓库,新建模制瓶项目引进智能检验设备,实现瓶身、瓶口、瓶底缺陷自动检测。但经营数据说明了行业的另一面。营收从2021 年的39 亿元升到2024 年的51 亿元,2025 年回落到45 亿元,同比下降12.7%。
归母净利润2024 年达到9.43 亿元高点,2025 年降到6.90 亿元,同比下降26.9%,报告把原因归到需求承压、竞争加剧和收入口径调整。研发投入倒是没停,2025 年1.75 亿元,占营收3.91%,经营性现金流净额5.77 亿元。
报告给其他企业的建议分三层:基础能力上,把质量稳定性做成第一能力;成长路径上,走「瓶加塞加盖」一体化配套;进阶方向上,把预灌封培育成第二曲线。
完整的行业数据、企业财务表和产业链图谱,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。