看区域经济别只比GDP增速了,国泰海通这套五维框架更管用
 广告
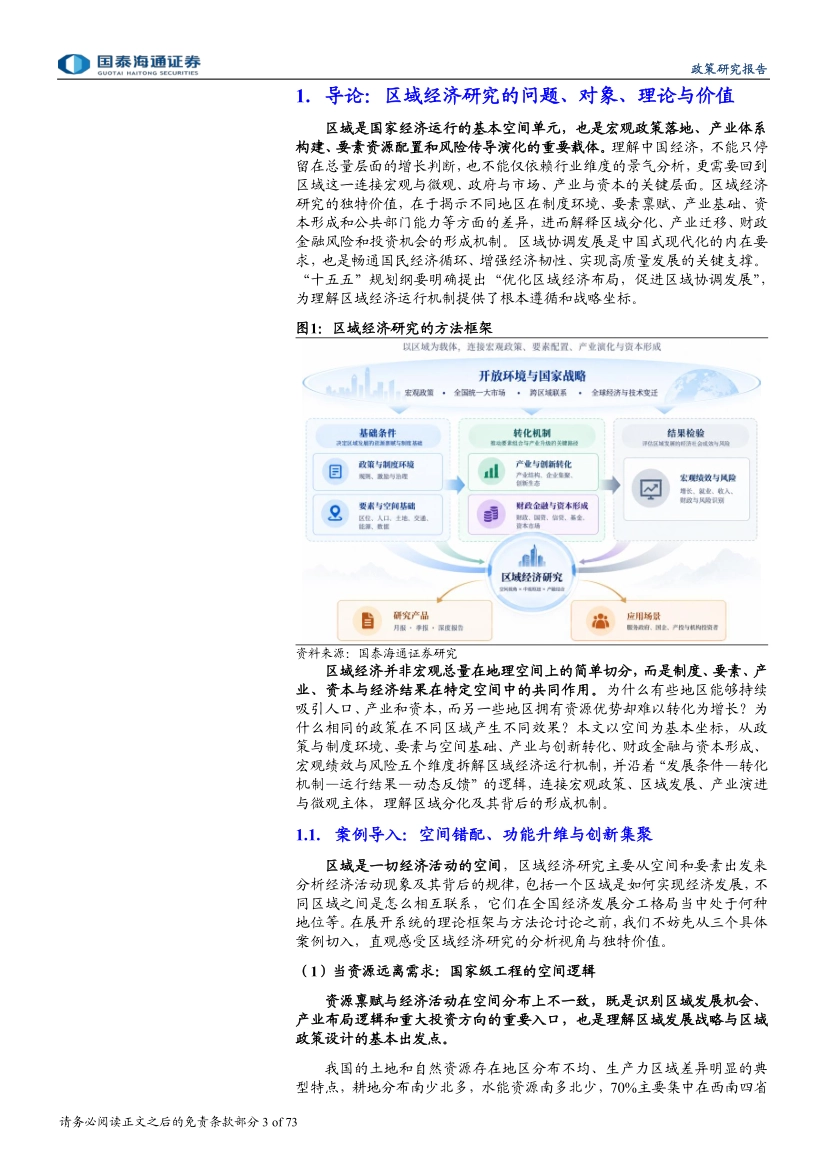
同样一套政策,为什么落到两个地方效果差一大截?这份报告给了一个能算的答案。国泰海通证券把区域经济定义为「中观枢纽」:宏观政策在这里落地,要素与产业在这里配置,微观主体行为在这里交汇。
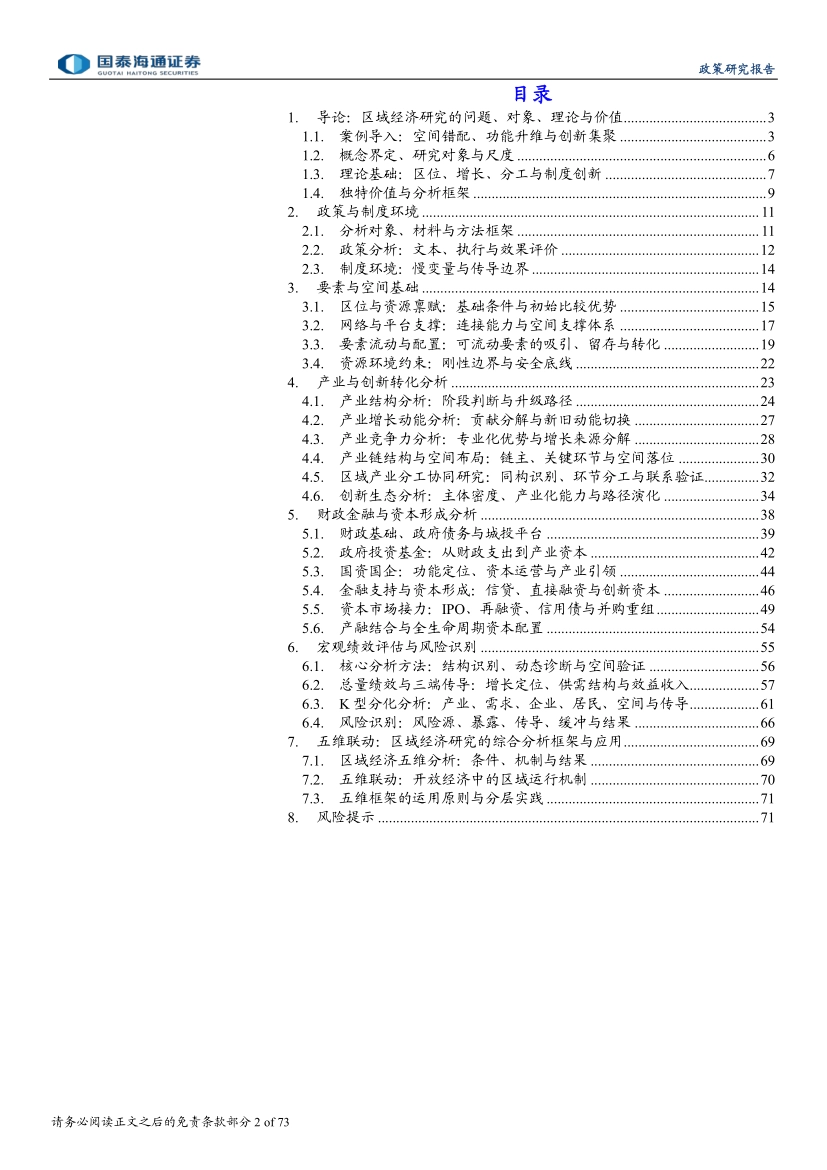
在此基础上,它搭了一套五维框架,把政策制度、要素空间、产业创新、财政金融、绩效风险串成一条链。
区域研究真正的价值,不在于知道某地有什么,而在于解释为什么长成这样。
下面按「为什么需要区域视角、五维分别看什么、怎么联动、框架怎么用」四段,把这份 73 页的报告讲清楚。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第2页) · 原文
一、区域不是容器,是能改变结果的变量
报告开篇就纠正了一个常见误解:区域不是被动承载经济活动的容器。它主动塑造要素配置效率、产业分工格局与竞争优势,本身就参与决定结果。
报告用三个案例把这件事讲透了。第一个是空间错配:水能资源七成集中在西南四省和西藏,煤炭集中在华北西北,而东部十省市以不到十分之一的土地承载约四成人口。
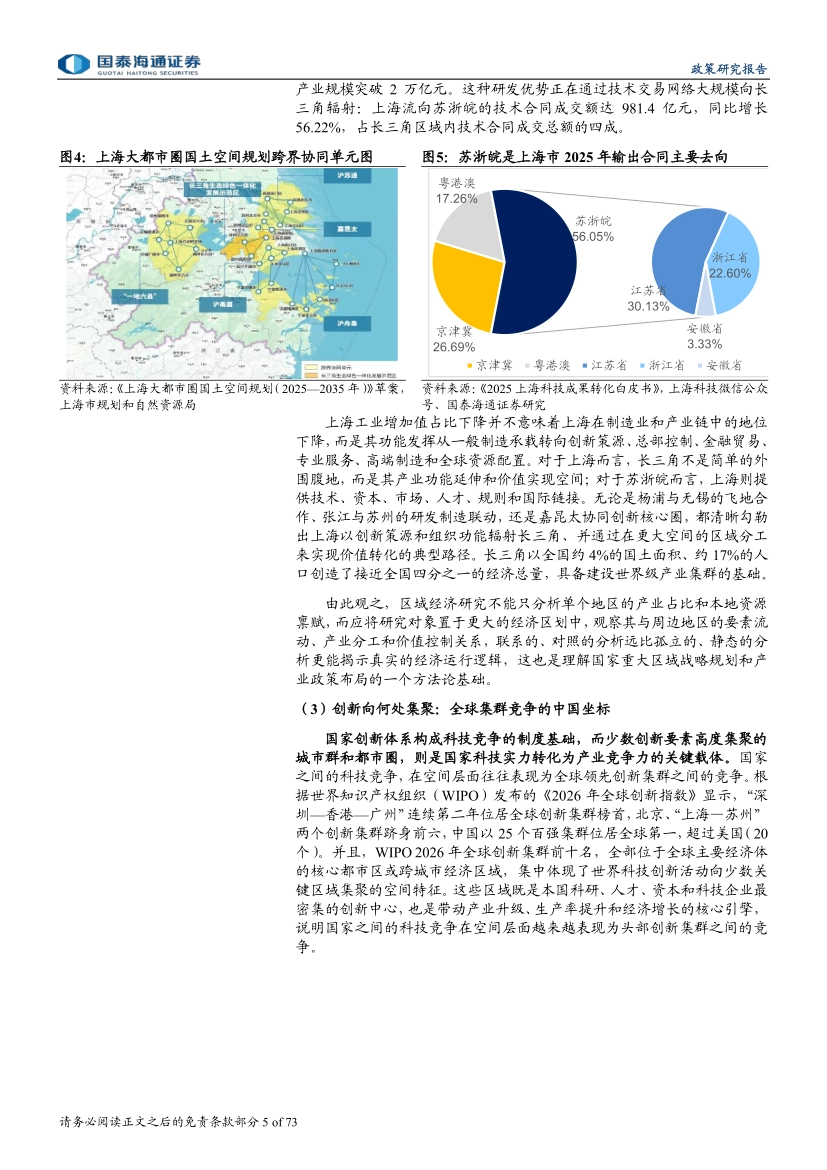
供给重心在西北,需求重心在东南,这就是南水北调、西电东送、东数西算的根本动因。第二个案例是上海。过去十年上海工业增加值占比从28.51%降到19.69%,单看像是制造业外流。
放到长三角看,答案相反:2025 年上海研发经费投入强度约4.5%,集成电路、生物医药、人工智能三大先导产业规模突破2 万亿元。它流向苏浙皖的技术合同成交额达981.4 亿元,同比增长56.22%,占长三角区域内总额四成。
第三个案例是创新集群。世界知识产权组织《2026 年全球创新指数》里,「深圳—香港—广州」连续第二年居全球集群榜首,中国以25 个百强集群居首,超过美国的20 个。
把上海只看成上海市,看到的是工业占比下滑;放进长三角,看到的是功能升维。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第3页) · 原文
二、先分清同质区域和极化区域,工具才不会用错
框架之前,报告先做了概念清理,这一段对实际动手很有用。经济区域分两类。一类是同质区域,靠内部相似性划分,比如东部、中部、西部,多为静态区划。
另一类是极化区域,也叫结节区域,靠中心节点与腹地的要素流动划分,比如都市圈、城市群、经济带,多为动态区划。
对应到研究动作上:做板块比较用同质区域逻辑,比水平、比结构;做都市圈研究用极化区域逻辑,看流量、看联系、看中心与腹地关系。
尺度也要分层。城市关注产业定位、招商引资与财政运行,都市圈关注通勤联系与功能分工,更大尺度看区域梯度与国家战略分工。
报告用一句话概括这套研究的方法论起点:向下透视微观主体,向上支撑宏观判断,横向打通空间与制度。理论底座分了四条主线,分别是区位与集聚、增长与分化、分工与网络、制度与创新。
报告特意提醒,威廉逊的区域差距倒 U 形假说只适合当作有条件、可检验的经验假说,不能当一般规律用。
板块比较看结构,都市圈研究看流量,选错逻辑,指标再漂亮也是错的。
三、政策效应等于强度乘敏感度乘承载力
政策为什么在有些地方落地快、有些地方空转?报告给了一个乘式:政策效应=政策强度×区域敏感度×地方承载能力。三个因子,任何一个掉下去,结果就归零。强度不足政策无力,敏感不足影响有限,承载不足承诺难兑现。
所以判断不能停在「这个政策是不是利好」,而要沿「信号—资源—执行—结果」这条证据链往下走。
报告提出的交叉验证方法是「钱、事、效」:用财政资金、专项债、产业基金、信贷和土地衡量投入,用项目开工与资金兑现衡量执行,用企业投资、就业、税收衡量效果。
两个例子说明了链条会在哪断。一个智库梳理29 个省市区「十五五」规划建议中的营商环境部署,发现超九成属于落实中央任务,近一半的试点是复制先进城市经验。
另一个是专项债。广东2025 年度审计报告披露,6 个市和2 个县有17.07 亿元专项债资金闲置,未及时形成实物工作量。效果评价的方法要跟着识别条件选:时间明确、对照组清楚的用双重差分,有溢出效应的要上空间计量,多因素并发的用 QCA。
报告还举了自贸区研究的分歧。有研究用双重差分与合成控制算出财力促进效应6.43% 到9.09%,但存在约两年滞后;也有研究用 PSM-DID 发现对相邻城市存在外资转移效应。
不校正空间溢出,政策效果很容易被高估。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第5页) · 原文
四、要素看四层:禀赋、连接、流动、约束
要素与空间这一章拆成四个模块,按可移动性和可交易性排序。第一层是区位与资源禀赋,对应短期内改不了的自然条件,提供初始比较优势。
港口这一项最能说明问题。全球超过80% 的货物贸易量依靠海运,2025 年各省集装箱吞吐量与外贸依存度总体同向,但转化效率差别很大。
江苏虽有954 公里海岸线,大部分是淤泥质滩涂,缺天然深水港,建港成本远高于山东、浙江、广东,于是推动连云港、盐城、南通组建港口联盟。
第二层是网络与平台支撑,管的是连接能力。高铁压缩时间距离,运河和货运铁路压缩经济距离。
数据也很具体:八纵八横高铁主通道已建成投产约84%,覆盖全国97%的50 万人口以上城市;平陆运河通航后西南货物出海航程缩短560 公里以上,综合物流成本降18% 到30%。
算力设施的案例更直观。贵安新区聚集27 个超大型数据中心,算力规模突破160EFLOPS,智算占比超98%,核心区供电可靠率99.99%;长三角做到了城市内1ms、省内3ms、区域5ms 的时延圈。
第三层是要素流动与配置,看人口、资本、技术、数据往哪走。2025 年东部、中部、西部、东北社融增量占比分别为59.14%、18.31%、20.17%、2.38%。第四层是资源环境约束,是刚性边界。生态保护红线面积约304 万平方公里,占陆域国土面积超过30%,属一票否决式约束。
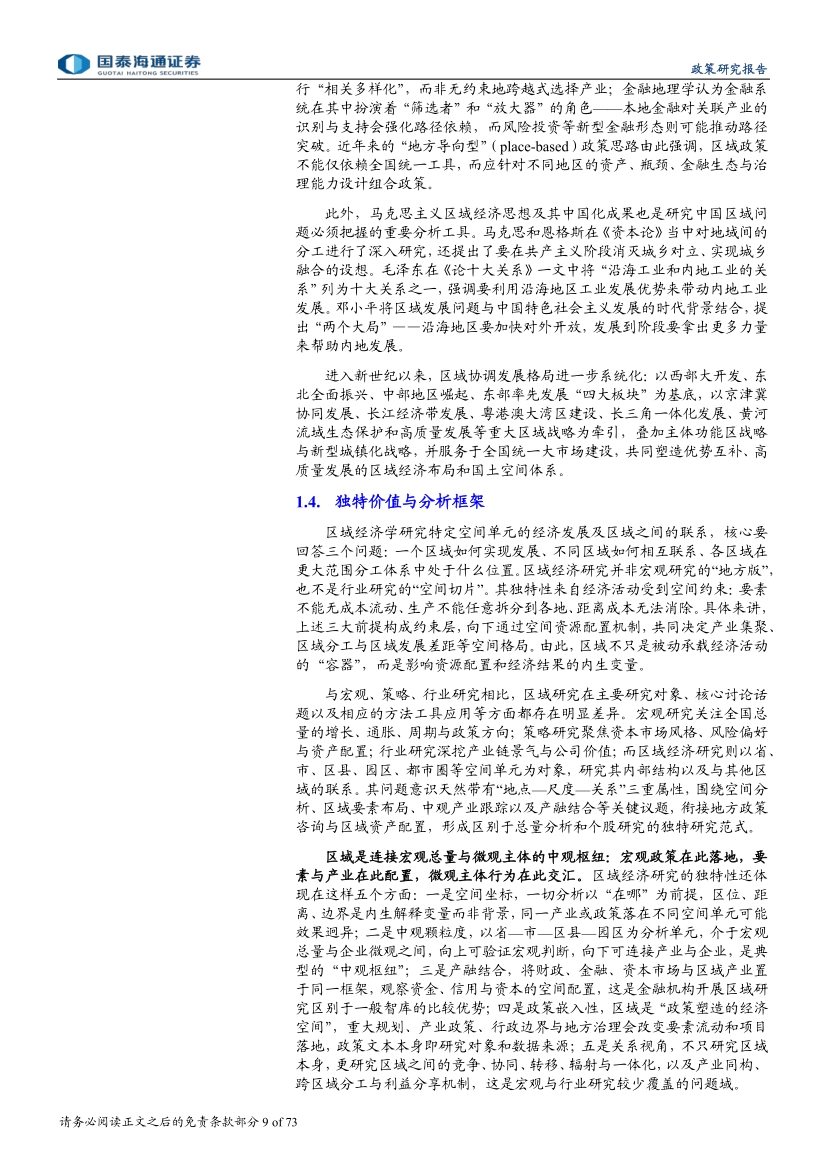
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第9页) · 原文
五、产业六步走:从生产什么问到能不能形成能力
产业这一章是全文最技术的一段,核心是沿「结构—增量—优势—链条—竞合—转化」六个动作往下走。第一步看结构,回答生产什么。报告提醒,服务业占比提高是普遍趋势,不等于产业高级化。
第二步看动能,回答靠什么增长。做法是把总量增速拆成各行业的贡献率和拉动点。以上海2025 年为例,第三产业贡献率86.93%,拉动GDP 增长4.69 个百分点;信息传输、软件和信息技术服务业与金融业合计贡献接近六成。
工业内部更集中:汽车、电气机械、电子设备合计贡献率约77.7%,拉动约2.46 个百分点;石油煤炭燃料加工则拖累0.59 个百分点。第三步看优势,用区位熵和动态偏离—份额分析。区位熵大于1,说明该产业在本地比全国更集中。
动态偏离—份额把增长拆成三块:全国份额效应、产业结构效应、竞争效应。简单说就是,大盘给了多少、赛道选得对不对、本地跑得够不够快。
报告拿广东做了示范。2018 到2024 年广东规上工业营收累计增量5.84 万亿元,名义增长43.1%。其中全国增长效应贡献81.5%,产业结构效应贡献11.1%,竞争效应只有7.4%。
更要紧的是,结构红利集中在电子信息和电气机械,但这两大支柱的竞争效应为负,电子行业占全国份额从36.0% 降到32.8%。
红利来自赛道,风险也来自赛道,这就是竞争效应要单列的原因。
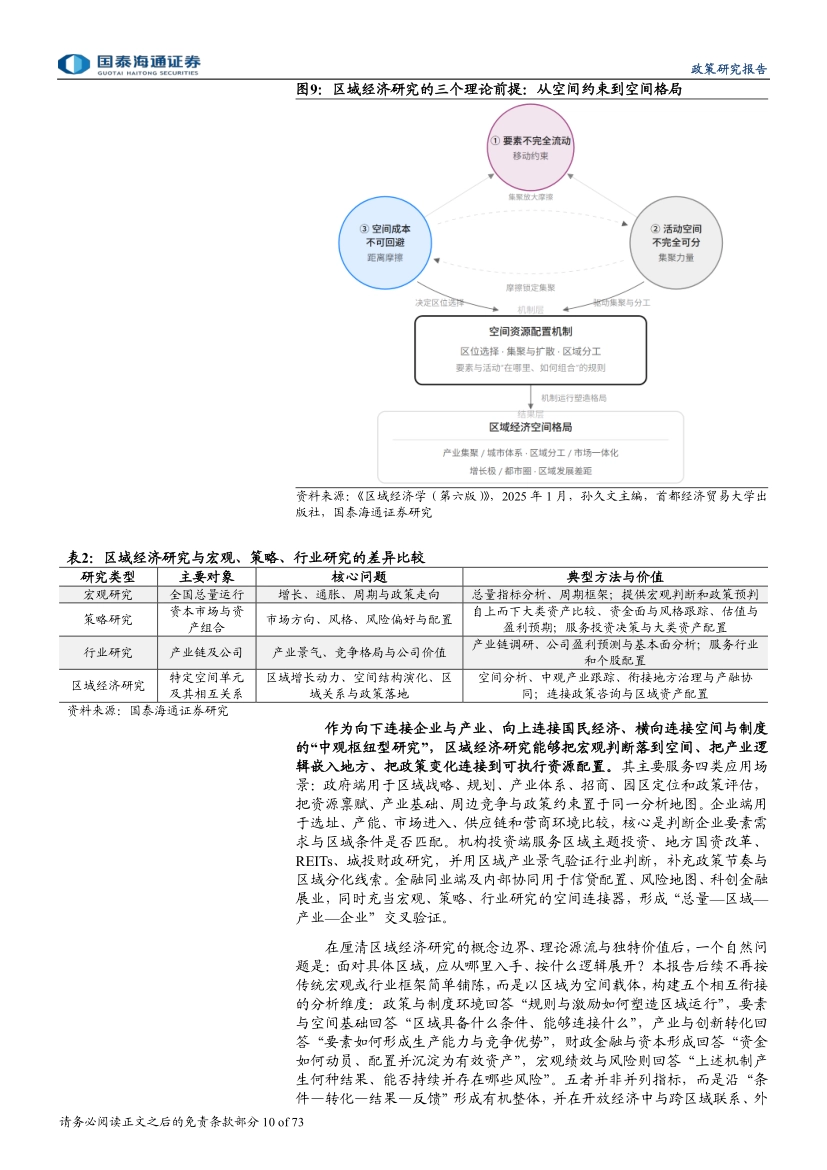
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第12页) · 原文
六、长三角的同构到底是不是同质竞争
第四到第六步,回答优势在哪形成、怎么分工、能不能转化成能力。报告先用产业结构相似系数和克鲁格曼专业化指数筛一遍。2024 年长三角三省一市规上工业结构相似度系数全部在0.85 以上。
最接近的是江苏和浙江,相似度0.9330,克鲁格曼指数只有0.1551;差异最大的是上海和安徽,克鲁格曼指数0.2925。但报告专门写了一句:相似度高并不等于同质竞争,还得看企业联系和跨区域投资。
于是它换了企业迁移视角。2020 年1 月到2026 年8 月,长三角三省一市之间企业互迁约23.6 万家次,与区域外往来约49.7 万家次。苏浙皖都是企业净流入地,上海是唯一净流出地,互迁约23.6 万家次,说明在结构相似的基础上确实存在梯度转移。
再看人工智能产业链。报告把6.12 万家企业按上中下游和23 个细分赛道归口,算区位熵后出现「3+1」格局。上海在上游基础层3.69、中游技术层3.26,下游只有0.89,低于全域平均;苏浙皖三省形状高度重合,上中游均不足0.9,下游恰在1 附近。
耦合分析进一步指出堵点:上海耦合协调度0.2972 明显领先,苏浙皖三环节耦合度均不足0.12,且中游到下游是负相关。
长三角不缺企业数量,缺的是技术层向应用层转化的那个接口。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第16页) · 原文
七、钱从哪来:财政、国资、金融三本账
第五章管的是资本形成,开头先给了一个判断标准:资本能否沉淀为有效资产,决定增长的可持续性。
财政这块,报告强调 GDP 和税收不是同一个地域口径。增值税央地五五分享,企业所得税和个税央六地四,总部经济还会造成税收跨区域分摊。
所以两个 GDP 相当的地区,财政表现可能完全不同。数据来看,2025 年财政自给率呈东高西低:上海最高85.21%,西藏最低10.25%,相差74.96 个百分点,全国多数省份不足50%。
债务要合着看两个指标。债务率衡量债务对综合财力的压力,负债率衡量债务相对 GDP 的杠杆。2025 年天津、贵州、浙江负债率较高,青海、甘肃、湖南债务率居前,部分地区两个指标明显背离。
城投债是第三层观察面。江苏、浙江、山东存量合计超4.2 万亿元,而贵州、云南、辽宁等地利差普遍在60BP 以上,上海、浙江、江苏、广东低于30BP。
政府投资基金这块,截至2025 年底全国累计设立1513 只、总规模约6.56 万亿元,比2014 年底数量增长7.7 倍、规模增长15.6 倍。但2025 年新设节奏明显放缓,数量和规模分别同比下降约8% 和20%,行业进入优化整合的存量阶段。
看财政不能只看收入规模,要看收入质量、债务压力和是否靠土地撑着。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第21页) · 原文
八、安徽这套接力:信贷打底、股债补充、资本市场接棒
资本怎么接力,报告用安徽做了一次完整验证。2025 年安徽GDP 52989 亿元,增长5.5%,战新产业产值增长11.5%,高技术制造业增加值增长30.4%。但同期固定资产投资下降9.2%。钱并没有全面铺开,而是定向流向了汽车、电子信息、人工智能。
汽车制造业投资增长26.6%,信息传输软件和信息技术服务业投资增长74.8%,区块链、通用人工智能、元宇宙等未来产业投资分别增长72.8%、50.4%、44.1%。
金融端分三层接住。第一层是银行信贷,2025 年末全省本外币贷款余额9.36 万亿元、增长8.5%,科技贷款约1.7 万亿元。「共同成长计划」累计为1.6 万户企业发放贷款超2250 亿元,2.0 版的股贷互换模式落地2429 笔、涉及认股金额93 亿元。
第二层是股债资本。16 只母基金已设立198 只子基金,累计实缴927 亿元;合肥市属国资截至2025 年6 月底累计投向战新产业超2100 亿元,带动项目总投资超8100 亿元。
第三层是资本市场承接。安徽A 股上市公司192 家,科创板27 家居中部第一,证券化率121.9% 居全国第四。报告也指出了短板:信贷较强,长期市场化股权资本和退出渠道相对不足。
资本循环跑通的标志不是投了多少,而是能不能退出来再投下一轮。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第30页) · 原文
九、绩效别只看增速,要看背离和 K 型开口
第六章是绩效与风险,报告的定义很干脆:风险不等于增速下降,更多表现为变量的持续背离。生产强而利润弱、融资强而投资弱、收入改善而消费偏弱,都说明循环里有堵点。
分析沿「总量—供给—需求—效益」四层展开,总量判断同时用增速、全国份额、历史分位三个坐标。以上海2026 年1 到8 月为例,规上工业回升主要靠中游装备制造:铁路船舶航空航天增14.3%、专用设备增9.9%、电气机械增9.8%、汽车增8.4%,四行业合计贡献增量超七成。
下游则明显收缩,文教工美体育娱乐用品降37.9%、家具降7.1%。需求端更值得注意。上海社零同比下降1.0%,较2025 年全年增长4.6% 明显走弱,其中8 月单月下降6.7%。
结构上,食品、服装、日用品等必选消费占比提升3.6 个百分点,汽车占比收缩2.9 个百分点。K 型分化这套工具则把背离量化。报告搭了「5+1」框架,五个分化加一项传导检验,指标池细到几十个增速差。
2026 年上半年,高技术制造普遍快于整体工业,全国快7.9 个百分点;但三产与二产的增速差分化明显,北京为+5.2 个百分点,湖北、安徽等六省市为负。
平均增速是一张脸,K 型分化才是这张脸下面的骨头。
图源:《区域经济研究的五维框架与应用,以空间为坐标,》(第61页) · 原文
十、五维怎么联动:条件、转化、结果、反馈
最后一章把五个维度拼回一个系统。用系统论的话说,区域是嵌在国家经济体系和全球网络里的开放系统。政策制度定规则,要素空间给初始条件,产业创新做实体转化,财政金融做资本转化,最后共同表现为增长、就业、收入与风险。
报告给了一个总式:区域经济绩效=内部五维机制×跨区域联系×外部经济环境。风险那部分也有一个式子:区域风险=外部冲击×结构暴露×传导强度÷缓冲能力,最终落到风险结果。
风险结果分四档:冲击被吸收、局部承压、跨部门扩散、负反馈形成。真正要盯的是后两档。框架的用法报告说得很克制:这是一套可拆解、可组合的工具箱,不是带固定权重的评分体系。
四条运用原则值得抄下来。框架统一但权重因地;慢变量定边界、快变量定阶段;相关关系用于发现问题、因果关系另行识别;先解决可比,再开展比较。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
报告也坦白了局限:部分测算采用小样本数据,区位熵、偏离—份额等结论不宜单独使用。完整的五维框架、全部测算表格和图表,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。