半导体超级周期真的来了?内存首次与处理器并列增长点
 广告
内存和处理器并列站上增长榜首,这在毕马威做了二十一年的半导体调查里还是第一次。
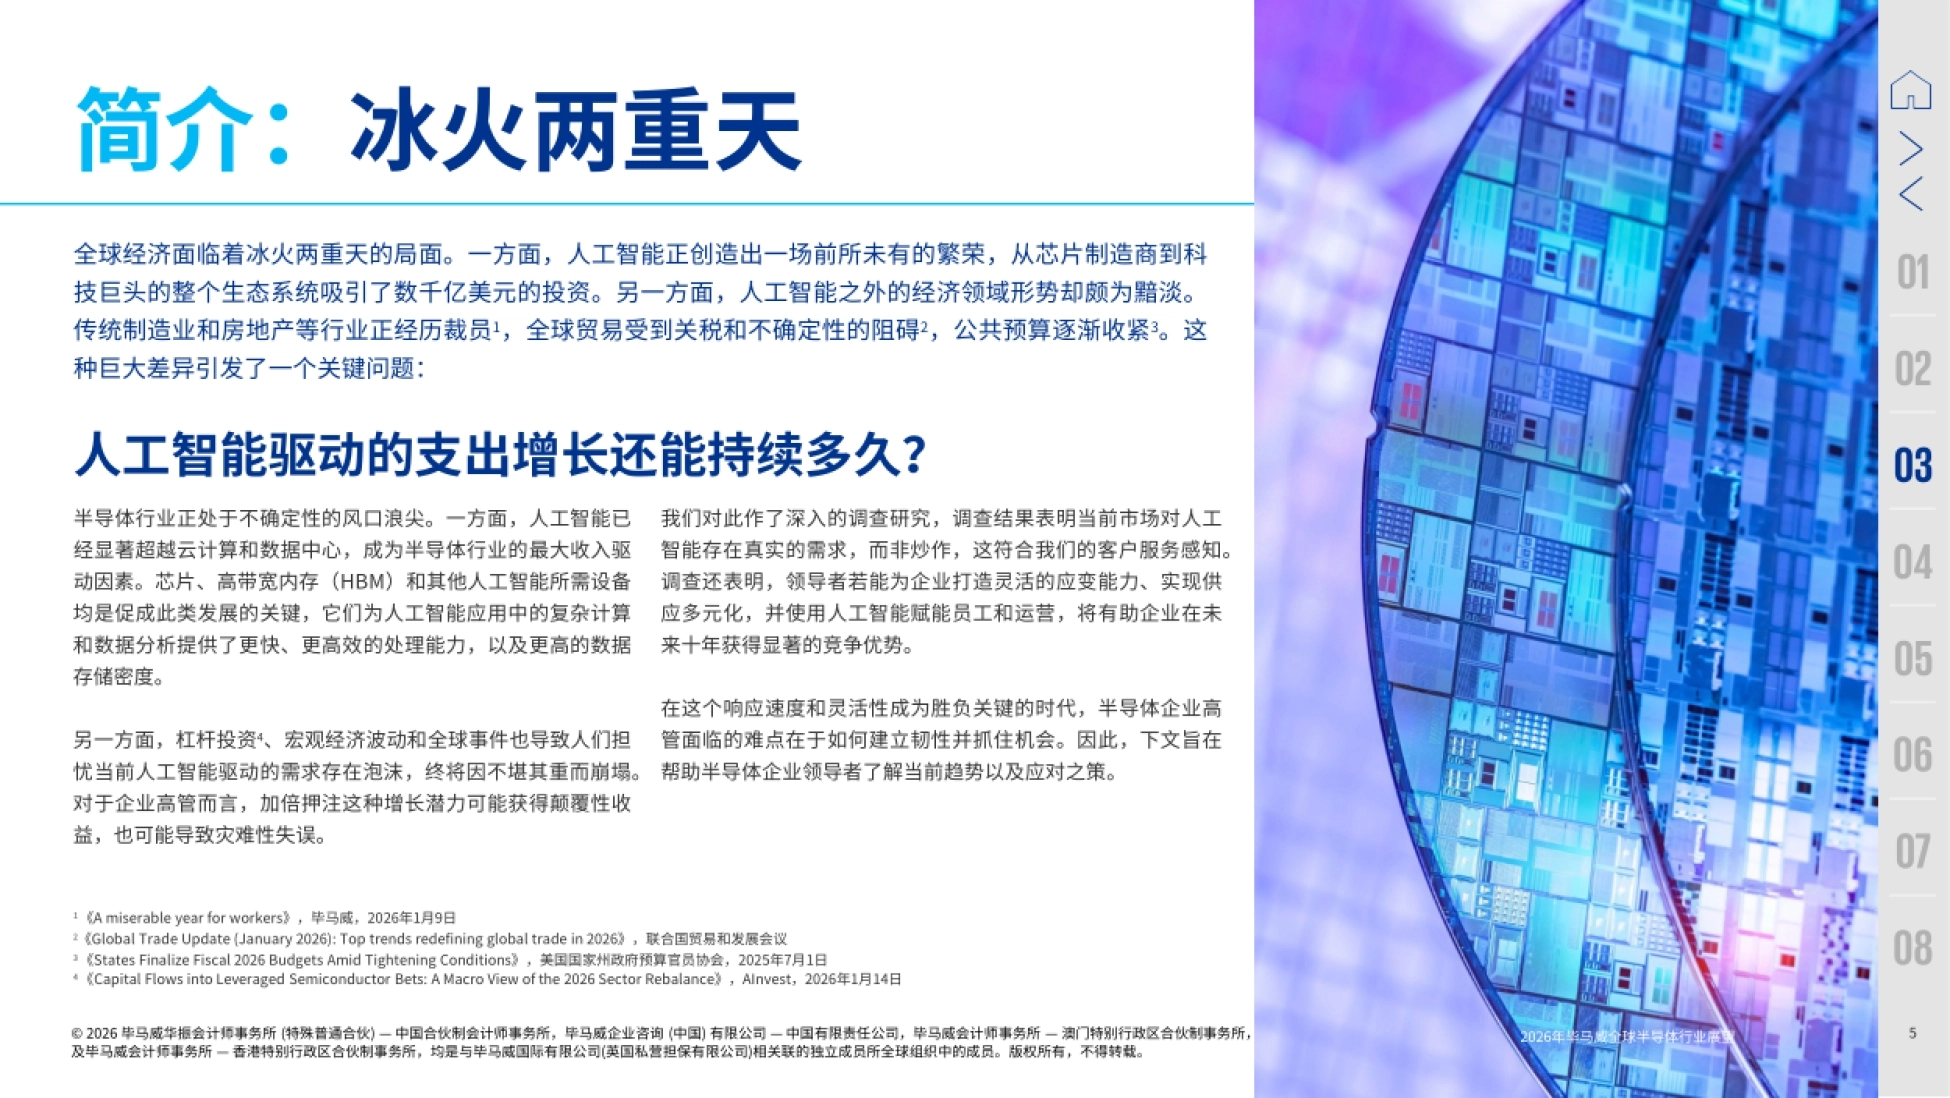
这份与全球半导体联盟(GSA)联合开展的调研访问了 151 名半导体企业高管,结论相当明确:AI 驱动的需求是真的,不是泡沫。73% 把 AI 列为收入增长首要因素,67% 看好内存,45% 把供应链灵活性提到三年来的最高优先级。
报告给出的时间坐标也很清楚:2026 年全球半导体市场规模预计攀升至 1 万亿美元,行业信心指数 63,为 21 年来第三高。
超级周期这四个字,这次不是分析师说的,是被访高管自己投出来的。
下面按判断依据、AI 成为收入引擎、内存崛起、供应链、能源、人才、信心与行动建议的顺序拆。
图源:《2026年毕马威全球半导体行业展望》(第1页) · 原文
一、先看判断:为什么说这次不是泡沫
报告开篇就直面质疑。部分投资者仍担心这轮 AI 浪潮是资本炒作,但证据指向另一个方向。毕马威给出的结论是:增长由需求驱动,具有可持续性,并且已有实际应用与前所未有的投资承诺作为支撑。
前言里还有一句话值得留意——高管们意识到,能否保持竞争优势,取决于灵活性、韧性,以及能否通过 AI 应用战略赋能人才、提升运营效率。
换句话说,报告并不认为超级周期会自动把所有人带上去,它同时也是一场组织能力的淘汰赛。报告的样本是 151 名全球半导体企业高管,过半数来自年收入超过 10 亿美元的企业,52% 总部在美国,30% 在亚太,20% 在欧洲。
企业类别上,56% 为无晶圆厂半导体企业,24% 为集成设备制造商或晶圆厂,其余 21% 归为其他。
需求是真的,但跟上需求的能力不是人人都有。
图源:《2026年毕马威全球半导体行业展望》(第2页) · 原文
二、四条硬证据:数据中心满了、投资广了、设备涨了
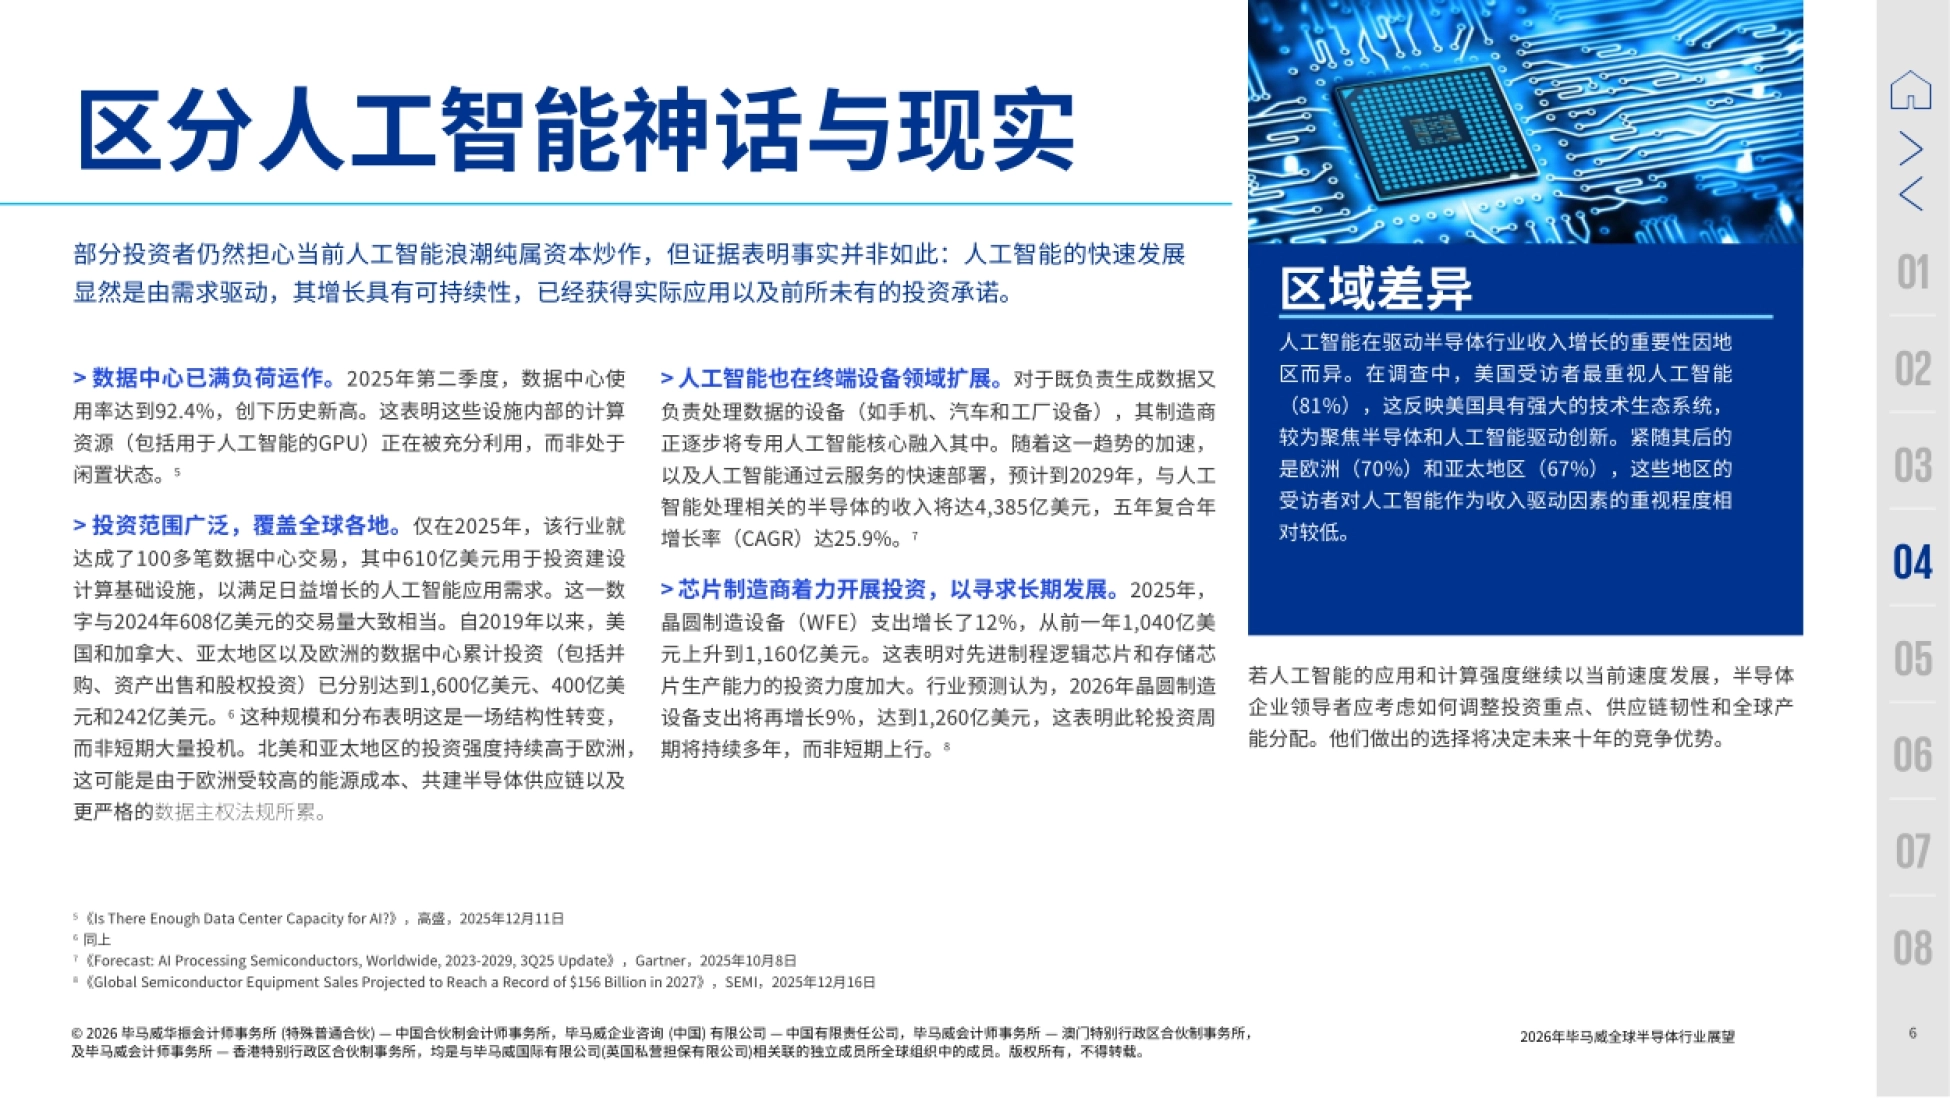
报告用四组数据来区分神话与现实,第一条就很有说服力。数据中心已经满负荷运作:2025 年第二季度,数据中心使用率达到 92.4%,创下历史新高。这说明设施内的算力资源,包括用于 AI 的 GPU,正在被充分利用,而不是闲置。
第二条是投资的广度。仅 2025 年,行业就达成 100 多笔数据中心交易,其中 610 亿美元用于投资建设计算基础设施,与 2024 年的 608 亿美元大致相当。
累积来看,自 2019 年以来,美国和加拿大的数据中心累计投资达 1600 亿美元,亚太 400 亿美元,欧洲 242 亿美元。第三条是终端设备。预计到 2029 年,与 AI 处理相关的半导体收入将达 4385 亿美元,五年复合年增长率 25.9%。
第四条是设备投资。2025 年晶圆制造设备支出增长 12%,从 1040 亿美元升至 1160 亿美元。行业预测认为,2026 年晶圆制造设备支出将再增长 9%,达到 1260 亿美元,说明这轮投资周期将持续多年,而非短期上行。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
三、AI 第一次坐上收入引擎的位置
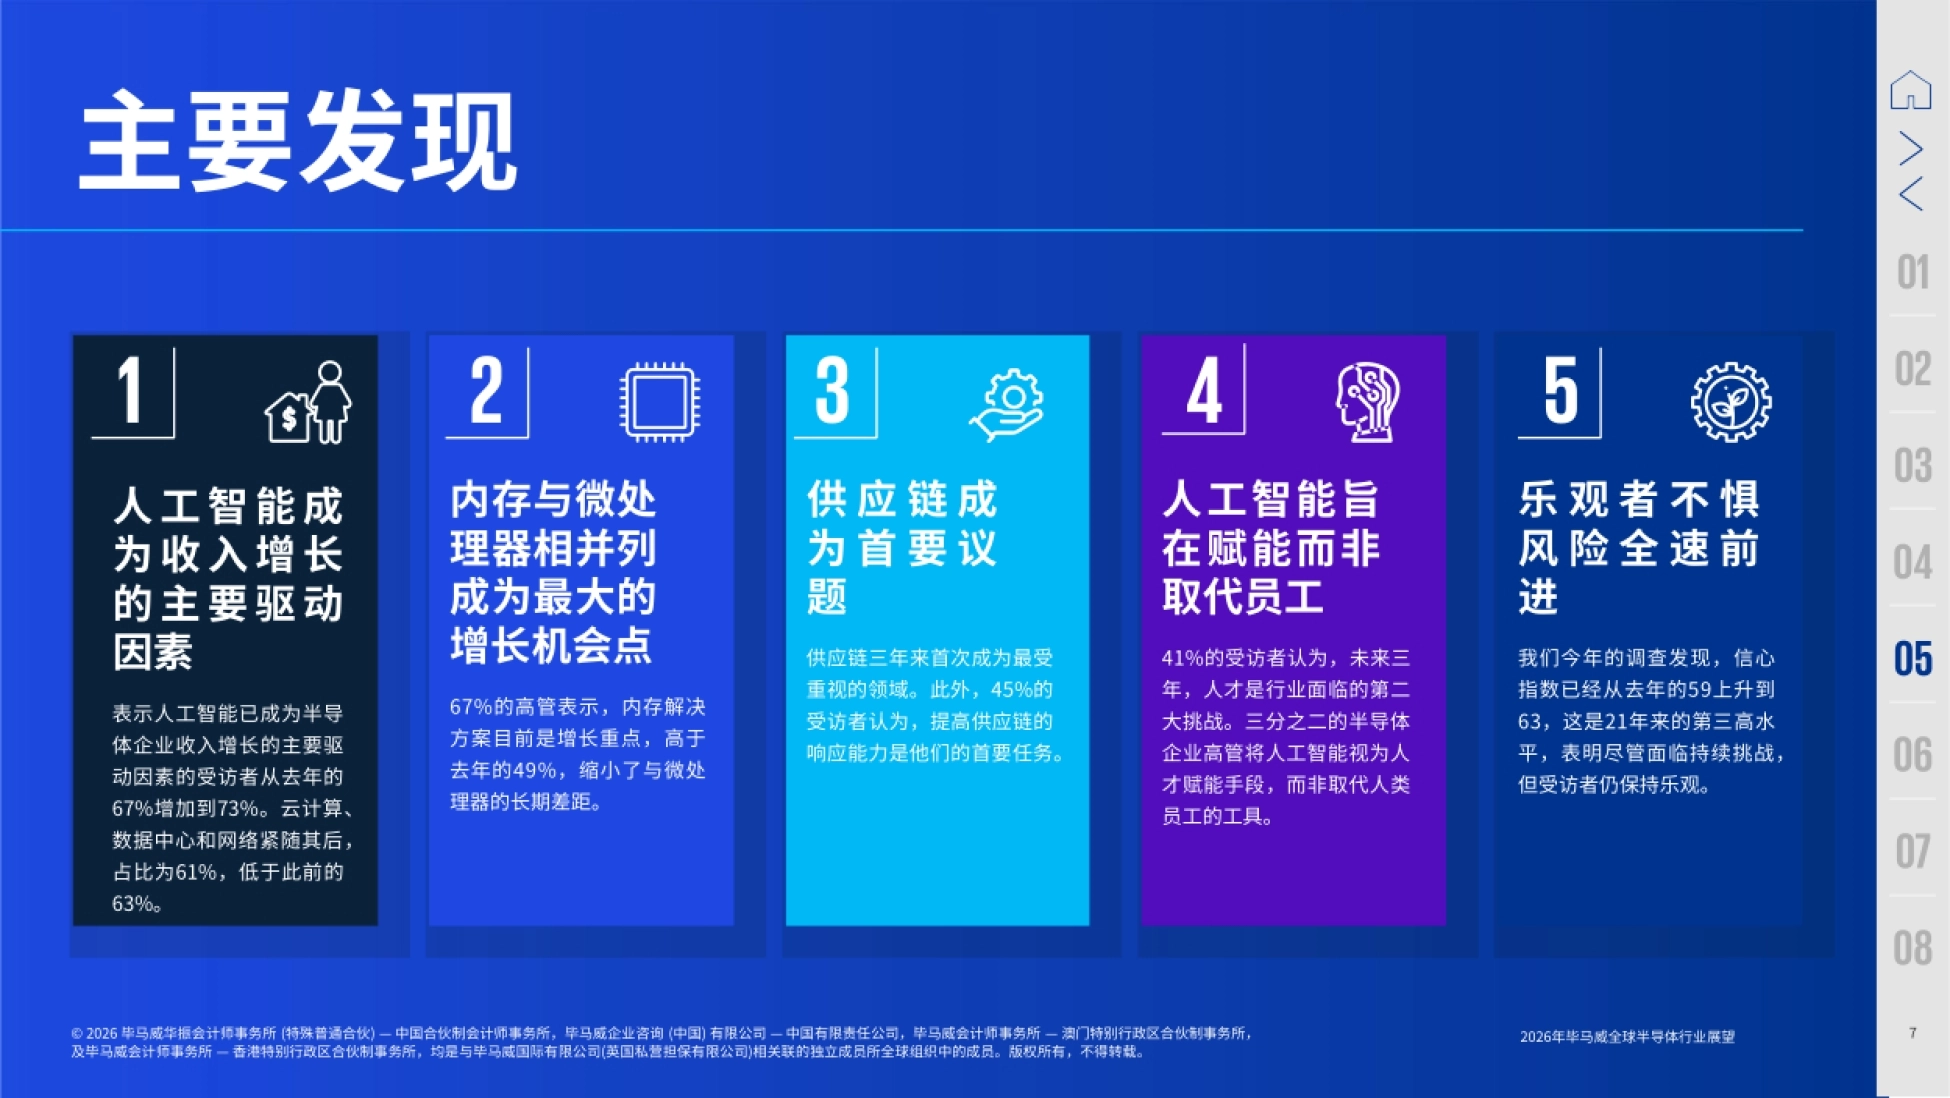
报告的主要发现第一条,是 AI 成为收入增长的主要驱动因素。把 AI 视为半导体企业收入增长主要驱动因素的受访者,从去年的 67% 增加到 73%。
与此同时,把云计算、数据中心和网络视为最大收入驱动因素的受访者,从 63% 下降到 61%。两条线一上一下,差距在扩大。报告的解释是,与以往科技浪潮不同,AI 正迅速、广泛地推动行业增长,它不仅涉及单一市场,而是引起全面转型。
地区分布并不均衡。美国受访者最重视 AI,占 81%,其次是欧洲 70%、亚太 67%。这个差异反映的是技术生态的集中度,美国更聚焦半导体与 AI 驱动的创新,其他地区则相对分散。
收入引擎换挡这件事,先在美国高管的口径里发生。
图源:《2026年毕马威全球半导体行业展望》(第6页) · 原文
四、内存凭什么和处理器打平:67% 对 66%
这是全篇最有信息量的一个数据变化。自这项调查开展以来,内存首次进入增长列表首位区间,被 67% 的高管提及,比去年的 49% 大幅跃升。
微处理器以 66% 基本持平,两者长期存在的差距被大幅缩小,报告称之为并列成为最大的增长机会点。逻辑也不复杂。AI 计算需求暴涨,对更快、更高效处理能力的要求,直接推动了对高容量存储与先进内存方案的需求。
科技巨头正在加快对高带宽内存的投资,并逐步远离传统动态随机内存(DRAM)。报告提到,一些 DRAM 制造商正在重新调整生产线,转产高带宽内存芯片,以从需求提速中获利,其结果是 DRAM 正变得越来越稀缺。
这一点很关键:内存的结构性紧缺,是产业链内部主动调配产能的结果,不是短期扰动。
HBM 抢走的不只是订单,还有原本属于普通内存的产线。
图源:《2026年毕马威全球半导体行业展望》(第7页) · 原文
五、供应链三年来第一次压过人才,成为头号议题
调查显示,供应链三年来首次成为重中之重,这个转变反映了受访者面临的现实问题。报告列举的背景包括新冠疫情揭示的风险、国际关系紧张,以及稀土等关键材料的获取困难。
具体数字上,45% 的受访者把增强供应链响应速度与灵活性列为首要任务,三年来首次超过了人才培养。在战略重点排序里,紧随其后的是实施生成式 AI 38%、人才供给与培养 37%、变革性并购 34%,以及数字化转型 28%。
地缘政治不确定性也依然受关注,37% 的受访者认为它是行业未来三年面临的第三大问题,共 11 个问题参与排序。
在区域战略上,报告看到一个清晰的分化:美国和欧洲企业把重点放在本土制造与回流上,亚洲企业则希望在地区网络中引入备用方案。
方向都是同一个词,抗中断。

图源:《2026年毕马威全球半导体行业展望》(第8页) · 原文
六、韧性怎么建:一半企业要铺区域,三成要上生成式 AI
报告把供应链韧性的具体打法拆得很细,第一条是地理上的分散。54% 的受访者计划在未来 12 个月内扩大供应链的区域分布,目的很朴素:一个地区出问题,仍能拿到货。
第二条是决策前移。36% 的受访者表示未来 12 个月内将率先在采购与供应链管理职能中使用生成式 AI。目标是靠预测分析和自动化来预判短缺、平衡库存、提早锁定产能。
报告对这一职能的判断是,它正从单一供应链走向构建供应安全网。但报告也点出了难点:在这一轮周期里,在实现技术目标与完全控制供应链之间保持平衡,将是管理层的决定性挑战之一。
原因是半导体依赖一个由专业供应商和制造中心组成的复杂全球网络,政府在芯片制造的方式与地点上干预越来越多。
公私合作也是喜忧参半:48% 担心政府补贴对行业的影响,54% 认为接受政府股东会限制市场灵活性与创新能力,但同样有 54% 认为现在需要政府投资或持股来建最先进的晶圆厂。

图源:《2026年毕马威全球半导体行业展望》(第9页) · 原文
七、被低估的约束:五成八担心巨头拿不到电
这一节是报告里最容易被跳过,却可能最要命的部分。AI 驱动的需求激增,给供给侧抛出一个问题:行业以及业内科技巨头,能不能获得足够能源来维持增长。
数据分成两层。在产能建设层面,34% 的受访者担心未来三年内可能无法为自身的生产设备提供足够电力。在数据中心层面,58% 的受访者担心科技巨头难以获得足够能源来扩建 AI 所需的基础设施。
后一个数字明显更高,说明限制点更多落在算力侧而不是制造侧。报告提出的解法很有意思:解决方案就在推动需求的技术本身,也就是用 AI 去优化数据中心的能源效率,在不增加电力消耗的前提下提升容量。
它的判断是,能源限制可能会像供应链冲击一样带来严重后果,企业对技术架构的选择将直接影响市场地位。
这轮扩产真正的边界,可能不是硅片,而是电网。
八、人才:六成半要招人,三分之二说 AI 是赋能不是替代
人才这条线,报告给了几组互相印证的数。41% 的受访者认为,未来三年人才是行业的第二大挑战,仅次于关税相关的贸易限制。
但从行动看,企业并不悲观:65% 的受访者预计未来一年将增加员工数量。为达成增长目标,企业首先采取的措施是利用技术、AI 和自动化提高员工生产力,占 54%,其次是员工培训和技能提升计划,占 46%。
报告的说法是,三分之二的半导体企业高管把 AI 视为人才赋能手段,而非取代员工的工具。在职能落地上,AI 已经在 IT(44%)和研发领域实施,采购与供应链管理是近期实施的主要领域(36%),营销销售、制造运营等各占 30% 左右。
一位受访高管的话被引在前面:AI 并未消除企业对人类员工的需求,人才已成为仅次于关税的重大挑战。

图源:《2026年毕马威全球半导体行业展望》(第10页) · 原文
九、信心指数 63,但订单积压藏着另一面
报告第五个主要发现,是乐观者不惧风险、全速前进。行业信心指数从去年的 59 升到 63,是这项调查开展 21 年以来的第三高。市场预测与之呼应:2026 年全球半导体市场规模预计攀升至 1 万亿美元,逻辑芯片与存储芯片增长最强劲。
自 2022 年末以来,全球半导体销售额已增长约 50%,报告用这个数说明本轮增长是长期持久的,而非短暂反弹。企业行为也跟着变:54% 预计收入增长 11% 或以上,66% 预计未来一年资本支出增加,高于去年的 63%。
但报告没有回避另一面:58% 的受访者预计未来 12 个月客户需求的不确定性将产生重大影响。
更麻烦的是节奏问题——许多芯片制造商目前积压大量订单,生产速度无法满足利润率较高的中期需求,而需求随季度起伏,产品组合也可能迅速变化。
信心高不等于风险低,订单排满的时候最容易误判周期。
图源:《2026年毕马威全球半导体行业展望》(第5页) · 原文
十、四条建议落地:内存、供应链、人才、资本
报告最后给出四组建议,正好对应前文的四条主线。第一组围绕内存与处理器并驾齐驱的机会:加倍投入高带宽内存创新,与科技巨头建立战略合作,把产品开发周期对齐亚马逊、谷歌云、微软 Azure 的路线图,同时直面能源供应风险。
第二组围绕供应链:与政府达成战略性合作,分散供应源和供应地,报告给出的目标是三年内至少提高 50% 的区域分散度,减少对单一地区的依赖。
第三组围绕人才:把 AI 纳入生产力提升战略,借 AI 留住人才,着力提升员工的 AI 素养,并让 AI 应用契合增长目标。
第四组围绕资本:按 AI 和数据中心需求调整扩张计划,对多种需求场景建模,把人数、IT 升级和并购与应变触发条件绑定,而不是死守一成不变的增长目标。
报告也提醒要留出财务弹性:保持流动性、严控利润率,用储备为创新提供资金,条件恶化时能放缓或调整方向。2026 年的关键判断就是一句话:1 万亿美元规模近在眼前,但谁能在扩产、供应与能耗之间找到平衡,谁才配得上这一轮周期。
报告原文的全部图表与分职能数据,都在运营动脉(www.yydm.cn)上,搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。