摩托车出海换主角:中大排出口72万辆,欧洲占到47%
 广告
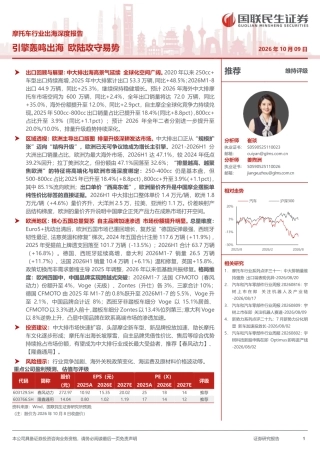
中国摩托车出海,这两年换了个主角。过去是拉美和东南亚的小排量代步车,现在是欧洲街头的 500cc、800cc 探险车。国联民生证券这份报告给的数很硬:2025 年中大排出口 53.3 万辆,同比增 48.5%;2026 年预计 72.0 万辆,海外份额升到 12.0%。
更关键的是结构变化:欧洲 2026 上半年占出口量 47.1%、占出口额 58.9%,800cc 以上车型有 85.1% 流向欧洲。
中国摩企出海的关键词,已经从便宜变成了排量和欧洲。
下面按总量、区域、排量、产地、欧洲五国、品牌份额、单价梯队和风险启示的顺序讲。
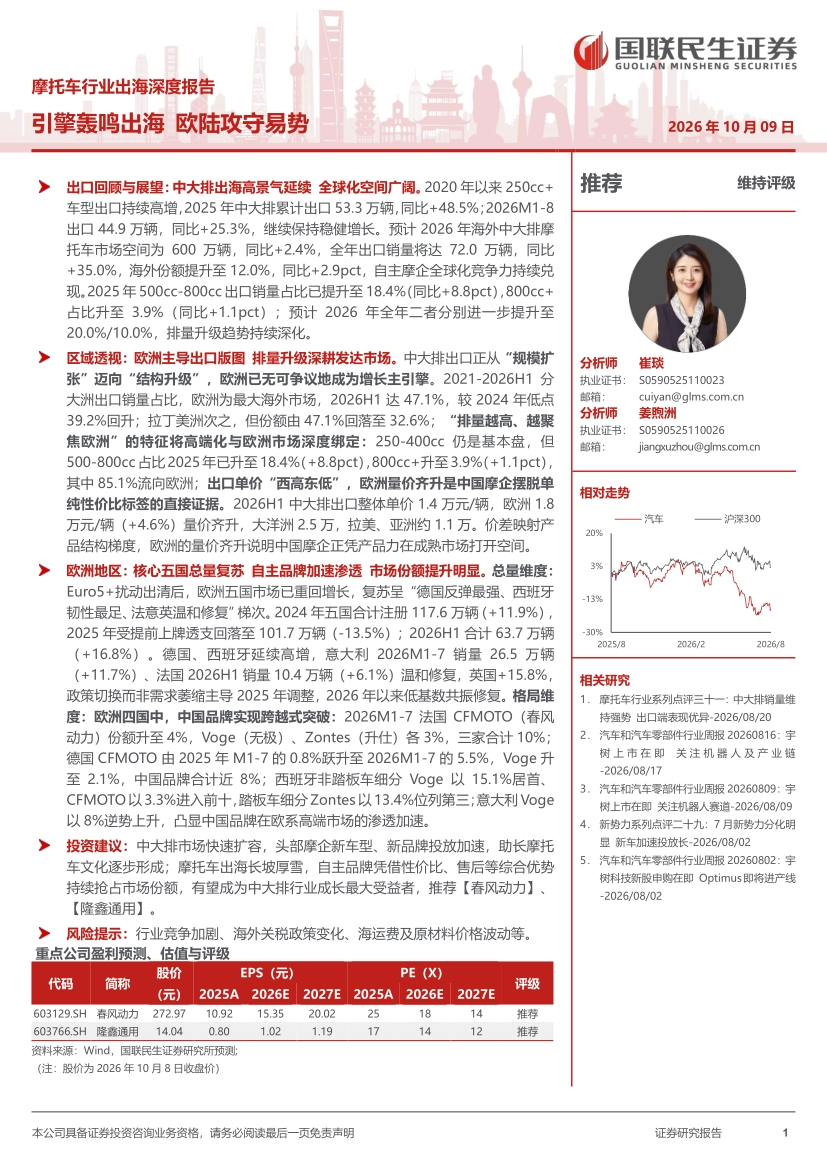
图源:《引擎轰鸣出海,欧陆攻守易势》(第1页) · 原文
一、总量:53.3 万辆之后,2026 年要冲 72 万辆
报告先复盘了出口曲线。2020 年以来,250cc 以上车型出口持续高增,本土车企全球化布局加速推动份额提升。2025 年中大排累计出口 53.3 万辆,同比增 48.5%,延续了高速增长;2026 年 1-8 月出口 44.9 万辆,同比增 25.3%,增速回落但仍在稳健通道里。
报告的展望是:2026 年海外中大排市场空间 600 万辆,同比增 2.4%。全年出口销量将达 72.0 万辆,同比增 35.0%。对应的海外份额从 2025 年的 9.1% 提升到 12.0%,同比提升 2.9 个百分点。回溯看,这个份额 2021 年只有 2.5%。
五年时间从 2.5% 走到 12.0%,报告用的说法是自主摩企全球化竞争力持续兑现。报告也强调,全球化仍处发展初期,销量与结构升级空间都还很大,这个判断决定了后面所有的假设。
份额五年翻了近五倍,但 12% 意味着还有八成半的市场在别人手里。
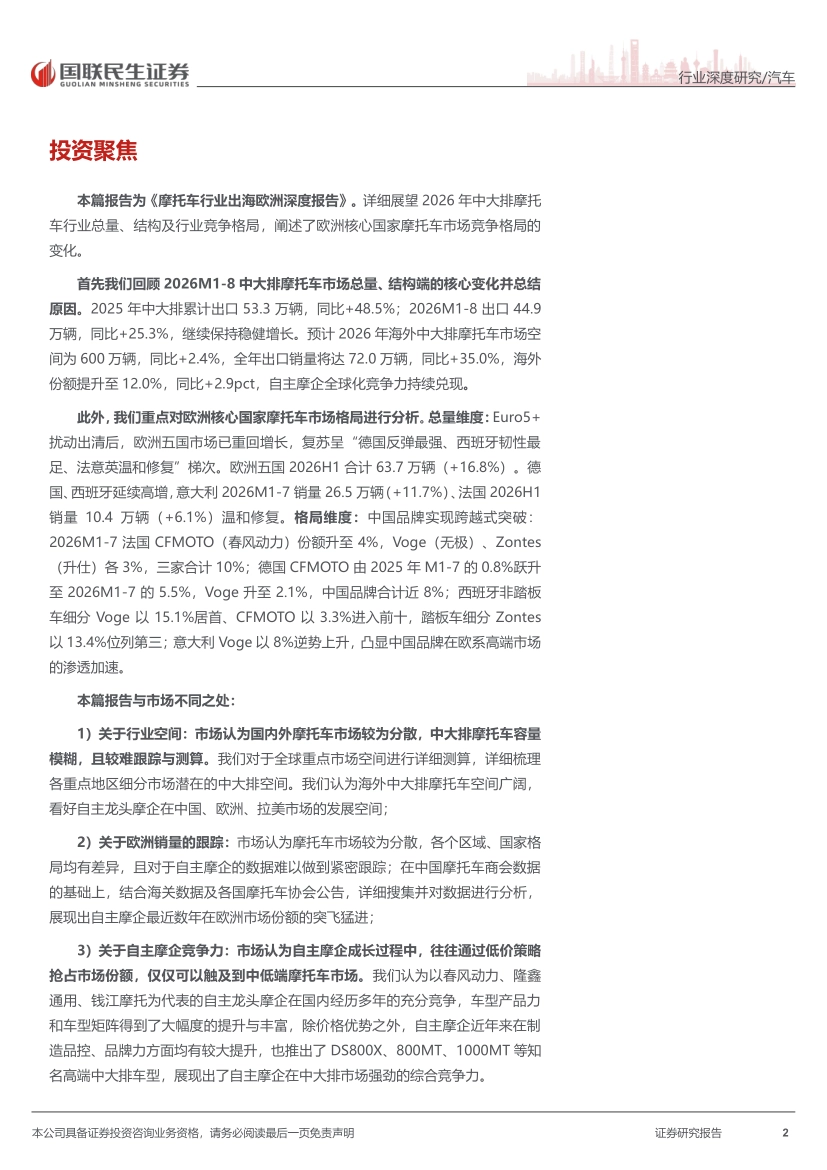
图源:《引擎轰鸣出海,欧陆攻守易势》(第2页) · 原文
二、空间账怎么算:372 万辆和 558 万辆的差别
市场空间这一块,报告的测算是本篇最值得看的方法论部分。测算口径是按海外不同国家地区的摩托车销量,乘以 250cc 以上的渗透率假设。
渗透率假设分三类。欧美日按 IMMA 数据,美国取 95%、欧洲 60%、日本 30%;美洲其他新兴市场约 8%;东南亚、印度等其他地区约 3%。按这个口径,2024 年海外重点地区中大排市场空间约 372 万辆。其中美国 57 万辆、欧洲 100 万辆、日本 12 万辆、美洲其他 35 万辆、其他地区 168 万辆。
但 372 万辆不含 250cc 系列,也就是实际排量约 248cc 的那一批车型。若按国内大于 250cc 与 250cc 系列约 2 比 1 的比例折算,空间可扩到 558 万辆左右。报告据此给出 2026 年 600 万辆的行业空间,年增速 2.4%,也就是大盘基本持平,增量主要靠中国品牌抢份额。
行业几乎不涨,出口却涨三成,这就是份额替代的真实含义。

图源:《引擎轰鸣出海,欧陆攻守易势》(第3页) · 原文
三、结构:250-400cc 是基本盘,800cc 以上涨得最快
排量结构的变化,是判断这轮出海质量的核心指标。250cc 到 400cc 仍是出口核心主力,2023 年以来占比稳步提升;400cc 到 500cc 有所回落,主要因为土耳其、南美等主力市场偏好高性价比中大排。
800cc 以上车型自 2024 年一季度起明显放量,报告的归因是隆鑫无极 DS900X 等大排量探险车型在欧洲市场取得突破。2025 年,500cc 到 800cc 段出口占比升至 18.4%,同比提升 8.8 个百分点;800cc 以上升至 3.9%,同比提升 1.1 个百分点。
预测口径下,2026 年这两段将分别提升至 20.0% 和 10.0%,排量升级趋势继续深化。报告点名的车型包括隆鑫无极 DS625X、DS800X,以及春风动力 1000MT-X,都是加速推出并推向海外的大排量产品。
800cc 从 3.9% 到 10.0%,这是自主品牌向上最直接的注脚。

图源:《引擎轰鸣出海,欧陆攻守易势》(第4页) · 原文
四、区域:欧洲反超拉美,北美被关税打掉六成
按海关总署口径看大洲分布,2026 上半年格局已经变了。欧洲是最大海外市场,占出口量 47.1%,较 2024 年低点 39.2% 回升;按出口额算占比更高,达 58.9%,较 2024 年提升 8.8 个百分点。
拉丁美洲退居第二,份额从 2024 年的 47.1% 回落至 32.6%,呈震荡下行。亚洲在 2026 上半年回升至 16.2%,出口 9.1 万辆,同比增 59.6%;非洲 1.5 万辆,同比增 94.9%,处于低基数快放量阶段。
北美是唯一大幅收缩的,仅 0.5 万辆,同比降 63.4%,出口额同比降 66.6%,受美国关税政策冲击明显;大洋洲 0.3 万辆,同比降 17.2%。报告由此总结出一句很干脆的话:欧洲第一大、拉美第二,亚洲和非洲快速起量,北美受关税冲击大幅下滑。

图源:《引擎轰鸣出海,欧陆攻守易势》(第5页) · 原文
五、排量越高越靠欧洲:800cc 以上有 85.1% 卖到欧洲
报告把排量和区域交叉来看,得出一条很清晰的规律:排量越高,对欧洲的集中度越高。2026 上半年,250-400cc 入门段出口 44.0 万辆,欧洲、拉美、亚洲分别占 39.8%、37.1%、19.1%,是全球分布最广的基本盘。
400-500cc 段出口 2.2 万辆,欧洲占比升到 62.8%;500-800cc 段出口 7.7 万辆,欧洲占 73.5%。800cc 以上段出口 2.3 万辆,欧洲占比高达 85.1%,单价约 4.0 万元每辆,这一段同比增 42.4%,是各排量段中最快的。
报告对此的表述是,中高排量出口高度依赖欧洲成熟摩托车文化市场,自主摩企的高端化进程与欧洲市场开拓深度绑定。
换句话说,欧洲市场打不下来,高端化就是空话,这两件事实际上是同一件事。
高端化不是国内发布会上的战略词,是欧洲展厅里的实车订单。

图源:《引擎轰鸣出海,欧陆攻守易势》(第6页) · 原文
六、单价的地图:德国 3.1 万,俄罗斯 0.8 万
出口单价这一节,把中国摩企在不同市场的定位差异摊得很清楚。2026 上半年整体单价 1.4 万元每辆左右,同比基本持平;欧洲 1.8 万元每辆,同比增 4.6%,实现量价齐升。
大洋洲单价 2.5 万元为各洲最高,但体量很小;北美 2.0 万元;拉美与亚洲各 1.1 万元,以入门级中大排为主。
拆到国家层面,2026 上半年对欧出口单价呈现明显的西高东低:德国 3.1 万元每辆居首,同比增 2.0%,葡萄牙 2.9 万元、英国 2.8 万元、法国 2.7 万元、意大利 2.5 万元、西班牙 2.4 万元。
而俄罗斯只有 0.8 万元,白俄罗斯 0.9 万元,乌克兰 1.0 万元,差距在两倍以上。报告的解释是,单价梯度直观反映了出口产品结构与市场定位的差异。对意大利的单价则从 2021 年的 2.0 万元持续上行至 2.5 万元,高端化特征明确。
同一个中国品牌,卖到德国和卖到白俄罗斯,是两门不同的生意。
七、产地集中度与国别结构:重庆过半,俄罗斯在退潮
报告在区域透视里补了两组观察,一个看产地,一个看国别集中度。产地高度集中:2025 年重庆出口 49.7 万辆、占 53.3%,浙江 22.1 万辆、占 23.8%,广东 15.3 万辆、占 16.4%,三地合计超九成。
重庆的主力是隆鑫通用、宗申,浙江是春风动力、钱江摩托,广东是升仕等。2026 上半年重庆同比增 37%,陕西增 82.5%。国别集中度走势分化。欧洲前三大国家合计占比从 2025 年的 62.5% 降至 2026 上半年的 54.7%,说明对欧出口在多元化。
亚洲则升到 71.5%,其中哈萨克斯坦单一市场贡献过半;拉美维持在 71% 左右,由墨西哥、秘鲁、哥伦比亚主导。报告提醒,要关注亚洲、拉美对少数国家依赖度较高带来的波动风险。欧洲的高端化与新兴市场的集中度风险,是并存的。

图源:《引擎轰鸣出海,欧陆攻守易势》(第7页) · 原文
八、欧洲五国:政策扰动出清后的共振修复
报告用了近一半篇幅讲欧洲,先看总量。意大利、德国、西班牙、法国、英国是最主要的五个市场。2021 到 2023 年,五国合计注册量分别是 93.7、95.1、105.1 万辆。
2024 年五国合计 117.6 万辆,同比增 11.9%;2025 年受 Euro5+ 排放标准切换前的抢装透支影响,回落至 101.7 万辆,同比降 13.5%。2026 上半年,五国合计注册 63.7 万辆,同比增 16.8%,共振修复。其中德国反弹最强,同比增 27.5%,西班牙增 23.6%,英国增 15.8%,意大利增 13.2%,法国增 6.1%。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
报告的判断是,2025 年的下滑更多是政策切换带来的节奏扰动,而非需求趋势逆转。从中国出口侧看也印证了这一点:2026 上半年对德国出口 1.4 万辆,同比增 85.0%;波兰增 88.2%,瑞典增 98.2%,葡萄牙增 79.1%,英国增 67.2%。
欧洲这轮复苏不是需求突然变好,而是去年被透支的订单回来了。
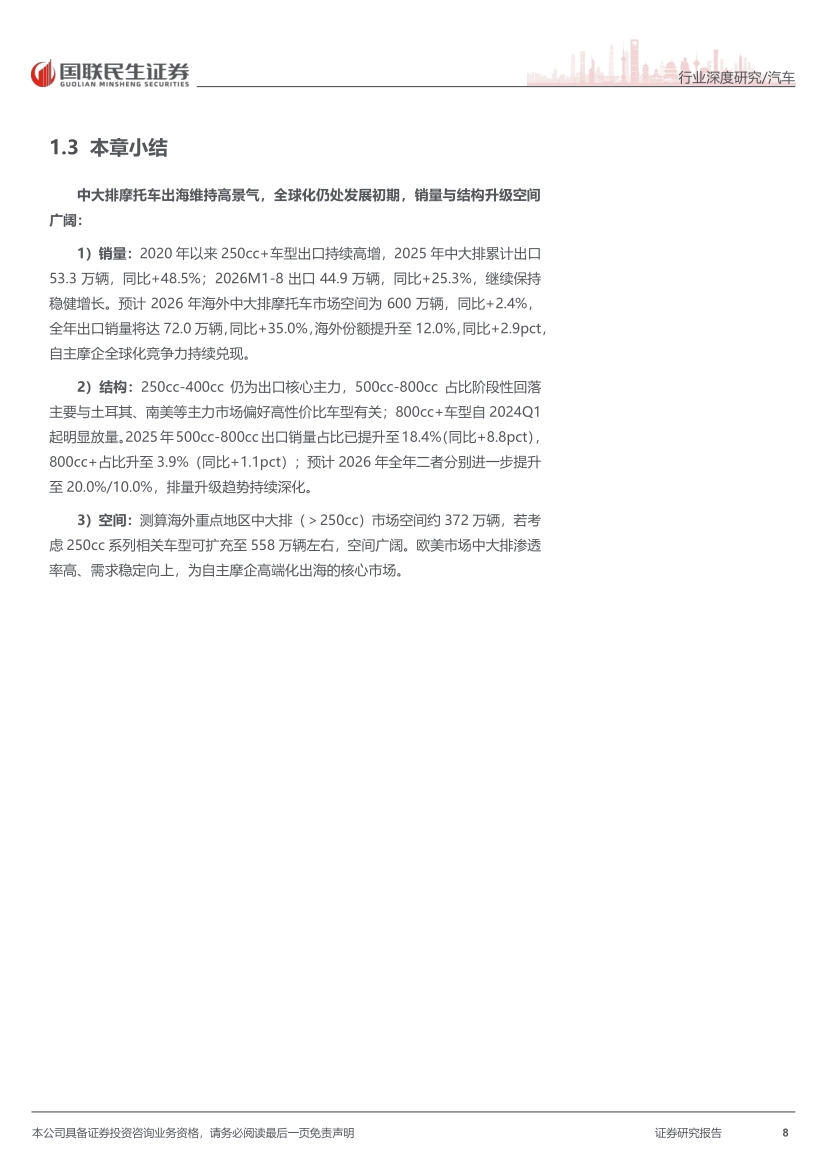
图源:《引擎轰鸣出海,欧陆攻守易势》(第8页) · 原文
九、品牌份额:德国 0.8% 到 5.5%,西班牙无极登顶
这是全篇最有冲击力的一节,四个市场四种突破方式。德国 2026 年 1-7 月,BMW 以 15688 辆、份额 19.1% 居首,Honda 15.3%、Kawasaki 14.5% 紧随其后,份额都比去年下滑。春风动力则由 2025 年同期的 0.8% 跃升至 5.5%,销量 4503 辆,与 KTM 的 5.6% 基本并列,跻身前六;Voge 升至 2.1%,中国品牌合计接近 8%。
西班牙更彻底。非踏板车细分里,Voge 以 10089 辆、15.1% 跃居榜首,销量同比增 135.2%,Honda 降到 11.8%,Yamaha 10.2%。同市场的踏板车细分,Zontes 以 13.4% 位列第三,同比增 67.4%。法国则由三家合力:春风 4%、无极 3%、升仕 3%,合计约 10%。
意大利是全欧第一大市场,也是最偏爱踏板车的市场,2026 年 1-7 月销量前二十里有十九款是踏板车,无极以 8% 份额逆势上升。报告的评价是,中国摩企在欧洲的渗透正从量变走向质变。
德国拼的是价格带以上的产品力,西班牙拼的是细分赛道的先手。
十、看懂了要抓什么:三条风险与一条门槛
报告最后的投资建议与风险提示,比前文的份额数字更需要冷静读。
它的推荐逻辑是:中大排市场快速扩容,头部摩企新车型、新品牌投放加速,摩托车文化逐步形成,自主品牌凭借性价比与售后等综合优势抢占份额,有望成为行业成长的最大受益者。
报告点名的两家是春风动力与隆鑫通用,其中春风动力 2026 年预测 EPS 15.35 元、对应 PE 18 倍,隆鑫通用分别为 1.02 元和 14 倍。风险也很清楚。第一是行业竞争加剧,国际品牌与国内品牌同时加投入,产品迭代跟不上就可能失掉细分领先地位。
第二是海外关税政策变化。欧洲、南美目前进口关税相对较低,有利于中国出口,若后续为保护本土品牌而提高关税,盈利会受不利影响。
第三是海运费与原材料价格波动。部分企业采用 FOB 模式,部分自己承担海运费,成本敞口并不一致。还有一条隐含门槛:欧洲的高端化依赖当地成熟摩托车文化,而亚洲、拉美的高增长依赖少数国家,两条腿的性质完全不同。
报告原文的分国家品牌榜、车型榜和月度出口明细,都在运营动脉(www.yydm.cn)上,搜标题就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。